
触媒市場:規模・需要・予測 2034
触媒市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(ゼオライト、金属、化学化合物、酵素、有機金属材料)、用途別(石油精製、化学合成、ポリマー触媒、環境)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003426
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 22, 2026


2025年の市場規模
445億 2000万米ドル
基準年値
2034年の予測
667億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.61 %
成長率
対象市場
5053億6000 万米ドル
(2026年~2034年)
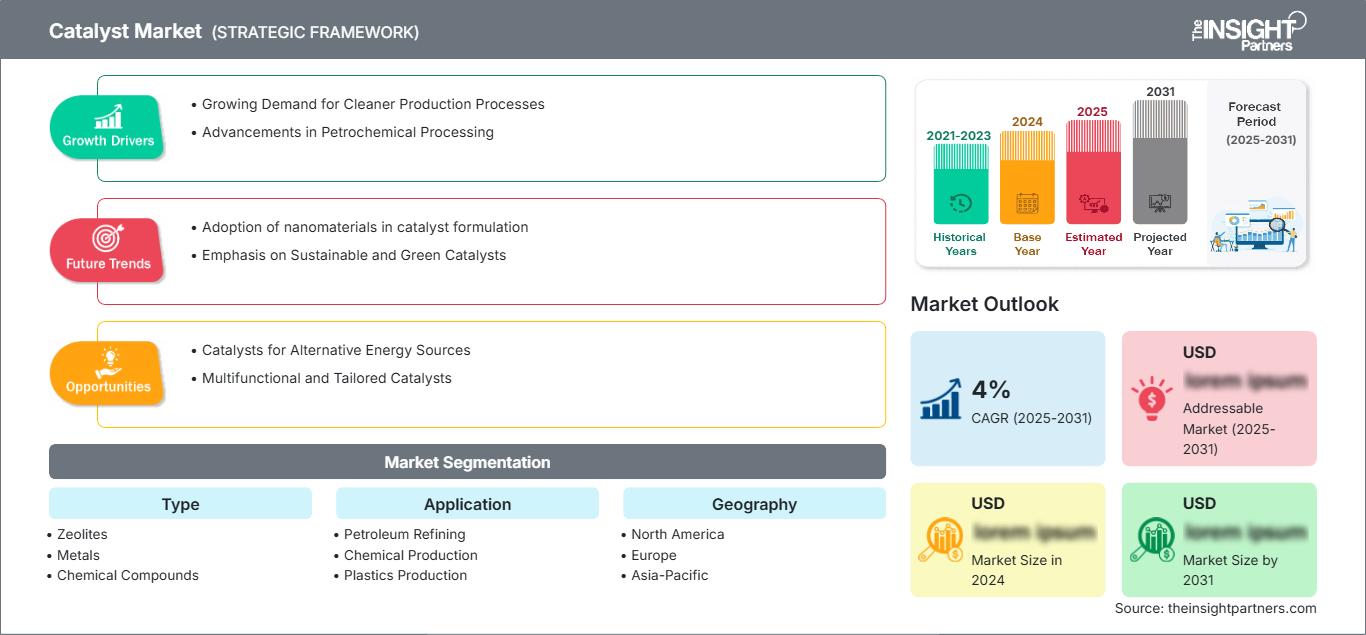
触媒市場は2025年に445億2000万米ドルに達し、 2034年には667億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.61%を記録する見込みです。この業界は、精製、石油化学、特殊化学品、先端製造業への投資増加の恩恵を受け続けており、これらの分野では触媒技術によってプロセス効率、製品選択性、資源利用効率が向上しています。脱炭素化、循環型生産システム、エネルギー最適化に対する産業界の重視の高まりは、多様な最終用途分野における長期的な需要をさらに強化しています。
北米全域において、触媒市場規模は、製油所の近代化、石油化学生産能力の拡大、低炭素技術への投資増加によって支えられています。同地域は、技術革新と厳格な環境規制を背景に、2026年から2034年にかけて年平均成長率(CAGR)3.9~4.4%を記録すると予測されています。水素生産量の増加、再生可能燃料プロジェクト、化学プロセス産業における先進触媒配合の採用拡大は、地域競争力と製造業の回復力をさらに強化するでしょう。
触媒市場の評価と洞察
- 北米:2025年には30~34%のシェアを占め、 2026~2034年には年平均成長率(CAGR)3.9~4.4%で拡大すると予測されている。強力な製油インフラ、化学製造への投資、継続的な触媒交換サイクルが地域需要を支え、環境規制が高性能触媒材料の採用を促進している。
- 米国:2025年には北米の74~78%を占め、 2026~2034年には年平均成長率(CAGR)3.8~4.3%で成長すると予測されている。高度な精製能力、石油化学統合、水素経済イニシアチブなどが、技術導入を引き続き後押ししている。
- 欧州:2025年には24~28%のシェアを占め、 2026~2034年には年平均成長率(CAGR)3.8~4.2%で成長すると予測されている。ドイツ、英国、フランス、イタリア、オランダは、確立された特殊化学品生産、排出基準、および産業脱炭素化イニシアチブにより、引き続き主要な貢献国となる。
- アジア太平洋地域:2025年には36~40%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.4~5.9%で拡大すると予測されている。中国、日本、韓国、インドは精製、電子機器、化学品の製造能力を拡大し続けており、触媒の持続的な消費を支えている。
- 最大のセグメントである 石油精製は、 2025年には市場シェアの38~42%を占め、製油所の近代化、燃料品質規制、触媒の継続的な再生要件に支えられ、 2026~2034年には年平均成長率(CAGR)4.0~4.5%を記録すると予想されています。
- 高成長分野: エレクトロニクスは、2025年には触媒市場の11~15%のシェアを占め、半導体製造、先端材料加工、精密化学用途に牽引され、2026~2034年の間に年平均成長率(CAGR)6.2~6.8%で成長すると予測されています。
- 詳細に分析された主要企業: BASF SE、Johnson Matthey Plc、Clariant AG、Topsoe A/S、Albemarle Corporation、Evonik Industries AG、WR Grace & Co.-Conn.、INEOS Group Holdings SA、Honeywell International Inc.、Exxon Mobil Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
急速な産業変革により、触媒開発は精製、石油化学、特殊製造といった様々な工程において、より高い活性、より長い運転寿命、そしてより優れた選択性へと大きく方向転換しました。プロセス産業では、原料消費量と温室効果ガス排出量を削減しながら変換効率を高める、高度な触媒材料の導入がますます進んでいます。同時に、メーカー各社はライフサイクル性能を向上させるため、カスタマイズされた配合、デジタルプロセスモニタリング、触媒再生技術、そしてリサイクル技術への投資を継続しています。これらの発展は、成熟産業と新興産業の両方において触媒市場の成長を後押しするとともに、操業効率と持続可能性の目標達成を支えています。
新興国は国内の精製・化学生産能力を拡大し続けており、地域的な多角化を目指す触媒メーカーにとって魅力的な投資機会が生まれている。水素製造、二酸化炭素回収・利用、再生可能燃料、循環型製造に対する強力な政策支援は、先進触媒技術の商業化を促進している。化学メーカー、技術開発企業、研究機関間の連携は、ナノ構造材料、バイオベース触媒システム、低炭素産業プロセスにおけるイノベーションを加速させており、予測期間を通じて持続的な技術進歩が見込まれる市場環境を整えている。
触媒市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 445億2000万米ドル |
| 2034年までの市場規模 | 667億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.61% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
触媒市場分析
よりクリーンな生産技術に対する産業界の需要の高まりは、世界の触媒エコシステムを大きく変革し続けています。硫黄排出量、温室効果ガス排出量、エネルギー効率の削減を目的とした環境規制は、産業界が従来のプロセス技術を高度な触媒ソリューションに置き換えることを促しています。石油精製は依然として最大の需要分野ですが、化学製造、プラスチック製造、エレクトロニクス分野では、生産性の向上と廃棄物発生量の削減を実現する特殊な触媒配合がますます求められています。こうした変化する産業環境は、特に製造業者が操業効率、原料の最適化、ライフサイクルコストの削減を優先する中で、長期的な触媒市場分析の妥当性を高めています。
バリューチェーンは、原材料供給業者、触媒メーカー、技術ライセンサー、設備供給業者、工業加工業者、触媒再生専門業者など、多岐にわたります。金属、特殊化学品、希土類元素、およびエンジニアリングされた支持材料への確実なアクセスは、一貫した生産品質を維持するために不可欠です。触媒の回収、リサイクル、再生サービスへの投資を増やすことで、資源効率が向上し、新規原材料への依存度を低減できます。さらに、デジタル監視技術によって、工業加工施設全体における予知保全と性能最適化が可能になります。
既存メーカーが製品イノベーション、戦略的パートナーシップ、地域生産拡大に投資するにつれ、競争はますます激化している。BASF SE、Johnson Matthey Plc、Clariant AG、Topsoe A/S、Evonik Industries AG、Honeywell International Inc.は、先進的な精製技術、持続可能な化学ソリューション、高性能工業触媒を通じて、ポートフォリオの強化を続けている。一方、Albemarle CorporationとWR Grace & Co.-Conn.は、石油化学およびポリマー生産のニーズに対応する特殊触媒の提供を拡大している。
触媒への戦略的投資の未来は、水素生成、再生可能燃料生産、二酸化炭素回収システム、そして化学プロセスにおける触媒作用のより複雑な応用分野にある。INEOSグループホールディングスSAとエクソンモービルコーポレーションでは、触媒開発がエネルギー転換計画に引き続き組み込まれており、研究協力の強化により、二酸化炭素排出量を最小限に抑えつつ、産業用途に適した触媒の開発プロセスが加速している。人工知能と材料科学に支えられたデジタル製造への投資傾向は、触媒の有効性を向上させ、製品開発期間を短縮するだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
触媒市場:戦略的洞察
地域別分析
北米カタリスト
北米は2025年には触媒市場の30~34%を占め、2026~2034年には年平均成長率(CAGR)3.9~4.4%を記録すると予測されている。同地域は、成熟した精製部門、統合された石油化学コンプレックス、そしてプロセス近代化への継続的な投資といった恩恵を受けている。米国環境保護庁(EPA)が定める環境規制やカナダの産業排出規制枠組みは、産業界が操業効率を向上させながら排出量を削減する先進的な触媒技術を採用するよう促し続けている。
再生可能ディーゼル、持続可能な航空燃料、水素、および二酸化炭素回収プロセスへの投資増加は、幅広い産業用途における触媒利用の拡大につながると予想されます。化学産業では、原料利用率を最大化し、生産コストを最小限に抑えるために、高効率触媒が使用されています。産業界と技術プロバイダー間の研究協力は地域競争力を高め、触媒の再生とリサイクルは運用コストの削減に貢献します。
米国触媒市場
2025年には、北米触媒市場の74~78%を米国が占め、2034年まで年平均成長率(CAGR)3.8~4.3%で拡大すると予測されています。米国の広範な精製能力、強力な石油化学産業、そして高度な特殊化学品製造が、触媒消費を牽引し続けています。主要な産業メーカーは、燃料品質の向上、生産量の増加、そして精製および化学処理工程における環境基準の進化への対応を目指し、触媒の最適化に積極的に投資しています。
ハネウェル・インターナショナル、エクソンモービル、アルベマール、WRグレース&カンパニー(コネチカット州)といった企業の存在は、触媒製造および産業用途におけるイノベーションを促進しています。水素、再生可能燃料、半導体の製造への注目の高まりは、革新的な触媒の開発にさらなる可能性をもたらしています。デジタルプロセス最適化と予知保全への重視が高まっていることも、触媒の交換頻度を低減するのに役立っています。
欧州触媒市場
欧州は2025年には市場シェアの24~28%を占め、予測期間中の年平均成長率(CAGR)は3.8~4.2%と見込まれています。ドイツは、高度な化学製造産業、長年にわたり確立された自動車サプライチェーン、そして持続可能な製造慣行への継続的な投資により、この地域をリードしています。産業の脱炭素化と厳格な環境法は、製油所および特殊化学品用途向けの触媒技術の開発を促進しています。
英国は、水素インフラ、持続可能な航空燃料、炭素回収技術への投資により、触媒の需要を継続的に拡大している。フランス、イタリア、スペインなどの国々は、製造工場の近代化と新エネルギーへの転換努力に支えられ、石油化学精製、医薬品、特殊化学品においてハイテク触媒ソリューションの利用を拡大している。BASF SE、Clariant AG、Evonik Industries AG、Johnson Matthey Plc、Topsoe A/Sといった英国企業は、触媒と低炭素技術の研究開発に引き続き注力している。
アジア太平洋地域の触媒市場
アジア太平洋地域は2025年時点で市場の36~40%を占め、2026年から2034年にかけて年平均成長率(CAGR)5.4~5.9%で成長すると予測されている。同地域における最大の需要は、大規模な精製、化学、電子機器製造を牽引する中国からもたらされており、一方、日本と韓国は特定の産業用途向けに高度な触媒を開発している。
インドでは、有利な産業政策とインフラ整備に支えられ、精製および石油化学分野への投資が急速に拡大している。オーストラリアは鉱業、エネルギー処理、化学産業を通じて貢献しており、触媒メーカーにとって大きなビジネスチャンスを提供している。
中東・アフリカ触媒市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)4.7%~5.2%で拡大すると予測されている。中東地域最大の市場はサウジアラビアであり、これは同国が石油精製・石油化学プラントに投資していることによる。アラブ首長国連邦(UAE)は、エネルギー多様化への取り組みにより、石油精製・石油化学関連産業を継続的に発展させている。
南アフリカは鉱業と化学産業の操業を通じて地域需要を支えており、一方、中東・アフリカ諸国は引き続き産業開発と精製プロセスの改善を進めている。エネルギー源の多様化と産業技術の進歩により、同地域における触媒需要が増加すると予想される。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2%で成長すると予測されています。触媒市場の範囲は、選択性、耐久性、エネルギー消費量の低減に対する需要の高まりに応え、新たな触媒化学が導入されるにつれて、さらに拡大しています。材料科学、ナノテクノロジー、触媒再生における技術革新は、精製、化学、プラスチック、エレクトロニクス産業におけるメーカーの変化する需要への対応を支援しています。
- ゼオライトは、優れた分子ふるい能力、熱安定性、水素化分解および流動接触分解の効率向上能力、そしてよりクリーンな燃料生産を支援する能力により、石油精製において依然として広く使用されている。
- 金属は水素化、酸化、排出ガス制御、特殊化学品の合成において不可欠な役割を果たしており、白金、パラジウム、ニッケル、その他の加工材料は高性能な工業プロセスを支えている。
- 化学化合物は、コスト効率の高い触媒性能を発揮すると同時に、プロセスの最適化と反応選択性の向上を可能にするため、バルク化学品、ポリマー、特殊製造の分野で拡大を続けている。
- 酵素は、持続可能な加工、生体触媒、医薬品製造、環境に優しい製造において、産業界でより広く受け入れられつつあり、エネルギー消費量の削減と製品特異性の向上を支えている。
応用
アプリケーション分野の市場は、予測期間中に年平均成長率(CAGR)4.9%~5.3%で成長すると予想されています。工業生産量の増加、厳格な環境政策、持続可能な製造慣行への投資などにより、精製、化学、プラスチック、エレクトロニクスといった分野で触媒の需要は高い水準を維持しています。また、新しい触媒の開発は、生産性の向上とコスト削減にも貢献しています。
- 触媒技術は燃料品質の向上、精製転換率の最大化、硫黄排出量の削減、そして最新の精製施設における操業効率の向上に貢献するため、石油精製は依然として主要な用途分野となっている。
- 化学製品の製造においては、アンモニア、メタノール、水素、特殊化学品の製造において、高度な触媒システムへの依存度が高まっており、これにより工業プロセスにおける収率向上とエネルギー消費量削減が実現している。
- プラスチック製造では、触媒を用いて重合効率、製品の一貫性、製造生産性を向上させるとともに、高度なエンジニアリングプラスチックや持続可能なポリマー材料の開発を支援しています。
- 半導体製造、電子化学品、先端材料製造といった分野を通じてエレクトロニクス産業は拡大を続けており、精密触媒技術によって高純度生産プロセスと優れた製品性能が実現されている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
石油精製 |
高い |
クリーン燃料 |
成熟した |
|
化学製品の製造 |
高い |
グリーン水素 |
スケーリング |
|
プラスチック製造 |
中くらい |
環状ポリマー |
スケーリング |
|
エレクトロニクス |
中くらい |
チップ製造 |
新興 |
触媒市場の成長要因と影響分析
厳しい環境規制が触媒の採用を促進している
主要先進国の規制当局は、燃料、工業製造、化学プロセスにおける排出基準をますます厳格化するよう継続的に働きかけており、触媒技術の導入を促進している。硫黄含有量、窒素酸化物排出量、揮発性有機化合物、温室効果ガスの削減に関する要件を満たすためには、より高効率な触媒ソリューションを用いたプラントのアップグレードが不可欠である。持続可能なディーゼル燃料、持続可能なジェット燃料、水素製造、二酸化炭素回収技術への関心の高まりも、触媒に対する新たなニーズを生み出している。こうした規制動向は、触媒交換のペースを加速させると同時に、変換効率を向上させ、産業廃棄物を最小限に抑える触媒の開発に向けた新たな研究を促している。こうした傾向を踏まえ、触媒メーカーは、持続可能な製造、排出量削減、そしてより経済的な製造プロセスを目指した、より堅牢な製品ラインを構築している。
世界的な精製・石油化学能力の拡大
アジア太平洋地域、中東、および北米の一部の国々における大規模製油所の能力向上と石油化学プラントの能力強化へのさらなる投資は、今後数年間の触媒市場の持続的な成長を確実にするでしょう。輸送燃料、石油化学製品、特殊化学品、および工業材料の需要増加は、製油所運営者に、最小限の運用コストで最大限の効率を実現する最新の触媒ソリューションの採用を促しています。新しい製油所では、水素化分解、接触改質、流動接触分解、および脱硫のためのより高度な触媒が求められています。一方、統合石油化学プラントでは、原料の柔軟性と収率が向上した最新の触媒システムが採用されています。下流工程の能力の継続的な拡大とデジタルプロセス最適化、そして触媒再生は、市場における安定した需要を保証します。
持続可能な産業技術への投資の増加
低炭素製造への世界的な移行に伴い、再生可能燃料、水素製造、二酸化炭素回収、バイオベース化学品、循環型製造システムを支える触媒技術への投資が加速しています。プロセス効率と選択性を向上させることでエネルギーを節約する触媒材料への需要が高まっています。政府助成金、産業界の関与、研究パートナーシップは、エンジニアリング材料とナノテクノロジーに基づく革新的な触媒の商業化において引き続き重要な役割を果たしています。製造業者はまた、触媒システムのリサイクルと触媒再生技術にも注力し、新規原料の使用を最小限に抑えています。これらすべてが将来の産業の競争力を高め、持続可能なエネルギー移行イニシアチブ、化学製造、材料生産など、触媒供給業者にとって新たな分野を切り開きます。
触媒市場の将来動向
人工知能が触媒発見を加速させる
AI、機械学習、計算材料科学は、触媒開発に必要な時間を最小限に抑え、設計精度を向上させることで、触媒分野に革命をもたらしました。デジタルシミュレーションにより、科学者は実験室での試験なしに触媒の有効性をテストできるようになり、効果的な触媒をより迅速に生産することが可能になりました。企業が触媒の状態を確認するためにデータ分析とプロセス最適化に頼ることは一般的になりつつあります。これらのイノベーションは、生産経済性を向上させ、製油所、化学、水素、エレクトロニクスなどのさまざまな産業向けに触媒をカスタマイズすることを容易にすると期待されています。触媒市場の動向は、次世代触媒の開発と応用において、デジタル技術の影響をますます強く受けています。
低炭素触媒技術の商業化の進展
産業界では、再生可能燃料、炭素利用、持続可能な化学品、水素製造に特化した触媒技術の採用がますます進んでいます。製造業者は、バイオ由来原料の利用を可能にする触媒や、エネルギー効率を高めるための低温プロセスへの投資を継続していくでしょう。さらに、リサイクル可能な触媒の開発と、改良された再生技術は、持続可能性目標の達成とコスト削減に貢献します。今後の投資は、性能向上、ライフサイクル管理、モニタリングを組み合わせた触媒システムに向けられるでしょう。
触媒市場の機会
水素およびクリーンエネルギーインフラの拡大
水素生成、燃料電池開発、アンモニア製造、およびカーボンフリープロセスといったグローバル市場への投資は、触媒メーカーにとって大きなチャンスとなります。政府および民間企業は、特殊な触媒を必要とする水素センター、電解槽プロジェクト、クリーン燃料プロジェクトに継続的に投資しています。触媒市場の予測によると、電解、燃料処理、および水素精製用の触媒材料の需要は、今後10年間も高い水準を維持するでしょう。研究開発、パートナーシップ、および地域生産に投資する企業は、エネルギー転換における新たなトレンドをうまく活用できる有利な立場に立つことができます。
高度な電子機器製造からの需要増加
半導体、パッケージング、電子化学品、材料加工の急速な成長は、触媒メーカーにとって有望な展望をもたらしている。高度に制御された環境では、優れたプロセス制御と製品品質を実現する特殊な触媒が求められる。人工知能ハードウェア、電気自動車、データセンター、家電製品への継続的な投資は、最先端の触媒技術に対する産業界の需要を押し上げるだろう。半導体企業と協力し、カスタム設計触媒の製造とイノベーションを専門とする企業は、精製業や石油化学産業以外の分野に収益源を多様化することで、大きな競争優位性を獲得できる。
最近の動向
- 2026年3月:BASF SEは、ドイツのルートヴィヒスハーフェンにある拠点で、世界初となる3Dプリント触媒の工業規模生産プラントを稼働させた。BASF独自のX3D®技術を基盤とするこの施設は、触媒の積層造形を工業生産規模に拡大し、化学製造用途全体にわたって反応効率、機械的安定性、およびプロセス性能を向上させる最適化された触媒形状を実現する。
- 2025年9月:テクニップ・エナジーズNVは、エコヴィスト社の先端材料・触媒事業の買収を完了し、特殊触媒および先端材料分野における技術ポートフォリオを拡大しました。この買収により、テクニップ・エナジーズの技術・製品・サービス部門が強化され、持続可能な燃料、循環型化学、炭素回収、産業用触媒ソリューションにおける能力が向上し、世界的なエネルギー転換を支援します。
- 2025年5月: ハネウェル・インターナショナルは、ジョンソン・マッセイ社の触媒技術事業を買収し、精製、石油化学、持続可能な燃料、低炭素プロセス技術におけるポートフォリオを拡大すると発表した。この買収により、ハネウェルのエネルギー・サステナビリティソリューション部門が強化されるとともに、グローバルな触媒製造能力も拡大する。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -