
Mercato dei catalizzatori: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei catalizzatori (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (zeoliti, metalli, composti chimici, enzimi, materiali organometallici); applicazione (raffinazione del petrolio, sintesi chimica, catalisi dei polimeri e ambiente) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003426
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 22, 2026


Dimensioni del mercato nel 2025
44,52 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
66,77 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,61 %
Tasso di crescita
Mercato di riferimento
505,36 miliardi di dollari USA
(2026-2034)
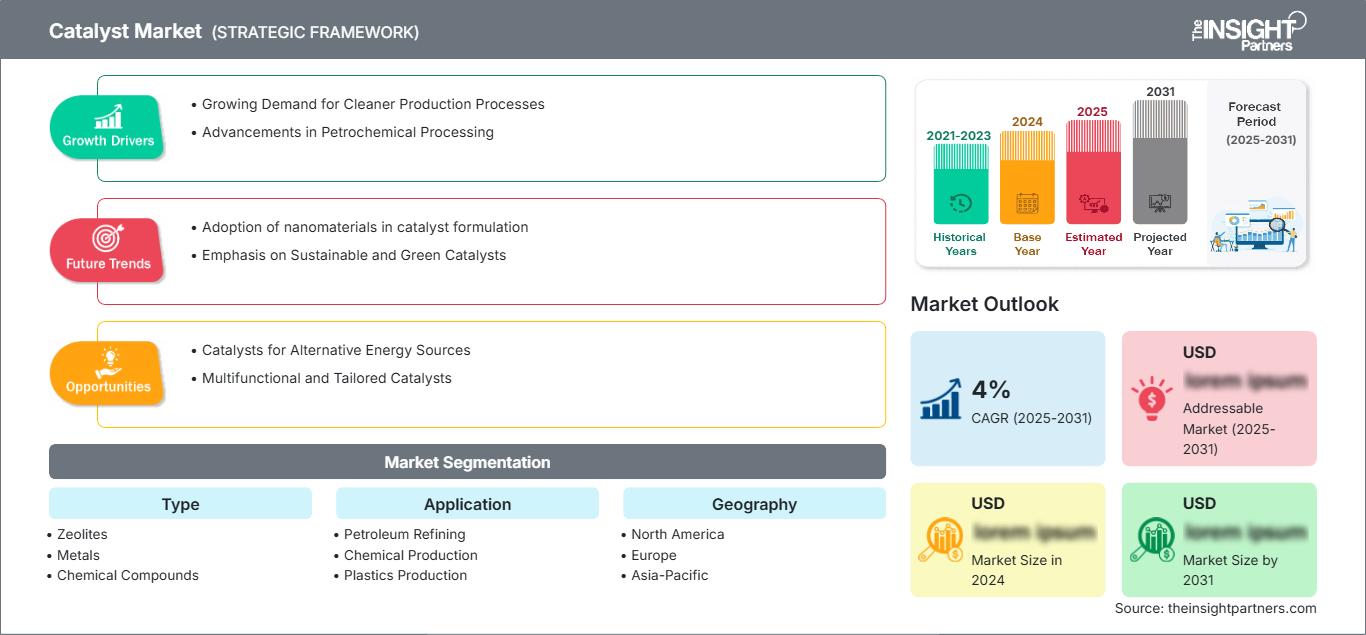
Il mercato dei catalizzatori ha raggiunto i 44,52 miliardi di dollari nel 2025 e si prevede che raggiungerà i 66,77 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,61% nel periodo 2026-2034. Il settore continua a beneficiare dei crescenti investimenti nella raffinazione, nella petrolchimica, nei prodotti chimici speciali e nella produzione avanzata, dove le tecnologie catalitiche migliorano l'efficienza dei processi, la selettività dei prodotti e l'utilizzo delle risorse. La crescente attenzione del settore industriale alla decarbonizzazione, ai sistemi di produzione circolare e all'ottimizzazione energetica continua a rafforzare la domanda a lungo termine in diversi settori di utilizzo finale.
In tutto il Nord America, le dimensioni del mercato dei catalizzatori sono sostenute dalla continua modernizzazione delle raffinerie, dall'espansione della capacità petrolchimica e dai crescenti investimenti in tecnologie a basse emissioni di carbonio. Si prevede che la regione registrerà un CAGR (tasso di crescita annuale composto) del 3,9-4,4% nel periodo 2026-2034, trainata dall'innovazione tecnologica e da rigorose normative ambientali. La crescente produzione di idrogeno, i progetti sui combustibili rinnovabili e la crescente adozione di formulazioni di catalizzatori avanzati nelle industrie di trasformazione chimica rafforzano ulteriormente la competitività regionale e la resilienza del settore manifatturiero.
Analisi e approfondimenti sul mercato dei catalizzatori
- Nord America: Nel 2025 ha rappresentato una quota del 30-34% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 3,9% e il 4,4% nel periodo 2026-2034 . Una solida infrastruttura di raffinazione, investimenti nella produzione chimica e cicli continui di sostituzione dei catalizzatori sostengono la domanda regionale, mentre le normative ambientali incoraggiano l'adozione di materiali catalitici ad alte prestazioni.
- USA: Nel 2025 rappresentavano il 74-78% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 3,8% e il 4,3% nel periodo 2026-2034 . La capacità di raffinazione avanzata, l'integrazione petrolchimica e le iniziative per l'economia dell'idrogeno continuano a favorire l'adozione di questa tecnologia.
- Europa: nel 2025 deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 3,8% e il 4,2% nel periodo 2026-2034 . Germania, Regno Unito, Francia, Italia e Paesi Bassi rimangono i principali contributori grazie alla consolidata produzione di prodotti chimici speciali, agli standard sulle emissioni e alle iniziative di decarbonizzazione industriale.
- Asia-Pacifico: Nel 2025 rappresentava una quota del 36-40% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,4% e il 5,9% nel periodo 2026-2034 . Cina, Giappone, Corea del Sud e India continuano ad espandere le capacità di raffinazione, produzione di elettronica e chimica, sostenendo un consumo costante di catalizzatori.
- Il segmento più importante: la raffinazione del petrolio ha rappresentato una quota di mercato del 38-42% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) tra il 4,0% e il 4,5% nel periodo 2026-2034 , grazie agli ammodernamenti delle raffinerie, alle normative sulla qualità dei carburanti e ai requisiti di rigenerazione continua dei catalizzatori.
- Segmento ad alta crescita: l'elettronica rappresentava una quota di mercato dei catalizzatori compresa tra l'11% e il 15% nel 2025 e si prevede che crescerà a un CAGR tra il 6,2% e il 6,8% nel periodo 2026-2034 , trainata dalla produzione di semiconduttori, dalla lavorazione di materiali avanzati e dalle applicazioni chimiche di precisione.
- Aziende chiave analizzate nel dettaglio: BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Albemarle Corporation, Evonik Industries AG, WR Grace & Co.-Conn., INEOS Group Holdings SA, Honeywell International Inc., Exxon Mobil Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La rapida trasformazione industriale ha rimodellato lo sviluppo dei catalizzatori, orientandolo verso una maggiore attività, una maggiore durata operativa e una migliore selettività nei processi di raffinazione, petrolchimici e di produzione specializzata. Le industrie di processo impiegano sempre più materiali catalitici ingegnerizzati che migliorano l'efficienza di conversione, riducendo al contempo il consumo di materie prime e le emissioni di gas serra. Parallelamente, i produttori continuano a investire in formulazioni personalizzate, monitoraggio digitale dei processi, tecnologie di rigenerazione dei catalizzatori e capacità di riciclo per migliorare le prestazioni del ciclo di vita. Questi sviluppi, nel loro complesso, rafforzano la crescita del mercato dei catalizzatori nelle economie industriali mature ed emergenti, supportando al contempo gli obiettivi di efficienza operativa e sostenibilità.
Le economie emergenti continuano ad espandere le capacità interne di raffinazione e produzione chimica, creando interessanti opportunità di investimento per i produttori di catalizzatori che cercano una diversificazione regionale. Il forte sostegno politico alla produzione di idrogeno, alla cattura e all'utilizzo del carbonio, ai combustibili rinnovabili e all'economia circolare incoraggia la commercializzazione di tecnologie catalitiche avanzate. La collaborazione tra produttori chimici, sviluppatori di tecnologie e istituti di ricerca sta accelerando l'innovazione nei materiali nanostrutturati, nei sistemi catalitici di origine biologica e nei processi industriali a basse emissioni di carbonio, ponendo le basi per un progresso tecnologico sostenuto per tutto il periodo di previsione.
Ambito del rapporto sul mercato dei catalizzatori
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 44,52 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 66,77 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,61% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei catalizzatori
La crescente domanda industriale di tecnologie di produzione più pulite continua a rimodellare l'ecosistema catalitico globale. Le normative ambientali volte a ridurre lo zolfo, le emissioni di gas serra e a migliorare l'efficienza energetica incoraggiano le industrie a sostituire le tecnologie di processo convenzionali con soluzioni catalitiche avanzate. La raffinazione del petrolio rimane il principale centro di domanda, mentre la produzione chimica, la produzione di materie plastiche e l'elettronica richiedono sempre più formulazioni di catalizzatori specializzate che migliorino la produttività e riducano la produzione di rifiuti. Questo scenario industriale in continua evoluzione rafforza l' analisi di lungo termine del mercato dei catalizzatori , soprattutto perché i produttori danno priorità all'efficienza operativa, all'ottimizzazione delle materie prime e alla riduzione dei costi del ciclo di vita.
La catena del valore comprende fornitori di materie prime, produttori di catalizzatori, licenziatari di tecnologie, fornitori di apparecchiature, trasformatori industriali e specialisti nella rigenerazione dei catalizzatori. L'accesso sicuro a metalli, prodotti chimici speciali, elementi delle terre rare e materiali di supporto ingegnerizzati rimane essenziale per mantenere una qualità di produzione costante. I crescenti investimenti nei servizi di recupero, riciclo e rigenerazione dei catalizzatori migliorano l'efficienza delle risorse e riducono la dipendenza da materie prime vergini. Le tecnologie di monitoraggio digitale consentono inoltre la manutenzione predittiva e l'ottimizzazione delle prestazioni negli impianti di processo industriale.
L'intensità competitiva continua ad aumentare, con i produttori affermati che investono nell'innovazione di prodotto, nelle partnership strategiche e nell'espansione produttiva regionale. BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Evonik Industries AG e Honeywell International Inc. continuano a rafforzare i propri portafogli attraverso tecnologie di raffinazione avanzate, soluzioni di chimica sostenibile e catalizzatori industriali ad alte prestazioni. Nel frattempo, Albemarle Corporation e WR Grace & Co.-Conn. ampliano la propria offerta di catalizzatori speciali per soddisfare le esigenze di produzione petrolchimica e di polimeri.
Il futuro degli investimenti strategici nei catalizzatori risiede nella produzione di idrogeno, nella produzione di combustibili rinnovabili, nei sistemi di cattura del carbonio e in applicazioni più complesse della catalisi nei processi chimici. Lo sviluppo dei catalizzatori continua a essere integrato nei piani di transizione energetica di INEOS Group Holdings SA e Exxon Mobil Corporation, mentre l'intensificarsi della cooperazione nella ricerca accelera il processo di sviluppo di catalizzatori pronti per l'uso industriale con un'impronta di carbonio minima. La tendenza a investire nella produzione digitale, supportata dall'intelligenza artificiale e dalla scienza dei materiali, migliorerà l'efficacia dei catalizzatori e ridurrà i tempi di sviluppo dei prodotti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei catalizzatori: approfondimenti strategici
Approfondimenti regionali
Catalizzatore Nord America
Nel 2025, il Nord America rappresentava il 30-34% della quota di mercato dei catalizzatori e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,9-4,4% nel periodo 2026-2034. La regione beneficia di un settore di raffinazione maturo, di complessi petrolchimici integrati e di continui investimenti nella modernizzazione dei processi. Le normative ambientali stabilite dall'Agenzia per la protezione ambientale degli Stati Uniti (EPA) e i quadri normativi canadesi sulle emissioni industriali continuano a incoraggiare le industrie ad adottare tecnologie catalitiche avanzate che migliorano l'efficienza operativa riducendo al contempo le emissioni.
Si prevede che l'aumento degli investimenti in diesel rinnovabile, carburante per l'aviazione sostenibile, idrogeno e processi di cattura del carbonio incrementerà l'utilizzo di catalizzatori in un'ampia gamma di applicazioni industriali. I catalizzatori ad alta efficienza sono utilizzati nell'industria chimica per massimizzare l'utilizzo delle materie prime e minimizzare i costi di produzione. La collaborazione nella ricerca tra imprese industriali e fornitori di tecnologie rafforzerà la competitività regionale, mentre la rigenerazione e il riciclo dei catalizzatori contribuiranno a ridurre i costi operativi.
Mercato dei catalizzatori negli Stati Uniti
Nel 2025, gli Stati Uniti rappresentavano il 74-78% del mercato nordamericano dei catalizzatori e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,8-4,3% fino al 2034. L'ampia capacità di raffinazione del paese, la solida industria petrolchimica e la produzione di prodotti chimici speciali avanzati continuano a trainare il consumo di catalizzatori. I principali produttori industriali investono attivamente nell'ottimizzazione dei catalizzatori per migliorare la qualità del carburante, aumentare le rese produttive e conformarsi agli standard ambientali in continua evoluzione nelle operazioni di raffinazione e lavorazione chimica.
La presenza di aziende come Honeywell International Inc., Exxon Mobil Corporation, Albemarle Corporation e WR Grace & Co.-Conn. favorisce l'innovazione nella produzione di catalizzatori e nelle applicazioni industriali. La crescente attenzione alla produzione di idrogeno, combustibili rinnovabili e semiconduttori offre ulteriori opportunità per catalizzatori innovativi. Si registra una maggiore enfasi sull'ottimizzazione digitale dei processi e sulla manutenzione predittiva, che contribuiscono a ridurre il tasso di ricambio dei catalizzatori.
Mercato europeo dei catalizzatori
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 3,8-4,2% durante il periodo di previsione. La Germania è leader nella regione grazie alla sua industria chimica avanzata, alla consolidata filiera automobilistica e ai continui investimenti in pratiche di produzione sostenibili. La decarbonizzazione delle industrie e le severe normative ambientali stanno favorendo lo sviluppo della tecnologia dei catalizzatori per applicazioni sia nella raffinazione che nella produzione di prodotti chimici speciali.
Il Regno Unito continua a incrementare la domanda di catalizzatori grazie agli investimenti nelle infrastrutture per l'idrogeno, nei carburanti sostenibili per l'aviazione e nelle tecnologie di cattura del carbonio. Paesi come Francia, Italia e Spagna hanno fatto un uso crescente di soluzioni catalitiche ad alta tecnologia nella raffinazione petrolchimica, nella produzione di farmaci e di prodotti chimici speciali, supportati dalla modernizzazione dei loro impianti di produzione e dagli sforzi per la transizione verso le nuove energie. Aziende locali come BASF SE, Clariant AG, Evonik Industries AG, Johnson Matthey Plc e Topsoe A/S continuano a concentrarsi sulla ricerca e lo sviluppo di catalizzatori e tecnologie a basse emissioni di carbonio.
Mercato dei catalizzatori nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 36% e il 40% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,4%-5,9% tra il 2026 e il 2034. La maggiore domanda nella regione proviene dalla Cina, trainata dalle intense attività di raffinazione, produzione chimica ed elettronica, mentre Giappone e Corea del Sud stanno sviluppando catalizzatori avanzati per specifiche applicazioni industriali.
L'India sta assistendo a una rapida espansione degli investimenti nel settore della raffinazione e della petrolchimica, sostenuta da politiche industriali favorevoli e dallo sviluppo delle infrastrutture. L'Australia contribuisce attraverso le industrie minerarie, di trasformazione energetica e chimiche, offrendo così ampie opportunità ai produttori di catalizzatori.
Mercato dei catalizzatori in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,7%-5,2% fino al 2034. Il mercato regionale più grande del Medio Oriente è l'Arabia Saudita, grazie ai suoi investimenti in impianti di raffinazione e petrolchimici. Gli Emirati Arabi Uniti stanno sviluppando costantemente le loro industrie a valle grazie alle iniziative di diversificazione energetica.
Il Sudafrica contribuisce a sostenere la domanda regionale grazie alle sue attività nei settori minerario e chimico, mentre il resto dell'area MEA prosegue il suo sviluppo industriale e il miglioramento dei processi di raffinazione. Si prevede che la diversificazione energetica e i progressi nella tecnologia industriale stimoleranno la domanda di catalizzatori nella regione.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" registrerà un CAGR del 4,8-5,2% nel periodo 2026-2034. Il mercato dei catalizzatori si sta ulteriormente ampliando grazie all'introduzione di nuove chimiche, in risposta alla crescente domanda di maggiore selettività, durata e minore consumo energetico. Le innovazioni tecnologiche nella scienza dei materiali, nelle nanotecnologie e nella rigenerazione dei catalizzatori aiutano i produttori a soddisfare le mutevoli esigenze dei settori della raffinazione, della chimica, delle materie plastiche e dell'elettronica.
- Le zeoliti continuano ad essere ampiamente utilizzate nella raffinazione del petrolio grazie alla loro eccellente capacità di setacciatura molecolare, alla stabilità termica e alla capacità di migliorare l'efficienza dell'idrocracking e del cracking catalitico fluido, contribuendo al contempo a una produzione di combustibili più pulita.
- I metalli svolgono un ruolo essenziale nei processi di idrogenazione, ossidazione, controllo delle emissioni e sintesi di prodotti chimici speciali, con platino, palladio, nichel e altri materiali ingegnerizzati a supporto di processi industriali ad alte prestazioni.
- I composti chimici continuano a diffondersi nei settori dei prodotti chimici di base, dei polimeri e della produzione specializzata, in quanto offrono prestazioni catalitiche economicamente vantaggiose, consentendo al contempo l'ottimizzazione dei processi e una migliore selettività delle reazioni.
- Gli enzimi stanno ottenendo una maggiore accettazione industriale per processi sostenibili, biocatalisi, produzione farmaceutica e produzione ecocompatibile, contribuendo a ridurre il consumo energetico e a migliorare la specificità del prodotto.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR (tasso di crescita annuale composto) del 4,9%-5,3% durante il periodo di previsione. L'aumento della produzione industriale, le rigide politiche ambientali e gli investimenti in pratiche di produzione sostenibili mantengono elevata la domanda di catalizzatori in settori quali la raffinazione, la chimica, la plastica e l'elettronica. Lo sviluppo di nuovi catalizzatori, inoltre, migliora la produttività riducendo al contempo i costi.
- La raffinazione del petrolio rimane l'applicazione dominante perché le tecnologie catalitiche migliorano la qualità del carburante, massimizzano i tassi di conversione della raffineria, riducono le emissioni di zolfo e aumentano l'efficienza operativa nei moderni complessi di raffinazione.
- La produzione chimica si affida sempre più a sistemi catalitici avanzati per la produzione di ammoniaca, metanolo, idrogeno e prodotti chimici speciali, che consentono di ottenere rese più elevate e un minore consumo energetico durante i processi industriali.
- La produzione di materie plastiche utilizza catalizzatori per migliorare l'efficienza della polimerizzazione, la consistenza del prodotto e la produttività della produzione, supportando al contempo lo sviluppo di tecnopolimeri avanzati e materiali polimerici sostenibili.
- Il settore dell'elettronica continua ad espandersi grazie alla fabbricazione di semiconduttori, ai prodotti chimici per l'elettronica e alla produzione di materiali avanzati, ambiti in cui le tecnologie di catalisi di precisione consentono processi produttivi ad elevata purezza e prestazioni superiori dei prodotti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Raffinazione del petrolio |
Alto |
Combustibili puliti |
Maturo |
|
Produzione chimica |
Alto |
Idrogeno verde |
Scalatura |
|
Produzione di materie plastiche |
Mezzo |
Polimeri circolari |
Scalatura |
|
Elettronica |
Mezzo |
Fabbricazione di chip |
Emergenti |
Fattori trainanti della crescita del mercato dei catalizzatori e analisi del loro impatto
Normative ambientali rigorose incentivano l'adozione dei catalizzatori
Le autorità di regolamentazione dei principali paesi industrializzati continuano a esercitare una pressione sempre maggiore per l'adozione di standard di emissione sempre più rigorosi per carburanti, processi industriali e chimici, incentivando così l'adozione di tecnologie catalitiche. I requisiti relativi alla riduzione del contenuto di zolfo, delle emissioni di ossidi di azoto, dei composti organici volatili e dei gas serra richiedono l'ammodernamento degli impianti con soluzioni catalitiche ad alta efficienza. Il crescente interesse per il diesel sostenibile, i carburanti per aerei sostenibili, la produzione di idrogeno e le tecnologie di cattura del carbonio sta creando ulteriori esigenze in termini di catalizzatori. La tendenza normativa sta inoltre accelerando il ritmo di sostituzione dei catalizzatori, stimolando al contempo nuove ricerche per sviluppare catalizzatori che migliorino l'efficienza di conversione e riducano al minimo i rifiuti industriali. Alla luce di queste tendenze, i produttori di catalizzatori stanno sviluppando linee di prodotti più complete, orientate alla produzione sostenibile, alla riduzione delle emissioni e a processi produttivi più economici.
Espansione della capacità globale di raffinazione e petrolchimica
Ulteriori investimenti nel miglioramento della capacità di raffinazione su larga scala e nell'ampliamento della capacità petrolchimica in Asia-Pacifico, Medio Oriente e in alcuni paesi del Nord America garantiranno una crescita sostenuta del mercato dei catalizzatori nei prossimi anni. L'aumento della domanda di carburanti per il trasporto, prodotti petrolchimici, prodotti chimici speciali e materiali industriali spinge gli operatori delle raffinerie ad adottare soluzioni catalitiche moderne che offrano la massima efficienza al minimo dei costi operativi. Le nuove raffinerie richiedono catalizzatori più avanzati per l'idrocracking, il reforming catalitico, il cracking catalitico fluido e la desolforazione. Allo stesso tempo, gli impianti petrolchimici integrati stanno adottando sistemi catalitici moderni con maggiore flessibilità delle materie prime e rese più elevate. La continua espansione delle capacità a valle e l'ottimizzazione digitale dei processi, insieme alla rigenerazione dei catalizzatori, garantiscono una domanda stabile sul mercato.
Investimenti crescenti nelle tecnologie industriali sostenibili
La transizione globale verso una produzione a basse emissioni di carbonio ha accelerato gli investimenti in tecnologie catalitiche a supporto dei combustibili rinnovabili, della produzione di idrogeno, della cattura del carbonio, dei prodotti chimici di origine biologica e dei sistemi di produzione circolare. Cresce la domanda di materiali catalitici che consentano di risparmiare energia migliorando l'efficienza e la selettività dei processi. I finanziamenti governativi, il coinvolgimento dell'industria e le collaborazioni di ricerca continuano a svolgere un ruolo importante nella commercializzazione di catalizzatori innovativi basati su materiali ingegnerizzati e nanotecnologie. I produttori si stanno inoltre concentrando sul riciclo dei sistemi catalitici e sulle tecniche per rigenerare i catalizzatori, minimizzando così l'utilizzo di materie prime vergini. Tutto ciò accresce la competitività delle industrie in futuro e apre nuove prospettive per i fornitori di catalizzatori, tra cui le iniziative per la transizione energetica sostenibile, la produzione chimica e la produzione di materiali.
Tendenze future del mercato dei catalizzatori
L'intelligenza artificiale accelera la scoperta di catalizzatori
L'intelligenza artificiale, l'apprendimento automatico e la scienza computazionale dei materiali hanno rivoluzionato il settore dei catalizzatori, riducendo al minimo i tempi di sviluppo e migliorando la precisione della progettazione. Le simulazioni digitali offrono agli scienziati la possibilità di testare l'efficacia di un catalizzatore senza ricorrere a prove di laboratorio, consentendo così una produzione più rapida di catalizzatori efficienti. È sempre più comune per le aziende affidarsi all'analisi dei dati e all'ottimizzazione dei processi per verificare le condizioni del catalizzatore. Si prevede che queste innovazioni miglioreranno l'efficienza economica della produzione e faciliteranno la personalizzazione dei catalizzatori per diversi settori, come raffinerie, industria chimica, idrogeno ed elettronica. Le tendenze del mercato dei catalizzatori sono sempre più influenzate dalle tecnologie digitali nello sviluppo e nell'applicazione dei catalizzatori di nuova generazione.
Crescente commercializzazione di tecnologie catalitiche a basse emissioni di carbonio
Le industrie stanno adottando sempre più tecnologie catalitiche specificamente progettate per i combustibili rinnovabili, l'utilizzo del carbonio, i prodotti chimici sostenibili e la produzione di idrogeno. I produttori continueranno a investire in catalizzatori che consentano l'utilizzo di materie prime di origine biologica e in processi a bassa temperatura per migliorare l'efficienza energetica. Inoltre, lo sviluppo di catalizzatori riciclabili, insieme a tecnologie rigenerative più avanzate, contribuirà al raggiungimento degli obiettivi di sostenibilità e alla minimizzazione dei costi. Gli investimenti futuri saranno orientati verso sistemi catalitici che combinino miglioramento delle prestazioni, gestione del ciclo di vita e monitoraggio.
Opportunità di mercato per i catalizzatori
Espansione delle infrastrutture per l'idrogeno e le energie pulite.
Gli investimenti nei mercati globali per la produzione di idrogeno, lo sviluppo di celle a combustibile, la produzione di ammoniaca e i processi a zero emissioni di carbonio rappresentano un'opportunità significativa per i produttori di catalizzatori. Il governo e le industrie private investono costantemente in centri per l'idrogeno, progetti di elettrolizzatori e progetti per combustibili puliti che richiedono catalizzatori specializzati. Le previsioni di mercato indicano che la domanda di materiali catalitici per l'elettrolisi, la lavorazione dei combustibili e la purificazione dell'idrogeno rimarrà elevata nel prossimo decennio. Le aziende che investono in ricerca, partnership e produzione regionale saranno ben posizionate per capitalizzare sulle tendenze emergenti nella transizione energetica.
Domanda crescente da parte della produzione di elettronica avanzata
La crescita accelerata dei settori dei semiconduttori, del packaging, dei prodotti chimici per l'elettronica e della lavorazione dei materiali offre prospettive promettenti per i produttori di catalizzatori. L'ambiente altamente controllato richiede catalizzatori specifici che garantiscano un controllo di processo e una qualità del prodotto superiori. I continui investimenti in hardware per l'intelligenza artificiale, auto elettriche, data center ed elettronica di consumo aumenteranno la domanda industriale di tecnologie catalitiche all'avanguardia. Le aziende specializzate nella produzione e nell'innovazione di catalizzatori personalizzati, in collaborazione con le aziende di semiconduttori, possono ottenere significativi vantaggi competitivi diversificando le proprie fonti di reddito al di là dei settori della raffinazione e della petrolchimica.
Sviluppi recenti
- Marzo 2026: BASF SE ha inaugurato presso il suo stabilimento di Ludwigshafen, in Germania, il primo impianto di produzione su scala industriale al mondo per catalizzatori stampati in 3D. Basato sulla tecnologia proprietaria X3D® di BASF, l'impianto estende la produzione additiva di catalizzatori alla produzione industriale, consentendo di ottimizzare le geometrie dei catalizzatori, migliorando l'efficienza di reazione, la stabilità meccanica e le prestazioni di processo in diverse applicazioni di produzione chimica.
- Settembre 2025: Technip Energies NV ha completato l'acquisizione della divisione Advanced Materials & Catalysts di Ecovyst Inc. , ampliando il proprio portafoglio tecnologico nel settore dei catalizzatori speciali e dei materiali avanzati. L'operazione rafforza il segmento Technology, Products & Services di Technip Energies e ne potenzia le competenze in materia di combustibili sostenibili, chimica circolare, cattura del carbonio e soluzioni di catalizzatori industriali, supportando la transizione energetica globale.
- Maggio 2025: Honeywell International Inc. ha annunciato l'acquisizione della divisione Catalyst Technologies di Johnson Matthey Plc, ampliando così il proprio portafoglio nei settori della raffinazione, della petrolchimica, dei combustibili sostenibili e delle tecnologie di processo a basse emissioni di carbonio. L'operazione rafforza il segmento Energy and Sustainability Solutions di Honeywell, ampliando al contempo le sue capacità produttive globali di catalizzatori.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -