
Marché des catalyseurs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des catalyseurs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (zéolites, métaux, composés chimiques, enzymes, matériaux organométalliques) ; par application (raffinage du pétrole, synthèse chimique, catalyse des polymères et environnement) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003426
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
44,52 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
66,77 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,61 %
taux de croissance
Marché adressable
505,36 milliards de dollars américains
(2026-2034)
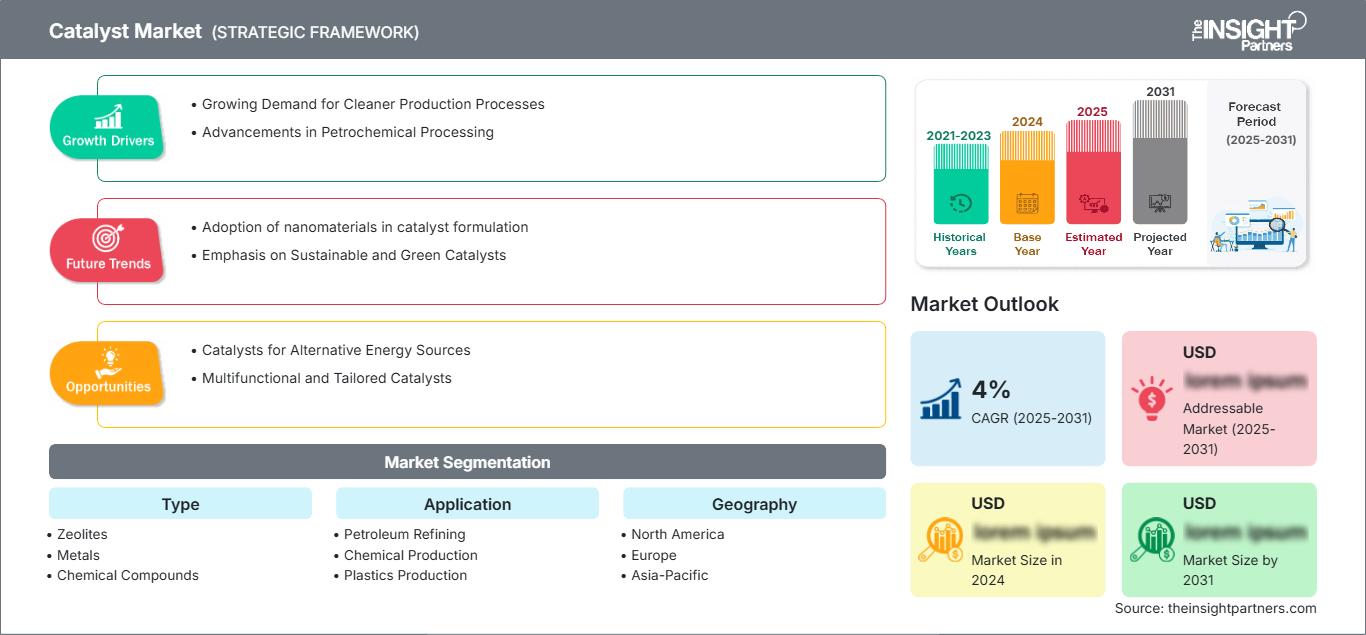
Le marché des catalyseurs a atteint 44,52 milliards de dollars américains en 2025 et devrait atteindre 66,77 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 4,61 % sur la période 2026-2034. Le secteur continue de bénéficier de la hausse des investissements dans le raffinage, la pétrochimie, la chimie de spécialité et la fabrication de pointe, domaines où les technologies catalytiques améliorent l'efficacité des procédés, la sélectivité des produits et l'utilisation des ressources. L'accent croissant mis par l'industrie sur la décarbonation, les systèmes de production circulaires et l'optimisation énergétique continue de renforcer la demande à long terme dans divers secteurs d'utilisation finale.
En Amérique du Nord, la croissance du marché des catalyseurs est soutenue par la modernisation continue des raffineries, l'expansion des capacités pétrochimiques et l'augmentation des investissements dans les technologies bas carbone. La région devrait enregistrer un TCAC de 3,9 % à 4,4 % entre 2026 et 2034, portée par l'innovation technologique et des réglementations environnementales strictes. L'augmentation de la production d'hydrogène, les projets de carburants renouvelables et l'adoption croissante de formulations de catalyseurs avancées dans les industries de transformation chimique renforcent la compétitivité régionale et la résilience du secteur manufacturier.
Analyse et perspectives du marché des catalyseurs
- Amérique du Nord : Elle représentait une part de 30 à 34 % en 2025 et devrait croître à un TCAC de 3,9 à 4,4 % entre 2026 et 2034. Une infrastructure de raffinage solide, des investissements dans la fabrication de produits chimiques et des cycles continus de remplacement des catalyseurs soutiennent la demande régionale, tandis que les réglementations environnementales encouragent l’adoption de matériaux catalytiques haute performance.
- États-Unis : Ils représentaient 74 à 78 % de l’Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,3 % entre 2026 et 2034. Les capacités de raffinage avancées, l’intégration pétrochimique et les initiatives en faveur de l’économie de l’hydrogène continuent de soutenir l’adoption de cette technologie.
- Europe : Elle détenait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC compris entre 3,8 et 4,2 % entre 2026 et 2034. L’Allemagne, le Royaume-Uni, la France, l’Italie et les Pays-Bas restent les principaux contributeurs grâce à leur production établie de produits chimiques de spécialité, leurs normes d’émission et leurs initiatives de décarbonation industrielle.
- Asie-Pacifique : Elle représentait une part de 36 à 40 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,4 à 5,9 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde continuent de développer leurs capacités de raffinage, d’électronique et de production chimique, soutenant ainsi une consommation soutenue de catalyseurs.
- Segment le plus important : le raffinage du pétrole représentait 38 à 42 % des parts de marché en 2025 et devrait enregistrer un TCAC entre 4,0 et 4,5 % entre 2026 et 2034 , grâce à la modernisation des raffineries, aux réglementations sur la qualité des carburants et aux exigences de régénération continue des catalyseurs.
- Segment à forte croissance : L'électronique représentait 11 à 15 % de la part de marché des catalyseurs en 2025 et devrait croître à un TCAC compris entre 6,2 et 6,8 % entre 2026 et 2034 , grâce à la fabrication de semi-conducteurs, au traitement des matériaux avancés et aux applications chimiques de précision.
- Principales sociétés analysées en détail : BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Albemarle Corporation, Evonik Industries AG, WR Grace & Co.-Conn., INEOS Group Holdings SA, Honeywell International Inc., Exxon Mobil Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La transformation industrielle rapide a profondément modifié le développement des catalyseurs, les orientant vers une activité accrue, une durée de vie opérationnelle prolongée et une sélectivité améliorée dans les secteurs du raffinage, de la pétrochimie et de la fabrication de produits de spécialité. Les industries de transformation utilisent de plus en plus des matériaux catalytiques de pointe qui optimisent l'efficacité de conversion tout en réduisant la consommation de matières premières et les émissions de gaz à effet de serre. Parallèlement, les fabricants continuent d'investir dans des formulations personnalisées, la surveillance numérique des procédés, les technologies de régénération des catalyseurs et les capacités de recyclage afin d'améliorer la performance tout au long du cycle de vie. L'ensemble de ces évolutions contribue à la croissance du marché des catalyseurs dans les économies industrielles matures et émergentes, tout en soutenant les objectifs d'efficacité opérationnelle et de développement durable.
Les économies émergentes continuent de développer leurs capacités nationales de raffinage et de production chimique, créant ainsi des opportunités d'investissement attractives pour les fabricants de catalyseurs en quête de diversification régionale. Un soutien politique fort à la production d'hydrogène, au captage et à l'utilisation du carbone, aux carburants renouvelables et à l'économie circulaire favorise la commercialisation des technologies catalytiques avancées. La collaboration entre les producteurs de produits chimiques, les développeurs de technologies et les instituts de recherche accélère l'innovation dans les matériaux nanostructurés, les systèmes catalytiques biosourcés et les procédés industriels à faibles émissions de carbone, positionnant le marché pour un progrès technologique soutenu tout au long de la période de prévision.
Portée du rapport sur le marché des catalyseurs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 44,52 milliards de dollars américains |
| Taille du marché d'ici 2034 | 66,77 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,61% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des catalyseurs
La demande industrielle croissante en technologies de production plus propres continue de remodeler l'écosystème catalytique mondial. Les réglementations environnementales visant à réduire la teneur en soufre, les émissions de gaz à effet de serre et à améliorer l'efficacité énergétique incitent les industries à remplacer les procédés conventionnels par des solutions catalytiques avancées. Le raffinage du pétrole demeure le principal secteur demandeur, tandis que la chimie, la production de plastiques et l'électronique requièrent de plus en plus de formulations de catalyseurs spécialisées qui améliorent la productivité et réduisent la production de déchets. Cette évolution du paysage industriel conforte l' analyse du marché des catalyseurs à long terme , d'autant plus que les fabricants privilégient l'efficacité opérationnelle, l'optimisation des matières premières et la réduction des coûts du cycle de vie.
La chaîne de valeur englobe les fournisseurs de matières premières, les fabricants de catalyseurs, les concédants de licences technologiques, les fournisseurs d'équipements, les transformateurs industriels et les spécialistes de la régénération des catalyseurs. Un accès sécurisé aux métaux, aux produits chimiques de spécialité, aux terres rares et aux matériaux de support techniques demeure essentiel pour garantir une qualité de production constante. L'augmentation des investissements dans les services de récupération, de recyclage et de régénération des catalyseurs améliore l'efficacité des ressources tout en réduisant la dépendance aux matières premières vierges. Les technologies de surveillance numérique permettent en outre une maintenance prédictive et une optimisation des performances dans les installations de transformation industrielle.
L'intensité concurrentielle s'accroît à mesure que les fabricants établis investissent dans l'innovation produit, les partenariats stratégiques et l'expansion de leurs sites de production régionaux. BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Evonik Industries AG et Honeywell International Inc. continuent de renforcer leurs portefeuilles grâce à des technologies de raffinage avancées, des solutions de chimie durable et des catalyseurs industriels haute performance. Parallèlement, Albemarle Corporation et WR Grace & Co.-Conn. élargissent leur offre de catalyseurs de spécialité pour répondre aux besoins de la production pétrochimique et polymère.
L'avenir des investissements stratégiques dans les catalyseurs réside dans la production d'hydrogène, la production de carburants renouvelables, les systèmes de captage du carbone et des applications plus complexes de la catalyse dans les procédés chimiques. Le développement des catalyseurs continue d'être intégré aux plans de transition énergétique d'INEOS Group Holdings SA et d'Exxon Mobil Corporation, tandis que le renforcement de la coopération en matière de recherche accélère la mise au point de catalyseurs prêts pour une utilisation industrielle avec une empreinte carbone minimale. La tendance à investir dans la fabrication numérique, grâce à l'intelligence artificielle et à la science des matériaux, améliorera l'efficacité des catalyseurs et raccourcira les délais de développement des produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des catalyseurs : Perspectives stratégiques
Perspectives régionales
Catalyseur Amérique du Nord
L'Amérique du Nord représentait 30 à 34 % du marché des catalyseurs en 2025 et devrait enregistrer un TCAC de 3,9 à 4,4 % entre 2026 et 2034. La région bénéficie d'un secteur du raffinage mature, de complexes pétrochimiques intégrés et d'investissements continus dans la modernisation des procédés. Les réglementations environnementales de l'Agence américaine de protection de l'environnement (EPA) et les cadres canadiens relatifs aux émissions industrielles continuent d'inciter les industries à adopter des technologies catalytiques avancées qui améliorent l'efficacité opérationnelle tout en réduisant les émissions.
L'augmentation des investissements dans le diesel renouvelable, les carburants d'aviation durables, l'hydrogène et les procédés de captage du carbone devrait stimuler l'utilisation des catalyseurs dans de nombreuses applications industrielles. Dans l'industrie chimique, les catalyseurs à haut rendement permettent d'optimiser l'utilisation des matières premières et de minimiser les coûts de production. La collaboration en matière de recherche entre les entreprises industrielles et les fournisseurs de technologies renforcera la compétitivité régionale, tandis que la régénération et le recyclage des catalyseurs contribueront à réduire les coûts d'exploitation.
Marché américain des catalyseurs
Les États-Unis représentaient 74 à 78 % du marché nord-américain des catalyseurs en 2025 et devraient connaître une croissance annuelle composée de 3,8 à 4,3 % jusqu'en 2034. Leur importante capacité de raffinage, leur industrie pétrochimique performante et leur production de chimie de spécialité de pointe continuent de stimuler la consommation de catalyseurs. Les principaux producteurs industriels investissent activement dans l'optimisation des catalyseurs afin d'améliorer la qualité des carburants, d'accroître les rendements de production et de se conformer aux normes environnementales en constante évolution dans les opérations de raffinage et de transformation chimique.
La présence d'entreprises telles que Honeywell International Inc., Exxon Mobil Corporation, Albemarle Corporation et WR Grace & Co.-Conn. favorise l'innovation dans la production de catalyseurs et leurs applications industrielles. L'intérêt croissant pour la production d'hydrogène, de carburants renouvelables et de semi-conducteurs ouvre de nouvelles perspectives pour les catalyseurs innovants. On observe une importance accrue accordée à l'optimisation numérique des procédés et à la maintenance prédictive, ce qui contribue à réduire le taux de renouvellement des catalyseurs.
Marché européen des catalyseurs
L'Europe représentait 24 à 28 % des parts de marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,8 à 4,2 % au cours de la période de prévision. L'Allemagne domine la région grâce à son industrie chimique de pointe, sa chaîne d'approvisionnement automobile bien établie et ses investissements continus dans des pratiques de production durables. La décarbonation des industries et les réglementations environnementales strictes favorisent le développement de la technologie des catalyseurs pour le raffinage et la chimie de spécialité.
Le Royaume-Uni continue de stimuler la demande de catalyseurs grâce à ses investissements dans les infrastructures hydrogène, les carburants d'aviation durables et les technologies de captage du carbone. Des pays comme la France, l'Italie et l'Espagne utilisent de plus en plus de solutions catalytiques de pointe dans le raffinage pétrochimique, l'industrie pharmaceutique et la chimie de spécialité, grâce à la modernisation de leurs sites de production et à leurs efforts de transition énergétique. Des entreprises locales telles que BASF SE, Clariant AG, Evonik Industries AG, Johnson Matthey Plc et Topsoe A/S restent pleinement engagées dans la recherche et le développement de catalyseurs et de technologies bas carbone.
Marché des catalyseurs de la région Asie-Pacifique
La région Asie-Pacifique détenait 36 % à 40 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,4 % à 5,9 % entre 2026 et 2034. La plus forte demande dans la région provient de Chine, tirée par ses importantes activités de raffinage, de chimie et de fabrication électronique, tandis que le Japon et la Corée du Sud développent des catalyseurs avancés pour des applications industrielles spécifiques.
L'Inde connaît une expansion rapide des investissements dans le raffinage et la pétrochimie, soutenue par des politiques industrielles favorables et le développement des infrastructures. L'Australie y contribue par ses industries minière, énergétique et chimique, offrant ainsi de vastes opportunités aux fabricants de catalyseurs.
Marché des catalyseurs du Moyen-Orient et de l'Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,7 % à 5,2 % jusqu'en 2034. L'Arabie saoudite représente le plus grand marché régional du Moyen-Orient, grâce à ses investissements dans les raffineries et les complexes pétrochimiques. Les Émirats arabes unis développent continuellement leurs industries de transformation grâce à leurs initiatives de diversification énergétique.
L'Afrique du Sud contribue à soutenir la demande régionale grâce à ses activités minières et chimiques, tandis que le reste de la région MENA poursuit son développement industriel et l'amélioration de ses procédés de raffinage. La diversification énergétique et les progrès technologiques dans le domaine industriel devraient stimuler la demande de catalyseurs dans la région.
Analyse de segmentation
Taper
Le segment « Type » devrait connaître un TCAC de 4,8 % à 5,2 % entre 2026 et 2034. Le marché des catalyseurs s’élargit encore avec l’intégration de nouvelles chimies catalytiques, répondant ainsi à la demande croissante de sélectivité, de durabilité et de consommation énergétique accrues. Les innovations technologiques en science des matériaux, en nanotechnologie et en régénération des catalyseurs permettent aux fabricants de satisfaire l’évolution de leurs besoins dans les secteurs du raffinage, de la chimie, des plastiques et de l’électronique.
- Les zéolites restent largement utilisées dans le raffinage du pétrole en raison de leur excellente capacité de tamisage moléculaire, de leur stabilité thermique et de leur capacité à améliorer l'efficacité de l'hydrocraquage et du craquage catalytique fluide tout en favorisant une production de carburant plus propre.
- Les métaux jouent un rôle essentiel dans l'hydrogénation, l'oxydation, le contrôle des émissions et la synthèse de produits chimiques spécialisés, le platine, le palladium, le nickel et d'autres matériaux techniques permettant des procédés industriels de haute performance.
- Les composés chimiques continuent de se développer dans les secteurs des produits chimiques de base, des polymères et de la fabrication spécialisée, car ils offrent des performances catalytiques rentables tout en permettant l'optimisation des processus et une meilleure sélectivité des réactions.
- Les enzymes sont de plus en plus acceptées dans l'industrie pour les procédés durables, la biocatalyse, la production pharmaceutique et la fabrication respectueuse de l'environnement, contribuant à une consommation d'énergie réduite et à une meilleure spécificité des produits.
Application
Le segment des applications devrait connaître un TCAC de 4,9 % à 5,3 % au cours de la période de prévision. L'augmentation de la production industrielle, les politiques environnementales strictes et les investissements dans des pratiques de fabrication durables maintiennent une forte demande de catalyseurs dans des secteurs tels que le raffinage, la chimie, les plastiques et l'électronique. Le développement de nouveaux catalyseurs contribue également à améliorer la productivité tout en réduisant les coûts.
- Le raffinage du pétrole reste l'application dominante car les technologies de catalyse améliorent la qualité du carburant, maximisent les taux de conversion des raffineries, réduisent les émissions de soufre et améliorent l'efficacité opérationnelle des complexes de raffinage modernes.
- La production chimique s'appuie de plus en plus sur des systèmes catalytiques avancés pour la fabrication d'ammoniac, de méthanol, d'hydrogène et de produits chimiques de spécialité, permettant des rendements plus élevés et une consommation d'énergie moindre lors des procédés industriels.
- La production de plastiques utilise des catalyseurs pour améliorer l'efficacité de la polymérisation, la constance des produits et la productivité de la fabrication, tout en soutenant le développement de plastiques techniques avancés et de matériaux polymères durables.
- L'électronique continue de se développer grâce à la fabrication de semi-conducteurs, de produits chimiques électroniques et de matériaux avancés, où les technologies de catalyse de précision permettent des processus de production de haute pureté et des performances de produits supérieures.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Raffinage du pétrole |
Haut |
Carburants propres |
Mature |
|
Production chimique |
Haut |
Hydrogène vert |
Mise à l'échelle |
|
Production de plastique |
Moyen |
Polymères circulaires |
Mise à l'échelle |
|
Électronique |
Moyen |
Fabrication de puces |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des catalyseurs
Des réglementations environnementales strictes favorisent l'adoption des catalyseurs
Les organismes de réglementation des principaux pays industrialisés exercent une pression constante pour des normes d'émissions toujours plus strictes concernant les carburants, la production industrielle et les procédés chimiques, favorisant ainsi l'adoption des technologies catalytiques. Les exigences relatives à la réduction de la teneur en soufre, des émissions d'oxydes d'azote, des composés organiques volatils et des gaz à effet de serre imposent la modernisation des installations grâce à des solutions catalytiques plus performantes. L'intérêt croissant pour le diesel durable, les carburants d'aviation durables, la production d'hydrogène et les technologies de captage du carbone engendre des besoins supplémentaires en catalyseurs. Cette évolution réglementaire accélère également le rythme de remplacement des catalyseurs, tout en stimulant la recherche pour développer des catalyseurs qui améliorent l'efficacité de conversion et minimisent les déchets industriels. Face à ces tendances, les fabricants de catalyseurs développent des gammes de produits plus performantes, axées sur une production durable, la réduction des émissions et des procédés de fabrication plus économiques.
Expansion des capacités mondiales de raffinage et de pétrochimie
De nouveaux investissements dans l'amélioration des capacités de raffinage et l'augmentation des capacités pétrochimiques en Asie-Pacifique, au Moyen-Orient et dans certains pays d'Amérique du Nord garantiront une croissance soutenue du marché des catalyseurs au cours des prochaines années. La demande croissante de carburants, de produits pétrochimiques, de produits chimiques de spécialité et de matériaux industriels incite les exploitants de raffineries à adopter des solutions catalytiques modernes offrant une efficacité maximale à des coûts d'exploitation minimaux. Les nouvelles raffineries nécessitent des catalyseurs plus performants pour l'hydrocraquage, le reformage catalytique, le craquage catalytique en lit fluidisé et la désulfuration. Parallèlement, les unités pétrochimiques intégrées adoptent des systèmes catalytiques modernes offrant une plus grande flexibilité en matière de matières premières et des rendements supérieurs. L'expansion continue des capacités en aval et l'optimisation numérique des procédés, associées à la régénération des catalyseurs, garantissent une demande stable sur le marché.
Investissement croissant dans les technologies industrielles durables
La transition mondiale vers une production bas carbone a accéléré les investissements dans les technologies catalytiques favorisant les carburants renouvelables, la production d'hydrogène, la capture du carbone, les produits chimiques biosourcés et les systèmes de production circulaire. La demande en matériaux catalytiques permettant des économies d'énergie grâce à l'amélioration de l'efficacité et de la sélectivité des procédés est croissante. Les subventions publiques, l'implication de l'industrie et les partenariats de recherche continuent de jouer un rôle essentiel dans la commercialisation de catalyseurs innovants à base de matériaux de synthèse et de nanotechnologies. Les fabricants s'intéressent également au recyclage des catalyseurs et aux techniques de régénération, minimisant ainsi l'utilisation de matières premières vierges. L'ensemble de ces évolutions renforce la compétitivité des industries et ouvre de nouveaux débouchés pour les fournisseurs de catalyseurs, notamment dans les domaines de la transition énergétique durable, de la chimie et de la production de matériaux.
Tendances futures du marché des catalyseurs
L'intelligence artificielle accélère la découverte des catalyseurs
L'intelligence artificielle, l'apprentissage automatique et la science des matériaux computationnelle ont révolutionné le domaine des catalyseurs en réduisant considérablement les délais de développement et en améliorant la précision de leur conception. Les simulations numériques permettent aux scientifiques de tester l'efficacité d'un catalyseur sans recourir aux essais en laboratoire, accélérant ainsi la production de catalyseurs performants. Il est de plus en plus courant pour les entreprises de s'appuyer sur l'analyse des données et l'optimisation des procédés pour contrôler l'état du catalyseur. Ces innovations devraient améliorer la rentabilité de la production et faciliter la personnalisation des catalyseurs pour différents secteurs industriels tels que le raffinage, la chimie, l'hydrogène et l'électronique. Les tendances du marché des catalyseurs sont de plus en plus influencées par les technologies numériques dans le développement et l'application des catalyseurs de nouvelle génération.
Commercialisation croissante des technologies de catalyse à faible émission de carbone
Les industries adoptent de plus en plus des technologies de catalyse spécifiquement conçues pour les carburants renouvelables, la valorisation du carbone, la chimie durable et la production d'hydrogène. Les fabricants continueront d'investir dans des catalyseurs permettant l'utilisation de matières premières biosourcées et dans des procédés à basse température afin d'améliorer l'efficacité énergétique. Par ailleurs, le développement de catalyseurs recyclables, associé à des technologies de régénération améliorées, contribuera à atteindre les objectifs de développement durable et à minimiser les coûts. Les investissements futurs seront orientés vers des systèmes catalytiques combinant amélioration des performances, gestion du cycle de vie et surveillance.
Opportunités du marché des catalyseurs
Développement des infrastructures d'hydrogène et d'énergie propre
L'investissement dans les marchés mondiaux de la production d'hydrogène, du développement des piles à combustible, de la production d'ammoniac et des procédés décarbonés représente une opportunité majeure pour les fabricants de catalyseurs. Les secteurs public et privé investissent constamment dans les centres de production d'hydrogène, les projets d'électrolyseurs et les projets de carburants propres qui nécessitent des catalyseurs spécialisés. Selon les prévisions du marché des catalyseurs, la demande de matériaux catalytiques pour l'électrolyse, le traitement des carburants et la purification de l'hydrogène restera élevée au cours de la prochaine décennie. Les entreprises qui investissent dans la recherche, les partenariats et la production régionale seront bien placées pour tirer parti des tendances émergentes de la transition énergétique.
Demande croissante de la part de la fabrication de produits électroniques de pointe
La croissance accélérée des secteurs des semi-conducteurs, de l'emballage, des produits chimiques pour l'électronique et du traitement des matériaux offre des perspectives prometteuses aux fabricants de catalyseurs. L'environnement hautement contrôlé exige des catalyseurs spécifiques garantissant une maîtrise optimale des procédés et une qualité de produit supérieure. Les investissements continus dans le matériel d'intelligence artificielle, les véhicules électriques, les centres de données et l'électronique grand public stimuleront la demande industrielle en technologies catalytiques de pointe. Les entreprises spécialisées dans la production et l'innovation de catalyseurs sur mesure, en collaboration avec les entreprises de semi-conducteurs, peuvent acquérir un avantage concurrentiel significatif en diversifiant leurs sources de revenus au-delà du raffinage et de la pétrochimie.
Développements récents
- Mars 2026 : BASF SE a mis en service la première usine de production industrielle au monde de catalyseurs imprimés en 3D sur son site de Ludwigshafen, en Allemagne. S’appuyant sur la technologie propriétaire X3D® de BASF, cette installation permet la fabrication additive de catalyseurs à l’échelle industrielle, offrant ainsi des géométries optimisées qui améliorent l’efficacité des réactions, la stabilité mécanique et les performances des procédés dans l’ensemble des applications de fabrication chimique.
- Septembre 2025 : Technip Energies NV a finalisé l’acquisition de l’activité Matériaux Avancés et Catalyseurs d’Ecovyst Inc. , renforçant ainsi son portefeuille technologique dans le domaine des catalyseurs de spécialité et des matériaux avancés. Cette transaction consolide le segment Technologies, Produits et Services de Technip Energies et améliore ses capacités en matière de carburants durables, de chimie circulaire, de captage du carbone et de solutions catalytiques industrielles, contribuant ainsi à la transition énergétique mondiale.
- Mai 2025 : Honeywell International Inc. a annoncé l’acquisition de l’activité Catalyst Technologies de Johnson Matthey Plc, élargissant ainsi son portefeuille dans les secteurs du raffinage, de la pétrochimie, des carburants durables et des technologies de procédés à faibles émissions de carbone. Cette transaction renforce le segment « Solutions énergétiques et de développement durable » de Honeywell tout en développant ses capacités mondiales de production de catalyseurs.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -