
Markt für Katalysatoren: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Katalysatoren (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (Zeolithe, Metalle, chemische Verbindungen, Enzyme, metallorganische Materialien); Anwendung (Erdölraffinerie, chemische Synthese, Polymerkatalyse und Umwelt) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003426
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
44,52 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
66,77 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,61 %
Wachstumsrate
Adressierbarer Markt
505,36 Mrd. US-Dollar
(2026–2034)
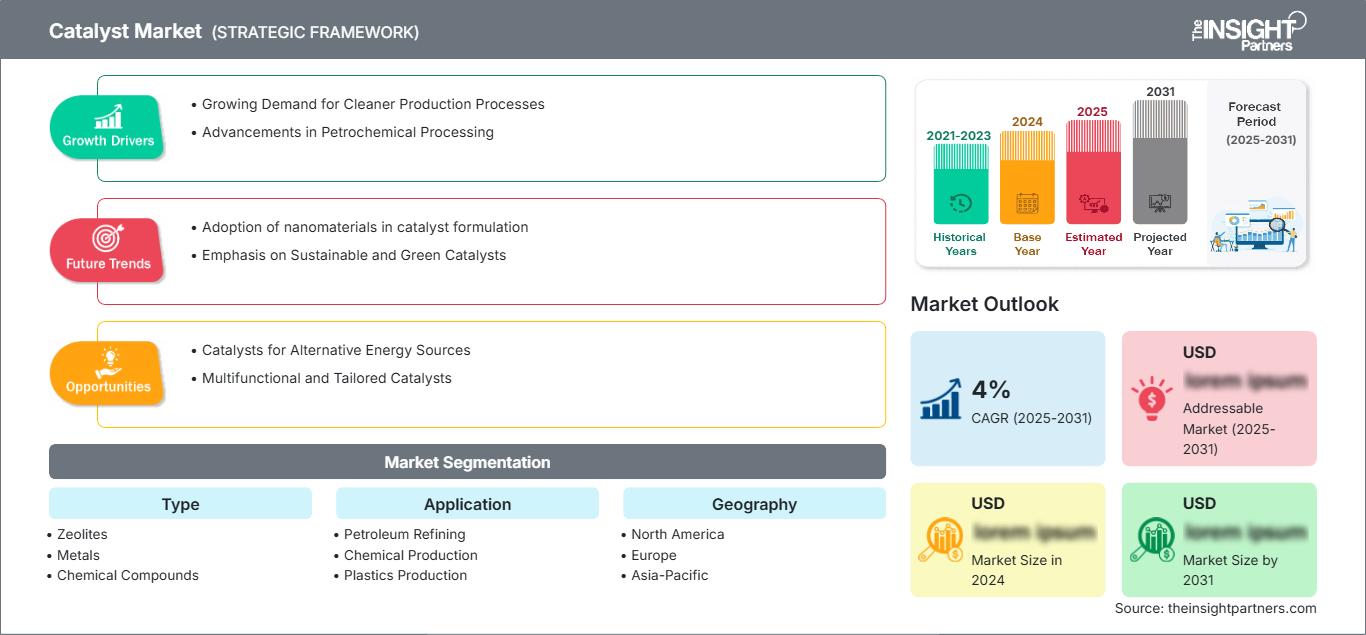
Der Katalysatormarkt erreichte 2025 ein Volumen von 44,52 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 66,77 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,61 % im Zeitraum 2026–2034 entspricht. Die Branche profitiert weiterhin von steigenden Investitionen in Raffinerien, Petrochemie, Spezialchemikalien und die fortgeschrittene Fertigung, wo katalytische Technologien die Prozesseffizienz, die Produktselektivität und die Ressourcennutzung verbessern. Der zunehmende Fokus der Industrie auf Dekarbonisierung, Kreislaufwirtschaft und Energieoptimierung stärkt die langfristige Nachfrage in verschiedenen Endverbraucherbranchen.
In Nordamerika wird das Marktwachstum für Katalysatoren durch die kontinuierliche Modernisierung von Raffinerien, den Ausbau petrochemischer Kapazitäten und steigende Investitionen in kohlenstoffarme Technologien gestützt. Für die Region wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,9–4,4 % erwartet , angetrieben durch technologische Innovationen und strenge Umweltauflagen. Steigende Wasserstoffproduktion, Projekte im Bereich erneuerbarer Kraftstoffe und die zunehmende Verwendung fortschrittlicher Katalysatorformulierungen in der chemischen Industrie stärken die regionale Wettbewerbsfähigkeit und die Widerstandsfähigkeit der Produktion zusätzlich.
Marktanalyse und Einblicke zum Katalysatormarkt
- Nordamerika: Der Marktanteil lag 2025 bei 30–34 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 3,9–4,4 % wachsen . Eine starke Raffinerieinfrastruktur, Investitionen in die chemische Produktion und kontinuierliche Katalysatorwechselzyklen sichern die regionale Nachfrage, während Umweltauflagen den Einsatz von Hochleistungskatalysatoren fördern.
- USA: Stellten 2025 74–78 % des nordamerikanischen Marktes dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 3,8 und 4,3 % wachsen . Fortschrittliche Raffineriekapazitäten, die Integration der Petrochemie und Initiativen zur Wasserstoffwirtschaft unterstützen weiterhin die Technologieakzeptanz.
- Europa: Hielt 2025 einen Marktanteil von 24–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 3,8–4,2 % wachsen . Deutschland, Großbritannien, Frankreich, Italien und die Niederlande bleiben aufgrund etablierter Spezialchemikalienproduktion, Emissionsnormen und Initiativen zur industriellen Dekarbonisierung die führenden Akteure.
- Asien-Pazifik: Der Anteil lag 2025 bei 36–40 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 5,4 und 5,9 % wachsen. China, Japan, Südkorea und Indien bauen ihre Kapazitäten in den Bereichen Raffinerie, Elektronik und chemische Produktion weiter aus und sichern so einen anhaltenden Katalysatorverbrauch.
- Größtes Segment: Die Erdölraffinerie hatte 2025 einen Marktanteil von 38–42 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 4,0 und 4,5 % verzeichnen , unterstützt durch Raffineriemodernisierungen, Kraftstoffqualitätsvorschriften und Anforderungen an die kontinuierliche Katalysatorregeneration.
- Wachstumsstarkes Segment: Elektronik machte 2025 einen Marktanteil von 11–15 % am Katalysatormarkt aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,2 und 6,8 % wachsen , angetrieben durch die Halbleiterfertigung, die Verarbeitung fortschrittlicher Materialien und Anwendungen in der Präzisionschemie.
- Detaillierte Analyse der wichtigsten Unternehmen: BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Albemarle Corporation, Evonik Industries AG, WR Grace & Co.-Conn., INEOS Group Holdings SA, Honeywell International Inc., Exxon Mobil Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der rasante industrielle Wandel hat die Katalysatorentwicklung hin zu höherer Aktivität, längerer Lebensdauer und verbesserter Selektivität in Raffinerien, der Petrochemie und der Spezialproduktion verändert. Prozessindustrien setzen zunehmend auf speziell entwickelte Katalysatormaterialien, die die Umwandlungseffizienz steigern und gleichzeitig den Rohstoffverbrauch und die Treibhausgasemissionen reduzieren. Parallel dazu investieren Hersteller weiterhin in kundenspezifische Formulierungen, digitale Prozessüberwachung, Katalysatorregenerationstechnologien und Recyclingkapazitäten, um die Lebenszyklusleistung zu optimieren. Diese Entwicklungen stärken gemeinsam das Wachstum des Katalysatormarktes in etablierten und aufstrebenden Industrienationen und unterstützen gleichzeitig die Ziele der betrieblichen Effizienz und Nachhaltigkeit.
Schwellenländer bauen ihre inländischen Raffinerie- und Chemieproduktionskapazitäten kontinuierlich aus und schaffen damit attraktive Investitionsmöglichkeiten für Katalysatorhersteller, die eine regionale Diversifizierung anstreben. Eine starke politische Förderung der Wasserstoffproduktion, der CO₂-Abscheidung und -Nutzung, erneuerbarer Kraftstoffe und Kreislaufwirtschaft begünstigt die Kommerzialisierung fortschrittlicher Katalysatortechnologien. Die Zusammenarbeit zwischen Chemieproduzenten, Technologieentwicklern und Forschungseinrichtungen beschleunigt Innovationen bei nanostrukturierten Materialien, biobasierten Katalysatorsystemen und kohlenstoffarmen Industrieprozessen und positioniert den Markt für nachhaltigen technologischen Fortschritt im gesamten Prognosezeitraum.
Berichtsumfang zum Katalysatormarkt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 44,52 Milliarden US-Dollar |
| Marktgröße bis 2034 | 66,77 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,61 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Katalysatormarktanalyse
Die steigende industrielle Nachfrage nach saubereren Produktionstechnologien verändert weiterhin das globale Ökosystem der Katalysatoren. Umweltauflagen zur Reduzierung von Schwefel, Treibhausgasemissionen und Energieeffizienz ermutigen die Industrie, konventionelle Prozesstechnologien durch fortschrittliche Katalysatorlösungen zu ersetzen. Die Erdölraffinerie bleibt der größte Abnehmer, während die chemische Industrie, die Kunststoffproduktion und die Elektronikindustrie zunehmend spezielle Katalysatorformulierungen benötigen, die die Produktivität steigern und die Abfallerzeugung reduzieren. Diese sich wandelnde Industrielandschaft stärkt die langfristige Marktanalyse für Katalysatoren , insbesondere da Hersteller der betrieblichen Effizienz, der Optimierung der Rohstoffe und der Senkung der Lebenszykluskosten Priorität einräumen.
Die Wertschöpfungskette umfasst Rohstofflieferanten, Katalysatorhersteller, Technologielizenzgeber, Anlagenbauer, industrielle Verarbeiter und Spezialisten für Katalysatorregeneration. Der sichere Zugang zu Metallen, Spezialchemikalien, Seltenen Erden und technischen Trägermaterialien ist weiterhin unerlässlich für eine gleichbleibende Produktionsqualität. Steigende Investitionen in Katalysatorrückgewinnung, -recycling und -regeneration verbessern die Ressourceneffizienz und reduzieren die Abhängigkeit von Primärrohstoffen. Digitale Überwachungstechnologien ermöglichen zudem vorausschauende Wartung und Leistungsoptimierung in industriellen Verarbeitungsanlagen.
Der Wettbewerbsdruck steigt weiter, da etablierte Hersteller in Produktinnovationen, strategische Partnerschaften und den Ausbau ihrer regionalen Produktionsstätten investieren. BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Evonik Industries AG und Honeywell International Inc. stärken ihre Portfolios kontinuierlich durch fortschrittliche Raffinerietechnologien, nachhaltige Chemielösungen und Hochleistungskatalysatoren für die Industrie. Albemarle Corporation und WR Grace & Co.-Conn. erweitern ihr Angebot an Spezialkatalysatoren für die petrochemische Industrie und die Polymerproduktion.
Die Zukunft strategischer Investitionen in Katalysatoren liegt in der Wasserstofferzeugung, der Produktion erneuerbarer Kraftstoffe, CO₂-Abscheidungssystemen und komplexeren Anwendungen der Katalyse in chemischen Prozessen. Die Katalysatorentwicklung wird bei der INEOS Group Holdings SA und der Exxon Mobil Corporation weiterhin in die Energiewendepläne integriert, während die verstärkte Forschungskooperation die Entwicklung industrietauglicher Katalysatoren mit minimiertem CO₂-Fußabdruck beschleunigt. Der Trend zu Investitionen in die digitale Fertigung, unterstützt durch künstliche Intelligenz und Materialwissenschaften, wird die Katalysatoreffektivität verbessern und die Produktentwicklungszeiten verkürzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Katalysatormarkt: Strategische Einblicke
Regionale Einblicke
Nordamerika-Katalysator
Nordamerika hielt 2025 einen Marktanteil von 30–34 % am Katalysatormarkt und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,9–4,4 % verzeichnen . Die Region profitiert von einem ausgereiften Raffineriesektor, integrierten petrochemischen Anlagen und kontinuierlichen Investitionen in die Prozessmodernisierung. Umweltauflagen der US-Umweltschutzbehörde (EPA) und die kanadischen Emissionsrichtlinien fördern weiterhin die Einführung fortschrittlicher Katalysatortechnologien, die die betriebliche Effizienz steigern und gleichzeitig Emissionen reduzieren.
Erhöhte Investitionen in erneuerbaren Diesel, nachhaltigen Flugkraftstoff, Wasserstoff und CO₂-Abscheidungsprozesse dürften den Katalysatoreinsatz in einer Vielzahl industrieller Anwendungen ankurbeln. Hocheffiziente Katalysatoren werden in der chemischen Industrie eingesetzt, um die Rohstoffausnutzung zu maximieren und die Produktionskosten zu minimieren. Forschungskooperationen zwischen Industrieunternehmen und Technologieanbietern werden die regionale Wettbewerbsfähigkeit stärken, und die Katalysatorregeneration und das Recycling tragen zur Senkung der Betriebskosten bei.
US-Katalysatormarkt
Die Vereinigten Staaten repräsentierten 2025 74–78 % des nordamerikanischen Katalysatormarktes und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen . Die umfangreichen Raffineriekapazitäten des Landes, die starke petrochemische Industrie und die fortschrittliche Spezialchemikalienherstellung treiben den Katalysatorverbrauch weiterhin an. Führende Industrieunternehmen investieren aktiv in die Optimierung von Katalysatoren, um die Kraftstoffqualität zu verbessern, die Produktionsausbeute zu steigern und die sich wandelnden Umweltstandards in Raffinerien und der chemischen Verarbeitung zu erfüllen.
Die Existenz von Unternehmen wie Honeywell International Inc., Exxon Mobil Corporation, Albemarle Corporation und WR Grace & Co.-Conn. fördert Innovationen in der Katalysatorproduktion und deren industriellen Anwendungen. Der zunehmende Fokus auf die Produktion von Wasserstoff, erneuerbaren Kraftstoffen und Halbleitern eröffnet weitere Möglichkeiten für innovative Katalysatoren. Die verstärkte Betonung digitaler Prozessoptimierung und vorausschauender Wartung trägt dazu bei, die Katalysatorwechselrate zu senken.
Europäischer Katalysatormarkt
Europa erreichte 2025 einen Marktanteil von 24–28 % und wird voraussichtlich im Prognosezeitraum ein jährliches Wachstum von 3,8–4,2 % verzeichnen. Deutschland ist aufgrund seiner hochentwickelten chemischen Industrie, der etablierten Automobilzulieferkette und der kontinuierlichen Investitionen in nachhaltige Produktionsverfahren führend in der Region. Die Dekarbonisierung der Industrie und strenge Umweltgesetze fördern die Entwicklung von Katalysatortechnologien für Raffinerie- und Spezialchemikalienanwendungen.
Großbritannien treibt die Nachfrage nach Katalysatoren aufgrund seiner Investitionen in Wasserstoffinfrastruktur, nachhaltige Flugkraftstoffe und CO₂-Abscheidungstechnologien weiter an. Länder wie Frankreich, Italien und Spanien setzen verstärkt auf Hightech-Katalysatoren in der petrochemischen Industrie, der Pharmaindustrie und der Spezialchemie. Unterstützt wird dies durch die Modernisierung ihrer Produktionsanlagen und den Umstieg auf neue Energien. Lokale Unternehmen wie BASF SE, Clariant AG, Evonik Industries AG, Johnson Matthey Plc und Topsoe A/S konzentrieren sich weiterhin auf die Forschung und Entwicklung von Katalysatoren und kohlenstoffarmen Technologien.
APAC-Katalysatormarkt
Die Region Asien-Pazifik hielt 2025 einen Marktanteil von 36–40 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–5,9 % wachsen. Die größte Nachfrage in der Region kommt aus China, getrieben durch die umfangreiche Raffinerie-, Chemie- und Elektronikfertigung, während Japan und Südkorea fortschrittliche Katalysatoren für spezifische industrielle Anwendungen entwickeln.
Indien erlebt einen rasanten Anstieg der Investitionen in Raffinerien und Petrochemie, begünstigt durch eine günstige Industriepolitik und den Ausbau der Infrastruktur. Australien leistet seinen Beitrag durch Bergbau, Energieverarbeitung und die chemische Industrie und bietet damit Katalysatorherstellern ein breites Spektrum an Möglichkeiten.
Katalysatormarkt im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein jährliches Wachstum von 4,7 % bis 5,2 % erwartet. Saudi-Arabien ist aufgrund seiner Investitionen in Raffinerien und petrochemische Anlagen der größte regionale Markt im Nahen Osten. Die VAE entwickeln ihre nachgelagerten Industrien kontinuierlich weiter, gestützt auf ihre Initiativen zur Diversifizierung ihrer Energieversorgung.
Südafrika trägt durch seine Bergbau- und Chemieindustrie zur Aufrechterhaltung der regionalen Nachfrage bei, während der Rest der MEA-Region seine industrielle Entwicklung und die Optimierung seiner Raffinerieprozesse fortsetzt. Die Diversifizierung der Energieversorgung und Fortschritte in der Industrietechnologie dürften die Nachfrage nach Katalysatoren in der Region ankurbeln.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,8–5,2 % prognostiziert. Der Katalysatormarkt erweitert sich weiter, da neue Katalysatorchemikalien entwickelt werden, um der steigenden Nachfrage nach höherer Selektivität, Langlebigkeit und geringerem Energieverbrauch gerecht zu werden. Technologische Innovationen in der Materialwissenschaft, der Nanotechnologie und der Katalysatorregeneration unterstützen Hersteller dabei, die sich wandelnden Anforderungen in der Raffinerie-, Chemie-, Kunststoff- und Elektronikindustrie zu erfüllen.
- Zeolithe werden aufgrund ihrer ausgezeichneten molekularen Siebeigenschaften, ihrer thermischen Stabilität und ihrer Fähigkeit, die Effizienz des Hydrocrackens und des Fluid Catalytic Cracking zu verbessern und gleichzeitig eine sauberere Kraftstoffproduktion zu unterstützen, weiterhin häufig in der Erdölraffinerie eingesetzt.
- Metalle spielen eine wesentliche Rolle bei der Hydrierung, Oxidation, Emissionskontrolle und der Synthese spezieller Chemikalien, wobei Platin, Palladium, Nickel und andere technische Werkstoffe die Hochleistungs-Industrieverarbeitung unterstützen.
- Chemische Verbindungen gewinnen in den Bereichen Massenchemikalien, Polymere und Spezialherstellung immer mehr an Bedeutung, da sie eine kosteneffiziente katalytische Leistung bieten und gleichzeitig eine Prozessoptimierung und verbesserte Reaktionsselektivität ermöglichen.
- Enzyme gewinnen in der Industrie zunehmend an Bedeutung für nachhaltige Verarbeitungsprozesse, Biokatalyse, pharmazeutische Produktion und umweltfreundliche Fertigung und tragen zu einem geringeren Energieverbrauch und einer verbesserten Produktspezifität bei.
Anwendung
Für das Anwendungssegment wird im Prognosezeitraum ein jährliches Wachstum von 4,9 % bis 5,3 % erwartet. Steigende Industrieproduktion, strenge Umweltauflagen und Investitionen in nachhaltige Fertigungsmethoden halten die Nachfrage nach Katalysatoren in Branchen wie Raffinerien, Chemie, Kunststoff und Elektronik hoch. Die Entwicklung neuer Katalysatoren steigert zudem die Produktivität und senkt gleichzeitig die Kosten.
- Die Erdölraffinerie bleibt die dominierende Anwendung, da Katalysatortechnologien die Kraftstoffqualität verbessern, die Raffinerieumwandlungsraten maximieren, die Schwefelemissionen reduzieren und die betriebliche Effizienz in modernen Raffineriekomplexen steigern.
- Die chemische Produktion ist zunehmend auf fortschrittliche Katalysatorsysteme für die Herstellung von Ammoniak, Methanol, Wasserstoff und Spezialchemikalien angewiesen, die höhere Ausbeuten und einen geringeren Energieverbrauch bei der industriellen Verarbeitung ermöglichen.
- Die Kunststoffproduktion nutzt Katalysatoren, um die Polymerisationseffizienz, die Produktkonsistenz und die Fertigungsproduktivität zu verbessern und gleichzeitig die Entwicklung fortschrittlicher technischer Kunststoffe und nachhaltiger Polymermaterialien zu unterstützen.
- Die Elektronikbranche expandiert kontinuierlich durch Halbleiterfertigung, elektronische Chemikalien und die Herstellung fortschrittlicher Materialien, wobei Präzisionskatalysatortechnologien hochreine Produktionsprozesse und eine überlegene Produktleistung ermöglichen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Erdölraffinerie |
Hoch |
Saubere Kraftstoffe |
Reifen |
|
Chemische Produktion |
Hoch |
Grüner Wasserstoff |
Skalierung |
|
Kunststoffproduktion |
Medium |
Zirkuläre Polymere |
Skalierung |
|
Elektronik |
Medium |
Chipherstellung |
Aufkommen |
Marktwachstumstreiber und Wirkungsanalyse für Katalysatoren
Strenge Umweltauflagen treiben die Katalysatornutzung voran
Die Regulierungsbehörden der führenden Industrienationen drängen kontinuierlich auf immer strengere Emissionsnormen für Kraftstoffe, industrielle Fertigungsprozesse und chemische Verfahren und fördern damit den Einsatz katalytischer Technologien. Anforderungen hinsichtlich reduziertem Schwefelgehalt, Stickoxidemissionen, flüchtigen organischen Verbindungen und Treibhausgasreduktion erfordern die Modernisierung von Anlagen mit hocheffizienten Katalysatorlösungen. Das wachsende Interesse an nachhaltigem Diesel, nachhaltigen Flugkraftstoffen, Wasserstofferzeugung und CO₂-Abscheidungstechnologien schafft zusätzlichen Bedarf an Katalysatoren. Dieser regulatorische Trend beschleunigt auch den Katalysatoraustausch und treibt gleichzeitig die Forschung zur Entwicklung von Katalysatoren voran, die die Umwandlungseffizienz verbessern und Industrieabfälle minimieren. Angesichts dieser Entwicklungen bauen Katalysatorhersteller robustere Produktlinien auf, die auf nachhaltige Fertigung, Emissionsreduzierung und wirtschaftlichere Produktionsprozesse ausgerichtet sind.
Ausbau der globalen Raffinerie- und Petrochemiekapazität
Weitere Investitionen in den Ausbau großer Raffineriekapazitäten und petrochemischer Anlagen im asiatisch-pazifischen Raum, im Nahen Osten und in einigen nordamerikanischen Ländern werden das nachhaltige Wachstum des Katalysatormarktes in den kommenden Jahren sichern. Die steigende Nachfrage nach Kraftstoffen, Petrochemikalien, Spezialchemikalien und Industriematerialien veranlasst Raffineriebetreiber, moderne Katalysatorlösungen einzusetzen, die maximale Effizienz bei minimalen Betriebskosten gewährleisten. Neue Raffinerien benötigen fortschrittlichere Katalysatoren für Hydrocracken, katalytisches Reformieren, Fluid Catalytic Cracking (FCC) und Entschwefelung. Gleichzeitig setzen integrierte petrochemische Anlagen auf moderne Katalysatorsysteme mit verbesserter Rohstoffflexibilität und höheren Ausbeuten. Der kontinuierliche Ausbau der Downstream-Kapazitäten und die digitale Prozessoptimierung in Verbindung mit der Katalysatorregeneration garantieren eine stabile Marktnachfrage.
Wachsende Investitionen in nachhaltige Industrietechnologien
Der globale Wandel hin zu einer kohlenstoffarmen Produktion hat Investitionen in Katalysatortechnologien beschleunigt, die erneuerbare Kraftstoffe, Wasserstofferzeugung, CO₂-Abscheidung, biobasierte Chemikalien und Kreislaufwirtschaftssysteme unterstützen. Es besteht eine wachsende Nachfrage nach Katalysatormaterialien, die durch die Steigerung von Prozesseffizienz und Selektivität Energie sparen. Staatliche Fördergelder, die Beteiligung der Industrie und Forschungspartnerschaften spielen weiterhin eine wichtige Rolle bei der Kommerzialisierung innovativer Katalysatoren auf Basis von synthetischen Materialien und Nanotechnologie. Hersteller konzentrieren sich zudem auf das Recycling von Katalysatorsystemen und -verfahren zur Katalysatorregeneration, um den Einsatz von Primärrohstoffen zu minimieren. All dies stärkt die Wettbewerbsfähigkeit der Industrie und eröffnet neue Handlungsfelder für Katalysatoranbieter, darunter Initiativen zur nachhaltigen Energiewende, die chemische Produktion und die Materialherstellung.
Zukunftstrends im Katalysatormarkt
Künstliche Intelligenz beschleunigt die Katalysatorfindung
Künstliche Intelligenz (KI), maschinelles Lernen und computergestützte Materialwissenschaft haben die Katalysatorforschung revolutioniert, indem sie die Entwicklungszeit verkürzt und die Genauigkeit des Designs verbessert haben. Digitale Simulationen ermöglichen es Wissenschaftlern, die Wirksamkeit eines Katalysators ohne Labortests zu prüfen und so die Produktion effizienter Katalysatoren zu beschleunigen. Immer mehr Unternehmen nutzen Datenanalysen und Prozessoptimierungen, um den Zustand ihrer Katalysatoren zu überwachen. Diese Innovationen dürften die Wirtschaftlichkeit der Produktion steigern und die Anpassung von Katalysatoren an verschiedene Branchen wie Raffinerien, Chemie, Wasserstofferzeugung und Elektronik erleichtern. Die Trends im Katalysatormarkt werden zunehmend von digitalen Technologien bei der Entwicklung und Anwendung von Katalysatoren der nächsten Generation beeinflusst.
Zunehmende Kommerzialisierung kohlenstoffarmer Katalysatortechnologien
Die Industrie setzt zunehmend auf Katalysatortechnologien, die speziell für erneuerbare Kraftstoffe, die Kohlenstoffnutzung, nachhaltige Chemikalien und die Wasserstoffproduktion entwickelt wurden. Hersteller werden weiterhin in Katalysatoren investieren, die den Einsatz biobasierter Rohstoffe und Niedertemperaturprozesse ermöglichen, um die Energieeffizienz zu steigern. Darüber hinaus wird die Entwicklung wiederverwertbarer Katalysatoren zusammen mit verbesserten Regenerationstechnologien dazu beitragen, Nachhaltigkeitsziele zu erreichen und Kosten zu minimieren. Zukünftige Investitionen werden sich auf Katalysatorsysteme konzentrieren, die Leistungssteigerung, Lebenszyklusmanagement und Überwachung vereinen.
Marktchancen für Katalysatoren
Ausbau der Wasserstoff- und sauberen Energieinfrastruktur
Die Investitionen in globale Märkte für Wasserstofferzeugung, Brennstoffzellenentwicklung, Ammoniakproduktion und kohlenstofffreie Verfahren bieten Katalysatorherstellern erhebliche Chancen. Staat und Privatwirtschaft investieren kontinuierlich in Wasserstoffzentren, Elektrolyseurprojekte und Projekte für saubere Kraftstoffe, die spezialisierte Katalysatoren benötigen. Prognosen zufolge wird die Nachfrage nach Katalysatormaterialien für Elektrolyse, Kraftstoffaufbereitung und Wasserstoffreinigung im nächsten Jahrzehnt hoch bleiben. Unternehmen, die in Forschung, Partnerschaften und regionale Fertigung investieren, werden gut positioniert sein, um von den aufkommenden Trends der Energiewende zu profitieren.
Steigende Nachfrage aus der fortgeschrittenen Elektronikfertigung
Das beschleunigte Wachstum der Halbleiter-, Verpackungs-, Elektronikchemikalien- und Materialverarbeitungsbranche eröffnet Katalysatorherstellern vielversprechende Perspektiven. Die streng kontrollierten Umgebungsbedingungen erfordern spezielle Katalysatoren, die eine überlegene Prozesskontrolle und Produktqualität gewährleisten. Laufende Investitionen in Hardware für künstliche Intelligenz, Elektroautos, Rechenzentren und Unterhaltungselektronik werden die industrielle Nachfrage nach modernsten Katalysatortechnologien weiter steigern. Unternehmen, die sich auf die kundenspezifische Katalysatorentwicklung und -innovation spezialisieren und mit Halbleiterherstellern zusammenarbeiten, können durch die Diversifizierung ihrer Einnahmequellen über die Raffinerie- und Petrochemieindustrie hinaus signifikante Wettbewerbsvorteile erzielen.
Aktuelle Entwicklungen
- März 2026: Die BASF SE nahm am Standort Ludwigshafen die weltweit erste industrielle Produktionsanlage für 3D-gedruckte Katalysatoren in Betrieb. Die Anlage basiert auf der firmeneigenen X3D®-Technologie von BASF und ermöglicht die industrielle Fertigung von Katalysatoren. Dadurch werden optimierte Katalysatorgeometrien realisiert, die die Reaktionseffizienz, die mechanische Stabilität und die Prozessleistung in der chemischen Industrie verbessern.
- September 2025: Technip Energies NV schloss die Übernahme des Geschäftsbereichs Advanced Materials & Catalysts von Ecovyst Inc. ab und erweiterte damit sein Technologieportfolio im Bereich Spezialkatalysatoren und Hochleistungsmaterialien. Die Transaktion stärkt das Segment Technologie, Produkte & Dienstleistungen von Technip Energies und erweitert seine Kompetenzen in den Bereichen nachhaltige Kraftstoffe, Kreislaufwirtschaft, CO₂-Abscheidung und industrielle Katalysatorlösungen, um die globale Energiewende zu unterstützen.
- Mai 2025: Honeywell International Inc. gab die Übernahme des Geschäftsbereichs Katalysatortechnologien von Johnson Matthey Plc bekannt und erweiterte damit sein Portfolio in den Bereichen Raffinerie, Petrochemie, nachhaltige Kraftstoffe und kohlenstoffarme Prozesstechnologien. Die Transaktion stärkt Honeywells Segment Energie- und Nachhaltigkeitslösungen und baut gleichzeitig seine globalen Kapazitäten in der Katalysatorherstellung aus.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -