
Mercado de catalizadores: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronósticos del mercado de catalizadores (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (zeolitas, metales, compuestos químicos, enzimas, materiales organometálicos); aplicación (refinación de petróleo, síntesis química, catálisis de polímeros y medio ambiente) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003426
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
44.520 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
66.770 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,61 %
Índice de crecimiento
Mercado potencial
505.360 millones de dólares estadounidenses
(2026-2034)
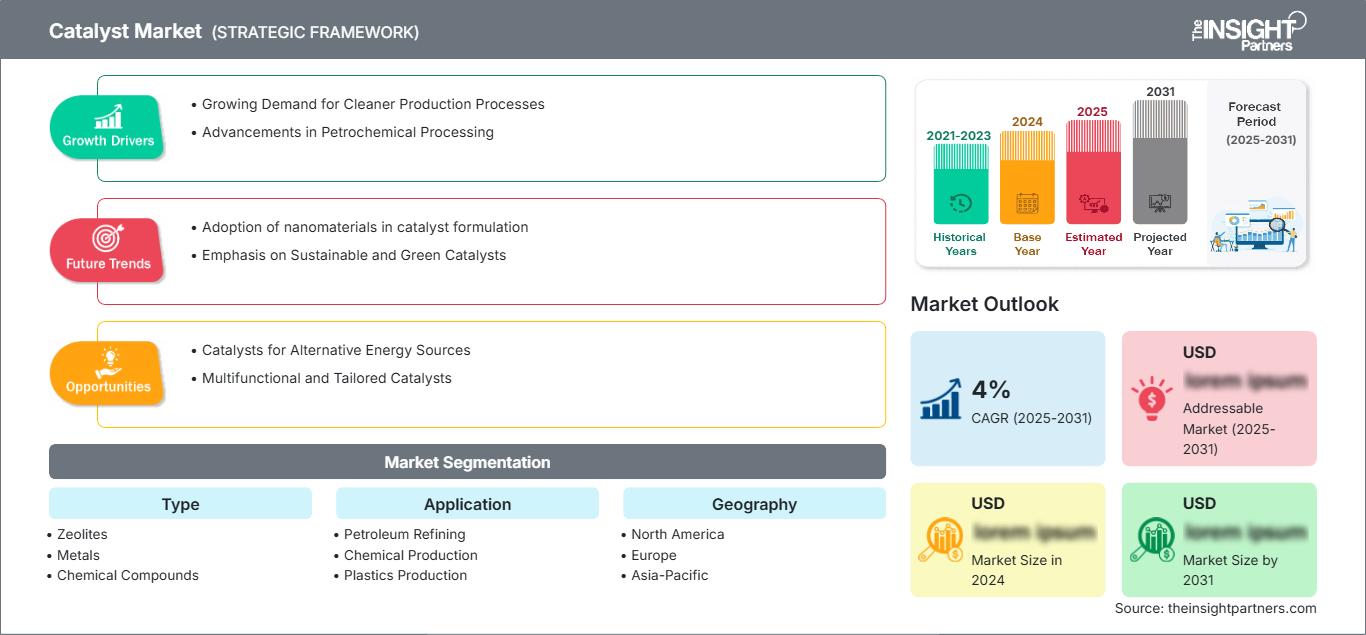
El mercado de catalizadores alcanzó los 44.520 millones de dólares en 2025 y se prevé que llegue a los 66.770 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 4,61 % entre 2026 y 2034. El sector sigue beneficiándose del aumento de las inversiones en refinación, petroquímica, productos químicos especializados y manufactura avanzada, donde las tecnologías catalíticas mejoran la eficiencia de los procesos, la selectividad de los productos y el aprovechamiento de los recursos. El creciente interés industrial en la descarbonización, los sistemas de producción circular y la optimización energética continúa impulsando la demanda a largo plazo en diversos sectores de uso final.
En Norteamérica, el mercado de catalizadores se ve impulsado por la modernización continua de las refinerías, la expansión de la capacidad petroquímica y el aumento de las inversiones en tecnologías bajas en carbono. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,4 % entre 2026 y 2034, impulsada por la innovación tecnológica y las estrictas regulaciones ambientales. El aumento de la producción de hidrógeno, los proyectos de combustibles renovables y la creciente adopción de formulaciones avanzadas de catalizadores en las industrias de procesamiento químico refuerzan aún más la competitividad regional y la resiliencia manufacturera.
Análisis y perspectivas del mercado de catalizadores
- América del Norte: Representó una participación del 30-34% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,9% y el 4,4% durante el período 2026-2034 . La sólida infraestructura de refinerías, las inversiones en la fabricación de productos químicos y los ciclos continuos de reemplazo de catalizadores mantienen la demanda regional, mientras que las regulaciones ambientales fomentan la adopción de materiales catalíticos de alto rendimiento.
- EE. UU.: Representaba entre el 74 % y el 78 % de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,8 % y el 4,3 % durante el período 2026-2034 . La capacidad de refinación avanzada, la integración petroquímica y las iniciativas de economía del hidrógeno siguen impulsando la adopción de tecnología.
- Europa: Mantuvo una cuota de mercado del 24-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 3,8% y el 4,2% durante el periodo 2026-2034 . Alemania, el Reino Unido, Francia, Italia y los Países Bajos siguen siendo los principales contribuyentes debido a la consolidada producción de productos químicos especializados, las normas de emisiones y las iniciativas de descarbonización industrial.
- Asia Pacífico: Representó una participación del 36-40% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 5,4% y el 5,9% durante el período 2026-2034 . China, Japón, Corea del Sur e India siguen expandiendo sus capacidades de refinación, electrónica y fabricación de productos químicos, lo que respalda un consumo sostenido de catalizadores.
- Segmento más importante: El refinado de petróleo representó entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) de entre el 4,0 % y el 4,5 % durante el período 2026-2034 , gracias a las mejoras en las refinerías, las regulaciones sobre la calidad del combustible y los requisitos de regeneración continua de catalizadores.
- Segmento de alto crecimiento: La electrónica representó entre el 11 % y el 15 % de la cuota de mercado de catalizadores en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,2 % y el 6,8 % durante el período 2026-2034 , impulsada por la fabricación de semiconductores, el procesamiento de materiales avanzados y las aplicaciones químicas de precisión.
- Empresas clave analizadas en detalle: BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Albemarle Corporation, Evonik Industries AG, WR Grace & Co.-Conn., INEOS Group Holdings SA, Honeywell International Inc., Exxon Mobil Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La rápida transformación industrial ha reorientado el desarrollo de catalizadores hacia una mayor actividad, una vida útil más prolongada y una selectividad mejorada en las operaciones de refinación, petroquímica y fabricación especializada. Las industrias de procesos utilizan cada vez más materiales catalíticos diseñados para optimizar la eficiencia de conversión, al tiempo que reducen el consumo de materia prima y las emisiones de gases de efecto invernadero. Simultáneamente, los fabricantes siguen invirtiendo en formulaciones personalizadas, monitorización digital de procesos, tecnologías de regeneración de catalizadores y capacidades de reciclaje para mejorar el rendimiento a lo largo de su ciclo de vida. Estos avances, en conjunto, impulsan el crecimiento del mercado de catalizadores en economías industriales maduras y emergentes, al tiempo que respaldan la eficiencia operativa y los objetivos de sostenibilidad.
Las economías emergentes siguen expandiendo su capacidad de refinación y producción química a nivel nacional, lo que genera atractivas oportunidades de inversión para los fabricantes de catalizadores que buscan diversificar su producción regional. El sólido respaldo político a la producción de hidrógeno, la captura y utilización de carbono, los combustibles renovables y la producción circular impulsa la comercialización de tecnologías catalíticas avanzadas. La colaboración entre productores químicos, desarrolladores de tecnología e instituciones de investigación acelera la innovación en materiales nanoestructurados, sistemas catalíticos de base biológica y procesos industriales con bajas emisiones de carbono, lo que posiciona al mercado para un avance tecnológico sostenido durante todo el período de pronóstico.
Alcance del informe de mercado de catalizadores
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 44.520 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 66.770 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,61% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de catalizadores
La creciente demanda industrial de tecnologías de producción más limpias sigue transformando el ecosistema catalítico global. Las normativas medioambientales que buscan reducir el azufre, las emisiones de gases de efecto invernadero y la eficiencia energética incentivan a las industrias a sustituir las tecnologías de proceso convencionales por soluciones catalíticas avanzadas. El refinado de petróleo sigue siendo el principal foco de demanda, mientras que la fabricación de productos químicos, la producción de plásticos y la electrónica requieren cada vez más formulaciones de catalizadores especializadas que mejoren la productividad y reduzcan la generación de residuos. Este panorama industrial en constante evolución refuerza el análisis del mercado de catalizadores a largo plazo , especialmente a medida que los fabricantes priorizan la eficiencia operativa, la optimización de las materias primas y la reducción de los costes del ciclo de vida.
La cadena de valor abarca proveedores de materias primas, fabricantes de catalizadores, licenciatarios de tecnología, proveedores de equipos, procesadores industriales y especialistas en regeneración de catalizadores. El acceso seguro a metales, productos químicos especializados, elementos de tierras raras y materiales de soporte de ingeniería sigue siendo esencial para mantener una calidad de producción constante. El aumento de las inversiones en servicios de recuperación, reciclaje y regeneración de catalizadores mejora la eficiencia de los recursos y reduce la dependencia de materias primas vírgenes. Las tecnologías de monitorización digital permiten, además, el mantenimiento predictivo y la optimización del rendimiento en todas las instalaciones de procesamiento industrial.
La competencia se intensifica a medida que los fabricantes consolidados invierten en innovación de productos, alianzas estratégicas y expansión de la producción regional. BASF SE, Johnson Matthey Plc, Clariant AG, Topsoe A/S, Evonik Industries AG y Honeywell International Inc. siguen fortaleciendo sus carteras mediante tecnologías de refinación avanzadas, soluciones químicas sostenibles y catalizadores industriales de alto rendimiento. Por su parte, Albemarle Corporation y WR Grace & Co.-Conn. amplían su oferta de catalizadores especializados para satisfacer las necesidades de la producción petroquímica y de polímeros.
El futuro de la inversión estratégica en catalizadores reside en la generación de hidrógeno, la producción de combustibles renovables, los sistemas de captura de carbono y las aplicaciones más complejas de la catálisis en procesos químicos. El desarrollo de catalizadores se sigue integrando en los planes de transición energética de INEOS Group Holdings SA y Exxon Mobil Corporation, mientras que una mayor cooperación en investigación acelera el proceso de preparación de catalizadores para uso industrial con una mínima huella de carbono. La tendencia a invertir en fabricación digital, con el apoyo de la inteligencia artificial y la ciencia de los materiales, mejorará la eficacia de los catalizadores y acortará los plazos de desarrollo de productos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de catalizadores: Perspectivas estratégicas
Perspectivas regionales
Catalizador de América del Norte
América del Norte representó entre el 30 % y el 34 % de la cuota de mercado de catalizadores en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,4 % durante el período 2026-2034. La región se beneficia de un sector de refinación consolidado, complejos petroquímicos integrados e inversiones continuas en la modernización de procesos. Las regulaciones ambientales establecidas por la Agencia de Protección Ambiental de EE. UU. y los marcos de emisiones industriales de Canadá siguen incentivando a las industrias a adoptar tecnologías catalíticas avanzadas que mejoran la eficiencia operativa y reducen las emisiones.
Se prevé que el aumento de la inversión en diésel renovable, combustible de aviación sostenible, hidrógeno y procesos de captura de carbono impulse el uso de catalizadores en una amplia gama de aplicaciones industriales. Los catalizadores de alta eficiencia se utilizan en la industria química para maximizar el aprovechamiento de las materias primas y minimizar los costes de producción. La colaboración en investigación entre empresas industriales y proveedores de tecnología mejorará la competitividad regional, y la regeneración y el reciclaje de catalizadores contribuirán al ahorro en costes operativos.
Mercado de catalizadores de EE. UU.
En 2025 , Estados Unidos representó entre el 74 % y el 78 % del mercado norteamericano de catalizadores, y se prevé que su crecimiento aumente a una tasa compuesta anual del 3,8 % al 4,3 % hasta 2034. La amplia capacidad de refinación del país, su sólida industria petroquímica y la avanzada fabricación de productos químicos especializados siguen impulsando el consumo de catalizadores. Los principales productores industriales invierten activamente en la optimización de catalizadores para mejorar la calidad del combustible, aumentar los rendimientos de producción y cumplir con las normas ambientales en constante evolución en las operaciones de refinación y procesamiento químico.
La existencia de empresas como Honeywell International Inc., Exxon Mobil Corporation, Albemarle Corporation y WR Grace & Co.-Conn. fomenta la innovación en la producción de catalizadores y sus aplicaciones industriales. El creciente interés en la producción de hidrógeno, combustibles renovables y semiconductores ofrece un mayor potencial para el desarrollo de catalizadores innovadores. Asimismo, se observa un mayor énfasis en la optimización digital de procesos y el mantenimiento predictivo, lo que contribuye a reducir la tasa de recambio de los catalizadores.
Mercado de catalizadores en Europa
Europa representó entre el 24 % y el 28 % de la cuota de mercado en 2025 y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,2 % durante el periodo de pronóstico. Alemania lidera la región gracias a su avanzada industria química, su consolidada cadena de suministro automotriz y la continua inversión en prácticas de fabricación sostenibles. La descarbonización de las industrias y las estrictas leyes ambientales están impulsando el desarrollo de la tecnología de catalizadores para aplicaciones tanto en refinerías como en la producción de productos químicos especializados.
El Reino Unido sigue impulsando la demanda de catalizadores gracias a sus inversiones en infraestructura de hidrógeno, combustibles de aviación sostenibles y tecnologías de captura de carbono. Países como Francia, Italia y España han estado utilizando cada vez más soluciones catalíticas de alta tecnología en el refinado petroquímico, la industria farmacéutica y los productos químicos especializados, gracias a la modernización de sus plantas de fabricación y a sus esfuerzos por adoptar nuevas energías. Empresas locales como BASF SE, Clariant AG, Evonik Industries AG, Johnson Matthey Plc y Topsoe A/S mantienen su enfoque en la investigación y el desarrollo de catalizadores y tecnologías bajas en carbono.
Mercado de catalizadores de APAC
La región de Asia Pacífico representó entre el 36 % y el 40 % del mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,4 % al 5,9 % entre 2026 y 2034. La mayor demanda en la región proviene de China, impulsada por su extensa actividad en refinación, productos químicos y fabricación de productos electrónicos, mientras que Japón y Corea del Sur están desarrollando catalizadores avanzados para aplicaciones industriales específicas.
India está experimentando una rápida expansión en las inversiones en refinación y petroquímica, respaldada por políticas industriales favorables y el desarrollo de infraestructura. Australia contribuye a través de la minería, el procesamiento de energía y la industria química, lo que ofrece amplias oportunidades para los fabricantes de catalizadores.
Mercado de catalizadores de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 4,7 % y el 5,2 % hasta 2034. El mayor mercado regional de Oriente Medio es Arabia Saudita, gracias a sus inversiones en refinerías y plantas petroquímicas. Los Emiratos Árabes Unidos están desarrollando continuamente sus industrias derivadas gracias a sus iniciativas de diversificación energética.
Sudáfrica contribuye a mantener la demanda regional mediante sus operaciones mineras y químicas, mientras que el resto de Oriente Medio y África continúa su desarrollo industrial y la mejora de sus procesos de refinación. Se prevé que la diversificación energética y los avances en tecnología industrial impulsen la demanda de catalizadores en la región.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipo experimente una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,2% para el período 2026-2034. El mercado de catalizadores se expande aún más gracias a la incorporación de nuevas químicas catalíticas, en respuesta a la creciente demanda de mayor selectividad, durabilidad y menor consumo energético. Las innovaciones tecnológicas en ciencia de materiales, nanotecnología y regeneración de catalizadores ayudan a los fabricantes a satisfacer las cambiantes demandas de las industrias de refinación, química, plásticos y electrónica.
- Las zeolitas siguen utilizándose ampliamente en el refinado de petróleo debido a su excelente capacidad de tamizado molecular, su estabilidad térmica y su capacidad para mejorar la eficiencia del hidrocraqueo y del craqueo catalítico fluidizado, al tiempo que contribuyen a una producción de combustible más limpia.
- Los metales desempeñan un papel esencial en la hidrogenación, la oxidación, el control de emisiones y la síntesis de productos químicos especializados, y el platino, el paladio, el níquel y otros materiales de ingeniería son fundamentales para los procesos industriales de alto rendimiento.
- Los compuestos químicos siguen expandiéndose en los sectores de productos químicos a granel, polímeros y fabricación especializada, ya que ofrecen un rendimiento catalítico rentable al tiempo que permiten la optimización de procesos y una mayor selectividad de reacción.
- Las enzimas están ganando una mayor aceptación industrial para el procesamiento sostenible, la biocatálisis, la producción farmacéutica y la fabricación respetuosa con el medio ambiente, lo que contribuye a un menor consumo de energía y a una mayor especificidad del producto.
Solicitud
Se prevé que el segmento de aplicaciones experimente una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,3 % durante el período de pronóstico. El aumento de la producción industrial, las estrictas políticas ambientales y las inversiones en prácticas de fabricación sostenibles mantienen alta la demanda de catalizadores en sectores como la refinación, la industria química, los plásticos y la electrónica. El desarrollo de nuevos catalizadores también mejora la productividad y reduce los costos.
- El refinado de petróleo sigue siendo la aplicación predominante porque las tecnologías de catalizadores mejoran la calidad del combustible, maximizan las tasas de conversión de la refinería, reducen las emisiones de azufre y mejoran la eficiencia operativa en los complejos de refinado modernos.
- La producción química depende cada vez más de sistemas catalíticos avanzados para la fabricación de amoníaco, metanol, hidrógeno y productos químicos especializados, lo que permite obtener mayores rendimientos y un menor consumo de energía durante los procesos industriales.
- La división de Producción de Plásticos utiliza catalizadores para mejorar la eficiencia de la polimerización, la consistencia del producto y la productividad de la fabricación, al tiempo que apoya el desarrollo de plásticos de ingeniería avanzados y materiales poliméricos sostenibles.
- La electrónica sigue expandiéndose a través de la fabricación de semiconductores, los productos químicos electrónicos y la fabricación de materiales avanzados, donde las tecnologías de catalizadores de precisión permiten procesos de producción de alta pureza y un rendimiento superior del producto.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Refinación de petróleo |
Alto |
Combustibles limpios |
Maduro |
|
Producción química |
Alto |
Hidrógeno verde |
Escalada |
|
Producción de plásticos |
Medio |
Polímeros circulares |
Escalada |
|
Electrónica |
Medio |
Fabricación de chips |
Emergente |
Análisis de los factores de crecimiento del mercado de catalizadores y su impacto
Las estrictas regulaciones ambientales impulsan la adopción de catalizadores.
Los organismos reguladores de las principales naciones industrializadas impulsan constantemente estándares de emisiones cada vez más estrictos para combustibles, procesos industriales y químicos, fomentando así la adopción de tecnologías catalíticas. Los requisitos relativos a la reducción del contenido de azufre, las emisiones de óxido de nitrógeno, los compuestos orgánicos volátiles y la disminución de los gases de efecto invernadero exigen la modernización de las plantas con soluciones catalíticas de mayor eficiencia. El creciente interés en el diésel sostenible, los combustibles para aviones sostenibles, la generación de hidrógeno y las tecnologías de captura de carbono está generando una mayor demanda de catalizadores. Esta tendencia regulatoria también acelera el ritmo de sustitución de catalizadores e impulsa nuevas investigaciones para desarrollar catalizadores que mejoren la eficiencia de conversión y minimicen los residuos industriales. Ante estas tendencias, los fabricantes de catalizadores están desarrollando líneas de productos más robustas orientadas a la fabricación sostenible, la reducción de emisiones y procesos de fabricación más económicos.
Expansión de la capacidad global de refinación y petroquímica
Las inversiones adicionales en mejoras de la capacidad de las refinerías y en el aumento de la capacidad petroquímica en Asia-Pacífico, Oriente Medio y algunos países de Norteamérica garantizarán un crecimiento sostenido del mercado de catalizadores en los próximos años. El incremento de la demanda de combustibles para el transporte, productos petroquímicos, productos químicos especializados y materiales industriales impulsa a los operadores de refinerías a adoptar soluciones catalíticas modernas que ofrezcan la máxima eficiencia con los mínimos costes operativos. Las refinerías de nueva generación requieren catalizadores más avanzados para la hidrocraqueo, el reformado catalítico, el craqueo catalítico fluidizado y la desulfuración. Por su parte, las unidades petroquímicas integradas están adoptando sistemas catalíticos modernos con mayor flexibilidad en la selección de materias primas y mayores rendimientos. La continua expansión de las capacidades de procesamiento y la optimización digital de los procesos, junto con la regeneración de catalizadores, garantizan una demanda constante en el mercado.
Creciente inversión en tecnologías industriales sostenibles.
La transición global hacia una manufactura con bajas emisiones de carbono ha acelerado la inversión en tecnologías de catalizadores que impulsan los combustibles renovables, la generación de hidrógeno, la captura de carbono, los productos químicos de origen biológico y los sistemas de manufactura circular. Existe una creciente demanda de materiales catalíticos que ahorran energía al mejorar la eficiencia y la selectividad de los procesos. Las subvenciones gubernamentales, la participación de la industria y las colaboraciones en investigación siguen desempeñando un papel fundamental en la comercialización de catalizadores innovadores basados en materiales de ingeniería y nanotecnología. Los fabricantes también se centran en el reciclaje de sistemas de catalizadores y en técnicas para regenerarlos, minimizando así el uso de materias primas vírgenes. Todo esto mejora la competitividad de las industrias en el futuro y abre nuevas áreas para los proveedores de catalizadores, incluyendo iniciativas de transición energética sostenible, la fabricación de productos químicos y la producción de materiales.
Tendencias futuras del mercado de catalizadores
La inteligencia artificial acelera el descubrimiento de catalizadores.
La IA, el aprendizaje automático y la ciencia computacional de materiales han revolucionado el campo de los catalizadores al minimizar el tiempo necesario para su desarrollo y mejorar la precisión de su diseño. Las simulaciones digitales permiten a los científicos evaluar la eficacia de un catalizador sin necesidad de ensayos de laboratorio, lo que acelera la producción de catalizadores eficaces. Cada vez es más común que las empresas recurran al análisis de datos y la optimización de procesos para verificar el estado del catalizador. Se espera que estas innovaciones mejoren la rentabilidad de la producción y faciliten la personalización de catalizadores para diferentes industrias, como refinerías, química, hidrógeno y electrónica. Las tendencias del mercado de catalizadores están cada vez más influenciadas por las tecnologías digitales en el desarrollo y la aplicación de catalizadores de última generación.
Creciente comercialización de tecnologías de catalizadores bajos en carbono
Cada vez más industrias adoptan tecnologías catalíticas diseñadas específicamente para combustibles renovables, aprovechamiento del carbono, productos químicos sostenibles y producción de hidrógeno. Los fabricantes seguirán invirtiendo en catalizadores que permitan el uso de materias primas de origen biológico y en procesos a baja temperatura para mejorar la eficiencia energética. Además, el desarrollo de catalizadores reciclables, junto con tecnologías regenerativas mejoradas, contribuirá a alcanzar los objetivos de sostenibilidad y a minimizar los costes. Las futuras inversiones se orientarán hacia sistemas catalíticos que combinen la mejora del rendimiento, la gestión del ciclo de vida y la monitorización.
Oportunidades de mercado de catalizadores
Expansión de la infraestructura de hidrógeno y energías limpias
La inversión en los mercados globales de generación de hidrógeno, desarrollo de pilas de combustible, producción de amoníaco y procesos libres de carbono representa una importante oportunidad para los fabricantes de catalizadores. El gobierno y la industria privada invierten constantemente en centros de hidrógeno, proyectos de electrolizadores y proyectos de combustibles limpios que requieren catalizadores especializados. Las previsiones del mercado de catalizadores indican que la demanda de materiales catalíticos para electrólisis, procesamiento de combustibles y purificación de hidrógeno se mantendrá alta durante la próxima década. Las empresas que inviertan en investigación, alianzas y fabricación regional estarán bien posicionadas para aprovechar las tendencias emergentes en la transición energética.
Aumento de la demanda por parte de la fabricación de productos electrónicos avanzados.
El crecimiento acelerado de los semiconductores, el embalaje, los productos químicos electrónicos y el procesamiento de materiales ofrece perspectivas prometedoras para los fabricantes de catalizadores. El entorno altamente controlado exige catalizadores específicos que proporcionen un control de proceso y una calidad de producto superiores. Las continuas inversiones en hardware de inteligencia artificial, vehículos eléctricos, centros de datos y electrónica de consumo impulsarán la demanda industrial de tecnologías catalíticas de vanguardia. Las empresas especializadas en la producción e innovación de catalizadores a medida, en colaboración con las empresas de semiconductores, pueden obtener importantes ventajas competitivas al diversificar sus fuentes de ingresos más allá de la refinación y la industria petroquímica.
Novedades recientes
- Marzo de 2026: BASF SE puso en marcha la primera planta de producción a escala industrial del mundo para catalizadores impresos en 3D en sus instalaciones de Ludwigshafen, Alemania. Basada en la tecnología patentada X3D® de BASF, la planta permite escalar la fabricación aditiva de catalizadores a la producción industrial, lo que posibilita la optimización de la geometría de los catalizadores para mejorar la eficiencia de la reacción, la estabilidad mecánica y el rendimiento del proceso en diversas aplicaciones de fabricación química.
- Septiembre de 2025: Technip Energies NV completó la adquisición del negocio de Materiales Avanzados y Catalizadores de Ecovyst Inc. , ampliando así su cartera tecnológica en catalizadores especializados y materiales avanzados. Esta transacción fortalece el segmento de Tecnología, Productos y Servicios de Technip Energies y mejora sus capacidades en combustibles sostenibles, química circular, captura de carbono y soluciones de catalizadores industriales, apoyando la transición energética global.
- Mayo de 2025: Honeywell International Inc. anunció la adquisición del negocio de Tecnologías Catalíticas de Johnson Matthey Plc, ampliando así su cartera en refinación, petroquímica, combustibles sostenibles y tecnologías de procesos con bajas emisiones de carbono. Esta transacción fortalece el segmento de Soluciones de Energía y Sostenibilidad de Honeywell, al tiempo que amplía su capacidad global de fabricación de catalizadores.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -