
大動脈ステントグラフト市場:予測、動向、市場シェアレポート
大動脈ステントグラフト市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(腹部大動脈ステントグラフトおよび胸部大動脈ステントグラフト)、エンドユーザー別(病院および外来手術センター)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米・中米およびアジア太平洋)
- ステータス : 出版
- レポートコード : TIPHE100000878
- カテゴリー : ライフサイエンス
- ページ数 : 263
- 利用可能なレポート形式 :


- 最終更新日 : October 07, 2026


2025年の市場規模
27億6337 万米ドル
基準年値
2034年の予測
51億348 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.1 %
成長率
対象市場
355億9740 万米ドル
(2026年~2034年)
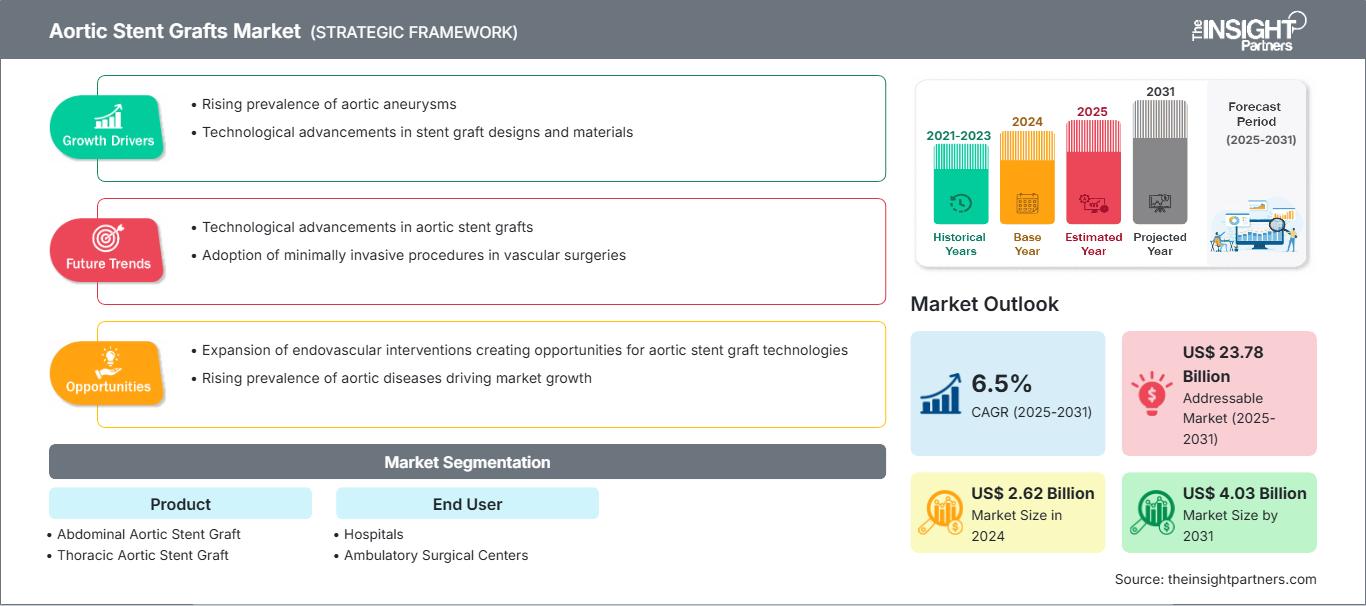
大動脈ステントグラフト市場は、2025年には27億6,337万米ドルと評価され、 2034年には51億348万米ドルに達すると予測されています。同市場は、 2026年から2034年にかけて年平均成長率(CAGR)7.1%を記録すると予想されています。市場の拡大は、血管内動脈瘤修復術の普及、解剖学的グラフトの入手可能性の向上、腹部および胸部大動脈瘤に対する低侵襲治療の需要増加によって実現されています。
北米は依然として主要な商業および臨床の中心地であり、地域市場は2034年まで年平均成長率(CAGR)7.0~7.4%で拡大すると予測されています。この地域の大動脈ステントグラフト産業は、実績のある動脈瘤スクリーニングプログラム、大規模な血管センター、手術に対するより良い診療報酬、そして複雑な解剖学的構造を持つ患者の間での分岐型、テーパー型、低プロファイル型ステントグラフトの急速な普及によって支えられています。
大動脈ステントグラフト市場の評価と洞察
- 北米:この地域は2025年には41.0~42.0%のシェアを占め、2026~2034年には、処置能力、スクリーニング、償還、専門医の育成に支えられ、年平均成長率(CAGR)が7.0~7.4%になると予測されている。
- 米国: 2025年には北米の収益の83.0~87.0%を占め、2026~2034年には年平均成長率(CAGR)7.1~7.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には24.0~25.0%のシェアを占め、ドイツ、イギリス、フランス、イタリア、スペインが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.0%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には21.5~22.5%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.2~7.6%で成長すると予測されており、中国と日本が地域における導入を牽引している。
- 最大のセグメント:腹部大動脈ステントグラフトは、2025年には市場シェアの72.0~73.0%を占め、2026~2034年には年平均成長率(CAGR)6.9~7.3%で拡大すると予測されています。
- 高成長分野:胸部大動脈ステントグラフトは、2025年には市場シェアの27.0~28.0%を占め、2026~2034年には年平均成長率(CAGR)7.2~7.6%を記録すると予測されています。
- 詳細に分析された主要企業:メドトロニック社、WLゴア&アソシエイツ社、クックメディカル社、テルモ大動脈、エンドロジックス社、アーティビオン社、マイクロポート血管内治療技術株式会社、ライフテック・サイエンティフィック社、ロンバード・メディカル・テクノロジーズ社、およびブライル・バイオメディカ社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この技術は、標準化された腎下デバイスから、再配置性、能動的固定、展開制御、分岐型または開窓型など、解剖学的構造に合わせて改良された小型システムへと進化しました。しかし、正確なニッケルチタン合金加工、一貫した移植材料の品質、効果的な滅菌、そして幅広いサイズ展開が必要となるため、製造工程は困難を伴います。現在のデバイスは、テーパー状の血管、短縮されたランディングゾーン、腸骨動脈へのアクセスにおける課題、分岐部の保護、そして画像診断に基づく計画立案などを考慮し、臨床的意思決定とデバイスの製造・在庫管理との橋渡しを図っています。
今後の成長は、アジア太平洋地域、ラテンアメリカ、および一部の中東諸国の医療システムがハイブリッド手術室と専門的な血管外科診療を採用することによって、ますます促進されるでしょう。規制当局による実世界のエビデンスの受容と承認後の監視は、安全性を損なうことなく学習曲線を短縮する可能性があります。設備投資は、カスタムデバイスの製造、医学教育、臨床レジストリ、および計画ツールに向けられるでしょう。これらの投資は、解剖学的に適応となる患者数を増やし、血管内治療の適用範囲を従来の腎動脈下動脈瘤だけでなく、大動脈弓、解離、胸腹部大動脈瘤などの他の疾患にも拡大するのに役立ちます。
大動脈ステントグラフト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 27億6337万米ドル |
| 2034年までの市場規模 | 51億348万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.1% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
大動脈ステントグラフト市場分析
大動脈ステントグラフト市場の成長は、開腹手術に耐えられない高リスク患者における血管内治療の利用増加によってもたらされています。需要は、血管外科医、心臓血管専門医、画像診断ラボ、グラフトメーカー、カテーテルメーカー、販売代理店、および病院からの購入によって牽引されています。CT血管造影は、サイズ決定と治療計画において依然として不可欠な要素であり、そのため、この技術の能力は、対応可能な治療件数を決定する重要な要素の一つとなっています。
供給側の考慮事項としては、厳格な品質要求、長期にわたる規制サイクル、そして多種多様なステントグラフトのサイズ、長さ、脚部、カフ、延長部を提供する必要性などが挙げられます。ニッケルチタン合金、織布ポリエステル、または延伸ポリテトラフルオロエチレンの加工能力、滅菌能力、トレーサビリティの有無は、製造能力に影響を与えます。また、病院側は、サイズ選択の誤り、配送の困難、部品不足などが重大な結果を招く可能性があるため、確実な症例サポートを必要とします。
大動脈ステントグラフト市場の分析によると、競争は単価よりも臨床研究、解剖学的範囲、デバイスの配送、展開技術、医師の習熟度に大きく左右される。メドトロニック社とWLゴア&アソシエイツ社は幅広い製品ポートフォリオと臨床関係を兼ね備えている一方、クックメディカル社とテルモ大動脈は腹部、胸部、および複雑な大動脈プラットフォームを通じて差別化を図っている。
Endologix LLC、MicroPort Endovascular MedTech Co., Ltd.、およびLifeTech Scientific Corporationは、デバイスエンジニアリングと地理的な成長に注力する市場プレーヤーであり、Artivion, Inc.は複雑な大動脈インターベンションへの参入機会を提供しています。Lombard Medical TechnologiesとBraile Biomédica SAは、専門分野および地域ごとのニーズに対応するソリューションを提供しています。このビジネスへの投資分野には、重要な臨床試験、市販後エビデンス、カスタム製造、トレーニングインフラなどが含まれており、これらが相まって参入障壁を高めています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
大動脈ステントグラフト市場:戦略的洞察
地域別分析
北米大動脈ステントグラフト市場
北米は2025年に世界の収益の41.0~42.0%を占め、2026~2034年には7.0~7.4%のCAGRを記録すると予測されています。大動脈ステントグラフト市場は、良好な画像診断アクセス、効率的な紹介システム、メディケアやその他の保険会社の償還、三次医療施設への血管外科医の集中によって大きく特徴付けられています。腹部および心血管画像診断によるスクリーニングと偶発的発見は、動脈瘤破裂前の選択的修復に貢献します。
大動脈ステントグラフトの地域的な需要は、より小型のデリバリーシステム、テーパー状の胸部ステント、および困難な頸部用に設計されたグラフトへと移行しています。血管外科学会の基準では、動脈瘤修復の質は施設で実施された手術の数とその結果に直接関連しており、したがって、そのような症例の経験を持つセンターでの治療の集中が保証されると示唆されています。米国のレジストリ研究には、336のセンターで67,865人の患者が参加しました。
米国大動脈ステントグラフト市場
米国は2025年に北米の収益の83.0~87.0%を占め、2026~2034年には7.1~7.5%のCAGRで成長すると予想されています。需要は、大規模な大学病院、心臓システムの統合、CT血管造影の普及によって支えられています。Medtronic plc、WL Gore & Associates, Inc.、Cook Medical LLC、Terumo Aortic、Endologix LLC、およびArtivion, Inc.は、商業的または臨床開発において大きな存在感を示しています。使用は、腎動脈下動脈瘤の従来の治療から、破裂動脈瘤、胸部解離、困難な頸部形状、および弓部疾患へと進んでいます。移植後にエンドリーク、移動、嚢の増大、および再介入が発生する可能性があるため、規制環境では性能とモニタリングが重視されています。 2026年に承認されたNEXUS大動脈弓ステントグラフトシステムは、大動脈弓の慢性解離の場合における規制上の成果の一例である。
欧州大動脈ステントグラフト市場
2025年には欧州が収益の24.0~25.0%を占め、2034年まで年平均成長率(CAGR)6.6~7.0%を記録すると予測されている。ドイツは、専門的な血管センター、画像診断、および選択的動脈瘤修復における高い能力によって牽引されている。集中購買とエビデンスに基づく技術評価により、メーカーは技術的有効性に加えて、耐久性、再介入能力、費用対効果の証明を提供するよう求められている。
英国は全国的なスクリーニングと血管疾患クラスターの恩恵を受けているが、財政的な制約により導入期間が長引く可能性がある。フランスは熟練した血管内治療医と償還評価制度を兼ね備えている。イタリアとスペインは地域の紹介センターと熟練した心臓血管外科医によって恩恵を受けているが、購入メカニズムの違いにより、最高級のデバイスへのアクセスに不公平が生じている。ヨーロッパでは、低プロファイル、開窓型、分岐型、胸部用システムに対する需要が高まっている。
アジア太平洋地域における大動脈ステントグラフト市場
アジア太平洋地域は2025年に21.5~22.5%のシェアを占め、2034年まで年平均成長率(CAGR)7.2~7.6%で拡大すると予測されている。中国は、病院のインフラ整備の拡大、国内製造能力の向上、治療機会の増加により、地域全体の収益を牽引している。日本市場は、専門センターの普及と高齢化の進展により、胸部疾患に対するプレミアム医療サービスの導入率が高い。
韓国とオーストラリアは高度な処置能力を備えている一方、インドは三次心血管医療能力の向上に伴い、長期的な見通しが良好である。償還と専門医の確保は、現地製造戦略、規制改革、医師研修を通じてアクセスが可能であるため、一貫性がない。ゴア社は、2025年3月に日本で承認された大径テーパー型胸部デバイスを発売した。
中東・アフリカ大動脈ステントグラフト市場
この地域は2026年から2034年にかけて年平均成長率(CAGR)6.0~6.4%を記録すると予測されている。病院の近代化、専門医の採用、三次心血管医療サービスの開発において主導的な役割を果たしているのはサウジアラビアである。アラブ首長国連邦は、複雑な症例に対応する公立および私立の専門施設を通じて、技術導入を促進している。
南アフリカは血管外科の専門知識が豊富にあるため、サハラ以南のアフリカにおける主要市場となっている。しかし、中東およびアフリカのその他の地域では、診断、支払い、カテーテル挿入設備に関する制約が存在する。湾岸諸国ではエネルギー資金による医療への資金提供により、ハイブリッド手術室や画像診断施設の利用が可能となっているが、地域全体の成長には人材育成と紹介管理の強化が必要である。
セグメンテーション分析
副産物
製品カテゴリーは、2026年から2034年の間に7.0~7.4%のCAGRで成長すると予測されています。大動脈ステントグラフト市場の範囲には、腎動脈下動脈瘤修復の大量実施と、胸部手術の技術的に複雑な症例が含まれます。このようなデバイスの使用は、ランディングゾーンの解剖学的構造、アクセス血管の直径、含まれる分枝、破裂の状態、送達プロファイル、固定、および展開制御に大きく依存します。
- 腹部大動脈ステントグラフト:このカテゴリーは2025年の収益の72.3%を占めており、確立されたEVARプロトコル、スクリーニングによる診断、豊富な臨床経験、およびメインボディ、腸骨肢、カフ、および延長部に対する継続的な需要を反映しています。
- 胸部大動脈ステントグラフト:この分野は2025年の収益の27.7%を占め、下行胸部大動脈瘤、外傷性断裂、複雑な解離、および特定の大動脈弓関連疾患への治療拡大に伴い、戦略的に重要な位置を占めています。
エンドユーザーによる
エンドユーザーの需要は、2026年から2034年にかけて年平均成長率(CAGR)6.9~7.3%で増加すると予測されています。大動脈ステントグラフト市場の範囲には、腎動脈下動脈瘤修復の大量実施と、技術的に複雑な胸部手術が含まれます。このようなデバイスの使用は、留置部位の解剖学的構造、アクセス血管の直径、含まれる分枝、破裂の状態、送達プロファイル、固定、および展開制御に大きく依存します。
- 病院:病院は2025年の収益の68.3%を占め、救急医療、集中治療、血液バンクへのアクセス、高度な画像診断、多職種による大動脈チーム、および手術の切り替えや術後合併症への対応能力によって支えられています。
- 外来手術センター:これらの施設は収益の31.7%を占め、需要は、診療報酬、患者の安定性、画像診断へのアクセス、および転院協定が安全な外来手術または短期入院手術を支援する特定の選択的治療経路に集中している。
機会の概要
大動脈ステントグラフト市場の予測によると、病院は引き続き主要な収益源となる一方、外来手術センターは、より目立たない技術、標準化された手順、および連携した搬送体制によって運用上の実現可能性が向上するにつれて、選択的に発展していく可能性がある。
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
病院 |
高い |
ハイブリッドスイート |
成熟した |
|
外来手術センター |
中くらい |
短期滞在 |
スケーリング |
大動脈ステントグラフト市場の成長要因と影響分析
大動脈瘤の検出と治療の拡大
CT スキャン、超音波検査、心血管イメージングの利用可能性が高まったことで、無症状の動脈瘤が破裂する前に診断されることがより一般的になっています。早期診断により、解剖学的評価とグラフトのサイズ決定を通じて、外科的介入の対象となる患者群が増加します。商業的な影響は、最初のグラフトにとどまらず、腸骨肢、カフ、延長部、導入シース、ガイドワイヤー、術後イメージングにまで及びます。高齢化が進むにつれて、開腹手術の文脈でより大きな生理学的リスクをもたらす患者が増えます。診断プログラムにプライマリケア、放射線科、血管外科、紹介センターが含まれることが、製造業者にとって最善の利益となります。しかし、診断を処置に変換する成功は、疾患の発生率だけに基づいているわけではありません。
低侵襲大動脈修復術の臨床的選択
EVARは、大動脈の大きな切開や遮断の必要性を軽減するため、高齢者や合併症のある患者にとって意義があります。病院側の利点としては、デバイスのコストや画像監視の必要性にもかかわらず、回復経路の短縮やリソース使用の予測可能性の向上などが挙げられます。このような好みは、小型のイントロデューサーサイズ、制御性、密閉性、および広範囲の解剖学的カバー範囲を特徴とするEVARシステムの需要を強めています。この利点は、ハイブリッド手術室環境で血管外科医が単純な症例と複雑な症例の両方を実施している施設で特に顕著です。EVARは、エンドリーク、移動、グラフトの完全性、分枝の開存性、および動脈瘤嚢の動態の問題があるため、生涯監視の問題を解決するものではありません。
複雑な解剖学的構造に対する医療機器の適用範囲の拡大
技術の進歩により、以前は頸部のサイズが小さい、角度が大きい、直径が一致しない、腸骨領域に関連する問題、または分枝血管の存在などの理由で考慮されていなかった患者に関して、適格基準が拡大しました。開窓型、分岐型、テーパー型、再配置可能なステントを使用することで、手術計画を患者の解剖学的構造により適合させることができます。プロファイルの縮小ソリューションはアクセスの問題を解消する可能性があり、能動固定と制御された展開は正確な位置決めに役立ちます。ビジネスの観点からは、これは適格な手術の数の増加を意味しますが、計画、より幅広い製品の在庫、医師の教育なども必要になります。カスタム製品は製造上の課題が多く、リードタイムが長くなりますが、既製の分岐型製品には解剖学的グループからの強力な臨床データが必要です。
大動脈ステントグラフト市場の将来動向
画像誘導型パーソナライゼーションとデジタル手順計画
大動脈ステントグラフト市場における主要な市場トレンドは、3次元再構成、自動中心線測定、解剖学的シミュレーション、および在庫からのデジタル選択といった、より高度な技術の活用です。これらの技術は、直径測定、ランディングゾーンの特定、分岐の決定、およびコンポーネントの設計における信頼性を向上させることができます。メーカーは、特に開窓型またはカスタムメイドのステントグラフトにおいて、計画ソリューションを症例管理および生産ソリューションと連携させることができます。病院は、計画時間の短縮とコンポーネントの入手困難の回避に役立つソリューションに関心を持つでしょう。ソフトウェアは適切に検証される必要があり、医師はプロセスを管理する必要があります。
分岐型および弓部特異的血管内治療プラットフォームの拡張
開発努力は、開胸手術による修復が困難であった大動脈弓、上行大動脈、および胸腹部にますます重点を置くようになるだろう。分岐型デバイスは、シーリング、移動、脳卒中、およびエンドリークの問題を抑制しながら、脳または内臓の灌流を維持する必要がある。2026年4月にFDAが大動脈弓の慢性解離症例におけるNEXUSの使用を承認したことは、このようなデバイスにとって重要な規制上の基準となる。今後の普及は、当初は心臓外科手術能力と高度な画像診断設備を備えた多分野センターによって推進されるだろう。商業的な実現可能性は、性能と投与の容易さなど、他の要因によって左右される。
大動脈ステントグラフト市場の機会
医療サービスが行き届いていない大都市圏に、複合大動脈疾患専門センターを建設する
製造業者と医療従事者は協力して、高度な画像診断技術は備えているものの血管内治療の連携体制が整っていない都市向けに、複雑な大動脈疾患の紹介プログラムを作成することができます。このプログラムには、ハイブリッド手術室の収容能力、指導、在庫管理、多職種によるレビュー、術後モニタリングが含まれる必要があります。ハブアンドスポーク方式を採用することで、複雑な動脈瘤や解離症例を管理可能なセンターに移送し、同時に通常の診断とモニタリングは地元のセンターで継続できます。サプライヤーは、製品固有のトレーニングだけでなく、標準的な計画と成果登録制度を活用することで、導入プロセスを支援できます。この市場は、アジア、中東、ラテンアメリカの急速に発展している国々で最も普及しています。
小型アクセス船舶向け低プロファイルシステムの開発
小型プロファイル送達システムは、腸骨動脈や大腿動脈の解剖学的構造により血管内治療が制限される患者を治療するための有効な機会を提供する。投資の優先事項としては、より薄いグラフト材料、最適化されたニッケルチタン合金フレーム、柔軟なシース、クロッシングプロファイルの低減、および小型化にもかかわらず操作性を維持する展開システムの開発が挙げられる。その結果、女性、小柄な体格の人、石灰化や蛇行したアクセス血管を持つ人など、より幅広い患者層が対象となる可能性がある。開発者は、プロファイルの低減が径方向の強度、シーリング能力、疲労耐性、および展開精度に悪影響を与えないことを証明する必要がある。
最近の動向
- 2026年4月: Artivion, Inc.は、長年のパートナーであるEndospan Ltd.(以下「Endospan」)が開発したNEXUS大動脈弓システムについて、米国食品医薬品局(FDA)から市販前承認申請(PMA)を取得しました。
- 2025年12月:「WL Gore & Associatesは、急性A型大動脈解離の治療を目的としたARISE III試験において、治験中のGORE Ascending Stent Graftの初回移植が行われたと発表しました。移植はエモリー大学で、治験責任医師であり胸部大動脈外科部長のBrad Leshnower医師と、治験責任医師であり血管外科および血管内治療部長のYazan Duwayri医師によって行われました。」
- 2025年10月:メドトロニック社は、腹部大動脈瘤破裂(rAAA)に関する臨床的エビデンスを追加し、rAAA治療に関する警告を削除することにより、エンデュラント・ステントグラフト・システムについて米国食品医薬品局(FDA)の承認を取得しました。このFDA承認により、メドトロニック社は、ステントグラフト・システムの使用説明書(IFU)からrAAAに関する警告を削除した最初で唯一の企業となり、イノベーションを実際の診療現場やトレーニングと整合させることで、医師が緊急時に自信を持って対応できるよう支援します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -