
Descripción general de los ingresos, las tendencias y los factores que impulsan el mercado de endoprótesis aórticas.
Tamaño y pronóstico del mercado de endoprótesis aórticas (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por producto (endoprótesis aórticas abdominales y endoprótesis aórticas torácicas), usuario final (hospitales y centros quirúrgicos ambulatorios) y geografía (América del Norte, Europa, Asia Pacífico, Oriente Medio y África, América del Sur y Central y Asia Pacífico).
- Estado : Publicada
- Código de informe : TIPHE100000878
- Categoría : Ciencias de la vida
- Número de páginas : 263
- Formatos de informe disponibles :


- Fecha de última actualización : October 07, 2026


Tamaño del mercado en 2025
US$ 2.763,37 millones
Valor del año base
Pronóstico para 2034
US$ 5.103,48 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,1 %
Índice de crecimiento
Mercado potencial
US$ 35.597,40 millones
(2026-2034)
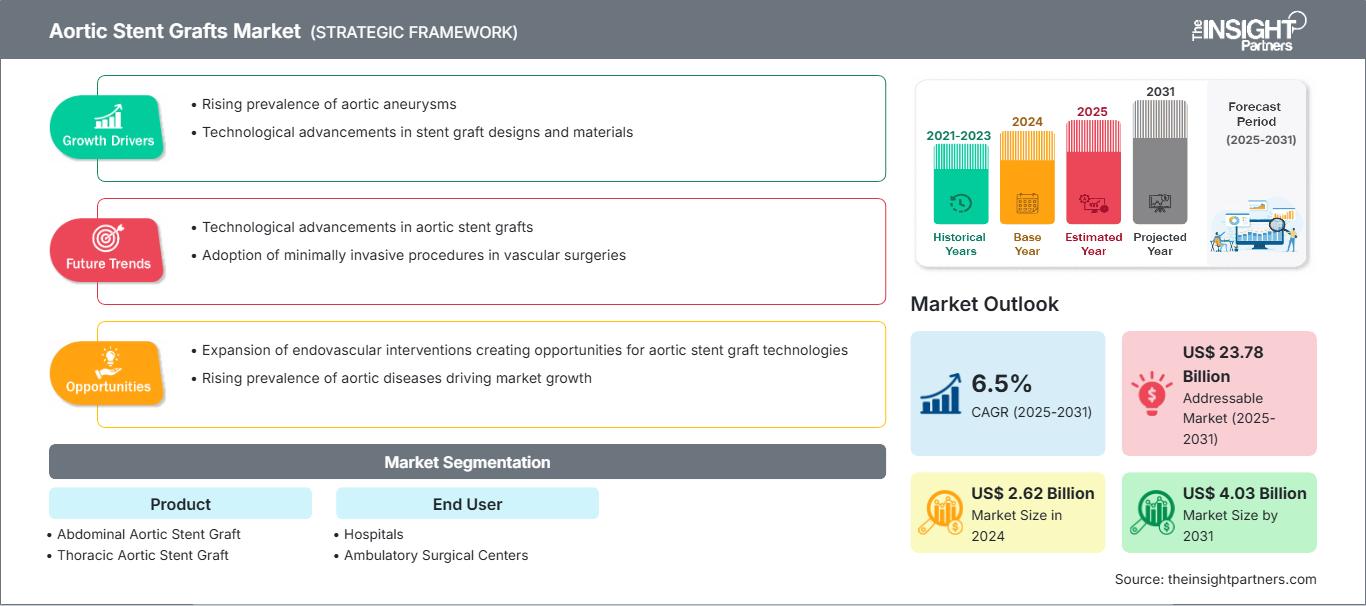
El mercado de endoprótesis aórticas alcanzó un valor de 2763,37 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 5103,48 millones de dólares estadounidenses en 2034. Se espera que el mercado registre una tasa de crecimiento anual compuesta (TCAC) del 7,1 % durante el período 2026-2034 . Esta expansión se debe al aumento de la adopción de la reparación endovascular de aneurismas, la mayor disponibilidad de injertos anatómicos y la creciente demanda de tratamientos mínimamente invasivos para aneurismas aórticos abdominales y torácicos.
América del Norte sigue siendo el principal centro comercial y clínico, y se prevé que el mercado regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,4 % hasta 2034. La industria de los injertos de stent aórticos en la región se ha visto impulsada por programas de detección de aneurismas de eficacia probada, grandes centros vasculares, mejores reembolsos para los procedimientos y la rápida adopción de injertos de stent ramificados, cónicos y de bajo perfil entre pacientes con anatomía compleja.
Análisis y perspectivas del mercado de endoprótesis aórticas
- América del Norte: La región representó entre el 41,0 % y el 42,0 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de entre el 7,0 % y el 7,4 % durante el período 2026-2034, gracias a la capacidad de realizar procedimientos, los programas de detección, el reembolso y la formación de especialistas.
- EE. UU.: El país representó entre el 83,0 % y el 87,0 % de los ingresos de Norteamérica en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,1 % y el 7,5 % durante el período 2026-2034.
- Europa: Europa representó entre el 24,0 % y el 25,0 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 6,6 % y el 7,0 % durante el período 2026-2034, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Asia Pacífico: La región de Asia Pacífico representó entre el 21,5 % y el 22,5 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 7,2 % y el 7,6 % durante el período 2026-2034, con China y Japón a la cabeza de la adopción regional.
- Segmento más importante: Los injertos de stent aórtico abdominal representaron entre el 72,0 % y el 73,0 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) de entre el 6,9 % y el 7,3 % durante el período 2026-2034.
- Segmento de alto crecimiento: Los injertos de stent aórtico torácico representaron una cuota de mercado del 27,0-28,0% en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (CAGR) de entre el 7,2% y el 7,6% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC, Artivion, Inc., MicroPort Endovascular MedTech Co., Ltd., LifeTech Scientific Corporation, Lombard Medical Technologies y Braile Biomédica SA.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología ha evolucionado desde dispositivos infrarrenales estandarizados hasta sistemas de perfil reducido que se adaptan a la anatomía en cuanto a reposicionamiento, fijación activa, control de despliegue y tipos ramificados o fenestrados. Esto dificulta los procesos de fabricación, ya que requiere un procesamiento preciso del nitinol, una calidad constante del material del injerto, una esterilización eficaz y una amplia gama de tamaños. Los dispositivos actuales tienen en cuenta vasos cónicos, zonas de anclaje reducidas, dificultades de acceso a la arteria ilíaca, protección de ramas y planificación basada en imágenes para facilitar la toma de decisiones clínicas, la fabricación y el almacenamiento de los dispositivos.
El crecimiento futuro provendrá cada vez más de los sistemas de salud de Asia Pacífico, Latinoamérica y algunos países de Oriente Medio, que adoptarán quirófanos híbridos y prácticas vasculares especializadas. La aceptación de la evidencia del mundo real y la vigilancia posterior a la aprobación por parte de los organismos reguladores podrían acortar la curva de aprendizaje sin comprometer la seguridad. La inversión de capital se orientará hacia la producción de dispositivos personalizados, la formación médica, los registros clínicos y las herramientas de planificación. Estas inversiones contribuirán a aumentar el número de pacientes anatómicamente aptos y a ampliar el uso del abordaje endovascular más allá de los aneurismas infrarrenales tradicionales, incluyendo otras patologías como los aneurismas del arco aórtico, la disección y los aneurismas toracoabdominales.
Alcance del informe de mercado de endoprótesis aórticas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.763,37 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 5.103,48 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,1% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de endoprótesis aórticas
El crecimiento del mercado de endoprótesis aórticas se debe al mayor uso de procedimientos endovasculares en pacientes de alto riesgo que no toleran la cirugía abierta. La demanda está impulsada por cirujanos vasculares, cardiólogos, laboratorios de diagnóstico por imagen, fabricantes de endoprótesis, fabricantes de catéteres, distribuidores y hospitales. La angiografía por tomografía computarizada sigue siendo fundamental para la planificación y el dimensionamiento, por lo que la capacidad en esta tecnología es uno de los factores clave que determinan el volumen de procedimientos que se pueden realizar.
Entre las consideraciones relativas a la oferta se incluyen las estrictas exigencias de calidad, los largos plazos de tramitación regulatoria y la necesidad de disponer de una amplia gama de tamaños, longitudes, ramas, manguitos y extensiones de endoprótesis. La disponibilidad de nitinol, poliéster tejido o politetrafluoroetileno expandido, la capacidad de procesamiento, la esterilización y la trazabilidad influyen en la capacidad de fabricación. Los hospitales también necesitarán un soporte técnico fiable, ya que los errores de dimensionamiento, las dificultades de entrega y la falta de componentes pueden tener consecuencias.
Según el análisis del mercado de endoprótesis aórticas, la competencia depende menos de los precios unitarios y más de los estudios clínicos, el rango anatómico, la forma de administración del dispositivo, la tecnología de implantación y la familiaridad del médico con el tratamiento. Medtronic plc y WL Gore & Associates, Inc. cuentan con una amplia cartera de productos y una sólida red de contactos clínicos, mientras que Cook Medical LLC y Terumo Aortic se diferencian por sus plataformas para aorta abdominal, torácica y compleja.
Endologix LLC, MicroPort Endovascular MedTech Co., Ltd. y LifeTech Scientific Corporation son empresas líderes en el mercado que se centran en la ingeniería de sus dispositivos y el crecimiento geográfico, mientras que Artivion, Inc. ofrece experiencia en intervenciones aórticas complejas. Lombard Medical Technologies y Braile Biomédica SA ofrecen soluciones para necesidades específicas y regionales. Las áreas de inversión para este sector incluyen estudios clave, evidencia posterior a la comercialización, fabricación a medida e infraestructura de capacitación, lo que en conjunto crea importantes barreras de entrada.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de endoprótesis aórticas: Perspectivas estratégicas
Perspectivas regionales
Mercado de endoprótesis aórticas en Norteamérica
América del Norte representó entre el 41,0 % y el 42,0 % de los ingresos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,4 % durante el período 2026-2034. El mercado de endoprótesis aórticas se caracteriza por un buen acceso a las técnicas de imagen, sistemas de derivación eficientes, el reembolso de Medicare y otras aseguradoras, y la concentración de cirujanos vasculares en centros de atención terciaria. La detección precoz y el hallazgo incidental mediante técnicas de imagen abdominal y cardiovascular contribuyen a la realización de reparaciones electivas antes de la rotura del aneurisma.
La demanda regional de endoprótesis aórticas se orienta hacia sistemas de administración más pequeños, endoprótesis torácicas cónicas e injertos diseñados para cuellos aórticos complejos. Los criterios de la Sociedad de Cirugía Vascular sugieren que la calidad de la reparación de aneurismas está directamente relacionada con el número de procedimientos realizados por la institución y sus resultados, lo que garantiza la concentración del tratamiento en centros con experiencia en este tipo de casos. Los estudios de registro de EE. UU. incluyeron a 67 865 pacientes en 336 centros.
Mercado de endoprótesis aórticas en EE. UU.
Estados Unidos representó entre el 83,0 % y el 87,0 % de los ingresos norteamericanos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 7,5 % durante el período 2026-2034. La demanda se ve impulsada por los grandes hospitales universitarios, la integración de sistemas cardíacos y la amplia disponibilidad de angiografía por TC. Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC y Artivion, Inc. presentan una considerable presencia comercial o en desarrollo clínico. Su uso está evolucionando desde el tratamiento convencional de aneurismas infrarrenales hasta aneurismas rotos, disecciones torácicas, configuraciones complejas del cuello aórtico y enfermedad del arco aórtico. El entorno regulatorio enfatiza el rendimiento y la monitorización, ya que pueden producirse fugas endovasculares, migración, crecimiento del saco aórtico y reintervenciones tras la implantación. La aprobación en 2026 del sistema de endoprótesis para el arco aórtico NEXUS es un ejemplo de logro regulatorio en el caso de disección crónica en el arco aórtico.
Mercado europeo de endoprótesis aórticas
Europa representó entre el 24,0 % y el 25,0 % de los ingresos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,0 % hasta 2034. Alemania destaca por sus centros vasculares especializados, su avanzada tecnología de imagen y su importante capacidad para la reparación electiva de aneurismas. La compra centralizada y la evaluación de tecnologías basada en la evidencia obligan a los fabricantes a demostrar la durabilidad, la capacidad de realizar reintervenciones y la rentabilidad, además de la eficacia técnica.
El Reino Unido se beneficia de los programas nacionales de cribado y de los clústeres vasculares, aunque las restricciones fiscales pueden prolongar los periodos de adopción. Francia ofrece la combinación de operadores endovasculares cualificados y una estructura de evaluación de reembolsos. Italia y España se benefician de los centros de referencia regionales y de cirujanos cardiovasculares cualificados, pero los diferentes mecanismos de compra generan desigualdad en el acceso a dispositivos de alta gama. En Europa, la demanda de sistemas torácicos, fenestrados, ramificados y de bajo perfil está en aumento.
Mercado de endoprótesis aórticas en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 21,5 % y el 22,5 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,6 % hasta 2034. China domina los ingresos regionales gracias a la creciente infraestructura hospitalaria, la capacidad de fabricación local y la mayor disponibilidad de tratamientos. El mercado japonés presenta una alta demanda de cirugía torácica de alta gama a través de centros especializados y una población de mayor edad.
Corea del Sur y Australia cuentan con capacidades avanzadas en procedimientos, mientras que India presenta buenas perspectivas a largo plazo gracias al aumento de sus capacidades cardiovasculares terciarias. El reembolso y la disponibilidad de especialistas son inconsistentes, ya que el acceso depende de estrategias de fabricación locales, reformas regulatorias y capacitación médica. Gore lanzó sus dispositivos torácicos cónicos de gran diámetro aprobados en Japón en marzo de 2025.
Mercado de endoprótesis aórticas en Oriente Medio y África
Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,4 % durante el período 2026-2034. Arabia Saudita lidera el sector mediante la modernización de hospitales, la captación de especialistas y el desarrollo de servicios cardiovasculares terciarios. Los Emiratos Árabes Unidos fomentan la adopción de tecnología a través de centros públicos y privados especializados en la gestión de casos complejos.
Sudáfrica es el principal mercado subsahariano debido a la disponibilidad de especialistas vasculares. Sin embargo, el resto de Oriente Medio y África presenta limitaciones en cuanto a diagnóstico, financiación e infraestructura para cateterismos. La financiación sanitaria proveniente de los ingresos energéticos en los países del Golfo permite el uso de quirófanos híbridos e instalaciones de diagnóstico por imagen, pero el crecimiento regional requiere formación y gestión de derivaciones.
Análisis de segmentación
Por producto
Se prevé que las categorías de productos registren una tasa de crecimiento anual compuesta (TCAC) combinada del 7,0 % al 7,4 % durante el período 2026-2034. El mercado de endoprótesis aórticas abarca el elevado volumen de reparaciones de aneurismas infrarrenales y los casos técnicamente complejos de procedimientos torácicos. El uso de estos dispositivos depende en gran medida de la anatomía de la zona de implantación, el diámetro del vaso de acceso, las ramas vasculares, el estado de la rotura, el perfil de liberación, la fijación y el control de la implantación.
- Endoprótesis aórticas abdominales: Esta categoría representó el 72,3 % de los ingresos en 2025, lo que refleja los protocolos EVAR establecidos, el diagnóstico basado en pruebas de detección, la amplia experiencia clínica y la demanda recurrente de cuerpos principales, ramas ilíacas, manguitos y extensiones.
- Endoprótesis aórticas torácicas: Este segmento representó el 27,7% de los ingresos de 2025 y tiene una importancia estratégica a medida que el tratamiento se expande a través de aneurismas torácicos descendentes, transecciones traumáticas, disecciones complicadas y ciertas enfermedades relacionadas con el arco aórtico.
Por el usuario final
Se prevé que la demanda de los usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) combinada del 6,9 % al 7,3 % durante el período 2026-2034. El mercado de endoprótesis aórticas abarca el elevado volumen de reparaciones de aneurismas infrarrenales y los casos técnicamente complejos de procedimientos torácicos. El uso de estos dispositivos depende en gran medida de la anatomía de la zona de implantación, el diámetro del vaso de acceso, las ramas vasculares, el estado de la rotura, el perfil de implantación, la fijación y el control de despliegue.
- Hospitales: Los hospitales representaron el 68,3% de los ingresos de 2025, gracias a la cobertura de urgencias, los cuidados intensivos, el acceso a bancos de sangre, las técnicas de imagen avanzadas, los equipos multidisciplinarios para la aorta y la capacidad para gestionar la conversión o las complicaciones postoperatorias.
- Centros quirúrgicos ambulatorios: Estas instalaciones representaron el 31,7% de los ingresos, con una demanda concentrada en determinadas vías electivas donde el reembolso, la estabilidad del paciente, el acceso a las pruebas de imagen y los acuerdos de derivación favorecen la realización de procedimientos ambulatorios o de corta estancia seguros.
Resumen de la oportunidad
Las previsiones del mercado de endoprótesis aórticas indican que los hospitales seguirán siendo la principal fuente de ingresos, mientras que los centros quirúrgicos ambulatorios podrán desarrollarse de forma selectiva a medida que la tecnología menos sofisticada, los protocolos estandarizados y los acuerdos de traslado coordinados mejoren la viabilidad operativa.
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción (emergente/en expansión/madura) |
|
hospitales |
Alto |
Suites híbridas |
Maduro |
|
Centros quirúrgicos ambulatorios |
Medio |
Estancia corta |
Escalada |
Factores que impulsan el crecimiento del mercado de endoprótesis aórticas y análisis de su impacto
Ampliación de la detección y el tratamiento de los aneurismas aórticos
La mayor disponibilidad de tomografía computarizada, ecografía e imágenes cardiovasculares está haciendo que el diagnóstico de aneurismas asintomáticos antes de su ruptura sea más común. El diagnóstico temprano crea un grupo más grande de candidatos para la intervención quirúrgica a través de la evaluación anatómica y el dimensionamiento del injerto. Las implicaciones comerciales van más allá del injerto inicial e incluyen la rama ilíaca, el manguito, la extensión, la vaina introductora, las guías y las imágenes postoperatorias. La base de población de mayor edad resulta en un mayor número de pacientes que presentarían mayores riesgos fisiológicos en el contexto de un procedimiento quirúrgico abierto. Es en el mejor interés de los fabricantes que los programas de diagnóstico incluyan atención primaria, radiología, cirugía vascular y centros de referencia. Pero el éxito en convertir el diagnóstico en un procedimiento no se basa solo en la incidencia de la enfermedad.
Preferencia clínica por la reparación aórtica mínimamente invasiva
La EVAR reduce la necesidad de grandes incisiones y pinzamiento de la aorta; por lo tanto, es relevante para pacientes ancianos y con comorbilidades. Los beneficios hospitalarios incluyen tiempos de recuperación más cortos y un uso de recursos más predecible, a pesar del costo de los dispositivos y la necesidad de vigilancia por imágenes. Esta preferencia refuerza la demanda de sistemas EVAR que se caracterizan por un tamaño de introductor pequeño, control, sellado y amplia cobertura anatómica. El beneficio se observa especialmente en instituciones donde los cirujanos vasculares realizan casos tanto sencillos como complejos en un entorno de quirófano híbrido. La EVAR no resuelve el problema de la vigilancia de por vida, ya que existen problemas como la endofuga, la migración, la integridad del injerto, la permeabilidad de las ramas y la dinámica del saco aneurismático.
Mayor elegibilidad de dispositivos para anatomías complejas
El progreso tecnológico ha aumentado los criterios de elegibilidad para pacientes que antes no se consideraban debido a su pequeño tamaño de cuello, alta angulación, discrepancia en el diámetro, problemas relacionados con la región ilíaca o la presencia de vasos ramificados. El uso de stents fenestrados, ramificados, cónicos y reposicionables permite que los planes quirúrgicos se ajusten mejor a la anatomía del paciente. Las soluciones de perfil reducido podrían eliminar los problemas de acceso, mientras que la fijación activa y el despliegue controlado ayudarán a lograr un posicionamiento preciso. En términos comerciales, esto significa un mayor número de procedimientos elegibles, pero también la necesidad de planificar, tener una gama más amplia de productos en inventario, capacitar a los médicos, etc. Los productos personalizados presentan mayores desafíos de fabricación y plazos de entrega más largos, mientras que los productos ramificados estándar requieren datos clínicos sólidos de grupos anatómicos.
Tendencias futuras del mercado de endoprótesis aórticas
Personalización guiada por imágenes y planificación digital de procedimientos
Las principales tendencias del mercado de endoprótesis aórticas incluirán un uso más sofisticado de la reconstrucción tridimensional, la medición automatizada de la línea central, la simulación anatómica y la selección digital del inventario. Estas tecnologías pueden mejorar la fiabilidad en la medición de diámetros, la identificación de zonas de anclaje, la determinación de ramificaciones y el diseño de componentes. Los fabricantes podrán vincular las soluciones de planificación con sus soluciones de gestión de casos y producción, especialmente para endoprótesis fenestradas o personalizadas. Los hospitales estarán interesados en soluciones que ayuden a ahorrar tiempo en la planificación y evitar la falta de disponibilidad de componentes. El software deberá validarse correctamente y los médicos deberán controlar el proceso.
Expansión de plataformas endovasculares ramificadas y específicas para arcos dentales.
El desarrollo se centrará cada vez más en el arco aórtico, la aorta ascendente y las porciones toracoabdominales, que han presentado dificultades en la reparación quirúrgica abierta. Los dispositivos ramificados deberán mantener la perfusión cerebral o visceral, al tiempo que se controlan los problemas de sellado, migración, accidente cerebrovascular y endofugas. La autorización de la FDA en abril de 2026 para el uso de NEXUS en casos de disección crónica que afecta al arco aórtico constituye un hito regulatorio importante para este tipo de dispositivos. Su adopción futura estará impulsada inicialmente por centros multidisciplinarios equipados con capacidades de cirugía cardíaca e imágenes sofisticadas. La viabilidad comercial dependerá del rendimiento y la facilidad de administración, entre otros factores.
Oportunidades de mercado para endoprótesis aórticas
Construir centros especializados en patologías aórticas complejas en áreas metropolitanas desatendidas.
Tanto los fabricantes como los profesionales sanitarios pueden colaborar para crear un programa de derivación de casos complejos de aneurisma aórtico en ciudades con tecnología de imagen avanzada pero sin coordinación endovascular. El programa deberá incluir capacidad para salas híbridas, supervisión, gestión de inventario, revisión multidisciplinaria y monitorización postoperatoria. Se puede utilizar un sistema de red para derivar casos complejos de aneurisma y disección a centros donde puedan ser gestionados, mientras que los centros locales pueden continuar con el diagnóstico y la monitorización rutinarios. Los proveedores pueden facilitar el proceso de adopción mediante la planificación estandarizada y los registros de resultados, en lugar de limitarse a la formación específica del producto. Este mercado es más frecuente en los países de rápido desarrollo de Asia, Oriente Medio y Latinoamérica.
Desarrollar sistemas de perfil más bajo para embarcaciones de acceso más pequeñas.
El sistema de administración de perfil reducido ofrece una oportunidad práctica para el tratamiento de pacientes con limitaciones anatómicas para los abordajes endovasculares debido a su anatomía ilíaca y femoral. Las prioridades de inversión incluyen el desarrollo de materiales de injerto más delgados, un marco de nitinol optimizado, una vaina flexible, un perfil de cruce reducido y un sistema de despliegue que mantenga la maniobrabilidad a pesar de la miniaturización. El resultado podría ser una población de pacientes más amplia, que incluya mujeres, personas de baja estatura y aquellas con vasos de acceso calcificados y tortuosos. Los desarrolladores deben demostrar que el perfil reducido no afecta negativamente la resistencia radial, la capacidad de sellado, la resistencia a la fatiga ni la precisión del despliegue.
Novedades recientes
- Abril de 2026: Artivion, Inc. recibió la solicitud de aprobación previa a la comercialización (PMA) para su sistema de arco aórtico NEXUS de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA), desarrollado por Endospan Ltd. ("Endospan"), socio de larga data de Artivion.
- Diciembre de 2025: WL Gore & Associates anunció el primer implante del stent-graft ascendente experimental GORE en el ensayo ARISE III para el tratamiento de una disección aórtica aguda tipo A. El implante fue realizado en la Universidad de Emory por el Dr. Brad Leshnower, investigador principal del sitio y director de cirugía aórtica torácica, y el Dr. Yazan Duwayri, investigador del estudio y jefe de cirugía vascular y terapia endovascular.
- Octubre de 2025: Medtronic plc recibió la aprobación de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) para el etiquetado de su sistema de endoprótesis Endurant, al añadir evidencia clínica sobre aneurisma aórtico abdominal roto (rAAA) y eliminar la advertencia sobre el tratamiento del rAAA. Esta aprobación de la FDA convierte a Medtronic en la primera y única empresa en eliminar la advertencia sobre el rAAA de las Instrucciones de Uso (IFU) de su sistema de endoprótesis, alineando la innovación con las prácticas y la capacitación del mundo real para capacitar a los médicos a actuar con confianza en casos de emergencia.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -