
Marktpotenzial und Treiber des globalen Marktes für Aortenstentgrafts bis 2034
Marktgröße und Prognose für Aortenstentgrafts (2021 - 2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkt (abdominale Aortenstentgrafts und thorakale Aortenstentgrafts), Endnutzer (Krankenhäuser und ambulante Operationszentren) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Süd- und Mittelamerika und Asien-Pazifik).
- Status : Veröffentlicht
- Berichtscode : TIPHE100000878
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 263
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 07, 2026


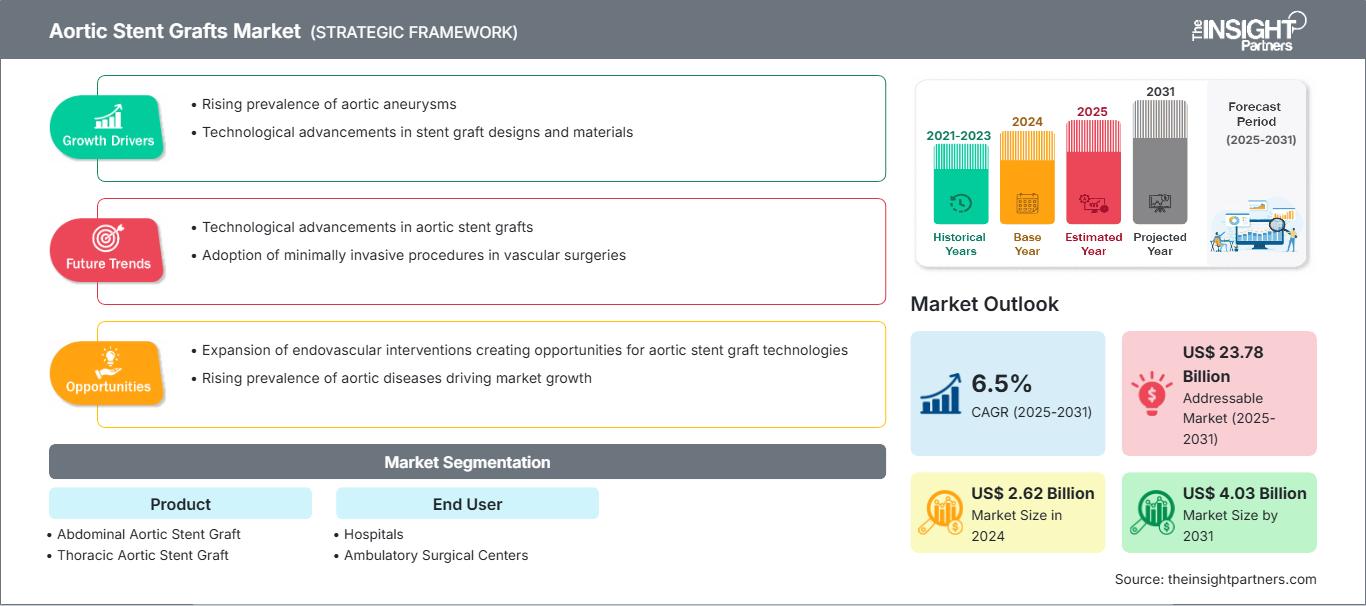
Marktgröße 2025
2.763,37 Mio. US-Dollar
Basisjahrwert
Prognose für 2034
5.103,48 Mio. US$
Prognose bis 2034
CAGR 2026-2034
7,1 %
Wachstumsrate
Adressierbarer Markt
35.597,40 Mio. US$
(2026–2034)
Der Markt für Aortenstentgrafts wurde 2025 auf 2.763,37 Millionen US-Dollar geschätzt und soll bis 2034 auf 5.103,48 Millionen US-Dollar anwachsen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 7,1 % erwartet . Dieses Wachstum ist auf die zunehmende Anwendung endovaskulärer Aneurysmareparaturen, die verbesserte Verfügbarkeit anatomischer Grafts und die steigende Nachfrage nach minimalinvasiven Behandlungen von abdominalen und thorakalen Aortenaneurysmen zurückzuführen.
Nordamerika bleibt das wichtigste kommerzielle und klinische Zentrum, wobei für den regionalen Markt bis 2034 ein jährliches Wachstum von 7,0–7,4 % erwartet wird. Die Branche der Aortenstentgrafts in der Region wurde durch bewährte Aneurysma-Screening-Programme, große Gefäßzentren, bessere Kostenerstattung für Eingriffe und die schnelle Akzeptanz von verzweigten, konischen und niedrigprofiligen Stentgrafts bei Patienten mit komplizierter Anatomie gestärkt.
Marktanalyse und Einblicke zu Aortenstentgrafts
- Nordamerika: Die Region hatte im Jahr 2025 einen Anteil von 41,0–42,0 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 7,0 und 7,4 % verzeichnen, unterstützt durch die Verfahrenskapazität, das Screening, die Kostenerstattung und die Ausbildung von Spezialisten.
- USA: Das Land repräsentierte im Jahr 2025 83,0–87,0 % des nordamerikanischen Umsatzes und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,1 und 7,5 % wachsen.
- Europa: Europa hielt im Jahr 2025 einen Anteil von 24,0–25,0 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,6 und 7,0 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 21,5–22,5 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 7,2 und 7,6 % wachsen, wobei China und Japan die regionale Einführung anführen.
- Größtes Segment: Stentgrafts für die Bauchaorta hielten im Jahr 2025 einen Marktanteil von 72,0–73,0 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 6,9 und 7,3 % wachsen.
- Wachstumsstarkes Segment: Thorakale Aortenstentgrafts erreichten im Jahr 2025 einen Marktanteil von 27,0–28,0 % und werden voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 7,2 und 7,6 % verzeichnen.
- Die folgenden Schlüsselunternehmen wurden detailliert analysiert: Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC, Artivion, Inc., MicroPort Endovascular MedTech Co., Ltd., LifeTech Scientific Corporation, Lombard Medical Technologies und Braile Biomédica SA
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Technologie hat sich von standardisierten infrarenalen Implantaten zu Systemen mit reduziertem Profil weiterentwickelt, die sich hinsichtlich Repositionierbarkeit, aktiver Fixierung, kontrollierter Implantation und verzweigten oder fenestrierten Ausführungen an die Anatomie anpassen. Dies erschwert die Herstellung, da eine präzise Nitinolverarbeitung, eine gleichbleibende Qualität des Transplantatmaterials, eine effektive Sterilisation und eine breite Größenpalette erforderlich sind. Aktuelle Implantate berücksichtigen konische Gefäße, verkürzte Landezonen, Herausforderungen beim Zugang zur Iliakalarterie, den Schutz von Gefäßästen und die bildgestützte Planung, um die klinische Entscheidungsfindung mit der Herstellung und Lagerhaltung der Implantate zu verknüpfen.
Das zukünftige Wachstum wird zunehmend von Gesundheitssystemen im asiatisch-pazifischen Raum, Lateinamerika und bestimmten Ländern des Nahen Ostens getragen, die Hybrid-OPs und spezialisierte Gefäßzentren einführen. Die Akzeptanz von Daten aus der klinischen Praxis und die Überwachung nach der Zulassung durch die Aufsichtsbehörden könnten die Lernkurve verkürzen, ohne die Sicherheitsstandards zu beeinträchtigen. Investitionen werden sich auf die Produktion kundenspezifischer Geräte, die medizinische Ausbildung, klinische Register und Planungsinstrumente konzentrieren. Diese Investitionen tragen dazu bei, die Anzahl der anatomisch geeigneten Patienten zu erhöhen und den endovaskulären Ansatz über die Behandlung traditioneller infrarenaler Aneurysmen hinaus auf andere Erkrankungen wie Aortenbogen-, Dissektions- und thorakoabdominelle Aneurysmen auszuweiten.
Berichtsumfang zum Markt für Aortenstentgrafts
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2.763,37 Millionen US-Dollar |
| Marktgröße bis 2034 | 5.103,48 Millionen US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,1 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Aortenstentgrafts
Das Wachstum des Marktes für Aortenstentgrafts resultiert aus dem vermehrten Einsatz endovaskulärer Verfahren bei Hochrisikopatienten, die keine offene Operation tolerieren. Die Nachfrage wird von Gefäßchirurgen, Kardiologen, Bildgebungslaboren, Herstellern von Stentgrafts und Kathetern, Distributoren und Krankenhäusern getrieben. Die Computertomographie-Angiographie (CTA) ist weiterhin integraler Bestandteil der Dimensionierung und Planung, weshalb die Kapazität dieser Technologie einer der wichtigsten Faktoren für das erreichbare Eingriffsvolumen ist.
Zu den Herausforderungen auf der Angebotsseite zählen strenge Qualitätsanforderungen, lange Genehmigungszyklen und der Bedarf an einer breiten Palette an Stentgraft-Größen, -Längen, -Schenkeln, -Manschetten und -Verlängerungen. Die Verfügbarkeit von Nitinol, gewebtem Polyester oder expandiertem Polytetrafluorethylen sowie die Verarbeitungskapazitäten, Sterilisationsmöglichkeiten und Rückverfolgbarkeit beeinflussen die Produktionskapazität. Krankenhäuser benötigen zudem eine zuverlässige Fallbetreuung, da Fehler bei der Dimensionierung, Lieferschwierigkeiten und fehlende Komponenten schwerwiegende Folgen haben können.
Die Analyse des Marktes für Aortenstentgrafts zeigt, dass der Wettbewerb weniger von Stückpreisen als vielmehr von klinischen Studien, dem anatomischen Anwendungsbereich, der Applikationsmethode, der Implantationstechnologie und der Vertrautheit der Ärzte abhängt. Medtronic plc und WL Gore & Associates, Inc. verfügen über ein breites Produktportfolio und langjährige klinische Erfahrung, während Cook Medical LLC und Terumo Aortic sich durch ihre Plattformen für abdominale, thorakale und komplexe Aorteneingriffe differenzieren.
Endologix LLC, MicroPort Endovascular MedTech Co., Ltd. und LifeTech Scientific Corporation konzentrieren sich als Marktteilnehmer auf die Entwicklung ihrer Medizinprodukte und die geografische Expansion, während Artivion, Inc. Zugang zu komplexen Aorteninterventionen bietet. Lombard Medical Technologies und Braile Biomédica SA bieten Lösungen für spezielle und regionale Anforderungen. Zu den Investitionsbereichen dieses Marktes gehören Zulassungsstudien, Evidenz nach der Markteinführung, kundenspezifische Fertigung und Schulungsinfrastruktur, was insgesamt hohe Markteintrittsbarrieren schafft.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Aortenstentgrafts: Strategische Einblicke
Regionale Einblicke
Markt für Aortenstentgrafts in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 41,0–42,0 % am weltweiten Umsatz und wird voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–7,4 % verzeichnen. Der Markt für Aortenstentgrafts zeichnet sich durch guten Zugang zu bildgebenden Verfahren, effiziente Überweisungssysteme, Kostenerstattung durch Medicare und andere Versicherungen sowie die Konzentration von Gefäßchirurgen in spezialisierten Kliniken aus. Screening und Zufallsbefunde mittels abdominaler und kardiovaskulärer Bildgebung tragen zu elektiven Eingriffen vor einer Aneurysmaruptur bei.
Die regionale Nachfrage nach Aortenstentgrafts verlagert sich hin zu kleineren Implantationssystemen, konischen Thoraxstents und Grafts für schwierige Aortenhälse. Die Kriterien der Society for Vascular Surgery legen nahe, dass die Qualität der Aneurysmareparatur direkt mit der Anzahl der von der jeweiligen Einrichtung durchgeführten Eingriffe und deren Ergebnissen korreliert. Dies führt zu einer Konzentration der Behandlungen in Zentren mit Erfahrung in solchen Fällen. US-Registerstudien umfassten 67.865 Patienten in 336 Zentren.
US-Markt für Aortenstentgrafts
Die USA repräsentierten 2025 83,0–87,0 % des nordamerikanischen Umsatzes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–7,5 % wachsen. Die Nachfrage wird durch große Universitätskliniken, die Integration von Herzsystemen und die breite Verfügbarkeit der CT-Angiographie gestützt. Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC und Artivion, Inc. weisen eine bedeutende Präsenz in der kommerziellen und klinischen Entwicklung auf. Die Anwendung erweitert sich von der konventionellen Behandlung infrarenaler Aneurysmen hin zu rupturierten Aneurysmen, thorakalen Dissektionen, schwierigen Halskonfigurationen und Erkrankungen des Aortenbogens. Die regulatorischen Rahmenbedingungen legen Wert auf Leistung und Überwachung, da nach der Implantation Endoleaks, Migration, Aneurysmasackwachstum und Reinterventionen auftreten können. Die Zulassung des NEXUS Aortic Arch Stent Graft Systems im Jahr 2026 ist ein Beispiel für einen regulatorischen Erfolg bei chronischen Dissektionen im Aortenbogen.
Markt für Aortenstentgrafts in Europa
Europa trug 2025 24,0–25,0 % zum Umsatz bei und wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,6–7,0 % verzeichnen. Deutschland ist führend durch spezialisierte Gefäßzentren, Bildgebungsverfahren und seine hohe Kompetenz in der Durchführung elektiver Aneurysmareparaturen. Zentralisierte Beschaffung und evidenzbasierte Technologiebewertung verpflichten die Hersteller, neben der technischen Wirksamkeit auch die Langlebigkeit, die Fähigkeit zu wiederholten Eingriffen und die Kosteneffizienz nachzuweisen.
Das Vereinigte Königreich profitiert von nationalen Screening-Programmen und spezialisierten Gefäßzentren, wobei finanzielle Beschränkungen die Einführung neuer Technologien verzögern könnten. Frankreich bietet eine Kombination aus erfahrenen endovaskulären Operateuren und einem transparenten Erstattungssystem. Italien und Spanien profitieren von regionalen Überweisungszentren und hochqualifizierten Herzchirurgen, wobei unterschiedliche Beschaffungsmechanismen zu Ungleichheiten beim Zugang zu modernsten Implantaten führen. In Europa steigt die Nachfrage nach flachen, fenestrierten, verzweigten und thorakalen Systemen.
Markt für Aortenstentgrafts im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 21,5–22,5 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,6 % wachsen. China dominiert die regionalen Einnahmen dank der wachsenden Krankenhausinfrastruktur, der lokalen Produktionskapazitäten und der zunehmenden Verfügbarkeit von Behandlungen. Der japanische Markt zeichnet sich durch eine hohe Inanspruchnahme von Thorax-Prämienbehandlungen aufgrund spezialisierter Zentren und einer alternden Bevölkerung aus.
Südkorea und Australien verfügen über fortgeschrittene Verfahrensmöglichkeiten, während Indien mit dem Ausbau der spezialisierten kardiologischen Versorgung gute langfristige Perspektiven bietet. Die Kostenerstattung und die Verfügbarkeit von Spezialisten sind uneinheitlich, da der Zugang durch lokale Produktionsstrategien, regulatorische Reformen und die Weiterbildung von Ärzten eingeschränkt ist. Gore brachte seine zugelassenen, großkalibrigen, konischen Thoraxprothesen im März 2025 in Japan auf den Markt.
Markt für Aortenstentgrafts im Nahen Osten und Afrika
Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,0–6,4 % prognostiziert. Saudi-Arabien ist führend in der Modernisierung von Krankenhäusern, der Rekrutierung von Spezialisten und dem Ausbau spezialisierter kardiovaskulärer Versorgungsangebote. Die VAE fördern die Einführung neuer Technologien durch spezialisierte öffentliche und private Einrichtungen, die komplexe Überweisungen bearbeiten.
Südafrika ist aufgrund der dort verfügbaren Expertise im Bereich Gefäßmedizin der wichtigste Markt in Subsahara-Afrika. Im übrigen Nahen Osten und Afrika bestehen jedoch Einschränkungen hinsichtlich Diagnose, Kostenerstattung und Katheterisierungsinfrastruktur. Die Finanzierung des Gesundheitswesens durch Energieeinnahmen in den Golfstaaten ermöglicht den Einsatz von Hybrid-OPs und bildgebenden Verfahren, doch für das regionale Wachstum sind Schulungen und ein optimiertes Überweisungsmanagement erforderlich.
Segmentierungsanalyse
Nebenprodukt
Für die Produktkategorien wird im Zeitraum 2026–2034 ein kombiniertes durchschnittliches jährliches Wachstum von 7,0–7,4 % erwartet. Der Markt für Aortenstentgrafts umfasst die hohe Anzahl an infrarenalen Aneurysmareparationen sowie die technisch komplexen Fälle thorakaler Eingriffe. Der Einsatz dieser Implantate hängt stark von der Anatomie der Landezone, dem Durchmesser des Zugangsgefäßes, den einbezogenen Abzweigungen, dem Rupturstatus, dem Einbringungsprofil, der Fixierung und der Kontrolle der Implantation ab.
- Abdominale Aortenstentgrafts: Diese Kategorie machte 2025 72,3 % des Umsatzes aus, was auf etablierte EVAR-Protokolle, eine durch Screening unterstützte Diagnose, umfangreiche klinische Erfahrung und eine wiederkehrende Nachfrage nach Hauptkörpern, Iliakalschenkeln, Manschetten und Verlängerungen zurückzuführen ist.
- Thorakale Aortenstentgrafts: Dieses Segment machte 27,7 % des Umsatzes im Jahr 2025 aus und ist von strategischer Bedeutung, da sich die Behandlung auf absteigende thorakale Aneurysmen, traumatische Durchtrennungen, komplizierte Dissektionen und ausgewählte Erkrankungen des Aortenbogens ausweitet.
Vom Endbenutzer
Die Endnachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,9–7,3 % steigen. Der Markt für Aortenstentgrafts umfasst die hohe Anzahl an infrarenalen Aneurysmareparationen sowie die technisch komplexen Fälle thorakaler Eingriffe. Der Einsatz dieser Implantate hängt stark von der Anatomie der Landezone, dem Durchmesser des Zugangsgefäßes, den beteiligten Abzweigungen, dem Rupturstatus, dem Einbringungsprofil, der Fixierung und der Kontrolle der Stentimplantation ab.
- Krankenhäuser: Krankenhäuser trugen 68,3 % zum Umsatz im Jahr 2025 bei. Unterstützt wurde dies durch Notfallversorgung, Intensivpflege, Zugang zu Blutbanken, moderne Bildgebung, multidisziplinäre Aortenteams und die Fähigkeit, Konversionen oder postoperative Komplikationen zu bewältigen.
- Ambulante Operationszentren: Diese Einrichtungen machten 31,7 % des Umsatzes aus, wobei sich die Nachfrage auf ausgewählte Wahleingriffe konzentrierte, bei denen die Kostenerstattung, die Patientenstabilität, der Zugang zu Bildgebungsverfahren und die Überweisungsvereinbarungen sichere ambulante oder kurzzeitige Eingriffe unterstützen.
Momentaufnahme der Chancen
Die Marktprognosen für Aortenstentgrafts deuten darauf hin, dass Krankenhäuser die wichtigste Umsatzquelle bleiben werden, während sich ambulante Operationszentren selektiv entwickeln können, da unauffälligere Technologien, standardisierte Abläufe und koordinierte Transfervereinbarungen die operative Machbarkeit verbessern.
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Krankenhäuser |
Hoch |
Hybrid-Suiten |
Reifen |
|
Ambulante Operationszentren |
Medium |
Kurzaufenthalt |
Skalierung |
Markt für Aortenstentgrafts: Wachstumstreiber und Wirkungsanalyse
Ausweitung der Erkennung und Behandlung von Aortenaneurysmen
Die zunehmende Verfügbarkeit von CT-Scans, Ultraschalluntersuchungen und kardiovaskulärer Bildgebung führt dazu, dass asymptomatische Aneurysmen vor ihrer Ruptur häufiger diagnostiziert werden. Eine frühzeitige Diagnose erweitert den Kreis der Kandidaten für einen chirurgischen Eingriff durch anatomische Beurteilung und die Bestimmung der Gefäßprothesengröße. Die wirtschaftlichen Auswirkungen reichen über die primäre Gefäßprothese hinaus und umfassen auch die Iliakalprothese, die Manschette, die Verlängerung, die Einführschleuse, die Führungsdrähte und die postoperative Bildgebung. Die alternde Bevölkerungsgruppe birgt ein höheres physiologisches Risiko für Patienten, die im Rahmen eines offenen chirurgischen Eingriffs mit größeren Risiken konfrontiert sind. Es liegt im Interesse der Hersteller, wenn die Diagnoseprogramme die Primärversorgung, die Radiologie, die Gefäßchirurgie und die spezialisierten Zentren einbeziehen. Der Erfolg bei der Umsetzung einer Diagnose in einen Eingriff hängt jedoch nicht allein von der Krankheitsinzidenz ab.
Klinische Präferenz für minimalinvasive Aortenreparatur
EVAR reduziert die Notwendigkeit großer Inzisionen und des Abklemmens der Aorta und ist daher insbesondere für ältere Patienten und Patienten mit Begleiterkrankungen relevant. Zu den Vorteilen für Krankenhäuser zählen verkürzte Genesungszeiten und ein besser planbarer Ressourceneinsatz, trotz der Kosten der Implantate und der erforderlichen bildgebenden Überwachung. Diese Präferenz verstärkt die Nachfrage nach EVAR-Systemen mit geringer Einführgröße, präziser Steuerung, zuverlässiger Abdichtung und breiter anatomischer Abdeckung. Der Vorteil zeigt sich besonders in Kliniken, in denen Gefäßchirurgen sowohl einfache als auch komplexe Eingriffe in einem hybriden OP-Umfeld durchführen. EVAR löst jedoch nicht das Problem der lebenslangen Überwachung, da weiterhin Probleme wie Endoleaks, Migration, Integrität des Transplantats, Durchgängigkeit der Gefäßäste und Dynamik des Aneurysmasacks bestehen.
Erweiterte Geräteeignung bei komplexer Anatomie
Der technologische Fortschritt hat die Eignungskriterien für Patienten erweitert, die zuvor aufgrund eines geringen Halsumfangs, einer starken Angulation, eines Durchmesserunterschieds, Problemen im Bereich der Iliakalgefäße oder dem Vorhandensein von Gefäßabzweigungen nicht infrage kamen. Der Einsatz von fenestrierten, verzweigten, konischen und repositionierbaren Stents ermöglicht eine bessere Anpassung der Operationsplanung an die Patientenanatomie. Lösungen mit reduziertem Profil können Zugangsprobleme beseitigen, während aktive Fixierung und kontrollierte Entfaltung eine präzise Positionierung unterstützen. Wirtschaftlich bedeutet dies eine höhere Anzahl geeigneter Eingriffe, aber auch einen höheren Planungsaufwand, ein breiteres Produktsortiment, Schulungen für Ärzte usw. Kundenspezifische Produkte bringen größere Herausforderungen in der Fertigung und längere Lieferzeiten mit sich, während für standardmäßige verzweigte Stents fundierte klinische Daten aus verschiedenen anatomischen Gruppen erforderlich sind.
Markt für Aortenstentgrafts: Zukunftstrends
Bildgestützte Personalisierung und digitale Verfahrensplanung
Die wichtigsten Markttrends im Bereich der Aortenstentgrafts umfassen den verstärkten Einsatz dreidimensionaler Rekonstruktion, automatisierter Mittellinienmessung, anatomischer Simulation und digitaler Auswahl aus dem Lagerbestand. Diese Technologien verbessern die Zuverlässigkeit bei der Durchmessermessung, der Identifizierung von Landezonen, der Bestimmung von Abzweigungen und der Komponentenkonstruktion. Hersteller können Planungslösungen mit ihren Fallmanagement- und Produktionslösungen verknüpfen, insbesondere für fenestrierte oder kundenspezifische Stentgrafts. Krankenhäuser benötigen Lösungen, die Zeit bei der Planung sparen und die Nichtverfügbarkeit von Komponenten verhindern. Die Software muss gründlich validiert werden, und Ärzte müssen den Prozess steuern.
Erweiterung verzweigter und bogenspezifischer endovaskulärer Plattformen
Die Entwicklungsbemühungen werden sich zunehmend auf den Aortenbogen, die Aorta ascendens und die thorakoabdominellen Abschnitte konzentrieren, die sich bei der offenen chirurgischen Reparatur als schwierig erwiesen haben. Verzweigte Implantate müssen die zerebrale oder viszerale Perfusion aufrechterhalten, während gleichzeitig Abdichtung, Migration, Schlaganfall und Endoleak-Probleme kontrolliert werden. Die FDA-Zulassung für den Einsatz von NEXUS bei chronischer Dissektion des Aortenbogens im April 2026 stellt einen wichtigen regulatorischen Meilenstein für solche Implantate dar. Die zukünftige Anwendung wird zunächst von multidisziplinären Zentren mit Herzchirurgiekapazitäten und modernster Bildgebung vorangetrieben. Die kommerzielle Rentabilität hängt unter anderem von der Leistungsfähigkeit und der einfachen Anwendung ab.
Marktchancen für Aortenstentgrafts
Aufbau von Zentren für komplexe Aortenerkrankungen in unterversorgten Ballungsräumen
Hersteller und medizinisches Fachpersonal können gemeinsam ein Programm zur Überweisung komplexer Aortenerkrankungen in Städten mit fortschrittlicher Bildgebungstechnologie, aber ohne endovaskuläre Koordination, entwickeln. Das Programm muss Hybrid-OP-Kapazitäten, Supervision, Bestandsmanagement, multidisziplinäre Fallbesprechungen und postoperative Überwachung umfassen. Ein Hub-and-Spoke-System kann genutzt werden, um komplexe Aneurysmen und Dissektionen an spezialisierte Zentren zu verlegen, wo sie weiterbehandelt werden können, während die routinemäßige Diagnostik und Überwachung in den lokalen Zentren fortgesetzt wird. Die Anbieter können den Einführungsprozess durch standardisierte Planungs- und Ergebnisregister anstelle von produktspezifischen Schulungen unterstützen. Dieser Markt ist vor allem in schnell wachsenden Ländern Asiens, des Nahen Ostens und Lateinamerikas verbreitet.
Entwicklung flacherer Systeme für kleinere Zugangsschiffe
Das kleine Applikationssystem bietet eine vielversprechende Möglichkeit zur Behandlung von Patienten, deren Iliakal- und Femoralgefäße aufgrund ihrer Anatomie nur eingeschränkt endovaskuläre Eingriffe ermöglichen. Investitionsprioritäten umfassen die Entwicklung dünnerer Transplantatmaterialien, eines optimierten Nitinolrahmens, einer flexiblen Schleuse, eines reduzierten Profils beim Überqueren des Gefäßes sowie eines Applikationssystems, das trotz Miniaturisierung die Manövrierfähigkeit beibehält. Dies könnte zu einer erweiterten Patientengruppe führen, die Frauen, Patienten mit geringer Körpergröße sowie Patienten mit verkalkten und gewundenen Zugangsgefäßen umfasst. Die Entwickler müssen nachweisen, dass das reduzierte Profil keine negativen Auswirkungen auf die radiale Festigkeit, die Dichtigkeit, die Ermüdungsbeständigkeit und die Genauigkeit der Applikation hat.
Aktuelle Entwicklungen
- April 2026: Artivion, Inc. erhielt von der US-amerikanischen Food and Drug Administration (FDA) die Zulassung vor dem Inverkehrbringen (PMA) für ihr NEXUS Aortic Arch System, das von Endospan Ltd. („Endospan“), dem langjährigen Partner von Artivion, entwickelt wurde.
- Dezember 2025: „WL Gore & Associates gab die erste Implantation des experimentellen GORE Ascending Stent Grafts im Rahmen der ARISE III-Studie zur Behandlung einer akuten Typ-A-Dissektion bekannt. Die Implantation wurde an der Emory University von Brad Leshnower, MD, Studienleiter und Direktor der Thorax-Aortenchirurgie, sowie Yazan Duwayri, MD, Studienleiter und Leiter der Gefäßchirurgie und endovaskulären Therapie, durchgeführt.“
- Oktober 2025: Medtronic plc erhielt die Zulassung der US-amerikanischen Arzneimittelbehörde FDA für ihr Endurant-Stentgraft-System. Die Zulassung erfolgte durch die Ergänzung der klinischen Daten zur Behandlung von rupturierten Bauchaortenaneurysmen (rAAA) und die Entfernung des Warnhinweises zur rAAA-Behandlung. Mit dieser FDA-Zulassung ist Medtronic das erste und einzige Unternehmen, das den rAAA-Warnhinweis aus der Gebrauchsanweisung seines Stentgraft-Systems entfernt hat. So werden Innovationen mit der klinischen Praxis und der Ausbildung von Ärzten in Einklang gebracht, um ihnen ein sicheres Handeln in Notfällen zu ermöglichen.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -