
Previsioni e quote di mercato per gli stent aortici fino al 2034
Dimensioni e previsioni del mercato degli stent aortici (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (stent aortici addominali e stent aortici toracici), utente finale (ospedali e centri chirurgici ambulatoriali) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa, Sud e Centro America e Asia Pacifico).
- Stato : Edito
- Codice del report : TIPHE100000878
- Categoria : Scienze della vita
- Numero di pagine : 263
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 07, 2026


Dimensioni del mercato nel 2025
2.763,37 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
5.103,48 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,1 %
Tasso di crescita
Mercato di riferimento
35.597,40 milioni di dollari USA
(2026-2034)
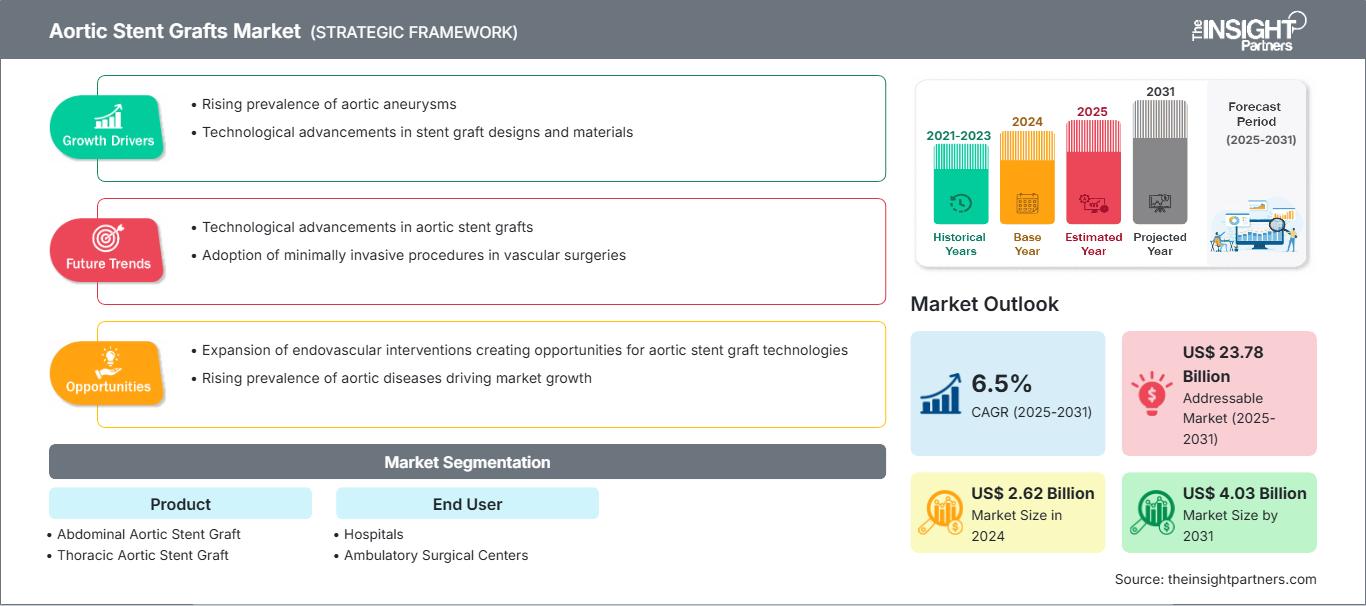
Il mercato degli stent aortici aveva un valore di 2.763,37 milioni di dollari nel 2025 e si prevede che raggiungerà i 5.103,48 milioni di dollari entro il 2034. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 7,1% nel periodo 2026-2034 . L'espansione è dovuta al crescente ricorso alla riparazione endovascolare degli aneurismi, alla maggiore disponibilità di innesti anatomici e alla crescente domanda di trattamenti minimamente invasivi per gli aneurismi aortici addominali e toracici.
Il Nord America rimane il principale centro commerciale e clinico, con un mercato regionale che dovrebbe espandersi a un tasso di crescita annuo composto (CAGR) del 7,0-7,4% fino al 2034. Il settore degli stent aortici nella regione ha beneficiato di programmi di screening degli aneurismi di comprovata efficacia, di grandi centri vascolari, di migliori rimborsi per le procedure e della rapida adozione di stent ramificati, affusolati e a basso profilo tra i pazienti con anatomia complessa.
Analisi e approfondimenti sul mercato degli stent aortici
- Nord America: La regione ha rappresentato una quota del 41,0-42,0% nel 2025 e si prevede che registrerà un CAGR (tasso di crescita annuale composto) tra il 7,0 e il 7,4% nel periodo 2026-2034, grazie alla capacità di eseguire procedure, allo screening, ai rimborsi e alla formazione specialistica.
- USA: Nel 2025, il Paese ha rappresentato l'83,0-87,0% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,1% e il 7,5% nel periodo 2026-2034.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24,0% e il 25,0% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 6,6% e il 7,0% nel periodo 2026-2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 21,5-22,5% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,2% e il 7,6% nel periodo 2026-2034, con Cina e Giappone in testa all'adozione regionale.
- Segmento più ampio: le endoprotesi aortiche addominali detenevano una quota di mercato del 72,0-73,0% nel 2025 e si prevede che cresceranno a un CAGR compreso tra il 6,9% e il 7,3% nel periodo 2026-2034.
- Segmento ad alta crescita: le endoprotesi aortiche toraciche rappresentavano una quota di mercato del 27,0-28,0% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) compreso tra il 7,2% e il 7,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC, Artivion, Inc., MicroPort Endovascular MedTech Co., Ltd., LifeTech Scientific Corporation, Lombard Medical Technologies e Braile Biomédica SA
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia si è evoluta dai dispositivi infrarenali standardizzati a sistemi a profilo ridotto che si adattano all'anatomia in termini di riposizionabilità, fissaggio attivo, controllo dell'impianto e tipologie ramificate o fenestrate. Ciò rende complessi i processi di produzione, poiché richiedono una lavorazione accurata del nitinolo, una qualità costante del materiale di innesto, una sterilizzazione efficace e un'ampia gamma di dimensioni. I dispositivi attuali tengono conto di vasi conici, zone di ancoraggio ridotte, difficoltà di accesso all'arteria iliaca, protezione dei rami e pianificazione basata su immagini per colmare il divario tra il processo decisionale clinico e la produzione e la gestione delle scorte dei dispositivi.
La crescita futura deriverà sempre più dai sistemi sanitari dell'Asia-Pacifico, dell'America Latina e di alcuni paesi del Medio Oriente, che adotteranno sale operatorie ibride e pratiche vascolari specialistiche. L'accettazione di dati provenienti dalla pratica clinica reale e la sorveglianza post-approvazione da parte degli enti regolatori potrebbero ridurre i tempi di apprendimento senza compromettere la sicurezza. Gli investimenti di capitale saranno orientati verso la produzione di dispositivi personalizzati, la formazione medica, i registri clinici e gli strumenti di pianificazione. Questi investimenti contribuirebbero ad aumentare il numero di pazienti anatomicamente idonei e ad estendere l'uso dell'approccio endovascolare oltre i tradizionali aneurismi infrarrenali ad altre patologie, tra cui aneurismi dell'arco aortico, dissezioni e aneurismi toracoaddominali.
Ambito del rapporto sul mercato degli stent aortici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2.763,37 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 5.103,48 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,1% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli stent aortici
La crescita del mercato degli stent aortici è trainata dal crescente utilizzo di procedure endovascolari in pazienti ad alto rischio che non possono sottoporsi a interventi chirurgici a cielo aperto. La domanda è alimentata da chirurghi vascolari, specialisti in cardiologia, laboratori di diagnostica per immagini, produttori di protesi, produttori di cateteri, distributori e acquisti da parte degli ospedali. L'angio-TC continua a essere fondamentale per il dimensionamento e la pianificazione, pertanto la capacità di questa tecnologia è uno dei principali fattori determinanti del volume di procedure gestibili.
Dal punto di vista dell'offerta, è necessario considerare i rigorosi requisiti di qualità, i lunghi cicli normativi e la necessità di fornire una vasta gamma di dimensioni, lunghezze, rami, manicotti ed estensioni per gli stent graft. La disponibilità di capacità di lavorazione del nitinolo, del poliestere intrecciato o del politetrafluoroetilene espanso, la capacità di sterilizzazione e la tracciabilità influiscono sulla capacità produttiva. Gli ospedali avranno inoltre bisogno di un supporto garantito per gli interventi, poiché errori di dimensionamento, difficoltà di consegna e mancanza di componenti possono avere conseguenze.
Dall'analisi del mercato degli stent aortici, emerge che la concorrenza dipende meno dai prezzi unitari e più dagli studi clinici, dalla gamma anatomica, dal sistema di somministrazione del dispositivo, dalla tecnologia di impianto e dalla familiarità dei medici con la tecnologia. Medtronic plc e WL Gore & Associates, Inc. offrono una combinazione di un ampio portafoglio di prodotti e solide relazioni cliniche, mentre Cook Medical LLC e Terumo Aortic si distinguono per le loro piattaforme addominali, toraciche e per l'aorta complessa.
Endologix LLC, MicroPort Endovascular MedTech Co., Ltd. e LifeTech Scientific Corporation sono operatori di mercato focalizzati sull'ingegneria dei dispositivi e sulla crescita geografica, mentre Artivion, Inc. offre opportunità nel campo degli interventi aortici complessi. Lombard Medical Technologies e Braile Biomédica SA offrono soluzioni per esigenze specialistiche e regionali. Le aree di investimento per questo settore includono studi pivotal, evidenze post-commercializzazione, produzione personalizzata e infrastrutture di formazione, elementi che nel complesso creano elevate barriere all'ingresso.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli stent aortici: approfondimenti strategici
Approfondimenti regionali
Mercato degli stent aortici in Nord America
Nel 2025, il Nord America deteneva il 41,0-42,0% del fatturato globale e si prevede che registrerà un CAGR del 7,0-7,4% nel periodo 2026-2034. Il mercato degli stent aortici è caratterizzato da un buon accesso alla diagnostica per immagini, efficienti sistemi di riferimento, rimborsi da parte di Medicare e di altre compagnie assicurative e dalla concentrazione di chirurghi vascolari in strutture di terzo livello. Lo screening e la scoperta incidentale tramite diagnostica per immagini addominale e cardiovascolare contribuiscono agli interventi elettivi prima della rottura dell'aneurisma.
La domanda regionale di endoprotesi aortiche si sta orientando verso sistemi di rilascio più piccoli, endoprotesi toraciche coniche e protesi progettate per colli aortici difficili. I criteri della Society for Vascular Surgery suggeriscono che la qualità della riparazione degli aneurismi è direttamente correlata al numero di procedure eseguite dall'istituto e ai relativi risultati, garantendo così la concentrazione dei trattamenti nei centri con esperienza in tali casi. Studi di registro statunitensi hanno coinvolto 67.865 pazienti in 336 centri.
Mercato statunitense degli stent aortici
Nel 2025, gli Stati Uniti rappresentavano l'83,0-87,0% del fatturato nordamericano e si prevede una crescita annua composta (CAGR) del 7,1-7,5% nel periodo 2026-2034. La domanda è sostenuta da grandi ospedali universitari, dall'integrazione dei sistemi cardiaci e dall'ampia disponibilità di angio-TC. Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC e Artivion, Inc. vantano una presenza significativa a livello commerciale e di sviluppo clinico. L'utilizzo si sta evolvendo dal trattamento convenzionale degli aneurismi infrarrenali agli aneurismi rotti, alle dissezioni toraciche, alle configurazioni complesse del collo aortico e alle patologie dell'arco aortico. Il contesto normativo pone l'accento sulle prestazioni e sul monitoraggio, poiché dopo l'impianto possono verificarsi endoleak, migrazione, crescita del sacco e reinterventi. L'approvazione nel 2026 del sistema di stent-graft per l'arco aortico NEXUS è un esempio di successo normativo nel caso di dissezione cronica dell'arco aortico.
Mercato europeo degli stent aortici
Nel 2025 l'Europa ha rappresentato il 24-25% del fatturato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,6-7% fino al 2034. La Germania è all'avanguardia grazie a centri vascolari specializzati, tecnologie di imaging e una significativa capacità di riparazione elettiva degli aneurismi. Gli acquisti centralizzati e la valutazione tecnologica basata sull'evidenza obbligano i produttori a fornire prove di durabilità, capacità di reintervento e rapporto costo-efficacia, oltre all'efficacia tecnica.
Il Regno Unito trae vantaggio dallo screening nazionale e dai centri vascolari, sebbene i vincoli di bilancio possano prolungare i tempi di adozione. La Francia offre la combinazione di operatori endovascolari qualificati e una struttura di valutazione dei rimborsi. Italia e Spagna beneficiano di centri di riferimento regionali e di chirurghi cardiovascolari esperti, ma meccanismi di acquisto divergenti causano disuguaglianze nell'accesso a dispositivi di alta qualità. In Europa, la domanda è in aumento per sistemi a basso profilo, fenestrati, ramificati e toracici.
Mercato degli stent aortici nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21,5% e il 22,5% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-7,6% fino al 2034. La Cina domina il mercato regionale grazie all'espansione delle infrastrutture ospedaliere, alle capacità produttive locali e alla crescente disponibilità di trattamenti. Il mercato giapponese presenta un'elevata adozione di polizze toraciche premium grazie ai centri specializzati e a una popolazione più anziana.
La Corea del Sud e l'Australia dispongono di capacità procedurali avanzate, mentre l'India ha buone prospettive a lungo termine grazie al potenziamento delle capacità cardiovascolari di terzo livello. Il rimborso e la disponibilità di specialisti sono disomogenei, in quanto l'accesso è garantito da strategie di produzione locali, riforme normative e formazione dei medici. Gore ha lanciato i suoi dispositivi toracici conici di grande diametro, già approvati, in Giappone nel marzo 2025.
Mercato degli stent aortici in Medio Oriente e Africa
Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,4% nel periodo 2026-2034. L'Arabia Saudita è all'avanguardia grazie alla modernizzazione degli ospedali, al reclutamento di specialisti e allo sviluppo di servizi cardiovascolari di terzo livello. Gli Emirati Arabi Uniti promuovono l'adozione di nuove tecnologie attraverso strutture pubbliche e private specializzate nella gestione di casi complessi.
Il Sudafrica rappresenta il principale mercato sub-sahariano grazie alla disponibilità di specialisti in chirurgia vascolare. Il resto del Medio Oriente e dell'Africa, tuttavia, presenta limitazioni in termini di diagnosi, rimborso e infrastrutture per la cateterizzazione. I finanziamenti per la sanità provenienti dai fondi destinati al settore energetico nei Paesi del Golfo consentono l'utilizzo di sale operatorie e strutture di diagnostica per immagini ibride, ma la crescita a livello regionale richiede formazione e una gestione efficace delle segnalazioni.
Analisi di segmentazione
Per prodotto
Si prevede che le categorie di prodotto registreranno un CAGR combinato del 7,0-7,4% nel periodo 2026-2034. Il mercato degli stent aortici comprende l'elevato volume di riparazioni di aneurismi infrarrenali e i casi tecnicamente complessi di procedure toraciche. L'utilizzo di tali dispositivi dipende fortemente dall'anatomia della zona di ancoraggio, dal diametro del vaso di accesso, dai rami inclusi, dallo stato della rottura, dal profilo di rilascio, dal fissaggio e dal controllo del posizionamento.
- Protesi aortiche addominali: questa categoria ha rappresentato il 72,3% del fatturato nel 2025, a testimonianza dei consolidati protocolli EVAR, della diagnosi supportata da screening, della vasta esperienza clinica e della domanda ricorrente di corpi principali, rami iliaci, manicotti ed estensioni.
- Protesi aortiche toraciche: questo segmento ha rappresentato il 27,7% del fatturato del 2025 e riveste un'importanza strategica, dato che il trattamento si sta estendendo agli aneurismi dell'aorta toracica discendente, alle lesioni traumatiche, alle dissezioni complesse e a determinate patologie dell'arco aortico.
Per utente finale
Si prevede che la domanda degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) combinato del 6,9-7,3% nel periodo 2026-2034. Il mercato degli stent aortici comprende l'elevato volume di riparazioni di aneurismi infrarrenali e i casi tecnicamente complessi di procedure toraciche. L'utilizzo di tali dispositivi dipende fortemente dall'anatomia della zona di impianto, dal diametro del vaso di accesso, dai rami inclusi, dallo stato della rottura, dal profilo di rilascio, dal fissaggio e dal controllo del posizionamento.
- Ospedali: Gli ospedali hanno rappresentato il 68,3% del fatturato del 2025, grazie alla copertura del pronto soccorso, alla terapia intensiva, all'accesso alla banca del sangue, alla diagnostica per immagini avanzata, ai team multidisciplinari per l'aorta e alla capacità di gestire la conversione o le complicanze post-operatorie.
- Centri di chirurgia ambulatoriale: queste strutture rappresentavano il 31,7% del fatturato, con una domanda concentrata in specifici percorsi di chirurgia elettiva in cui il rimborso, la stabilità del paziente, l'accesso alla diagnostica per immagini e gli accordi di trasferimento supportano procedure ambulatoriali o di breve degenza sicure.
Panoramica dell'opportunità
Le previsioni di mercato per gli stent aortici indicano che gli ospedali rimarranno la principale fonte di ricavi, mentre i centri di chirurgia ambulatoriale potranno svilupparsi in modo selettivo grazie a tecnologie meno invasive, percorsi standardizzati e accordi di trasferimento coordinati che miglioreranno la fattibilità operativa.
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Ospedali |
Alto |
Suite ibride |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Soggiorno breve |
Scalatura |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato degli stent aortici.
Ampliamento delle possibilità di diagnosi e trattamento degli aneurismi aortici
La maggiore disponibilità di tomografia computerizzata (TC), ecografie e diagnostica per immagini cardiovascolare sta rendendo più comune la diagnosi di aneurismi asintomatici prima della loro rottura. La diagnosi precoce crea un gruppo più ampio di candidati all'intervento chirurgico grazie alla valutazione anatomica e al dimensionamento della protesi. Le implicazioni commerciali vanno oltre la protesi iniziale e includono l'arto iliaco, la cuffia, l'estensione, la guaina introduttrice, i fili guida e la diagnostica per immagini postoperatoria. L'invecchiamento della popolazione comporta un maggior numero di pazienti che presenterebbero maggiori rischi fisiologici nel contesto di una procedura chirurgica a cielo aperto. È nell'interesse dei produttori che i programmi diagnostici includano la medicina generale, la radiologia, la chirurgia vascolare e i centri di riferimento. Ma il successo nel convertire la diagnosi in un intervento chirurgico non si basa solo sull'incidenza della malattia.
Preferenza clinica per la riparazione aortica minimamente invasiva
L'EVAR riduce la necessità di grandi incisioni e del clampaggio aortico; pertanto, è rilevante per i pazienti anziani e con comorbilità. I vantaggi per l'ospedale includono tempi di recupero più brevi e un utilizzo più prevedibile delle risorse, nonostante il costo dei dispositivi e la necessità di sorveglianza mediante imaging. Tale preferenza rafforza la domanda di sistemi EVAR che si distinguono per le dimensioni ridotte dell'introduttore, il controllo, la tenuta e l'ampia copertura anatomica. Il vantaggio è particolarmente evidente nelle strutture in cui i chirurghi vascolari eseguono sia interventi semplici che complessi in un ambiente di sala operatoria ibrido. L'EVAR non risolve il problema della sorveglianza a vita, poiché permangono problematiche quali endoleak, migrazione, integrità della protesi, pervietà dei rami e dinamica del sacco aneurismatico.
Maggiore idoneità dei dispositivi per anatomie complesse
Il progresso tecnologico ha ampliato i criteri di eleggibilità per i pazienti che in precedenza non venivano considerati a causa delle dimensioni ridotte del collo, dell'elevata angolazione, della discrepanza di diametro, di problemi relativi alla regione iliaca o della presenza di vasi collaterali. L'utilizzo di stent fenestrati, ramificati, conici e riposizionabili consente di adattare meglio i piani chirurgici all'anatomia del paziente. Le soluzioni a profilo ridotto potrebbero eliminare i problemi di accesso, mentre il fissaggio attivo e il rilascio controllato contribuiranno a ottenere un posizionamento preciso. In termini commerciali, ciò si traduce in un maggior numero di procedure idonee, ma anche nella necessità di pianificare, disporre di una gamma più ampia di prodotti in magazzino, formare i medici, ecc. I prodotti personalizzati comportano maggiori sfide produttive e tempi di consegna più lunghi, mentre i prodotti ramificati standard richiedono solidi dati clinici da gruppi anatomici.
Tendenze future del mercato degli stent aortici
Personalizzazione guidata da immagini e pianificazione digitale delle procedure
Le principali tendenze di mercato nel settore degli stent graft aortici prevedono un utilizzo più sofisticato della ricostruzione tridimensionale, della misurazione automatizzata della linea mediana, della simulazione anatomica e della selezione digitale dal magazzino. Queste tecnologie possono migliorare l'affidabilità nella misurazione dei diametri, nell'identificazione delle zone di ancoraggio, nella determinazione delle ramificazioni e nella progettazione dei componenti. I produttori saranno in grado di integrare le soluzioni di pianificazione con le soluzioni di gestione dei casi e di produzione, soprattutto per gli stent graft fenestrati o personalizzati. Gli ospedali saranno interessati a soluzioni che consentano di risparmiare tempo nella pianificazione e di evitare l'indisponibilità dei componenti. Il software dovrà essere adeguatamente validato e i medici dovranno controllare il processo.
Espansione delle piattaforme endovascolari ramificate e specifiche per arco aortico
Lo sviluppo si concentrerà sempre più sull'arco aortico, sull'aorta ascendente e sulle porzioni toracoaddominali, che si sono rivelate problematiche con la riparazione chirurgica a cielo aperto. I dispositivi ramificati dovranno mantenere la perfusione cerebrale o viscerale, tenendo sotto controllo problemi di tenuta, migrazione, ictus ed endoleak. L'approvazione da parte della FDA nell'aprile 2026 per l'uso di NEXUS nei casi di dissezione cronica dell'arco aortico rappresenta un importante traguardo normativo per tali dispositivi. La futura diffusione sarà inizialmente trainata dai centri multidisciplinari dotati di capacità di cardiochirurgia e sofisticate apparecchiature di imaging. La redditività commerciale dipenderà, tra gli altri fattori, dalle prestazioni e dalla facilità di impianto.
Opportunità di mercato per gli stent aortici
Realizzare centri specializzati per le patologie aortiche complesse nelle aree metropolitane svantaggiate.
Sia i produttori che gli operatori sanitari possono collaborare per creare un programma di riferimento per casi complessi di aneurisma aortico nelle città dotate di tecnologie di imaging avanzate ma prive di coordinamento per le procedure endovascolari. Il programma dovrà includere la disponibilità di sale operatorie ibride, la supervisione, la gestione delle scorte, la valutazione multidisciplinare e il monitoraggio post-operatorio. Un sistema a rete (hub and spoke) può essere utilizzato per trasferire i casi complessi di aneurisma e dissezione a centri specializzati, dove potranno essere gestiti in modo appropriato, mentre la diagnostica e il monitoraggio di routine potranno proseguire presso i centri locali. I fornitori possono contribuire al processo di adozione attraverso la pianificazione standardizzata e la creazione di registri dei risultati, anziché limitarsi alla sola formazione specifica sul prodotto. Questo mercato è particolarmente diffuso nei paesi in rapido sviluppo di Asia, Medio Oriente e America Latina.
Sviluppare sistemi a profilo ribassato per imbarcazioni di accesso più piccole
Il sistema di rilascio a profilo ridotto rappresenta un'opportunità concreta per il trattamento di pazienti che, a causa della conformazione anatomica delle arterie iliache e femorali, sono anatomicamente limitati agli approcci endovascolari. Le priorità di investimento includono lo sviluppo di materiali per innesti più sottili, una struttura in nitinolo ottimizzata, una guaina flessibile, un profilo di attraversamento ridotto e un sistema di rilascio che mantenga la manovrabilità nonostante la miniaturizzazione. Il risultato potrebbe essere un ampliamento della popolazione di pazienti, includendo donne, individui di piccola corporatura e coloro che presentano vasi di accesso calcificati e tortuosi. Gli sviluppatori dovranno dimostrare che il profilo ridotto non ha un impatto negativo sulla resistenza radiale, sulla capacità di tenuta, sulla resistenza alla fatica e sulla precisione del rilascio.
Sviluppi recenti
- Aprile 2026: Artivion, Inc. ha ricevuto l'approvazione pre-commercializzazione (PMA) per il suo sistema NEXUS per l'arco aortico dalla Food and Drug Administration (FDA) statunitense, sviluppato da Endospan Ltd. ("Endospan"), partner di lunga data di Artivion.
- Dicembre 2025: "WL Gore & Associates ha annunciato il primo impianto della protesi endovascolare sperimentale GORE Ascending Stent Graft nello studio ARISE III per il trattamento di una dissezione aortica acuta di tipo A. L'impianto è stato eseguito presso la Emory University dal Dott. Brad Leshnower, Principal Investigator del sito e Direttore di Chirurgia Aortica Toracica, e dal Dott. Yazan Duwayri, Investigator dello studio e Primario di Chirurgia Vascolare e Terapia Endovascolare."
- Ottobre 2025: Medtronic plc ha ottenuto l'approvazione della Food and Drug Administration (FDA) statunitense per l'etichettatura del suo sistema di endoprotesi Endurant, aggiungendo le evidenze cliniche relative alla rottura dell'aneurisma aortico addominale (rAAA) e rimuovendo l'avvertenza sul trattamento dell'rAAA. Questa approvazione della FDA rende Medtronic la prima e unica azienda a rimuovere l'avvertenza sull'rAAA dalle istruzioni per l'uso (IFU) del suo sistema di endoprotesi, allineando l'innovazione alle pratiche reali e alla formazione per consentire ai medici di agire con sicurezza nei casi di emergenza.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -