
Taille et demande du marché des endoprothèses aortiques en 2034
Taille et prévisions du marché des endoprothèses aortiques (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par produit (endoprothèses aortiques abdominales et endoprothèses aortiques thoraciques), utilisateur final (hôpitaux et centres de chirurgie ambulatoire) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale et Asie-Pacifique)
- Statut : Publié
- Code du rapport : TIPHE100000878
- Catégorie : Sciences de la vie
- Nombre de pages : 263
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 07, 2026


Taille du marché en 2025
2 763,37 millions de dollars américains
valeur de l'année de base
Prévisions pour 2034
5 103,48 millions de dollars US
Prévisions pour 2034
TCAC 2026-2034
7,1 %
taux de croissance
Marché adressable
35 597,40 millions de dollars américains
(2026-2034)
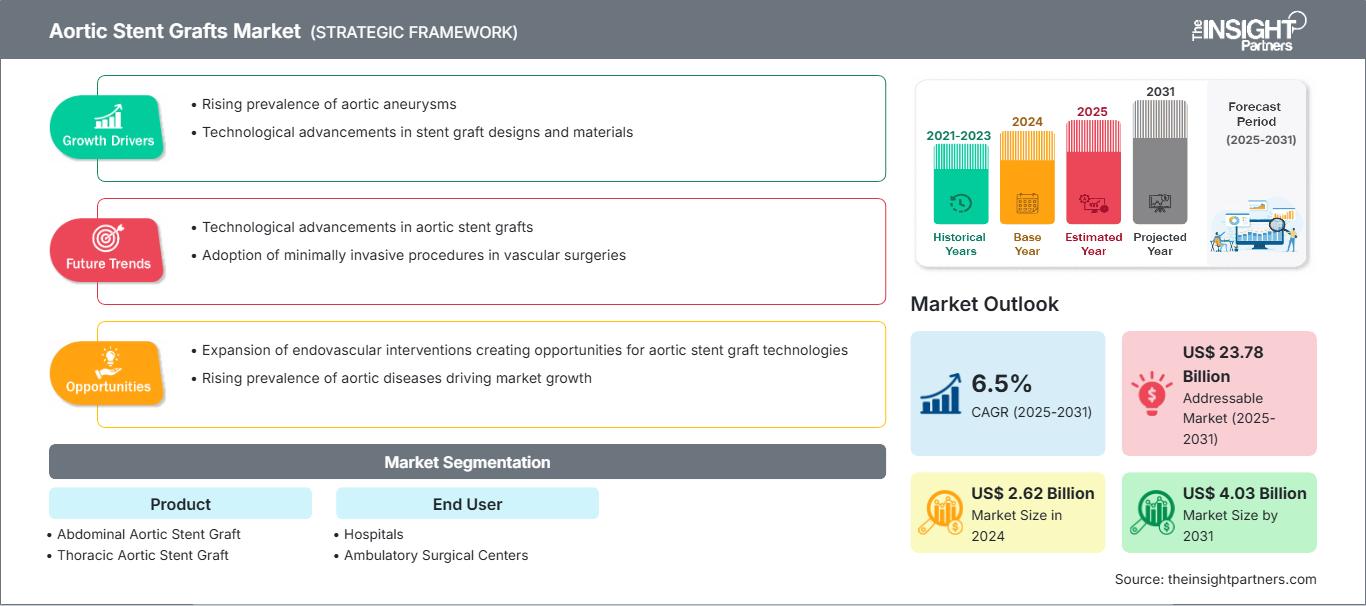
Le marché des endoprothèses aortiques était évalué à 2 763,37 millions de dollars américains en 2025 et devrait atteindre 5 103,48 millions de dollars américains d’ici 2034. Ce marché devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,1 % entre 2026 et 2034. Cette expansion est due à l’essor des techniques de réparation endovasculaire des anévrismes, à une meilleure disponibilité des endoprothèses anatomiques et à une demande accrue de traitements mini-invasifs pour les anévrismes de l’aorte abdominale et thoracique.
L’Amérique du Nord demeure le principal centre commercial et clinique, le marché régional devant croître à un TCAC de 7,0 à 7,4 % jusqu’en 2034. L’industrie des endoprothèses aortiques dans la région a été dynamisée par des programmes de dépistage des anévrismes éprouvés, de grands centres vasculaires, un meilleur remboursement des interventions et une adoption rapide des endoprothèses ramifiées, coniques et à profil bas chez les patients présentant une anatomie complexe.
Analyse et perspectives du marché des endoprothèses aortiques
- Amérique du Nord : La région représentait une part de 41,0 à 42,0 % en 2025 et devrait enregistrer un TCAC entre 7,0 et 7,4 % entre 2026 et 2034, grâce à sa capacité procédurale, au dépistage, au remboursement et à la formation de spécialistes.
- États-Unis : Le pays représentait 83,0 à 87,0 % des revenus nord-américains en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,1 à 7,5 % entre 2026 et 2034.
- Europe : L'Europe détenait une part de marché de 24,0 à 25,0 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,6 à 7,0 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 21,5 à 22,5 % en 2025 et devrait croître à un TCAC de 7,2 à 7,6 % entre 2026 et 2034, la Chine et le Japon étant les principaux moteurs de l'adoption régionale.
- Segment le plus important : Les endoprothèses aortiques abdominales détenaient une part de marché de 72,0 à 73,0 % en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 6,9 à 7,3 % entre 2026 et 2034.
- Segment à forte croissance : Les endoprothèses aortiques thoraciques représentaient 27,0 à 28,0 % de la part de marché en 2025 et devraient enregistrer un TCAC entre 7,2 et 7,6 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC, Artivion, Inc., MicroPort Endovascular MedTech Co., Ltd., LifeTech Scientific Corporation, Lombard Medical Technologies et Braile Biomédica SA
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Cette technologie a évolué, passant des dispositifs infra-rénaux standardisés à des systèmes à profil réduit qui s'adaptent à l'anatomie grâce à leur repositionnement, leur fixation active, le contrôle de leur déploiement et leur configuration ramifiée ou fenêtrée. Cette évolution complexifie les processus de fabrication, qui requièrent un traitement précis du nitinol, une qualité constante du matériau de greffe, une stérilisation efficace et une large gamme de tailles. Les dispositifs actuels prennent en compte les vaisseaux coniques, les zones d'ancrage réduites, les difficultés d'accès à l'artère iliaque, la protection des branches et la planification basée sur l'imagerie afin de faciliter la prise de décision clinique, la fabrication et le stockage des dispositifs.
La croissance future proviendra de plus en plus des systèmes de santé d'Asie-Pacifique, d'Amérique latine et de certains pays du Moyen-Orient qui adoptent des blocs opératoires hybrides et des services spécialisés en chirurgie vasculaire. La prise en compte des données probantes en situation réelle et la surveillance post-autorisation par les autorités réglementaires pourraient accélérer l'apprentissage sans compromettre la sécurité. Les investissements seront axés sur la production de dispositifs sur mesure, la formation médicale, les registres cliniques et les outils de planification. Ces investissements permettraient d'accroître le nombre de patients éligibles sur le plan anatomique et d'étendre l'utilisation de l'approche endovasculaire au-delà des anévrismes infra-rénaux classiques à d'autres pathologies, notamment les anévrismes de la crosse aortique, les dissections et les anévrismes thoraco-abdominaux.
Portée du rapport sur le marché des endoprothèses aortiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2 763,37 millions de dollars américains |
| Taille du marché d'ici 2034 | 5 103,48 millions de dollars américains |
| TCAC mondial (2026 - 2034) | 7,1% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des endoprothèses aortiques
La croissance du marché des endoprothèses aortiques est due à l'utilisation accrue des procédures endovasculaires chez les patients à haut risque ne pouvant subir une chirurgie ouverte. La demande est tirée par les chirurgiens vasculaires, les cardiologues, les laboratoires d'imagerie, les fabricants d'endoprothèses et de cathéters, les distributeurs et les hôpitaux. L'angioscanner demeure essentiel au dimensionnement et à la planification des interventions ; la capacité de cette technologie est donc un facteur déterminant du volume d'interventions réalisables.
Du côté de l'offre, il convient de prendre en compte des exigences de qualité strictes, des cycles réglementaires longs et la nécessité de proposer une vaste gamme de stents endoprothétiques (tailles, longueurs, branches, manchons et extensions). La disponibilité du nitinol, du polyester tissé ou du polytétrafluoroéthylène expansé, les capacités de transformation, de stérilisation et de traçabilité influent sur la capacité de production. Les hôpitaux auront également besoin d'un soutien technique fiable, car des erreurs de dimensionnement, des difficultés de livraison et des pénuries de composants peuvent avoir des conséquences importantes.
L'analyse du marché des endoprothèses aortiques révèle que la concurrence repose moins sur les prix unitaires que sur les études cliniques, la zone anatomique ciblée, le mode d'administration, la technologie de déploiement et la familiarité des médecins avec le dispositif. Medtronic plc et WL Gore & Associates, Inc. proposent une gamme étendue de produits et bénéficient d'une solide expérience clinique, tandis que Cook Medical LLC et Terumo Aortic se distinguent par leurs plateformes pour l'aorte abdominale, thoracique et complexe.
Endologix LLC, MicroPort Endovascular MedTech Co., Ltd. et LifeTech Scientific Corporation sont des acteurs du marché axés sur l'ingénierie de leurs dispositifs et leur expansion géographique, tandis qu'Artivion, Inc. propose des interventions aortiques complexes. Lombard Medical Technologies et Braile Biomédica SA offrent des solutions adaptées aux besoins spécifiques et régionaux. Les investissements dans ce secteur comprennent les études pivots, les données post-commercialisation, la fabrication sur mesure et les infrastructures de formation, autant d'éléments qui constituent d'importantes barrières à l'entrée.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des endoprothèses aortiques : Perspectives stratégiques
Perspectives régionales
Marché des endoprothèses aortiques en Amérique du Nord
L'Amérique du Nord représentait 41,0 à 42,0 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 7,0 à 7,4 % entre 2026 et 2034. Le marché des endoprothèses aortiques est fortement caractérisé par un accès aisé à l'imagerie médicale, des systèmes d'orientation efficaces, le remboursement par l'assurance maladie et d'autres compagnies d'assurance, ainsi que le regroupement des chirurgiens vasculaires dans des centres hospitaliers universitaires. Le dépistage et la découverte fortuite grâce à l'imagerie abdominale et cardiovasculaire contribuent à la réalisation de réparations programmées avant la rupture anévrismale.
La demande régionale en endoprothèses aortiques évolue vers des systèmes de pose plus petits, des endoprothèses thoraciques coniques et des prothèses conçues pour les collets difficiles. Les critères de la Société de chirurgie vasculaire suggèrent que la qualité de la réparation des anévrismes est directement liée au nombre d'interventions réalisées par l'établissement et à leurs résultats, ce qui favorise le regroupement des traitements dans les centres spécialisés. Aux États-Unis, les études de registre ont porté sur 67 865 patients dans 336 centres.
Marché américain des endoprothèses aortiques
Les États-Unis représentaient 83,0 à 87,0 % du chiffre d'affaires nord-américain en 2025 et devraient connaître une croissance annuelle composée (TCAC) de 7,1 à 7,5 % entre 2026 et 2034. Cette demande est soutenue par les grands centres hospitaliers universitaires, l'intégration des systèmes cardiaques et la large disponibilité de l'angioscanner. Medtronic plc, WL Gore & Associates, Inc., Cook Medical LLC, Terumo Aortic, Endologix LLC et Artivion, Inc. sont des acteurs majeurs du développement commercial et clinique. L'utilisation de ces dispositifs évolue du traitement conventionnel des anévrismes infra-rénaux aux anévrismes rompus, aux dissections thoraciques, aux configurations cervicales complexes et aux pathologies de la crosse aortique. Le cadre réglementaire met l'accent sur la performance et le suivi, car des endofuites, des migrations, une croissance du sac anévrismal et des réinterventions peuvent survenir après l'implantation. L'autorisation de mise sur le marché, prévue pour 2026, du système d'endoprothèse NEXUS pour la crosse aortique illustre la réussite réglementaire dans le traitement des dissections chroniques de la crosse.
Marché européen des endoprothèses aortiques
L'Europe représentait 24 à 25 % du chiffre d'affaires en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,6 à 7 % jusqu'en 2034. L'Allemagne se distingue par ses centres vasculaires spécialisés, son imagerie de pointe et son importante capacité à réaliser des réparations électives d'anévrismes. La centralisation des achats et l'évaluation des technologies fondée sur des données probantes contraignent les fabricants à démontrer la durabilité, la possibilité de réintervention et la rentabilité de leurs produits, en plus de leur efficacité technique.
Le Royaume-Uni bénéficie d'un système national de dépistage et de regroupements de spécialistes en chirurgie vasculaire, même si les contraintes budgétaires peuvent ralentir l'adoption de ces technologies. La France offre une combinaison d'opérateurs endovasculaires qualifiés et d'un système d'évaluation des remboursements efficace. L'Italie et l'Espagne profitent de centres de référence régionaux et de chirurgiens cardiovasculaires expérimentés, mais leurs mécanismes d'achat divergents engendrent des inégalités d'accès aux dispositifs de pointe. En Europe, la demande croissante concerne les systèmes à profil bas, fenêtrés, branchés et thoraciques.
Marché des endoprothèses aortiques en Asie-Pacifique
La région Asie-Pacifique détenait une part de marché de 21,5 à 22,5 % en 2025 et devrait connaître une croissance annuelle composée de 7,2 à 7,6 % jusqu'en 2034. La Chine domine les revenus régionaux grâce au développement des infrastructures hospitalières, aux capacités de production locales et à l'offre croissante de traitements. Le marché japonais se caractérise par une forte adoption des soins thoraciques de pointe, notamment grâce aux centres spécialisés et à une population plus âgée.
La Corée du Sud et l'Australie disposent de capacités procédurales avancées, tandis que l'Inde présente de bonnes perspectives à long terme grâce au développement de ses capacités en cardiologie de niveau tertiaire. Le remboursement et la disponibilité des spécialistes sont inégaux, l'accès à ces soins dépendant des stratégies de production locale, des réformes réglementaires et de la formation des médecins. Gore a lancé ses dispositifs thoraciques coniques de grand diamètre, homologués, au Japon en mars 2025.
Marché des endoprothèses aortiques au Moyen-Orient et en Afrique
La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,0 à 6,4 % entre 2026 et 2034. L’Arabie saoudite est à la pointe de cette croissance grâce à la modernisation de ses hôpitaux, au recrutement de spécialistes et au développement de services cardiovasculaires de niveau tertiaire. Les Émirats arabes unis favorisent l’adoption des technologies par le biais d’établissements publics et privés spécialisés dans la prise en charge des cas complexes.
L'Afrique du Sud constitue le principal marché subsaharien grâce à la disponibilité d'une expertise vasculaire. Le reste du Moyen-Orient et de l'Afrique, en revanche, est confronté à des limitations liées au diagnostic, au paiement et aux infrastructures de cathétérisme. Dans les pays du Golfe, le financement de la santé par les recettes énergétiques permet l'utilisation de blocs opératoires hybrides et de services d'imagerie, mais le développement régional nécessite une formation et une gestion des orientations des patients.
Analyse de segmentation
Sous-produit
Les différentes catégories de produits devraient enregistrer un TCAC combiné de 7,0 à 7,4 % entre 2026 et 2034. Le marché des endoprothèses aortiques comprend notamment le volume important de réparations d'anévrismes infra-rénaux et les cas techniquement complexes de chirurgie thoracique. L'utilisation de ces dispositifs dépend fortement de l'anatomie de la zone d'ancrage, du diamètre du vaisseau d'accès, des branches impliquées, de l'état de la rupture, du profil de mise en place, de la fixation et du contrôle du déploiement.
- Endoprothèses aortiques abdominales : cette catégorie représentait 72,3 % des revenus en 2025, reflétant des protocoles EVAR établis, un diagnostic étayé par le dépistage, une vaste expérience clinique et une demande récurrente pour les corps principaux, les membres iliaques, les manchons et les extensions.
- Endoprothèses aortiques thoraciques : ce segment représentait 27,7 % des revenus de 2025 et revêt une importance stratégique à mesure que le traitement s’étend aux anévrismes de l’aorte thoracique descendante, aux transections traumatiques, aux dissections complexes et à certaines maladies liées à la crosse aortique.
Par l'utilisateur final
La demande des utilisateurs finaux devrait progresser à un TCAC combiné de 6,9 % à 7,3 % entre 2026 et 2034. Le marché des endoprothèses aortiques englobe le volume important de réparations d'anévrismes infra-rénaux et les cas techniquement complexes de chirurgie thoracique. L'utilisation de ces dispositifs dépend fortement de l'anatomie de la zone d'ancrage, du diamètre du vaisseau d'accès, des branches impliquées, de l'état de la rupture, du profil de mise en place, de la fixation et du contrôle du déploiement.
- Hôpitaux : Les hôpitaux ont représenté 68,3 % des recettes de 2025, grâce notamment à la couverture des urgences, aux soins intensifs, à l’accès aux banques de sang, à l’imagerie avancée, aux équipes aortiques multidisciplinaires et à la capacité de gérer les conversions ou les complications postopératoires.
- Centres de chirurgie ambulatoire : Ces établissements représentaient 31,7 % des revenus, la demande étant concentrée sur certains parcours de soins électifs où le remboursement, la stabilité des patients, l’accès à l’imagerie et les accords de transfert soutiennent des interventions ambulatoires ou de courte durée en toute sécurité.
Aperçu des opportunités
Les prévisions du marché des endoprothèses aortiques indiquent que les hôpitaux resteront la principale source de revenus, tandis que les centres de chirurgie ambulatoire pourront se développer de manière sélective à mesure que des technologies moins visibles, des protocoles standardisés et des dispositifs de transfert coordonnés amélioreront la faisabilité opérationnelle.
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hôpitaux |
Haut |
Suites hybrides |
Mature |
|
Centres de chirurgie ambulatoire |
Moyen |
court séjour |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des endoprothèses aortiques
Développement du dépistage et du traitement des anévrismes de l'aorte
L'accès accru à la tomodensitométrie (TDM), à l'échographie et à l'imagerie cardiovasculaire facilite le diagnostic des anévrismes asymptomatiques avant leur rupture. Un diagnostic précoce permet d'identifier un plus grand nombre de candidats à une intervention chirurgicale grâce à l'évaluation anatomique et au dimensionnement de la prothèse. Les implications commerciales vont au-delà de la prothèse initiale et concernent également la branche iliaque, la manchette, l'extension, la gaine d'introduction, les guides et l'imagerie postopératoire. Le vieillissement de la population implique un plus grand nombre de patients présentant des risques physiologiques accrus dans le cadre d'une intervention chirurgicale à ciel ouvert. Il est donc dans l'intérêt des fabricants que les programmes de diagnostic incluent les soins primaires, la radiologie, la chirurgie vasculaire et les centres de référence. Cependant, la réussite de la conversion d'un diagnostic en intervention ne repose pas uniquement sur l'incidence de la maladie.
Préférence clinique pour la réparation aortique mini-invasive
L'EVAR réduit le recours aux grandes incisions et au clampage de l'aorte ; de ce fait, elle est particulièrement pertinente pour les patients âgés et ceux présentant des comorbidités. Les avantages pour l'hôpital incluent des parcours de soins plus courts et une utilisation des ressources plus prévisible, malgré le coût des dispositifs et la nécessité d'une surveillance par imagerie. Cette préférence renforce la demande pour les systèmes EVAR caractérisés par un introducteur de petite taille, un contrôle précis, une étanchéité optimale et une large couverture anatomique. Cet avantage est surtout visible dans les établissements où les chirurgiens vasculaires pratiquent des interventions simples et complexes dans un environnement de bloc opératoire hybride. L'EVAR ne résout cependant pas le problème de la surveillance à vie, car il convient de prendre en compte les risques de fuite endoprothétique, de migration, d'intégrité de la prothèse, de perméabilité des branches et de dynamique du sac anévrismal.
Éligibilité élargie des dispositifs pour l'anatomie complexe
Les progrès technologiques ont élargi les critères d'éligibilité, permettant d'inclure des patients auparavant exclus en raison d'un col fémoral étroit, d'une angulation importante, d'une disparité de diamètre, de problèmes au niveau de la région iliaque ou de la présence de vaisseaux collatéraux. L'utilisation d'endoprothèses fenêtrées, ramifiées, coniques et repositionnables permet d'adapter au mieux les plans chirurgicaux à l'anatomie du patient. Les solutions à profil réduit peuvent faciliter l'accès chirurgical, tandis que la fixation active et le déploiement contrôlé contribuent à un positionnement précis. Sur le plan commercial, cela se traduit par un nombre accru d'interventions éligibles, mais aussi par la nécessité d'anticiper, de disposer d'une gamme de produits plus étendue, de former les médecins, etc. Les produits sur mesure engendrent des difficultés de fabrication et des délais de livraison plus longs, tandis que les endoprothèses ramifiées standard nécessitent des données cliniques solides issues de groupes d'experts anatomiques.
Tendances futures du marché des endoprothèses aortiques
Personnalisation guidée par l'image et planification des procédures numériques
Les principales tendances du marché des endoprothèses aortiques s'orienteront vers une utilisation plus sophistiquée de la reconstruction tridimensionnelle, de la mesure automatisée de l'axe central, de la simulation anatomique et de la sélection numérique des composants en stock. Ces technologies permettront d'améliorer la fiabilité des mesures de diamètre, l'identification des zones d'ancrage, la détermination des branches et la conception des composants. Les fabricants pourront intégrer les solutions de planification à leurs solutions de gestion de cas et de production, notamment pour les endoprothèses fenêtrées ou personnalisées. Les hôpitaux privilégieront les solutions permettant de gagner du temps lors de la planification et d'éviter l'indisponibilité des composants. Le logiciel devra être correctement validé et les médecins devront superviser le processus.
Expansion des plateformes endovasculaires ramifiées et spécifiques à l'arche
Les efforts de développement se concentreront de plus en plus sur la crosse aortique, l'aorte ascendante et les portions thoraco-abdominales, zones difficiles à réparer par chirurgie ouverte. Les dispositifs ramifiés devront assurer la perfusion cérébrale et viscérale tout en maîtrisant les problèmes d'étanchéité, de migration, d'AVC et de fuites endoprothétiques. L'autorisation de mise sur le marché de NEXUS par la FDA en avril 2026 pour le traitement des dissections chroniques de la crosse aortique constitue une étape réglementaire importante pour ces dispositifs. Leur adoption future sera initialement impulsée par les centres multidisciplinaires disposant de services de chirurgie cardiaque et d'imagerie sophistiquée. Leur viabilité commerciale dépendra notamment de leurs performances et de leur facilité d'utilisation.
Opportunités du marché des endoprothèses aortiques
Créer des centres spécialisés en chirurgie aortique dans les zones métropolitaines mal desservies
Both manufacturers and health care practitioners can collaborate to create a program of complex-aortic referrals for cities having advanced imaging technology but no endovascular coordination. The program will have to include hybrid-room capacity, proctoring, inventory management, multidisciplinary review, and post-operative monitoring. A hub and spoke system can be used to transfer complex aneurysm cases and dissection cases to centers where they can be managed while routine diagnostics and monitoring can continue from the local centers. The suppliers can help in the adoption process using standard planning and outcome registries rather than product-specific training alone. This market is most prevalent in fast developing countries of Asia, Middle East, and Latin America.
Develop Lower-Profile Systems for Smaller Access Vessels
The small profile delivery system presents an actionable opportunity for treating patients who are anatomically limited to endovascular approaches due to their iliac and femoral anatomy. Priorities for investments include the development of thinner graft materials, optimized nitinol frame, flexible sheath, reduced crossing profile, and deployment system that maintains manoeuvrability despite miniaturization. The result could be a broadened patient population that includes women, small-body size individuals, as well as those with calcified and tortuous access vessels. The developers need to prove that the reduced profile has no negative impact on the radial strength, sealing capacity, resistance to fatigue, and accuracy of deployment.
Recent Developments
- April 2026: Artivion, Inc. received premarket approval application (PMA) for their NEXUS Aortic Arch System from U.S. Food and Drug Administration (FDA) developed by Endospan Ltd. ("Endospan"), Artivion's long-standing partner.
- December 2025: "W. L. Gore & Associates announced the first implantation of the investigational GORE Ascending Stent Graft in the ARISE III Trial for the treatment of an acute Type A dissection. The implant was performed at Emory University by Brad Leshnower, MD, Site Principal Investigator and Director of Thoracic Aortic Surgery and Yazan Duwayri, MD, Study Investigator and Chief of Vascular Surgery and Endovascular Therapy.
- October 2025: Medtronic plc received U.S. Food and Drug Administration (FDA) labeling approval for their Endurant stent graft system, by adding ruptured abdominal aortic aneurysm (rAAA) clinical evidence and removing the rAAA treatment warning. This FDA labeling approval makes Medtronic the first and only company to remove the rAAA warning from its stent graft system Instructions for Use (IFU), aligning innovation with real-world practices and training to empower physicians to act confidently in emergency cases.
Frequently Asked Questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -