
海底マナフォウルド市場:規模・成長・予測 2034
海底マニホールド市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(テンプレートマニホールド、クラスターマニホールド、パイプラインエンドマニホールド(PLEM))、用途別(陸上、海上)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008418
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
71億9000 万米ドル
基準年値
2034年の予測
131 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.89 %
成長率
対象市場
916億4000 万米ドル
(2026年~2034年)
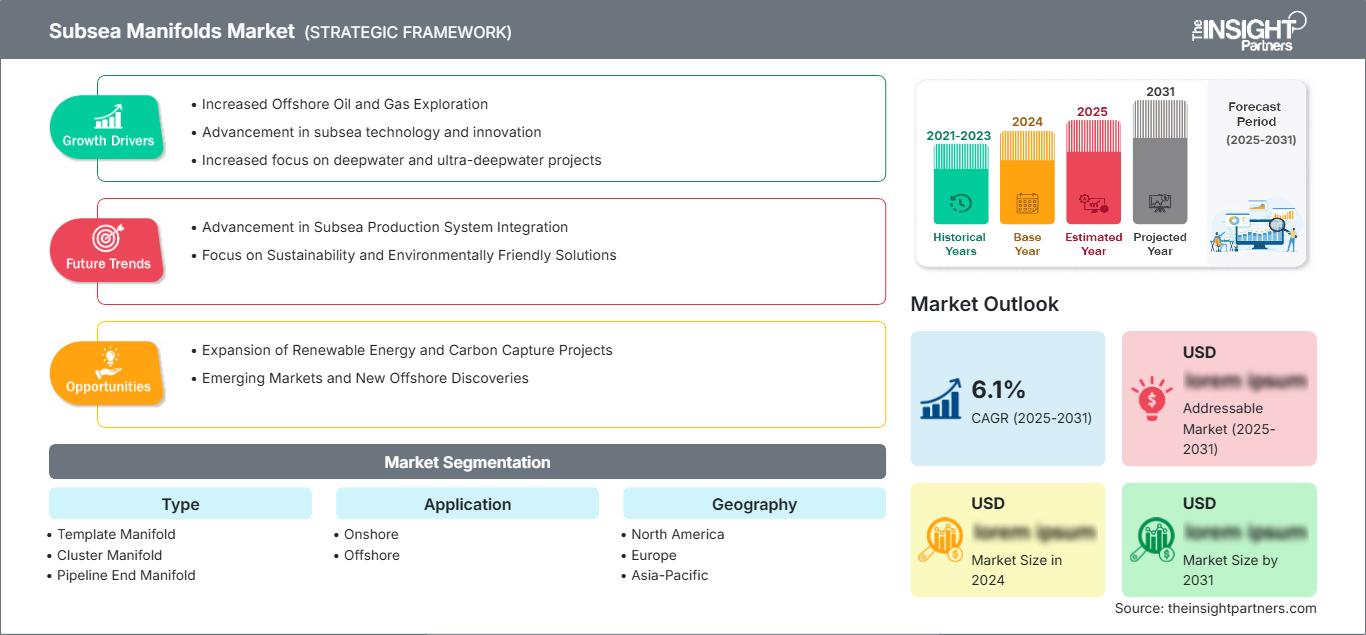
海底マニホールド市場は、2025年に71億9,000万米ドルと評価され、2034年までに131億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.89%で拡大する見込みです。この市場は、複数の油井を接続し、生産流体と注入流体を輸送し、海底生産システムをパイプラインやホスト施設と統合するために使用される海底流量分配・集積装置を網羅しています。需要は、深海開発、既存油田への接続、油田寿命の延長、および海底構造の標準化の進展によって形成されています。
北米では、海底開発活動は深海石油・ガス生産と密接に関連しており、特に米国メキシコ湾ではその傾向が顕著です。この地域は、確立されたオフショアインフラ、経験豊富なエンジニアリングおよび設置能力、そして既存油田の拡張や既存設備との連結開発への継続的な投資によって支えられています。標準化された海底設備、既存のホストインフラ、そしてプロジェクト経済性の向上への圧力などが、設備交換および新規設置の需要を後押ししています。
海底マニホールド市場の評価と洞察
地域展望
- 北米: 2025年時点で世界の海底マニホールド市場の約31%を占める | 2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:米国メキシコ湾における深海活動のため、北米は依然として主要な海底機器市場である。既存の生産インフラ、ブラウンフィールド開発、およびタイバックプロジェクトが、マニホールドおよび関連制御装置に対する継続的な需要を支えている。
- 米国: 2025年には北米市場収益の約82%を占める|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:メキシコ湾の開発、確立されたオフショアサービス能力、および新規油井を既存の浮体式または固定式生産インフラに接続するプロジェクトに支えられ、米国が地域需要の大部分を占めている。
- 欧州: 2025年には世界市場の約29%を占める|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:欧州はノルウェーが主導する成熟した海底市場であり、英国、ドイツ、フランス、イタリア、スペインは、オフショアエンジニアリング、エネルギーインフラ、専門的なサプライチェーン能力を通じて貢献している。既存設備のタイバックやブラウンフィールドプロジェクトが需要を支えている。
- アジア太平洋地域: 2025年には世界市場の約25%を占める見込み|2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:アジア太平洋地域は、中国、オーストラリア、インドネシア、マレーシア、インド、その他の産油国で海洋開発が拡大するにつれて、最も急速に成長している地域です。深海への投資と現地化の進展により、この地域の設備基盤が拡大しています。
セグメント別見通し
- テンプレートマニホールド: 2025年までに約42%のシェア|2034年までの年平均成長率(CAGR)は約6%。市場における位置付け:テンプレートマニホールドは、マルチウェル海底構造や確立された油田開発コンセプトとの互換性から恩恵を受けています。オペレーターが集中型集積、制御された坑井接続、再現可能な海底レイアウトを必要とする場合、その利用は依然として重要です。
- クラスターマニホールド: 2025年には約33%のシェア|2034年までの年平均成長率(CAGR)は約8%。市場における位置付け:オペレーターが深海およびサテライト油田開発向けに柔軟な坑井接続、標準化された海底構成、コンパクトな集積配置を求めているため、クラスターマニホールドは比較的速い成長が見込まれます。
競合報道
ABB Limited、Aker Solutions ASA、Baker Hughes, a GE Company LLC、Dril-Quip, Inc.、Halliburton Company、McDermott、Schlumberger Limited、Subsea 7 SA、TechnipFMC plc、Trendsetter Engineering
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
海底マニホールド市場は、比較的標準化された集油構成から、坑井の複雑化、高圧、タイバック、水深の拡大に対応できる、より複雑な生産システムへと進化してきました。海底制御、フローアシュアランス、材料工学、設置技術の進歩により、マニホールドシステムの運用範囲が拡大しています。オペレーターは、マニホールドを個々の機器としてではなく、より大規模な海底生産システムの一部として捉える傾向が強まっており、設計上の決定は、他の海底ツリー、フローライン、アンビリカルケーブル、ジャンパー、制御装置、ホスト設備などと密接に関連しています。
また、開発モデルにおいては、標準化と再現性の向上に向けた動きが見られます。受注生産方式の機器、モジュール式構造、エンジニアリングと設置の統合により、エンジニアリングインターフェースを削減し、スケジュール予測性を高めることが可能です。オペレーターはプロジェクトサイクルの短縮と機器の共通化をますます重視しているため、これは海底マニホールド市場の成長に有利に働きます。特に、既存の生産設備にマニホールドを使用することで、新たなホスト設備を必要とせずに追加の油井を統合できるため、ブラウンフィールド・タイバックはこの点で有効です。
海底マニホールド市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 71億9000万米ドル |
| 2034年までの市場規模 | 131億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.89% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
海底マニホールド市場分析
海洋油田開発の需要と経済性は密接に関連しています。一般的な海底生産システムは、海底ツリー、マニホールド、ジャンパー、フローライン、ライザー、アンビリカルケーブル、制御システム、および接続システムで構成されます。マニホールドは、複数の坑井から生産流体を集め、特定の坑井に注入するための流体を分配するインターフェースです。したがって、マニホールドの設計は、フローアシュアランス、設置、坑井間隔、介入、および将来の拡張性に影響を与えます。深海開発の場合、耐圧性、信頼性、遠隔介入、およびコンパクトな設置方式などの特性に特に注意を払う必要があります。
サプライチェーンには、専門機器ベンダー、海底エンジニアリング会社、製造施設、設置会社、および統合海底フィールドソリューションプロバイダーが含まれます。ABB Limitedは自動化および電気ソリューションを提供し、Aker Solutions ASAはオフショアエンジニアリングおよび海底開発分野で事業を展開しています。Baker Hughes, a GE Company LLC、Halliburton Company、およびSchlumberger Limitedは油田技術を扱っています。Dril-Quip, Inc.とTrendsetter Engineeringは、専門的な海底機器を提供しています。McDermott、Subsea 7 SA、およびTechnipFMC plcは、エンジニアリング、製造、設置、および統合海底サービスを提供しています。
競争はもはやハードウェアの特性のみによって左右されるものではなく、機器の標準化、エンジニアリングの統合、製造能力、設置能力、ライフサイクルサポートといった課題を中心に展開されるようになっている。TechnipFMCは、最近のいくつかのプロジェクトにおいて、標準化された海底生産システムと納入ソリューションに注力してきた。Subsea 7 SAは、洋上設置能力と海底エンジニアリングおよびプロジェクト実行能力を融合させており、一方、Aker Solutions ASAは、成熟した洋上エリアにおけるタイバックおよびライフサイクルプロジェクトに引き続き取り組んでいる。これらの傾向はすべて、サプライヤーのポジショニングが、プロジェクトの範囲内でマニホールドシステムを統合する能力とより密接に関連しつつあることを示している。
投資対象分野の一つとして、既存インフラを活用するプロジェクトが挙げられます。既存設備への接続プロジェクトは、新たなホスト施設の建設の必要性を最小限に抑え、既に設置されている処理施設の利用効率を高めるのに役立ちます。このような状況下では、コンパクトで相互運用可能な海底システムを設計できるサプライヤーが有利な立場に立つでしょう。同時に、ブラジル、ガイアナ、アフリカ、オーストラリア、東南アジアにおける深海油田の探査は、高性能な海底生産システムへの需要を生み出すと考えられます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
海底マニホールド市場:戦略的洞察
地域別分析
北米海底マニホールド市場
北米は2025年時点で世界市場の約31%を占め、2034年まで年平均成長率(CAGR)約6%で拡大すると予測されています。米国は主要な地域需要の中心地であり、メキシコ湾は海底生産、設置、検査、保守、ライフサイクルサービスのための成熟したエコシステムを提供しています。深海開発では、プロジェクトの経済性を向上させるために、タイバックや既存のホストインフラストラクチャの利用が増加しています。これにより、マニホールド、制御装置、フローライン、および関連する海底機器に対する継続的な需要が生じています。
米国市場は、確立されたオフショアインフラと、技術的に複雑な油田開発の継続という組み合わせから恩恵を受けています。新規プロジェクトは既存施設との接続が進み、地上インフラの必要性が軽減される一方で、海底統合の重要性が高まっています。海底機器サプライヤーや設置請負業者も、米国メキシコ湾岸に集積するエンジニアリング専門知識の恩恵を受けています。最近の米国メキシコ湾岸における受注実績は、深海開発と海底インフラにおける継続的な活動を示しており、同地域が重要な需要拠点としての地位を確固たるものにしています。
米国海底マニホールド市場
2025年には北米全体の収益の約82%を米国が占め、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。メキシコ湾は、深海油田、既存の浮体式生産システム、そして広範なオフショアサービスプロバイダーのネットワークに支えられ、依然として中心的なアプリケーション環境となっています。オペレーターは、既存のインフラに新たな油井を接続するために海底タイバックをますます活用しており、コンパクトな集荷・配送システムの需要を支えています。
競争の激しいエコシステムには、世界的な海底機器サプライヤーや、メキシコ湾岸に拠点を置く専門エンジニアリング会社が含まれます。プロジェクト要件では、信頼性、標準化された機器、設置効率、既存の生産システムとの互換性がますます重視されています。成熟したインフラと新たな深海資源の組み合わせにより、既存油田における機器の交換と最適化、そして段階的な開発のための新規機器という、二重の需要プロファイルが生まれています。
欧州海底マニホールド市場
2025年時点で、欧州は世界市場の約29%を占め、2034年まで年平均成長率(CAGR)約6%で成長すると予測されている。ノルウェーは、高度なオフショアサプライチェーン、成熟した大陸棚インフラ、衛星油田や既存油田への接続開発の継続に支えられ、欧州における海底開発活動の主導国となっている。英国もまた、北海油田の再開発やインフラ主導型プロジェクトを通じて重要な地位を維持している。
ノルウェーの市場は、インフラの再利用と油田寿命の延長によってますます形成されつつある。事業者は、新たな油田を既存のプラットフォーム、パイプライン、処理施設に接続する海底接続網の構築を進めている。このアプローチにより、短期間で納入可能な標準化された海底システムの重要性が高まっている。ドイツ、フランス、イタリア、スペインは、エンジニアリング、エネルギー企業の運営、工業製造、専門的なオフショアサービスを通じて貢献しているが、その市場における役割はノルウェーや英国とは異なる。
欧州のサプライヤーも、統合エンジニアリングモデルの開発を進めている。ノルウェーにおける最近の海底油田開発案件は、既存油田の改修開発と標準化された海底生産システムへの継続的な投資を示している。これらのプロジェクトは、多井戸接続には新規油井を既存インフラに統合できる集積・分配インターフェースが必要となるため、多様な需要を支えている。したがって、欧州市場は、成熟した代替需要と技術集約型の新規開発が融合した市場と言える。
アジア太平洋地域における海底マニホールド市場
アジア太平洋地域は2025年には世界市場の約25%を占め、2034年まで年平均成長率(CAGR)約8%で成長すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。アジア太平洋地域では中国が主導的な地位を占めており、海洋探査・生産活動と国内エネルギー資源への投資がその成長を支えています。オーストラリア、インドネシア、マレーシア、インド、韓国も、海洋開発、エンジニアリング、製造、サプライチェーン能力を通じて貢献しています。
地域的な成長は、新たな海洋油田の発見、深海プロジェクト、既存油田の拡張、そして国内生産の拡大に向けた取り組みによって支えられています。インドネシアとマレーシアは、海底パイプラインの接続や深海開発において特に重要な位置を占めており、オーストラリアは技術的に高度な海洋プロジェクト環境を提供しています。地域におけるエンジニアリングおよび製造能力の向上は、将来的には輸入機器への依存度を低減させる可能性を秘めていますが、高性能な海底システムは依然として専門的なグローバルサプライヤーに依存しています。
中東・アフリカ海底マニホールド市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)約7%で拡大すると予測されています。西アフリカの海洋開発は主要な需要源であり、ナイジェリアとアンゴラは深海資源と既存の海底インフラによって支えられています。中東では、海洋石油・ガス投資が安定した需要基盤を提供している一方、新たな開発計画では追加の海底集積・分配システムが必要となる場合があります。
この地域は、モザンビーク、コートジボワール、ガイアナ近郊の大西洋沿岸地域における開発、およびその他の新興沖合地域における開発からも恩恵を受けている。プロジェクトの経済性は、既存施設が新たな生産を支えられる場合、モジュール式機器やインフラの再利用に有利となる。地域プロジェクトへの参入または事業拡大を目指すサプライヤーにとって、現地調達要件、製造能力、物流、および沖合設置能力は依然として重要な検討事項である。
セグメンテーション分析
タイプ
タイプ
テンプレートマニホールドは、2025年時点で約42%の市場シェアを占めると推定されており、2034年まで年平均成長率(CAGR)約6%で成長すると予測されています。テンプレート方式は、複数の海底油井を接続し、確立された油田開発コンセプト内で流路を整理するための構造的な基盤を提供する点で、依然として重要です。その比較的標準化された構成は、特に油井配置が予測可能な開発において、エンジニアリングと設置の再現性をサポートします。また、既存の海底設備に新しい油井を統合する必要があるブラウンフィールド拡張プロジェクトも、需要を支えています。
- テンプレートマニホールド:テンプレートマニホールドは、複数の海底油井からの流体を一元的に集積するために広く用いられています。その構造化された構成により、油井の配置予測、接続の標準化、および流量の効率的な分配が可能になります。繰り返し可能な海底レイアウトと既存の生産システムとの統合を必要とする開発において、テンプレートマニホールドは戦略的に重要な役割を担っています。
- クラスターマニホールド:クラスターマニホールドは、柔軟な油井グループ化をサポートし、サテライト開発やタイバックアーキテクチャに適しています。その構成は、油井配置の変更に対応でき、複数の油井と輸出インフラ間の実用的なインターフェースを提供することで、柔軟な深海開発コンセプトに対する高まる需要を支えます。
- パイプラインエンドマニホールド:パイプラインエンドマニホールドは、海底パイプラインと関連する生産設備または集荷設備との間のインターフェースを提供します。特に、フローライン、パイプライン、および坑井システムを所定の接続点で統合する必要がある場合に重要であり、効率的な輸送とシステム構成をサポートします。
応用
応用
オフショア用途は、2025年時点で約76%のシェアを占めると推定されており、2034年まで年平均成長率(CAGR)約7%で拡大すると予測されています。海底油井と集油システムはオフショア油田開発アーキテクチャに直接接続されているため、オフショア生産は海底マニホールド展開の中核的な環境であり続けています。水深の増大、複雑な貯留層、インフラ主導のタイバックといった要因が、堅牢で統合されたマニホールドシステムへの継続的な需要を支えています。
陸上用途は対象市場のごく一部を占めるに過ぎず、2034年まで年平均成長率(CAGR)約4%で成長すると予測されています。陸上用途は、海底型マニホールド技術や関連アーキテクチャが現場の要件を満たすことができる、特殊な集油・生産設備に関連しています。陸上開発では従来型の地表集油インフラが一般的に利用可能であるため、陸上用途の導入は洋上用途よりも制約を受けています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
オフショア |
高い |
深海用タイバック |
スケーリング |
|
陸上 |
低い |
専門的な集まり |
成熟した |
海底マニホールド市場の成長要因と影響分析
深海油田開発およびタイバック開発の拡大
海底マニホールド市場の予測によると、深海生産の拡大は直接的な需要促進要因となっています。これは、海底油井からの生産物を浮体式または固定式のホスト設備に送る前に、集荷・分配システムを構築する必要があるためです。オペレーターが資本効率を優先するにつれ、タイバックはサテライト油田や増設油田にとって重要な開発手法となっています。マニホールドは複数の油井を共通の生産経路に統合できるため、下流インフラへの個別の接続数を減らすことができます。これにより、設置が簡素化され、既存の処理能力の利用率が向上します。深海プロジェクトでは、浅海環境よりも介入が困難でコストがかかるため、機器の信頼性がより重視されます。オフショアオペレーターが新規油田開発とインフラ再利用のバランスを取り続けるにつれ、需要は複数の油井、標準化されたインターフェース、および将来の油田拡張に対応できるマニホールドシステムへとシフトしています。これは、新規油田開発プロジェクトと既存油田開発プロジェクトの両方で、持続的な機器需要を支えています。
標準化と統合型海底プロジェクトデリバリー
オペレーターがエンジニアリングインターフェースの削減とプロジェクト実行の改善を目指す中で、標準化された海底アーキテクチャの重要性がますます高まっています。受注生産機器と再現可能な設計により、エンジニアリングサイクルを短縮できるだけでなく、メーカーは複数の開発プロジェクトで既存のコンポーネントを利用できます。統合されたエンジニアリング、調達、建設、設置モデルは、機器設計と設置計画および試運転をさらに連携させます。多岐にわたるサプライヤーにとって、この傾向はモジュール設計、標準化されたインターフェース、デジタルエンジニアリング、予測可能な製造プロセスの価値を高めます。また、オペレーターが単一の独立したコンポーネントではなく、海底生産システムの複数の要素を提供できるサプライヤーを好む可能性があるため、競争力学も変化します。主要な海底請負業者による最近のプロジェクトは、統合デリバリーへの継続的な動きを示しています。予測期間中、このアプローチは、圧力、流量保証、信頼性の要件を損なうことなくプロジェクトの複雑さを軽減できる製造能力、デジタル構成ツール、エンジニアリング能力への投資を支えることが期待されます。
農地寿命延長とブラウンフィールド再生
成熟したオフショア資産では、生産を維持するために、増設井戸、交換用機器、および新たな海底接続がますます必要となるため、既存設備の再生はマニホールド需要の重要な源泉となっています。既存のプラットフォームや浮体式生産設備に新たな油田を接続することは、全く新しいホストインフラを開発するよりも経済的です。この開発モデルでは、既存のフローライン、制御システム、パイプライン、および生産システムと接続可能なマニホールドが求められます。また、供給業者は既存の設備、運用上の制約、および設置期間を考慮する必要があるため、既存設備の再生作業は、新規設備の再生プロジェクトよりも複雑なエンジニアリングを伴う場合があります。成熟したオフショア地域が生産最適化を追求するにつれ、エンジニアリング、設置、およびライフサイクル管理能力を備えた海底機器プロバイダーは、資産開発の複数の段階に参加することができます。その結果、新たなマニホールドの販売にとどまらず、交換、改造、検査、介入、およびシステム統合サービスへと事業機会が拡大します。
海底マニホールド市場の将来動向
受注生産型海底アーキテクチャ
海底マニホールド市場のトレンドを見ると、オペレーターがプロジェクト期間の短縮と海底開発における一貫性の向上を求めるにつれ、受注生産方式の重要性がますます高まることが予想されます。サプライヤーは、生産システムごとに完全に独自の設計を行うのではなく、標準化された機器プラットフォームを使用し、特定の井戸数、圧力条件、油田レイアウト、ホスト要件に合わせて構成を調整できます。このアプローチにより、反復的な設計作業を削減し、より予測可能な製造を実現できます。マニホールドの場合、構成の柔軟性により、共通の構造および接続コンセプトを複数の開発に適用できます。このトレンドは、デジタルエンジニアリングと製造の緊密な統合も促進し、製造前に設計変更を評価できるようにします。海底プロジェクトがますますスケジュールに敏感になるにつれ、確立された標準プラットフォームを持つサプライヤーは、リードタイムを短縮し、機器の製造、設置、試運転間の連携を改善できる可能性があります。このトレンドは、オペレーターがプロジェクトポートフォリオ全体で一貫した機器を求めるブラウンフィールド・タイバックや再開発において特に重要です。
より高度な深海および海底処理アーキテクチャ
将来の海底プロジェクトでは、油田がより深い水域、より長いタイバック、より高い圧力、そしてより複雑な流体特性へと移行するにつれて、マニホールドに対する技術的要求がますます高まることが予想されます。マニホールドは、海底ブースティング、圧縮、水圧入、高度なフローアシュアランス、そしてより高度な制御を含むアーキテクチャ内で運用されることが増えるでしょう。こうした開発には、厳しい圧力と温度条件に対応しながら信頼性を維持する機器設計が求められます。海底処理は、生産物の収集と輸送方法も変化させ、マニホールドと海底処理装置との間に新たなインターフェースを生み出す可能性があります。そのため、サプライヤーは、構造的完全性、フロー管理、制御統合、そしてライフサイクルに関する考慮事項を組み合わせる必要があります。この傾向は、多分野にわたるエンジニアリング能力と確立された海底技術ポートフォリオを持つ企業に有利に働くでしょう。オペレーターが生産アーキテクチャ全体を評価していくにつれて、単独のマニホールドサプライヤーと統合型海底システムプロバイダーとの区別は、次第に曖昧になっていく可能性があります。
海底マニホールド市場の機会
地域製造業と地域サプライチェーン開発
アジア太平洋、アフリカ、その他の新興産油地域におけるオフショアプロジェクトの拡大は、サプライヤーが地域における製造、組立、エンジニアリング、およびサービス能力を確立する機会を生み出しています。現地調達への期待は、オペレーターや請負業者が、特に製造、設置サポート、保守、ライフサイクルサービスにおいて、国内または地域のサプライヤーからの調達を増やすよう促す可能性があります。マニホールド製造は、専門施設と有資格者の配置を正当化するのに十分な需要がある地域ハブから恩恵を受けることができます。サプライヤーはまた、物流を改善し、プロジェクトのリードタイムを短縮するために、地元のエンジニアリングおよび製造会社と提携することもできます。この機会は、マニホールド全体の製造に限定されません。現地での機械加工、コーティング、圧力試験、組立、検査、および交換部品の能力は、地域の供給基盤を徐々に拡大することができます。グローバルな設計基準と地域での実行を組み合わせる企業は、プロジェクト固有の現地化要件を満たしながら、新興オフショア市場に参加できる立場にある可能性があります。
統合ライフサイクルおよびブラウンフィールドサポートサービス
ライフサイクルサービスは、オペレーターがオフショア資産の生産寿命を延ばすにつれて、新たなビジネスチャンスとなります。既存のマニホールドは、検査、修理、交換、改造、または追加の油井やパイプラインとの統合が必要になる場合があります。エンジニアリングとフィールドサービス能力を備えたサプライヤーは、機器のアップグレードと設置および保守サービスを提供することで、これらの要件をサポートできます。ブラウンフィールドプロジェクトでは、エンジニアリング調査、インターフェース管理、海底介入計画、試運転サポートの需要も発生する可能性があります。したがって、商業的な機会は、最初の機器販売よりも広範です。長期的なサービス関係により、サプライヤーはオフショア油田の発展に伴って継続的に関与することができます。デジタル監視と状態基準保守は、オペレーターが故障によって生産が中断される前に機器の問題を特定できるようにすることで、このモデルをさらにサポートします。成熟したオフショア地域では資産の最適化が重視されるため、ライフサイクル指向のサプライヤーは、生産性向上プログラム、油田拡張、廃止措置準備にますます参加できるようになります。
最近の動向
- 2026年9月:Subsea 7 SAは、トルコ石油海洋技術センターから、トルコ沖合のサカリヤ第3期開発プロジェクトの契約延長を受注したことを発表しました。追加される業務範囲は、浮体式生産設備に関連する曳航および係留索の設置と接続作業で、プロジェクト管理とエンジニアリングはイスタンブールから主導されます。今回の受注により、Subsea 7は黒海における主要なガス開発プロジェクトへの関与を拡大し、成熟した地域プロジェクトへの継続的な海底インフラ投資を示すことになります。
- 2026年9月:TechnipFMC plcは、マレーシア沖合のLimbayong深海プロジェクトにおいて、PETRONAS Carigaliから重要なiEPCI契約を受注したことを発表しました。このプロジェクトでは、Subsea 2.0の受注生産型プラットフォームと、統合されたエンジニアリング、調達、建設、設置の実施が用いられます。今回の受注は、標準化された海底プラットフォームと統合型デリバリーモデルの利用拡大が、洋上開発スケジュールの短縮に繋がっていることを示しています。
- 2026年5月:Aker Solutions ASAは、北海北部のアトランティス海底接続プロジェクトに関して、Equinorから基本設計(FEED)契約を受注しました。このプロジェクトは、クヴィテビョルン・プラットフォームをアトランティス・ガス・コンデンセート鉱床からの生産物を受け入れるための準備作業であり、その後の設計、調達、建設、設置、試運転支援のオプションも含まれています。このプロジェクトは、欧州の海洋開発においてインフラ主導型接続が引き続き重要な役割を果たすことを示しています。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -