
Markt für Subsea Manifolds: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Unterwasserverteiler (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Template-Verteiler, Cluster-Verteiler, Pipeline-Endverteiler (PLEM)); Anwendung (Onshore, Offshore) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008418
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
7,19 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
13,1 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,89 %
Wachstumsrate
Adressierbarer Markt
91,64 Mrd. US-Dollar
(2026–2034)
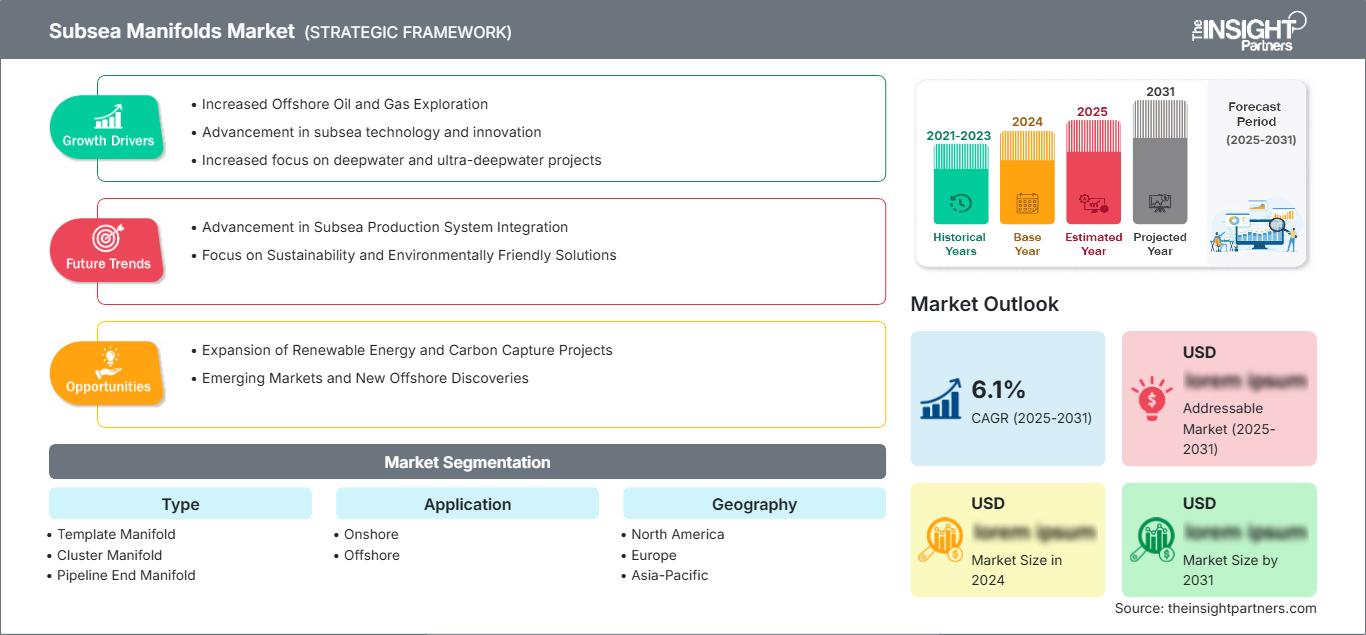
Der Markt für Unterwasserverteiler wurde 2025 auf 7,19 Milliarden US-Dollar geschätzt und soll bis 2034 auf 13,1 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,89 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Anlagen zur Unterwasser-Flussverteilung und -sammlung, die zur Verbindung mehrerer Bohrungen, zum Transport von Produktions- und Injektionsflüssigkeiten sowie zur Integration von Unterwasserproduktionssystemen in Pipelines und übergeordnete Anlagen eingesetzt werden. Die Nachfrage wird durch Tiefseeerschließungen, Brownfield-Anbindungen, die Verlängerung der Feldlebensdauer und die zunehmende Standardisierung von Unterwasserarchitekturen bestimmt.
In Nordamerika ist die Entwicklung von Unterwasseranlagen weiterhin eng mit der Tiefsee-Öl- und Gasförderung verbunden, insbesondere im Golf von Mexiko. Die Region profitiert von einer etablierten Offshore-Infrastruktur, erfahrenen Ingenieurs- und Installationskapazitäten sowie kontinuierlichen Investitionen in die Erweiterung bestehender Anlagen und die Anbindung an bestehende Infrastrukturen. Standardisierte Unterwasserausrüstung, die vorhandene Infrastruktur und der Druck zur Verbesserung der Wirtschaftlichkeit von Projekten stützen die Nachfrage nach Ersatzanlagen und Neuinstallationen.
Marktanalyse und Einblicke für Unterwasserverteiler
Regionaler Ausblick
- Nordamerika: ~31 % Marktanteil am globalen Markt für Unterwasserverteiler im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Nordamerika bleibt aufgrund der Tiefseeaktivitäten im Golf von Mexiko ein bedeutender Markt für Unterwassertechnik. Bestehende Produktionsinfrastruktur, Brownfield-Entwicklungen und Anbindungsprojekte sichern die kontinuierliche Nachfrage nach Verteilern und zugehörigen Steuerungssystemen.
- USA: ~82 % des Umsatzes des nordamerikanischen Marktes im Jahr 2025 | ~6 % CAGR bis 2034. Marktposition: Die USA machen den größten Teil der regionalen Nachfrage aus, unterstützt durch Entwicklungen im Golf von Mexiko, etablierte Offshore-Servicekapazitäten und Projekte, die neue Bohrungen mit bestehender schwimmender oder fester Produktionsinfrastruktur verbinden.
- Europa: ~29 % des Weltmarktes im Jahr 2025 | ~6 % jährliches Wachstum bis 2034. Marktposition: Europa ist ein etablierter Unterwassermarkt, angeführt von Norwegen. Großbritannien, Deutschland, Frankreich, Italien und Spanien tragen durch Offshore-Engineering, Energieinfrastruktur und spezialisierte Lieferkettenkompetenzen zum Markt bei. Anbindungen an bestehende Infrastrukturen und Brownfield-Projekte stützen die Nachfrage.
- Asien-Pazifik: ~25 % des Weltmarkts im Jahr 2025 | ~8 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, da die Offshore-Entwicklung in China, Australien, Indonesien, Malaysia, Indien und anderen Förderländern zunimmt. Investitionen in die Tiefsee und die zunehmende Lokalisierung erweitern die regionale Ausrüstungsbasis.
Segmentausblick
- Template-Verteiler: Marktanteil ca. 42 % im Jahr 2025 | Jährliches Wachstum von ca. 6 % bis 2034. Marktposition: Template-Verteiler profitieren von ihrer Kompatibilität mit Mehrbohrloch-Unterwasserarchitekturen und etablierten Feldentwicklungskonzepten. Ihr Einsatz ist weiterhin bedeutend, wenn Betreiber eine zentrale Sammlung, kontrollierte Bohrlochverbindungen und wiederholbare Unterwasser-Layouts benötigen.
- Cluster-Verteiler: ~33 % Marktanteil im Jahr 2025 | ~8 % CAGR bis 2034. Marktposition: Cluster-Verteiler sind für ein vergleichsweise schnelleres Wachstum positioniert, da Betreiber flexible Bohrlochanbindungen, standardisierte Unterwasserkonfigurationen und kompakte Sammelsysteme für Tiefsee- und Satellitenfeldentwicklungen suchen.
Wettbewerbsfähige Berichterstattung
ABB Limited, Aker Solutions ASA, Baker Hughes, a GE Company LLC, Dril-Quip, Inc., Halliburton Company, McDermott, Schlumberger Limited, Subsea 7 SA, TechnipFMC plc, Trendsetter Engineering
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Unterwasserverteiler hat sich von relativ standardisierten Sammelkonfigurationen zu komplexeren Produktionssystemen entwickelt, die auch komplexere Bohrungen, höhere Drücke, Rückkopplungen und größere Wassertiefen bewältigen können. Fortschritte in der Unterwassersteuerung, der Strömungssicherung, der Materialtechnik und den Installationstechniken haben den Einsatzbereich von Verteilersystemen erweitert. Immer mehr Betreiber betrachten Verteiler als Teil eines größeren Unterwasserproduktionssystems und nicht mehr als einzelne Ausrüstungsteile. Dadurch werden Konstruktionsentscheidungen mit anderen Unterwasser-Weihnachtsbäumen, Förderleitungen, Versorgungsleitungen, Jumpern, Steuerungen und Hauptanlagen verknüpft.
Zudem zeichnet sich im Entwicklungsmodell ein Trend zu mehr Standardisierung und Wiederholbarkeit ab. Konfigurierbare Anlagen, modulare Bauweise sowie die Integration von Engineering und Installation reduzieren den Engineering-Aufwand und verbessern die Planbarkeit von Projektabläufen. Dies fördert das Wachstum des Marktes für Unterwasserverteiler, da Betreiber zunehmend kürzere Projektzyklen und die Standardisierung von Anlagen anstreben. Brownfield-Anbindungen sind in diesem Zusammenhang besonders relevant, da Verteiler zusätzliche Bohrungen in bestehende Produktionsanlagen integrieren können, ohne dass eine neue Hauptanlage erforderlich ist.
Marktbericht über Unterwasserverteiler – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,19 Milliarden US-Dollar |
| Marktgröße bis 2034 | 13,1 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,89 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Unterwasserverteiler
Nachfrage und Wirtschaftlichkeit der Offshore-Feldentwicklung sind eng miteinander verknüpft. Ein typisches Unterwasser-Produktionssystem besteht aus Unterwasser-Weihnachtsbäumen, Verteilern, Verbindungsleitungen, Förderleitungen, Steigleitungen, Versorgungsleitungen, Steuerungssystemen und Verbindungssystemen. Der Verteiler dient als Schnittstelle für die Sammlung von Produktionsflüssigkeiten aus mehreren Bohrungen und deren Verteilung zur Injektion in bestimmte Bohrungen. Daher beeinflusst die Auslegung des Verteilers die Fördersicherheit, die Installation, den Bohrlochabstand, die Interventionsmöglichkeiten und die zukünftige Erweiterbarkeit. Bei der Tiefseeentwicklung sollte besonderes Augenmerk auf Merkmale wie Druckbeständigkeit, Zuverlässigkeit, Fernwartung und eine kompakte Installationslösung gelegt werden.
Eine Lieferkette umfasst spezialisierte Ausrüstungsanbieter, Unterwassertechnikunternehmen, Fertigungsbetriebe, Installationsfirmen und Anbieter integrierter Unterwasserfeldlösungen. ABB Limited liefert Automatisierungs- und Elektrotechniklösungen, Aker Solutions ASA ist im Bereich Offshore-Engineering und Unterwasserentwicklung tätig. Baker Hughes, ein GE-Unternehmen, Halliburton und Schlumberger Limited arbeiten im Bereich Ölfeldtechnologien. Spezialisierte Unterwasserausrüstung wird von Dril-Quip, Inc. und Trendsetter Engineering bereitgestellt. Engineering, Fertigung, Installation und integrierte Unterwasserdienstleistungen werden von McDermott, Subsea 7 SA und TechnipFMC plc angeboten.
Der Wettbewerb wird nicht mehr allein durch Hardware-Eigenschaften bestimmt, sondern dreht sich zunehmend um die Standardisierung von Ausrüstung, die Integration in die Systemtechnik, Fertigungs- und Installationskapazitäten sowie den Lebenszyklus-Support. TechnipFMC konzentriert sich in mehreren aktuellen Projekten auf standardisierte Unterwasserproduktionssysteme und -lösungen. Subsea 7 SA vereint Offshore-Installationskompetenz mit Kompetenzen in der Unterwassertechnik und Projektabwicklung, während Aker Solutions ASA weiterhin in etablierten Offshore-Gebieten auf Anbindungs- und Lebenszyklusprojekte spezialisiert ist. All diese Entwicklungen zeigen, dass die Positionierung von Anbietern zunehmend von ihrer Fähigkeit abhängt, diverse Systeme in den Projektumfang zu integrieren.
Ein weiterer Investitionsbereich umfasst Projekte, die bestehende Infrastruktur nutzen. Das Anbindungsprojekt wird dazu beitragen, den Bedarf an neuen Anlagen zu minimieren und die Nutzung bereits installierter Verarbeitungsanlagen zu optimieren. In diesem Zusammenhang werden Anbieter, die kompakte und interoperable Unterwassersysteme entwickeln können, im Vorteil sein. Gleichzeitig wird die Erschließung von Tiefseefeldern in Brasilien, Guyana, Afrika, Australien und Südostasien die Nachfrage nach hochspezialisierten Unterwasserproduktionssystemen steigern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Unterwasserverteiler: Strategische Einblicke
Regionale Einblicke
Markt für Unterwasserverteiler in Nordamerika
Nordamerika repräsentierte 2025 rund 31 % des Weltmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6 % wachsen. Die USA sind das wichtigste regionale Nachfragezentrum, wobei der Golf von Mexiko ein ausgereiftes Ökosystem für die Unterwasserproduktion, -installation, -inspektion, -wartung und Lebenszyklusdienstleistungen bietet. Tiefseeprojekte nutzen zunehmend Anbindungen und bestehende Infrastruktur, um die Wirtschaftlichkeit zu verbessern. Dies führt zu einem wiederkehrenden Bedarf an Verteilern, Steuerungen, Förderleitungen und zugehöriger Unterwasserausrüstung.
Der US-Markt profitiert von einer Kombination aus etablierter Offshore-Infrastruktur und der kontinuierlichen Erschließung technisch anspruchsvoller Lagerstätten. Neue Projekte werden zunehmend an bestehende Anlagen angebunden, wodurch der Bedarf an Oberflächeninfrastruktur sinkt, während die Bedeutung der Unterwasserintegration steigt. Auch Anbieter von Unterwasserausrüstung und Installationsunternehmen profitieren von der Konzentration an Ingenieurskompetenz entlang der US-Golfküste. Jüngste Aufträge aus dem US-Golf belegen die anhaltende Aktivität in der Tiefseeerschließung und im Ausbau der Unterwasserinfrastruktur und unterstreichen die Rolle der Region als wichtiges Nachfragezentrum.
US-Markt für Unterwasserverteiler
Die USA trugen 2025 rund 82 % zum nordamerikanischen Umsatz bei und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6 % wachsen. Der Golf von Mexiko bleibt das wichtigste Anwendungsgebiet, unterstützt durch Tiefseefelder, bestehende schwimmende Produktionssysteme und ein umfassendes Netzwerk von Offshore-Dienstleistern. Betreiber nutzen zunehmend Unterwasser-Anbindungen, um zusätzliche Bohrungen an die bestehende Infrastruktur anzuschließen und so die Nachfrage nach kompakten Sammel- und Verteilungssystemen zu decken.
Das wettbewerbsintensive Umfeld umfasst globale Anbieter von Unterwassertechnik und spezialisierte Ingenieurbüros mit etablierten Niederlassungen an der Golfküste. Projektanforderungen legen zunehmend Wert auf Zuverlässigkeit, standardisierte Ausrüstung, effiziente Installation und Kompatibilität mit bestehenden Produktionssystemen. Die Kombination aus ausgereifter Infrastruktur und neuen Tiefseeressourcen führt zu einem zweifachen Bedarf: Austausch und Optimierung bestehender Anlagen sowie neue Ausrüstung für die schrittweise Erschließung neuer Felder.
Europäischer Markt für Unterwasserverteiler
Europa machte 2025 rund 29 % des Weltmarktes aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6 % wachsen. Norwegen ist in Europa führend bei der Entwicklung von Unterwasseranlagen, gestützt durch eine hochentwickelte Offshore-Lieferkette, eine ausgereifte Infrastruktur auf dem Kontinentalschelf sowie die kontinuierliche Entwicklung von Satellitenfeldern und die Anbindung bestehender Öl- und Gasfelder. Auch Großbritannien behauptet durch die Sanierung von Öl- und Gasfeldern in der Nordsee und infrastrukturgetriebene Projekte eine wichtige Position.
Der norwegische Markt wird zunehmend von der Wiederverwendung von Infrastruktur und der Verlängerung der Lebensdauer von Ölfeldern geprägt. Betreiber setzen auf Unterwasseranbindungen, um neue Funde mit bestehenden Plattformen, Pipelines und Verarbeitungsanlagen zu verbinden. Dieser Ansatz erhöht die Bedeutung standardisierter Unterwassersysteme, die innerhalb kurzer Zeit realisiert werden können. Deutschland, Frankreich, Italien und Spanien tragen durch Ingenieurleistungen, Energieunternehmen, industrielle Fertigung und spezialisierte Offshore-Dienstleistungen zum Markt bei, wobei sich ihre Marktrollen von denen Norwegens und Großbritanniens unterscheiden.
Europäische Anbieter treiben zudem die Entwicklung integrierter Engineering-Modelle voran. Jüngste Aufträge im Bereich Unterwassertechnik in Norwegen belegen kontinuierliche Investitionen in Brownfield-Entwicklungen und standardisierte Unterwasserproduktionssysteme. Diese Projekte decken einen vielfältigen Bedarf ab, da die Anbindung mehrerer Bohrungen an bestehende Infrastrukturen Sammel- und Verteilungsschnittstellen erfordert, die neue Bohrungen integrieren können. Der europäische Markt vereint somit einen gesättigten Ersatzbedarf mit technologieintensiven Neuentwicklungen.
Markt für Unterwasserverteiler im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 rund 25 % des Weltmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 8 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist das führende Land im asiatisch-pazifischen Raum, gestützt durch Offshore-Exploration und -Produktion sowie Investitionen in heimische Energieressourcen. Australien, Indonesien, Malaysia, Indien und Südkorea tragen ebenfalls durch ihre Kompetenzen in den Bereichen Offshore-Entwicklung, Engineering, Fertigung und Lieferketten bei.
Das regionale Wachstum wird durch neue Offshore-Entdeckungen, Tiefseeprojekte, Brownfield-Erweiterungen und Bemühungen zur Steigerung der heimischen Produktion unterstützt. Indonesien und Malaysia sind besonders relevant für Unterwasseranbindungen und Tiefseeentwicklungen, während Australien ein technisch fortschrittliches Umfeld für Offshore-Projekte bietet. Wachsende regionale Engineering- und Fertigungskapazitäten können die Abhängigkeit von importierter Ausrüstung im Laufe der Zeit verringern, obwohl hochspezialisierte Unterwassersysteme weiterhin auf spezialisierte globale Zulieferer angewiesen sind.
Markt für Unterwasserverteiler im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird bis 2034 ein jährliches Wachstum von rund 7 % erwartet. Offshore-Projekte in Westafrika stellen eine wichtige Nachfragequelle dar, wobei Nigeria und Angola über Tiefseeressourcen und bestehende Unterwasserinfrastruktur verfügen. Im Nahen Osten bilden Investitionen in die Offshore-Öl- und -Gasförderung eine stabile Anwendungsbasis, während neue Entwicklungsprogramme zusätzliche Unterwasser-Sammel- und Verteilungssysteme erfordern können.
Die Region profitiert zudem von den Entwicklungen in Mosambik, der Elfenbeinküste, den atlantischen Aktivitäten im Nachbarland Guyana und anderen aufstrebenden Offshore-Gebieten. Wirtschaftliche Aspekte begünstigen die Wiederverwendung modularer Ausrüstung und Infrastruktur, sofern bestehende Anlagen die neue Produktion unterstützen können. Anforderungen an lokale Wertschöpfung, Fertigungskapazitäten, Logistik und Offshore-Installationskapazitäten bleiben wichtige Faktoren für Zulieferer, die in regionale Projekte einsteigen oder ihre bestehenden Projekte erweitern.
Segmentierungsanalyse
Typ
Typ
Template Manifold wird voraussichtlich 2025 einen Marktanteil von rund 42 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6 % wachsen. Template-Anordnungen bleiben wichtig, da sie eine strukturierte Grundlage für die Verbindung mehrerer Unterwasserbohrungen und die Organisation von Förderwegen innerhalb etablierter Feldentwicklungskonzepte bieten. Ihre relativ standardisierte Konfiguration unterstützt die Wiederholbarkeit bei Engineering und Installation, insbesondere bei Entwicklungen mit vorhersehbaren Bohrlochlayouts. Die Nachfrage wird auch durch Brownfield-Erweiterungen gestützt, bei denen neue Bohrungen in die bestehende Unterwasserarchitektur integriert werden müssen.
- Template-Verteiler: Template-Verteiler werden häufig zur zentralen Sammlung von Fördermitteln aus mehreren Unterwasserbohrungen eingesetzt. Ihre strukturierte Konfiguration ermöglicht eine vorhersagbare Bohrlochplatzierung, standardisierte Verbindungen und eine geordnete Förderstromverteilung. Sie sind weiterhin von strategischer Bedeutung für Projekte, die wiederholbare Unterwasser-Layouts und die Integration in bestehende Produktionssysteme erfordern.
- Cluster-Verteiler: Cluster-Verteiler ermöglichen eine flexible Gruppierung von Bohrungen und sind relevant für Satellitenprojekte und Anbindungsarchitekturen. Ihre Konfiguration erlaubt veränderliche Bohrlochanordnungen und bietet eine praktische Schnittstelle zwischen mehreren Bohrungen und der Exportinfrastruktur, wodurch die wachsende Nachfrage nach flexiblen Tiefsee-Entwicklungskonzepten gedeckt wird.
- Pipeline-Endverteiler: Pipeline-Endverteiler bilden die Schnittstelle zwischen Unterwasserpipelines und der zugehörigen Produktions- oder Sammelinfrastruktur. Sie sind besonders relevant, wenn Förderleitungen, Pipelines und Bohrlochsysteme an definierten Verbindungspunkten integriert werden müssen und so einen effizienten Transport und eine optimale Systemorganisation gewährleisten.
Anwendung
Anwendung
Offshore-Anwendungen werden 2025 voraussichtlich einen Anteil von rund 76 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Die Offshore-Produktion bleibt der wichtigste Anwendungsbereich für Unterwasser-Verteilersysteme, da Unterwasserbohrungen und Sammelsysteme direkt mit den Architekturen der Offshore-Feldentwicklung verbunden sind. Zunehmende Wassertiefen, komplexe Lagerstätten und infrastrukturbedingte Anbindungen stützen die anhaltende Nachfrage nach robusten und integrierten Verteilersystemen.
Onshore-Anwendungen machen einen kleineren Teil des adressierbaren Marktes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 4 % wachsen. Ihre Rolle liegt in spezialisierten Sammel- und Produktionsanlagen, bei denen Unterwasser-Verteilertechnologien oder ähnliche Architekturen die Feldanforderungen erfüllen können. Die Verbreitung ist im Vergleich zu Offshore-Anwendungen eingeschränkter, da für Onshore-Projekte in der Regel konventionelle Oberflächen-Sammelinfrastruktur zur Verfügung steht.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Off-Shore |
Hoch |
Tiefwasser-Anbindungen |
Skalierung |
|
Land |
Niedrig |
Spezialisiertes Treffen |
Reifen |
Markt für Unterwasserverteiler: Wachstumstreiber und Wirkungsanalyse
Ausbau von Tiefwasser- und Anbindungsprojekten
Die Marktprognose für Unterwasserverteiler zeigt, dass die Ausweitung der Tiefseeproduktion ein direkter Nachfragetreiber ist, da Unterwasserbohrungen ausgeklügelte Sammel- und Verteilungssysteme benötigen, bevor die Produktion schwimmende oder feste Anlagen erreichen kann. Da Betreiber der Kapitaleffizienz Priorität einräumen, haben sich Anbindungen zu einem wichtigen Entwicklungsansatz für Satellitenfelder und zusätzliche Lagerstätten entwickelt. Ein Verteiler kann mehrere Bohrungen zu einem gemeinsamen Produktionspfad zusammenfassen und so die Anzahl der Einzelverbindungen zur nachgelagerten Infrastruktur reduzieren. Dies vereinfacht die Installation und verbessert die Auslastung bestehender Verarbeitungskapazitäten. Tiefseeprojekte legen zudem größeren Wert auf die Zuverlässigkeit der Ausrüstung, da Eingriffe schwieriger und kostspieliger sind als in Flachwassergebieten. Da Offshore-Betreiber weiterhin die Entwicklung neuer Felder mit der Wiederverwendung von Infrastruktur in Einklang bringen müssen, verlagert sich die Nachfrage hin zu Verteilersystemen, die mehrere Bohrungen, standardisierte Schnittstellen und zukünftige Felderweiterungen ermöglichen. Dies sichert den kontinuierlichen Ausrüstungsbedarf sowohl in Greenfield- als auch in Brownfield-Projekten.
Standardisierung und integrierte Durchführung von Unterwasserprojekten
Standardisierte Unterwasserarchitekturen gewinnen zunehmend an Bedeutung, da Betreiber die Anzahl der Schnittstellen im Engineering reduzieren und die Projektabwicklung optimieren möchten. Konfigurierbare Anlagen und wiederholbare Designs verkürzen die Entwicklungszyklen und ermöglichen es Herstellern, etablierte Komponenten für verschiedene Projekte einzusetzen. Integrierte Modelle für Engineering, Beschaffung, Bau und Installation verknüpfen die Anlagenentwicklung mit der Installationsplanung und Inbetriebnahme. Für Anlagenlieferanten steigert dieser Trend den Wert modularer Designs, standardisierter Schnittstellen, digitaler Engineering-Lösungen und planbarer Fertigungsprozesse. Er verändert auch die Wettbewerbsdynamik, da Betreiber möglicherweise Lieferanten bevorzugen, die mehrere Elemente des Unterwasserproduktionssystems anstelle einzelner Komponenten liefern können. Jüngste Projekte großer Unterwasserbauunternehmen belegen die anhaltende Entwicklung hin zu integrierten Lösungen. Im Prognosezeitraum dürfte dieser Ansatz Investitionen in Fertigungskapazitäten, digitale Konfigurationswerkzeuge und Engineering-Kompetenzen fördern, die die Projektkomplexität reduzieren, ohne Kompromisse bei Druck, Durchflusssicherheit oder Zuverlässigkeit einzugehen.
Nutzungsdauerverlängerung von Feldern und Revitalisierung von Industriebrachen
Die Revitalisierung von Brownfield-Anlagen ist ein wichtiger Faktor für die Nachfrage nach Verteilersystemen, da reife Offshore-Anlagen zunehmend zusätzliche Bohrungen, Ersatzausrüstung und neue Unterwasserverbindungen benötigen, um die Produktion aufrechtzuerhalten. Die Anbindung zusätzlicher Lagerstätten an bestehende Plattformen oder schwimmende Produktionsanlagen kann wirtschaftlicher sein als die Entwicklung einer komplett neuen Infrastruktur. Dieses Entwicklungsmodell erfordert Verteilersysteme, die mit bestehenden Förderleitungen, Steuerungen, Pipelines und Produktionssystemen kompatibel sind. Brownfield-Projekte können zudem komplexere Ingenieurleistungen erfordern als Greenfield-Projekte, da die Lieferanten vorhandene Ausrüstung, Betriebsbeschränkungen und Installationszeiträume berücksichtigen müssen. Da reife Offshore-Gebiete ihre Produktion optimieren, können Anbieter von Unterwasserausrüstung mit Kompetenzen in den Bereichen Engineering, Installation und Lebenszyklusmanagement in verschiedenen Phasen der Anlagenentwicklung mitwirken. Die sich daraus ergebenden Möglichkeiten reichen über den Verkauf neuer Verteilersysteme hinaus und umfassen auch Austausch-, Modifizierungs-, Inspektions-, Interventions- und Systemintegrationsdienstleistungen.
Markt für Unterwasserverteiler – Zukunftstrends
Konfigurierbare Unterwasserarchitekturen
Die Marktentwicklungen für Unterwasserverteiler zeigen, dass konfigurierbare Architekturen zunehmend an Bedeutung gewinnen, da Betreiber kürzere Projektlaufzeiten und eine höhere Konsistenz bei Unterwasserprojekten anstreben. Anstatt jedes Produktionssystem individuell zu entwickeln, können Anbieter standardisierte Geräteplattformen nutzen und die Konfigurationen an die jeweilige Anzahl der Bohrungen, Druckbedingungen, Feldlayouts und Anforderungen des Wirts anpassen. Dieser Ansatz reduziert redundante Entwicklungsarbeit und ermöglicht eine planbarere Fertigung. Bei Verteilern erlaubt die Konfigurationsflexibilität die Anwendung gängiger Struktur- und Verbindungskonzepte für verschiedene Projekte. Der Trend fördert zudem eine engere Integration von digitaler Entwicklung und Fertigung, sodass Designänderungen vor der Produktion bewertet werden können. Da Unterwasserprojekte immer terminkritischer werden, können Anbieter mit etablierten Standardplattformen die Vorlaufzeiten potenziell verkürzen und die Koordination zwischen Geräteproduktion, Installation und Inbetriebnahme verbessern. Dieser Trend ist besonders relevant für Brownfield-Anbindungen und wiederkehrende Projekte, bei denen Betreiber einheitliche Ausrüstung für ihr gesamtes Projektportfolio benötigen.
Hochkomplexe Tiefsee- und Unterwasserverarbeitungsarchitekturen
Zukünftige Unterwasserprojekte werden voraussichtlich höhere technische Anforderungen an Verteiler stellen, da sich die Felder in tiefere Gewässer, längere Anbindungsstrecken, höhere Drücke und komplexere Fluideigenschaften verlagern. Verteiler werden zunehmend in Architekturen eingesetzt, die Unterwasser-Druckerhöhung, Kompression, Wasserinjektion, fortschrittliche Strömungssicherung und anspruchsvollere Steuerungssysteme umfassen. Diese Entwicklungen erfordern Anlagendesigns, die Zuverlässigkeit gewährleisten und gleichzeitig anspruchsvollen Druck- und Temperaturbedingungen standhalten. Die Unterwasserverarbeitung kann auch die Art und Weise der Fördermittelgewinnung und des Transports verändern und zusätzliche Schnittstellen zwischen Verteilern und Unterwasserverarbeitungsanlagen schaffen. Lieferanten müssen daher strukturelle Integrität, Strömungsmanagement, Steuerungsintegration und Lebenszyklusaspekte berücksichtigen. Dieser Trend dürfte Unternehmen mit multidisziplinären Engineering-Kompetenzen und etablierten Unterwassertechnologieportfolios begünstigen. Mit der Zeit wird die Unterscheidung zwischen einem reinen Verteilerlieferanten und einem Anbieter integrierter Unterwassersysteme weniger deutlich, da Betreiber zunehmend komplette Produktionsarchitekturen evaluieren.
Marktchancen für Unterwasserverteiler
Regionale Fertigung und Entwicklung lokaler Lieferketten
Die Ausweitung von Offshore-Projekten im asiatisch-pazifischen Raum, in Afrika und anderen aufstrebenden Produktionsregionen eröffnet Zulieferern die Möglichkeit, regionale Fertigungs-, Montage-, Engineering- und Servicekapazitäten aufzubauen. Anforderungen an den lokalen Wertschöpfungsanteil können Betreiber und Auftragnehmer dazu anregen, verstärkt bei inländischen oder regionalen Zulieferern einzukaufen, insbesondere bei Fertigung, Installationsunterstützung, Wartung und Lifecycle-Services. Die Herstellung von Verteilerblöcken kann von regionalen Zentren profitieren, in denen die Nachfrage groß genug ist, um spezialisierte Anlagen und qualifiziertes Personal zu rechtfertigen. Zulieferer können zudem Partnerschaften mit lokalen Engineering- und Fertigungsunternehmen eingehen, um die Logistik zu optimieren und Projektlaufzeiten zu verkürzen. Die Möglichkeiten beschränken sich nicht auf die komplette Verteilerblockfertigung. Lokale Bearbeitungs-, Beschichtungs-, Druckprüfungs-, Montage-, Inspektions- und Ersatzteilkapazitäten können die regionale Zulieferbasis schrittweise erweitern. Unternehmen, die globale Designstandards mit regionaler Umsetzung kombinieren, können sich so positionieren, dass sie an aufstrebenden Offshore-Märkten teilnehmen und gleichzeitig projektspezifische Lokalisierungsanforderungen erfüllen.
Integrierte Lebenszyklus- und Brownfield-Supportleistungen
Lebenszyklusdienstleistungen bieten Betreibern eine weitere Chance, die Nutzungsdauer ihrer Offshore-Anlagen zu verlängern. Bestehende Verteileranlagen müssen möglicherweise inspiziert, repariert, ausgetauscht, modifiziert oder in zusätzliche Bohrungen und Pipelines integriert werden. Anbieter mit Engineering- und Servicekompetenz können diese Anforderungen durch die Bereitstellung von Geräte-Upgrades sowie Installations- und Wartungsdienstleistungen erfüllen. Brownfield-Projekte können zudem Bedarf an Engineering-Studien, Schnittstellenmanagement, Planung von Unterwasserinterventionen und Unterstützung bei der Inbetriebnahme generieren. Die kommerziellen Möglichkeiten gehen daher über den reinen Geräteverkauf hinaus. Langfristige Servicebeziehungen ermöglichen es Anbietern, sich im Zuge der Weiterentwicklung von Offshore-Feldern kontinuierlich einzubringen. Digitale Überwachung und zustandsorientierte Instandhaltung unterstützen dieses Modell zusätzlich, indem sie Betreibern die frühzeitige Erkennung von Geräteproblemen ermöglichen, bevor Ausfälle die Produktion unterbrechen. Da in etablierten Offshore-Gebieten die Anlagenoptimierung im Vordergrund steht, können sich lebenszyklusorientierte Anbieter zunehmend an Programmen zur Produktionssteigerung, Felderweiterungen und der Vorbereitung der Stilllegung beteiligen.
Aktuelle Entwicklungen
- September 2026: Subsea 7 SA gab die Erweiterung des Auftrags durch das Turkish Petroleum Offshore Technology Center für die Sakarya Phase 3-Entwicklung vor der türkischen Küste bekannt. Der zusätzliche Leistungsumfang umfasst die Installation und den Anschluss von Schlepp- und Verankerungsleinen im Zusammenhang mit der schwimmenden Produktionsanlage. Projektmanagement und Engineering werden von Istanbul aus geleitet. Mit diesem Auftrag baut Subsea 7 sein Engagement in einem bedeutenden Gasprojekt im Schwarzen Meer weiter aus und unterstreicht die kontinuierlichen Investitionen in die Unterwasserinfrastruktur eines etablierten regionalen Projekts.
- September 2026: TechnipFMC plc gab einen bedeutenden iEPCI-Auftrag von PETRONAS Carigali für das Tiefseeprojekt Limbayong vor der Küste Malaysias bekannt. Das Projekt nutzt die kundenspezifische Konfigurationsplattform Subsea 2.0 in Verbindung mit integrierter Planung, Beschaffung, Bau und Installation. Die Auftragsvergabe unterstreicht den zunehmenden Einsatz standardisierter Unterwasserplattformen und integrierter Liefermodelle zur Beschleunigung von Offshore-Entwicklungsprojekten.
- Mai 2026: Aker Solutions ASA erhielt von Equinor einen FEED-Auftrag für die Unterwasseranbindung des Atlantis-Feldes in der nördlichen Nordsee. Die Arbeiten umfassen die Vorbereitung der Kvitebjørn-Plattform für die Förderung aus der Atlantis-Gaskondensatlagerstätte und beinhalten eine Option auf anschließende Unterstützung bei Engineering, Beschaffung, Bau, Installation und Inbetriebnahme. Das Projekt verdeutlicht die anhaltende Bedeutung von Infrastruktur-gestützten Anbindungen für die europäische Offshore-Entwicklung.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -