
Marché des collecteurs sous-marins : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des collecteurs sous-marins : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (collecteur à gabarit, collecteur à grappes, collecteur d'extrémité de pipeline (PLEM)) ; application (terrestre, offshore) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00008418
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
7,19 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
13,1 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,89 %
taux de croissance
Marché adressable
91,64 milliards de dollars américains
(2026-2034)
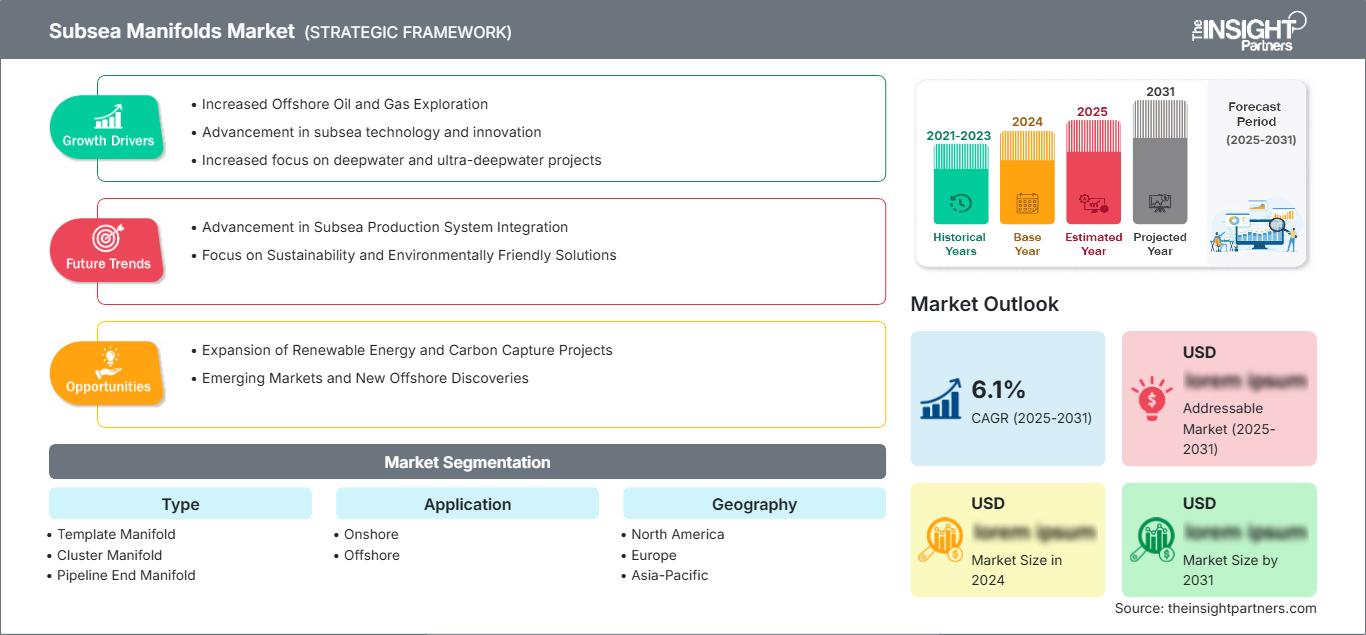
Le marché des collecteurs sous-marins était évalué à 7,19 milliards de dollars américains en 2025 et devrait atteindre 13,1 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,89 % sur la période 2026-2034. Ce marché englobe les équipements sous-marins de distribution et de collecte des fluides utilisés pour connecter plusieurs puits, acheminer les fluides de production et d'injection, et intégrer les systèmes de production sous-marins aux pipelines et aux installations hôtes. La demande est stimulée par les développements en eaux profondes, les raccordements de champs pétroliers existants, l'extension de la durée de vie des champs et la standardisation croissante des architectures sous-marines.
En Amérique du Nord, les activités de développement sous-marin restent étroitement liées à la production de pétrole et de gaz en eaux profondes, notamment dans le golfe du Mexique. La région bénéficie d'infrastructures offshore bien établies, d'une solide expérience en ingénierie et en installation, ainsi que d'investissements continus dans l'extension des installations existantes et le raccordement de nouvelles lignes. La standardisation des équipements sous-marins, les infrastructures existantes et la nécessité d'améliorer la rentabilité des projets soutiennent la demande en matière de remplacement et de nouvelles installations.
Analyse et perspectives du marché des collecteurs sous-marins
Perspectives régionales
- Amérique du Nord : environ 31 % du marché mondial des collecteurs sous-marins en 2025 | TCAC d’environ 6 % jusqu’en 2034. Position sur le marché : l’Amérique du Nord demeure un marché majeur pour les équipements sous-marins grâce à l’activité en eaux profondes dans le golfe du Mexique. Les infrastructures de production existantes, les développements de sites existants et les projets de raccordement soutiennent une demande constante de collecteurs et de systèmes de contrôle associés.
- États-Unis : ~82 % des revenus du marché nord-américain en 2025 | TCAC d'environ 6 % jusqu'en 2034. Position sur le marché : Les États-Unis représentent la plus grande partie de la demande régionale, soutenue par les développements du golfe du Mexique, les capacités de services offshore établies et les projets qui relient les nouveaux puits aux infrastructures de production flottantes ou fixes existantes.
- Europe : environ 29 % du marché mondial en 2025 | TCAC d’environ 6 % jusqu’en 2034. Positionnement sur le marché : l’Europe est un marché sous-marin mature, dominé par la Norvège. Le Royaume-Uni, l’Allemagne, la France, l’Italie et l’Espagne y contribuent grâce à leurs activités d’ingénierie offshore, d’infrastructures énergétiques et de chaînes d’approvisionnement spécialisées. Les raccordements et les projets de réhabilitation soutiennent la demande.
- Asie-Pacifique : environ 25 % du marché mondial en 2025 | TCAC d’environ 8 % jusqu’en 2034. Positionnement sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide, portée par l’expansion des activités offshore en Chine, en Australie, en Indonésie, en Malaisie, en Inde et dans d’autres pays producteurs. Les investissements en eaux profondes et la localisation croissante de la production contribuent à l’élargissement du parc d’équipements régional.
Perspectives du segment
- Collecteurs modulaires : part de marché d’environ 42 % en 2025 | TCAC d’environ 6 % jusqu’en 2034. Positionnement sur le marché : les collecteurs modulaires bénéficient de leur compatibilité avec les architectures sous-marines multipuits et les concepts de développement de champs éprouvés. Leur utilisation demeure importante lorsque les opérateurs exigent une collecte centralisée, des connexions de puits contrôlées et des configurations sous-marines reproductibles.
- Collecteurs en grappe : ~33 % de part de marché en 2025 | TCAC d’environ 8 % jusqu’en 2034. Position sur le marché : Les collecteurs en grappe sont positionnés pour une croissance comparativement plus rapide, car les opérateurs recherchent des raccordements de puits flexibles, des configurations sous-marines standardisées et des systèmes de collecte compacts pour les développements en eaux profondes et les champs satellites.
Couverture concurrentielle
ABB Limited, Aker Solutions ASA, Baker Hughes, une société GE LLC, Dril-Quip, Inc., Halliburton Company, McDermott, Schlumberger Limited, Subsea 7 SA, TechnipFMC plc, Trendsetter Engineering
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des collecteurs sous-marins a évolué, passant de configurations de collecte relativement standardisées à des systèmes de production plus complexes capables de gérer une complexité accrue des puits, des pressions élevées, des raccordements et des profondeurs d'eau plus importantes. Les progrès réalisés dans les domaines des commandes sous-marines, de la garantie d'écoulement, de l'ingénierie des matériaux et des techniques d'installation ont élargi la plage de fonctionnement des systèmes de collecteurs. De plus en plus, les opérateurs considèrent les collecteurs comme faisant partie intégrante d'un système de production sous-marin plus vaste, et non plus comme des équipements isolés. Cette approche intègre les décisions de conception aux autres têtes de puits sous-marines, conduites d'écoulement, ombilicaux, jumpers, systèmes de commande et installations hôtes.
On observe également une tendance à une plus grande standardisation et à une meilleure reproductibilité du modèle de développement. Les équipements configurables à la commande, la construction modulaire et l'intégration de l'ingénierie et de l'installation permettent de réduire les interventions d'ingénierie et d'améliorer la prévisibilité des délais. Ceci favorise la croissance du marché des collecteurs sous-marins, car les opérateurs recherchent de plus en plus des cycles de projet raccourcis et une standardisation des équipements. Les raccordements de puits existants sont particulièrement pertinents à cet égard, car les collecteurs permettent d'intégrer des puits supplémentaires aux installations de production existantes sans nécessiter de nouvelle installation hôte.
Portée du rapport sur le marché des collecteurs sous-marins
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,19 milliards de dollars américains |
| Taille du marché d'ici 2034 | 13,1 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,89% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des collecteurs sous-marins
La demande et la rentabilité du développement des champs offshore sont étroitement liées. Un système de production sous-marin classique peut comprendre des têtes de puits, des collecteurs, des jumpers, des conduites d'écoulement, des risers, des ombilicaux, des systèmes de contrôle et des systèmes de connexion. Le collecteur sert d'interface pour la collecte des fluides de production provenant de plusieurs puits et leur distribution en vue de leur injection dans certains puits. Par conséquent, sa conception influe sur la garantie d'écoulement, l'installation, l'espacement des puits, les interventions et les possibilités d'extension future. Dans le cas d'un développement en eaux profondes, une attention particulière doit être portée à des caractéristiques telles que la résistance à la pression, la fiabilité, l'intervention à distance et la compacité de l'installation.
La chaîne d'approvisionnement comprend des fournisseurs d'équipements spécialisés, des sociétés d'ingénierie sous-marine, des usines de fabrication, des entreprises d'installation et des fournisseurs de solutions intégrées pour les champs sous-marins. ABB Limited fournit des solutions d'automatisation et électriques, tandis qu'Aker Solutions ASA intervient dans l'ingénierie offshore et le développement sous-marin. Baker Hughes, une société GE LLC, Halliburton Company et Schlumberger Limited sont spécialisées dans les technologies pétrolières. Les équipements sous-marins spécialisés sont fournis par Dril-Quip, Inc. et Trendsetter Engineering. Les services d'ingénierie, de fabrication, d'installation et les services sous-marins intégrés sont assurés par McDermott, Subsea 7 SA et TechnipFMC plc.
La concurrence ne repose plus uniquement sur les caractéristiques techniques du matériel, mais s'articule de plus en plus autour des enjeux de standardisation des équipements, d'intégration technique, de capacités de production et d'installation, ainsi que de support tout au long du cycle de vie. TechnipFMC s'est concentré sur les systèmes de production sous-marins standardisés et les solutions de livraison dans plusieurs projets récents. Subsea 7 SA combine les compétences d'installation en mer avec celles en ingénierie sous-marine et en exécution de projets, tandis qu'Aker Solutions ASA reste active dans les projets de raccordement et de gestion du cycle de vie dans les zones offshore matures. Toutes ces tendances démontrent que le positionnement des fournisseurs est de plus en plus lié à leur capacité à intégrer les systèmes de collecteurs dans le périmètre des projets.
Un autre axe d'investissement concerne les projets utilisant les infrastructures existantes. Le projet de raccordement permettra de limiter la construction de nouvelles installations et d'optimiser l'utilisation des unités de traitement déjà en place. Dans ce contexte, les fournisseurs capables de concevoir des systèmes sous-marins compacts et interopérables seront en position de force. Parallèlement, l'exploration des gisements en eaux profondes au Brésil, en Guyane, en Afrique, en Australie et en Asie du Sud-Est engendrera une demande croissante pour des systèmes de production sous-marins de haute performance.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des collecteurs sous-marins : Perspectives stratégiques
Perspectives régionales
Marché des collecteurs sous-marins en Amérique du Nord
L'Amérique du Nord représentait environ 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. Les États-Unis constituent le principal pôle de demande régional, le golfe du Mexique offrant un écosystème mature pour la production, l'installation, l'inspection, la maintenance et les services liés au cycle de vie des installations sous-marines. Les projets en eaux profondes ont de plus en plus recours aux raccordements et aux infrastructures existantes afin d'optimiser leur rentabilité. Ceci engendre des besoins récurrents en collecteurs, systèmes de contrôle, conduites et équipements sous-marins associés.
Le marché américain bénéficie d'une combinaison d'infrastructures offshore établies et du développement continu de gisements techniquement complexes. Les nouveaux projets sont de plus en plus souvent raccordés aux installations existantes, ce qui réduit les besoins en infrastructures de surface tout en renforçant l'importance de l'intégration sous-marine. Les fournisseurs d'équipements sous-marins et les entreprises d'installation profitent également de la concentration d'expertise en ingénierie le long de la côte du golfe du Mexique. Les récents contrats attribués dans le golfe du Mexique témoignent de l'activité soutenue dans le développement en eaux profondes et les infrastructures sous-marines, confirmant le rôle de la région comme pôle de demande majeur.
Marché américain des collecteurs sous-marins
Les États-Unis représentaient environ 82 % des revenus nord-américains en 2025 et devraient connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. Le golfe du Mexique demeure le principal environnement d'application, grâce aux gisements en eaux profondes, aux systèmes de production flottants existants et à un vaste réseau de prestataires de services offshore. Les opérateurs utilisent de plus en plus les raccordements sous-marins pour connecter des puits supplémentaires aux infrastructures existantes, répondant ainsi à la demande croissante de systèmes de collecte et de distribution compacts.
L'écosystème concurrentiel comprend des fournisseurs mondiaux d'équipements sous-marins et des sociétés d'ingénierie spécialisées implantées dans la région du Golfe du Mexique. Les exigences des projets mettent de plus en plus l'accent sur la fiabilité, la standardisation des équipements, l'efficacité de l'installation et la compatibilité avec les systèmes de production existants. L'association d'infrastructures matures et de nouvelles ressources en eaux profondes crée un double profil de demande : le remplacement et l'optimisation des équipements au sein des champs existants, ainsi que le développement progressif par l'acquisition de nouveaux équipements.
Marché européen des collecteurs sous-marins
L'Europe représentait environ 29 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. La Norvège est le premier pays européen en matière de développement sous-marin, grâce à une chaîne d'approvisionnement offshore performante, des infrastructures de plateau continental bien établies et le développement continu de champs satellites et de raccordements de champs existants. Le Royaume-Uni conserve également une position importante grâce à la modernisation des champs de la mer du Nord et à des projets d'infrastructures.
Le marché norvégien est de plus en plus marqué par la réutilisation des infrastructures et l'allongement de la durée de vie des gisements. Les opérateurs privilégient les raccordements sous-marins reliant les nouvelles découvertes aux plateformes, pipelines et installations de traitement existants. Cette approche renforce l'importance des systèmes sous-marins standardisés, livrables dans des délais très courts. L'Allemagne, la France, l'Italie et l'Espagne contribuent également à ce marché par le biais de l'ingénierie, de l'exploitation énergétique, de la production industrielle et des services offshore spécialisés, même si leur rôle diffère de celui de la Norvège et du Royaume-Uni.
Les fournisseurs européens développent également des modèles d'ingénierie intégrés. Les récents contrats sous-marins en Norvège témoignent de l'investissement continu dans le développement d'installations existantes et la standardisation des systèmes de production sous-marins. Ces projets répondent à une forte demande, car les raccordements multipuits nécessitent des interfaces de collecte et de distribution capables d'intégrer les nouveaux puits aux infrastructures existantes. Le marché européen combine ainsi une demande de remplacement bien établie et un développement de nouveaux puits à forte intensité technologique.
Marché des collecteurs sous-marins de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 25 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 8 % jusqu'en 2034, ce qui en fait la région majeure à la croissance la plus rapide. La Chine est le pays leader en Asie-Pacifique, grâce à ses activités d'exploration et de production en mer et à ses investissements dans ses ressources énergétiques nationales. L'Australie, l'Indonésie, la Malaisie, l'Inde et la Corée du Sud contribuent également à ce marché par leurs capacités en matière de développement, d'ingénierie, de fabrication et de chaîne d'approvisionnement offshore.
La croissance régionale est soutenue par de nouvelles découvertes en mer, des projets en eaux profondes, l'extension de sites existants et les efforts déployés pour accroître la production nationale. L'Indonésie et la Malaisie sont particulièrement importantes pour les raccordements sous-marins et les développements en eaux profondes, tandis que l'Australie offre un environnement techniquement avancé pour les projets offshore. Le développement des capacités régionales d'ingénierie et de fabrication peut également réduire la dépendance aux équipements importés à terme, même si les systèmes sous-marins de haute spécification restent tributaires de fournisseurs mondiaux spécialisés.
Marché des collecteurs sous-marins au Moyen-Orient et en Afrique
Le marché du pétrole et du gaz offshore au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034. En Afrique de l'Ouest, les développements offshore constituent une source importante de demande, le Nigéria et l'Angola bénéficiant de ressources en eaux profondes et d'infrastructures sous-marines existantes. Au Moyen-Orient, les investissements dans le pétrole et le gaz offshore offrent une base d'applications stable, tandis que les nouveaux programmes de développement peuvent nécessiter des systèmes sous-marins de collecte et de distribution supplémentaires.
La région bénéficie également du développement au Mozambique, en Côte d'Ivoire, dans la zone atlantique adjacente au Guyana et dans d'autres provinces offshore émergentes. La rentabilité des projets privilégie la réutilisation des équipements modulaires et des infrastructures existantes, ces dernières pouvant soutenir une nouvelle production. Les exigences en matière de contenu local, les capacités de fabrication, la logistique et les capacités d'installation offshore demeurent des facteurs essentiels pour les fournisseurs souhaitant intégrer ou développer des projets régionaux.
Analyse de segmentation
Taper
Taper
Les collecteurs modèles devraient représenter environ 42 % du marché en 2025 et connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. Ces systèmes restent essentiels car ils offrent une base structurée pour le raccordement de plusieurs puits sous-marins et l'organisation des flux selon les concepts de développement de champs établis. Leur configuration relativement standardisée favorise la reproductibilité des opérations d'ingénierie et d'installation, notamment pour les développements dont la configuration des puits est prévisible. La demande est également soutenue par les extensions de champs existants, où les nouveaux puits doivent s'intégrer à l'infrastructure sous-marine existante.
- Collecteur à gabarit : Les collecteurs à gabarit sont largement utilisés pour la collecte centralisée des fluides provenant de plusieurs puits sous-marins. Leur configuration structurée permet un positionnement prévisible des puits, des connexions standardisées et une distribution organisée des flux. Ils demeurent stratégiques pour les développements nécessitant des configurations sous-marines reproductibles et une intégration aux systèmes de production existants.
- Collecteur de puits groupés : Les collecteurs de puits groupés permettent un regroupement flexible des puits et sont particulièrement adaptés aux développements satellites et aux architectures de raccordement. Leur configuration permet d’adapter la disposition des puits et offre une interface pratique entre plusieurs puits et l’infrastructure d’exportation, répondant ainsi à la demande croissante de concepts de développement flexibles en eaux profondes.
- Collecteur d'extrémité de pipeline : Les collecteurs d'extrémité de pipeline assurent l'interface entre les pipelines sous-marins et les infrastructures de production ou de collecte associées. Ils sont particulièrement importants lorsque les conduites, les pipelines et les systèmes de puits doivent être intégrés à des points de connexion définis, favorisant ainsi un transport efficace et une organisation optimale du système.
Application
Application
Les applications offshore devraient représenter environ 76 % du marché en 2025 et connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034. La production offshore demeure l'environnement principal pour le déploiement des collecteurs sous-marins, car les puits et les systèmes de collecte sous-marins sont directement liés aux architectures de développement des champs offshore. L'augmentation de la profondeur d'eau, la complexité croissante des réservoirs et les raccordements d'infrastructures alimentent la demande continue de systèmes de collecteurs robustes et intégrés.
Les applications terrestres représentent une part plus restreinte du marché potentiel et devraient connaître une croissance annuelle composée d'environ 4 % jusqu'en 2034. Leur rôle est lié à des dispositifs spécialisés de collecte et de production où les technologies de collecteurs sous-marins ou des architectures similaires peuvent répondre aux besoins des gisements. Leur adoption est plus limitée qu'en mer, car les infrastructures de collecte de surface conventionnelles sont généralement disponibles pour les projets terrestres.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
En mer |
Haut |
Raccordements en eau profonde |
Mise à l'échelle |
|
Terre |
Faible |
Réunion spécialisée |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des collecteurs sous-marins
Expansion des projets en eaux profondes et de raccordement
Les prévisions du marché des collecteurs sous-marins indiquent que l'expansion de la production en eaux profondes est un moteur direct de la demande, car les puits sous-marins nécessitent des systèmes de collecte et de distribution conçus spécifiquement avant que la production puisse atteindre les installations hôtes flottantes ou fixes. Face à la priorité accordée à l'efficacité des investissements, les raccordements sont devenus une approche de développement importante pour les champs satellites et les réservoirs additionnels. Un collecteur permet de regrouper plusieurs puits en un seul canal de production, réduisant ainsi le nombre de connexions individuelles aux infrastructures en aval. Cela simplifie l'installation et améliore l'utilisation des capacités de traitement existantes. Les projets en eaux profondes accordent également une plus grande importance à la fiabilité des équipements, car les interventions y sont plus difficiles et plus coûteuses qu'en eaux peu profondes. Alors que les opérateurs offshore continuent de concilier le développement de nouveaux champs et la réutilisation des infrastructures, la demande évolue vers des systèmes de collecteurs capables d'accueillir plusieurs puits, des interfaces standardisées et les extensions futures des champs. Ceci contribue à répondre aux besoins constants en équipements pour les projets de développement et de réhabilitation.
Normalisation et réalisation intégrée de projets sous-marins
Les architectures sous-marines standardisées revêtent une importance croissante, les opérateurs cherchant à réduire les interfaces d'ingénierie et à optimiser l'exécution des projets. Les équipements configurables à la demande et les conceptions reproductibles permettent de raccourcir les cycles d'ingénierie tout en autorisant les fabricants à réutiliser des composants éprouvés pour de multiples développements. Les modèles intégrés d'ingénierie, d'approvisionnement, de construction et d'installation (IEPC) renforcent le lien entre la conception des équipements, la planification de l'installation et la mise en service. Pour les fournisseurs de collecteurs, cette tendance accroît la valeur des conceptions modulaires, des interfaces standardisées, de l'ingénierie numérique et des processus de fabrication prévisibles. Elle modifie également la dynamique concurrentielle, les opérateurs pouvant privilégier les fournisseurs capables de fournir plusieurs éléments du système de production sous-marin plutôt qu'un seul composant isolé. Des projets récents menés par de grands entrepreneurs sous-marins témoignent de la poursuite de cette approche intégrée. Au cours de la période prévisionnelle, cette approche devrait favoriser les investissements dans les capacités de production, les outils de configuration numérique et les compétences d'ingénierie, permettant ainsi de réduire la complexité des projets sans compromettre les exigences en matière de pression, d'écoulement ou de fiabilité.
Prolongation de la durée de vie des exploitations et revitalisation des friches industrielles
La revitalisation des gisements matures est une source importante de demande de collecteurs, car les installations offshore matures nécessitent de plus en plus de puits supplémentaires, d'équipements de remplacement et de nouvelles connexions sous-marines pour maintenir la production. Le raccordement de réservoirs supplémentaires aux plateformes existantes ou aux unités flottantes de production peut s'avérer plus économique que le développement d'une infrastructure entièrement nouvelle. Ce modèle de développement engendre des exigences en matière de collecteurs capables de s'interfacer avec les conduites, les systèmes de contrôle, les pipelines et les systèmes de production existants. Les travaux sur les gisements matures peuvent également impliquer une ingénierie plus complexe que les projets de construction de nouveaux gisements, car les fournisseurs doivent tenir compte des équipements existants, des contraintes d'exploitation et des fenêtres d'installation. À mesure que les zones offshore matures recherchent l'optimisation de leur production, les fournisseurs d'équipements sous-marins possédant des compétences en ingénierie, en installation et en gestion du cycle de vie peuvent intervenir à différentes étapes du développement des installations. Les opportunités qui en résultent s'étendent au-delà de la simple vente de nouveaux collecteurs et englobent les services de remplacement, de modification, d'inspection, d'intervention et d'intégration de systèmes.
Tendances futures du marché des collecteurs sous-marins
Architectures sous-marines configurables sur commande
Les tendances du marché des collecteurs sous-marins montrent que les architectures configurables à la commande sont appelées à prendre une importance croissante, les opérateurs recherchant des délais de projet plus courts et une plus grande cohérence entre les développements sous-marins. Au lieu de concevoir chaque système de production sur mesure, les fournisseurs peuvent utiliser des plateformes d'équipements standardisées et adapter les configurations aux spécificités du nombre de puits, des conditions de pression, de l'agencement du champ et des exigences de l'exploitant. Cette approche permet de réduire les tâches d'ingénierie répétitives et de favoriser une fabrication plus prévisible. Pour les collecteurs, la flexibilité de configuration permet d'adapter des concepts structurels et de connexion communs à de multiples développements. Cette tendance favorise également une intégration plus étroite entre l'ingénierie numérique et la fabrication, permettant d'évaluer les modifications de conception avant la fabrication. Face à la sensibilité accrue des projets sous-marins aux délais, les fournisseurs disposant de plateformes standardisées établies peuvent potentiellement réduire les délais de livraison et améliorer la coordination entre la production, l'installation et la mise en service des équipements. Cette tendance est particulièrement pertinente pour les raccordements de champs existants et les développements récurrents, où les opérateurs recherchent des équipements homogènes pour l'ensemble de leurs portefeuilles de projets.
Architectures de traitement en eaux profondes et sous-marines de complexité supérieure
Les futurs projets sous-marins devraient imposer des exigences techniques accrues aux collecteurs, à mesure que les gisements s'étendent vers des eaux plus profondes, des raccordements plus longs, des pressions plus élevées et des caractéristiques de fluides plus complexes. Les collecteurs seront de plus en plus souvent intégrés à des architectures comprenant la surpression sous-marine, la compression, l'injection d'eau, des systèmes avancés de contrôle d'écoulement et des commandes plus sophistiquées. Ces évolutions nécessitent des équipements conçus pour garantir leur fiabilité tout en supportant des conditions de pression et de température exigeantes. Le traitement sous-marin peut également modifier les méthodes de collecte et de transport de la production, créant ainsi des interfaces supplémentaires entre les collecteurs et les équipements de traitement sous-marin. Les fournisseurs devront donc combiner intégrité structurelle, gestion des flux, intégration des commandes et prise en compte du cycle de vie. Cette tendance devrait favoriser les entreprises disposant de capacités d'ingénierie multidisciplinaires et d'une expertise reconnue en technologies sous-marines. À terme, la distinction entre un fournisseur de collecteurs indépendants et un fournisseur de systèmes sous-marins intégrés pourrait s'estomper, les opérateurs privilégiant de plus en plus les architectures de production complètes.
Opportunités du marché des collecteurs sous-marins
Développement régional de la production et de la chaîne d'approvisionnement locale
L'expansion des projets offshore en Asie-Pacifique, en Afrique et dans d'autres régions de production émergentes offre aux fournisseurs la possibilité de développer des capacités régionales de fabrication, d'assemblage, d'ingénierie et de services. Les exigences en matière de contenu local peuvent inciter les opérateurs et les entrepreneurs à privilégier les fournisseurs nationaux ou régionaux, notamment pour la fabrication, l'assistance à l'installation, la maintenance et les services liés au cycle de vie des équipements. La fabrication de collecteurs peut tirer profit de plateformes régionales où la demande justifie des installations spécialisées et du personnel qualifié. Les fournisseurs peuvent également nouer des partenariats avec des sociétés locales d'ingénierie et de fabrication afin d'optimiser la logistique et de réduire les délais de réalisation des projets. Cette opportunité ne se limite pas à la fabrication complète de collecteurs. L'usinage, le revêtement, les essais de pression, l'assemblage, le contrôle et la fourniture de pièces de rechange, réalisés localement, peuvent progressivement élargir la base de fournisseurs régionaux. Les entreprises qui associent des normes de conception internationales à une mise en œuvre régionale peuvent être bien positionnées pour participer aux marchés offshore émergents tout en répondant aux exigences de localisation spécifiques à chaque projet.
Services intégrés de soutien au cycle de vie et aux friches industrielles
Les services liés au cycle de vie représentent une nouvelle opportunité pour les opérateurs qui prolongent la durée de vie productive des installations offshore. Les collecteurs existants peuvent nécessiter une inspection, une réparation, un remplacement, une modification ou une intégration à des puits et pipelines supplémentaires. Les fournisseurs disposant de capacités d'ingénierie et de services sur site peuvent répondre à ces besoins en proposant des mises à niveau d'équipements, ainsi que des services d'installation et de maintenance. Les projets de réhabilitation de champs existants peuvent également générer une demande pour des études d'ingénierie, la gestion des interfaces, la planification des interventions sous-marines et l'assistance à la mise en service. L'opportunité commerciale dépasse donc le cadre de la vente initiale d'équipements. Des relations de service à long terme permettent aux fournisseurs de s'impliquer de manière récurrente au fur et à mesure de l'évolution des champs offshore. La surveillance numérique et la maintenance conditionnelle peuvent renforcer ce modèle en permettant aux opérateurs d'identifier les problèmes d'équipement avant que les pannes n'interrompent la production. À mesure que les zones offshore matures privilégient l'optimisation des actifs, les fournisseurs spécialisés dans le cycle de vie peuvent participer de plus en plus aux programmes d'amélioration de la production, à l'extension des champs et à la préparation au démantèlement.
Développements récents
- Septembre 2026 : Subsea 7 SA a annoncé l’obtention d’une prolongation de contrat auprès du Centre technologique offshore de Turkish Petroleum pour le développement de la phase 3 du champ gazier de Sakarya, au large de la Turquie. Ce contrat additionnel porte sur les activités de remorquage, d’installation et de raccordement des lignes d’amarrage et de remorquage de l’unité flottante de production. La gestion de projet et l’ingénierie sont assurées depuis Istanbul. Ce contrat renforce la participation de Subsea 7 à un important projet de développement gazier en mer Noire et témoigne de son investissement continu dans les infrastructures sous-marines d’un projet régional mature.
- Septembre 2026 : TechnipFMC plc a annoncé l’obtention d’un important contrat iEPCI auprès de PETRONAS Carigali pour le projet en eaux profondes de Limbayong, au large de la Malaisie. Ce projet utilisera la plateforme Subsea 2.0, configurable à la demande, et intégrera l’ingénierie, l’approvisionnement, la construction et l’installation. Ce contrat souligne l’utilisation croissante de plateformes sous-marines standardisées et de modèles de réalisation intégrés pour accélérer les calendriers de développement offshore.
- Mai 2026 : Aker Solutions ASA a obtenu d’Equinor un contrat d’études d’ingénierie préliminaires (FEED) pour le raccordement sous-marin d’Atlantis dans le nord de la mer du Nord. Les travaux consistent à préparer la plateforme Kvitebjørn à recevoir la production issue de la découverte de gaz et de condensats d’Atlantis et comprennent une option pour une assistance ultérieure en matière d’ingénierie, d’approvisionnement, de construction, d’installation et de mise en service. Ce projet illustre le rôle croissant des raccordements pilotés par les infrastructures dans le développement offshore européen.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -