
Mercato dei colectori sottomarini: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei collettori sottomarini (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (collettore a stampo, collettore a cluster, collettore terminale di condotte (PLEM)); applicazione (onshore, offshore) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008418
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
7,19 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
13,1 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,89 %
Tasso di crescita
Mercato di riferimento
91,64 miliardi di dollari USA
(2026-2034)
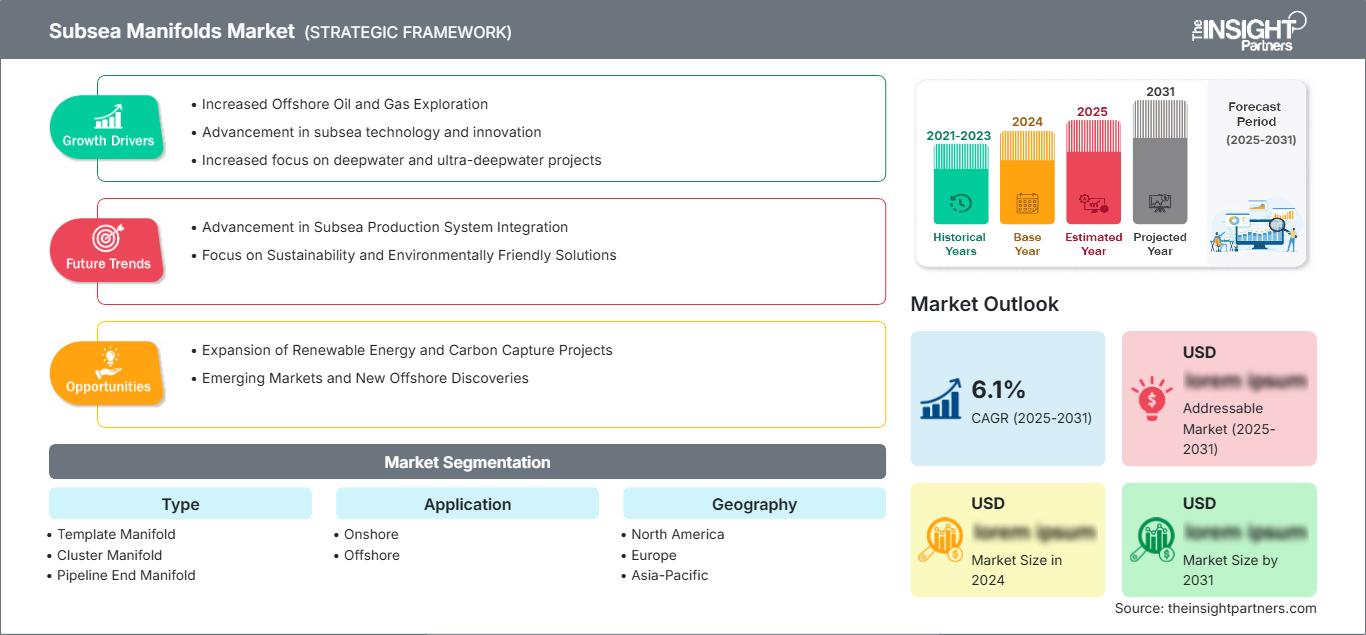
Il mercato dei collettori sottomarini aveva un valore di 7,19 miliardi di dollari nel 2025 e si prevede che raggiungerà i 13,1 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,89% nel periodo 2026-2034. Il mercato comprende apparecchiature di distribuzione e raccolta del flusso sottomarino utilizzate per collegare più pozzi, instradare fluidi di produzione e iniezione e integrare i sistemi di produzione sottomarini con condotte e impianti ospitanti. La domanda è influenzata dallo sviluppo di giacimenti in acque profonde, dal collegamento di giacimenti esistenti, dall'estensione della vita utile dei giacimenti e dalla crescente standardizzazione delle architetture sottomarine.
In Nord America, le attività di sviluppo sottomarino rimangono strettamente legate alla produzione di petrolio e gas in acque profonde, in particolare nel Golfo del Messico statunitense. La regione beneficia di infrastrutture offshore consolidate, di competenze ingegneristiche e di installazione consolidate e di continui investimenti nell'espansione di giacimenti esistenti e nello sviluppo di collegamenti. La standardizzazione delle attrezzature sottomarine, le infrastrutture esistenti e la pressione per migliorare la redditività dei progetti sostengono la domanda di sostituzione e di nuove installazioni.
Analisi e approfondimenti sul mercato dei collettori sottomarini
Prospettive regionali
- Nord America: ~31% della quota di mercato globale dei collettori sottomarini nel 2025 | ~6% di CAGR fino al 2034. Posizione di mercato: il Nord America rimane un importante mercato per le apparecchiature sottomarine grazie alle attività in acque profonde nel Golfo del Messico statunitense. Le infrastrutture di produzione esistenti, gli sviluppi brownfield e i progetti di collegamento supportano una domanda ricorrente di collettori e relativi sistemi di controllo.
- USA: circa l'82% del fatturato del mercato nordamericano nel 2025 | CAGR del 6% circa fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano la maggior parte della domanda regionale, sostenuti dagli sviluppi nel Golfo del Messico, dalle consolidate capacità di servizio offshore e dai progetti che collegano i nuovi pozzi alle infrastrutture di produzione galleggianti o fisse esistenti.
- Europa: ~29% del mercato globale nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: l'Europa è un mercato sottomarino maturo guidato dalla Norvegia, con Regno Unito, Germania, Francia, Italia e Spagna che contribuiscono attraverso l'ingegneria offshore, le infrastrutture energetiche e le capacità specializzate della catena di fornitura. I collegamenti e i progetti brownfield sostengono la domanda.
- Asia Pacifico: ~25% del mercato globale nel 2025 | CAGR di circa l'8% fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione in più rapida crescita, grazie all'espansione degli sviluppi offshore in Cina, Australia, Indonesia, Malesia, India e altri paesi produttori. Gli investimenti in acque profonde e la crescente localizzazione stanno ampliando la base di attrezzature regionali.
Prospettive di segmento
- Collettori a stampo: quota di mercato del ~42% nel 2025 | CAGR del ~6% fino al 2034. Posizione di mercato: i collettori a stampo beneficiano della loro compatibilità con le architetture sottomarine multi-pozzo e con i concetti consolidati di sviluppo dei giacimenti. Il loro utilizzo rimane significativo laddove gli operatori richiedono la raccolta centralizzata, connessioni controllate tra i pozzi e layout sottomarini ripetibili.
- Collettori a cluster: quota di mercato del ~33% nel 2025 | CAGR dell'8% circa fino al 2034. Posizione di mercato: i collettori a cluster sono destinati a una crescita relativamente più rapida, poiché gli operatori cercano collegamenti flessibili ai pozzi, configurazioni sottomarine standardizzate e soluzioni di raccolta compatte per lo sviluppo di giacimenti in acque profonde e campi satellite.
Copertura competitiva
ABB Limited, Aker Solutions ASA, Baker Hughes, una società GE LLC, Dril-Quip, Inc., Halliburton Company, McDermott, Schlumberger Limited, Subsea 7 SA, TechnipFMC plc, Trendsetter Engineering
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei collettori sottomarini si è evoluto da configurazioni di raccolta relativamente standardizzate a sistemi di produzione più complessi, in grado di gestire una maggiore complessità dei pozzi, pressioni elevate, collegamenti e profondità marine. I progressi nei sistemi di controllo sottomarini, nella garanzia del flusso, nell'ingegneria dei materiali e nelle tecniche di installazione hanno ampliato la finestra operativa dei sistemi di collettori. Sempre più spesso, gli operatori considerano i collettori come parte integrante di un sistema di produzione sottomarino più ampio, e non come singoli componenti, il che collega le decisioni di progettazione ad altri alberi di produzione sottomarini, condotte, ombelicali, jumper, sistemi di controllo e impianti ospitanti.
Inoltre, si osserva una tendenza verso una maggiore standardizzazione e ripetibilità nel modello di sviluppo. Le apparecchiature configurabili su ordinazione, la costruzione modulare e l'integrazione tra ingegneria e installazione consentono di ridurre le interfacce ingegneristiche e migliorare la prevedibilità delle tempistiche. Ciò favorisce la crescita del mercato dei collettori sottomarini, poiché gli operatori sono sempre più interessati a cicli di progetto più brevi e alla standardizzazione delle apparecchiature. I collegamenti brownfield sono particolarmente indicati in questo senso, in quanto i collettori possono integrare pozzi aggiuntivi agli impianti di produzione esistenti senza la necessità di un nuovo impianto ospitante.
Ambito del rapporto sul mercato dei collettori sottomarini
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,19 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 13,1 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,89% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei collettori sottomarini
La domanda e gli aspetti economici dello sviluppo dei giacimenti offshore sono strettamente interconnessi. Un tipico sistema di produzione sottomarino può essere costituito da alberi di produzione, collettori, jumper, condotte, riser, cavi ombelicali, sistemi di controllo e sistemi di collegamento. Il collettore funge da interfaccia per la raccolta dei fluidi di produzione provenienti da diversi pozzi e per la distribuzione dei fluidi da iniettare in pozzi specifici. Pertanto, la progettazione del collettore ha un impatto sulla garanzia del flusso, sull'installazione, sulla spaziatura dei pozzi, sugli interventi e sulla futura espandibilità. Nel caso di giacimenti in acque profonde, occorre prestare particolare attenzione a caratteristiche quali la resistenza alla pressione, l'affidabilità, gli interventi a distanza e la compattezza dell'installazione.
La catena di fornitura comprende fornitori di attrezzature specializzate, società di ingegneria sottomarina, impianti di fabbricazione, società di installazione e fornitori di soluzioni integrate per giacimenti sottomarini. ABB Limited fornisce soluzioni di automazione ed elettriche, Aker Solutions ASA opera nel settore dell'ingegneria offshore e dello sviluppo sottomarino. Baker Hughes, una società GE LLC, Halliburton Company e Schlumberger Limited lavorano nel settore delle tecnologie per i giacimenti petroliferi. Attrezzature sottomarine specializzate sono fornite da Dril-Quip, Inc. e Trendsetter Engineering. Servizi di ingegneria, fabbricazione, installazione e servizi sottomarini integrati sono forniti da McDermott, Subsea 7 SA e TechnipFMC plc.
La competizione non è più guidata esclusivamente dalle caratteristiche hardware, ma ruota sempre più attorno a temi quali la standardizzazione delle apparecchiature, l'integrazione ingegneristica, la capacità produttiva, le capacità di installazione e il supporto per l'intero ciclo di vita. TechnipFMC si è concentrata su sistemi di produzione sottomarini standardizzati e soluzioni di fornitura in diversi progetti recenti. Subsea 7 SA unisce le capacità di installazione offshore con le competenze di ingegneria sottomarina e di esecuzione dei progetti, mentre Aker Solutions ASA continua a essere impegnata in progetti di collegamento e di supporto per l'intero ciclo di vita nelle aree offshore mature. Tutte queste tendenze dimostrano che il posizionamento dei fornitori è sempre più legato alla capacità di integrare sistemi di collettori nell'ambito del progetto.
Un altro ambito di investimento riguarda i progetti che sfruttano le infrastrutture esistenti. Il progetto di collegamento contribuirà a minimizzare la necessità di costruire nuove strutture ospitanti e a ottimizzare l'utilizzo degli impianti di lavorazione già installati. In tale contesto, i fornitori in grado di progettare sistemi sottomarini compatti e interoperabili si troveranno in una posizione di vantaggio. Allo stesso tempo, l'esplorazione dei giacimenti in acque profonde in Brasile, Guyana, Africa, Australia e Sud-est asiatico creerà una domanda di sistemi di produzione sottomarini ad alte prestazioni.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei collettori sottomarini: approfondimenti strategici
Approfondimenti regionali
Mercato dei collettori sottomarini in Nord America
Nel 2025 il Nord America rappresentava circa il 31% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. Gli Stati Uniti sono il principale centro di domanda regionale, con il Golfo del Messico che offre un ecosistema consolidato per la produzione, l'installazione, l'ispezione, la manutenzione e i servizi per l'intero ciclo di vita delle infrastrutture sottomarine. I progetti in acque profonde utilizzano sempre più spesso collegamenti e infrastrutture esistenti per migliorare la redditività economica. Ciò crea esigenze ricorrenti per collettori, sistemi di controllo, condotte e relative apparecchiature sottomarine.
Il mercato statunitense beneficia di una combinazione di infrastrutture offshore consolidate e del continuo sviluppo di giacimenti tecnicamente complessi. I nuovi progetti sono sempre più spesso collegati a impianti esistenti, riducendo i requisiti per le infrastrutture di superficie e aumentando al contempo l'importanza dell'integrazione sottomarina. Anche i fornitori di attrezzature sottomarine e gli installatori traggono vantaggio dalla concentrazione di competenze ingegneristiche lungo la costa del Golfo del Messico. Le recenti aggiudicazioni nel Golfo del Messico dimostrano la continua attività nello sviluppo di giacimenti in acque profonde e infrastrutture sottomarine, rafforzando il ruolo della regione come importante centro di domanda.
Mercato statunitense dei collettori sottomarini
Nel 2025 gli Stati Uniti hanno rappresentato circa l'82% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. Il Golfo del Messico rimane il principale contesto applicativo, grazie ai giacimenti in acque profonde, ai sistemi di produzione galleggianti esistenti e a una vasta rete di fornitori di servizi offshore. Gli operatori utilizzano sempre più spesso i collegamenti sottomarini per connettere pozzi aggiuntivi alle infrastrutture esistenti, alimentando la domanda di sistemi compatti di raccolta e distribuzione.
L'ecosistema competitivo comprende fornitori globali di attrezzature sottomarine e società di ingegneria specializzate con attività consolidate nella costa del Golfo. I requisiti di progetto pongono sempre maggiore enfasi sull'affidabilità, sulla standardizzazione delle attrezzature, sull'efficienza dell'installazione e sulla compatibilità con i sistemi di produzione esistenti. La combinazione di infrastrutture consolidate e nuove risorse in acque profonde crea un duplice profilo di domanda: sostituzione e ottimizzazione all'interno dei giacimenti esistenti, unitamente a nuove attrezzature per gli sviluppi incrementali.
Mercato europeo dei collettori sottomarini
Nel 2025 l'Europa rappresentava circa il 29% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. La Norvegia è il paese leader in Europa per le attività di sviluppo sottomarino, supportata da una sofisticata catena di fornitura offshore, da infrastrutture consolidate sulla piattaforma continentale e dal continuo sviluppo di giacimenti satellite e collegamenti con giacimenti esistenti. Anche il Regno Unito mantiene una posizione importante grazie alla riqualificazione dei giacimenti del Mare del Nord e a progetti infrastrutturali.
Il mercato norvegese è sempre più influenzato dal riutilizzo delle infrastrutture e dall'estensione della vita utile dei giacimenti. Gli operatori stanno puntando su collegamenti sottomarini che connettano le nuove scoperte a piattaforme, condotte e impianti di trattamento esistenti. Questo approccio accresce l'importanza di sistemi sottomarini standardizzati che possano essere realizzati in tempi ristretti. Germania, Francia, Italia e Spagna contribuiscono attraverso l'ingegneria, le attività delle società energetiche, la produzione industriale e i servizi offshore specializzati, sebbene il loro ruolo nel mercato differisca da quello di Norvegia e Regno Unito.
Anche i fornitori europei stanno sviluppando modelli di ingegneria integrata. Le recenti aggiudicazioni di progetti sottomarini in Norvegia dimostrano il continuo investimento nello sviluppo di giacimenti esistenti e in sistemi di produzione sottomarini standardizzati. Questi progetti supportano una domanda multiforme, poiché i collegamenti tra pozzi multipli richiedono interfacce di raccolta e distribuzione in grado di integrare i nuovi pozzi con le infrastrutture esistenti. Il mercato europeo combina quindi una domanda di sostituzione matura con nuovi sviluppi ad alta intensità tecnologica.
Mercato dei collettori sottomarini nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 25% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa l'8% fino al 2034, diventando così la regione principale a più rapida crescita. La Cina è il paese leader nella regione Asia-Pacifico, grazie alle attività di esplorazione e produzione offshore e agli investimenti nelle risorse energetiche nazionali. Anche Australia, Indonesia, Malesia, India e Corea del Sud contribuiscono attraverso lo sviluppo offshore, l'ingegneria, la fabbricazione e le capacità della catena di approvvigionamento.
La crescita regionale è sostenuta da nuove scoperte offshore, progetti in acque profonde, espansioni di giacimenti esistenti e sforzi per incrementare la produzione interna. Indonesia e Malesia sono particolarmente rilevanti per i collegamenti sottomarini e lo sviluppo di giacimenti in acque profonde, mentre l'Australia offre un contesto tecnologicamente avanzato per i progetti offshore. La crescente capacità regionale di ingegneria e fabbricazione può inoltre ridurre nel tempo la dipendenza da attrezzature importate, sebbene i sistemi sottomarini ad alta specifica rimangano dipendenti da fornitori globali specializzati.
Mercato dei collettori sottomarini in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) di circa il 7% fino al 2034. Lo sviluppo delle attività offshore nell'Africa occidentale rappresenta un'importante fonte di domanda, con Nigeria e Angola supportate da risorse in acque profonde e infrastrutture sottomarine esistenti. In Medio Oriente, gli investimenti nel settore petrolifero e del gas offshore offrono una base di applicazioni stabile, mentre i nuovi programmi di sviluppo possono richiedere ulteriori sistemi di raccolta e distribuzione sottomarini.
La regione beneficia anche degli sviluppi in Mozambico, Costa d'Avorio, delle attività atlantiche adiacenti alla Guyana e di altre province offshore emergenti. La convenienza economica dei progetti favorisce il riutilizzo di attrezzature e infrastrutture modulari laddove gli impianti esistenti possono supportare la nuova produzione. I requisiti di contenuto locale, la capacità di fabbricazione, la logistica e la capacità di installazione offshore rimangono considerazioni importanti per i fornitori che entrano o si espandono nei progetti regionali.
Analisi di segmentazione
Tipo
Tipo
Si stima che Template Manifold deterrà una quota di mercato del 42% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. Le configurazioni a template rimangono importanti perché forniscono una base strutturata per collegare più pozzi sottomarini e organizzare i percorsi di flusso all'interno di concetti consolidati di sviluppo del giacimento. La loro configurazione relativamente standardizzata favorisce la ripetibilità in fase di progettazione e installazione, in particolare per gli sviluppi con layout di pozzi prevedibili. La domanda è inoltre supportata dalle estensioni di giacimenti esistenti, dove i nuovi pozzi devono integrarsi con l'architettura sottomarina preesistente.
- Collettori a struttura predefinita: I collettori a struttura predefinita sono ampiamente utilizzati per la raccolta centralizzata da più pozzi sottomarini. La loro configurazione strutturata consente un posizionamento prevedibile dei pozzi, connessioni standardizzate e una distribuzione organizzata del flusso. Rimangono strategicamente importanti per gli sviluppi che richiedono layout sottomarini ripetibili e l'integrazione con i sistemi di produzione esistenti.
- Collettore a cluster: i collettori a cluster supportano un raggruppamento flessibile dei pozzi e sono rilevanti per gli sviluppi satellitari e le architetture di collegamento. La loro configurazione può adattarsi a layout di pozzi variabili e fornire un'interfaccia pratica tra più pozzi e infrastrutture di esportazione, supportando la crescente domanda di concetti flessibili di sviluppo in acque profonde.
- Collettore di estremità per condotte: I collettori di estremità per condotte forniscono un'interfaccia tra le condotte sottomarine e le relative infrastrutture di produzione o raccolta. Sono particolarmente importanti laddove condotte, gasdotti e sistemi di pozzi devono essere integrati in punti di connessione definiti, favorendo un trasporto efficiente e un'organizzazione ottimale del sistema.
Applicazione
Applicazione
Le applicazioni offshore rappresentano una quota stimata del 76% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 7% fino al 2034. La produzione offshore rimane l'ambiente principale per l'installazione di collettori sottomarini, poiché i pozzi e i sistemi di raccolta sottomarini sono direttamente collegati alle architetture di sviluppo dei giacimenti offshore. L'aumento della profondità dell'acqua, la complessità dei giacimenti e i collegamenti infrastrutturali supportano la continua domanda di sistemi di collettori robusti e integrati.
Le applicazioni onshore rappresentano una porzione minore del mercato potenziale e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 4% fino al 2034. Il loro ruolo è legato ad impianti di raccolta e produzione specializzati, dove le tecnologie di collettori sottomarini o architetture correlate possono supportare le esigenze del giacimento. L'adozione è più limitata rispetto al settore offshore, poiché le infrastrutture di raccolta di superficie convenzionali sono generalmente disponibili per gli sviluppi onshore.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Al largo |
Alto |
Collegamenti in acque profonde |
Scalatura |
|
Sulla terraferma |
Basso |
Raccolta specializzata |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei collettori sottomarini
Espansione delle infrastrutture in acque profonde e dei collegamenti di collegamento
Le previsioni del mercato dei collettori sottomarini indicano che l'espansione della produzione in acque profonde è un fattore trainante diretto della domanda, poiché i pozzi sottomarini richiedono sistemi di raccolta e distribuzione ingegnerizzati prima che la produzione possa raggiungere le piattaforme galleggianti o fisse. Dato che gli operatori danno priorità all'efficienza del capitale, i collegamenti sono diventati un approccio di sviluppo importante per i giacimenti satellite e i serbatoi incrementali. Un collettore può consolidare diversi pozzi in un percorso di produzione comune, riducendo il numero di connessioni individuali alle infrastrutture a valle. Ciò può semplificare l'installazione e migliorare l'utilizzo della capacità di trattamento esistente. I progetti in acque profonde pongono inoltre maggiore enfasi sull'affidabilità delle apparecchiature, poiché gli interventi sono più difficili e costosi rispetto agli ambienti in acque poco profonde. Poiché gli operatori offshore continuano a bilanciare lo sviluppo di nuovi giacimenti con il riutilizzo delle infrastrutture, la domanda si sta spostando verso sistemi di collettori in grado di ospitare più pozzi, interfacce standardizzate e future estensioni del giacimento. Ciò supporta la domanda costante di apparecchiature sia nei progetti greenfield che brownfield.
Standardizzazione e realizzazione integrata di progetti sottomarini.
Le architetture sottomarine standardizzate assumono un'importanza crescente, poiché gli operatori cercano di ridurre le interfacce ingegneristiche e migliorare l'esecuzione dei progetti. Le apparecchiature configurabili su ordinazione e i progetti ripetibili possono abbreviare i cicli di progettazione, consentendo al contempo ai produttori di utilizzare componenti consolidati in diversi progetti. I modelli integrati di ingegneria, approvvigionamento, costruzione e installazione (EPC) collegano ulteriormente la progettazione delle apparecchiature con la pianificazione dell'installazione e la messa in servizio. Per i fornitori di collettori, questa tendenza aumenta il valore dei progetti modulari, delle interfacce standardizzate, dell'ingegneria digitale e dei processi produttivi prevedibili. Modifica inoltre le dinamiche competitive, poiché gli operatori potrebbero preferire fornitori in grado di fornire più elementi del sistema di produzione sottomarino piuttosto che un singolo componente isolato. I recenti progetti realizzati dai principali appaltatori del settore sottomarino dimostrano una continua evoluzione verso la fornitura integrata. Nel periodo di previsione, si prevede che questo approccio supporterà gli investimenti in capacità produttiva, strumenti di configurazione digitale e competenze ingegneristiche in grado di ridurre la complessità del progetto senza compromettere i requisiti di pressione, flusso o affidabilità.
Prolungamento della vita utile dei campi e riqualificazione delle aree dismesse
La riqualificazione dei giacimenti esistenti (brownfield) rappresenta un'importante fonte di domanda di collettori, poiché gli impianti offshore maturi richiedono sempre più spesso pozzi aggiuntivi, attrezzature di ricambio e nuove connessioni sottomarine per mantenere la produzione. Collegare ulteriori giacimenti a piattaforme esistenti o unità di produzione galleggianti può risultare più economico rispetto allo sviluppo di infrastrutture completamente nuove. Questo modello di sviluppo crea la necessità di collettori in grado di interfacciarsi con condotte, sistemi di controllo, gasdotti e impianti di produzione esistenti. Gli interventi sui brownfield possono inoltre comportare una progettazione più complessa rispetto ai progetti greenfield, poiché i fornitori devono tenere conto delle attrezzature esistenti, dei vincoli operativi e delle finestre di installazione. Man mano che le province offshore mature perseguono l'ottimizzazione della produzione, i fornitori di attrezzature sottomarine con competenze di ingegneria, installazione e gestione del ciclo di vita possono partecipare a diverse fasi dello sviluppo degli impianti. L'opportunità che ne deriva si estende oltre la vendita di nuovi collettori, includendo servizi di sostituzione, modifica, ispezione, intervento e integrazione di sistema.
Tendenze future del mercato dei collettori sottomarini
Architetture sottomarine configurabili su misura
Le tendenze del mercato dei collettori sottomarini indicano che le architetture configurabili su ordinazione diventeranno probabilmente sempre più importanti, poiché gli operatori cercano tempi di progetto più brevi e una maggiore uniformità tra i vari sviluppi sottomarini. Invece di progettare ogni sistema di produzione da un design completamente unico, i fornitori possono utilizzare piattaforme di apparecchiature standardizzate e adattare le configurazioni a specifici numeri di pozzi, condizioni di pressione, layout di giacimento e requisiti del sito ospitante. Questo approccio può ridurre la progettazione ripetitiva e supportare una produzione più prevedibile. Per i collettori, la flessibilità di configurazione può consentire di adattare concetti strutturali e di connessione comuni a più sviluppi. La tendenza favorisce anche una maggiore integrazione tra ingegneria digitale e produzione, consentendo di valutare le modifiche di progettazione prima della fabbricazione. Poiché i progetti sottomarini sono sempre più sensibili alle tempistiche, i fornitori con piattaforme standard consolidate possono potenzialmente ridurre i tempi di consegna e migliorare il coordinamento tra produzione, installazione e messa in servizio delle apparecchiature. Questa tendenza è particolarmente rilevante per i collegamenti brownfield e gli sviluppi ripetuti, dove gli operatori cercano apparecchiature uniformi in tutto il portafoglio di progetti.
Architetture di elaborazione sottomarine e in acque profonde ad alta complessità
Si prevede che i futuri progetti sottomarini imporranno maggiori esigenze tecniche ai collettori, man mano che i giacimenti si sposteranno verso acque più profonde, collegamenti più lunghi, pressioni più elevate e caratteristiche dei fluidi più complesse. I collettori potrebbero operare sempre più spesso all'interno di architetture che includono boosting sottomarino, compressione, iniezione d'acqua, controllo avanzato del flusso e sistemi di controllo più sofisticati. Questi sviluppi richiedono progetti di apparecchiature che mantengano l'affidabilità pur essendo in grado di gestire condizioni di pressione e temperatura impegnative. La lavorazione sottomarina può anche modificare le modalità di raccolta e trasporto della produzione, creando ulteriori interfacce tra i collettori e le apparecchiature di lavorazione sottomarine. I fornitori dovranno quindi combinare integrità strutturale, gestione del flusso, integrazione del controllo e considerazioni relative al ciclo di vita. È probabile che questa tendenza favorisca le aziende con capacità ingegneristiche multidisciplinari e portafogli di tecnologie sottomarine consolidate. Nel tempo, la distinzione tra un fornitore di collettori indipendente e un fornitore integrato di sistemi sottomarini potrebbe attenuarsi, man mano che gli operatori valuteranno sempre più architetture di produzione complete.
Opportunità di mercato per i collettori sottomarini
Sviluppo della produzione regionale e della catena di approvvigionamento locale
L'espansione dei progetti offshore nell'area Asia-Pacifico, in Africa e in altre regioni produttive emergenti crea opportunità per i fornitori di sviluppare capacità regionali di produzione, assemblaggio, ingegneria e assistenza. Le aspettative di contenuto locale possono incoraggiare operatori e appaltatori ad aumentare gli acquisti da fornitori nazionali o regionali, in particolare per la fabbricazione, il supporto all'installazione, la manutenzione e i servizi per l'intero ciclo di vita. La produzione di collettori può beneficiare di hub regionali in cui la domanda è sufficiente a giustificare impianti specializzati e personale qualificato. I fornitori possono anche instaurare partnership con aziende locali di ingegneria e fabbricazione per migliorare la logistica e ridurre i tempi di realizzazione dei progetti. L'opportunità non si limita alla fabbricazione completa di collettori. Le capacità locali di lavorazione meccanica, rivestimento, collaudo a pressione, assemblaggio, ispezione e fornitura di pezzi di ricambio possono gradualmente ampliare la base di fornitura regionale. Le aziende che combinano standard di progettazione globali con un'esecuzione regionale possono essere posizionate per partecipare ai mercati offshore emergenti, soddisfacendo al contempo i requisiti di localizzazione specifici di ciascun progetto.
Servizi integrati di supporto per l'intero ciclo di vita e la riqualificazione di aree dismesse.
I servizi per l'intero ciclo di vita rappresentano un'ulteriore opportunità per gli operatori che desiderano estendere la vita produttiva degli impianti offshore. I collettori esistenti potrebbero richiedere ispezione, riparazione, sostituzione, modifica o integrazione con pozzi e condotte aggiuntive. I fornitori con competenze ingegneristiche e di assistenza sul campo possono soddisfare queste esigenze fornendo aggiornamenti delle apparecchiature, oltre ai servizi di installazione e manutenzione. I progetti brownfield possono inoltre generare domanda di studi di ingegneria, gestione delle interfacce, pianificazione degli interventi sottomarini e supporto alla messa in servizio. L'opportunità commerciale è quindi più ampia della semplice vendita iniziale delle apparecchiature. Le relazioni di servizio a lungo termine possono garantire ai fornitori un coinvolgimento ricorrente con l'evoluzione dei giacimenti offshore. Il monitoraggio digitale e la manutenzione predittiva possono ulteriormente supportare questo modello, consentendo agli operatori di identificare i problemi delle apparecchiature prima che i guasti interrompano la produzione. Man mano che le province offshore mature pongono l'accento sull'ottimizzazione degli asset, i fornitori orientati al ciclo di vita possono partecipare sempre più attivamente ai programmi di miglioramento della produzione, all'estensione dei giacimenti e alla preparazione allo smantellamento.
Sviluppi recenti
- Settembre 2026: Subsea 7 SA ha annunciato un'estensione del contratto con il Turkish Petroleum Offshore Technology Center per lo sviluppo della Fase 3 del giacimento di Sakarya al largo delle coste turche. L'ampliamento del contratto comprende le attività di installazione e collegamento delle linee di rimorchio e ormeggio associate all'unità di produzione galleggiante, con la gestione del progetto e l'ingegneria coordinate da Istanbul. L'assegnazione del contratto estende il coinvolgimento di Subsea 7 in un importante progetto di sviluppo del gas nel Mar Nero e dimostra il continuo investimento in infrastrutture sottomarine in un progetto regionale consolidato.
- Settembre 2026: TechnipFMC plc ha annunciato un importante contratto iEPCI da PETRONAS Carigali per il progetto in acque profonde di Limbayong al largo della Malesia. Il progetto utilizzerà la piattaforma configurabile su ordinazione Subsea 2.0, unitamente a un'esecuzione integrata di ingegneria, approvvigionamento, costruzione e installazione. L'aggiudicazione sottolinea il crescente utilizzo di piattaforme sottomarine standardizzate e modelli di fornitura integrati per accelerare i tempi di sviluppo offshore.
- Maggio 2026: Aker Solutions ASA ha ricevuto da Equinor un contratto FEED per il collegamento sottomarino di Atlantis nel Mare del Nord settentrionale. Il lavoro prevede la preparazione della piattaforma Kvitebjørn per ricevere la produzione dal giacimento di gas condensato di Atlantis e include un'opzione per la successiva assistenza in materia di ingegneria, approvvigionamento, costruzione, installazione e messa in servizio. Il progetto dimostra il ruolo fondamentale dei collegamenti infrastrutturali nello sviluppo offshore europeo.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -