
Mercado de colectores submarinos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de colectores submarinos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (colector de plantilla, colector de clúster, colector de extremo de tubería (PLEM)); aplicación (en tierra, en alta mar) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00008418
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
7.190 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
13.100 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,89 %
Índice de crecimiento
Mercado potencial
91.640 millones de dólares estadounidenses
(2026-2034)
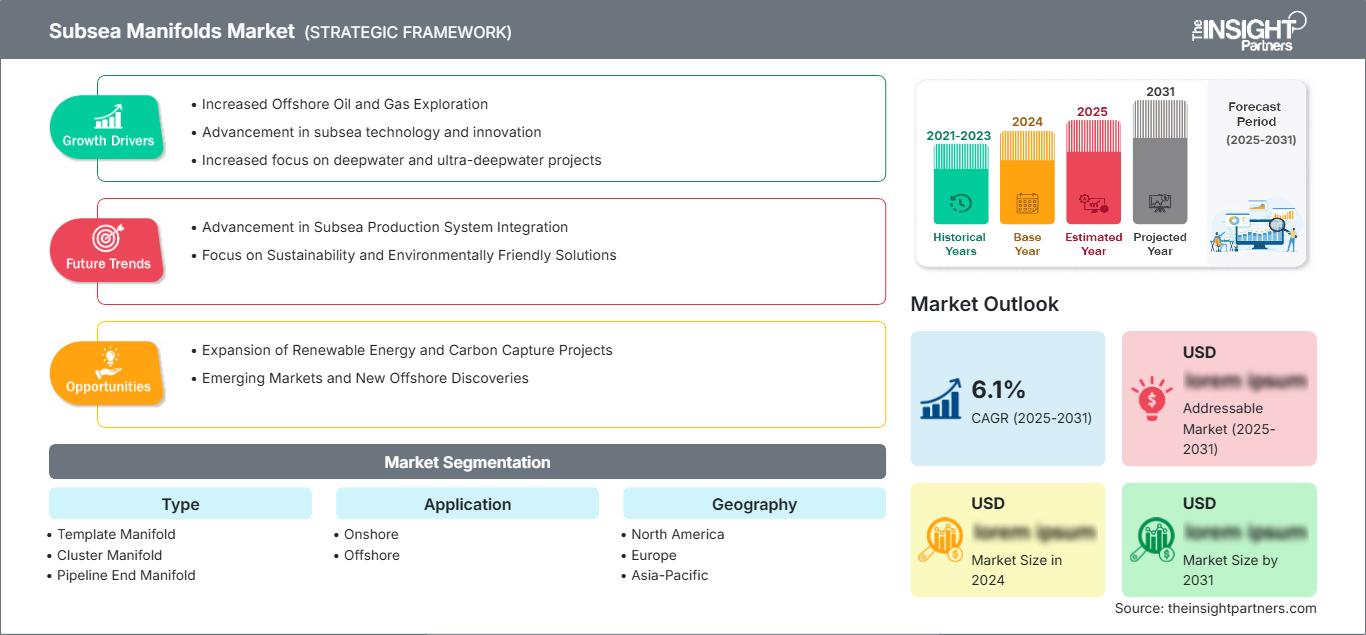
El mercado de colectores submarinos alcanzó un valor de 7190 millones de dólares en 2025 y se prevé que llegue a los 13 100 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,89 % entre 2026 y 2034. Este mercado abarca equipos de distribución y recolección de flujo submarino utilizados para conectar múltiples pozos, canalizar fluidos de producción e inyección e integrar sistemas de producción submarinos con oleoductos e instalaciones anfitrionas. La demanda está determinada por el desarrollo de yacimientos en aguas profundas, la reconexión de yacimientos existentes, la extensión de la vida útil de los campos y la creciente estandarización de las arquitecturas submarinas.
En Norteamérica, la actividad de desarrollo submarino sigue estando estrechamente ligada a la producción de petróleo y gas en aguas profundas, especialmente en el Golfo de México. La región cuenta con el respaldo de una infraestructura marina consolidada, capacidades de ingeniería e instalación experimentadas y una inversión continua en la expansión de yacimientos existentes y el desarrollo de conexiones. Los equipos submarinos estandarizados, la infraestructura existente y la presión para mejorar la rentabilidad de los proyectos impulsan la demanda de reemplazo y nuevas instalaciones.
Evaluación y perspectivas del mercado de colectores submarinos
Perspectivas regionales
- América del Norte: ~31% de la cuota de mercado mundial de colectores submarinos en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: América del Norte sigue siendo un mercado importante de equipos submarinos debido a la actividad en aguas profundas en el Golfo de México. La infraestructura de producción existente, los desarrollos en yacimientos maduros y los proyectos de interconexión respaldan la demanda recurrente de colectores y controles asociados.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~6 % de CAGR hasta 2034. Posición en el mercado: EE. UU. representa la mayor parte de la demanda regional, respaldada por los desarrollos en el Golfo de México, las capacidades de servicios en alta mar ya establecidas y los proyectos que conectan nuevos pozos con la infraestructura de producción flotante o fija existente.
- Europa: ~29% del mercado global en 2025 | ~6% de CAGR hasta 2034. Posición en el mercado: Europa es un mercado submarino maduro liderado por Noruega, con la contribución del Reino Unido, Alemania, Francia, Italia y España a través de la ingeniería offshore, la infraestructura energética y las capacidades especializadas de la cadena de suministro. Las interconexiones y los proyectos de modernización de instalaciones existentes respaldan la demanda.
- Asia Pacífico: ~25 % del mercado global en 2025 | ~8 % de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de mayor crecimiento, ya que los proyectos offshore se expanden por China, Australia, Indonesia, Malasia, India y otros países productores. La inversión en aguas profundas y la creciente localización están ampliando la base de equipos regionales.
Perspectivas del segmento
- Colector de plantilla: ~42 % de cuota de mercado en 2025 | ~6 % de CAGR hasta 2034. Posición en el mercado: Los colectores de plantilla se benefician de su compatibilidad con arquitecturas submarinas de pozos múltiples y conceptos de desarrollo de yacimientos establecidos. Su uso sigue siendo importante cuando los operadores requieren recolección centralizada, conexiones de pozos controladas y configuraciones submarinas repetibles.
- Colectores de racimo: ~33% de cuota de mercado en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: Los colectores de racimo están posicionados para un crecimiento comparativamente más rápido, ya que los operadores buscan conexiones de pozos flexibles, configuraciones submarinas estandarizadas y sistemas de recolección compactos para el desarrollo de yacimientos en aguas profundas y campos satélite.
Cobertura competitiva
ABB Limited, Aker Solutions ASA, Baker Hughes, una empresa de GE LLC, Dril-Quip, Inc., Halliburton Company, McDermott, Schlumberger Limited, Subsea 7 SA, TechnipFMC plc, Trendsetter Engineering
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de colectores submarinos ha evolucionado desde configuraciones de recolección relativamente estandarizadas hasta sistemas de producción más complejos capaces de adaptarse a la mayor complejidad de los pozos, altas presiones, conexiones y profundidades de agua. Los avances en controles submarinos, aseguramiento del flujo, ingeniería de materiales y técnicas de instalación han ampliado el rango operativo de los sistemas de colectores. Cada vez más, los operadores consideran los colectores como parte de un sistema de producción submarino más amplio y no como equipos individuales, lo que vincula las decisiones de diseño con otros árboles submarinos, líneas de flujo, umbilicales, conectores, controles e instalaciones anfitrionas.
Además, se observa una tendencia hacia una mayor estandarización y repetibilidad en el modelo de desarrollo. Los equipos configurables a medida, la construcción modular y la integración de ingeniería e instalación permiten reducir las interfaces de ingeniería y mejorar la previsibilidad de los plazos. Esto favorece el crecimiento del mercado de colectores submarinos, ya que los operadores buscan cada vez más acortar los ciclos de proyecto y estandarizar los equipos. Las interconexiones de yacimientos existentes son especialmente relevantes en este sentido, puesto que los colectores pueden integrar pozos adicionales a las instalaciones de producción existentes sin necesidad de construir una nueva instalación anfitriona.
Alcance del informe de mercado de colectores submarinos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.190 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 13.100 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,89% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de colectores submarinos
La demanda y la economía del desarrollo de yacimientos marinos están estrechamente vinculadas. Un sistema de producción submarina típico puede constar de árboles de producción, colectores, derivaciones, tuberías de flujo, elevadores, umbilicales, sistemas de control y sistemas de conexión. El colector sirve de interfaz para la recolección de fluidos de producción de varios pozos y su distribución para la inyección en pozos específicos. Por lo tanto, el diseño del colector influye en la garantía de flujo, la instalación, el espaciamiento entre pozos, la intervención y la futura capacidad de expansión. En el caso del desarrollo en aguas profundas, se debe prestar especial atención a características como la resistencia a la presión, la fiabilidad, la intervención remota y un esquema de instalación compacto.
La cadena de suministro incluye proveedores de equipos especializados, empresas de ingeniería submarina, plantas de fabricación, empresas de instalación y proveedores de soluciones integradas para yacimientos submarinos. ABB Limited suministra soluciones de automatización y eléctricas, mientras que Aker Solutions ASA trabaja en ingeniería offshore y desarrollo submarino. Baker Hughes, una empresa de GE, Halliburton y Schlumberger Limited trabajan en tecnologías para yacimientos petrolíferos. Dril-Quip, Inc. y Trendsetter Engineering proporcionan equipos submarinos especializados. McDermott, Subsea 7 SA y TechnipFMC plc ofrecen servicios integrados de ingeniería, fabricación e instalación.
La competencia ya no se basa únicamente en las características del hardware, sino que gira cada vez más en torno a la estandarización de equipos, la integración de ingeniería, la capacidad de fabricación, las capacidades de instalación y el soporte durante todo el ciclo de vida. TechnipFMC se ha centrado en sistemas de producción submarina estandarizados y soluciones de entrega en varios proyectos recientes. Subsea 7 SA combina capacidades de instalación en alta mar con capacidades de ingeniería y ejecución de proyectos submarinos, mientras que Aker Solutions ASA sigue participando en proyectos de interconexión y soporte durante todo el ciclo de vida en zonas marinas consolidadas. Todas estas tendencias demuestran que el posicionamiento de los proveedores está cada vez más relacionado con la capacidad de integrar sistemas de múltiples componentes dentro del alcance del proyecto.
Otra área de inversión abarca proyectos que utilizan infraestructura existente. El proyecto de interconexión contribuirá a minimizar la necesidad de construir nuevas instalaciones y a optimizar el uso de las plantas de procesamiento ya instaladas. En este contexto, los proveedores con capacidad para diseñar sistemas submarinos compactos e interoperables gozarán de una posición ventajosa. Al mismo tiempo, la exploración de yacimientos en aguas profundas en Brasil, Guyana, África, Australia y el sudeste asiático generará demanda de sistemas de producción submarina de alta especificación.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de colectores submarinos: Perspectivas estratégicas
Perspectivas regionales
Mercado de colectores submarinos en Norteamérica
América del Norte representó aproximadamente el 31 % del mercado global en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6 % hasta 2034. Estados Unidos es el principal centro de demanda regional, y el Golfo de México ofrece un ecosistema consolidado para la producción, instalación, inspección, mantenimiento y servicios del ciclo de vida de las operaciones submarinas. Los proyectos de desarrollo en aguas profundas utilizan cada vez más las conexiones y la infraestructura existente para optimizar la rentabilidad. Esto genera necesidades recurrentes de colectores, controles, tuberías de flujo y equipos submarinos relacionados.
El mercado estadounidense se beneficia de una combinación de infraestructura marina consolidada y el desarrollo continuo de yacimientos técnicamente complejos. Los nuevos proyectos se conectan cada vez más a las instalaciones existentes, lo que reduce los requisitos de infraestructura de superficie y aumenta la importancia de la integración submarina. Los proveedores de equipos submarinos y los contratistas de instalación también se benefician de la concentración de experiencia en ingeniería a lo largo de la costa del Golfo de México. Las recientes adjudicaciones en el Golfo de México demuestran la continua actividad en el desarrollo de aguas profundas e infraestructura submarina, lo que refuerza el papel de la región como un importante centro de demanda.
Mercado estadounidense de colectores submarinos
Estados Unidos representó aproximadamente el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6 % hasta 2034. El Golfo de México sigue siendo el principal entorno de aplicación, gracias a los yacimientos en aguas profundas, los sistemas de producción flotantes existentes y una extensa red de proveedores de servicios en alta mar. Los operadores utilizan cada vez más conexiones submarinas para conectar pozos adicionales a la infraestructura ya establecida, lo que impulsa la demanda de sistemas compactos de recolección y distribución.
El ecosistema competitivo incluye proveedores globales de equipos submarinos y empresas de ingeniería especializadas con operaciones consolidadas en la Costa del Golfo. Los requisitos de los proyectos hacen cada vez más hincapié en la fiabilidad, los equipos estandarizados, la eficiencia de la instalación y la compatibilidad con los sistemas de producción existentes. La combinación de infraestructuras consolidadas y nuevos recursos en aguas profundas genera un doble perfil de demanda: reemplazo y optimización en yacimientos ya establecidos, junto con nuevos equipos para desarrollos incrementales.
Mercado europeo de colectores submarinos
Europa representó aproximadamente el 29 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 6 % hasta 2034. Noruega es el país líder en Europa en actividades de desarrollo submarino, gracias a una sofisticada cadena de suministro offshore, una infraestructura consolidada en la plataforma continental y el desarrollo continuo de yacimientos satélite y conexiones de yacimientos existentes. El Reino Unido también mantiene una posición importante mediante la reactivación de yacimientos en el Mar del Norte y proyectos de infraestructura.
El mercado noruego se caracteriza cada vez más por la reutilización de infraestructuras y la prolongación de la vida útil de los yacimientos. Los operadores buscan interconexiones submarinas que conecten los nuevos descubrimientos con las plataformas, oleoductos e instalaciones de procesamiento existentes. Este enfoque incrementa la importancia de los sistemas submarinos estandarizados que puedan implementarse en plazos reducidos. Alemania, Francia, Italia y España contribuyen a través de la ingeniería, las operaciones de empresas energéticas, la fabricación industrial y los servicios especializados en alta mar, si bien su papel en el mercado difiere del de Noruega y el Reino Unido.
Los proveedores europeos también están impulsando modelos de ingeniería integrados. Los recientes contratos para proyectos submarinos en Noruega demuestran la continua inversión en el desarrollo de yacimientos maduros y sistemas de producción submarina estandarizados. Estos proyectos satisfacen una demanda diversificada, ya que las interconexiones de pozos múltiples requieren interfaces de recolección y distribución capaces de integrar los nuevos pozos con la infraestructura existente. Por lo tanto, el mercado europeo combina una demanda de reemplazo consolidada con nuevos desarrollos de alta tecnología.
Mercado de colectores submarinos en la región Asia-Pacífico
La región Asia-Pacífico representó aproximadamente el 25 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 8 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. China es el país líder en Asia-Pacífico, gracias a la exploración y producción en alta mar y a la inversión en recursos energéticos nacionales. Australia, Indonesia, Malasia, India y Corea del Sur también contribuyen mediante el desarrollo, la ingeniería, la fabricación y las capacidades de la cadena de suministro en alta mar.
El crecimiento regional se ve impulsado por nuevos descubrimientos en alta mar, proyectos en aguas profundas, ampliaciones de yacimientos existentes y esfuerzos por incrementar la producción nacional. Indonesia y Malasia son particularmente relevantes para las interconexiones submarinas y el desarrollo en aguas profundas, mientras que Australia ofrece un entorno tecnológicamente avanzado para proyectos en alta mar. El creciente desarrollo de las capacidades regionales de ingeniería y fabricación también puede reducir la dependencia de equipos importados a largo plazo, si bien los sistemas submarinos de alta especificación siguen dependiendo de proveedores globales especializados.
Mercado de colectores submarinos de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto de aproximadamente el 7 % hasta 2034. Los proyectos de exploración y producción en alta mar en África Occidental constituyen una importante fuente de demanda, con Nigeria y Angola respaldadas por recursos en aguas profundas e infraestructura submarina existente. En Oriente Medio, la inversión en petróleo y gas en alta mar proporciona una base de aplicaciones estable, mientras que los nuevos programas de desarrollo pueden requerir sistemas adicionales de recolección y distribución submarina.
La región también se beneficia de los avances en Mozambique, Costa de Marfil, la actividad atlántica en las proximidades de Guyana y otras provincias emergentes con actividad en alta mar. La rentabilidad de los proyectos favorece la reutilización de equipos modulares e infraestructuras cuando las instalaciones existentes pueden dar soporte a la nueva producción. Los requisitos de contenido local, la capacidad de fabricación, la logística y la capacidad de instalación en alta mar siguen siendo consideraciones importantes para los proveedores que ingresan o se expanden en proyectos regionales.
Análisis de segmentación
Tipo
Tipo
Se estima que Template Manifold tendrá una cuota de mercado de aproximadamente el 42 % en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 6 % hasta 2034. Las configuraciones tipo plantilla siguen siendo importantes porque proporcionan una base estructurada para conectar múltiples pozos submarinos y organizar las rutas de flujo dentro de los conceptos de desarrollo de yacimientos establecidos. Su configuración relativamente estandarizada facilita la repetibilidad en la ingeniería y la instalación, especialmente en desarrollos con diseños de pozos predecibles. La demanda también se ve impulsada por las ampliaciones de yacimientos existentes, donde los nuevos pozos deben integrarse con la arquitectura submarina ya existente.
- Colector de plantilla: Los colectores de plantilla se utilizan ampliamente para la recolección centralizada de múltiples pozos submarinos. Su configuración estructurada permite una ubicación predecible de los pozos, conexiones estandarizadas y una distribución organizada del flujo. Siguen siendo estratégicamente importantes para proyectos que requieren diseños submarinos repetibles e integración con sistemas de producción ya establecidos.
- Colector de pozos en clúster: Los colectores de pozos en clúster permiten agrupar pozos de forma flexible y son relevantes para desarrollos satélite y arquitecturas de interconexión. Su configuración permite modificar la disposición de los pozos y proporciona una interfaz práctica entre múltiples pozos y la infraestructura de exportación, lo que responde a la creciente demanda de conceptos flexibles para el desarrollo en aguas profundas.
- Colector de extremo de tubería: Los colectores de extremo de tubería proporcionan una interfaz entre las tuberías submarinas y la infraestructura de producción o recolección asociada. Son particularmente relevantes cuando las líneas de flujo, las tuberías y los sistemas de pozos deben integrarse en puntos de conexión definidos, lo que facilita el transporte eficiente y la organización del sistema.
Solicitud
Solicitud
Las aplicaciones marinas representan aproximadamente el 76 % del mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7 % hasta 2034. La producción marina sigue siendo el entorno principal para el despliegue de colectores submarinos, ya que los pozos y sistemas de recolección submarinos están directamente vinculados a las arquitecturas de desarrollo de yacimientos marinos. El aumento de la profundidad del agua, la complejidad de los yacimientos y las interconexiones basadas en infraestructuras impulsan la demanda continua de sistemas de colectores robustos e integrados.
Las aplicaciones terrestres representan una porción menor del mercado potencial y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 4 % hasta 2034. Su función está asociada a sistemas especializados de recolección y producción, donde las tecnologías de colectores submarinos o arquitecturas similares pueden satisfacer las necesidades del yacimiento. Su adopción es más limitada que en alta mar, ya que la infraestructura convencional de recolección en superficie suele estar disponible para los proyectos terrestres.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Costa afuera |
Alto |
Anclajes para aguas profundas |
Escalada |
|
En tierra firme |
Bajo |
Reunión especializada |
Maduro |
Factores que impulsan el crecimiento del mercado de colectores submarinos y análisis de su impacto
Expansión de los proyectos de aguas profundas y de interconexión.
El pronóstico del mercado de colectores submarinos indica que la expansión de la producción en aguas profundas impulsa directamente la demanda, ya que los pozos submarinos requieren sistemas de recolección y distribución diseñados a medida antes de que la producción pueda llegar a las instalaciones flotantes o fijas. A medida que los operadores priorizan la eficiencia del capital, las interconexiones se han convertido en un enfoque de desarrollo importante para campos satélite y yacimientos incrementales. Un colector puede consolidar varios pozos en una ruta de producción común, reduciendo la cantidad de conexiones individuales a la infraestructura posterior. Esto puede simplificar la instalación y mejorar la utilización de la capacidad de procesamiento existente. Los proyectos en aguas profundas también hacen mayor hincapié en la confiabilidad de los equipos, ya que la intervención es más difícil y costosa que en entornos de aguas poco profundas. A medida que los operadores offshore continúan equilibrando el desarrollo de nuevos campos con la reutilización de la infraestructura, la demanda se está desplazando hacia sistemas de colectores que pueden albergar múltiples pozos, interfaces estandarizadas y futuras extensiones de campo. Esto respalda los requisitos de equipos sostenidos en proyectos nuevos y existentes.
Estandarización y ejecución integrada de proyectos submarinos
Las arquitecturas submarinas estandarizadas son cada vez más importantes, ya que los operadores buscan reducir las interfaces de ingeniería y mejorar la ejecución de los proyectos. Los equipos configurables bajo pedido y los diseños repetibles pueden acortar los ciclos de ingeniería, al tiempo que permiten a los fabricantes utilizar componentes ya establecidos en múltiples desarrollos. Los modelos integrados de ingeniería, adquisición, construcción e instalación conectan aún más el diseño de equipos con la planificación de la instalación y la puesta en marcha. Para los proveedores de múltiples componentes, esta tendencia aumenta el valor de los diseños modulares, las interfaces estandarizadas, la ingeniería digital y los procesos de fabricación predecibles. También modifica la dinámica competitiva, ya que los operadores pueden preferir proveedores capaces de suministrar múltiples elementos del sistema de producción submarina en lugar de un único componente aislado. Los proyectos recientes de los principales contratistas submarinos demuestran una continua tendencia hacia la entrega integrada. Durante el período previsto, se espera que este enfoque respalde la inversión en capacidad de fabricación, herramientas de configuración digital y capacidades de ingeniería que puedan reducir la complejidad del proyecto sin comprometer la presión, la garantía de flujo ni los requisitos de fiabilidad.
Extensión de la vida útil de los terrenos y revitalización de terrenos contaminados
La revitalización de yacimientos maduros es una fuente importante de demanda de colectores, ya que los activos marinos maduros requieren cada vez más pozos adicionales, equipos de reemplazo y nuevas conexiones submarinas para mantener la producción. Conectar yacimientos adicionales a plataformas existentes o unidades de producción flotantes puede ser más económico que desarrollar una infraestructura completamente nueva. Este modelo de desarrollo genera la necesidad de colectores capaces de interactuar con las líneas de flujo, los controles, las tuberías y los sistemas de producción existentes. Los trabajos en yacimientos maduros también pueden implicar una ingeniería más compleja que los proyectos en yacimientos nuevos, ya que los proveedores deben tener en cuenta los equipos existentes, las limitaciones operativas y los plazos de instalación. A medida que las provincias marinas maduras buscan optimizar la producción, los proveedores de equipos submarinos con capacidades de ingeniería, instalación y gestión del ciclo de vida pueden participar en múltiples etapas del desarrollo de los activos. La oportunidad resultante se extiende más allá de la venta de colectores nuevos, abarcando servicios de reemplazo, modificación, inspección, intervención e integración de sistemas.
Tendencias futuras del mercado de colectores submarinos
Arquitecturas submarinas configurables bajo pedido
Las tendencias del mercado de colectores submarinos indican que las arquitecturas configurables a medida adquirirán cada vez más importancia, ya que los operadores buscan plazos de entrega más cortos y una mayor uniformidad en los desarrollos submarinos. En lugar de diseñar cada sistema de producción desde cero, los proveedores pueden utilizar plataformas de equipos estandarizadas y adaptar las configuraciones a la cantidad específica de pozos, las condiciones de presión, la disposición de los yacimientos y los requisitos del operador. Este enfoque reduce la ingeniería repetitiva y favorece una fabricación más predecible. En el caso de los colectores, la flexibilidad de configuración permite adaptar conceptos estructurales y de conexión comunes a múltiples desarrollos. Esta tendencia también fomenta una mayor integración entre la ingeniería digital y la fabricación, lo que permite evaluar los cambios de diseño antes de la fabricación. A medida que los proyectos submarinos se vuelven más sensibles a los plazos, los proveedores con plataformas estándar establecidas pueden reducir los tiempos de entrega y mejorar la coordinación entre la producción, la instalación y la puesta en marcha de los equipos. Esta tendencia es especialmente relevante para las reconectaciones de yacimientos existentes y los desarrollos repetidos, donde los operadores buscan equipos uniformes en sus carteras de proyectos.
Arquitecturas de procesamiento submarino y en aguas profundas de mayor complejidad
Se prevé que los futuros proyectos submarinos exijan mayores conocimientos técnicos a los colectores a medida que los yacimientos se adentren en aguas más profundas, requieran conexiones más largas, presiones más elevadas y características de fluidos más complejas. Es probable que los colectores operen cada vez más dentro de arquitecturas que incluyan presurización, compresión, inyección de agua, aseguramiento avanzado del flujo y controles más sofisticados. Estos avances exigen diseños de equipos que mantengan la fiabilidad a la vez que soportan exigentes condiciones de presión y temperatura. El procesamiento submarino también puede modificar la forma en que se recolecta y transporta la producción, creando interfaces adicionales entre los colectores y los equipos de procesamiento submarino. Por lo tanto, los proveedores deberán combinar la integridad estructural, la gestión del flujo, la integración del control y las consideraciones del ciclo de vida. Es probable que esta tendencia favorezca a las empresas con capacidades de ingeniería multidisciplinares y carteras de tecnología submarina consolidadas. Con el tiempo, la distinción entre un proveedor de colectores independiente y un proveedor de sistemas submarinos integrados podría volverse menos marcada a medida que los operadores evalúen cada vez más arquitecturas de producción completas.
Oportunidades de mercado para colectores submarinos
Desarrollo de la fabricación regional y la cadena de suministro local
La expansión de los proyectos offshore en Asia Pacífico, África y otras regiones productoras emergentes crea oportunidades para que los proveedores establezcan capacidades regionales de fabricación, ensamblaje, ingeniería y servicio. Las expectativas de contenido local pueden incentivar a los operadores y contratistas a aumentar las compras a proveedores nacionales o regionales, especialmente para la fabricación, el soporte de instalación, el mantenimiento y los servicios del ciclo de vida. La fabricación de colectores puede beneficiarse de centros regionales donde la demanda sea suficiente para justificar instalaciones especializadas y personal cualificado. Los proveedores también pueden establecer alianzas con empresas locales de ingeniería y fabricación para mejorar la logística y acortar los plazos de entrega de los proyectos. La oportunidad no se limita a la fabricación completa de colectores. Las capacidades locales de mecanizado, recubrimiento, pruebas de presión, ensamblaje, inspección y suministro de piezas de repuesto pueden ampliar gradualmente la base de suministro regional. Las empresas que combinan estándares de diseño globales con ejecución regional pueden estar en posición de participar en los mercados offshore emergentes, al tiempo que cumplen con los requisitos de localización específicos de cada proyecto.
Servicios integrados de apoyo al ciclo de vida y a la recuperación de terrenos contaminados
Los servicios de ciclo de vida representan otra oportunidad a medida que los operadores extienden la vida productiva de los activos marinos. Los colectores existentes pueden requerir inspección, reparación, reemplazo, modificación o integración con pozos y tuberías adicionales. Los proveedores con capacidades de ingeniería y servicio de campo pueden satisfacer estas necesidades proporcionando actualizaciones de equipos junto con servicios de instalación y mantenimiento. Los proyectos de modernización de yacimientos también pueden generar demanda de estudios de ingeniería, gestión de interfaces, planificación de intervenciones submarinas y apoyo a la puesta en marcha. Por lo tanto, la oportunidad comercial es más amplia que la venta inicial de equipos. Las relaciones de servicio a largo plazo pueden brindar a los proveedores una participación recurrente a medida que los campos marinos evolucionan. El monitoreo digital y el mantenimiento basado en condiciones pueden respaldar aún más este modelo al permitir a los operadores identificar problemas en los equipos antes de que las fallas interrumpan la producción. A medida que las provincias marinas maduras enfatizan la optimización de activos, los proveedores orientados al ciclo de vida pueden participar cada vez más en programas de mejora de la producción, extensiones de campo y preparación para el desmantelamiento.
Novedades recientes
- Septiembre de 2026: Subsea 7 SA anunció una extensión del contrato con Turkish Petroleum Offshore Technology Center para el desarrollo de la Fase 3 de Sakarya, en la costa de Turquía. El alcance adicional abarca las actividades de instalación y conexión de líneas de remolque y amarre asociadas con la unidad de producción flotante, con la gestión del proyecto y la ingeniería a cargo desde Estambul. Este contrato amplía la participación de Subsea 7 en un importante proyecto de desarrollo de gas en el Mar Negro y demuestra la continua inversión en infraestructura submarina en un proyecto regional consolidado.
- Septiembre de 2026: TechnipFMC plc anunció un importante contrato iEPCI de PETRONAS Carigali para el proyecto de aguas profundas Limbayong, frente a las costas de Malasia. El proyecto utilizará la plataforma Subsea 2.0 configurable a medida, junto con la ingeniería, adquisición, construcción e instalación integradas. Este contrato pone de manifiesto el creciente uso de plataformas submarinas estandarizadas y modelos de entrega integrados para acelerar los plazos de desarrollo en alta mar.
- Mayo de 2026: Aker Solutions ASA recibió un contrato FEED de Equinor para la conexión submarina de Atlantis en el norte del Mar del Norte. El trabajo consiste en preparar la plataforma Kvitebjørn para recibir la producción del yacimiento de condensado de gas Atlantis e incluye una opción para la asistencia posterior en ingeniería, adquisición, construcción, instalación y puesta en marcha. Este proyecto ilustra la importancia que siguen teniendo las interconexiones de infraestructura en el desarrollo de plataformas marinas europeas.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -