
スマートフォンセンサー市場:動向・需要・予測 2034
スマートフォンセンサー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(生体認証センサー、イメージセンサー、加速度計、ジャイロスコープ、磁力計、GPS、環境光センサー)、用途別(ハイエンド、ミッドレンジ、ローエンド)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中央アメリカ)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009307
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
860億7000 万米ドル
基準年値
2034年の予測
3,798 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.93 %
成長率
対象市場
1兆9314億5000万 米ドル
(2026年~2034年)
スマートフォンセンサー市場は、2025年には860億7000万米ドルと評価され、2034年には3798億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)17.93%で拡大する見込みです。この市場は、ハイエンド、ミッドレンジ、ローエンドの各デバイスにおいて、画像処理、本人確認、動作検出、方向認識、ナビゲーション、適応型ディスプレイ機能などを実現するためにスマートフォンに組み込まれるセンシングコンポーネントを網羅しています。
北米では、高級端末への買い替え、端末内AI、高度なカメラアーキテクチャの搭載により、端末あたりのセンサー搭載量が増加するため、2034年まで年平均成長率(CAGR)が約16%に達すると予測されています。また、同地域のスマートフォンセンサー市場は、通信事業者の潤沢な資金力、高付加価値端末の普及率の高さ、安全な生体認証、高精度な位置情報サービス、没入型モバイルアプリケーションへの需要によっても支えられています。
スマートフォンセンサー市場の評価と洞察
地域展望
- 北米: 2025年には世界のスマートフォンセンサー市場の約24%を占める見込み|2034年までの年平均成長率(CAGR)は約16%。市場における位置付け:この地域は、プレミアム端末の普及、カメラの多用、セキュア認証、より高度なセンシングスタックを必要とするAI対応機能の急速な展開に支えられ、第2位にランクインしています。
- 米国: 2025年には北米市場収益の約82%を占める|2034年までの年平均成長率(CAGR)は約16%。市場における位置付け:米国は、フラッグシップ機の高い普及率、通信事業者主導のアップグレード、強力なアプリケーションエコシステム、高度な画像処理、生体認証、ナビゲーション、拡張現実に対する集中的な需要により、北米をリードしている。
- ヨーロッパ: 2025年には世界市場の約22%を占める | 2034年までの年平均成長率(CAGR)は約15%。市場における位置付け:成熟した交換市場であるヨーロッパは、高級化とプライバシー重視の認証の恩恵を受けています。ドイツと英国が市場をリードし、フランス、イタリア、スペインは中価格帯製品の幅広い需要を維持しています。
- アジア太平洋地域: 2025年には世界市場の約45%を占める見込み|2034年までの年平均成長率(CAGR)は約20%。市場における位置付け:アジア太平洋地域は、中国の部品規模、韓国の半導体技術の深さ、日本の画像処理技術、そしてインドのスマートフォン生産の拡大が組み合わさった、最大かつ最も急速に成長している地域です。
セグメント別見通し
- タイプ: 2025年までに約68%のシェア|2034年までの年平均成長率(CAGR)は約18%。市場における位置付け:タイプが市場をリードしているのは、すべての携帯電話に複数のセンサー部品が必要であり、カメラ、生体認証、モーション、光センサーのアップグレードによってデバイスあたりの部品価値が拡大するためです。
- アプリケーション: 2025年には約32%のシェア|2034年までの年平均成長率(CAGR)は約17%。市場ポジション:プレミアム機能がミッドレンジのスマートフォンに搭載されるにつれてアプリケーションが拡大し、低価格帯ではコスト規律を維持しながらセンサー数と仕様が向上します。
競合報道
ams-OSRAM AG、Broadcom Inc.、Dyna Image Corporation、Epson Europe Electronics GmbH、EVERLIGHT ELECTRONICS CO., LTD.、村田製作所、パナソニックホールディングス株式会社、サムスン電子株式会社、ソニーセミコンダクターソリューションズ株式会社、STMicroelectronics NV
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
スマートフォンの進化により、個別のモーションセンサー、カメラ、慣性計測センサー、生体認証、光センサー、衛星測位システムなどが統合され、センシングプラットフォームへと進化しました。ピクセルスケーリング、積層CMOS、OLEDスクリーンによる光学センシング、センサーフュージョンといった技術革新により、テクノロジープロバイダーはシステム内のユニット数よりも、性能、キャリブレーション、処理能力を重視するようになりました。半導体とモジュールの生産はアジアのエコシステムに集中しています。パッケージング、ウェハの入手可能性、認証サイクルが供給量を左右する一方で、市場は小型で低消費電力かつ歩留まりの良い部品と、より迅速なハンドセット開発のためのリファレンスデザインを提供できるサプライヤーを高く評価しています。
2034年まで、高度なウェハ製造技術と知的財産は集中するものの、インドと東南アジアには新たな製造拠点が出現するだろう。投資は、組み込みインテリジェンス、セキュア認証、および個別の処理の必要性を低減できるセンサー技術に向けられる。プライバシーに関する懸念、無線および安全認証、輸出規制、ローカライゼーション政策は調達に影響を与えるだろう。ハードウェア、アルゴリズム、校正サービス、およびセンサーの複数地域への供給を提供するサプライヤーは、ミッドレンジデバイスの設計を受注する機会を得るだろう。
スマートフォンセンサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 860億7000万米ドル |
| 2034年までの市場規模 | 3798億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.93% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
スマートフォンセンサー市場分析
スマートフォンセンサー市場の成長は、出荷量だけでなく、スマートフォン1台あたりのセンサー搭載量の増加にも大きく左右される。マルチカメラシステム、コンピュテーショナルフォトグラフィー、生体認証、ゲーム、ナビゲーション、コンテキスト認識型人工知能システムなどでは、センサーに高解像度と低ノイズが求められる。高性能センサーはまずハイエンドスマートフォンに搭載され、その後、標準化モジュールを通じてミッドレンジプラットフォームにも普及していく。
スマートフォンセンサー市場のエコシステムは、ウェハ製造、MEMSおよびCMOS技術、光学エミッタ、パッケージング、モジュール、キャリブレーション、オペレーティングシステム統合、およびハンドセット検証を含みます。イメージセンサーは高付加価値コンテンツを含み、加速度計、ジャイロスコープ、磁力計、環境光センサー、およびGPS関連コンポーネントは継続的なコンテキスト生成能力を備えています。供給に関する考慮事項には、長い認定期間、歩留まりに関する考慮事項、および小型化、熱特性、消費電力要件のバランスが含まれます。
スマートフォンセンサー市場の分析によると、市場構造は総合半導体メーカーと専門メーカーに二分されていることが明らかになった。サムスン電子とソニーセミコンダクターソリューションズはハイエンドイメージングセンサー分野で競合し、ams-OSRAMは光学センサーと分光センサー分野で競合している。村田製作所、STマイクロエレクトロニクス、ブロードコム、エプソンヨーロッパエレクトロニクスは、モーション、タイミング、接続性関連の位置決め、またはモジュールレベルの統合に注力している。
スマートフォンセンサー市場への投資は、積層型センサー技術、組み込み処理、センサーフュージョン、そしてスマートフォンメーカーとの連携に注力している。ダイナイメージ株式会社、エバーライトエレクトロニクス株式会社、パナソニックホールディングス株式会社は、用途に特化した部品と製造技術を提供することで差別化を図っている。この分野における戦略的な差別化要因は、早期段階でのプラットフォーム認定の取得、校正済みソリューションの提供、供給継続性の確保、そして複数の価格帯への対応にある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
スマートフォンセンサー市場:戦略的洞察
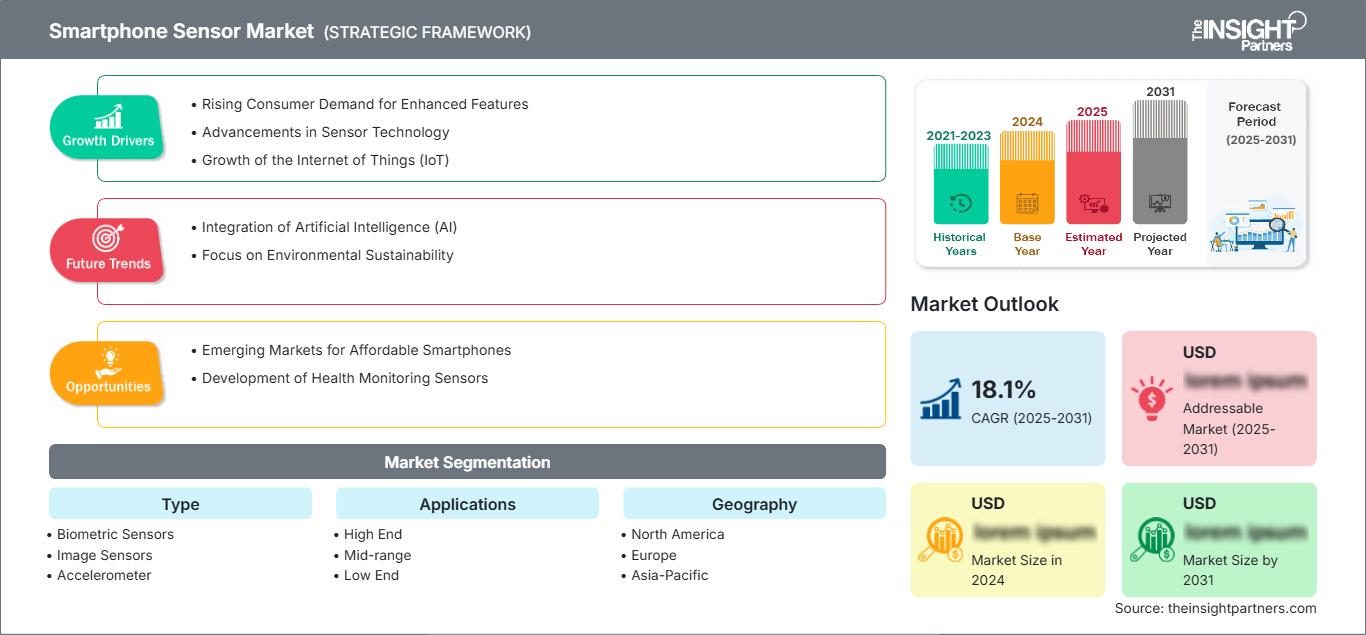
地域別分析
北米スマートフォンセンサー市場
北米は2034年まで年平均成長率(CAGR)約16%で拡大すると予測されています。その成長の原動力は、高価格帯スマートフォンの普及率の高さ、コンピュテーショナルフォトグラフィーの頻繁な利用、生体認証に対する高い期待、そして開発者による高精度な動作・位置情報データへの需要です。この地域のスマートフォンセンサー市場シェアは、世界最大の販売台数というよりも、端末1台あたりの部品価値の高さを反映しています。
通信事業者の分割払いプランと下取り制度は買い替えサイクルを維持する一方、デバイス上のAI技術はマイク、カメラ、加速度計、光センサーを入力デバイスとして連携させるよう促します。サプライヤーは、高電力需要、プライバシー問題、信頼性基準を満たす必要があります。カナダの強みは接続性とアプリケーション設計にあり、メキシコの強みは電子機器製造にあります。
米国スマートフォンセンサー市場
北米の収益の約82%は米国が占めており、2034年まで年平均成長率(CAGR)約16%で成長すると予測されています。ハイエンドデバイスの集中とiOSおよびプレミアムAndroidデバイスの大規模な普及により、高度なイメージセンサー、顔認証や指紋認証によるセキュリティ、正確な位置情報、モーションセンシング機能が実現し、ゲーム、アクセシビリティ、健康管理、宇宙関連アプリケーションに活用されています。
設計面での影響力は、重要なハンドセット、チップセット、クラウド、およびアプリケーションのエコシステムによって補完されています。接続性と測位アーキテクチャはBroadcom Inc.によって実現され、ams-OSRAM AG、Samsung Electronics Co., Ltd.、Sony Semiconductor Solutions Corporation、およびSTMicroelectronics NVは、光学、イメージング、およびモーション機能を活用したデバイスプログラムを提供しています。買い替えサイクルはほぼ成熟していると考えられますが、仕様の改善とカメラの追加により、デバイスあたりのセンサー収益は増加します。
欧州スマートフォンセンサー市場
欧州は2025年には世界の売上高の約22%を占め、2034年まで年平均成長率(CAGR)約15%で成長すると予測されています。この市場には、成熟した買い替え需要に加え、高品質カメラ、安全な認証、効率的なバッテリー使用、そしてデバイスの長寿命化に対する需要があります。プライバシー、修理可能性、持続可能性に関する規制により、資格要件が厳しくなり、データ処理、信頼性、持続可能性の面で専門知識を示すことができるサプライヤーがより魅力的な存在となっています。
ドイツは、高い購買力、優れた技術力、そして高級端末への需要の高さから、ヨーロッパにおける主要国となっています。また、英国には高級端末ユーザーやアプリを頻繁に利用するユーザーが多く、フランスではフラッグシップモデルとミドルレンジ端末の普及率がバランスよく推移しています。さらに、イタリアとスペインでは、価格重視の買い替え需要が見られ、カメラ性能、バッテリー効率、ナビゲーション機能が購入決定において重要な役割を果たしています。
半導体とセンサー分野における欧州の専門知識は、欧州市場において重要な役割を果たしています。STMicroelectronics NVはモーションおよびMEMS製品を提供し、Epson Europe Electronics GmbHはタイミングおよびセンシングソリューションを提供し、ams-OSRAM AGは光学技術を提供しています。欧州におけるビジネスチャンスは、高信頼性コンポーネント、プライバシー保護機能を備えた生体認証ソリューション、ディスプレイ背面センシング、および携帯電話メーカーが消費者の期待と規制要件を満たすのに役立つ校正済みモジュールにあります。
アジア太平洋地域のスマートフォンセンサー市場
アジア太平洋地域は、2025年までに世界のスマートフォンセンサー市場の約45%を占め、2034年まで年平均成長率(CAGR)約20%で最も急速に成長する地域となる見込みです。中国は、携帯電話の組み立て能力の高さ、部品の集積、そして国内需要の強さから、アジア太平洋地域最大のプレーヤーとなっています。日本はイメージセンシングと精密製造の専門知識を提供し、韓国はメモリ、ディスプレイ、イメージング、そしてフラッグシップモデルの製造を統合しています。
インドにおける生産奨励策と5G展開の拡大により現地生産が可能となり、オーストラリアではハイエンド代替品の需要が維持されている。サプライヤーと組立業者間の距離が短いこと、エンジニアのネットワークが高度に集中していること、そして中級機器におけるマルチカメラシステムと生体認証の急速な普及により、アジア太平洋地域は量産とセンシング技術革新にとって不可欠な存在となっている。
中東・アフリカのスマートフォンセンサー市場
中東・アフリカのスマートフォンセンサー市場は、2034年までに年平均成長率(CAGR)約18%を達成すると予測されています。サウジアラビアとアラブ首長国連邦(UAE)は、高度な接続性への投資、デジタルサービス、そして最新の小売チャネルを通じて、プレミアムデバイスの普及を支えています。UAEは中東・アフリカ地域をリードする国であり、フラッグシップモデルの構成と急速な技術導入により、高度な画像処理、生体認証、位置情報機能に対する需要が高まっています。
南アフリカは、この地域で最も発展したサハラ以南のチャネルを担っている一方、中東・アフリカのその他の地域は、デバイスのコストと資金調達に依然として敏感である。モバイルブロードバンド、デジタルID、決済、ナビゲーション、ユーティリティアプリケーションの拡大がセンサーの普及を後押ししている。成長は、熱、埃、不安定な接続環境、そして多様な購買力といった様々な条件下でも確実に動作する、耐久性と電力効率に優れたコンポーネントにかかっている。
セグメンテーション分析
タイプ
スマートフォンメーカーがセンシング密度を高め、カメラ性能を向上させ、光学、モーション、磁気、位置情報の入力を融合するにつれて、このタイプは2026年から2034年の間に約18%のCAGRで拡大すると予測されています。この分野は、レポートの枠組みで2025年の収益の約68%を占めています。スマートフォンセンサー市場の範囲には、生体認証センサー、イメージセンサー、加速度計、ジャイロスコープ、磁力計、GPS、環境光センサーが含まれ、その価値は解像度、精度、電力効率、パッケージサイズ、統合サポートによって決まります。
- 生体認証センサー:指紋認証および顔認証コンポーネントは、安全なアクセス、決済、およびプライバシー管理をサポートします。需要は、小型モジュール、信頼性の高い生体検知、および多様なディスプレイ構成、照明条件、およびユーザー環境における性能を重視しています。
- イメージセンサー:マルチカメラアレイ、大型光学フォーマット、高ダイナミックレンジ、センサー内処理といった技術革新により、イメージングは戦略的に重要な役割を担うようになりました。サプライヤー各社は、低照度性能、オートフォーカス性能、消費電力、歩留まり、そしてコンピュテーショナルフォトグラフィーパイプラインとの互換性といった点で競争を繰り広げています。
- 加速度センサー:常時動作検出機能により、画面の向き、動作認識、手ぶれ補正、ジェスチャー制御、および電力管理が可能になります。大量採用により、あらゆる端末グレードにおいて、低ノイズ性能、コンパクトなパッケージ、および最小限のエネルギー消費が求められます。
- ジャイロスコープ:ジャイロスコープは、回転を測定することで、光学式手ぶれ補正、ゲーム、拡張現実、ナビゲーションなどの性能を向上させます。カメラのズーム、空間インターフェース、センサーフュージョンアルゴリズムにおいて、安定した高精度なモーションデータが必要とされるようになるにつれ、ジャイロスコープの戦略的な役割はますます重要になっています。
- 磁力計:デジタル方位測定と方位補正は、地図、位置情報サービス、拡張現実オーバーレイをサポートします。スマートフォンの設計ではセンサーの近くに複数の電子部品が密集しているため、堅牢な校正と磁気干渉への耐性が不可欠です。
- GPS:衛星測位機能は、ナビゲーション、緊急サービス、モビリティ、物流、位置情報認識アプリケーションの基盤となっています。需要は、マルチバンド精度、高速捕捉、都市部の高層ビル街での性能、慣性測位および無線測位との効率的な連携をますます重視するようになっています。
- 環境光センサー:環境光センサーは、ディスプレイの明るさと色を自動調整し、カメラの露出をサポートし、消費電力を削減します。ベゼル幅の縮小や目に優しい機能が普及するにつれ、背面OLED設計やフリッカー検出機能の存在意義が高まっています。
アプリケーション
アプリケーションは2026年から2034年にかけて年平均成長率(CAGR)約17%で成長すると予測されており、分析構造では2025年の収益の約32%を占める見込みです。採用状況はデバイスの経済性によって異なり、ハイエンドスマートフォンは差別化を優先し、ミッドレンジモデルは実績のある機能を拡張し、ローエンド製品は厳しいコストと電力制限の下で必要不可欠なセンシング機能に重点を置いています。プラットフォームの再利用、モジュールの標準化、ソフトウェアの調整により、明確な性能階層を維持しながら機能移行が加速されるでしょう。
- ハイエンド:フラッグシップスマートフォンは、大型イメージセンサー、高度な手ぶれ補正機能、安全な生体認証、分光センシング、高精度測位など、最も豊富なセンサー構成を備えています。このクラスは、パフォーマンスのベンチマークを確立し、デバイスあたりのコンポーネント価値を高めています。
- ミッドレンジ:高性能カメラ、生体認証、モーション機能が手頃な価格で利用できるようになるにつれ、ミッドレンジデバイスは販売量拡大のための最も幅広い道筋を提供します。リファレンスデザインと統合モジュールは、メーカーが差別化、認証スピード、バッテリー寿命、コストのバランスを取るのに役立ちます。
- ローエンド:ローエンドのスマートフォンでは、信頼性の高い加速度センサー、基本的な画像処理、光センサー、位置情報機能が重視されます。戦略的な機会は、基板面積、キャリブレーション作業、エネルギー消費、および部品コストを削減できる、高度に統合された成熟プロセス部品にあります。
機会の概要
|
アプリケーション |
収益貢献 |
トレンドタグ |
導入段階 |
|
ハイエンド |
高い |
センサーフュージョン |
成熟した |
|
ミドルレンジ |
高い |
機能移行 |
スケーリング |
|
低価格帯 |
中くらい |
コスト統合 |
スケーリング |
スマートフォンセンサー市場の成長要因と影響分析
端末あたりのセンサー値の増加
センサー関連の収益は、スマートフォンの販売台数増加だけでなく、コンテンツや仕様にもますます関連付けられてきている。ハイエンドの携帯電話には、複数のカメラ、慣性センサー、生体認証センサー、光検出器、多周波測位センサーなどが搭載され、これらはすべてキャリブレーションと演算処理によって支えられている。コンピュテーショナルフォトグラフィー、手ぶれ補正技術、安全な決済方法、位置情報に基づくゲームアプリケーションなどの採用に伴い、メーカーはデバイスにさらに多くのセンサーシリコンとモジュール価値を組み込むことになるだろう。ウェハーサプライヤーはより大きなダイとプロセスを提供する必要があり、モジュールメーカーはより優れた光学系を必要とするため、この影響はバリューチェーン全体に及ぶ。この仕組みは、新世代ごとにセンシング能力が向上するため、買い替えサイクルが長くなっても市場での収益を確保するのに役立つ。
プレミアム機能がミッドレンジ端末にも搭載される
機能移行により、高度なセンサーの対応可能なボリュームが拡大します。高解像度カメラ、光学式手ぶれ補正、ディスプレイ内認証、高精度モーションセンシングは、標準化された設計と歩留まりの向上によってコストが削減される前に、通常はフラッグシップスマートフォンに搭載されます。ミッドレンジメーカーは、開発費用を全額負担することなく実績のあるモジュールを採用でき、サプライヤーはより長い生産期間とより幅広い顧客層を獲得できます。プラットフォームレベルのリファレンスデザインは、認証期間をさらに短縮し、製品ファミリー全体で一貫したパフォーマンスを実現します。市場への影響としては、狭いプレミアム層への依存度が低い、より広い収益基盤が挙げられます。統合を簡素化し、キャリブレーションソフトウェアを提供し、スケーラブルなパフォーマンスバリアントを提供するベンダーは、携帯電話メーカーがイメージング、セキュリティ、ゲーム、バッテリー寿命を中心にモデルを差別化する際に、設計の継続性を維持できます。
デバイス内AIにはより優れた物理的コンテキストが必要である
デバイス内AIは、ユーザーの周囲環境やデバイスの動きに関する正確で継続的な情報を受け取ることで、より有用になります。カメラ、環境光センサー、加速度計、ジャイロスコープ、磁力計、生体認証デバイス、測位システムは、写真撮影、翻訳、アクセシビリティ、安全性、インテリジェントなインターフェース機能に必要な物理的なコンテキストを提供します。ローカル処理はレイテンシを削減し、不要なクラウド転送を制限できますが、同期されたデータ、低ノイズ、電力消費の抑制といった要件も高まります。その結果、センサーベンダー、チップセットプロバイダー、ハンドセットメーカー、ソフトウェア開発者の間でより緊密な連携が市場にもたらされます。ハードウェアと組み込みアルゴリズム、メタデータ処理、融合ライブラリを組み合わせることができるサプライヤーは、コンポーネントのみを提供する競合他社よりも大きな価値を獲得できます。
スマートフォンセンサー市場の将来動向
インテリジェンスがセンサースタックに移行する
スマートフォンセンサー市場のトレンドは、センシング素子またはその近傍での前処理へとますますシフトしています。積層型イメージセンサー、組み込み信号処理、イベント認識動作、コンパクトなAI機能により、データがメインアプリケーションプロセッサに到達する前にフィルタリングすることが可能です。このアーキテクチャは、応答性の向上、帯域幅の削減、消費電力の低減を実現すると同時に、適応型露出、シーン解釈、プライバシー保護出力を可能にします。2034年まで、競争上の差別化要因は、個々のコンポーネント仕様からセンサーとアルゴリズムを組み合わせたプラットフォームの品質へと移行していくと考えられます。そのため、認証においては、ノイズ、ダイナミックレンジ、精度、パッケージサイズといった従来のパラメータに加え、モデル性能、ファームウェアサポート、サイバーセキュリティ、アップグレードパスなども評価対象となります。
ディスプレイ背面センシングとマルチモーダルセンシングの融合
ベゼル幅の縮小と途切れのないディスプレイの実現により、OLEDパネル背面での光学センシングが促進される一方、携帯電話メーカーはカメラ、分光センサー、タイムオブフライトデバイス、慣性入力など、様々な要素間の連携を模索している。将来の設計では、前面の環境光・近接光検出と背面の空間センシングおよびカメラキャリブレーションを組み合わせ、画像からディスプレイまでの一貫した処理チェーンを構築する可能性がある。商業的な意味合いとしては、ディスプレイの透過率や変化する光を補正する光学フィルター、エミッター、アルゴリズム、工場出荷時のキャリブレーションに対する需要が高まることが挙げられる。サプライヤーは、デバイスを大型化することなく、干渉、熱、電力に関する課題を解決しなければならない。優れたプラットフォームは、統一されたアーキテクチャで、カラーマネジメント、フリッカー制御、オートフォーカス、深度認識、空間アプリケーションを改善できる。
スマートフォンセンサー市場の機会
中型プラットフォーム向け高度センシングのスケールアップ
最も大きな実行可能な量的機会は、プレミアムセンシング機能を製造可能なミッドレンジモジュールに変換することにあります。投資家とサプライヤーは、共通のフットプリント、適切な成熟したプロセスノード、自動キャリブレーション、および複数のチップセットで動作するファームウェアを優先することができます。スマートフォンセンサー市場の予測では、持続的な収益拡大には、フラッグシップモデルの高性能仕様だけでなく、より幅広い採用が必要であるため、この戦略を支持しています。ODM(オリジナルデザインメーカー)や地域のハンドセットブランドとのパートナーシップにより、プラットフォームレベルのコミットメントと長期生産を確保できます。商業的な規律は依然として不可欠です。コンポーネントは、カメラの品質、認証、ナビゲーション、またはバッテリー効率において目に見える改善を実現すると同時に、厳格な部品表の制限を満たし、認定の後半でコストのかかる再設計を回避する必要があります。
アジアにおける現地調達およびエンジニアリングサポート体制の構築
アジア太平洋地域の組立規模は、製造にとどまらない機会を生み出します。センサー企業は、中国、インド、ベトナム、韓国の携帯電話製造拠点に近い場所で、アプリケーションエンジニアリング、モジュール統合、テスト、キャリブレーション、故障解析に投資できます。現地でのサポートにより、反復時間の短縮、歩留まり学習の向上、顧客がさまざまな価格帯に合わせてリファレンスデザインを調整できるようになります。ディスプレイ、光学、チップセット、カメラモジュールのパートナーとの共同開発は、スイッチングコストの増加やバンドルソリューションのサポートにもつながります。最も有望なプロジェクトは、既存の半導体生産能力を重複させるのではなく補完し、地域的なインセンティブと顧客との近接性を活用して、一貫した知的財産保護と品質ガバナンスを維持しながら、強固な供給体制を構築するでしょう。
最近の動向
- 2026年9月:サムスン電子は、スマートフォンにおけるHDR、低照度撮影、ズーム性能の向上を目的としたDeepPixテクノロジーを搭載した2億画素ISOCELL HPCイメージセンサーを発表しました。このセンサーは、画素のフルウェル容量を拡大し、1フレームで16ビットHDRをサポートするとともに、最大180fpsの4K動画撮影にも対応しています。
- 2026年9月:モトローラは、ソニーのLytiaイメージセンサーを使用した写真撮影に特化したカメラシステムを搭載した新型スマートフォン「Motorola Signature 27」を発表しました。このシステムは、50MPのLytia 910 LOFICメインセンサーと200MPのLytia 901望遠センサーで構成され、ダイナミックレンジ、ディテール、モバイル写真撮影性能の向上を目指しています。
- 2026年9月:Miviは、インドでの発売に先立ち、次期スマートフォン「Mivi One 5G」に50MPのメインリアカメラを搭載することを明らかにした。このカメラ仕様は、Miviのスマートフォン市場への参入と、ミッドレンジ5Gセグメントにおけるカメラ機能への注力を明確に示している。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -