
Mercato dei sensori per smartphones: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei sensori per smartphone (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sensori biometrici, sensori di immagine, accelerometro, giroscopio, magnetometro, GPS, sensore di luce ambientale); applicazioni (fascia alta, fascia media, fascia bassa) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009307
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
86,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
379,8 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
17,93 %
Tasso di crescita
Mercato di riferimento
1.931,45 miliardi di dollari USA
(2026-2034)
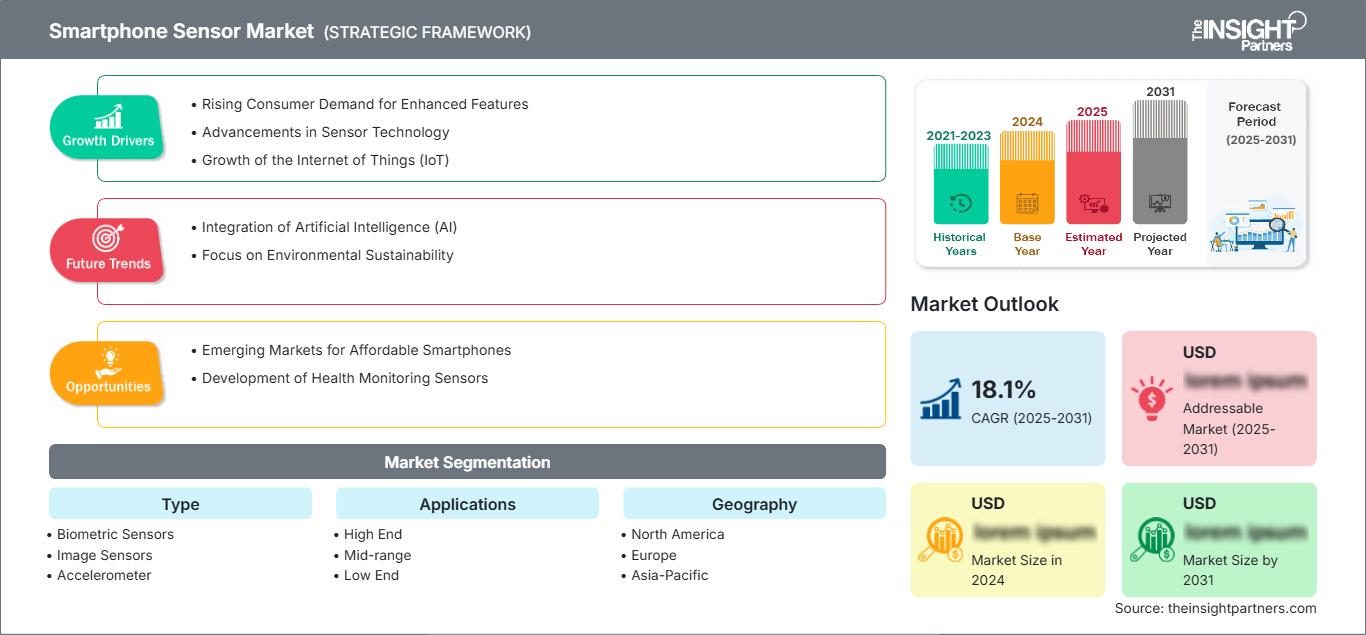
Il mercato dei sensori per smartphone aveva un valore di 86,07 miliardi di dollari nel 2025 e si prevede che raggiungerà i 379,8 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 17,93% nel periodo 2026-2034. Il mercato comprende componenti di rilevamento integrati negli smartphone per abilitare funzioni di imaging, verifica dell'identità, rilevamento del movimento, orientamento, navigazione e visualizzazione adattiva su dispositivi di fascia alta, media e bassa.
Si prevede che il Nord America registrerà un tasso di crescita annuo composto (CAGR) stimato del 16% circa fino al 2034, grazie alla sostituzione dei dispositivi di fascia alta, all'intelligenza artificiale integrata e alle architetture delle fotocamere più sofisticate, che aumentano il numero di sensori per ogni smartphone. Le dimensioni del mercato dei sensori per smartphone nella regione sono inoltre supportate da solidi finanziamenti da parte degli operatori telefonici, da un'ampia base installata di dispositivi di alto valore e dalla domanda di autenticazione biometrica sicura, servizi di localizzazione precisi e applicazioni mobili immersive.
Analisi e approfondimenti sul mercato dei sensori per smartphone
Prospettive regionali
- Nord America: circa il 24% della quota di mercato globale dei sensori per smartphone nel 2025 | CAGR del 16% circa fino al 2034. Posizione di mercato: la regione si posiziona al secondo posto, grazie alla diffusione di smartphone di fascia alta, all'uso intensivo della fotocamera, all'autenticazione sicura e alla rapida implementazione di funzionalità basate sull'intelligenza artificiale che richiedono stack di sensori più sofisticati.
- USA: circa l'82% del fatturato del mercato nordamericano nel 2025 | CAGR del 16% circa fino al 2034. Posizione di mercato: gli Stati Uniti sono leader in Nord America grazie all'elevata adozione di modelli di punta, agli aggiornamenti guidati dagli operatori, a solidi ecosistemi applicativi e a una domanda concentrata di tecnologie avanzate di imaging, biometria, navigazione e realtà aumentata.
- Europa: ~22% del mercato globale nel 2025 | ~15% di CAGR fino al 2034. Posizione di mercato: un mercato di sostituzione maturo, l'Europa beneficia della premiumizzazione e dell'autenticazione attenta alla privacy; Germania e Regno Unito sono leader, con Francia, Italia e Spagna che mantengono un'ampia domanda di fascia media.
- Asia Pacifico: ~45% del mercato globale nel 2025 | ~20% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione più grande e in più rapida crescita, grazie alla combinazione della capacità produttiva di componenti della Cina, della competenza nel settore dei semiconduttori della Corea del Sud, dell'esperienza giapponese nell'imaging e della crescente produzione di smartphone in India.
Prospettive di segmento
- Tipologia: quota di mercato del ~68% nel 2025 | CAGR del ~18% fino al 2034. Posizione di mercato: la tipologia è leader perché ogni telefono richiede una distinta base multisensore, mentre gli aggiornamenti relativi a fotocamera, biometria, movimento e rilevamento della luce aumentano il valore dei componenti per dispositivo.
- Applicazioni: quota di mercato del ~32% nel 2025 | CAGR del ~17% fino al 2034. Posizione di mercato: le applicazioni si espandono man mano che le funzioni premium si spostano nei telefoni di fascia media, aumentando il numero di sensori e le specifiche, pur mantenendo la disciplina dei costi nelle fasce di prezzo inferiori.
Copertura competitiva
ams-OSRAM AG, Broadcom Inc., Dyna Image Corporation, Epson Europe Electronics GmbH, EVERLIGHT ELECTRONICS CO., LTD., Murata Manufacturing Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation, STMicroelectronics NV
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione degli smartphone li ha trasformati in piattaforme di rilevamento grazie all'integrazione di sensori di movimento discreti, fotocamere, sensori di misurazione inerziale, sistemi biometrici, sensori di luce e sistemi di posizionamento satellitare. La riduzione dei pixel, la tecnologia CMOS a strati, il rilevamento ottico tramite schermi OLED e la fusione dei sensori hanno spinto i fornitori di tecnologia a dare valore alle prestazioni, alla calibrazione e all'elaborazione piuttosto che al numero di unità in un sistema. La produzione di semiconduttori e moduli si è concentrata nell'ecosistema asiatico. Il packaging, la disponibilità dei wafer e i cicli di qualificazione determinano la disponibilità, mentre il mercato premia i fornitori in grado di offrire componenti piccoli, a basso consumo e ad alta resa, insieme a progetti di riferimento per uno sviluppo più rapido dei dispositivi mobili.
Entro il 2034, si assisterà alla nascita di nuovi centri di produzione in India e nel Sud-est asiatico, sebbene la fabbricazione avanzata di wafer e la proprietà intellettuale rimarranno concentrate in determinate aree. Gli investimenti si concentreranno sull'intelligenza integrata, sull'autenticazione sicura e sulla tecnologia dei sensori, in grado di ridurre la necessità di processi separati. Le problematiche relative alla privacy, alle certificazioni radio e di sicurezza, ai controlli sulle esportazioni e alle politiche di localizzazione avranno un impatto sull'approvvigionamento. I fornitori che offrono hardware, algoritmi, servizi di calibrazione e forniture multiregionali di sensori avranno l'opportunità di aggiudicarsi la progettazione di dispositivi di fascia media.
Ambito del rapporto sul mercato dei sensori per smartphone
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 86,07 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 379,8 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,93% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei sensori per smartphone
La crescita del mercato dei sensori per smartphone non dipende solo dai volumi di spedizione, ma sempre più anche dal valore crescente del contenuto dei sensori per telefono. Sistemi multi-fotocamera, fotografia computazionale, biometria, gaming, navigazione e sistemi di intelligenza artificiale contestuale richiedono sensori con risoluzione più elevata e rumore inferiore. I sensori con specifiche più elevate vengono inizialmente integrati negli smartphone di fascia alta, mentre le piattaforme di fascia media li utilizzano attraverso moduli standardizzati.
L'ecosistema del mercato dei sensori per smartphone comprende la produzione di wafer, la tecnologia MEMS e CMOS, gli emettitori ottici, il packaging, i moduli, la calibrazione, l'integrazione del sistema operativo e la validazione dei dispositivi mobili. I sensori di immagine hanno un elevato valore aggiunto, mentre accelerometri, giroscopi, magnetometri, sensori di luce ambientale e componenti GPS offrono una capacità di generazione continua di contesto. Le considerazioni relative all'offerta includono lunghi periodi di qualificazione, considerazioni sulla resa produttiva e un equilibrio tra dimensioni ridotte, requisiti termici e di consumo energetico.
L'analisi del mercato dei sensori per smartphone rivela una struttura di mercato caratterizzata da una suddivisione tra produttori generalisti di semiconduttori e aziende specializzate. Samsung Electronics Co., Ltd. e Sony Semiconductor Solutions Corporation competono nel settore dei sensori di imaging di fascia alta, mentre ams-OSRAM AG si concentra sui sensori ottici e spettrali. Murata Manufacturing Co., Ltd., STMicroelectronics NV, Broadcom Inc. ed Epson Europe Electronics GmbH si focalizzano su sensori per il rilevamento del movimento, la temporizzazione, il posizionamento legato alla connettività o l'integrazione a livello di modulo.
Gli investimenti nel mercato dei sensori per smartphone si concentrano sulla tecnologia dei sensori multistrato, sull'elaborazione embedded, sulla fusione dei sensori e sulla collaborazione con i produttori di smartphone. Dyna Image Corporation, EVERLIGHT ELECTRONICS CO., LTD. e Panasonic Holdings Corporation si distinguono per l'offerta di componenti specifici per le applicazioni e per le loro competenze produttive. Il vantaggio strategico in questo settore risiede nel raggiungimento della qualificazione della piattaforma in una fase precoce, nella fornitura di soluzioni calibrate, nella garanzia della continuità di fornitura e nella capacità di operare su più segmenti di prezzo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sensori per smartphone: approfondimenti strategici
Approfondimenti regionali
Mercato dei sensori per smartphone in Nord America
Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) di circa il 16% fino al 2034. Questa posizione di rilievo si basa sull'elevata diffusione di smartphone di fascia alta, sull'uso frequente della fotografia computazionale, sulle forti aspettative in ambito biometrico e sulla richiesta da parte degli sviluppatori di dati precisi su movimento e posizione. La quota di mercato regionale dei sensori per smartphone riflette un valore maggiore dei componenti per dispositivo, piuttosto che il volume unitario più elevato al mondo.
Il piano di pagamento rateale dell'operatore e il programma di permuta mantengono il ciclo di sostituzione, mentre la tecnologia AI integrata nel dispositivo fa sì che microfono, fotocamera, accelerometro e sensori di luce lavorino insieme come dispositivi di input. I fornitori devono soddisfare elevati requisiti di potenza, problematiche relative alla privacy e standard di affidabilità. Il vantaggio canadese risiede nella connettività e nella progettazione delle applicazioni, mentre quello messicano nella produzione di componenti elettronici.
Mercato statunitense dei sensori per smartphone
Gli Stati Uniti rappresentano circa l'82% del fatturato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) di circa il 16% fino al 2034. L'elevata concentrazione di dispositivi iOS e Android di fascia alta, unita all'ampia base installata, consente l'integrazione di sofisticati sensori di immagine, sistemi di sicurezza come il riconoscimento facciale e delle impronte digitali, una localizzazione precisa e funzionalità di rilevamento del movimento per applicazioni in ambito giochi, accessibilità, benessere e applicazioni spaziali.
L'influenza del design è ulteriormente rafforzata da importanti ecosistemi di telefoni cellulari, chipset, cloud e applicazioni. Le architetture di connettività e posizionamento sono fornite da Broadcom Inc., mentre ams-OSRAM AG, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation e STMicroelectronics NV offrono programmi per dispositivi sfruttando le proprie competenze in ambito ottico, di imaging e di rilevamento del movimento. Il ciclo di sostituzione è probabilmente giunto a maturazione, ma il miglioramento delle specifiche e l'aggiunta di ulteriori fotocamere aumentano il ricavo per sensore per dispositivo.
Mercato europeo dei sensori per smartphone
L'Europa rappresenta circa il 22% del fatturato globale nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 15% fino al 2034. Il mercato comprende una domanda matura di sostituzione e una domanda di fotocamere di alta qualità, autenticazione sicura, utilizzo efficiente della batteria e maggiore durata dei dispositivi. Le normative in materia di privacy, riparabilità e sostenibilità aumentano i requisiti di qualificazione e rendono più attraenti i fornitori in grado di dimostrare la propria competenza in termini di gestione dei dati, affidabilità e sostenibilità.
La Germania è il paese europeo dominante grazie al suo elevato potere d'acquisto, alle competenze ingegneristiche e alla domanda di dispositivi di fascia alta. Anche il Regno Unito vanta un gran numero di utenti di fascia alta e di persone che utilizzano intensamente le app, mentre la Francia presenta un equilibrio tra l'adozione di dispositivi di punta e di fascia media. Inoltre, Italia e Spagna mostrano una domanda di sostituzione guidata dal rapporto qualità-prezzo, in cui la qualità della fotocamera, l'efficienza della batteria e la navigazione giocano un ruolo chiave nelle decisioni di acquisto.
L'esperienza europea nel settore dei semiconduttori e dei sensori riveste un ruolo importante nel mercato europeo. STMicroelectronics NV fornisce prodotti per il rilevamento del movimento e MEMS, Epson Europe Electronics GmbH offre soluzioni di temporizzazione e rilevamento, mentre ams-OSRAM AG propone tecnologie ottiche. Le opportunità di business in Europa risiedono nei componenti ad alta affidabilità, nelle soluzioni biometriche che tutelano la privacy, nei sensori integrati nel display e nei moduli calibrati, per aiutare i produttori di telefoni cellulari a soddisfare le aspettative dei consumatori e i requisiti normativi.
Mercato dei sensori per smartphone nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deterrà circa il 45% del mercato globale dei sensori per smartphone e sarà quella con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) di circa il 20% fino al 2034. La Cina è il principale attore in Asia-Pacifico grazie alla sua enorme capacità di assemblaggio di telefoni cellulari, alla concentrazione di componenti e alla forte domanda interna. Il Giappone offre competenze nel rilevamento di immagini e nella produzione di precisione, mentre la Corea del Sud riunisce la produzione di memorie, display, sistemi di imaging e dispositivi di punta.
Gli incentivi alla produzione in India e la crescente diffusione del 5G favoriscono la localizzazione, mentre l'Australia mantiene viva la domanda di componenti di fascia alta. La presenza di distanze più brevi tra fornitori e assemblatori, una rete di ingegneri altamente concentrata e la rapida adozione di sistemi multicamera e biometrici nei dispositivi di fascia media rendono la regione Asia-Pacifico fondamentale per la produzione di massa e le innovazioni nel settore dei sensori.
Mercato dei sensori per smartphone in Medio Oriente e Africa
Si prevede che il mercato dei sensori per smartphone in Medio Oriente e Africa registrerà un tasso di crescita annuo composto (CAGR) di circa il 18% entro il 2034. L'Arabia Saudita e gli Emirati Arabi Uniti supportano i dispositivi di fascia alta grazie a ingenti investimenti in connettività, servizi digitali e moderni canali di vendita al dettaglio. Gli Emirati Arabi Uniti sono il paese leader in Medio Oriente e Africa, dove la varietà di dispositivi di punta e la rapida adozione di nuove tecnologie aumentano la domanda di sofisticate funzionalità di imaging, biometria e geolocalizzazione.
Il Sudafrica rappresenta il punto di riferimento del canale sub-sahariano più sviluppato della regione, mentre il resto del Medio Oriente e dell'Africa rimane sensibile ai costi e ai finanziamenti dei dispositivi. L'espansione della banda larga mobile, dell'identità digitale, dei pagamenti, della navigazione e delle applicazioni di pubblica utilità favorisce l'adozione dei sensori. La crescita dipende da componenti durevoli ed efficienti dal punto di vista energetico, in grado di garantire prestazioni affidabili in presenza di calore, polvere, connettività discontinua e potere d'acquisto variabile.
Analisi di segmentazione
Tipo
Si prevede che questo segmento crescerà a un tasso di crescita annuo composto (CAGR) di circa il 18% nel periodo 2026-2034, grazie all'aumento della densità dei sensori, al miglioramento delle prestazioni della fotocamera e all'integrazione di input ottici, di movimento, magnetici e di posizione da parte dei produttori di smartphone. Questa dimensione rappresenta circa il 68% del fatturato del 2025 nel quadro di riferimento del rapporto. L'ambito del mercato dei sensori per smartphone comprende sensori biometrici, sensori di immagine, accelerometri, giroscopi, magnetometri, GPS e sensori di luce ambientale, il cui valore è determinato da risoluzione, precisione, efficienza energetica, dimensioni e supporto all'integrazione.
- Sensori biometrici: i componenti per l'autenticazione tramite impronte digitali e riconoscimento facciale supportano l'accesso sicuro, i pagamenti e il controllo della privacy. La domanda privilegia moduli compatti, un rilevamento affidabile della vitalità e prestazioni ottimali in diverse configurazioni di display, condizioni di illuminazione e ambienti di utilizzo.
- Sensori di immagine: array multicamera, formati ottici più grandi, elevata gamma dinamica ed elaborazione in-sensor rendono l'imaging strategicamente importante. I fornitori competono sulla qualità in condizioni di scarsa illuminazione, sull'autofocus, sul consumo energetico, sulla resa e sulla compatibilità con i flussi di lavoro di fotografia computazionale.
- Accelerometro: il rilevamento del movimento sempre attivo consente l'orientamento dello schermo, il riconoscimento delle attività, la stabilizzazione, il controllo tramite gesti e la gestione dell'alimentazione. L'adozione su larga scala premia le prestazioni a basso rumore, il design compatto e il consumo energetico minimo in ogni fascia di prezzo dei dispositivi.
- Giroscopio: I giroscopi migliorano la stabilizzazione ottica, i videogiochi, la realtà aumentata e la navigazione misurando la rotazione. Il loro ruolo strategico diventa sempre più importante poiché lo zoom della fotocamera, le interfacce spaziali e gli algoritmi di fusione dei sensori richiedono dati di movimento stabili e calibrati con precisione.
- Magnetometro: la bussola digitale e la correzione dell'orientamento supportano mappe, servizi di localizzazione e sovrapposizioni di realtà aumentata. Una calibrazione robusta e la resistenza alle interferenze magnetiche sono essenziali, dato che i design compatti degli smartphone collocano numerosi componenti elettronici in prossimità del sensore.
- GPS: La funzionalità di posizionamento satellitare è alla base della navigazione, dei servizi di emergenza, della mobilità, della logistica e delle applicazioni basate sulla geolocalizzazione. La domanda pone sempre più l'accento sulla precisione multibanda, sull'acquisizione rapida, sulle prestazioni in ambienti urbani e sul coordinamento efficiente con i sistemi di posizionamento inerziale e wireless.
- Sensore di luce ambientale: il rilevamento della luce ambientale regola la luminosità e il colore del display, supporta l'esposizione della fotocamera e riduce il consumo energetico. I design con tecnologia Behind-OLED e il rilevamento dello sfarfallio ne rafforzano l'importanza, in un contesto in cui la riduzione delle cornici e le funzionalità per il comfort visivo sono sempre più diffuse.
Applicazioni
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) di circa il 17% nel periodo 2026-2034 e rappresenteranno circa il 32% del fatturato del 2025 nella struttura analitica. L'adozione varia in base al costo del dispositivo: i telefoni di fascia alta privilegiano la differenziazione, i modelli di fascia media scalano le funzioni collaudate e i prodotti di fascia bassa si concentrano sui sensori essenziali con rigidi limiti di costo e consumo energetico. Il riutilizzo delle piattaforme, la standardizzazione dei moduli e la calibrazione del software accelereranno la migrazione delle funzionalità, preservando al contempo chiari livelli di prestazioni.
- Fascia alta: i telefoni di punta offrono la più ricca combinazione di sensori, tra cui sensori di immagine di grandi dimensioni, stabilizzazione avanzata, biometria sicura, rilevamento spettrale e posizionamento preciso. Questa fascia definisce i parametri di riferimento delle prestazioni e supporta un valore dei componenti per dispositivo più elevato.
- Fascia media: i dispositivi di fascia media offrono le maggiori opportunità di espansione dei volumi, poiché le funzionalità avanzate di fotocamera, biometria e rilevamento del movimento diventano accessibili. I design di riferimento e i moduli integrati aiutano i produttori a bilanciare differenziazione, velocità di qualificazione, durata della batteria e costi.
- Fascia bassa: i telefoni di fascia bassa privilegiano accelerometri affidabili, funzionalità di imaging di base, rilevamento della luce e geolocalizzazione. Le opportunità strategiche si concentrano su componenti altamente integrati e con processi produttivi consolidati che riducono lo spazio occupato sulla scheda, lo sforzo di calibrazione, il consumo energetico e il costo totale dei materiali.
Panoramica dell'opportunità
|
Applicazioni |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Alta gamma |
Alto |
Fusione sensore |
Maturo |
|
fascia media |
Alto |
Migrazione delle funzionalità |
Scalatura |
|
Fascia bassa |
Mezzo |
Integrazione edilizia |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei sensori per smartphone
Aumento del valore del sensore per dispositivo
I ricavi derivanti dai sensori sono sempre più legati ai contenuti e alle specifiche tecniche, e non solo alla crescita del volume di vendita degli smartphone. Un telefono di fascia alta può integrare diverse fotocamere, sensori inerziali, sensori biometrici, fotorivelatori e sensori di posizionamento multifrequenza, il tutto supportato da calibrazione e calcolo. Con l'adozione della fotografia computazionale, della tecnologia di stabilizzazione, dei metodi di pagamento sicuri e delle applicazioni di gioco basate sulla geolocalizzazione, tra gli altri parametri di acquisto, i produttori integreranno nei loro dispositivi una maggiore quantità di silicio e moduli per sensori. L'effetto si farà sentire sull'intera catena del valore, poiché i fornitori di wafer dovranno offrire chip e processi più complessi, mentre i produttori di moduli avranno bisogno di ottiche migliori. Questo meccanismo contribuisce a garantire i ricavi sul mercato anche con cicli di sostituzione più lunghi, poiché ogni nuova generazione offre capacità di rilevamento superiori.
Funzionalità premium anche nei dispositivi di fascia media
La migrazione delle funzionalità amplia il volume indirizzabile per i sensori avanzati. Fotocamere ad alta risoluzione, stabilizzazione ottica, autenticazione tramite display e rilevamento preciso del movimento vengono in genere introdotti nei telefoni di punta prima che la standardizzazione dei design e il miglioramento delle rese riducano i costi. I produttori di fascia media possono quindi adottare moduli collaudati senza dover sostenere l'intero costo di sviluppo, mentre i fornitori beneficiano di cicli di produzione più lunghi e di una maggiore visibilità presso i clienti. I design di riferimento a livello di piattaforma riducono ulteriormente i tempi di qualificazione e consentono prestazioni uniformi tra le diverse famiglie di prodotti. L'impatto sul mercato si traduce in una base di ricavi più ampia e meno dipendente da una ristretta fascia premium. I fornitori che semplificano l'integrazione, offrono software di calibrazione e varianti di prestazioni scalabili possono garantire la continuità del design, mentre i produttori di smartphone differenziano i modelli in base a caratteristiche quali imaging, sicurezza, gaming e durata della batteria.
L'intelligenza artificiale sui dispositivi richiede un contesto fisico migliore
L'intelligenza artificiale integrata nei dispositivi diventa più utile quando riceve informazioni accurate e continue sull'ambiente circostante dell'utente e sui movimenti del dispositivo. Fotocamere, sensori di luce ambientale, accelerometri, giroscopi, magnetometri, dispositivi biometrici e sistemi di posizionamento forniscono il contesto fisico necessario per la fotografia, la traduzione, l'accessibilità, la sicurezza e le funzioni di interfaccia intelligenti. L'elaborazione locale può ridurre la latenza e limitare i trasferimenti cloud non necessari, ma aumenta anche i requisiti di sincronizzazione dei dati, basso rumore e consumo energetico controllato. L'impatto sul mercato si traduce in una maggiore collaborazione tra fornitori di sensori, produttori di chipset, produttori di dispositivi mobili e sviluppatori di software. I fornitori in grado di combinare l'hardware con algoritmi integrati, elaborazione dei metadati e librerie di fusione possono ottenere un valore maggiore rispetto ai concorrenti che offrono solo componenti.
Tendenze future del mercato dei sensori per smartphone
L'intelligenza migra nella pila di sensori
Le tendenze del mercato dei sensori per smartphone indicano sempre più una crescente propensione alla preelaborazione in prossimità dell'elemento sensibile. Sensori di immagine sovrapposti, elaborazione del segnale integrata, funzionamento basato sugli eventi e funzioni AI compatte possono filtrare i dati prima che raggiungano il processore principale dell'applicazione. Questa architettura può migliorare la reattività, ridurre la larghezza di banda e il consumo energetico, consentendo al contempo l'esposizione adattiva, l'interpretazione della scena e output che preservano la privacy. Entro il 2034, la differenziazione competitiva si sposterà probabilmente dalle specifiche dei singoli componenti alla qualità delle piattaforme sensore-algoritmo. Di conseguenza, la qualificazione esaminerà le prestazioni del modello, il supporto del firmware, la sicurezza informatica e i percorsi di aggiornamento, oltre ai parametri convenzionali come rumore, gamma dinamica, precisione e dimensioni del package.
Convergono il rilevamento dietro il display e il rilevamento multimodale
La riduzione delle cornici e i display senza interruzioni stanno incentivando l'utilizzo di sensori ottici dietro i pannelli OLED, mentre i produttori di smartphone cercano una comprensione coordinata tra fotocamere, sensori spettrali, dispositivi time-of-flight e input inerziali. I progetti futuri potrebbero combinare il rilevamento ambientale e di prossimità frontale con il rilevamento spaziale posteriore e la calibrazione della fotocamera, creando una catena continua dall'imaging al display. L'implicazione commerciale è una maggiore domanda di filtri ottici, emettitori, algoritmi e calibrazione di fabbrica che compensino la trasmissione del display e le variazioni di luce. I fornitori devono risolvere le problematiche di interferenza, termiche e di alimentazione senza aumentare le dimensioni del dispositivo. Le piattaforme di successo possono migliorare la gestione del colore, il controllo dello sfarfallio, l'autofocus, la percezione della profondità e le applicazioni spaziali in un'architettura unificata.
Opportunità di mercato per i sensori degli smartphone
Scalabilità dei sensori avanzati per piattaforme di fascia media
La maggiore opportunità di crescita in termini di volume risiede nella conversione di funzioni di rilevamento di fascia alta in moduli di fascia media producibili. Investitori e fornitori possono dare priorità a layout comuni, nodi di processo maturi laddove appropriato, calibrazione automatizzata e firmware compatibile con diversi chipset. Le previsioni del mercato dei sensori per smartphone supportano questa strategia, poiché una crescita sostenuta dei ricavi richiede un'adozione più ampia, non solo specifiche di punta più elevate. Le partnership con i produttori di design originali e i marchi regionali di telefoni cellulari possono garantire impegni a livello di piattaforma e cicli di produzione più lunghi. La disciplina commerciale rimane essenziale: i componenti devono offrire miglioramenti tangibili nella qualità della fotocamera, nell'autenticazione, nella navigazione o nell'efficienza della batteria, rispettando al contempo i rigorosi limiti della distinta base ed evitando costose riprogettazioni nelle fasi avanzate della qualificazione.
Creazione di una rete locale di supporto logistico e ingegneristico in Asia
Le economie di scala dell'Asia-Pacifico creano opportunità che vanno oltre la semplice fabbricazione. Le aziende produttrici di sensori possono investire in ingegneria applicativa, integrazione di moduli, test, calibrazione e analisi dei guasti in prossimità dei distretti produttivi di telefoni cellulari in Cina, India, Vietnam e Corea del Sud. Il supporto locale riduce i tempi di iterazione, migliora l'apprendimento in termini di resa produttiva e aiuta i clienti ad adattare i progetti di riferimento a diverse fasce di prezzo. Lo sviluppo congiunto con partner nel settore dei display, dell'ottica, dei chipset e dei moduli per fotocamere può inoltre aumentare i costi di transizione e supportare soluzioni integrate. I progetti più promettenti completeranno la capacità produttiva di semiconduttori esistente anziché duplicarla, sfruttando gli incentivi regionali e la vicinanza ai clienti per costruire una catena di approvvigionamento resiliente, mantenendo al contempo una protezione coerente della proprietà intellettuale e una governance della qualità.
Sviluppi recenti
- Settembre 2026: Samsung Electronics ha lanciato il suo sensore di immagine ISOCELL HPC da 200 MP con tecnologia DeepPix, progettato per migliorare le prestazioni HDR, la fotografia in condizioni di scarsa illuminazione e lo zoom negli smartphone. Il sensore aumenta la capacità di accumulo di pixel e supporta HDR a 16 bit in un singolo fotogramma, oltre alla registrazione video 4K fino a 180 fps.
- Settembre 2026: Motorola ha presentato il suo nuovo smartphone Motorola Signature 27, dotato di un sistema fotografico incentrato sui sensori di immagine Sony Lytia. La configurazione include un sensore principale Lytia 910 LOFIC da 50 MP e un teleobiettivo Lytia 901 da 200 MP, con l'obiettivo di migliorare la gamma dinamica, i dettagli e le prestazioni fotografiche su dispositivi mobili.
- Settembre 2026: Mivi ha rivelato che il suo prossimo smartphone Mivi One 5G sarà dotato di una fotocamera posteriore principale da 50 MP, prima del lancio in India. Questa specifica della fotocamera sottolinea l'ingresso di Mivi nel mercato degli smartphone e la sua attenzione alle capacità fotografiche nel segmento 5G di fascia media.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -