
Marché des capteurs pour smartphones : taille, part de marché et prévisions 2034
Taille et prévisions du marché des capteurs pour smartphones (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par type (capteurs biométriques, capteurs d’image, accéléromètre, gyroscope, magnétomètre, GPS, capteur de lumière ambiante) ; applications (haut de gamme, milieu de gamme, entrée de gamme) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009307
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
86,07 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
379,8 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
17,93 %
taux de croissance
Marché adressable
1 931,45 milliards de dollars américains
(2026-2034)
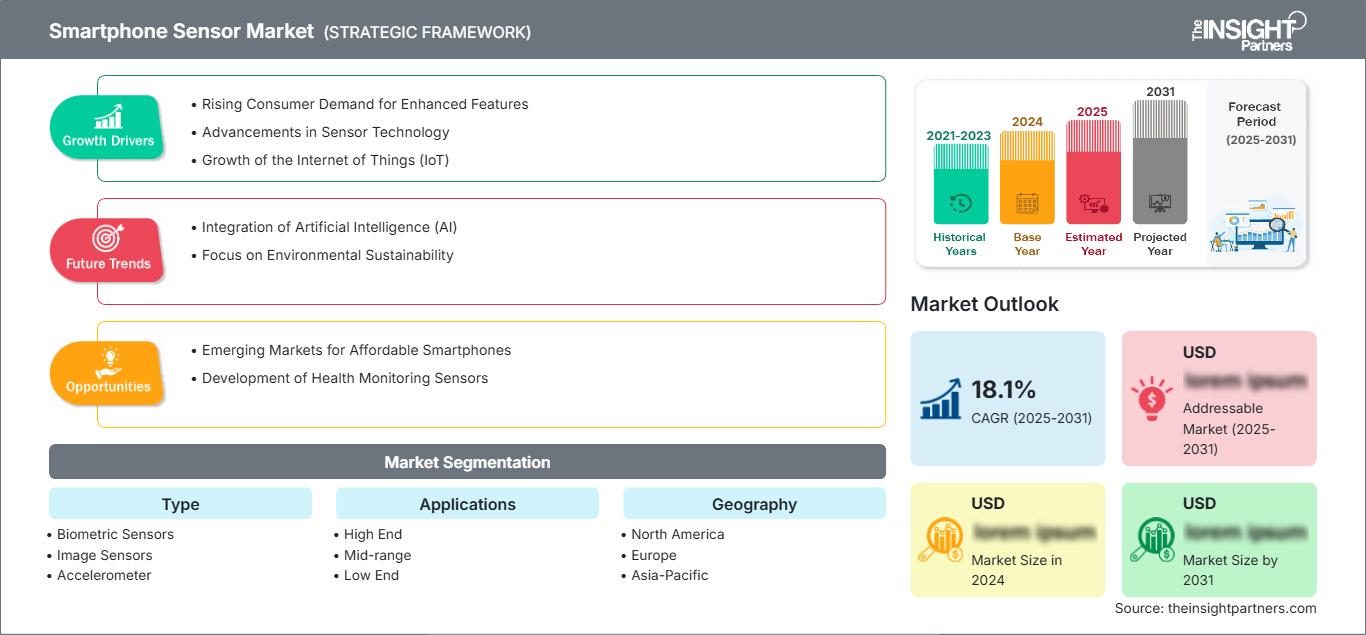
Le marché des capteurs pour smartphones était évalué à 86,07 milliards de dollars américains en 2025 et devrait atteindre 379,8 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 17,93 % entre 2026 et 2034. Ce marché englobe les composants de détection intégrés aux smartphones permettant des fonctions d'imagerie, de vérification d'identité, de détection de mouvement, d'orientation, de navigation et d'affichage adaptatif sur les appareils haut de gamme, de milieu de gamme et d'entrée de gamme.
L'Amérique du Nord devrait enregistrer un taux de croissance annuel composé (TCAC) estimé à environ 16 % jusqu'en 2034, grâce au remplacement des appareils haut de gamme, à l'intelligence artificielle embarquée et aux architectures de caméra sophistiquées qui augmentent le nombre de capteurs par téléphone. La taille du marché des capteurs pour smartphones dans la région est également soutenue par un financement important des opérateurs, un parc installé conséquent d'appareils à forte valeur ajoutée et une forte demande en matière d'authentification biométrique sécurisée, de services de géolocalisation précis et d'applications mobiles immersives.
Analyse et perspectives du marché des capteurs pour smartphones
Perspectives régionales
- Amérique du Nord : ~24 % de la part de marché mondiale des capteurs pour smartphones en 2025 | TCAC d’environ 16 % jusqu’en 2034. Position sur le marché : La région se classe deuxième, grâce à la forte pénétration des combinés haut de gamme, à l’utilisation intensive des appareils photo, à l’authentification sécurisée et au déploiement rapide de fonctionnalités basées sur l’IA qui nécessitent des systèmes de détection plus performants.
- États-Unis : ~82 % des revenus du marché nord-américain en 2025 | TCAC d’environ 16 % jusqu’en 2034. Position sur le marché : Les États-Unis dominent l’Amérique du Nord grâce à une forte adoption des modèles phares, des mises à niveau initiées par les opérateurs, des écosystèmes d’applications robustes et une demande concentrée en matière d’imagerie avancée, de biométrie, de navigation et de réalité augmentée.
- Europe : ~22 % du marché mondial en 2025 | ~15 % de TCAC jusqu'en 2034. Position sur le marché : Marché de remplacement mature, l'Europe bénéficie de la montée en gamme et de l'authentification axée sur la confidentialité ; l'Allemagne et le Royaume-Uni sont en tête, tandis que la France, l'Italie et l'Espagne soutiennent une large demande de milieu de gamme.
- Asie-Pacifique : ~45 % du marché mondial en 2025 | ~20 % de TCAC jusqu’en 2034. Position sur le marché : L’Asie-Pacifique est la région la plus vaste et celle qui connaît la croissance la plus rapide, combinant l’envergure de la production de composants en Chine, l’expertise de la Corée du Sud dans le domaine des semi-conducteurs, le savoir-faire du Japon en matière d’imagerie et la production croissante de smartphones en Inde.
Perspectives du segment
- Type : ~68 % de parts de marché en 2025 | ~18 % de TCAC jusqu'en 2034. Position sur le marché : Ce type domine car chaque combiné nécessite une nomenclature multi-capteurs, tandis que les mises à niveau de la caméra, de la biométrie, du mouvement et de la détection de lumière augmentent la valeur des composants par appareil.
- Applications : ~32 % de part de marché en 2025 | ~17 % de TCAC jusqu'en 2034. Position sur le marché : Les applications se développent à mesure que les fonctions haut de gamme s'intègrent aux téléphones de milieu de gamme, augmentant ainsi le nombre de capteurs et les spécifications tout en préservant la maîtrise des coûts sur les segments de prix inférieurs.
Couverture concurrentielle
ams-OSRAM AG, Broadcom Inc., Dyna Image Corporation, Epson Europe Electronics GmbH, EVERLIGHT ELECTRONICS CO., LTD., Murata Manufacturing Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation, STMicroelectronics NV
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des smartphones les a transformés en véritables plateformes de détection grâce à l'intégration de capteurs de mouvement discrets, d'appareils photo, de capteurs inertiels, de systèmes biométriques, de capteurs de lumière et de systèmes de géolocalisation par satellite. La réduction de la taille des pixels, la technologie CMOS empilée, la détection optique via les écrans OLED et la fusion de capteurs ont incité les fournisseurs de technologies à privilégier la performance, l'étalonnage et le traitement plutôt que le nombre d'unités dans un système. La production de semi-conducteurs et de modules est concentrée dans l'écosystème asiatique. La disponibilité des composants est déterminée par le conditionnement, la disponibilité des plaquettes et les cycles de qualification, tandis que le marché récompense les fournisseurs capables de proposer des composants compacts, basse consommation et à haut rendement, ainsi que des conceptions de référence pour un développement plus rapide des combinés.
D'ici 2034, des centres de production émergeront en Inde et en Asie du Sud-Est, malgré la concentration des technologies de pointe en matière de fabrication de plaquettes et de propriété intellectuelle. Les investissements porteront sur l'intelligence embarquée, l'authentification sécurisée et les capteurs, permettant de réduire les étapes de traitement séparées. Les enjeux liés à la protection de la vie privée, aux certifications radio et de sécurité, aux contrôles à l'exportation et aux politiques de localisation influenceront l'approvisionnement. Les fournisseurs proposant du matériel, des algorithmes, des services d'étalonnage et une offre de capteurs multirégionale auront l'opportunité de remporter la conception de dispositifs de milieu de gamme.
Rapport sur le marché des capteurs pour smartphones : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 86,07 milliards de dollars américains |
| Taille du marché d'ici 2034 | 379,8 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 17,93% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des capteurs pour smartphones
La croissance du marché des capteurs pour smartphones ne dépend pas uniquement des volumes de livraison, mais aussi, et de plus en plus, de la valeur ajoutée des capteurs intégrés. Les systèmes multicaméras, la photographie computationnelle, la biométrie, les jeux, la navigation et les systèmes d'intelligence artificielle contextuelle exigent des capteurs une résolution plus élevée et un bruit réduit. Les capteurs haut de gamme équipent en premier lieu les smartphones de série, tandis que les plateformes de milieu de gamme les utilisent via des modules standardisés.
L'écosystème du marché des capteurs pour smartphones englobe la fabrication de plaquettes, les technologies MEMS et CMOS, les émetteurs optiques, le conditionnement, les modules, l'étalonnage, l'intégration du système d'exploitation et la validation des combinés. Les capteurs d'image présentent une forte valeur ajoutée, tandis que les accéléromètres, gyroscopes, magnétomètres, capteurs de luminosité ambiante et composants GPS offrent une capacité de génération de contexte en continu. Les contraintes d'approvisionnement comprennent une longue période de qualification, des impératifs de rendement et un équilibre entre miniaturisation, dissipation thermique et consommation d'énergie.
L'analyse du marché des capteurs pour smartphones révèle une structure caractérisée par une division entre les acteurs généralistes du secteur des semi-conducteurs et les spécialistes. Samsung Electronics Co., Ltd. et Sony Semiconductor Solutions Corporation se disputent le marché des capteurs d'imagerie haut de gamme, tandis qu'ams-OSRAM AG est présent sur le marché des capteurs optiques et spectraux. Murata Manufacturing Co., Ltd., STMicroelectronics NV, Broadcom Inc. et Epson Europe Electronics GmbH se concentrent sur la détection de mouvement, la synchronisation, le positionnement lié à la connectivité ou l'intégration au niveau des modules.
Les investissements sur le marché des capteurs pour smartphones se concentrent sur les technologies de capteurs empilés, le traitement embarqué, la fusion de capteurs et la collaboration avec les fabricants de smartphones. Dyna Image Corporation, EVERLIGHT ELECTRONICS CO., LTD. et Panasonic Holdings Corporation se distinguent par leur offre de composants adaptés à des applications spécifiques et leur expertise en fabrication. Leur avantage concurrentiel réside dans la qualification précoce des plateformes, la fourniture de solutions calibrées, la garantie d'une continuité d'approvisionnement et une présence sur plusieurs segments de prix.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des capteurs pour smartphones : Perspectives stratégiques
Perspectives régionales
Marché des capteurs pour smartphones en Amérique du Nord
Le marché nord-américain des capteurs pour smartphones devrait croître à un TCAC d'environ 16 % jusqu'en 2034. Cette position repose sur un taux de pénétration élevé des smartphones haut de gamme, l'utilisation fréquente de la photographie computationnelle, de fortes attentes en matière de biométrie et la demande des développeurs pour des données précises de mouvement et de localisation. La part de marché régionale des capteurs pour smartphones reflète une valeur plus élevée des composants par appareil plutôt qu'un volume unitaire plus important au niveau mondial.
Le programme de paiement échelonné et la reprise des appareils garantissent le renouvellement régulier des équipements, tandis que l'intelligence artificielle embarquée exploite conjointement le microphone, la caméra, l'accéléromètre et les capteurs de luminosité. Les fournisseurs doivent répondre aux exigences élevées en matière de consommation d'énergie, de protection de la vie privée et de fiabilité. Le Canada se distingue par sa connectivité et la conception d'applications, tandis que le Mexique excelle dans la fabrication de produits électroniques.
Marché américain des capteurs pour smartphones
Les États-Unis représentent environ 82 % des revenus nord-américains et devraient connaître une croissance annuelle composée d'environ 16 % jusqu'en 2034. La forte concentration de technologies haut de gamme et l'important parc installé d'appareils iOS et Android premium permettent le développement de capteurs d'image sophistiqués, la sécurité de la reconnaissance faciale et des empreintes digitales, une localisation précise et des capacités de détection de mouvement pour les jeux, l'accessibilité, le bien-être et les applications spatiales.
L'influence du design est renforcée par d'importants écosystèmes de combinés, de puces, de cloud et d'applications. Les architectures de connectivité et de géolocalisation sont fournies par Broadcom Inc., tandis que ams-OSRAM AG, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation et STMicroelectronics NV proposent des solutions pour appareils exploitant leurs capacités optiques, d'imagerie et de détection de mouvement. Le cycle de remplacement est probablement arrivé à maturité, mais l'amélioration des spécifications et l'ajout de caméras supplémentaires permettent d'accroître le coût par capteur et par appareil.
Marché européen des capteurs pour smartphones
L'Europe représentera environ 22 % du chiffre d'affaires mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 15 % jusqu'en 2034. Le marché est caractérisé par une demande de remplacement mature et une forte demande pour des appareils photo de haute qualité, une authentification sécurisée, une gestion efficace de la batterie et une durée de vie prolongée. Les réglementations relatives à la protection de la vie privée, à la réparabilité et au développement durable renforcent les exigences de qualification et rendent plus attractifs les fournisseurs capables de démontrer leur expertise en matière de traitement des données, de fiabilité et de durabilité.
L'Allemagne domine le marché européen grâce à son pouvoir d'achat élevé, ses compétences en ingénierie et sa forte demande d'appareils haut de gamme. Le Royaume-Uni compte également un grand nombre d'utilisateurs de produits haut de gamme et d'applications, tandis que la France présente un équilibre entre l'adoption des modèles phares et celle des appareils de milieu de gamme. Enfin, l'Italie et l'Espagne affichent une demande de remplacement axée sur le rapport qualité-prix, où la qualité de l'appareil photo, l'autonomie de la batterie et la navigation jouent un rôle déterminant dans les décisions d'achat.
L'expertise européenne en semi-conducteurs et capteurs joue un rôle important sur le marché européen. STMicroelectronics NV fournit des produits de détection de mouvement et MEMS, Epson Europe Electronics GmbH propose des solutions de synchronisation et de détection, et ams-OSRAM AG offre des technologies optiques. Le potentiel commercial de l'Europe réside dans les composants haute fiabilité, les solutions biométriques respectueuses de la vie privée, la détection intégrée à l'écran et les modules calibrés, permettant ainsi aux fabricants de téléphones portables de répondre aux attentes des consommateurs et aux exigences réglementaires.
Marché des capteurs pour smartphones en Asie-Pacifique
La région Asie-Pacifique détenait environ 45 % du marché mondial des capteurs pour smartphones en 2025 et affiche la croissance la plus rapide, avec un TCAC d'environ 20 % jusqu'en 2034. La Chine est le principal acteur de la région Asie-Pacifique grâce à son importante capacité d'assemblage de combinés, sa forte concentration de composants et une demande intérieure soutenue. Le Japon apporte son expertise en matière de détection d'images et de fabrication de précision, tandis que la Corée du Sud regroupe les technologies de mémoire, d'écrans, d'imagerie et de fabrication de smartphones haut de gamme.
Les incitations à la production en Inde et le déploiement croissant de la 5G favorisent la localisation, tandis que l'Australie maintient une forte demande pour les composants haut de gamme. La proximité des fournisseurs et des assembleurs, un réseau d'ingénieurs très concentré et l'adoption rapide des systèmes multicaméras et de la biométrie dans les appareils de milieu de gamme font de la région Asie-Pacifique un acteur incontournable de la production de masse et des innovations en matière de détection.
Marché des capteurs pour smartphones au Moyen-Orient et en Afrique
Le marché des capteurs pour smartphones au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée d'environ 18 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis soutiennent les appareils haut de gamme grâce à d'importants investissements dans la connectivité, les services numériques et des circuits de distribution modernes. Les Émirats arabes unis sont le pays leader au Moyen-Orient et en Afrique, où la combinaison de modèles phares et l'adoption rapide des technologies stimulent la demande en matière d'imagerie sophistiquée, de biométrie et de géolocalisation.
L'Afrique du Sud constitue le pilier du canal subsaharien le plus développé de la région, tandis que le reste du Moyen-Orient et de l'Afrique demeure sensible au coût des appareils et au financement. Le développement du haut débit mobile, de l'identité numérique, des paiements, de la navigation et des applications utilitaires favorise l'adoption des capteurs. La croissance repose sur des composants durables et économes en énergie, capables de fonctionner de manière fiable malgré la chaleur, la poussière, une connectivité inégale et des niveaux de pouvoir d'achat variables.
Analyse de segmentation
Taper
Le marché des capteurs pour smartphones devrait connaître une croissance annuelle composée d'environ 18 % entre 2026 et 2034, grâce à l'augmentation de la densité de capteurs, l'amélioration des performances des appareils photo et la fusion des données optiques, de mouvement, magnétiques et de géolocalisation. Ce segment représente environ 68 % du chiffre d'affaires de 2025 selon les prévisions. Le marché des capteurs pour smartphones englobe les capteurs biométriques, les capteurs d'image, les accéléromètres, les gyroscopes, les magnétomètres, le GPS et les capteurs de luminosité ambiante. La valeur de ces capteurs est déterminée par leur résolution, leur précision, leur efficacité énergétique, leur taille et leur compatibilité avec les systèmes d'intégration.
- Capteurs biométriques : les composants d’authentification par empreinte digitale et reconnaissance faciale assurent un accès sécurisé, les paiements et le contrôle de la confidentialité. La demande privilégie les modules compacts, la détection de présence fiable et des performances optimales quelles que soient les configurations d’écran, les conditions d’éclairage et l’environnement d’utilisation.
- Capteurs d'image : Les systèmes multicaméras, les formats optiques plus grands, la plage dynamique étendue et le traitement intégré au capteur confèrent à l'imagerie une importance stratégique. Les fournisseurs rivalisent sur la qualité en basse lumière, l'autofocus, la consommation d'énergie, le rendement et la compatibilité avec les chaînes de traitement de la photographie computationnelle.
- Accéléromètre : La détection de mouvement permanente permet l’orientation de l’écran, la reconnaissance d’activité, la stabilisation, le contrôle gestuel et la gestion de l’énergie. Une adoption à grande échelle favorise un fonctionnement silencieux, un format compact et une consommation d’énergie minimale pour chaque gamme de téléphones.
- Gyroscope : Les gyroscopes améliorent la stabilisation optique, les jeux vidéo, la réalité augmentée et la navigation en mesurant la rotation. Leur rôle stratégique s’accroît à mesure que le zoom des caméras, les interfaces spatiales et les algorithmes de fusion de capteurs nécessitent des données de mouvement stables et précisément calibrées.
- Magnétomètre : La boussole numérique et la correction d’orientation sont prises en charge par les cartes, les services de géolocalisation et les superpositions de réalité augmentée. Un étalonnage précis et une résistance aux interférences magnétiques sont essentiels, car la conception compacte des téléphones place de nombreux composants électroniques à proximité du capteur.
- GPS : La fonction de positionnement par satellite est essentielle à la navigation, aux services d’urgence, à la mobilité, à la logistique et aux applications géolocalisées. La demande porte de plus en plus sur la précision multibande, l’acquisition rapide, les performances en milieu urbain et en milieu montagneux, ainsi que sur une coordination efficace avec les systèmes de positionnement inertiel et sans fil.
- Capteur de luminosité ambiante : la détection de la lumière ambiante ajuste la luminosité et les couleurs de l’écran, optimise l’exposition de la caméra et réduit la consommation d’énergie. La technologie Behind-OLED et la détection du scintillement renforcent son intérêt à mesure que la réduction des bordures et le confort visuel se généralisent.
Applications
On prévoit une croissance annuelle composée d'environ 17 % pour les applications entre 2026 et 2034, représentant environ 32 % du chiffre d'affaires de 2025 dans la structure analysée. L'adoption varie selon les caractéristiques économiques des appareils : les téléphones haut de gamme privilégient la différenciation, les modèles de milieu de gamme déploient des fonctionnalités éprouvées et les produits d'entrée de gamme se concentrent sur la détection essentielle, tout en respectant des contraintes strictes de coût et de consommation d'énergie. La réutilisation des plateformes, la standardisation des modules et l'étalonnage des logiciels accéléreront le déploiement des fonctionnalités tout en préservant des niveaux de performance clairement définis.
- Haut de gamme : Les téléphones phares intègrent la combinaison de capteurs la plus performante, incluant de grands capteurs d’image, une stabilisation avancée, des systèmes biométriques sécurisés, la détection spectrale et un positionnement précis. Ce segment établit des références en matière de performances et justifie l’utilisation de composants de plus grande valeur par appareil.
- Milieu de gamme : Les appareils de milieu de gamme offrent le plus grand potentiel de croissance, grâce à l’accessibilité accrue des fonctionnalités haut de gamme telles que la caméra, la biométrie et la détection de mouvement. Les modèles de référence et les modules intégrés permettent aux fabricants d’optimiser la différenciation, la rapidité de qualification, l’autonomie et le coût.
- Entrée de gamme : Les téléphones d’entrée de gamme privilégient des accéléromètres fiables, l’imagerie de base, la détection de la lumière et la géolocalisation. L’opportunité stratégique réside dans des composants hautement intégrés et issus de procédés de fabrication éprouvés, permettant de réduire l’encombrement sur la carte mère, les efforts de calibration, la consommation d’énergie et le coût total des composants.
Aperçu des opportunités
|
Applications |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Haut de gamme |
Haut |
Fusion de capteurs |
Mature |
|
milieu de gamme |
Haut |
Migration des fonctionnalités |
Mise à l'échelle |
|
Bas de gamme |
Moyen |
Intégration des coûts |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des capteurs pour smartphones
Valeur croissante du capteur par combiné
Les revenus liés aux capteurs sont de plus en plus associés au contenu et aux spécifications, et non plus seulement à la croissance du volume des ventes de smartphones. Un téléphone mobile haut de gamme peut intégrer plusieurs caméras, des capteurs inertiels, des capteurs biométriques, des détecteurs de lumière et des capteurs de positionnement multifréquences, le tout grâce à des opérations d'étalonnage et de calcul. Avec l'adoption de la photographie computationnelle, des technologies de stabilisation, des méthodes de paiement sécurisées et des applications de jeux géolocalisées, entre autres critères d'achat, les fabricants intégreront davantage de composants et de modules de capteurs dans leurs appareils. Cet impact se fera sentir sur l'ensemble de la chaîne de valeur : les fournisseurs de semi-conducteurs devront proposer des puces et des procédés de fabrication plus performants, tandis que les fabricants de modules auront besoin d'optiques plus précises. Ce mécanisme permet de garantir les revenus sur le marché malgré l'allongement des cycles de remplacement, chaque nouvelle génération offrant des capacités de détection supérieures.
Fonctionnalités haut de gamme désormais disponibles sur les appareils de milieu de gamme
La migration des fonctionnalités élargit le marché potentiel des capteurs avancés. Les caméras haute résolution, la stabilisation optique, l'authentification intégrée à l'écran et la détection de mouvement précise équipent généralement les smartphones haut de gamme avant que la standardisation des conceptions et l'amélioration des rendements ne permettent de réduire les coûts. Les fabricants de milieu de gamme peuvent ainsi adopter des modules éprouvés sans supporter l'intégralité des coûts de développement, tandis que les fournisseurs bénéficient de cycles de production plus longs et d'une plus grande visibilité auprès des clients. Les conceptions de référence au niveau de la plateforme raccourcissent encore le processus de qualification et garantissent des performances homogènes pour toutes les gammes de produits. Il en résulte un élargissement de la base de revenus, moins dépendante d'un segment premium restreint. Les fournisseurs qui simplifient l'intégration, proposent des logiciels d'étalonnage et offrent des variantes de performances évolutives peuvent préserver la continuité de la conception, tandis que les fabricants de téléphones différencient leurs modèles en fonction de l'imagerie, de la sécurité, des jeux et de l'autonomie.
L'IA embarquée nécessite un meilleur contexte physique
L'IA embarquée devient plus utile lorsqu'elle reçoit des informations précises et continues sur l'environnement de l'utilisateur et les mouvements de l'appareil. Caméras, capteurs de luminosité ambiante, accéléromètres, gyroscopes, magnétomètres, dispositifs biométriques et systèmes de positionnement fournissent ce contexte physique pour la photographie, la traduction, l'accessibilité, la sécurité et les interfaces intelligentes. Le traitement local permet de réduire la latence et de limiter les transferts inutiles vers le cloud, mais il exige également des données synchronisées, un faible niveau de bruit et une consommation d'énergie maîtrisée. Il en résulte une collaboration plus étroite entre les fournisseurs de capteurs, les fabricants de puces, les fabricants de téléphones et les développeurs de logiciels. Les fournisseurs capables d'associer le matériel à des algorithmes embarqués, au traitement des métadonnées et aux bibliothèques de fusion peuvent générer plus de valeur que leurs concurrents se limitant aux composants.
Tendances futures du marché des capteurs pour smartphones
L'intelligence migre vers la pile de capteurs
Les tendances du marché des capteurs pour smartphones s'orientent de plus en plus vers un prétraitement au niveau ou à proximité de l'élément de détection. L'empilement de capteurs d'image, le traitement du signal embarqué, le fonctionnement événementiel et les fonctions d'IA compactes permettent de filtrer les données avant leur arrivée au processeur principal. Cette architecture peut améliorer la réactivité, réduire la bande passante et la consommation d'énergie, tout en permettant une exposition adaptative, l'interprétation des scènes et des sorties respectueuses de la vie privée. D'ici 2034, la différenciation concurrentielle devrait se déplacer des spécifications des composants isolés vers la qualité des plateformes capteur-algorithme. La qualification examinera donc les performances du modèle, la prise en charge du firmware, la cybersécurité et les possibilités de mise à niveau, en plus des paramètres conventionnels tels que le bruit, la plage dynamique, la précision et la taille du boîtier.
La détection derrière l'écran et la détection multimodale convergent
La réduction des bordures et les écrans sans interruption favorisent l'intégration de la détection optique derrière les dalles OLED, tandis que les fabricants de téléphones mobiles recherchent une interprétation coordonnée des données provenant des caméras, des capteurs spectraux, des dispositifs de mesure du temps de vol et des centrales inertielles. Les futurs modèles pourraient combiner la détection de la lumière ambiante et de la proximité en façade avec la détection spatiale à l'arrière et le calibrage de la caméra, créant ainsi une chaîne continue d'acquisition d'images vers l'affichage. Sur le plan commercial, cela implique une demande accrue de filtres optiques, d'émetteurs, d'algorithmes et de services de calibrage en usine pour compenser la transmission de l'écran et les variations de luminosité. Les fournisseurs doivent résoudre les problèmes d'interférences, de dissipation thermique et de consommation d'énergie sans augmenter la taille de l'appareil. Les plateformes performantes peuvent améliorer la gestion des couleurs, le contrôle du scintillement, l'autofocus, la perception de la profondeur et les applications spatiales au sein d'une architecture unifiée.
Opportunités du marché des capteurs pour smartphones
Détection avancée à grande échelle pour les plateformes de milieu de gamme
Le principal levier de croissance réside dans la conversion des fonctions de détection haut de gamme en modules de milieu de gamme industrialisables. Investisseurs et fournisseurs peuvent privilégier les formats communs, les technologies de gravure éprouvées le cas échéant, l'étalonnage automatisé et un firmware compatible avec plusieurs puces. Les prévisions du marché des capteurs pour smartphones confortent cette stratégie, car une croissance durable du chiffre d'affaires nécessite une adoption plus large, et pas seulement des spécifications haut de gamme plus élevées. Les partenariats avec les fabricants de composants d'origine et les marques régionales de téléphones mobiles permettent de garantir des engagements au niveau de la plateforme et des volumes de production plus importants. La rigueur commerciale demeure essentielle : les composants doivent apporter des améliorations notables en matière de qualité d'image, d'authentification, de navigation ou d'efficacité énergétique, tout en respectant des limites strictes de nomenclature et en évitant des refontes coûteuses en fin de phase de qualification.
Développer un soutien logistique et technique localisé en Asie
L'échelle de production en Asie-Pacifique offre des opportunités qui vont au-delà de la simple fabrication. Les fabricants de capteurs peuvent investir dans l'ingénierie d'application, l'intégration de modules, les tests, l'étalonnage et l'analyse des défaillances à proximité des pôles de fabrication de téléphones portables en Chine, en Inde, au Vietnam et en Corée du Sud. Ce soutien local réduit les délais d'itération, améliore l'analyse des rendements et aide les clients à adapter les conceptions de référence à différents niveaux de prix. Le développement conjoint avec des partenaires spécialisés dans les écrans, l'optique, les puces et les modules de caméra peut également réduire les coûts de changement de fournisseur et favoriser les solutions intégrées. Les projets les plus prometteurs viendront compléter les capacités de production de semi-conducteurs existantes plutôt que de les dupliquer, en tirant parti des incitations régionales et de la proximité avec les clients pour garantir une chaîne d'approvisionnement résiliente, tout en assurant une protection rigoureuse de la propriété intellectuelle et une gouvernance de la qualité cohérente.
Développements récents
- Septembre 2026 : Samsung Electronics lance son capteur d’image ISOCELL HPC de 200 mégapixels doté de la technologie DeepPix, conçu pour améliorer le HDR, les performances en basse lumière et le zoom des smartphones. Ce capteur augmente la capacité de remplissage des pixels et prend en charge le HDR 16 bits sur une seule image, ainsi que l’enregistrement vidéo 4K jusqu’à 180 images par seconde.
- Septembre 2026 : Motorola présente son nouveau smartphone Motorola Signature 27 doté d’un système photo optimisé pour la photographie, utilisant des capteurs d’image Sony Lytia. Ce système comprend un capteur principal Lytia 910 LOFIC de 50 MP et un téléobjectif Lytia 901 de 200 MP, pour une plage dynamique, un niveau de détail et des performances photographiques mobiles améliorés.
- Septembre 2026 : Mivi a révélé que son prochain smartphone Mivi One 5G sera équipé d'un capteur photo principal de 50 MP avant son lancement en Inde. Cette caractéristique souligne l'entrée de Mivi sur le marché des smartphones et son intérêt pour les performances photographiques dans le segment 5G de milieu de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -