
Markt für Smartphone Sensor: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Smartphone-Sensoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Biometrische Sensoren, Bildsensoren, Beschleunigungsmesser, Gyroskop, Magnetometer, GPS, Umgebungslichtsensor); Anwendungen (High-End, Mittelklasse, Low-End) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00009307
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
86,07 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
379,8 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
17,93 %
Wachstumsrate
Adressierbarer Markt
1.931,45 Mrd. US-Dollar
(2026–2034)
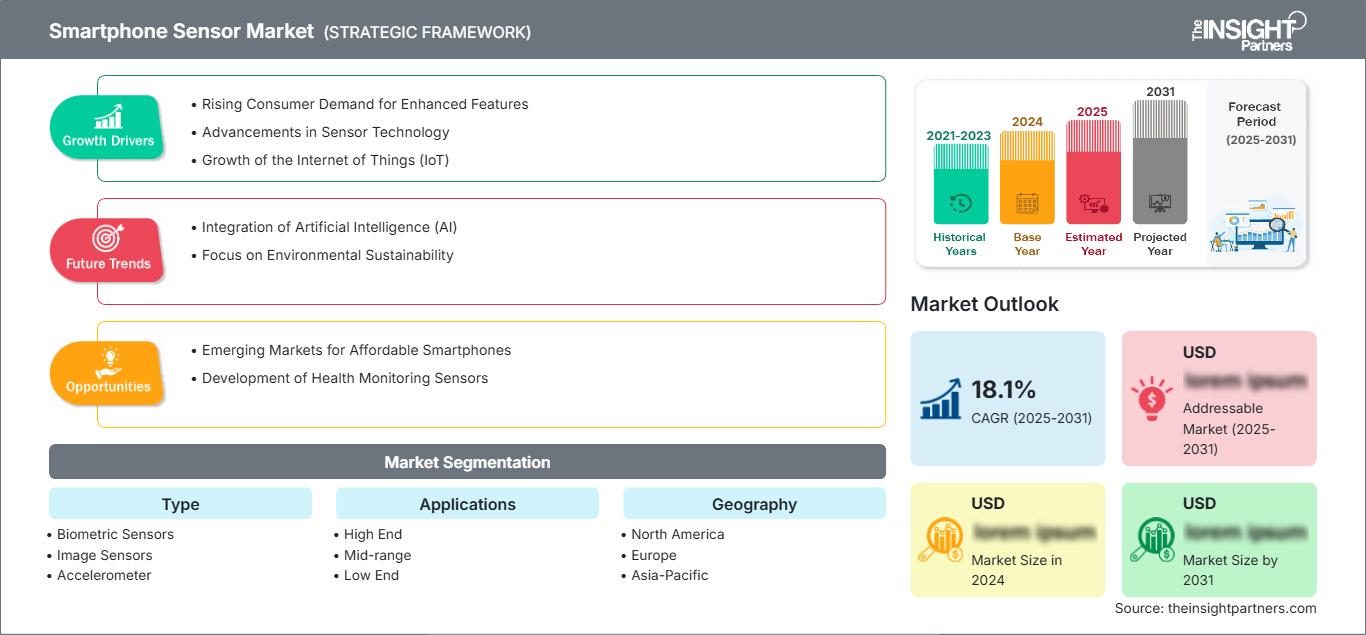
Der Markt für Smartphone-Sensoren wurde 2025 auf 86,07 Milliarden US-Dollar geschätzt und soll bis 2034 auf 379,8 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 17,93 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Sensorkomponenten, die in Smartphones integriert sind und Funktionen wie Bildgebung, Identitätsprüfung, Bewegungserkennung, Orientierung, Navigation und adaptive Anzeige in High-End-, Mittelklasse- und Einsteigergeräten ermöglichen.
Für Nordamerika wird bis 2034 ein geschätztes jährliches Wachstum von rund 16 % erwartet. Gründe hierfür sind der Ersatz von Premium-Geräten durch moderne Geräte, integrierte künstliche Intelligenz und hochentwickelte Kameraarchitekturen, die den Sensoranteil pro Mobiltelefon erhöhen. Das Marktwachstum für Smartphone-Sensoren in der Region wird zudem durch die starke Finanzierung durch Mobilfunkanbieter, eine große Anzahl installierter hochwertiger Geräte sowie die Nachfrage nach sicherer biometrischer Authentifizierung, präzisen Ortungsdiensten und immersiven mobilen Anwendungen gestützt.
Marktanalyse und Einblicke für Smartphone-Sensoren
Regionaler Ausblick
- Nordamerika: ~24 % Marktanteil am globalen Smartphone-Sensormarkt im Jahr 2025 | ~16 % jährliches Wachstum bis 2034. Marktposition: Die Region belegt den zweiten Platz, was durch die hohe Verbreitung von Premium-Handys, die intensive Nutzung von Kameras, die sichere Authentifizierung und die schnelle Einführung KI-gestützter Funktionen, die umfangreichere Sensorik erfordern, unterstützt wird.
- USA: ~82 % des nordamerikanischen Marktumsatzes im Jahr 2025 | ~16 % CAGR bis 2034. Marktposition: Die USA führen Nordamerika dank hoher Akzeptanz von Flaggschiffmodellen, von Mobilfunkanbietern initiierten Upgrades, starken Anwendungsökosystemen und konzentrierter Nachfrage nach fortschrittlicher Bildgebung, Biometrie, Navigation und Augmented Reality.
- Europa: ~22 % des Weltmarktes im Jahr 2025 | ~15 % jährliches Wachstum bis 2034. Marktposition: Europa ist ein gesättigter Ersatzmarkt und profitiert von Premiumisierung und datenschutzbewusster Authentifizierung; Deutschland und Großbritannien sind führend, während Frankreich, Italien und Spanien eine breite Nachfrage im mittleren Preissegment aufrechterhalten.
- Asien-Pazifik: ~45 % des Weltmarktes im Jahr 2025 | ~20 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die größte und am schnellsten wachsende Region. Sie vereint Chinas Komponentenproduktion, Südkoreas Halbleiterkompetenz, Japans Expertise im Bereich Bildverarbeitung und Indiens expandierende Smartphone-Produktion.
Segmentausblick
- Typ: ~68 % Marktanteil im Jahr 2025 | ~18 % jährliches Wachstum bis 2034. Marktposition: Typ ist führend, da jedes Mobiltelefon eine Materialliste mit mehreren Sensoren benötigt, während Kamera-, Biometrie-, Bewegungs- und Lichtsensor-Upgrades den Komponentenwert pro Gerät erhöhen.
- Anwendungen: ~32 % Marktanteil im Jahr 2025 | ~17 % jährliches Wachstum bis 2034. Marktposition: Die Anwendungen erweitern sich, da Premiumfunktionen in Mittelklasse-Telefone Einzug halten, die Anzahl der Sensoren und die Spezifikationen erhöht werden, während gleichzeitig die Kostendisziplin in den niedrigeren Preissegmenten gewahrt bleibt.
Wettbewerbsfähige Berichterstattung
ams-OSRAM AG, Broadcom Inc., Dyna Image Corporation, Epson Europe Electronics GmbH, EVERLIGHT ELECTRONICS CO., LTD., Murata Manufacturing Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation, STMicroelectronics NV
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung von Smartphones hat sie durch die Integration von Bewegungssensoren, Kameras, Inertialsensoren, Biometrie, Lichtsensoren und Satellitenpositionierungssystemen zu Sensorplattformen gemacht. Pixelverkleinerung, gestapelte CMOS-Technologie, optische Sensorik über OLED-Bildschirme und Sensorfusion haben dazu geführt, dass Technologieanbieter Leistung, Kalibrierung und Verarbeitung höher bewerten als die Anzahl der Einheiten in einem System. Die Produktion von Halbleitern und Modulen konzentriert sich auf den asiatischen Markt. Verfügbarkeit von Gehäusen, Wafern und Qualifizierungszyklen bestimmt die Verfügbarkeit, während der Markt Anbieter belohnt, die kleine, energieeffiziente und ausbeutestarke Komponenten sowie Referenzdesigns für eine schnellere Entwicklung von Mobiltelefonen liefern können.
Bis 2034 werden in Indien und Südostasien neue Produktionszentren entstehen, obwohl die fortschrittliche Waferfertigung und das geistige Eigentum konzentriert bleiben. Die Investitionen fließen in eingebettete Intelligenz, sichere Authentifizierung und Sensortechnologie, die den Bedarf an separater Verarbeitung reduzieren kann. Datenschutzbedenken, Funk- und Sicherheitszertifizierungen, Exportkontrollen und Lokalisierungsrichtlinien werden die Beschaffung beeinflussen. Anbieter, die Hardware, Algorithmen, Kalibrierungsdienste und die Lieferung von Sensoren in mehrere Regionen anbieten, haben die Chance, den Auftrag für die Entwicklung von Geräten im mittleren Preissegment zu gewinnen.
Berichtsumfang zum Markt für Smartphone-Sensoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 86,07 Milliarden US-Dollar |
| Marktgröße bis 2034 | 379,8 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 17,93 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Smartphone-Sensoren
Das Wachstum des Marktes für Smartphone-Sensoren hängt nicht nur von den Absatzmengen ab, sondern zunehmend auch vom steigenden Wert der Sensorausstattung pro Smartphone. Mehrere Kamerasysteme, computergestützte Fotografie, Biometrie, Spiele, Navigation und kontextbezogene KI-Systeme erfordern Sensoren mit höherer Auflösung und geringerem Rauschen. Hochwertige Sensoren werden zunächst in Premium-Smartphones verbaut, während Mittelklasse-Plattformen diese durch Standardisierungsmodule nutzen.
Das Ökosystem des Smartphone-Sensormarktes umfasst Waferfertigung, MEMS- und CMOS-Technologie, optische Emitter, Gehäuse, Module, Kalibrierung, Betriebssystemintegration und Gerätevalidierung. Bildsensoren weisen einen hohen Wertbeitrag auf, und Beschleunigungsmesser, Gyroskope, Magnetometer, Umgebungslichtsensoren und GPS-Komponenten ermöglichen die kontinuierliche Kontextgenerierung. Zu den Anforderungen an die Lieferkette zählen lange Qualifizierungszeiten, Ausbeuteüberlegungen sowie ein ausgewogenes Verhältnis zwischen geringer Größe, Wärmeentwicklung und Stromverbrauch.
Die Marktanalyse für Smartphone-Sensoren zeigt eine Marktstruktur, die durch eine Trennung zwischen allgemeinen Halbleiterherstellern und Spezialisten gekennzeichnet ist. Samsung Electronics Co., Ltd. und Sony Semiconductor Solutions Corporation konkurrieren im Bereich hochwertiger Bildsensoren, während ams-OSRAM AG im Bereich optischer und spektraler Sensoren tätig ist. Murata Manufacturing Co., Ltd., STMicroelectronics NV, Broadcom Inc. und Epson Europe Electronics GmbH konzentrieren sich auf Bewegungs-, Zeit-, verbindungsbezogene Positionierungs- oder Modulintegrationssensoren.
Die Investitionen im Markt für Smartphone-Sensoren konzentrieren sich auf gestapelte Sensortechnologie, eingebettete Signalverarbeitung, Sensorfusion und die Zusammenarbeit mit Smartphone-Herstellern. Dyna Image Corporation, EVERLIGHT ELECTRONICS CO., LTD. und Panasonic Holdings Corporation differenzieren sich durch anwendungsspezifische Komponenten und Fertigungskompetenz. Der strategische Wettbewerbsvorteil liegt in der frühzeitigen Plattformqualifizierung, der Bereitstellung kalibrierter Lösungen, der Sicherstellung der Lieferkontinuität und der Bedienung verschiedener Preissegmente.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Smartphone-Sensoren: Strategische Einblicke
Regionale Einblicke
Markt für Smartphone-Sensoren in Nordamerika
Für Nordamerika wird bis 2034 ein jährliches Wachstum von ca. 16 % prognostiziert. Diese starke Position basiert auf der hohen Verbreitung von Premium-Smartphones, der häufigen Nutzung von computergestützter Fotografie, den hohen Erwartungen an biometrische Daten und der Nachfrage von Entwicklern nach präzisen Bewegungs- und Standortdaten. Der regionale Marktanteil von Smartphone-Sensoren spiegelt den höheren Komponentenwert pro Gerät wider, nicht das weltweit größte Stückvolumen.
Die Ratenzahlungspläne der Mobilfunkanbieter und das Inzahlungnahmeprogramm sichern den Austauschzyklus, während die integrierte KI-Technologie Mikrofon, Kamera, Beschleunigungsmesser und Lichtsensoren zur Zusammenarbeit als Eingabegeräte anregt. Die Anbieter müssen den hohen Energiebedarf, Datenschutzbestimmungen und Zuverlässigkeitsstandards erfüllen. Kanadas Stärke liegt in der Konnektivität und dem Anwendungsdesign, Mexikos Stärke in der Elektronikfertigung.
US-Markt für Smartphone-Sensoren
Die USA machen etwa 82 % des nordamerikanischen Umsatzes aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 16 % wachsen. Die hohe Konzentration auf High-End-Geräte und die große installierte Basis von iOS- und Premium-Android-Geräten ermöglichen hochentwickelte Bildsensoren, die Sicherheit von Gesichtserkennung und Fingerabdruckerkennung, genaue Standortbestimmung sowie Bewegungserkennungsfunktionen für Spiele, Barrierefreiheit, Wohlbefinden und Weltraumanwendungen.
Der Einfluss auf das Design wird durch bedeutende Ökosysteme für Mobiltelefone, Chipsätze, Cloud-Dienste und Anwendungen ergänzt. Konnektivitäts- und Positionierungsarchitekturen werden von Broadcom Inc. bereitgestellt, während ams-OSRAM AG, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation und STMicroelectronics NV Geräteprogramme auf Basis ihrer optischen, bildgebenden und Bewegungstechnologien entwickeln. Der Austauschzyklus dürfte weitgehend abgeschlossen sein, doch verbesserte Spezifikationen und der Einsatz zusätzlicher Kameras steigern den Umsatz pro Sensor und Gerät.
Europäischer Markt für Smartphone-Sensoren
Europa repräsentiert 2025 rund 22 % des weltweiten Umsatzes und wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 15 % wachsen. Der Markt umfasst eine gesättigte Nachfrage nach Ersatzgeräten sowie nach hochwertigen Kameras, sicherer Authentifizierung, effizienter Akkunutzung und längerer Gerätelebensdauer. Datenschutz-, Reparierbarkeits- und Nachhaltigkeitsbestimmungen erhöhen die Qualifikationsanforderungen und machen Anbieter, die ihre Expertise in den Bereichen Datenverarbeitung, Zuverlässigkeit und Nachhaltigkeit nachweisen können, attraktiver.
Deutschland ist aufgrund seiner hohen Kaufkraft, seines technischen Know-hows und der Nachfrage nach Premiumgeräten das führende europäische Land. Auch Großbritannien verzeichnet eine große Anzahl an Premiumnutzern und App-intensiven Nutzern, während in Frankreich ein ausgewogenes Verhältnis zwischen der Nutzung von Flaggschiff- und Mittelklassegeräten besteht. Italien und Spanien bieten zudem eine Nachfrage nach preisbewussten Ersatzgeräten, bei denen Kameraqualität, effiziente Akkulaufzeit und Navigation entscheidende Faktoren für die Kaufentscheidung sind.
Die europäische Expertise im Bereich Halbleiter und Sensoren spielt eine wichtige Rolle auf dem europäischen Markt. STMicroelectronics NV bietet Produkte für Bewegungssteuerung und MEMS, Epson Europe Electronics GmbH Lösungen für Zeitmessung und Sensorik, und ams-OSRAM AG optische Technologien. Die Geschäftschancen Europas liegen in hochzuverlässigen Komponenten, datenschutzfreundlichen biometrischen Lösungen, Sensoren hinter dem Display und kalibrierten Modulen, die Mobiltelefonherstellern helfen, die Erwartungen der Verbraucher und die regulatorischen Anforderungen zu erfüllen.
Markt für Smartphone-Sensoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hält 2025 rund 45 % des globalen Marktes für Smartphone-Sensoren und ist mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 20 % bis 2034 die am schnellsten wachsende Region. China ist aufgrund seiner enormen Kapazitäten in der Mobiltelefonmontage, der hohen Komponentenkonzentration und der starken Binnennachfrage der größte Akteur im asiatisch-pazifischen Raum. Japan verfügt über Expertise in der Bildsensorik und Präzisionsfertigung, während Südkorea die Bereiche Speicher, Displays, Bildverarbeitung und die Herstellung von Flaggschiff-Smartphones vereint.
Produktionsanreize in Indien und der zunehmende 5G-Ausbau ermöglichen die Lokalisierung, während Australien die Nachfrage nach hochwertigen Ersatzgeräten aufrechterhält. Kürzere Entfernungen zwischen Zulieferern und Montagebetrieben, ein hochkonzentriertes Netzwerk von Ingenieuren und die schnelle Verbreitung von Mehrkamerasystemen und Biometrie in Geräten der Mittelklasse machen den asiatisch-pazifischen Raum zu einem integralen Bestandteil der Serienfertigung und der Sensorikinnovationen.
Markt für Smartphone-Sensoren im Nahen Osten und Afrika
Der Markt für Smartphone-Sensoren im Nahen Osten und in Afrika wird bis 2034 voraussichtlich ein jährliches Wachstum von rund 18 % verzeichnen. Saudi-Arabien und die Vereinigten Arabischen Emirate fördern Premium-Geräte durch hohe Investitionen in Konnektivität, digitale Dienste und moderne Vertriebskanäle. Die Vereinigten Arabischen Emirate sind das führende Land im Nahen Osten und in Afrika, wo der Mix aus Flaggschiff-Produkten und die rasche Technologieakzeptanz die Nachfrage nach anspruchsvollen Bildgebungs-, Biometrie- und Ortungsfunktionen steigern.
Südafrika bildet das Zentrum des entwickelteren Subsahara-Marktes in der Region, während der Rest des Nahen Ostens und Afrikas weiterhin stark von Gerätekosten und Finanzierungsmöglichkeiten abhängt. Der Ausbau von mobilem Breitband, digitaler Identität, Zahlungsverkehr, Navigation und Versorgungsanwendungen fördert die Verbreitung von Sensoren. Wachstum hängt von langlebigen, energieeffizienten Komponenten ab, die auch unter extremen Bedingungen wie Hitze, Staub, ungleichmäßiger Netzabdeckung und unterschiedlicher Kaufkraft zuverlässig funktionieren.
Segmentierungsanalyse
Typ
Es wird erwartet, dass der Markt für Smartphone-Sensoren im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 18 % wachsen wird. Grund dafür ist, dass Smartphone-Hersteller die Sensordichte erhöhen, die Kameraleistung verbessern und optische, Bewegungs-, magnetische und standortbezogene Daten kombinieren. Dieser Bereich macht laut Prognose im Jahr 2025 ca. 68 % des Umsatzes aus. Der Markt für Smartphone-Sensoren umfasst biometrische Sensoren, Bildsensoren, Beschleunigungsmesser, Gyroskope, Magnetometer, GPS und Umgebungslichtsensoren. Der Wert dieser Sensoren wird durch Auflösung, Genauigkeit, Energieeffizienz, Gehäusegröße und Integrationsfähigkeit bestimmt.
- Biometrische Sensoren: Komponenten zur Fingerabdruck- und Gesichtserkennung unterstützen sicheren Zugriff, Zahlungen und Datenschutz. Gefragt sind kompakte Module, zuverlässige Lebenderkennung und Leistungsfähigkeit unter verschiedenen Display-Anordnungen, Lichtverhältnissen und Benutzerumgebungen.
- Bildsensoren: Mehrkamerasysteme, größere optische Formate, hoher Dynamikumfang und die Verarbeitung direkt im Sensor machen die Bildgebung strategisch wichtig. Anbieter konkurrieren hinsichtlich Bildqualität bei schwachem Licht, Autofokus, Stromverbrauch, Ausbeute und Kompatibilität mit Pipelines für die computergestützte Fotografie.
- Beschleunigungssensor: Die permanente Bewegungserkennung ermöglicht Bildschirmausrichtung, Aktivitätserkennung, Stabilisierung, Gestensteuerung und Energiemanagement. Hohe Stückzahlen belohnen geräuscharmen Betrieb, kompakte Bauweise und minimalen Energieverbrauch in allen Geräteklassen.
- Gyroskop: Gyroskope verbessern durch die Messung von Rotationen die optische Stabilisierung, Spiele, Augmented Reality und Navigation. Ihre strategische Bedeutung nimmt zu, da Kamerazoom, räumliche Schnittstellen und Sensorfusionsalgorithmen stabile, präzise kalibrierte Bewegungsdaten benötigen.
- Magnetometer: Digitale Positionsbestimmung und Orientierungskorrektur unterstützen Karten, Ortungsdienste und Augmented-Reality-Overlays. Eine robuste Kalibrierung und Unempfindlichkeit gegenüber magnetischen Störungen sind unerlässlich, da bei kompakten Smartphone-Designs zahlreiche elektronische Bauteile in der Nähe des Sensors verbaut sind.
- GPS: Die Satellitenpositionierung ist die Grundlage für Navigation, Rettungsdienste, Mobilität, Logistik und standortbezogene Anwendungen. Die Nachfrage legt zunehmend Wert auf Mehrbandgenauigkeit, schnelle Erfassung, Leistungsfähigkeit in urbanen Gebieten und effiziente Koordination mit Trägheits- und drahtloser Positionierung.
- Umgebungslichtsensor: Die Umgebungslichterkennung passt Displayhelligkeit und -farbe an, unterstützt die Kamerabelichtung und reduziert den Stromverbrauch. OLED-Displays hinter der Kamera und die Flimmererkennung unterstreichen die Bedeutung dieser Technologie angesichts der zunehmenden Verbreitung von rahmenlosen Displays und augenschonenden Funktionen.
Anwendungen
Es wird prognostiziert, dass Anwendungen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 17 % wachsen und im Jahr 2025 ca. 32 % des Umsatzes in der Analysestruktur ausmachen werden. Die Akzeptanz variiert je nach Geräteart: High-End-Smartphones priorisieren die Differenzierung, Mittelklassemodelle skalieren bewährte Funktionen, und Einsteigerprodukte konzentrieren sich auf grundlegende Sensorik unter strengen Kosten- und Energiegrenzen. Die Wiederverwendung von Plattformen, die Standardisierung von Modulen und die Softwarekalibrierung werden die Migration von Funktionen beschleunigen und gleichzeitig klare Leistungsstufen erhalten.
- High-End: Flaggschiff-Smartphones verfügen über die umfangreichste Sensorausstattung, darunter große Bildsensoren, fortschrittliche Bildstabilisierung, sichere Biometrie, Spektralsensorik und präzise Positionsbestimmung. Diese Klasse setzt Leistungsstandards und ermöglicht einen höheren Komponentenwert pro Gerät.
- Mittelklasse: Mittelklassegeräte bieten das größte Potenzial für eine Absatzsteigerung, da hochwertige Kamera-, Biometrie- und Bewegungsfunktionen erschwinglich werden. Referenzdesigns und integrierte Module helfen Herstellern, Differenzierung, Qualifizierungsgeschwindigkeit, Akkulaufzeit und Kosten optimal auszubalancieren.
- Einsteigerklasse: Bei Einsteiger-Smartphones liegt der Fokus auf zuverlässigen Beschleunigungssensoren, grundlegender Kamera-, Lichtsensor- und Ortungsfunktionen. Strategische Chancen bieten hochintegrierte, ausgereifte Komponenten, die den Platzbedarf auf der Platine, den Kalibrierungsaufwand, den Energieverbrauch und die Materialkosten reduzieren.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Hochwertig |
Hoch |
Sensorfusion |
Reifen |
|
Mittelklasse |
Hoch |
Feature-Migration |
Skalierung |
|
Niedriges Segment |
Medium |
Kostenintegration |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Smartphone-Sensormarktes
Steigender Sensorwert pro Mobiltelefon
Steigende Umsätze im Sensorbereich hängen zunehmend von Inhalten und Spezifikationen ab und nicht mehr allein vom wachsenden Absatz von Smartphones. Ein High-End-Smartphone könnte mehrere Kameras, Inertialsensoren, biometrische Sensoren, Lichtdetektoren und Multifrequenz-Positionssensoren integrieren, die alle durch Kalibrierung und Datenverarbeitung unterstützt werden. Mit der Einführung von computergestützter Fotografie, Stabilisierungstechnologien, sicheren Zahlungsmethoden und standortbasierten Spieleanwendungen – neben anderen Kaufkriterien – werden die Hersteller mehr Sensorsilizium und Modulwert in ihre Geräte einbauen. Dies wird sich auf die gesamte Wertschöpfungskette auswirken, da Wafer-Lieferanten größere Chips und Prozesse bereitstellen müssen, während Modulhersteller bessere Optiken benötigen. Dieser Mechanismus sichert die Umsätze im Markt auch bei längeren Austauschzyklen, da jede neue Generation über eine verbesserte Sensorleistung verfügt.
Premium-Funktionen halten Einzug in Mittelklassegeräte
Die Integration neuer Funktionen erweitert das Marktpotenzial für fortschrittliche Sensoren. Hochauflösende Kameras, optische Bildstabilisierung, In-Display-Authentifizierung und präzise Bewegungserkennung finden sich typischerweise in Flaggschiff-Smartphones wieder, bevor standardisierte Designs und höhere Ausbeuten die Kosten senken. Hersteller im mittleren Preissegment können dann bewährte Module einsetzen, ohne die vollen Entwicklungskosten tragen zu müssen, während Zulieferer von längeren Produktionsläufen und einer breiteren Kundenbasis profitieren. Referenzdesigns auf Plattformebene verkürzen die Qualifizierung und gewährleisten eine konsistente Leistung über alle Produktfamilien hinweg. Der Markteinfluss besteht in einer breiteren Umsatzbasis, die weniger von einem schmalen Premiumsegment abhängig ist. Anbieter, die die Integration vereinfachen, Kalibrierungssoftware bereitstellen und skalierbare Leistungsvarianten anbieten, können die Designkontinuität sichern, während Smartphone-Hersteller ihre Modelle anhand von Bildgebung, Sicherheit, Gaming und Akkulaufzeit differenzieren.
On-Device-KI erfordert einen besseren physischen Kontext
Geräteinterne KI wird umso nützlicher, je genauer und kontinuierlicher sie Informationen über die Umgebung und die Gerätebewegungen des Nutzers erhält. Kameras, Umgebungslichtsensoren, Beschleunigungsmesser, Gyroskope, Magnetometer, biometrische Geräte und Positionierungssysteme liefern diesen physischen Kontext für Fotografie, Übersetzung, Barrierefreiheit, Sicherheit und intelligente Schnittstellenfunktionen. Lokale Verarbeitung kann die Latenz reduzieren und unnötige Cloud-Übertragungen vermeiden, stellt aber gleichzeitig höhere Anforderungen an synchronisierte Daten, geringes Rauschen und einen sparsamen Stromverbrauch. Die Folge ist eine engere Zusammenarbeit zwischen Sensorherstellern, Chipherstellern, Geräteherstellern und Softwareentwicklern. Anbieter, die Hardware mit eingebetteten Algorithmen, Metadatenverarbeitung und Fusionsbibliotheken kombinieren können, erzielen einen höheren Mehrwert als reine Komponentenanbieter.
Zukunftstrends auf dem Markt für Smartphone-Sensoren
Intelligenz wandert in den Sensorstapel
Die Trends im Markt für Smartphone-Sensoren deuten zunehmend auf eine Vorverarbeitung direkt am oder in der Nähe des Sensorelements hin. Gestapelte Bildsensoren, integrierte Signalverarbeitung, ereignisgesteuerte Funktionsweise und kompakte KI-Funktionen können Daten filtern, bevor diese den Hauptprozessor erreichen. Diese Architektur kann die Reaktionsfähigkeit verbessern, die Bandbreite reduzieren und den Stromverbrauch senken, während gleichzeitig adaptive Belichtung, Szeneninterpretation und datenschutzkonforme Ausgaben ermöglicht werden. Bis 2034 dürfte sich die Wettbewerbsdifferenzierung von den Spezifikationen einzelner Komponenten hin zur Qualität von Sensor-Algorithmen-Plattformen verlagern. Die Qualifizierung wird daher neben herkömmlichen Parametern wie Rauschen, Dynamikbereich, Genauigkeit und Gehäusegröße auch die Modellleistung, die Firmware-Unterstützung, die Cybersicherheit und die Upgrade-Möglichkeiten prüfen.
Rückseitige und multimodale Sensorik konvergieren
Die Reduzierung von Displayrändern und die Integration von rahmenlosen Displays fördern die optische Sensorik hinter OLED-Panels. Gleichzeitig streben Smartphone-Hersteller ein abgestimmtes Verständnis von Kameras, Spektralsensoren, Time-of-Flight-Sensoren und Inertialsensoren an. Zukünftige Designs könnten Umgebungs- und Näherungserkennung nach vorn mit räumlicher Sensorik auf der Rückseite und Kamerakalibrierung kombinieren und so eine durchgängige Bildverarbeitungskette bis hin zum Display schaffen. Dies führt zu einer höheren Nachfrage nach optischen Filtern, Emittersensoren, Algorithmen und Werkskalibrierung, die die Transmission des Displays und wechselnde Lichtverhältnisse kompensieren. Anbieter müssen Interferenzen, thermische Probleme und den Stromverbrauch lösen, ohne die Geräte zu vergrößern. Erfolgreiche Plattformen können Farbmanagement, Flimmerkontrolle, Autofokus, Tiefenwahrnehmung und räumliche Anwendungen in einer einheitlichen Architektur verbessern.
Marktchancen für Smartphone-Sensoren
Fortschrittliche Sensorik für mittelgroße Plattformen
Das größte realisierbare Absatzpotenzial liegt in der Umwandlung hochwertiger Sensorfunktionen in fertigungsgerechte Module der Mittelklasse. Investoren und Zulieferer können dabei auf einheitliche Gehäuseformen, ausgereifte Fertigungsprozesse (sofern geeignet), automatisierte Kalibrierung und Firmware setzen, die auf verschiedenen Chipsätzen funktioniert. Marktprognosen für Smartphone-Sensoren unterstützen diese Strategie, da nachhaltiges Umsatzwachstum eine breitere Akzeptanz und nicht nur höhere Spezifikationen bei Flaggschiffmodellen erfordert. Partnerschaften mit Originaldesignherstellern (ODMs) und regionalen Smartphone-Marken können plattformweite Zusagen und längere Produktionsläufe sichern. Wirtschaftliche Disziplin bleibt unerlässlich: Komponenten müssen sichtbare Verbesserungen bei Kameraqualität, Authentifizierung, Navigation oder Akkueffizienz bieten und gleichzeitig strenge Materialgrenzen einhalten, um kostspielige Nachbesserungen in der späten Qualifizierungsphase zu vermeiden.
Aufbau lokaler Liefer- und Ingenieursunterstützung in Asien
Die Montagekapazitäten im asiatisch-pazifischen Raum eröffnen Chancen, die über die reine Fertigung hinausgehen. Sensorhersteller können in Anwendungsentwicklung, Modulintegration, Test, Kalibrierung und Fehleranalyse in der Nähe von Produktionszentren für Mobiltelefone in China, Indien, Vietnam und Südkorea investieren. Lokale Unterstützung verkürzt die Entwicklungszeiten, verbessert die Ausbeute und hilft Kunden, Referenzdesigns an unterschiedliche Preissegmente anzupassen. Die gemeinsame Entwicklung mit Partnern aus den Bereichen Display, Optik, Chipsatz und Kameramodul kann zudem die Wechselkosten senken und Komplettlösungen ermöglichen. Die vielversprechendsten Projekte ergänzen die bestehenden Halbleiterkapazitäten, anstatt sie zu duplizieren. Regionale Anreize und Kundennähe werden genutzt, um eine stabile Lieferkette aufzubauen und gleichzeitig den Schutz geistigen Eigentums und die Qualitätssicherung konsequent zu gewährleisten.
Aktuelle Entwicklungen
- September 2026: Samsung Electronics – präsentiert seinen 200-Megapixel-ISOCELL-HPC-Bildsensor mit DeepPix-Technologie. Dieser wurde entwickelt, um HDR, Aufnahmen bei schwachem Licht und die Zoomleistung von Smartphones zu verbessern. Der Sensor erhöht die Pixelkapazität und unterstützt 16-Bit-HDR in einem Einzelbild sowie 4K-Videoaufnahmen mit bis zu 180 Bildern pro Sekunde.
- September 2026: Motorola stellte sein neues Smartphone Motorola Signature 27 mit einem auf Fotografie ausgerichteten Kamerasystem vor, das auf Sony Lytia-Bildsensoren basiert. Das System besteht aus einem 50-MP-Lytia-910-LOFIC-Hauptsensor und einem 200-MP-Lytia-901-Telefotosensor und zielt auf einen verbesserten Dynamikumfang, mehr Details und eine optimierte Leistung bei mobilen Fotos ab.
- September 2026: Mivi gab vor dem Marktstart in Indien bekannt, dass sein kommendes Smartphone Mivi One 5G mit einer 50-Megapixel-Hauptkamera ausgestattet sein wird. Diese Kameraausstattung unterstreicht Mivis Einstieg in den Smartphone-Markt und den Fokus des Unternehmens auf Kamerafunktionen im mittleren 5G-Segment.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -