
Mercado de sensores para smartphones: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de sensores para teléfonos inteligentes y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (sensores biométricos, sensores de imagen, acelerómetro, giroscopio, magnetómetro, GPS, sensor de luz ambiental); aplicaciones (gama alta, gama media, gama baja) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00009307
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
86.070 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
379.800 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
17,93 %
Índice de crecimiento
Mercado potencial
1.931,45 mil millones de dólares estadounidenses
(2026-2034)
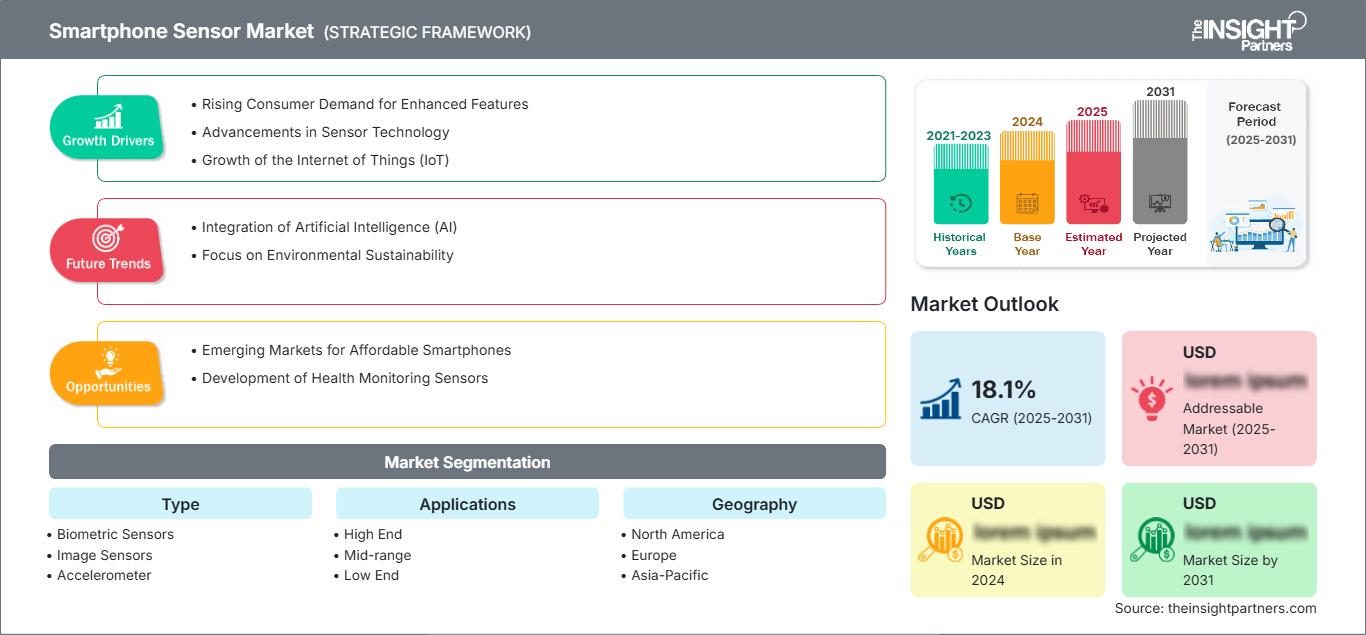
El mercado de sensores para smartphones alcanzó un valor de 86.070 millones de dólares en 2025 y se prevé que llegue a los 379.800 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 17,93% entre 2026 y 2034. Este mercado abarca componentes de detección integrados en los smartphones para habilitar funciones de imagen, verificación de identidad, detección de movimiento, orientación, navegación y visualización adaptativa en dispositivos de gama alta, media y baja.
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (CAGR) estimada en un 16 % hasta 2034, gracias a la sustitución de dispositivos de gama alta, la inteligencia artificial integrada y las sofisticadas arquitecturas de cámara que aumentan la cantidad de sensores por teléfono. El tamaño del mercado de sensores para smartphones en la región también se ve impulsado por una sólida financiación por parte de las operadoras, una amplia base instalada de dispositivos de alto valor y la demanda de autenticación biométrica segura, servicios de localización precisos y aplicaciones móviles inmersivas.
Análisis y perspectivas del mercado de sensores para teléfonos inteligentes
Perspectivas regionales
- América del Norte: ~24% de la cuota de mercado mundial de sensores para smartphones en 2025 | ~16% de CAGR hasta 2034. Posición en el mercado: La región ocupa el segundo lugar, gracias a la penetración de teléfonos de gama alta, el uso intensivo de cámaras, la autenticación segura y el rápido despliegue de funciones habilitadas para IA que requieren conjuntos de sensores más sofisticados.
- EE. UU.: ~82 % de los ingresos del mercado norteamericano en 2025 | ~16 % de CAGR hasta 2034. Posición en el mercado: EE. UU. lidera Norteamérica gracias a la alta adopción de dispositivos insignia, las actualizaciones impulsadas por los operadores, los sólidos ecosistemas de aplicaciones y la demanda concentrada de imágenes avanzadas, biometría, navegación y realidad aumentada.
- Europa: ~22% del mercado global en 2025 | ~15% de CAGR hasta 2034. Posición en el mercado: Un mercado de reemplazo maduro, Europa se beneficia de la premiumización y la autenticación que prioriza la privacidad; Alemania y el Reino Unido lideran, mientras que Francia, Italia y España mantienen una amplia demanda de gama media.
- Asia Pacífico: ~45% del mercado global en 2025 | ~20% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región más grande y de más rápido crecimiento, combinando la escala de componentes de China, la amplia experiencia en semiconductores de Corea del Sur, la experiencia en imagen de Japón y la creciente producción de teléfonos inteligentes de la India.
Perspectivas del segmento
- Tipo: ~68% de participación en 2025 | ~18% de CAGR hasta 2034. Posición en el mercado: Este tipo lidera porque cada teléfono requiere una lista de materiales con múltiples sensores, mientras que las actualizaciones de cámara, biometría, movimiento y detección de luz aumentan el valor de los componentes por dispositivo.
- Aplicaciones: ~32% de cuota de mercado en 2025 | ~17% de CAGR hasta 2034. Posición en el mercado: Las aplicaciones se expanden a medida que las funciones premium se incorporan a los teléfonos de gama media, aumentando la cantidad de sensores y las especificaciones, al tiempo que se mantiene la disciplina de costes en los segmentos de precios más bajos.
Cobertura competitiva
ams-OSRAM AG, Broadcom Inc., Dyna Image Corporation, Epson Europe Electronics GmbH, EVERLIGHT ELECTRONICS CO., LTD., Murata Manufacturing Co., Ltd., Panasonic Holdings Corporation, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation, STMicroelectronics NV
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La evolución de los smartphones los ha convertido en plataformas de detección mediante la integración de sensores de movimiento discretos, cámaras, sensores de medición inercial, biometría, sensores de luz y sistemas de posicionamiento por satélite. El escalado de píxeles, la tecnología CMOS apilada, la detección óptica mediante pantallas OLED y la fusión de sensores han llevado a los proveedores de tecnología a priorizar el rendimiento, la calibración y el procesamiento por encima del número de unidades en un sistema. La producción de semiconductores y módulos se ha concentrado en el ecosistema asiático. El empaquetado, la disponibilidad de obleas y los ciclos de cualificación determinan la disponibilidad, mientras que el mercado premia a los proveedores que pueden ofrecer componentes pequeños, de bajo consumo y de alto rendimiento, junto con diseños de referencia para un desarrollo más rápido de los dispositivos móviles.
Hasta 2034, surgirán centros de fabricación en India y el sudeste asiático, aunque la fabricación avanzada de obleas y la propiedad intelectual seguirán concentradas. Las inversiones se centrarán en inteligencia integrada, autenticación segura y tecnología de sensores que reduzca la necesidad de procesamiento independiente. Las preocupaciones sobre la privacidad, las certificaciones de radio y seguridad, los controles de exportación y las políticas de localización influirán en el abastecimiento. Los proveedores que ofrezcan hardware, algoritmos, servicios de calibración y suministro multirregional de sensores tendrán la oportunidad de obtener contratos para el diseño de dispositivos de gama media.
Alcance del informe de mercado de sensores para teléfonos inteligentes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 86.070 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 379.800 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 17,93% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sensores para teléfonos inteligentes
El crecimiento del mercado de sensores para smartphones no solo depende del volumen de envíos, sino también, cada vez más, del valor creciente de los sensores integrados en cada teléfono. Los sistemas de cámaras múltiples, la fotografía computacional, la biometría, los videojuegos, la navegación y los sistemas de inteligencia artificial contextual exigen mayor resolución y menor ruido en los sensores. Los sensores de mayor especificación se incorporan primero en los smartphones de gama alta, mientras que las plataformas de gama media los aprovechan mediante módulos estandarizados.
El ecosistema del mercado de sensores para smartphones abarca la fabricación de obleas, la tecnología MEMS y CMOS, los emisores ópticos, el encapsulado, los módulos, la calibración, la integración con el sistema operativo y la validación de los dispositivos. Los sensores de imagen poseen un alto valor añadido, y los acelerómetros, giroscopios, magnetómetros, sensores de luz ambiental y componentes GPS ofrecen una capacidad de generación de contexto continua. Entre las consideraciones de suministro se incluyen un largo periodo de cualificación, el rendimiento y el equilibrio entre el tamaño reducido y los requisitos de consumo térmico y energético.
El análisis del mercado de sensores para smartphones revela una estructura caracterizada por la división entre fabricantes de semiconductores generalistas y especialistas. Samsung Electronics Co., Ltd. y Sony Semiconductor Solutions Corporation compiten en sensores de imagen de alta gama, mientras que ams-OSRAM AG compite en sensores ópticos y espectrales. Murata Manufacturing Co., Ltd., STMicroelectronics NV, Broadcom Inc. y Epson Europe Electronics GmbH se centran en la integración a nivel de módulo, ya sea en movimiento, sincronización, posicionamiento relacionado con la conectividad o integración de movimiento.
Las inversiones en el mercado de sensores para smartphones se centran en la tecnología de sensores apilados, el procesamiento integrado, la fusión de sensores y la colaboración con los fabricantes de smartphones. Dyna Image Corporation, EVERLIGHT ELECTRONICS CO., LTD. y Panasonic Holdings Corporation se distinguen por ofrecer componentes específicos para cada aplicación y experiencia en fabricación. Su ventaja estratégica radica en lograr la cualificación de la plataforma en una fase temprana, proporcionar soluciones calibradas, garantizar la continuidad del suministro y operar en diversos segmentos de precios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sensores para smartphones: Perspectivas estratégicas
Perspectivas regionales
Mercado de sensores para teléfonos inteligentes en Norteamérica
Se prevé que Norteamérica crezca a una tasa compuesta anual de aproximadamente el 16 % hasta 2034. Su posición se basa en la alta penetración de smartphones de gama alta, el uso frecuente de la fotografía computacional, las altas expectativas en materia de biometría y la demanda de los desarrolladores de datos precisos de movimiento y ubicación. La cuota de mercado regional de sensores para smartphones refleja un mayor valor de los componentes por dispositivo, en lugar del mayor volumen de unidades a nivel mundial.
El plan de pago a plazos del operador y el programa de intercambio mantienen el ciclo de reemplazo, mientras que la tecnología de IA integrada en el dispositivo impulsa el funcionamiento conjunto del micrófono, la cámara, el acelerómetro y los sensores de luz como dispositivos de entrada. Los proveedores deben satisfacer las altas necesidades de energía, las cuestiones de privacidad y los estándares de confiabilidad. La ventaja canadiense radica en la conectividad y el diseño de aplicaciones, mientras que la ventaja mexicana reside en la fabricación de productos electrónicos.
Mercado de sensores para teléfonos inteligentes de EE. UU.
Estados Unidos representa aproximadamente el 82 % de los ingresos de Norteamérica y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) de alrededor del 16 % hasta 2034. La alta concentración y la gran base instalada de dispositivos iOS y Android premium permiten el uso de sofisticados sensores de imagen, seguridad mediante reconocimiento facial y de huellas dactilares, localización precisa y capacidades de detección de movimiento para juegos, accesibilidad, bienestar y aplicaciones espaciales.
La influencia del diseño se complementa con importantes ecosistemas de teléfonos móviles, chipsets, nube y aplicaciones. Broadcom Inc. proporciona las arquitecturas de conectividad y posicionamiento, mientras que ams-OSRAM AG, Samsung Electronics Co., Ltd., Sony Semiconductor Solutions Corporation y STMicroelectronics NV ofrecen programas para dispositivos que utilizan sus capacidades ópticas, de imagen y de movimiento. Si bien es probable que el ciclo de reemplazo esté completamente consolidado, la mejora de las especificaciones y la incorporación de cámaras adicionales incrementan los ingresos por sensor por dispositivo.
Mercado europeo de sensores para smartphones
Europa representa aproximadamente el 22 % de los ingresos globales en 2025 y se prevé que crezca a una tasa compuesta anual de alrededor del 15 % hasta 2034. El mercado abarca una demanda consolidada de reemplazo y una demanda de cámaras de alta calidad, autenticación segura, uso eficiente de la batería y mayor vida útil de los dispositivos. Las normativas sobre privacidad, reparabilidad y sostenibilidad aumentan los requisitos de cualificación y hacen que los proveedores que puedan demostrar su experiencia en el manejo de datos, la fiabilidad y la sostenibilidad sean más atractivos.
Alemania es el país europeo dominante debido a su alto poder adquisitivo, su capacidad de ingeniería y la demanda de dispositivos de alta gama. Además, el Reino Unido cuenta con un gran número de usuarios de dispositivos premium y personas que utilizan aplicaciones de forma intensiva, mientras que Francia presenta un equilibrio entre la adopción de dispositivos insignia y de gama media. Por otro lado, Italia y España ofrecen una demanda de reemplazo basada en la relación calidad-precio, donde la calidad de la cámara, el uso eficiente de la batería y la navegación desempeñan un papel fundamental en las decisiones de compra.
La experiencia europea en semiconductores y sensores desempeña un papel fundamental en el mercado europeo. STMicroelectronics NV ofrece productos de movimiento y MEMS, Epson Europe Electronics GmbH proporciona soluciones de temporización y detección, y ams-OSRAM AG ofrece tecnologías ópticas. La oportunidad de negocio en Europa reside en componentes de alta fiabilidad, soluciones biométricas que garantizan la privacidad, sensores integrados en la pantalla y módulos calibrados para ayudar a los fabricantes de teléfonos móviles a satisfacer las expectativas de los consumidores y cumplir con las normativas vigentes.
Mercado de sensores para smartphones en la región Asia-Pacífico
La región Asia-Pacífico concentrará aproximadamente el 45 % del mercado mundial de sensores para smartphones en 2025 y será la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 20 % hasta 2034. China es el principal actor en Asia-Pacífico debido a su enorme capacidad de ensamblaje de dispositivos, la concentración de componentes y la fuerte demanda interna. Japón aporta su experiencia en detección de imágenes y fabricación de precisión, mientras que Corea del Sur integra la fabricación de memorias, pantallas, procesamiento de imágenes y dispositivos insignia.
Los incentivos a la producción en India y el creciente despliegue de la tecnología 5G facilitan la localización, mientras que Australia mantiene viva la demanda de repuestos de alta gama. La menor distancia entre proveedores y ensambladores, una red de ingenieros altamente concentrada y la rápida adopción de sistemas multicámara y biometría en dispositivos de gama media convierten a la región de Asia-Pacífico en un elemento clave para la fabricación en masa y las innovaciones en sensores.
Mercado de sensores para teléfonos inteligentes de Oriente Medio y África
Se prevé que el mercado de sensores para smartphones en Oriente Medio y África alcance una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 18 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan los dispositivos de alta gama mediante una elevada inversión en conectividad, servicios digitales y canales de venta modernos. Los Emiratos Árabes Unidos son el país líder en Oriente Medio y África, donde la combinación de dispositivos insignia y la rápida adopción de tecnología incrementan la demanda de funciones sofisticadas de imagen, biometría y localización.
Sudáfrica es el pilar del canal subsahariano más desarrollado de la región, mientras que el resto de Oriente Medio y África sigue siendo sensible al coste de los dispositivos y a la financiación. La expansión de la banda ancha móvil, la identidad digital, los pagos, la navegación y las aplicaciones de servicios públicos impulsan la adopción de sensores. El crecimiento depende de componentes duraderos y de bajo consumo que funcionen de forma fiable en condiciones de calor, polvo, conectividad irregular y diferentes niveles de poder adquisitivo.
Análisis de segmentación
Tipo
Se prevé que este segmento crezca a una tasa compuesta anual de aproximadamente el 18 % entre 2026 y 2034, a medida que los fabricantes de smartphones aumenten la densidad de sensores, mejoren el rendimiento de las cámaras e integren datos ópticos, de movimiento, magnéticos y de ubicación. Esta dimensión representa aproximadamente el 68 % de los ingresos de 2025, según el informe. El mercado de sensores para smartphones abarca sensores biométricos, sensores de imagen, acelerómetros, giroscopios, magnetómetros, GPS y sensores de luz ambiental, cuyo valor se determina por la resolución, la precisión, la eficiencia energética, el tamaño del encapsulado y la compatibilidad con la integración.
- Sensores biométricos: Los componentes de autenticación por huella dactilar y reconocimiento facial permiten un acceso seguro, pagos y controles de privacidad. La demanda favorece los módulos compactos, la detección fiable de vitalidad y un rendimiento óptimo en diversas configuraciones de pantalla, condiciones de iluminación y entornos de usuario.
- Sensores de imagen: Los sistemas multicámara, los formatos ópticos más grandes, el alto rango dinámico y el procesamiento integrado en el sensor hacen que la captura de imágenes sea estratégicamente importante. Los proveedores compiten en calidad con poca luz, enfoque automático, consumo de energía, rendimiento y compatibilidad con los sistemas de procesamiento de imágenes por ordenador.
- Acelerómetro: La detección de movimiento siempre activa permite la orientación de la pantalla, el reconocimiento de actividad, la estabilización, el control por gestos y la gestión de energía. Su adopción masiva se traduce en un rendimiento silencioso, un diseño compacto y un consumo mínimo de energía en todos los modelos de teléfono.
- Giroscopio: Los giroscopios mejoran la estabilización óptica, los videojuegos, la realidad aumentada y la navegación mediante la medición de la rotación. Su papel estratégico cobra mayor relevancia a medida que el zoom de la cámara, las interfaces espaciales y los algoritmos de fusión de sensores requieren datos de movimiento estables y calibrados con precisión.
- Magnetómetro: La brújula digital y la corrección de orientación son compatibles con mapas, servicios de localización y superposiciones de realidad aumentada. Una calibración robusta y la resistencia a las interferencias magnéticas son esenciales, ya que el diseño compacto de los teléfonos sitúa múltiples componentes electrónicos cerca del sensor.
- GPS: La funcionalidad de posicionamiento por satélite es fundamental para la navegación, los servicios de emergencia, la movilidad, la logística y las aplicaciones que requieren localización. La demanda exige cada vez más precisión multibanda, adquisición rápida, rendimiento en entornos urbanos complejos y una coordinación eficiente con el posicionamiento inercial e inalámbrico.
- Sensor de luz ambiental: La detección de luz ambiental ajusta el brillo y el color de la pantalla, optimiza la exposición de la cámara y reduce el consumo de energía. Los diseños con tecnología Behind OLED y la detección de parpadeo refuerzan su relevancia a medida que se generalizan las funciones de reducción de biseles y de confort visual.
Aplicaciones
Se prevé que las aplicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 17 % entre 2026 y 2034, y que representen alrededor del 32 % de los ingresos de 2025 en la estructura analítica. La adopción varía según la economía del dispositivo: los teléfonos de gama alta priorizan la diferenciación, los modelos de gama media amplían las funciones ya probadas y los productos de gama baja se centran en la detección esencial con estrictos límites de coste y consumo energético. La reutilización de plataformas, la estandarización de módulos y la calibración del software acelerarán la migración de funciones, manteniendo al mismo tiempo niveles de rendimiento claros.
- Gama alta: Los teléfonos insignia incorporan la combinación de sensores más sofisticada, que incluye sensores de imagen de gran tamaño, estabilización avanzada, biometría segura, detección espectral y posicionamiento preciso. Esta gama establece estándares de rendimiento y admite componentes de mayor calidad por dispositivo.
- Gama media: Los dispositivos de gama media ofrecen la mayor oportunidad para expandir el volumen de producción, ya que las funciones premium de cámara, biometría y detección de movimiento se vuelven más asequibles. Los diseños de referencia y los módulos integrados ayudan a los fabricantes a equilibrar la diferenciación, la velocidad de cualificación, la duración de la batería y el coste.
- Gama baja: Los teléfonos de gama baja priorizan acelerómetros fiables, procesamiento de imágenes básico, detección de luz y funciones de localización. La oportunidad estratégica se centra en componentes altamente integrados y de procesos maduros que reducen el espacio en la placa, el esfuerzo de calibración, el consumo de energía y el coste total de los materiales.
Resumen de la oportunidad
|
Aplicaciones |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Gama alta |
Alto |
Fusión de sensores |
Maduro |
|
Gama media |
Alto |
Migración de funcionalidades |
Escalada |
|
Gama baja |
Medio |
Integración de costos |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de sensores para teléfonos inteligentes
Valor del sensor ascendente por terminal
Los ingresos provenientes de sensores se asocian cada vez más con el contenido y las especificaciones, y no solo con el creciente volumen de ventas de smartphones. Un teléfono móvil de gama alta puede incorporar múltiples cámaras, sensores inerciales, biométricos, detectores de luz y sensores de posicionamiento multifrecuencia, todo ello con la ayuda de calibración y procesamiento computacional. Con la adopción de la fotografía computacional, la tecnología de estabilización, los métodos de pago seguros y las aplicaciones de juegos basadas en la ubicación, entre otros parámetros de compra, los fabricantes incorporarán más silicio y módulos de sensores en sus dispositivos. El efecto se sentirá en toda la cadena de valor, ya que los proveedores de obleas tendrán que ofrecer chips y procesos más grandes, mientras que los fabricantes de módulos necesitarán mejores ópticas. Este mecanismo ayuda a garantizar los ingresos en el mercado incluso con ciclos de reemplazo más frecuentes, dado que cada nueva generación cuenta con una mejor capacidad de detección.
Las funciones premium llegan a los dispositivos de gama media.
La migración de funciones amplía el volumen de mercado potencial para sensores avanzados. Las cámaras de alta resolución, la estabilización óptica, la autenticación en pantalla y la detección precisa de movimiento suelen incorporarse a los teléfonos insignia antes de que los diseños estandarizados y la mejora de la productividad reduzcan los costes. Los fabricantes de gama media pueden entonces adoptar módulos probados sin asumir el coste total del desarrollo, mientras que los proveedores obtienen ciclos de producción más largos y una mayor exposición al cliente. Los diseños de referencia a nivel de plataforma acortan aún más la cualificación y permiten un rendimiento uniforme en todas las familias de productos. El impacto en el mercado se traduce en una base de ingresos más amplia, menos dependiente de un segmento premium reducido. Los proveedores que simplifican la integración, proporcionan software de calibración y ofrecen variantes de rendimiento escalables pueden proteger la continuidad del diseño a medida que los fabricantes de teléfonos diferencian los modelos en función de la imagen, la seguridad, los juegos y la duración de la batería.
La IA en el dispositivo requiere un mejor contexto físico.
La IA integrada en el dispositivo resulta más útil cuando recibe información precisa y continua sobre el entorno del usuario y el movimiento del dispositivo. Cámaras, sensores de luz ambiental, acelerómetros, giroscopios, magnetómetros, dispositivos biométricos y sistemas de posicionamiento proporcionan ese contexto físico para la fotografía, la traducción, la accesibilidad, la seguridad y las funciones de interfaz inteligente. El procesamiento local puede reducir la latencia y limitar la transferencia innecesaria a la nube, pero también aumenta los requisitos de sincronización de datos, bajo nivel de ruido y consumo energético controlado. El impacto resultante en el mercado es una mayor colaboración entre proveedores de sensores, fabricantes de chipsets, fabricantes de teléfonos móviles y desarrolladores de software. Los proveedores capaces de combinar hardware con algoritmos integrados, procesamiento de metadatos y bibliotecas de fusión pueden obtener mayor valor que los competidores que solo ofrecen componentes.
Tendencias futuras del mercado de sensores para smartphones
La inteligencia se integra en el conjunto de sensores.
Las tendencias del mercado de sensores para smartphones apuntan cada vez más hacia el preprocesamiento en el elemento sensor o cerca de él. Los sensores de imagen apilados, el procesamiento de señales integrado, el funcionamiento sensible a eventos y las funciones de IA compactas permiten filtrar los datos antes de que lleguen al procesador principal de la aplicación. Esta arquitectura puede mejorar la capacidad de respuesta, reducir el ancho de banda y disminuir el consumo de energía, al tiempo que posibilita la exposición adaptativa, la interpretación de escenas y la preservación de la privacidad. Hasta 2034, es probable que la diferenciación competitiva se desplace de las especificaciones de componentes aislados hacia la calidad de las plataformas de sensor más algoritmo. En consecuencia, la cualificación examinará el rendimiento del modelo, la compatibilidad con el firmware, la ciberseguridad y las rutas de actualización, junto con parámetros convencionales como el ruido, el rango dinámico, la precisión y el tamaño del encapsulado.
Convergencia entre la tecnología de detección detrás de la pantalla y la detección multimodal
La reducción de los biseles y las pantallas sin interrupciones están impulsando la detección óptica detrás de los paneles OLED, mientras que los fabricantes de teléfonos buscan una comprensión coordinada entre cámaras, sensores espectrales, dispositivos de tiempo de vuelo y entradas inerciales. Los diseños futuros podrían combinar la detección ambiental y de proximidad frontal con la detección espacial trasera y la calibración de la cámara, creando una cadena continua de imagen a pantalla. La implicación comercial es una mayor demanda de filtros ópticos, emisores, algoritmos y calibración de fábrica que compensen la transmisión de la pantalla y los cambios de luz. Los proveedores deben resolver los desafíos de interferencia, térmicos y de potencia sin aumentar el tamaño del dispositivo. Las plataformas exitosas pueden mejorar la gestión del color, el control del parpadeo, el autoenfoque, la percepción de profundidad y las aplicaciones espaciales en una arquitectura unificada.
Oportunidades de mercado de sensores para teléfonos inteligentes
Escalado de sensores avanzados para plataformas de gama media
La mayor oportunidad de crecimiento reside en convertir las funciones de detección premium en módulos de gama media fabricables. Los inversores y proveedores pueden priorizar la estandarización de los procesos, la madurez de los nodos de fabricación cuando sea apropiado, la calibración automatizada y el firmware compatible con múltiples chipsets. Las previsiones del mercado de sensores para smartphones respaldan esta estrategia, ya que la expansión sostenida de los ingresos requiere una mayor adopción, no solo especificaciones superiores para los dispositivos insignia. Las alianzas con fabricantes de diseño original y marcas regionales de teléfonos móviles pueden asegurar compromisos a nivel de plataforma y ciclos de producción más largos. La disciplina comercial sigue siendo esencial: los componentes deben ofrecer mejoras visibles en la calidad de la cámara, la autenticación, la navegación o la eficiencia de la batería, cumpliendo al mismo tiempo con los estrictos límites de la lista de materiales y evitando rediseños costosos en la fase final de cualificación.
Desarrollar una infraestructura localizada de suministro y soporte de ingeniería en Asia.
La escala de ensamblaje de Asia Pacífico crea oportunidades que van más allá de la fabricación. Las empresas de sensores pueden invertir en ingeniería de aplicaciones, integración de módulos, pruebas, calibración y análisis de fallas cerca de los clústeres de fabricación de teléfonos móviles en China, India, Vietnam y Corea del Sur. El soporte local reduce el tiempo de iteración, mejora el aprendizaje del rendimiento y ayuda a los clientes a adaptar los diseños de referencia a diferentes niveles de precios. El desarrollo conjunto con socios de pantallas, óptica, chipsets y módulos de cámara también puede aumentar los costos de cambio y respaldar soluciones integradas. Los proyectos más sólidos complementarán la capacidad de semiconductores existente en lugar de duplicarla, utilizando incentivos regionales y la proximidad al cliente para construir una cadena de suministro resiliente, manteniendo al mismo tiempo una protección de la propiedad intelectual y una gobernanza de calidad consistentes.
Novedades recientes
- Septiembre de 2026: Samsung Electronics lanzó su sensor de imagen ISOCELL HPC de 200 MP con tecnología DeepPix, diseñado para mejorar el HDR, la captura de imágenes en condiciones de poca luz y el rendimiento del zoom en los smartphones. El sensor aumenta la capacidad de píxel a plena carga y admite HDR de 16 bits en un solo fotograma, además de grabación de vídeo 4K a hasta 180 fps.
- Septiembre de 2026: Motorola presentó su nuevo smartphone Motorola Signature 27 con un sistema de cámara enfocado en la fotografía que utiliza sensores de imagen Sony Lytia. La configuración incluye un sensor principal Lytia 910 LOFIC de 50 MP y un sensor telefoto Lytia 901 de 200 MP, con el objetivo de mejorar el rango dinámico, el detalle y el rendimiento de la fotografía móvil.
- Septiembre de 2026: Mivi reveló que su próximo smartphone Mivi One 5G contará con una cámara trasera principal de 50 MP antes de su lanzamiento en India. Esta especificación de la cámara destaca la entrada de Mivi en el mercado de smartphones y su enfoque en las capacidades fotográficas en el segmento 5G de gama media.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -