
ノートPC市場:規模・シェア・予測 2034
ノートパソコン市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(従来型ノートパソコン、2-in-1ノートパソコン)、RAM容量別(8GB以下、8GB~16GB、16GB以上)、価格帯別(低価格、中価格、高価格)、エンドユーザー別(個人、ビジネス、ゲーム)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00014535
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 22, 2026


2025年の市場規模
1,134億1,000 万米ドル
基準年値
2034年の予測
1,769億7,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.07 %
成長率
対象市場
1兆3177億 2000万米ドル
(2026年~2034年)
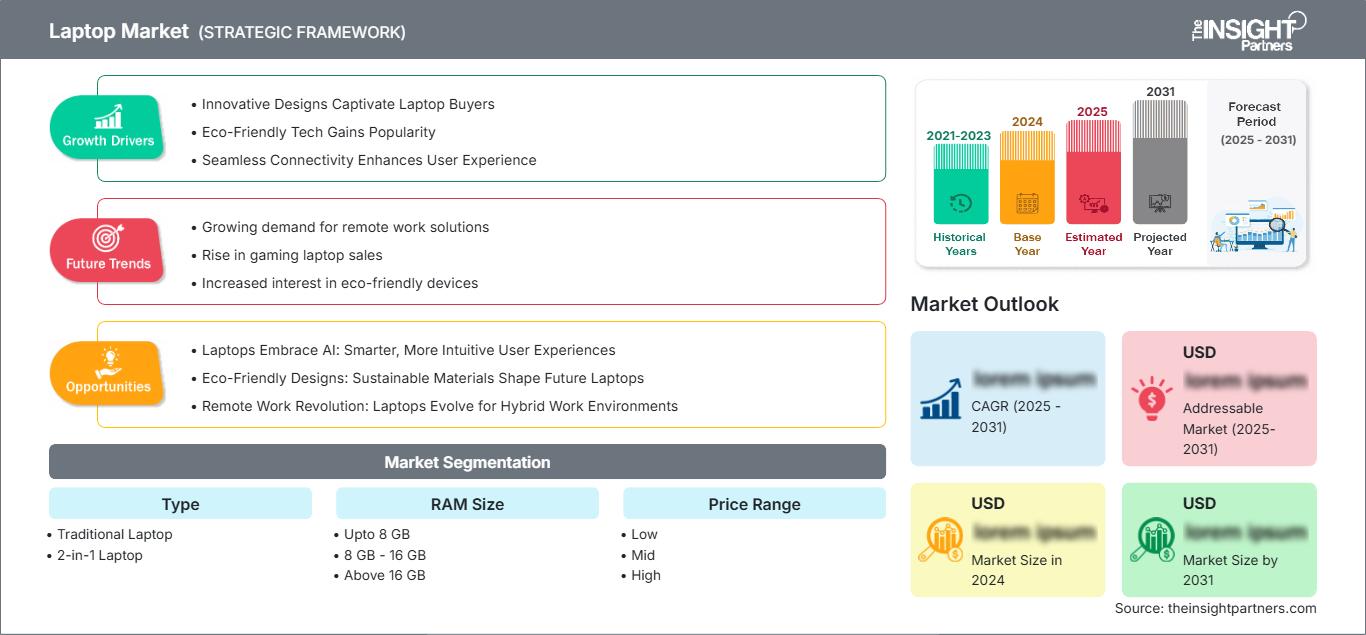
ノートパソコン市場は2025年には1,134億1,000万米ドル規模に達し、2034年には1,769億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は5.07%となる見込みです。需要は従来型およびコンバーチブル型のコンピューティングプラットフォームに及び、メモリ、コスト、モビリティ、速度、ライフサイクル、企業のデジタル化といった要素が製品要件を決定づける上で重要な役割を果たしています。
北米における同製品の需要は、企業のリフレッシュサイクル、ハイブリッドワーク、高性能コンピューティング、および買い替えニーズに牽引され、2034年まで年平均成長率(CAGR)4.6~5.4%で成長すると予測されています。ノートパソコン市場の規模は、AIベースのワークロードアプリケーション、クラウドコラボレーション、セキュリティ上の考慮事項、および長寿命と高いエネルギー効率を備えたデバイスを必要とする購入方針によっても左右されます。
ノートパソコン市場の評価と洞察
- 北米:この地域は2025年には28~32%のシェアを占め、企業のリフレッシュサイクル、プレミアムデバイス、クラウドワークロード、そして強い買い替え需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.4%で拡大すると予測されています。
- 米国: 2025年には北米の需要の65~70%を米国が占め、ビジネスコンピューティングと消費者向けアップグレードに支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.2%で成長すると予測されている。
- 欧州:欧州は2025年に22~26%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.2~5.0%で成長すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、企業の近代化、教育のデジタル化、持続可能性を重視した調達を通じて需要を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には34~39%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.8%を記録すると予測されている。中国、日本、韓国、インドは引き続き重要な生産、技術、消費の中心地である。
- 最大のセグメント:従来型ノートパソコンは2025年に72~76%の市場シェアを占め、確立された企業および個人のコンピューティングニーズに支えられ、年平均成長率(CAGR)4.4~5.0%で拡大すると予想されています。
- 高成長分野: 2-in-1ノートパソコンは、2025年には市場シェアの24~28%を占め、携帯性と柔軟な生産性を背景に、年平均成長率(CAGR)7.0~8.2%で成長すると予測されています。
- 詳細に分析された主要企業: Acer Inc.、Apple Inc.、ASUSTeK Computer Inc.、Dell Technologies Inc.、HP Inc.、Lenovo Group Limited、Microsoft Corporation、Micro-Star International Co., Ltd. (MSI)、Razer Inc.、Samsung Electronics Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製品開発のトレンドは、プロセッサの効率性、人工知能機能、薄型フレーム、高機能ディスプレイ、高速接続といった要素によってますます明確になってきています。企業は、既存のオペレーティングシステムと互換性のあるデバイスの開発を続けながら、エンジニアリングの焦点を処理能力、放熱性、バッテリー寿命の延長、軽量化へと移しています。最終的な製造と物流は、輸送、関税問題、部品の入手可能性といった課題に対応するため多様化していますが、製造拠点は引き続きアジアの電子機器製造エコシステムに置かれるでしょう。
予測期間中、製品価格の手頃化、教育用途、中小企業での導入、そして連携の拡大に伴い、発展途上国の重要性は高まるでしょう。投資の焦点は、AI対応アーキテクチャ、高効率プロセッサ、メモリ速度の向上、そして修理しやすい設計に置かれると予測されます。エネルギー消費、電子廃棄物、製品の耐久性、サプライチェーンの透明性に関する規制圧力も重要性を増す可能性があります。
ノートパソコン市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,134億1,000万米ドル |
| 2034年までの市場規模 | 1,769億7,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.07% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ノートパソコン市場分析
需要は、買い替えニーズ、デジタルワークフローの拡大、ハイブリッドワークモデル、オンライン教育、ゲーム、コンテンツ制作、ローカルAIプログラムの導入拡大によって牽引されています。したがって、ノートパソコン市場の成長は、既存ユニットの買い替えだけでなく、高性能プロセッサ、ハイエンドメモリ、高品質スクリーン、特殊グラフィックカードによる平均販売価格の上昇によっても促進されています。バリューチェーンには、半導体、メモリおよびストレージプロバイダー、スクリーンメーカー、OEM、OSサプライヤー、流通パートナー、企業購買センターが含まれます。
供給要因は、半導体、ディスプレイパネル、メモリ価格、バッテリー部品の入手可能性、物流コスト、為替レートの変動に左右されやすい。また、機器メーカーは開発プロセスの簡素化と調達効率の向上を図るため、多くの製品で標準プラットフォームの利用を拡大している。新プロセッサの頻繁なリリースは製品ライフサイクルの短縮につながる可能性があるため、流通在庫は重要となる。
差別化されたプロセッサ、デザイン、電力管理、エコシステム、サービス、ソフトウェアを通じて、ポジショニングの重要性がますます高まっています。ノートパソコン市場レポートの分析によると、Apple Inc.はハードウェアとソフトウェアを垂直統合することで自社のポジショニングを確立しているのに対し、Lenovo Group Limited、HP Inc.、Dell Technologies Inc.、Acer Inc.は、法人向けと消費者向けの両方に対応する多様な製品ラインで自社のポジショニングを確立しています。ASUS Tek Computer Inc.、Micro-Star International Co., Ltd. (MSI)、Razer Inc.は、ゲーミング、クリエイター、パフォーマンス重視のユーザー向けにノートパソコンをポジショニングしています。
現在、これらの投資分野には、AI搭載ノートパソコン、冷却ソリューション、プロセッサ、ディスプレイ、およびデバイス管理が含まれます。マイクロソフト社は、Windowsオペレーティングシステムと人工知能へのニーズを通じてエコシステムに影響を与えており、サムスン電子は、ポータブルコンピューティング、ディスプレイ、コンポーネント、およびデバイスの統合を通じてエコシステムに参入しています。これは、競争の激しさがハードウェア仕様だけでなく、流通規模の度合い、エコシステムの互換性、アフターサービス、チャネル管理、およびプロセッサ世代との発売連携によっても影響を受けることを意味します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ノートパソコン市場:戦略的洞察
地域別分析
北米ノートパソコン市場
北米は2025年にはノートパソコン市場の28~32%を占め、2034年まで年平均成長率(CAGR)4.6~5.4%で成長すると予測されています。企業は生産性向上に役立つクラウドアプリケーション、ビデオコラボレーションソリューション、セキュリティ、人工知能ソリューションを実行できる安全なデバイスを必要としているため、デバイスのリフレッシュプログラムは非常に重要です。家計の購買力も、高機能構成の普及を後押ししています。
北米は、成熟した小売市場、企業向け購入プログラム、高いゲーム需要、そしてノートPC開発需要を誇っています。カナダは教育、専門サービス、中小企業といった分野で北米を支えていますが、米国は依然として主要な消費拠点です。近年では、総所有コスト、保証範囲、プロセッサの性能、ソフトウェアエコシステムの互換性などが、購入決定に大きな影響を与えるようになっています。
米国ノートパソコン市場
2025年には北米全体の需要の65~70%を米国が占め、2034年まで年平均成長率(CAGR)4.5~5.2%で成長すると予測されている。企業支出は、テクノロジー、金融、医療、教育、専門サービス、政府関連機関などの分野で特に重要となる。交換プログラムでは、セキュリティ、管理性、バッテリー寿命、AI処理能力などの要素が考慮される。
主要ベンダーには、Apple Inc.、Dell Technologies Inc.、HP Inc.、Lenovo Group Ltd.、Acer Inc.、Microsoft Corp.などが含まれます。消費者は薄型で高品質なノートパソコンを求めており、企業はライフサイクル全体にわたる管理とフリート管理を必要としています。ゲーミング分野は、グラフィックカード、高リフレッシュレート、効率的な冷却、携帯性といった要素により、さらにプレミアムな市場を形成しています。
欧州ノートパソコン市場
欧州は2025年に市場シェア22~26%を占め、2034年まで年平均成長率(CAGR)4.2~5.0%の成長が見込まれており、ドイツは有望な市場として期待されています。この傾向は、調達においてエネルギー効率、耐用年数、データ保護、ライフサイクルといった要素が考慮されるようになったことを示しています。
英国は、ハイブリッドワークモデル、教育、専門サービス、技術集約型産業に牽引される需要により、商業市場としても消費者市場としても重要な位置を占めています。企業顧客は、機器の標準化、保証、デバイス管理を重視しています。消費者向け製品の購入は、ベーシックなノートパソコンから、高性能な超軽量システム、ゲーミングシステムまで、引き続き多岐にわたります。
ドイツは、産業のデジタル化、企業向けコンピューティング、教育、エンジニアリング分野において大きな可能性を秘めている。購入者は、信頼性、サービス、セキュリティ、生産性といったパフォーマンスを重視している。フランスは、公共部門におけるデジタル変革への取り組み、教育技術、企業の近代化、消費者の買い替えサイクルといった点で大きな可能性を秘めている。イタリアとスペインは、中小企業、家庭、観光、教育、クリエイティブ分野において大きな可能性を秘めており、基本的なモデルにおいては依然として手頃な価格が重要な要素となっている。
アジア太平洋地域のノートパソコン市場
アジア太平洋地域は2025年に34~39%と最大の市場シェアを占め、2025年から2034年にかけて年平均成長率(CAGR)5.8~6.8%を記録すると予測されており、地域市場における主要拠点となる見込みです。この地域は、中国、日本、韓国、インド、オーストラリアといった国々において、高い消費水準と確立された電子機器製造能力を有しています。
中国は電子機器の生産と消費において依然として重要な役割を担っている。一方、日本と韓国はハイエンド電子機器の生産に適した環境を整えている。インド市場では、デジタル学習、企業の近代化、技術利用の拡大が成長を牽引している。オーストラリア市場は、教育機関の発展と消費者の買い替え需要によって成長している。
中東・アフリカのノートパソコン市場
中東およびアフリカ地域からの需要は、2034年まで年間6.0%から7.0%の割合で増加すると予測されている。この地域を牽引しているのはサウジアラビアとアラブ首長国連邦であり、ノートパソコンの利用はデジタル変革、教育、ビジネス技術、スマートシティといった分野によって促進されている。
南アフリカは、教育、金融、ビジネスのコンピュータ化、消費者需要など、同様の理由からアフリカにおいて依然として重要な役割を担っています。中東・アフリカ地域の他の国々は価格に敏感ですが、接続性の向上は新たな機会を生み出しています。エネルギーの節約、製品の信頼性、資金調達、物流は、買い替え需要が高まる地域でより重要になります。
セグメンテーション分析
タイプ
従来型ノートパソコンは確立された生産性要件を満たす一方、コンバーチブル型は携帯性とマルチモード利用に対応するため、タイプ別セグメンテーションは戦略的に依然として重要です。従来型ノートパソコンは2026年から2034年の間に年平均成長率(CAGR)4.4~5.0%で成長すると予測されている一方、2-in-1ノートパソコンは7.0~8.2%の成長が見込まれています。したがって、ノートパソコン市場の範囲は、標準化されたビジネスデバイスと柔軟な消費者向けデザインの両方をますます包含するようになっています。
- 従来型ノートパソコン:従来型モデルは、企業や家庭が従来型のキーボード、確立されたオペレーティングシステム、幅広いソフトウェア互換性、予測可能な生産性ワークフローを依然として重視しているため、最大の導入基盤機会を維持しています。
- 2-in-1ノートパソコン:コンバーチブルデバイスは、タッチスクリーン操作、タブレットのような携帯性、ペン対応、柔軟な設置といった利点を備えており、学生、モバイルワーカー、コンテンツユーザー、そして多機能ハードウェアを求める家庭にとって魅力的な選択肢となる。
RAMサイズ
メモリ構成は、アプリケーションの複雑さ、マルチタスク処理、ローカルAIワークロード、ゲーム、プロフェッショナルなコンテンツ制作などと密接に結びつきつつあります。2034年までの成長率は、8GB以下が年平均成長率(CAGR)1.5~2.5%、8GB~16GBが5.5~6.5%、16GB以上が8.0~9.5%と予測されています。
- 最大8GB:このレベルは、入門レベルの教育、基本的なブラウジング、オフィスでの生産性向上、およびコスト重視の購入において依然として有効ですが、ソフトウェアの要件の増加に伴い、購入者は徐々にメモリ容量の多い構成へと移行しています。
- 8GB~16GB:この範囲は、一般的な生産性向上、ビジネスアプリケーション、学習、メディア視聴、および中程度のクリエイティブ作業に対応し、システムの応答性、価格、およびデバイスの想定寿命の間で実用的なバランスを提供します。
- 16GB以上:メモリ容量の多いシステムは、ゲーム、エンジニアリング、プロフェッショナルなクリエイティブ作業、ソフトウェア開発、AI支援ワークフロー、高度なマルチタスク処理などに対応し、高価格帯でありながら長期間にわたって高いパフォーマンスを維持します。
価格帯
価格帯の細分化は、購買力、部品仕様、ブランドポジショニング、およびアプリケーション要件を反映しています。2026年から2034年にかけて、低価格帯は年平均成長率(CAGR)2.0~3.0%、中価格帯は5.0~6.0%、高価格帯は6.5~8.0%で成長すると予測されています。価格戦略は、プロセッサ性能、ディスプレイ品質、メモリ、ストレージ、デザイン、およびサービス範囲をますます組み合わせたものとなっています。
- 低価格帯:教育、家事生産性、基本的なオフィス利用、そして資金調達と買い替えの容易さが購入の重要な考慮事項となる価格に敏感な新興市場を支える価格設定。
- ミドルレンジ:ミドルレンジ製品は、ビジネス、家庭、学習、プロフェッショナルといった幅広いニーズに対応するため、バランスの取れた仕様と信頼性の高いサービスが重要な競争要因となります。
- 高価格帯:プレミアムシステムは、高度なプロセッサ、ディスプレイ、素材、グラフィックス、音響、接続性、および工業デザインにおいて競合し、需要は専門家、クリエイター、経営者、および愛好家に集中している。
エンドユーザー
エンドユーザーの要件は、ワークロード、調達プロセス、ライフサイクルに関する期待、およびパフォーマンスの強度によって大きく異なります。2026年から2034年にかけて、個人利用は年平均成長率(CAGR)4.5~5.5%、ビジネス利用は5.0~6.0%、ゲーム利用は7.0~8.5%で成長すると予測されています。ノートパソコン市場の動向は、生産性、エンターテイメント、および特殊用途コンピューティングの融合をますます反映しています。
- 個人向け:家庭における需要は、教育、コミュニケーション、エンターテイメント、ブラウジング、クリエイティブ活動、および一般的な生産性など多岐にわたり、携帯性、バッテリー寿命、価格、およびエコシステムとの互換性が購入決定に影響を与えます。
- ビジネス:ビジネスにおける導入においては、セキュリティ、管理性、相互運用性、ライフサイクルサポート、耐久性、従業員の生産性が重視され、標準化された調達やサービスとしてのデバイス(DaaS)モデルの機会が生まれます。
- ゲーミング:ゲーミングノートPCは、専用グラフィックス、高リフレッシュレートディスプレイ、高度な熱管理、大容量ストレージ、高性能プロセッサなど、特別な仕様を備えており、プレミアムな位置付けを支えています。
機会の概要
|
アプリケーションセグメント |
収益貢献 |
トレンドタグ |
導入段階 |
|
個人的 |
高い |
モバイルワーク |
成熟した |
|
仕事 |
高い |
車両更新 |
成熟した |
|
ゲーム |
中くらい |
AIゲーム |
スケーリング |
ノートパソコン市場の成長要因と影響分析
AI対応プロセッサがノートパソコンの買い替え決定のあり方を変えつつある
特殊なニューラル処理機能の搭載により、ノートパソコンの性能評価方法に変化が生じています。企業や消費者はもはやCPU速度やグラフィック性能だけに注目するのではなく、AIによる生産性向上、画像作成、文字起こし、セキュリティ保護など、さまざまなワークロードをローカルレベルで実行できるかどうかが重視されるようになります。また、既存のデバイスが適切な処理能力を備えていない場合、このプロセスによって旧システムの陳腐化が加速する可能性もあります。さらに、メモリ容量の増大、効果的な熱設計、バッテリー容量の増大、最適化されたオペレーティングシステムなど、ハードウェア要件にも影響を及ぼします。AIの導入により、メーカーはより高度なディスプレイやCPUなどを通じて、成熟した製品カテゴリーで差別化を図る機会を得ることができます。
エンタープライズエンドポイントの近代化は、継続的な交換需要に対応します。
企業がハイブリッドワーク、クラウドベースのアプリケーション、セキュリティ対策、集中型エンドポイント管理を導入するにつれて、企業のコンピューティングニーズは常に進化しています。そのため、アプリケーション、セキュリティ対策、オペレーティングシステムの要件がより厳格になるにつれて、古い機器は効果が低下する可能性があるため、常に新しい機器が必要とされています。購買担当者は、ノートパソコンの購入費用だけでなく、サポート、保証、消費電力、ダウンタイム、セキュリティ、デバイスの寿命などを考慮した総所有コストを検討しています。標準化されたノートパソコンをさまざまな地域に大量に供給するプロバイダーにとって、販売量は予測可能です。コンピュータ機器の交換は、機器自体の故障による影響が少なくなるでしょう。
パフォーマンスの融合により、プレミアムコンピューティングアプリケーションが拡大している。
現代のノートパソコンは、かつてデスクトップPC、メディア機器、ゲーム機器にしか搭載されていなかった機能を統合し始めています。グラフィックス、プロセッサ、メモリ帯域幅、ディスプレイ、冷却技術の進歩により、薄型ノートパソコンでも高度なプロフェッショナル向けプログラムに対応できるようになりました。これは、クリエイティブワーク、エンジニアリング、プログラミング、デザイン、ゲームなどに携わるユーザーにとって、携帯性は重要でありながら、パフォーマンス面で大きな妥協を強いられることなく利用できることを意味します。プレミアム化の影響として、総販売台数は少ないものの、平均販売価格は上昇しています。これは、消費者が大容量メモリ、高品質ディスプレイ、グラフィックカード、静音設計、バッテリー駆動時間といった機能に対して対価を支払っているためです。
ノートパソコン市場の将来動向
AIネイティブなパーソナルコンピューティングは、仕様から体験へと移行するだろう。
ノートパソコン市場のトレンドは、AI処理能力の宣伝から、測定可能なユーザーエクスペリエンスの提供へと移行していく可能性が高い。将来のシステムは、ワークロード、接続性、プライバシー、エネルギー状況に応じて、ローカルニューラル処理、クラウドサービス、オペレーティングシステムアシスタント、アプリケーション固有のモデルをますます連携させるようになるだろう。このアーキテクチャにより、不要なクラウド転送を削減しつつ、特定のタスクに対する応答性を向上させることができる。ベンダーは、プロセッサの仕様だけではなく、ソフトウェアオーケストレーション、プライバシー制御、バッテリーを考慮した推論、アプリケーションパートナーシップを通じて差別化を図る可能性が高い。デバイスメーカーは、メンテナンス、アクセシビリティ、セキュリティ、コンテンツ作成、コミュニケーション機能にもAIを統合する可能性がある。これらの機能が成熟するにつれて、調達チームは、ニューラル処理を独立したハードウェア機能として扱うのではなく、ワークロードベンチマーク、ガバナンス要件、ソフトウェア互換性を通じてAI機能を評価し始めるようになるだろう。
モジュール型ライフサイクル設計は戦略的に重要性を増す可能性がある
製品ライフサイクルの長期化は、企業や規制当局が修理のしやすさ、資源効率、電子廃棄物の削減を重視するようになるにつれ、ノートパソコンの設計にも影響を与える可能性が高い。メーカーは、部品へのアクセス性の向上、バッテリーの交換、留め具の標準化、ソフトウェアサポート期間の延長、スペアパーツの供給拡大などで対応するだろう。こうしたアプローチは、サービス収益の増加と早期買い替えの減少によって、製品の経済性を変える可能性がある。特に大規模なデバイス群を扱う企業顧客は、部品の供給が予測可能で、ライフサイクルに関する文書が透明性の高いベンダーを好むかもしれない。消費者も同様に、高級製品を比較検討する際に修理費用を考慮するだろう。設計変更では、耐久性と保守性、薄さ、重量、熱性能、構造的剛性といった要件とのバランスを取る必要がある。その結果、製品価値の定義は、発売時の仕様ではなく、所有期間を中心とした、より広範なものになる可能性がある。
ノートパソコン市場の機会
プロフェッショナルなワークロード向けのローカライズされたAIコンピューティング
メーカーは、業界特有のローカルAIワークロードに最適化されたノートブックを開発することで、プロフェッショナルユーザーをターゲットにすることができます。エンジニアリング、建築、メディア制作、ソフトウェア開発、医療管理、財務分析といった分野では、大容量メモリ、強力なグラフィックス性能、セキュアな処理能力、そして持続的な熱性能の組み合わせが求められる場合があります。製品戦略を絞り込むことで、ハードウェアを個別に販売するのではなく、検証済みのアプリケーション、ドライバ、セキュリティ制御、サポートサービスとパッケージ化することができます。このアプローチは、スイッチングコストを高め、競争の激しいプレミアムセグメントにおける差別化を向上させる可能性があります。ベンダーは、ソフトウェアプロバイダーやエンタープライズインテグレーターとのチャネルパートナーシップを構築することで、導入を加速することもできます。投資においては、ワークロードベンチマーク、アプリケーション互換性、プライバシー保護推論、保守性を優先すべきです。測定可能な生産性向上効果を示す製品は、プロセッサ世代のみで差別化されたデバイスよりも、プレミアム価格を正当化する可能性が高くなります。
新興市場におけるデバイスエコシステムと資金調達モデル
ラップトップ市場予測における新興経済国は、初めて購入するユーザー、学生、中小企業、公共機関が、信頼できるサポートを備えた手頃な価格のコンピューティングを必要とする機会を提供します。ベンダーは、地域に合わせた構成、柔軟な資金調達、下取りプログラム、延長保証、教育機関や企業とのパートナーシップを通じて、この機会に対応できます。メーカーは、仕様を広範囲に削減するのではなく、一般的に使用されるアプリケーション向けにコンポーネントの組み合わせを最適化し、可能な限りアップグレードパスを維持できます。現地での組み立てと地域配送は、物流リスクを軽減し、入手可能性を向上させることもできます。資金調達メカニズムは、強力なデジタル化ニーズがあるにもかかわらず、デバイスの初期費用が障壁となっている場合に特に有効です。したがって、戦略的な拡大は、製品の手頃な価格とアフターサービス、スペアパーツへのアクセス、ソフトウェアサポート、チャネルトレーニングを組み合わせる必要があります。このようなエコシステムへの投資は、一時的なプロモーション価格を超えて、普及の持続性を向上させることができます。
最近の動向
- 2026年7月:マイクロソフトは、次世代Surface ProとSurface Laptopをマレーシアで発売することを発表しました。画期的なSnapdragon X2プロセッサを搭載したこれらの待望のデバイスは、最高のパフォーマンス、柔軟性、そして持続的なローカルAIコンピューティングを実現するように設計されています。
- 2026年5月:クアルコム・テクノロジーズは、学生、家族、中小企業が現代のパーソナルコンピューティングをより身近に利用できるように設計された新しいエントリーレベルのプロセッサ、Snapdragon Cプラットフォームを発表しました。Snapdragon Cは、300ドル以上のエントリーレベルのノートパソコン向けに、応答性の高いパフォーマンス、クールで静かなデザイン、そして驚異的な終日バッテリー駆動時間1を実現します。
- 2026年3月:Appleは、世界で最も人気のあるノートパソコンに卓越したパフォーマンスと拡張されたAI機能をもたらす、M5プロセッサ搭載の新MacBook Airを発表しました。M5は、より高速なCPUと、各コアにニューラルアクセラレータを搭載した次世代GPUを備え、クリエイティブなプロジェクトから複雑なAIタスクまで、さまざまなワークフローをMacBook Airでスムーズに処理できます。MacBook Airは、より高速なSSDテクノロジーを採用し、標準ストレージ容量が従来の2倍の512GBとなり、最大4TBまで構成可能なので、ユーザーは最も重要な作業をいつでも手元に置いておくことができます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -