
Mercado de ordenadores portátiles: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de portátiles y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (portátil tradicional, portátil 2 en 1); tamaño de la RAM (hasta 8 GB, de 8 GB a 16 GB, superior a 16 GB); rango de precios (bajo, medio, alto); usuario final (personal, empresarial, juegos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014535
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
113.410 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
176.970 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,07 %
Índice de crecimiento
Mercado potencial
1.317,72 mil millones de dólares estadounidenses
(2026-2034)
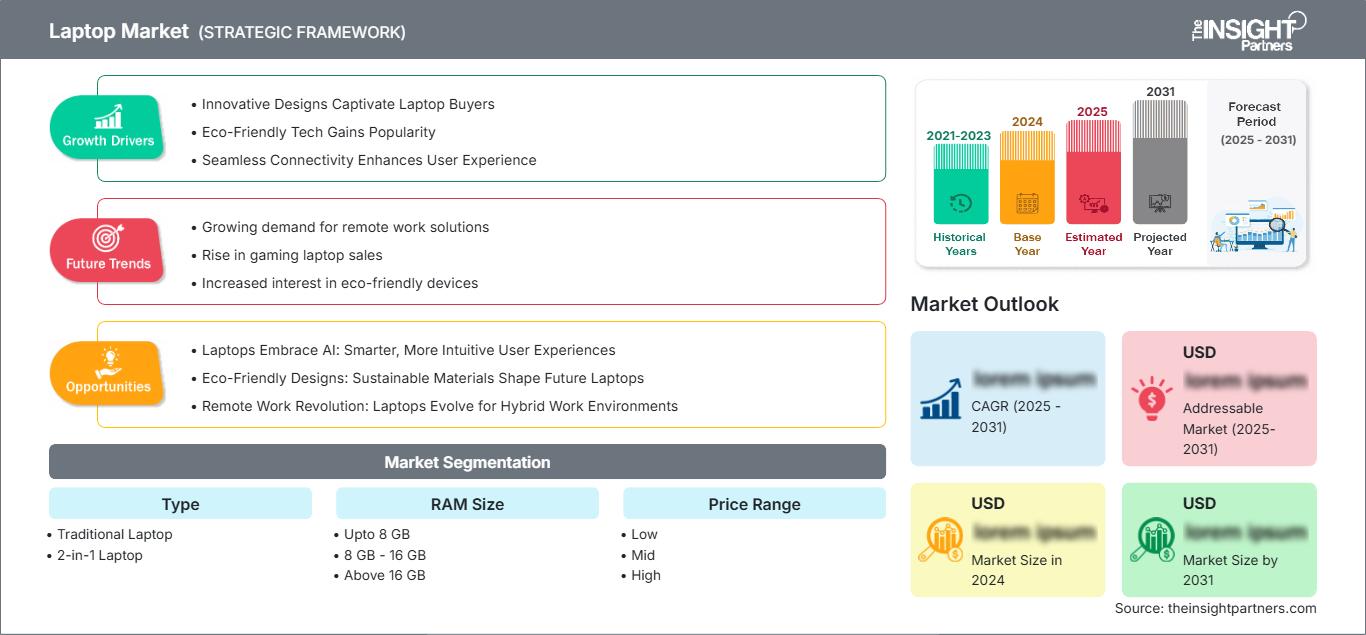
El mercado de portátiles alcanzó los 113.410 millones de dólares en 2025 y se prevé que llegue a los 176.970 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 5,07% durante el periodo 2026-2034. La demanda abarca plataformas informáticas convencionales y convertibles, donde factores como la memoria, el coste, la movilidad, la velocidad, los ciclos de vida y la digitalización empresarial son fundamentales para determinar los requisitos de los productos.
Se estima que la demanda norteamericana de este producto crecerá a una tasa de crecimiento anual compuesta (TCAC) prevista del 4,6 % al 5,4 % hasta 2034, impulsada por los ciclos de renovación empresarial, el trabajo híbrido, la computación de alto rendimiento y las necesidades de reemplazo. El tamaño del mercado de portátiles también está determinado por las aplicaciones de carga de trabajo basadas en IA, la colaboración en la nube, las consideraciones de seguridad y las políticas de compra que exigen dispositivos con una vida útil prolongada y una alta eficiencia energética.
Análisis y perspectivas del mercado de ordenadores portátiles
- América del Norte: La región representó una cuota de mercado del 28-32% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4,6-5,4% entre 2026 y 2034, impulsada por los ciclos de renovación empresarial, los dispositivos de alta gama, las cargas de trabajo en la nube y una fuerte demanda de reemplazo.
- EE. UU.: Estados Unidos representó entre el 65 % y el 70 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,2 % entre 2026 y 2034, impulsado por la informática empresarial y las actualizaciones de los consumidores.
- Europa: Europa representó entre el 22 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,0 % entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España impulsan la demanda mediante la modernización empresarial, la digitalización de la educación y las compras orientadas a la sostenibilidad.
- Asia Pacífico: La región de Asia Pacífico representó entre el 34 % y el 39 % en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % entre 2026 y 2034. China, Japón, Corea del Sur e India siguen siendo importantes centros de producción, tecnología y consumo.
- Segmento más grande: Los portátiles tradicionales representaron entre el 72 % y el 76 % de la cuota de mercado en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,0 %, impulsados por las necesidades informáticas empresariales y personales ya establecidas.
- Segmento de alto crecimiento: Los portátiles 2 en 1 representaron una cuota de mercado del 24-28% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,0-8,2%, impulsados por la portabilidad y la productividad flexible.
- Empresas clave analizadas en detalle: Acer Inc., Apple Inc., ASUSTeK Computer Inc., Dell Technologies Inc., HP Inc., Lenovo Group Limited, Microsoft Corporation, Micro-Star International Co., Ltd. (MSI), Razer Inc., Samsung Electronics Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las tendencias en el desarrollo de productos se definen cada vez más por la eficiencia del procesador, las capacidades de inteligencia artificial, los marcos delgados, las pantallas mejoradas y el aumento de la velocidad de conectividad. Las empresas están centrando su ingeniería en la potencia de procesamiento, la disipación de calor, la mayor duración de la batería y la reducción de peso, sin dejar de fabricar dispositivos compatibles con los sistemas operativos existentes. La fabricación continuará teniendo su base en los ecosistemas de fabricación electrónica de Asia, aunque la producción final y la logística se han diversificado para hacer frente a los problemas de transporte, aranceles y disponibilidad de componentes.
Durante el período de pronóstico, los países en desarrollo adquirirán mayor relevancia a medida que los productos se vuelvan más asequibles y aumenten sus usos educativos, la adopción por parte de las pequeñas empresas y la colaboración. Se prevé que las inversiones se centren en arquitecturas con capacidad de IA, procesadores eficientes, mayor velocidad de memoria y diseños que faciliten la reparación. Las presiones regulatorias en materia de consumo energético, residuos electrónicos, durabilidad de los productos y transparencia de la cadena de suministro podrían cobrar mayor importancia.
Alcance del informe de mercado de computadoras portátiles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 113.410 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 176.970 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,07% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de ordenadores portátiles
La demanda está impulsada por la necesidad de reemplazo, la expansión de los flujos de trabajo digitales, los modelos de trabajo híbridos, la educación en línea, los videojuegos, la generación de contenido y la creciente adopción de programas de IA locales. El crecimiento del mercado de portátiles se debe, por lo tanto, no solo al reemplazo de las unidades existentes, sino también a precios de venta unitarios promedio más altos gracias a procesadores de alta gama, memoria de alto rendimiento, pantallas de alta calidad y tarjetas gráficas especiales. La cadena de valor involucra a proveedores de semiconductores, memoria y almacenamiento, fabricantes de pantallas, fabricantes de equipos originales, proveedores de sistemas operativos, socios de distribución y centros de compras empresariales.
Los factores de la cadena de suministro son vulnerables a la disponibilidad de semiconductores, paneles de visualización, precios de memoria, componentes de baterías, costos logísticos y fluctuaciones del tipo de cambio. Los fabricantes de equipos originales también utilizan cada vez más plataformas estándar para diversos productos, con el fin de simplificar el proceso de desarrollo y optimizar sus recursos de compra. Los inventarios en los canales de distribución son importantes, ya que los lanzamientos frecuentes de nuevos procesadores pueden acortar el ciclo de vida del producto.
El posicionamiento cobra cada vez más importancia gracias a la diferenciación de procesadores, diseño, gestión de energía, ecosistemas, servicios y software. El análisis del informe del mercado de portátiles revela que Apple Inc. se posiciona con hardware y software integrados verticalmente, mientras que Lenovo Group Limited, HP Inc., Dell Technologies Inc. y Acer Inc. se posicionan con líneas de productos diversificadas que atienden tanto al sector comercial como al de consumo. ASUS Tek Computer Inc., Micro-Star International Co., Ltd. (MSI) y Razer Inc. posicionan sus portátiles para jugadores, creadores de contenido y usuarios que buscan alto rendimiento.
Estos sectores de inversión ahora incluyen computadoras portátiles con IA, soluciones de refrigeración, procesadores, pantallas y gestión de dispositivos. Microsoft Corporation influye en el ecosistema a través de su necesidad de sistemas operativos Windows e inteligencia artificial, mientras que Samsung Electronics Co., Ltd. se integra al ecosistema mediante la informática portátil, pantallas, componentes y la integración de dispositivos. Esto implica que la intensidad competitiva no solo se verá afectada por las especificaciones del hardware, sino también por la escala de distribución, la compatibilidad de los ecosistemas, el soporte posventa, la gestión de canales y la coordinación de lanzamientos con las generaciones de procesadores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de portátiles: Perspectivas estratégicas
Perspectivas regionales
Mercado de computadoras portátiles en Norteamérica
América del Norte representó entre el 28 % y el 32 % de la cuota de mercado de portátiles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,6 % al 5,4 % hasta 2034. Los programas de renovación de dispositivos son fundamentales, ya que las empresas necesitan dispositivos seguros que puedan ejecutar aplicaciones en la nube, soluciones de colaboración por vídeo, seguridad y soluciones de inteligencia artificial para mejorar su productividad. El poder adquisitivo de los hogares también está contribuyendo a la creciente popularidad de las configuraciones premium.
Norteamérica se beneficia de una sólida presencia minorista, programas de compra empresarial y una alta demanda de portátiles para videojuegos y creación de contenido. Canadá contribuye al sector educativo, los servicios profesionales y las pymes, mientras que Estados Unidos sigue siendo el principal centro de consumo. El coste total de propiedad, la cobertura de la garantía, la eficacia del procesador y la compatibilidad con el ecosistema de software influyen cada vez más en las decisiones de compra.
Mercado de portátiles en EE. UU.
En 2025, Estados Unidos representó entre el 65 % y el 70 % de la demanda norteamericana, y se prevé que experimente una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,2 % hasta 2034. El gasto empresarial es fundamental en los sectores de tecnología, finanzas, salud, educación, servicios profesionales y organismos gubernamentales. Los programas de reemplazo consideran factores como la seguridad, la facilidad de gestión, la duración de la batería y la capacidad de procesamiento de IA.
Entre los principales proveedores se encuentran Apple Inc., Dell Technologies Inc., HP Inc., Lenovo Group Ltd., Acer Inc., Microsoft Corp., entre otros. Los consumidores buscan portátiles delgados y de alta gama, mientras que las empresas requieren gestión integral del ciclo de vida y de sus flotas. El subsegmento de videojuegos constituye un mercado premium adicional gracias a las tarjetas gráficas, la alta frecuencia de actualización, la refrigeración eficiente y la portabilidad.
Mercado europeo de ordenadores portátiles
Europa alcanzó una cuota de mercado del 22-26% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,2-5,0% hasta 2034, con Alemania como mercado con un gran potencial. Esta tendencia muestra que las compras tienen en cuenta la eficiencia energética, la durabilidad, la protección de datos y el ciclo de vida.
El Reino Unido sigue siendo un mercado importante tanto para el comercio como para el consumo, con una demanda impulsada por el modelo de trabajo híbrido, la educación, los servicios profesionales y las industrias de alta tecnología. Los compradores empresariales muestran preferencia por la estandarización de flotas, garantías y gestión de dispositivos. Las compras de los consumidores siguen siendo variadas, desde portátiles básicos hasta sistemas ultraligeros de gama alta y sistemas para videojuegos.
Alemania tiene potencial en las áreas de digitalización industrial, informática empresarial, educación e ingeniería. El comprador valora la fiabilidad, el servicio, la seguridad y la productividad. Francia cuenta con potencial gracias a sus esfuerzos de transformación digital en el sector público, las tecnologías educativas, la modernización empresarial y el ciclo de renovación de productos de consumo. Italia y España destacan por su potencial en las pymes, los hogares, el turismo, la educación y las industrias creativas, donde la asequibilidad sigue siendo un factor clave en los modelos básicos.
Mercado de portátiles en la región Asia-Pacífico
La región de Asia-Pacífico representó la mayor cuota de mercado, entre el 34 % y el 39 %, en 2025, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % entre 2025 y 2034, consolidándose como el mercado regional dominante. Esta región se caracteriza por altos niveles de consumo y una sólida capacidad de fabricación de productos electrónicos en China, Japón, Corea del Sur, India y Australia.
China sigue siendo relevante en la producción y el consumo de productos electrónicos. Por otro lado, Japón y Corea del Sur crean un entorno propicio para la electrónica de alta gama. El aprendizaje digital, la modernización de las empresas y el mayor uso de la tecnología han impulsado el crecimiento del mercado indio. El mercado australiano se ve beneficiado por las instituciones educativas y la demanda de productos de reemplazo.
Mercado de portátiles de Oriente Medio y África
Se prevé que la demanda procedente de Oriente Medio y África aumente entre un 6,0 % y un 7,0 % anual hasta 2034. Los países de Oriente Medio que lideran esta región son Arabia Saudita y los Emiratos Árabes Unidos, ya que el uso de ordenadores portátiles está impulsado por la transformación digital, la educación, las tecnologías empresariales y las ciudades inteligentes.
Sudáfrica sigue siendo un actor importante en África por razones similares, como la educación, las finanzas, la informatización empresarial y la demanda de los consumidores. Otros países de la región de Oriente Medio y África son sensibles a los precios, pero una mejor conectividad abre nuevas oportunidades. El ahorro energético, la fiabilidad de los productos, la financiación y la logística cobran mayor importancia en las regiones donde la renovación es fundamental.
Análisis de segmentación
Tipo
La segmentación por tipo sigue siendo estratégicamente importante, ya que los portátiles tradicionales satisfacen las necesidades de productividad establecidas, mientras que los formatos convertibles ofrecen portabilidad y versatilidad. Se prevé que el mercado de portátiles tradicionales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % entre 2026 y 2034, mientras que se espera que el de portátiles 2 en 1 alcance entre el 7,0 % y el 8,2 %. Por lo tanto, el mercado de portátiles abarca cada vez más tanto dispositivos empresariales estandarizados como diseños flexibles orientados al consumidor.
- Portátiles tradicionales: Los modelos tradicionales siguen representando la mayor oportunidad de mercado, ya que las empresas y los hogares continúan valorando los teclados convencionales, los sistemas operativos establecidos, la amplia compatibilidad de software y los flujos de trabajo de productividad predecibles.
- Portátil 2 en 1: Los dispositivos convertibles ofrecen las ventajas de la interacción mediante pantalla táctil, la portabilidad similar a la de una tableta, la compatibilidad con lápiz óptico y la flexibilidad de posicionamiento, lo que los hace relevantes para estudiantes, profesionales que trabajan en movilidad, usuarios de contenido y hogares que buscan hardware multifuncional.
Tamaño de la RAM
La configuración de la memoria está cada vez más ligada a la complejidad de las aplicaciones, la multitarea, las cargas de trabajo de IA local, los videojuegos y la creación de contenido profesional. Se prevé que la memoria de hasta 8 GB crezca a una tasa de crecimiento anual compuesta (TCAC) del 1,5 % al 2,5 %, la de 8 GB a 16 GB al 5,5 % al 6,5 %, y la de más de 16 GB al 8,0 % al 9,5 % hasta 2034.
- Hasta 8 GB: Este nivel sigue siendo relevante en la educación básica, la navegación web sencilla, la productividad en la oficina y las compras con presupuesto ajustado, aunque el aumento de los requisitos de software anima gradualmente a los compradores a optar por configuraciones con mayor memoria.
- De 8 GB a 16 GB: Esta gama satisface las necesidades de productividad habituales, aplicaciones empresariales, estudios, consumo de contenido multimedia y cargas de trabajo creativas moderadas, proporcionando un equilibrio práctico entre la capacidad de respuesta del sistema, la asequibilidad y la vida útil prevista del dispositivo.
- Más de 16 GB: Los sistemas con mayor capacidad de memoria se utilizan cada vez más para juegos, ingeniería, creación profesional, desarrollo de software, flujos de trabajo asistidos por IA y multitarea exigente, lo que justifica precios más altos y una mayor relevancia del rendimiento a largo plazo.
Gama de precios
La segmentación de precios refleja el poder adquisitivo, las especificaciones de los componentes, el posicionamiento de la marca y los requisitos de la aplicación. Se prevé que el segmento de gama baja crezca a una tasa de crecimiento anual compuesta (TCAC) del 2,0 % al 3,0 %, el de gama media al 5,0 % al 6,0 %, y el de gama alta al 6,5 % al 8,0 % durante el período 2026-2034. La estrategia de precios combina cada vez más la capacidad del procesador, la calidad de la pantalla, la memoria, el almacenamiento, el diseño y la cobertura del servicio.
- Precios bajos: Los precios de entrada favorecen la educación, la productividad del hogar, el uso básico de la oficina y los mercados emergentes sensibles a los precios, donde la financiación y la asequibilidad de los productos de reemplazo siguen siendo consideraciones fundamentales a la hora de comprar.
- Gama media: Los productos de gama media satisfacen la más amplia combinación de necesidades empresariales, domésticas, de estudio y profesionales, por lo que las especificaciones equilibradas y un servicio fiable son factores competitivos importantes.
- Gama alta: Los sistemas premium compiten a través de procesadores, pantallas, materiales, gráficos, acústica, conectividad y diseño industrial avanzados, con una demanda concentrada entre profesionales, creadores, ejecutivos y entusiastas.
Usuario final
Los requisitos del usuario final varían considerablemente según la carga de trabajo, el proceso de adquisición, las expectativas del ciclo de vida y la intensidad del rendimiento. Se prevé que el uso personal crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,5 %, el empresarial del 5,0 % al 6,0 % y el de videojuegos del 7,0 % al 8,5 % durante el periodo 2026-2034. Las tendencias del mercado de portátiles reflejan cada vez más la convergencia entre productividad, entretenimiento e informática especializada.
- Personal: La demanda doméstica abarca la educación, la comunicación, el entretenimiento, la navegación web, la actividad creativa y la productividad general, y la portabilidad, la duración de la batería, la asequibilidad y la compatibilidad con el ecosistema influyen en las decisiones de compra.
- En el ámbito empresarial, la adopción por parte de las empresas hace hincapié en la seguridad, la capacidad de gestión, la interoperabilidad, el soporte durante todo el ciclo de vida, la durabilidad y la productividad de los empleados, lo que crea oportunidades para la adquisición estandarizada y los modelos de dispositivo como servicio.
- Juegos: Los portátiles para juegos cuentan con especificaciones especializadas que incluyen tarjetas gráficas dedicadas, pantallas de alta frecuencia de actualización, gestión térmica avanzada, almacenamiento de alta capacidad y procesadores de alto rendimiento, lo que respalda su posicionamiento premium.
Resumen de la oportunidad
|
Segmento de aplicación |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Personal |
Alto |
Trabajo móvil |
Maduro |
|
Negocio |
Alto |
Renovación de la flota |
Maduro |
|
Juego de azar |
Medio |
Juegos de IA |
Escalada |
Factores de crecimiento del mercado de ordenadores portátiles y análisis de su impacto
Los procesadores con capacidad de IA están transformando las decisiones sobre la sustitución de portátiles.
Con la incorporación de capacidades especializadas de procesamiento neuronal, se ha producido un cambio en la forma en que los compradores evalúan el rendimiento de los portátiles. Las organizaciones y los consumidores ya no se centrarán únicamente en la velocidad de la CPU o las capacidades gráficas. El nuevo énfasis estará en si el sistema puede ejecutar cargas de trabajo como productividad mediante IA, creación de imágenes, transcripción y seguridad, entre otras, a nivel local. Este proceso también podría acelerar la obsolescencia de los sistemas anteriores si estos no cuentan con las capacidades de procesamiento adecuadas. Afectará a los requisitos de hardware en términos de mayor capacidad de memoria, diseño térmico eficaz, baterías de mayor capacidad y sistemas operativos optimizados. La IA ofrece a los fabricantes la oportunidad de marcar la diferencia en categorías de productos consolidadas mediante pantallas o CPU más avanzadas.
La modernización de los terminales empresariales admite la demanda de reemplazo recurrente.
Las necesidades informáticas de las empresas están en constante evolución a medida que implementan el trabajo híbrido, aplicaciones en la nube, medidas de seguridad y la gestión centralizada de dispositivos. Por ello, existe una necesidad constante, ya que los equipos antiguos pueden volverse menos eficaces cuando las aplicaciones, las medidas de seguridad y los requisitos del sistema operativo se vuelven más estrictos. Los responsables de compras consideran el coste total de propiedad de los portátiles, en lugar de solo el precio de compra, teniendo en cuenta el soporte, la garantía, el consumo energético, el tiempo de inactividad, la seguridad y la vida útil del dispositivo. El volumen de ventas es predecible para los proveedores de portátiles estandarizados en grandes cantidades para diferentes regiones geográficas. La sustitución de equipos informáticos se verá menos afectada por el fallo del propio equipo.
La convergencia del rendimiento está expandiendo las aplicaciones informáticas de alta gama.
Los portátiles modernos están empezando a integrar funcionalidades que antes solo se encontraban en ordenadores de sobremesa, dispositivos multimedia y consolas de videojuegos. Gracias a los avances en gráficos, procesadores, ancho de banda de memoria, pantallas y tecnologías de refrigeración, los portátiles más delgados pueden ejecutar programas profesionales exigentes. Esto significa que cada vez más usuarios dedicados a trabajos creativos, ingeniería, programación, diseño y videojuegos necesitarán portabilidad sin tener que sacrificar el rendimiento. El efecto de esta tendencia a la premiumización es el aumento del precio medio de venta, a pesar de las bajas ventas totales, ya que los consumidores pagan por mayor memoria, pantallas de alta calidad, tarjetas gráficas avanzadas, reducción de ruido y mayor duración de la batería.
Tendencias futuras del mercado de portátiles
La informática personal nativa de IA pasará de la especificación a la experiencia.
Es probable que las tendencias del mercado de portátiles cambien, pasando de la publicidad de la capacidad de procesamiento de IA a la entrega de experiencias de usuario medibles. Los sistemas futuros podrían coordinar cada vez más el procesamiento neuronal local, los servicios en la nube, los asistentes del sistema operativo y los modelos específicos de las aplicaciones según la carga de trabajo, la conectividad, la privacidad y las condiciones de energía. Esta arquitectura podría reducir las transferencias innecesarias a la nube y, al mismo tiempo, mejorar la capacidad de respuesta para tareas específicas. Es probable que los proveedores se diferencien mediante la orquestación de software, los controles de privacidad, la inferencia con conciencia de la batería y las colaboraciones con aplicaciones, en lugar de basarse únicamente en las especificaciones del procesador. Los fabricantes de dispositivos también podrían integrar la IA en las funciones de mantenimiento, accesibilidad, seguridad, creación de contenido y comunicación. A medida que estas capacidades maduren, los equipos de compras podrían comenzar a evaluar la funcionalidad de la IA mediante pruebas de rendimiento de la carga de trabajo, requisitos de gobernanza y compatibilidad de software, en lugar de tratar el procesamiento neuronal como una característica de hardware independiente.
El diseño modular del ciclo de vida puede adquirir relevancia estratégica.
Es probable que los ciclos de vida más largos de los productos influyan en el diseño de los portátiles, ya que las empresas y los organismos reguladores dan mayor importancia a la reparabilidad, la eficiencia de los recursos y la reducción de los residuos electrónicos. Los fabricantes podrían responder con un acceso más sencillo a los componentes, baterías reemplazables, fijaciones estandarizadas, mayor soporte de software y una mayor disponibilidad de repuestos. Estos enfoques pueden modificar la rentabilidad del producto al aumentar los ingresos por servicios y reducir los reemplazos prematuros. Los compradores empresariales podrían preferir a los proveedores que ofrezcan una disponibilidad predecible de componentes y una documentación transparente del ciclo de vida, especialmente para grandes flotas de dispositivos. De forma similar, los consumidores podrían tener en cuenta los costes de reparación al comparar productos de gama alta. Los cambios de diseño deberán equilibrar la durabilidad y la facilidad de mantenimiento con los requisitos de delgadez, peso, rendimiento térmico y rigidez estructural. El resultado podría ser una definición más amplia del valor del producto, centrada en el periodo de propiedad en lugar de las especificaciones de lanzamiento.
Oportunidades de mercado de las computadoras portátiles
Computación de IA localizada para cargas de trabajo profesionales
Los fabricantes pueden dirigirse a usuarios profesionales desarrollando portátiles optimizados para cargas de trabajo de IA locales específicas de cada sector. Ingeniería, arquitectura, producción multimedia, desarrollo de software, administración sanitaria y análisis financiero pueden requerir combinaciones de alta capacidad de memoria, potente rendimiento gráfico, procesamiento seguro y capacidad térmica sostenida. Una estrategia de producto enfocada podría integrar hardware con aplicaciones validadas, controladores, controles de seguridad y servicios de soporte, en lugar de vender componentes de forma independiente. Este enfoque podría generar mayores costes de cambio y mejorar la diferenciación en segmentos premium saturados. Los proveedores también pueden establecer alianzas con proveedores de software e integradores empresariales para acelerar la implementación. La inversión debe priorizar la evaluación comparativa de cargas de trabajo, la compatibilidad de aplicaciones, la inferencia que preserva la privacidad y la facilidad de mantenimiento. Los productos que demuestran beneficios de productividad cuantificables tienen más probabilidades de justificar un precio premium que los dispositivos que se diferencian únicamente por la generación del procesador.
Ecosistemas de dispositivos y modelos de financiación en mercados emergentes
Las economías emergentes en el mercado de portátiles ofrecen oportunidades donde los compradores primerizos, estudiantes, pequeñas empresas e instituciones públicas requieren informática asequible con soporte fiable. Los proveedores pueden aprovechar esta oportunidad mediante configuraciones localizadas, financiación flexible, programas de intercambio, garantías extendidas y alianzas con canales educativos y empresariales. En lugar de reducir las especificaciones de forma generalizada, los fabricantes pueden optimizar las combinaciones de componentes para las aplicaciones más comunes, manteniendo las opciones de actualización cuando sea posible. El ensamblaje local y la distribución regional también pueden reducir los riesgos logísticos y mejorar la disponibilidad. Los mecanismos de financiación pueden ser especialmente relevantes donde el coste inicial del dispositivo sigue siendo una barrera a pesar de las fuertes exigencias de digitalización. Por lo tanto, la expansión estratégica debe combinar la asequibilidad del producto con el servicio posventa, el acceso a repuestos, el soporte de software y la formación de canales. Estas inversiones en el ecosistema pueden mejorar la sostenibilidad de la adopción más allá de los precios promocionales puntuales.
Novedades recientes
- Julio de 2026: Microsoft anunció la próxima disponibilidad de la Surface Pro y la Surface Laptop de última generación en Malasia. Equipadas con los innovadores procesadores Snapdragon X2, estos dispositivos tan esperados están diseñados para ofrecer el máximo rendimiento, flexibilidad y computación de IA local continua.
- Mayo de 2026: Qualcomm Technologies, Inc. anunció la plataforma Snapdragon C, un nuevo procesador de gama básica diseñado para hacer que la informática personal moderna sea más accesible para estudiantes, familias y pequeñas empresas. Snapdragon C ofrece un rendimiento ágil, un diseño silencioso y una increíble autonomía de batería para todo el día¹ en portátiles de gama básica con precios a partir de 300 dólares.
- Marzo de 2026: Apple anunció el nuevo MacBook Air con M5, que ofrece un rendimiento excepcional y capacidades de IA ampliadas para el portátil más popular del mundo. El M5 cuenta con una CPU más rápida y una GPU de última generación con acelerador neuronal en cada núcleo, lo que permite al MacBook Air gestionar una gran variedad de flujos de trabajo, desde proyectos creativos hasta tareas complejas de IA. El MacBook Air ahora viene de serie con el doble de almacenamiento inicial, 512 GB con tecnología SSD más rápida, y es configurable hasta 4 TB, para que los usuarios tengan siempre a mano su trabajo más importante.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -