
Mercato del computer portatili: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei laptop (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (laptop tradizionali, laptop 2-in-1); quantità di RAM (fino a 8 GB, da 8 GB a 16 GB, oltre 16 GB); fascia di prezzo (bassa, media, alta); utente finale (personale, aziendale, gaming) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00014535
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
113,41 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
176,97 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,07 %
Tasso di crescita
Mercato di riferimento
1.317,72 miliardi di dollari USA
(2026-2034)
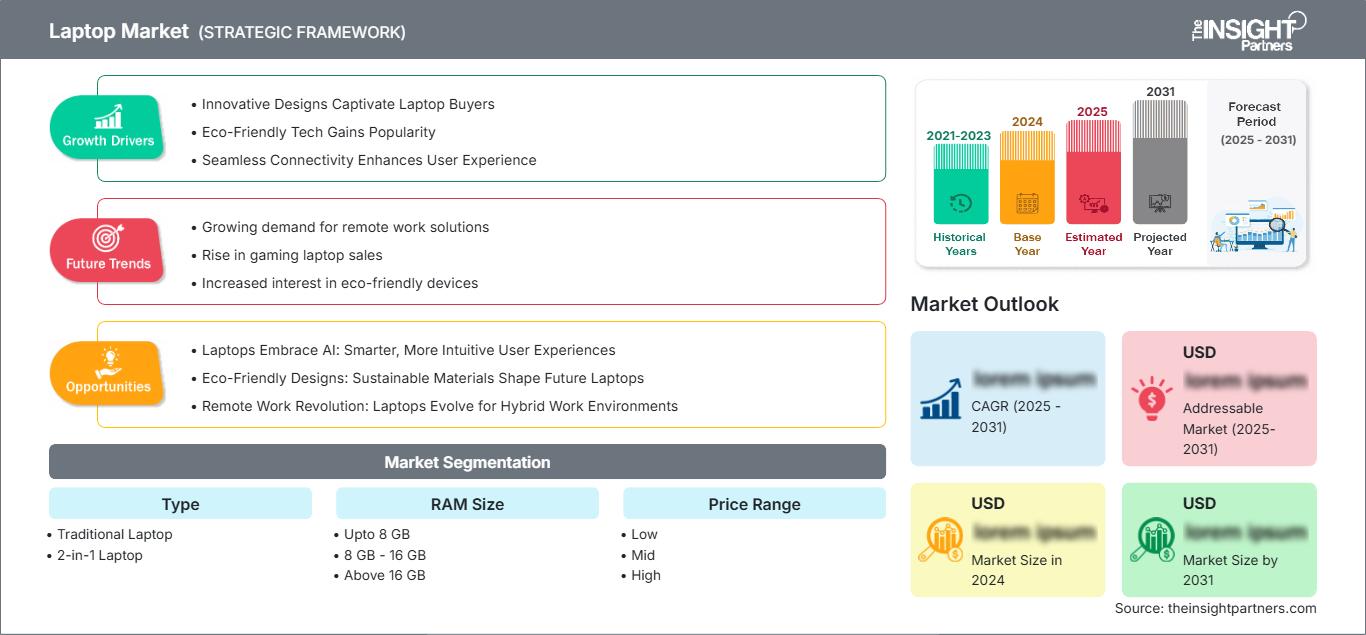
Il mercato dei laptop si attestava a 113,41 miliardi di dollari nel 2025 e si prevede che raggiungerà i 176,97 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 5,07% nel periodo 2026-2034. La domanda riguarda piattaforme informatiche convenzionali e convertibili, dove fattori quali memoria, costo, mobilità, velocità, ciclo di vita e digitalizzazione aziendale sono cruciali nel definire i requisiti dei prodotti.
Si stima che la domanda nordamericana per il prodotto crescerà a un tasso di crescita annuo composto (CAGR) previsto del 4,6-5,4% fino al 2034, trainata dai cicli di aggiornamento aziendali, dal lavoro ibrido, dal calcolo ad alte prestazioni e dalle esigenze di sostituzione. Le dimensioni del mercato dei laptop sono inoltre determinate dalle applicazioni basate sull'intelligenza artificiale, dalla collaborazione in cloud, dalle considerazioni sulla sicurezza e dalle politiche di acquisto che richiedono dispositivi con una lunga durata e un'elevata efficienza energetica.
Analisi e approfondimenti sul mercato dei computer portatili
- Nord America: La regione rappresentava una quota del 28-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,4% tra il 2026 e il 2034, grazie ai cicli di aggiornamento aziendali, ai dispositivi di fascia alta, ai carichi di lavoro cloud e alla forte domanda di sostituzione.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 65-70% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-5,2% tra il 2026 e il 2034, grazie al settore dell'informatica aziendale e agli aggiornamenti dei dispositivi dei consumatori.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-5,0% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda attraverso la modernizzazione delle imprese, la digitalizzazione dell'istruzione e gli appalti orientati alla sostenibilità.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 34-39% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,8% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India rimangono importanti centri di produzione, tecnologia e consumo.
- Segmento più ampio: i laptop tradizionali detenevano una quota di mercato del 72-76% nel 2025 e si prevede che cresceranno a un CAGR del 4,4-5,0%, supportati dalle consolidate esigenze informatiche aziendali e personali.
- Segmento ad alta crescita: i laptop 2-in-1 rappresentavano una quota di mercato del 24-28% nel 2025 e si prevede che cresceranno a un CAGR del 7,0-8,2%, trainati dalla portabilità e dalla flessibilità produttiva.
- Aziende chiave analizzate nel dettaglio: Acer Inc., Apple Inc., ASUSTeK Computer Inc., Dell Technologies Inc., HP Inc., Lenovo Group Limited, Microsoft Corporation, Micro-Star International Co., Ltd. (MSI), Razer Inc., Samsung Electronics Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le tendenze nello sviluppo dei prodotti sono sempre più definite dall'efficienza dei processori, dalle capacità di intelligenza artificiale, dai design sottili, dai display migliorati e dalla maggiore velocità di connettività. Le aziende stanno spostando la loro attenzione ingegneristica verso la potenza di calcolo, la dissipazione del calore, l'aumento della durata della batteria e la riduzione del peso, pur continuando a realizzare dispositivi compatibili con i sistemi operativi esistenti. La produzione continuerà a essere basata sugli ecosistemi asiatici di produzione elettronica, sebbene la produzione finale e la logistica si siano diversificate per far fronte alle problematiche legate ai trasporti, ai dazi doganali e alla disponibilità dei componenti.
Nel periodo di previsione, i paesi in via di sviluppo acquisiranno maggiore importanza grazie alla riduzione dei costi dei prodotti e alla crescente diffusione di applicazioni a scopo didattico, all'adozione da parte delle piccole imprese e alla collaborazione. Si prevede che gli investimenti si concentreranno su architetture basate sull'intelligenza artificiale, processori efficienti, maggiore velocità di memoria e design che consentano la riparabilità. Le pressioni normative in materia di consumo energetico, rifiuti elettronici, durata dei prodotti e trasparenza della catena di approvvigionamento potrebbero acquisire maggiore rilevanza.
Ambito del rapporto sul mercato dei laptop
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 113,41 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 176,97 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,07% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei laptop
La domanda è trainata dalle esigenze di sostituzione, dall'espansione dei flussi di lavoro digitali, dai modelli di lavoro ibridi, dalla formazione online, dal gaming, dalla creazione di contenuti e dalla crescente adozione di programmi di intelligenza artificiale eseguiti localmente. La crescita del mercato dei laptop è quindi determinata non solo dalla sostituzione delle unità esistenti, ma anche da prezzi medi di vendita unitari più elevati grazie a processori di fascia alta, memorie di alta qualità, schermi di pregio e schede grafiche dedicate. La catena del valore coinvolge semiconduttori, fornitori di memorie e storage, produttori di schermi, produttori di apparecchiature originali, fornitori di sistemi operativi, partner di distribuzione e centri acquisti aziendali.
I fattori di approvvigionamento sono vulnerabili alla disponibilità di semiconduttori, pannelli display, prezzi delle memorie, componenti delle batterie, costi logistici e fluttuazioni dei tassi di cambio. I produttori di apparecchiature originali (OEM) utilizzano sempre più piattaforme standard per diversi prodotti al fine di semplificare il processo di sviluppo e ottenere un maggiore potere contrattuale negli acquisti. Le scorte di magazzino sono importanti poiché il frequente rilascio di nuovi processori può portare a cicli di vita del prodotto più brevi.
Il posizionamento sta diventando sempre più importante grazie a processori differenziati, design, gestione energetica, ecosistemi, servizi e software. L'analisi del mercato dei laptop rivela che Apple Inc. si posiziona con hardware e software integrati verticalmente, mentre Lenovo Group Limited, HP Inc., Dell Technologies Inc. e Acer Inc. si posizionano con linee di prodotti diversificate che si rivolgono sia al mercato commerciale che a quello consumer. ASUS Tek Computer Inc., Micro-Star International Co., Ltd. (MSI) e Razer Inc. posizionano i loro laptop per giocatori, creatori di contenuti e utenti che cercano prestazioni elevate.
Questi settori di investimento ora includono computer portatili con intelligenza artificiale, soluzioni di raffreddamento, processori, display e gestione dei dispositivi. Microsoft Corporation influenza l'ecosistema grazie alla sua necessità di sistemi operativi Windows e intelligenza artificiale, mentre Samsung Electronics Co., Ltd. entra nell'ecosistema attraverso l'informatica portatile, i display, i componenti e l'integrazione di dispositivi. Ciò implica che l'intensità competitiva non sarà influenzata solo dalle specifiche hardware, ma anche dal grado di scala della distribuzione, dalla compatibilità degli ecosistemi, dall'assistenza post-vendita, dalla gestione dei canali e dal coordinamento del lancio con le nuove generazioni di processori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei laptop: approfondimenti strategici
Approfondimenti regionali
Mercato dei laptop in Nord America
Nel 2025, il Nord America deteneva una quota di mercato dei laptop compresa tra il 28% e il 32% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,4% fino al 2034. I programmi di aggiornamento dei dispositivi sono fondamentali, poiché le aziende necessitano di dispositivi sicuri in grado di eseguire applicazioni cloud, soluzioni di collaborazione video, sicurezza e intelligenza artificiale per migliorare la produttività. Anche il potere d'acquisto delle famiglie contribuisce alla crescente diffusione delle configurazioni di fascia alta.
Il Nord America beneficia di una consolidata rete di vendita al dettaglio, di programmi di acquisto aziendali e di un'elevata domanda di notebook per il gaming e la creazione di contenuti. Il Canada contribuisce alla regione con i settori dell'istruzione, dei servizi professionali e delle piccole e medie imprese, mentre gli Stati Uniti rimangono il principale centro di consumo. Oggigiorno, il costo totale di proprietà, la copertura della garanzia, l'efficienza del processore e la compatibilità con l'ecosistema software influenzano sempre più le decisioni di acquisto.
Mercato statunitense dei laptop
Nel 2025 gli Stati Uniti rappresentavano il 65-70% della domanda nordamericana e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,5-5,2% fino al 2034. La spesa aziendale è fondamentale nei settori della tecnologia, della finanza, della sanità, dell'istruzione, dei servizi professionali e degli enti governativi. I programmi di sostituzione tengono conto di fattori quali sicurezza, gestibilità, durata della batteria e capacità di elaborazione dell'intelligenza artificiale.
Tra i principali produttori figurano Apple Inc., Dell Technologies Inc., HP Inc., Lenovo Group Ltd., Acer Inc., Microsoft Corp. e altri. I consumatori cercano laptop sottili e di alta qualità, mentre le aziende necessitano di una gestione completa del ciclo di vita dei dispositivi e delle proprie flotte. Il segmento del gaming rappresenta un ulteriore mercato di fascia alta grazie alle schede grafiche, all'elevata frequenza di aggiornamento, ai sistemi di raffreddamento efficienti e alla portabilità.
Mercato europeo dei laptop
Nel 2025 l'Europa deteneva una quota di mercato del 22-26% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,2-5,0% fino al 2034, con la Germania che presenta forti prospettive di mercato. Il trend mostra che gli acquisti tengono conto dell'efficienza energetica, della durata, della protezione dei dati e delle problematiche relative al ciclo di vita.
Il Regno Unito continua a rappresentare un importante mercato sia commerciale che di consumo, con una domanda trainata dal modello di lavoro ibrido, dall'istruzione, dai servizi professionali e dai settori ad alta intensità tecnologica. Gli acquirenti aziendali mostrano una preferenza per la standardizzazione di flotte, garanzie e gestione dei dispositivi. Gli acquisti dei consumatori continuano a variare dai notebook di base ai sistemi ultraleggeri di fascia alta e alle console da gioco.
La Germania ha un grande potenziale nei settori della digitalizzazione industriale, dell'informatica aziendale, dell'istruzione e dell'ingegneria. L'acquirente è interessato ad affidabilità, servizio, sicurezza e produttività. La Francia gode di un buon potenziale grazie agli sforzi di trasformazione digitale nel settore pubblico, nelle tecnologie per l'istruzione, nella modernizzazione delle imprese e nel ciclo di sostituzione dei beni di consumo. Italia e Spagna hanno il loro potenziale nelle PMI, nelle famiglie, nel turismo, nell'istruzione e negli usi creativi, con un'accessibilità economica che continua a essere un fattore determinante nei modelli base.
Mercato dei laptop nella regione Asia-Pacifico
La regione Asia-Pacifico deteneva la quota di mercato più elevata, pari al 34-39% nel 2025, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,8-6,8% dal 2025 al 2034, affermandosi come mercato regionale dominante. La regione comprende elevati livelli di consumo e una consolidata capacità produttiva nel settore dell'elettronica in Cina, Giappone, Corea del Sud, India e Australia.
La Cina rimane un attore rilevante nella produzione e nel consumo di elettronica. D'altro canto, Giappone e Corea del Sud creano un ambiente favorevole per l'elettronica di fascia alta. L'apprendimento digitale, la modernizzazione delle imprese e il maggiore utilizzo della tecnologia hanno determinato una crescita nel mercato indiano. Il mercato australiano è trainato dagli istituti di formazione e dalla sostituzione degli apparecchi elettronici da parte dei consumatori.
Mercato dei laptop in Medio Oriente e Africa
Si prevede che la domanda proveniente dal Medio Oriente e dall'Africa aumenterà del 6-7% all'anno fino al 2034. I paesi mediorientali leader in questa regione sono l'Arabia Saudita e gli Emirati Arabi Uniti, poiché l'utilizzo dei notebook è trainato dalla trasformazione digitale, dall'istruzione, dalle tecnologie aziendali e dalle città intelligenti.
Il Sudafrica rimane un attore importante in Africa per ragioni simili, tra cui l'istruzione, la finanza, l'informatizzazione delle imprese e la domanda dei consumatori. Altri paesi della regione MEA sono sensibili ai prezzi, ma una migliore connettività apre la strada a nuove opportunità. Il risparmio energetico, l'affidabilità dei prodotti, i finanziamenti e la logistica diventano più importanti nelle regioni in cui la sostituzione dei prodotti è la priorità.
Analisi di segmentazione
Tipo
La segmentazione per tipologia rimane strategicamente importante perché i notebook tradizionali soddisfano consolidate esigenze di produttività, mentre i formati convertibili rispondono alle esigenze di portabilità e utilizzo multimodale. Si prevede che il mercato dei laptop tradizionali crescerà a un CAGR del 4,4-5,0% tra il 2026 e il 2034, mentre i laptop 2-in-1 dovrebbero registrare una crescita del 7,0-8,2%. Il mercato dei laptop comprende quindi sempre più sia dispositivi aziendali standardizzati che design flessibili orientati al consumatore.
- Laptop tradizionali: i modelli tradizionali mantengono la maggiore quota di mercato perché aziende e famiglie continuano ad apprezzare le tastiere convenzionali, i sistemi operativi consolidati, l'ampia compatibilità software e i flussi di lavoro di produttività prevedibili.
- Laptop 2 in 1: i dispositivi convertibili offrono i vantaggi dell'interazione touchscreen, della portabilità simile a quella di un tablet, del supporto per la penna e del posizionamento flessibile, risultando quindi ideali per studenti, professionisti in mobilità, utenti di contenuti e famiglie alla ricerca di hardware multifunzionale.
Dimensioni RAM
La configurazione della memoria è sempre più legata alla complessità delle applicazioni, al multitasking, ai carichi di lavoro di intelligenza artificiale locali, al gaming e alla creazione di contenuti professionali. Si prevede che la fascia fino a 8 GB crescerà a un CAGR dell'1,5-2,5%, quella tra 8 GB e 16 GB del 5,5-6,5% e quella oltre i 16 GB dell'8,0-9,5% entro il 2034.
- Fino a 8 GB: questa fascia di memoria rimane valida per l'istruzione di base, la navigazione web, la produttività in ufficio e gli acquisti attenti al prezzo, sebbene i crescenti requisiti software spingano gradualmente gli acquirenti verso configurazioni con maggiore memoria.
- 8 GB - 16 GB: Questa gamma è adatta alle esigenze di produttività, applicazioni aziendali, studio, fruizione di contenuti multimediali e carichi di lavoro creativi moderati, offrendo un equilibrio pratico tra reattività del sistema, convenienza e durata prevista del dispositivo.
- Oltre 16 GB: i sistemi con più memoria rispondono sempre più alle esigenze di gaming, ingegneria, creazione professionale, sviluppo software, flussi di lavoro assistiti dall'IA e multitasking impegnativo, supportando prezzi premium e prestazioni rilevanti più a lungo.
Fascia di prezzo
La segmentazione dei prezzi riflette il potere d'acquisto, le specifiche dei componenti, il posizionamento del marchio e i requisiti applicativi. Si prevede che la fascia bassa crescerà a un CAGR del 2,0-3,0%, quella media del 5,0-6,0% e quella alta del 6,5-8,0% nel periodo 2026-2034. La strategia di prezzo combina sempre più le capacità del processore, la qualità del display, la memoria, lo storage, il design e la copertura dei servizi.
- Basso: i prezzi di ingresso supportano l'istruzione, la produttività domestica, l'uso base in ufficio e i mercati emergenti sensibili al prezzo, dove il finanziamento e l'accessibilità economica dei prodotti sostitutivi rimangono considerazioni centrali per gli acquisti.
- Fascia media: i prodotti di fascia media soddisfano la più ampia gamma di esigenze aziendali, domestiche, di studio e professionali, rendendo specifiche equilibrate e un servizio affidabile fattori competitivi fondamentali.
- Fascia alta: i sistemi premium competono grazie a processori avanzati, display, materiali, grafica, acustica, connettività e design industriale, con una domanda concentrata tra professionisti, creatori, dirigenti e appassionati.
utente finale
Le esigenze degli utenti finali variano notevolmente in base al carico di lavoro, al processo di acquisto, alle aspettative relative al ciclo di vita e all'intensità delle prestazioni. Si prevede che l'uso personale crescerà a un CAGR del 4,5-5,5%, quello aziendale del 5,0-6,0% e quello gaming del 7,0-8,5% nel periodo 2026-2034. Le tendenze del mercato dei laptop riflettono sempre più la convergenza tra produttività, intrattenimento e informatica specializzata.
- Uso personale: le esigenze delle famiglie spaziano dall'istruzione alla comunicazione, dall'intrattenimento alla navigazione, dalle attività creative alla produttività generale, con fattori come la portabilità, la durata della batteria, il prezzo accessibile e la compatibilità con l'ecosistema che influenzano le decisioni di acquisto.
- In ambito aziendale, l'adozione da parte delle imprese pone l'accento su sicurezza, gestibilità, interoperabilità, supporto del ciclo di vita, durabilità e produttività dei dipendenti, creando opportunità per l'approvvigionamento standardizzato e modelli "dispositivo come servizio".
- Gaming: I notebook da gioco vantano specifiche specializzate, tra cui schede grafiche dedicate, display ad alta frequenza di aggiornamento, gestione termica avanzata, storage ad alta capacità e processori performanti, che ne supportano il posizionamento premium.
Panoramica dell'opportunità
|
Segmento applicativo |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Personale |
Alto |
Lavoro mobile |
Maturo |
|
Attività commerciale |
Alto |
Rinnovo della flotta |
Maturo |
|
Salva |
Mezzo |
Giochi basati sull'IA |
Scalatura |
Fattori trainanti della crescita del mercato dei laptop e analisi del loro impatto
I processori con funzionalità di intelligenza artificiale stanno ridefinendo le decisioni relative alla sostituzione dei notebook.
Con l'integrazione di funzionalità di elaborazione neurale specializzate, il modo in cui gli acquirenti valutano le prestazioni dei notebook è cambiato. Aziende e consumatori non si concentreranno più esclusivamente sulla velocità della CPU o sulle capacità grafiche. La nuova enfasi sarà sulla capacità del sistema di gestire carichi di lavoro come la produttività tramite intelligenza artificiale, la creazione di immagini, la trascrizione, la sicurezza e altro ancora, a livello locale. Questo processo potrebbe anche accelerare l'obsolescenza dei sistemi precedenti, qualora questi non dispongano di capacità di elaborazione adeguate. Ciò influirà sui requisiti hardware in termini di maggiore capacità di memoria, design termico efficiente, batterie più capienti e sistemi operativi ottimizzati. L'intelligenza artificiale offre ai produttori l'opportunità di distinguersi in categorie di prodotti consolidate grazie a display o CPU più avanzati.
La modernizzazione degli endpoint aziendali supporta la domanda ricorrente di sostituzione
Le esigenze informatiche delle aziende sono in continua evoluzione, in quanto le imprese implementano il lavoro ibrido, le applicazioni basate sul cloud, le misure di sicurezza e la gestione centralizzata degli endpoint. Di conseguenza, si registra una costante necessità di aggiornare le apparecchiature, poiché quelle più datate potrebbero diventare meno efficienti con l'inasprirsi delle applicazioni, delle misure di sicurezza e dei requisiti del sistema operativo. I responsabili degli acquisti considerano il costo totale di proprietà dei notebook, non solo il costo di acquisto, ma anche fattori quali supporto, garanzia, consumo energetico, tempi di inattività, sicurezza e durata del dispositivo. I volumi di vendita sono prevedibili per i fornitori di notebook standardizzati in grandi quantità per diverse aree geografiche. La sostituzione delle apparecchiature informatiche sarà sempre meno influenzata dal guasto delle apparecchiature stesse.
La convergenza delle prestazioni sta ampliando le applicazioni di calcolo premium
I notebook moderni stanno iniziando a integrare funzionalità che un tempo si trovavano solo nei PC desktop, nei dispositivi multimediali e nelle console da gioco. Grazie ai progressi in ambito grafico, ai processori, alla larghezza di banda della memoria, agli schermi e alle tecnologie di raffreddamento, i notebook più sottili sono ora in grado di gestire programmi professionali impegnativi. Ciò significa che un numero crescente di utenti impegnati in lavori creativi, attività di ingegneria, programmazione, design e gaming avrà bisogno di portabilità senza dover rinunciare alle prestazioni. L'effetto della "premiumizzazione" si traduce in un aumento del prezzo medio di vendita, nonostante le basse vendite totali di unità, poiché i consumatori pagano per la maggiore quantità di memoria, gli schermi di alta qualità, le schede grafiche, la gestione del rumore e la durata della batteria.
Tendenze future del mercato dei laptop
L'informatica personale nativa dell'IA passerà dalla fase di specifica a quella di esperienza.
È probabile che le tendenze del mercato dei laptop si spostino dalla pubblicità delle capacità di elaborazione AI verso la fornitura di esperienze utente misurabili. I sistemi futuri potrebbero coordinare sempre più l'elaborazione neurale locale, i servizi cloud, gli assistenti del sistema operativo e i modelli specifici delle applicazioni in base al carico di lavoro, alla connettività, alla privacy e alle condizioni energetiche. Questa architettura potrebbe ridurre i trasferimenti cloud non necessari, migliorando al contempo la reattività per determinate attività. I fornitori probabilmente si differenzieranno attraverso l'orchestrazione software, i controlli sulla privacy, l'inferenza basata sul consumo della batteria e le partnership con le applicazioni, piuttosto che basandosi esclusivamente sulle specifiche del processore. I produttori di dispositivi potrebbero anche integrare l'IA nelle funzionalità di manutenzione, accessibilità, sicurezza, creazione di contenuti e comunicazione. Man mano che queste capacità maturano, i team di approvvigionamento potrebbero iniziare a valutare le funzionalità AI attraverso benchmark di carico di lavoro, requisiti di governance e compatibilità software, anziché considerare l'elaborazione neurale come una funzionalità hardware a sé stante.
La progettazione modulare del ciclo di vita potrebbe acquisire rilevanza strategica
Cicli di vita dei prodotti più lunghi influenzeranno probabilmente la progettazione dei notebook, poiché aziende e autorità di regolamentazione attribuiscono maggiore importanza alla riparabilità, all'efficienza delle risorse e alla riduzione dei rifiuti elettronici. I produttori potrebbero rispondere con un accesso più semplice ai componenti, batterie sostituibili, elementi di fissaggio standardizzati, un supporto software più esteso e una maggiore disponibilità di pezzi di ricambio. Tali approcci possono modificare l'economia del prodotto, aumentando i ricavi derivanti dai servizi e riducendo al contempo le sostituzioni premature. Gli acquirenti aziendali potrebbero privilegiare i fornitori che offrono una disponibilità prevedibile dei componenti e una documentazione trasparente del ciclo di vita, soprattutto per grandi flotte di dispositivi. Allo stesso modo, i consumatori potrebbero considerare i costi di riparazione quando confrontano prodotti di fascia alta. Le modifiche di progettazione dovranno bilanciare la durata e la riparabilità con i requisiti di sottigliezza, peso, prestazioni termiche e rigidità strutturale. Il risultato potrebbe essere una definizione più ampia del valore del prodotto, incentrata sul periodo di possesso piuttosto che sulle specifiche di lancio.
Opportunità di mercato per i computer portatili
Calcolo di intelligenza artificiale localizzato per carichi di lavoro professionali.
I produttori possono rivolgersi agli utenti professionali sviluppando notebook ottimizzati per carichi di lavoro di intelligenza artificiale locali specifici del settore. Ingegneria, architettura, produzione multimediale, sviluppo software, gestione sanitaria e analisi finanziaria possono richiedere combinazioni di elevata capacità di memoria, prestazioni grafiche elevate, elaborazione sicura e capacità termica sostenuta. Una strategia di prodotto mirata potrebbe includere hardware con applicazioni validate, driver, controlli di sicurezza e servizi di supporto, anziché vendere i componenti singolarmente. Questo approccio potrebbe comportare costi di switching più elevati e migliorare la differenziazione in segmenti premium affollati. I fornitori possono anche sviluppare partnership di canale con fornitori di software e integratori aziendali per accelerare l'implementazione. Gli investimenti dovrebbero dare priorità al benchmarking dei carichi di lavoro, alla compatibilità delle applicazioni, all'inferenza che preserva la privacy e alla facilità di manutenzione. I prodotti che dimostrano vantaggi misurabili in termini di produttività hanno maggiori probabilità di giustificare un prezzo premium rispetto ai dispositivi che si differenziano solo per la generazione del processore.
Ecosistemi di dispositivi e modelli di finanziamento dei mercati emergenti
Le economie emergenti, secondo le previsioni del mercato dei laptop, offrono opportunità a chi acquista un laptop per la prima volta, agli studenti, alle piccole imprese e agli enti pubblici che necessitano di soluzioni informatiche accessibili e con un supporto affidabile. I fornitori possono cogliere questa opportunità attraverso configurazioni localizzate, finanziamenti flessibili, programmi di permuta, garanzie estese e partnership con i canali di distribuzione del settore dell'istruzione e delle imprese. Invece di ridurre le specifiche in modo generalizzato, i produttori possono ottimizzare le combinazioni di componenti per le applicazioni più comuni, mantenendo al contempo la possibilità di aggiornamento laddove possibile. L'assemblaggio locale e la distribuzione regionale possono inoltre ridurre i rischi logistici e migliorare la disponibilità. I meccanismi di finanziamento possono rivelarsi particolarmente rilevanti laddove i costi iniziali dei dispositivi rappresentano ancora un ostacolo, nonostante le forti esigenze di digitalizzazione. L'espansione strategica dovrebbe quindi combinare l'accessibilità economica del prodotto con l'assistenza post-vendita, la disponibilità di pezzi di ricambio, il supporto software e la formazione dei partner di canale. Tali investimenti nell'ecosistema possono migliorare la sostenibilità dell'adozione, andando oltre le promozioni una tantum.
Sviluppi recenti
- Luglio 2026: Microsoft ha annunciato l'imminente disponibilità in Malesia dei Surface Pro e Surface Laptop di nuova generazione. Dotati dei rivoluzionari processori Snapdragon X2, questi dispositivi tanto attesi sono progettati per offrire prestazioni, flessibilità e capacità di elaborazione AI locale senza precedenti.
- Maggio 2026: Qualcomm Technologies, Inc. ha annunciato la piattaforma Snapdragon C, un nuovo processore di fascia bassa progettato per rendere l'informatica personale moderna più accessibile a studenti, famiglie e piccole imprese. Snapdragon C offre prestazioni reattive, un design silenzioso e a basse temperature e un'incredibile durata della batteria per l'intera giornata¹ nei laptop di fascia bassa con un prezzo a partire da 300 dollari.
- Marzo 2026: Apple ha annunciato il nuovo MacBook Air con M5, che offre prestazioni eccezionali e funzionalità di intelligenza artificiale ampliate al laptop più popolare al mondo. L'M5 integra una CPU più veloce e una GPU di nuova generazione con un acceleratore neurale in ogni core, consentendo al MacBook Air di gestire con facilità una varietà di flussi di lavoro, dai progetti creativi alle complesse attività di intelligenza artificiale. Il MacBook Air ora offre di serie il doppio dello spazio di archiviazione iniziale, con 512 GB grazie alla più veloce tecnologia SSD, ed è configurabile fino a 4 TB, per consentire ai clienti di avere sempre a portata di mano i propri documenti più importanti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -