
Marché des ordinateurs portables : taille, part de marché et prévisions 2034
Taille et prévisions du marché des ordinateurs portables (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (ordinateur portable traditionnel, ordinateur portable 2-en-1) ; capacité de mémoire vive (jusqu’à 8 Go, de 8 à 16 Go, plus de 16 Go) ; gamme de prix (entrée de gamme, milieu de gamme, haut de gamme) ; utilisateur final (personnel, professionnel, jeux vidéo) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00014535
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


Taille du marché en 2025
113,41 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
176,97 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,07 %
taux de croissance
Marché adressable
1 317,72 milliards de dollars américains
(2026-2034)
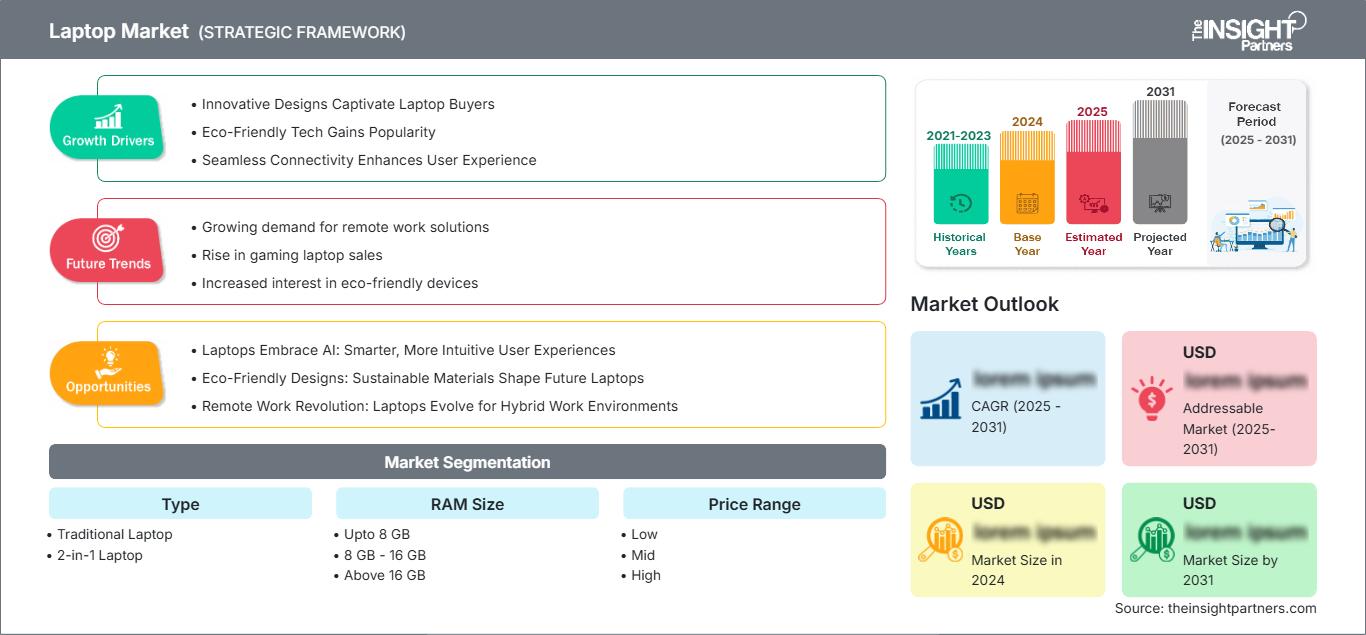
Le marché des ordinateurs portables s'élevait à 113,41 milliards de dollars américains en 2025 et devrait atteindre 176,97 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 5,07 % entre 2026 et 2034. La demande concerne les plateformes informatiques classiques et convertibles, où des facteurs tels que la mémoire, le coût, la mobilité, la vitesse, les cycles de vie et la numérisation des entreprises sont essentiels pour définir les exigences relatives aux produits.
La demande nord-américaine pour ce produit devrait croître à un TCAC prévisionnel de 4,6 % à 5,4 % jusqu'en 2034, portée par les cycles de renouvellement des équipements en entreprise, le travail hybride, le calcul haute performance et les besoins de remplacement. La taille du marché des ordinateurs portables est également déterminée par les applications de travail basées sur l'IA, la collaboration dans le cloud, les impératifs de sécurité et les politiques d'achat qui privilégient les appareils à longue durée de vie et à haute efficacité énergétique.
Analyse et perspectives du marché des ordinateurs portables
- Amérique du Nord : La région représentait une part de 28 à 32 % en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,4 % entre 2026 et 2034, soutenue par les cycles de renouvellement des entreprises, les appareils haut de gamme, les charges de travail dans le cloud et une forte demande de remplacement.
- États-Unis : Les États-Unis représentaient 65 à 70 % de la demande nord-américaine en 2025 et devraient croître à un TCAC de 4,5 à 5,2 % entre 2026 et 2034, soutenus par l'informatique d'entreprise et les mises à niveau des consommateurs.
- Europe : L'Europe détenait une part de marché de 22 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 4,2 à 5,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à la modernisation des entreprises, la numérisation de l'éducation et des achats axés sur le développement durable.
- Asie-Pacifique : L’Asie-Pacifique représentait une part de 34 à 39 % en 2025 et devrait enregistrer un TCAC de 5,8 à 6,8 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde restent d’importants centres de production, de technologie et de consommation.
- Segment le plus important : Les ordinateurs portables traditionnels détenaient une part de marché de 72 à 76 % en 2025 et devraient croître à un TCAC de 4,4 à 5,0 %, soutenus par les besoins établis des entreprises et des particuliers en matière d'informatique.
- Segment à forte croissance : L'ordinateur portable 2-en-1 représentait une part de marché de 24 à 28 % en 2025 et devrait croître à un TCAC de 7,0 à 8,2 %, grâce à sa portabilité et à sa productivité flexible.
- Principales entreprises analysées en détail : Acer Inc., Apple Inc., ASUSTeK Computer Inc., Dell Technologies Inc., HP Inc., Lenovo Group Limited, Microsoft Corporation, Micro-Star International Co., Ltd. (MSI), Razer Inc., Samsung Electronics Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les tendances en matière de développement de produits sont de plus en plus axées sur l'efficacité des processeurs, les capacités d'intelligence artificielle, la finesse des châssis, l'amélioration des écrans et l'augmentation de la vitesse de connexion. Les entreprises concentrent leurs efforts d'ingénierie sur la puissance de calcul, la dissipation thermique, l'autonomie des batteries et la réduction du poids, tout en continuant à fabriquer des appareils compatibles avec les systèmes d'exploitation existants. La production restera basée dans les écosystèmes de fabrication électronique asiatiques, même si la fabrication finale et la logistique se sont diversifiées pour faire face aux problèmes de transport, aux droits de douane et à la disponibilité des composants.
Durant la période de prévision, les pays en développement gagneront en importance à mesure que les produits deviendront plus abordables et que leurs usages éducatifs, l'adoption par les petites entreprises et la collaboration se généraliseront. Les investissements devraient se concentrer sur les architectures compatibles avec l'IA, les processeurs performants, l'augmentation de la vitesse de mémoire et les conceptions permettant la réparabilité. Les pressions réglementaires relatives à la consommation d'énergie, aux déchets électroniques, à la durabilité des produits et à la transparence de la chaîne d'approvisionnement pourraient prendre de l'importance.
Rapport sur le marché des ordinateurs portables
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 113,41 milliards de dollars américains |
| Taille du marché d'ici 2034 | 176,97 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,07% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des ordinateurs portables
La demande est alimentée par les besoins de remplacement, l'expansion des flux de travail numériques, les modèles de travail hybrides, l'enseignement en ligne, les jeux vidéo, la création de contenu et l'adoption croissante de programmes d'IA exécutés localement. La croissance du marché des ordinateurs portables est donc tirée non seulement par le remplacement des unités existantes, mais aussi par des prix de vente unitaires moyens plus élevés grâce à des processeurs haut de gamme, une mémoire performante, des écrans de haute qualité et des cartes graphiques dédiées. La chaîne de valeur comprend les fournisseurs de semi-conducteurs, de mémoire et de stockage, les fabricants d'écrans, les équipementiers, les fournisseurs de systèmes d'exploitation, les distributeurs et les centrales d'achat des entreprises.
L'approvisionnement est tributaire de la disponibilité des semi-conducteurs, des écrans, du prix de la mémoire, des composants de batteries, des coûts logistiques et des fluctuations des taux de change. Les fabricants d'équipement d'origine (OEM) utilisent de plus en plus des plateformes standardisées pour de nombreux produits afin de simplifier le processus de développement et d'optimiser leurs achats. La gestion des stocks des distributeurs est cruciale, car la sortie fréquente de nouveaux processeurs peut raccourcir le cycle de vie des produits.
Le positionnement revêt une importance croissante, notamment grâce à la différenciation des processeurs, du design, de la gestion de l'énergie, des écosystèmes, des services et des logiciels. L'analyse du marché des ordinateurs portables révèle qu'Apple Inc. mise sur une intégration verticale du matériel et des logiciels, tandis que Lenovo Group Limited, HP Inc., Dell Technologies Inc. et Acer Inc. proposent des gammes de produits diversifiées, destinées aux professionnels et aux particuliers. ASUS Tek Computer Inc., Micro-Star International Co., Ltd. (MSI) et Razer Inc. ciblent quant à eux les joueurs, les créateurs et les utilisateurs exigeants en matière de performances.
Ces secteurs d'investissement comprennent désormais les ordinateurs portables dotés d'intelligence artificielle, les solutions de refroidissement, les processeurs, les écrans et la gestion des périphériques. Microsoft Corporation influence l'écosystème par son besoin en systèmes d'exploitation Windows et en intelligence artificielle, tandis que Samsung Electronics Co., Ltd. y contribue par l'informatique portable, les écrans, les composants et l'intégration de périphériques. Cela signifie que l'intensité concurrentielle ne dépendra pas uniquement des spécifications matérielles, mais aussi de l'échelle de distribution, de la compatibilité des écosystèmes, du support après-vente, de la gestion des canaux de distribution et de la coordination des lancements avec les nouvelles générations de processeurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des ordinateurs portables : Perspectives stratégiques
Perspectives régionales
Marché des ordinateurs portables en Amérique du Nord
L'Amérique du Nord détenait entre 28 et 32 % des parts de marché des ordinateurs portables en 2025 et devrait connaître une croissance annuelle composée de 4,6 à 5,4 % jusqu'en 2034. Les programmes de renouvellement des équipements sont essentiels, car les entreprises ont besoin d'appareils sécurisés capables d'exécuter des applications cloud, des solutions de visioconférence, des systèmes de sécurité et des solutions d'intelligence artificielle pour améliorer leur productivité. Le pouvoir d'achat des ménages contribue également à l'essor des configurations haut de gamme.
L'Amérique du Nord bénéficie d'un réseau de distribution bien établi, de programmes d'achat pour entreprises, d'un marché du jeu vidéo important et d'une forte demande en ordinateurs portables dédiés à la création. Le Canada contribue à la région grâce à ses secteurs de l'éducation, des services professionnels et des PME, tandis que les États-Unis demeurent le principal marché de consommation. Le coût total de possession, la couverture de la garantie, les performances du processeur et la compatibilité avec l'écosystème logiciel influencent de plus en plus les décisions d'achat.
Marché américain des ordinateurs portables
Les États-Unis représentaient 65 à 70 % de la demande nord-américaine en 2025 et devraient afficher un taux de croissance annuel composé (TCAC) de 4,5 à 5,2 % jusqu'en 2034. Les dépenses des entreprises sont cruciales dans les secteurs de la technologie, de la finance, de la santé, de l'éducation, des services professionnels et des organismes gouvernementaux. Les programmes de remplacement tiennent compte de facteurs tels que la sécurité, la facilité de gestion, l'autonomie de la batterie et la capacité de traitement de l'IA.
Parmi les principaux fournisseurs figurent Apple Inc., Dell Technologies Inc., HP Inc., Lenovo Group Ltd., Acer Inc., Microsoft Corp., etc. Les consommateurs recherchent des ordinateurs portables fins et haut de gamme, tandis que les entreprises ont besoin d'une gestion complète de leur parc informatique, de leur cycle de vie à leur maintenance. Le segment des ordinateurs portables de jeu représente un marché premium supplémentaire grâce à des cartes graphiques performantes, des taux de rafraîchissement élevés, un refroidissement efficace et la portabilité.
Marché européen des ordinateurs portables
L'Europe détenait une part de marché de 22 à 26 % en 2025 et devrait enregistrer un taux de croissance annuel composé (TCAC) de 4,2 à 5 % jusqu'en 2034, l'Allemagne présentant de fortes perspectives. Cette tendance montre que les achats prennent désormais en compte l'efficacité énergétique, la durabilité, la protection des données et les enjeux liés au cycle de vie.
Le Royaume-Uni demeure un marché important, tant pour les entreprises que pour les consommateurs, la demande étant alimentée par le modèle de travail hybride, l'éducation, les services professionnels et les industries à forte intensité technologique. Les entreprises privilégient la standardisation de leurs parcs informatiques, des garanties et de la gestion des appareils. Les achats des consommateurs restent diversifiés, allant des ordinateurs portables de base aux systèmes ultralégers haut de gamme et aux consoles de jeux.
L'Allemagne possède un fort potentiel dans les domaines de la numérisation industrielle, de l'informatique d'entreprise, de l'éducation et de l'ingénierie. L'acheteur est attentif à la fiabilité, au service, à la sécurité et à la productivité. La France bénéficie d'un fort potentiel grâce à ses efforts de transformation numérique dans le secteur public, les technologies éducatives, la modernisation des entreprises et le renouvellement des équipements des consommateurs. L'Italie et l'Espagne présentent un fort potentiel grâce aux PME, aux ménages, au tourisme, à l'éducation et aux usages créatifs, l'accessibilité financière restant un facteur déterminant dans les modèles économiques de base.
Marché des ordinateurs portables en Asie-Pacifique
La région Asie-Pacifique détenait la plus grande part de marché (34 à 39 %) en 2025 et devrait enregistrer un TCAC de 5,8 à 6,8 % entre 2025 et 2034, s'imposant ainsi comme le marché régional dominant. Cette région se caractérise par des niveaux de consommation élevés et des capacités de production électronique bien établies en Chine, au Japon, en Corée du Sud, en Inde et en Australie.
La Chine demeure un acteur majeur de la production et de la consommation de produits électroniques. Par ailleurs, le Japon et la Corée du Sud offrent un environnement propice au développement de l'électronique haut de gamme. L'apprentissage numérique, la modernisation des entreprises et l'utilisation accrue des technologies ont stimulé la croissance du marché indien. En Australie, le marché est dynamisé par les établissements d'enseignement et le renouvellement constant des appareils par les consommateurs.
Marché des ordinateurs portables au Moyen-Orient et en Afrique
On prévoit que la demande en provenance du Moyen-Orient et d'Afrique augmentera de 6,0 % à 7,0 % par an jusqu'en 2034. Les pays du Moyen-Orient qui sont en tête dans cette région sont l'Arabie saoudite et les Émirats arabes unis, car l'utilisation des ordinateurs portables est stimulée par la transformation numérique, l'éducation, les technologies commerciales et les villes intelligentes.
L'Afrique du Sud demeure un acteur majeur en Afrique pour des raisons similaires, notamment l'éducation, la finance, l'informatisation des entreprises et la demande des consommateurs. D'autres pays de la région MENA sont sensibles aux prix, mais une meilleure connectivité ouvre la voie à de nouvelles opportunités. Dans les régions où le renouvellement des produits est primordial, les économies d'énergie, la fiabilité des produits, le financement et la logistique revêtent une importance accrue.
Analyse de segmentation
Taper
La segmentation par type demeure stratégique, car les ordinateurs portables traditionnels répondent aux besoins de productivité établis, tandis que les modèles convertibles privilégient la portabilité et une utilisation multimodale. Le marché des ordinateurs portables traditionnels devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 5,0 % entre 2026 et 2034, tandis que celui des ordinateurs portables 2-en-1 devrait atteindre 7,0 % à 8,2 %. Le marché des ordinateurs portables englobe donc de plus en plus à la fois les appareils professionnels standardisés et les modèles flexibles destinés au grand public.
- Ordinateur portable traditionnel : Les modèles traditionnels conservent le plus grand potentiel de base installée, car les entreprises et les ménages continuent de privilégier les claviers conventionnels, les systèmes d’exploitation établis, une large compatibilité logicielle et des flux de travail de productivité prévisibles.
- Ordinateur portable 2 en 1 : Les appareils convertibles bénéficient d’une interaction tactile, d’une portabilité similaire à celle d’une tablette, de la prise en charge du stylet et d’un positionnement flexible, ce qui les rend pertinents pour les étudiants, les professionnels mobiles, les utilisateurs de contenu et les ménages à la recherche d’un matériel multifonctionnel.
Taille de la RAM
La configuration de la mémoire est de plus en plus liée à la complexité des applications, au multitâche, aux charges de travail d'IA locales, aux jeux et à la création de contenu professionnel. Jusqu'à 8 Go, la mémoire devrait connaître une croissance annuelle composée (TCAC) de 1,5 à 2,5 %, de 8 à 16 Go de 5,5 à 6,5 % et de plus de 16 Go de 8,0 à 9,5 % d'ici 2034.
- Jusqu'à 8 Go : ce niveau reste pertinent pour l'enseignement de base, la navigation web basique, la bureautique et les achats sensibles au coût, bien que les exigences logicielles croissantes incitent progressivement les acheteurs à opter pour des configurations de mémoire plus importantes.
- 8 Go - 16 Go : Cette gamme convient aux applications de productivité courantes, aux applications professionnelles, aux études, à la consommation de médias et aux charges de travail créatives modérées, offrant un équilibre pratique entre la réactivité du système, l'accessibilité financière et la durée de vie prévue de l'appareil.
- Au-delà de 16 Go : les systèmes à plus grande capacité de mémoire répondent de plus en plus aux besoins des jeux, de l’ingénierie, de la création professionnelle, du développement logiciel, des flux de travail assistés par l’IA et du multitâche exigeant, justifiant ainsi des prix plus élevés et des performances plus durables.
Gamme de prix
La segmentation des prix reflète le pouvoir d'achat, les spécifications des composants, le positionnement de la marque et les exigences d'utilisation. Le segment d'entrée de gamme devrait connaître une croissance annuelle composée (TCAC) de 2,0 à 3,0 %, le segment moyen de gamme de 5,0 à 6,0 % et le segment haut de gamme de 6,5 à 8,0 % entre 2026 et 2034. La stratégie tarifaire intègre de plus en plus la puissance du processeur, la qualité de l'écran, la mémoire, le stockage, le design et la couverture du service après-vente.
- Faibles : Les prix d'entrée de gamme favorisent l'éducation, la productivité des ménages, l'utilisation de base des bureaux et les marchés émergents sensibles aux prix où le financement et l'accessibilité au remplacement restent des considérations d'achat essentielles.
- Milieu de gamme : Les produits de milieu de gamme répondent à un large éventail de besoins, qu’ils soient professionnels, domestiques, scolaires ou liés à l’emploi, ce qui fait de spécifications équilibrées et d’un service fiable des facteurs de compétitivité importants.
- Haut de gamme : Les systèmes premium se distinguent par leurs processeurs, écrans, matériaux, graphismes, acoustique, connectivité et design industriel de pointe, la demande se concentrant sur les professionnels, les créateurs, les cadres et les passionnés.
Utilisateur final
Les exigences des utilisateurs finaux varient considérablement selon la charge de travail, le processus d'acquisition, les attentes liées au cycle de vie et l'intensité des performances. L'utilisation personnelle devrait croître à un TCAC de 4,5 % à 5,5 %, l'utilisation professionnelle de 5,0 % à 6,0 % et le jeu de 7,0 % à 8,5 % entre 2026 et 2034. Les tendances du marché des ordinateurs portables reflètent une convergence croissante entre productivité, divertissement et informatique spécialisée.
- Usage personnel : La demande des ménages couvre l’éducation, la communication, le divertissement, la navigation, les activités créatives et la productivité générale, la portabilité, l’autonomie de la batterie, le prix abordable et la compatibilité avec l’écosystème influençant les décisions d’achat.
- Entreprises : L’adoption par les entreprises met l’accent sur la sécurité, la facilité de gestion, l’interopérabilité, le support tout au long du cycle de vie, la durabilité et la productivité des employés, créant ainsi des opportunités pour des modèles d’approvisionnement standardisés et de dispositifs en tant que service.
- Jeux vidéo : Les ordinateurs portables de jeu nécessitent des spécifications techniques particulières, notamment une carte graphique dédiée, un écran à taux de rafraîchissement élevé, une gestion thermique avancée, un stockage de grande capacité et des processeurs performants, ce qui leur confère un positionnement haut de gamme.
Aperçu des opportunités
|
Segment d'application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Personnel |
Haut |
Travail mobile |
Mature |
|
Entreprise |
Haut |
Renouvellement de la flotte |
Mature |
|
Jeux |
Moyen |
Jeux d'IA |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des ordinateurs portables
Les processeurs dotés d'intelligence artificielle redéfinissent les décisions de remplacement des ordinateurs portables.
L'intégration de capacités de traitement neuronal spécialisées a profondément modifié la façon dont les acheteurs évaluent les performances des ordinateurs portables. Les entreprises et les particuliers ne se concentreront plus uniquement sur la vitesse du processeur ou les capacités graphiques. Désormais, l'accent sera mis sur la capacité du système à exécuter localement des tâches telles que la productivité grâce à l'IA, la création d'images, la transcription, la sécurité, etc. Ce processus pourrait également accélérer l'obsolescence des anciens systèmes si ceux-ci ne disposent pas des capacités de traitement adéquates. Il influencera les exigences matérielles, notamment en termes de capacité de mémoire accrue, de conception thermique efficace, de batteries plus performantes et de systèmes d'exploitation optimisés. Grâce à l'IA, les fabricants ont l'opportunité de se démarquer sur des segments de produits matures grâce à des écrans ou des processeurs plus avancés.
La modernisation des terminaux d'entreprise prend en charge la demande de remplacement récurrente
Les besoins informatiques des entreprises évoluent constamment avec la mise en place du travail hybride, des applications cloud, des mesures de sécurité et de la gestion centralisée des terminaux. De ce fait, le besoin de matériel informatique est permanent, car les équipements plus anciens peuvent devenir moins performants lorsque les applications, les mesures de sécurité et les exigences du système d'exploitation se durcissent. Les acheteurs considèrent désormais le coût total de possession des ordinateurs portables, et non plus seulement leur prix d'achat, en prenant en compte le support, la garantie, la consommation d'énergie, les temps d'arrêt, la sécurité et la durée de vie de l'appareil. Les volumes de vente sont prévisibles pour les fournisseurs d'ordinateurs portables standardisés, destinés à différentes régions géographiques. Le remplacement du matériel informatique sera moins dépendant des pannes matérielles.
La convergence des performances étend les applications informatiques haut de gamme
Les ordinateurs portables modernes intègrent désormais des fonctionnalités autrefois réservées aux ordinateurs de bureau, aux appareils multimédias et aux consoles de jeux. Grâce aux progrès réalisés dans les domaines des graphismes, des processeurs, de la bande passante mémoire, des écrans et des technologies de refroidissement, les ordinateurs portables plus fins peuvent exécuter des logiciels professionnels exigeants. Ainsi, un plus grand nombre d'utilisateurs travaillant dans la création, l'ingénierie, la programmation, le design ou les jeux vidéo ont besoin de mobilité sans pour autant sacrifier les performances. Cette montée en gamme se traduit par une augmentation du prix de vente moyen, malgré des volumes de vente totaux relativement faibles, car les consommateurs paient pour une mémoire vive importante, des écrans de haute qualité, des cartes graphiques performantes, un système de réduction du bruit efficace et une autonomie prolongée.
Tendances futures du marché des ordinateurs portables
L'informatique personnelle native de l'IA passera de la spécification à l'expérience.
Les tendances du marché des ordinateurs portables devraient évoluer, passant de la mise en avant des capacités de traitement de l'IA à la fourniture d'expériences utilisateur mesurables. Les systèmes futurs pourraient coordonner de plus en plus le traitement neuronal local, les services cloud, les assistants du système d'exploitation et les modèles spécifiques aux applications en fonction de la charge de travail, de la connectivité, de la confidentialité et de la consommation d'énergie. Cette architecture pourrait réduire les transferts inutiles vers le cloud tout en améliorant la réactivité pour certaines tâches. Les fournisseurs devraient se différencier par l'orchestration logicielle, les contrôles de confidentialité, l'optimisation de la consommation de la batterie et les partenariats applicatifs, plutôt que par les seules spécifications du processeur. Les fabricants d'appareils pourraient également intégrer l'IA aux fonctionnalités de maintenance, d'accessibilité, de sécurité, de création de contenu et de communication. À mesure que ces capacités se développent, les équipes d'approvisionnement pourraient commencer à évaluer les fonctionnalités d'IA par le biais de benchmarks de charge de travail, d'exigences de gouvernance et de compatibilité logicielle, au lieu de considérer le traitement neuronal comme une simple fonctionnalité matérielle.
La conception modulaire du cycle de vie pourrait acquérir une importance stratégique.
L'allongement du cycle de vie des produits influencera probablement la conception des ordinateurs portables, les entreprises et les organismes de réglementation accordant une importance accrue à la réparabilité, à l'efficacité des ressources et à la réduction des déchets électroniques. Les fabricants pourraient réagir en proposant un accès plus facile aux composants, des batteries remplaçables, des fixations standardisées, un support logiciel étendu et une disponibilité accrue des pièces détachées. De telles approches peuvent modifier la rentabilité des produits en augmentant les revenus liés aux services tout en réduisant les remplacements prématurés. Les entreprises pourraient privilégier les fournisseurs offrant une disponibilité prévisible des composants et une documentation transparente sur le cycle de vie, notamment pour les parcs d'appareils importants. Les consommateurs pourraient également prendre en compte les coûts de réparation lorsqu'ils comparent des produits haut de gamme. Les modifications de conception devront concilier durabilité et facilité d'entretien avec les exigences de finesse, de poids, de performances thermiques et de rigidité structurelle. Il pourrait en résulter une définition plus large de la valeur du produit, centrée sur sa durée de vie plutôt que sur ses spécifications initiales.
Opportunités du marché des ordinateurs portables
Calcul d'IA localisé pour les charges de travail professionnelles
Les fabricants peuvent cibler les utilisateurs professionnels en développant des ordinateurs portables optimisés pour les charges de travail d'IA locales spécifiques à chaque secteur. L'ingénierie, l'architecture, la production multimédia, le développement logiciel, la gestion des établissements de santé et l'analyse financière peuvent nécessiter une combinaison de capacités mémoire élevées, de performances graphiques performantes, d'un traitement sécurisé et d'une gestion thermique efficace. Une stratégie produit ciblée pourrait consister à proposer du matériel accompagné d'applications validées, de pilotes, de contrôles de sécurité et de services d'assistance, plutôt que de vendre les composants séparément. Cette approche peut engendrer des coûts de migration plus élevés et renforcer la différenciation sur les segments haut de gamme très concurrentiels. Les fournisseurs peuvent également nouer des partenariats avec des éditeurs de logiciels et des intégrateurs d'entreprise afin d'accélérer le déploiement. Les investissements doivent privilégier l'évaluation comparative des charges de travail, la compatibilité des applications, le respect de la vie privée et la facilité de maintenance. Les produits qui démontrent des gains de productivité mesurables sont plus susceptibles de justifier un prix élevé que les appareils qui se différencient uniquement par la génération de processeur.
Écosystèmes de dispositifs des marchés émergents et modèles de financement
Les économies émergentes, telles que présentées dans les prévisions du marché des ordinateurs portables, offrent des opportunités aux primo-accédants, aux étudiants, aux petites entreprises et aux institutions publiques qui recherchent des solutions informatiques abordables assorties d'un support fiable. Les fournisseurs peuvent saisir cette opportunité grâce à des configurations adaptées aux spécificités locales, des solutions de financement flexibles, des programmes de reprise, des extensions de garantie et des partenariats avec les secteurs de l'éducation et des entreprises. Plutôt que de réduire les spécifications de manière générale, les fabricants peuvent optimiser les combinaisons de composants pour les applications courantes tout en préservant les possibilités d'évolution lorsque cela est possible. L'assemblage local et la distribution régionale peuvent également réduire les risques logistiques et améliorer la disponibilité. Les mécanismes de financement peuvent s'avérer particulièrement pertinents lorsque le coût initial des appareils demeure un frein malgré une forte demande de numérisation. Une expansion stratégique doit donc allier l'accessibilité financière des produits au service après-vente, à l'accès aux pièces détachées, au support logiciel et à la formation des distributeurs. De tels investissements dans l'écosystème peuvent favoriser une adoption durable, au-delà des promotions ponctuelles.
Développements récents
- Juillet 2026 : Microsoft annonce la disponibilité prochaine en Malaisie des Surface Pro et Surface Laptop de nouvelle génération. Dotés des processeurs révolutionnaires Snapdragon X2, ces appareils très attendus sont conçus pour offrir des performances optimales, une grande flexibilité et une puissance de calcul IA locale et soutenue.
- Mai 2026 : Qualcomm Technologies, Inc. annonce la plateforme Snapdragon C, un nouveau processeur d’entrée de gamme conçu pour rendre l’informatique personnelle moderne plus accessible aux étudiants, aux familles et aux petites entreprises. Le Snapdragon C offre des performances réactives, un design silencieux et une autonomie exceptionnelle d’une journée entière¹ dans les ordinateurs portables d’entrée de gamme proposés à partir de 300 $.
- Mars 2026 : Apple annonce le nouveau MacBook Air avec la puce M5, offrant des performances exceptionnelles et des capacités d’IA étendues à l’ordinateur portable le plus populaire au monde. La puce M5 intègre un processeur plus rapide et un GPU de nouvelle génération avec un accélérateur neuronal dans chaque cœur, permettant au MacBook Air de gérer efficacement une grande variété de tâches, des projets créatifs aux missions d’IA complexes. Le MacBook Air est désormais livré de série avec 512 Go de stockage SSD plus rapide, soit le double de la capacité initiale, et peut être configuré jusqu’à 4 To, permettant ainsi aux utilisateurs de conserver leurs fichiers les plus importants à portée de main.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -