
インタラクティブビデオ壁市場:規模・シェア・予測 2034
インタラクティブビデオウォール市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(3D設置、横型および縦型、カスタムレイアウト、その他)、用途別(ITおよび通信、BFSI、メディアおよびエンターテイメント、旅行および運輸、小売、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003469
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
135億8000 万米ドル
基準年値
2034年の予測
289億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.78 %
成長率
対象市場
1905億9000 万米ドル
(2026年~2034年)
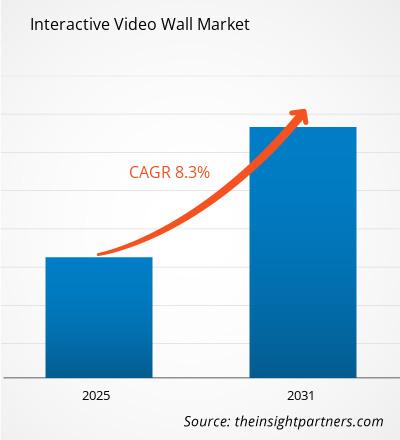
インタラクティブビデオウォール市場は、2025年に135億8,000万米ドルと評価され、2034年には289億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.78%を記録する見込みです。この拡大は、小売スペース、制御室、インフラ、オフィス、メディア制作などの用途向けに、高解像度ディスプレイ、インタラクティブ技術、コンテンツ管理、分析、統合サービスなどを備えた、大型スクリーンでネットワーク接続されたビジュアル環境に対するニーズの高まりに起因しています。
北米のインタラクティブビデオウォール市場規模は、指令センター、小売店、体験型施設における新しい直視型LEDスクリーンの設置と狭額縁LCD設置の置き換えにより、2034年まで年平均成長率(CAGR)7.5%~8.5%で成長すると予測されています。クラウドベースのコンテンツオーケストレーション機能とエンタープライズレベルのリモート監視により、機器群の効率性が向上します。
インタラクティブビデオウォール市場の評価と洞察
- 北米: 2025年には32~34%のシェアを占め、制御室の近代化、小売体験の向上、成熟した統合チャネルに支えられ、2026~2034年には年平均成長率(CAGR)7.5~8.5%で成長すると予測されている。
- 米国: 2025年には北米の収益の78~82%を占め、2034年まで年平均成長率(CAGR)7.6~8.6%で拡大すると予測されている。
- 欧州: 2025年には25~27%のシェアを占め、年平均成長率(CAGR)は7.0~8.0%と予測されており、ドイツ、英国、フランスが企業、運輸、メディア分野における導入を牽引する。
- アジア太平洋地域: 2025年には27~29%のシェアを獲得し、中国、日本、韓国、インドが牽引役となり、年平均成長率(CAGR)は10.0~11.0%を記録すると予測されている。
- 最大のセグメント:液晶ディスプレイ(LCD)は2025年に49~53%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.5~7.5%で成長すると予測されている。
- 高成長分野: 3Dインスタレーションは2025年には市場シェアの8~10%を占め、2034年まで年平均成長率(CAGR)12.0~13.0%で成長すると予測されている。
- 詳細に分析された主要企業:ダクトロニクス傘下のADFLOW Networks、AUO株式会社、LGディスプレイ株式会社、シャープNECディスプレイソリューションズ株式会社、オムニベックス株式会社、パナソニックホールディングス株式会社、Koninklijke Philips NV、サムスン電子株式会社、ソニーグループ株式会社、東芝株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
外部処理システムを用いたタイル型LCDシステムから、製品アーキテクチャは高解像度LEDディスプレイ、システムオンチップコントローラ、マルチストリーム合成、クラウドベースのコンテンツ管理へと進化を遂げてきました。製造コストの削減は、筐体の標準化、前面からのサービスアクセス、自動キャリブレーション、共通プラットフォームコントローラによって促進されます。一方、ピクセルピッチの選択、熱管理、冗長性、カラーキャリブレーションは、長期的なコストを左右する要因となります。こうした傾向は、直視型LEDディスプレイ技術、コンテンツ管理、マネージドサービスが導入決定に影響を与えていることを示唆する、プロフェッショナルAV業界の動向と一致しています。
2034年まで、新たなビジネスチャンスは主要都市だけでなく、地方都市、交通拠点、工業団地、公共サービス施設などにも広がるでしょう。新たな資金源は、エンゲージメント指標、遠隔管理機能、高度なサイバーセキュリティ、エネルギー消費量の削減を組み込んだソリューションを優先的に採用するようになります。アクセシビリティ、データプライバシーとセキュリティ、デバイスの効率性に関する規制が、仕様基準をますます重視するようになるはずです。ディスプレイ、アプリケーション、設置サービス、メンテナンス、そしてパフォーマンス指標を提供できるサプライヤーは、より大規模な長期契約を獲得できるでしょう。
インタラクティブビデオウォール市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 135億8000万米ドル |
| 2034年までの市場規模 | 289億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インタラクティブビデオウォール市場分析
インタラクティブビデオウォール市場の成長は、複数の画面に注意を分散させることなく、運用情報、プロモーション情報、コラボレーション情報など、増大する情報量を表示する必要性に大きく依存しています。小売業者は、マーケティングキャンペーンや販売促進のためにビデオウォールを活用しており、政府機関や通信事業者は、警報、地図、ライブ映像の同時表示に重点を置いています。この市場には、パネルおよびLEDモジュールメーカー、タッチオーバーレイサプライヤー、プロセッサー、壁面取り付け業者、ソフトウェア会社、システムインテグレーター、マネージドサービスプロバイダーなどが関わっています。
サプライチェーンにおけるモジュール化は、標準キャビネット、前面アクセスによるメンテナンス、自動キャリブレーション、内蔵メディアプレーヤーなどによって現場作業が削減されるにつれて進んでいます。しかしながら、半導体の入手可能性、LEDの選別品質、設置に関する専門知識といった課題は依然として残っています。購入者は今、電気料金からコンテンツ開発、監視、予備モジュール、サービスレベルに至るまで、全体像を捉えようとしています。
インタラクティブビデオウォール市場レポートによると、電子機器メーカーとソフトウェア主導型企業の間で激しい競争が繰り広げられている。ディスプレイ機能と製造コストへの影響は、サムスン電子、LGディスプレイ、AUO、ソニーグループがもたらす。オーケストレーションとネットワーク管理の分野は、Omnivex CorporationとADFLOW Networksによって強化されている。シャープ、NECディスプレイソリューションズ、パナソニックホールディングス、フィリップス、東芝は、既存の企業向け流通とアプリケーションにおける信頼性を提供している。
投資の重点分野は、マイクロLED技術、ファインピッチCOBパッケージ、AIベースの画像処理、クラウド管理型デバイスのセキュリティ、および分析です。戦略的なポジショニングは、オープンAPI、オフィス/生産制御室環境との互換性、および継続的なサービスに重点を置きます。パートナーインテグレーターを認定し、地域に部品を在庫するプロバイダーは利益率を維持し、ソフトウェアソリューションは継続的な収益を生み出します。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インタラクティブビデオウォール市場:戦略的洞察

地域別分析
北米インタラクティブビデオウォール市場
この分野は2025年にはインタラクティブビデオウォール市場の32~34%のシェアを占め、2034年まで年平均成長率(CAGR)7.5~8.5%で成長すると予測されています。既存システムの刷新、高度なエンタープライズAVの調達、および制御室での使用が需要を牽引しています。旗艦小売店、放送スタジオ、大学、空港、公共安全機関などは、コンテンツとデバイスの一元管理が可能な狭額縁LCDまたは高精細LEDを選択しています。
違いは、マルチプレイキャリブレーション、プロセス設定、サイバーセキュリティ、稼働時間といったライフサイクルサービスにおいて、現地の専門知識が必要となる点にあります。シームレスなイメージングと柔軟性が求められる場合は直視型LEDが最適な選択肢となり、標準的な屋内グリッド設置においてはLCDが競争力を持つでしょう。
米国インタラクティブビデオウォール市場
北米の売上高は、2025年には米国全体の78~82%を占め、年平均成長率(CAGR)は7.6~8.6%と予測されています。企業、小売、エンターテイメント、軍事、運輸といった分野における高い需要が、システムの大規模展開を促進しています。ブランド体験センターでは、インタラクティブなコンテンツを活用して製品の発見を促進する一方、公益事業や政府機関では、冗長プロセッサと迅速な現場サービスを備えた、複数の情報源からの継続的な可視化が求められています。
主要ベンダーは、直販部隊、認定インテグレーター、および現地サポート組織を提供することで、設計および交換サイクルを短縮しています。トレンドとしては、ブランド体験センターやコマンドセンターではファインピッチLED、コラボレーションルームではマルチタッチLCDが採用される傾向にあります。企業における購入は、セキュアなクラウド管理、API統合、ADA準拠のインターフェース、およびコンテンツパフォーマンス測定を重視する傾向が強まっています。
欧州インタラクティブビデオウォール市場
2025年における欧州の市場シェアは25%~27%で、年平均成長率(CAGR)は7.0%~8.0%と予測されている。欧州市場のリーダーは、強力な産業経営、ビジネスの近代化、展示施設を備えたドイツである。英国の強みとしては、小売メディア、金融取引室、交通機関、放送施設などが挙げられ、これらの施設ではオフィススペースへのアクセスと接続性が重要となる。
フランスでは、一流の小売業、美術館、公共施設、そして交通機関の近代化が組み合わさって活用されている。イタリアでは、ホスピタリティ産業、高級小売業、文化産業が体験型プロジェクトの機会を生み出している一方、スペインは観光施設、スマートシティ計画、そして近代的な交通インフラによって優位に立っている。エネルギー効率基準と循環型調達政策により、サービスと耐久性が重視されている。
アジア太平洋地域インタラクティブビデオウォール市場
2025年におけるアジア太平洋地域の市場シェアは27~29%で、年平均成長率(CAGR)は10.0~11.0%と予測されている。中国はLED製造、スマートインフラ、小売事業の拡大を強みとして市場を牽引する。日本と韓国は先進ディスプレイ技術に注力しており、インドは公共空間におけるデジタルインフラの整備と組織的な小売業の展開を進めている。
オーストラリアは、運輸、教育、企業といった分野で既に成熟した利用実績を有しているという利点があります。国内の製造能力により、コスト効率の高い部品や革新的なファインピッチの開発が可能となっています。スマートシティ、デジタルガバメント、先進製造、観光インフラといった政策により、流通チャネルのパフォーマンスにばらつきはあるものの、ターゲット市場は拡大しています。
中東・アフリカのインタラクティブビデオウォール市場
中東・アフリカ地域の拡大における年平均成長率(CAGR)は8.5%~9.5%と予測されている。サウジアラビアはギガプロジェクト、運輸、観光、指令センターが主要市場を牽引しており、一方UAEは高級小売、空港、ホテル、イベントに重点を置いている。南アフリカ市場では、企業、放送、セキュリティ分野からの需要が強い。
中東・アフリカのその他の地域では、導入は限定的で、主に首都、エネルギー施設、通信サイト、公共施設にとどまっている。需要はインフラ投資と多様化への取り組みによって牽引されているが、輸入依存度と専門的なサービス提供体制がプロジェクトのスケジュールを左右する。
セグメンテーション分析
種類
インタラクティブビデオウォール市場は、タイプ別に見ると、標準化されたグリッドから建築的に複雑なキャンバスまで幅広く分布しており、主要セグメントは2026年から2034年にかけて年平均成長率(CAGR)8.3~9.3%で成長すると予測されています。需要は、構造の複雑さを軽減しつつ、不規則な表面、没入型ルーム、体験型施設などに適合する、適応性の高いフォーマットへとシフトしています。標準化されたシステムは、制御室や企業向けアプリケーションにおいて、コストとサービスの面で優位性を維持しています。
- カスタムレイアウト:需要は、旗艦店、美術館、スタジオ、ブランド環境など、不規則な寸法、曲線、または建築との統合によって体験が差別化され、専門的なデザインが正当化される場所に集中しています。
- 標準レイアウト:標準グリッドは、制御室、教室、会議スペースにおいて依然として重要です。なぜなら、予測可能な取り付け、スペアパーツ、校正、試運転により、調達とライフサイクルサポートが簡素化されるからです。
- 横向きと縦向き:画面の向きを柔軟に設定できるため、キャンペーンの再利用、道案内、製品の視覚化、ソーシャルメディア向けコンテンツなどに対応でき、オペレーターは複数の会場タイプやコミュニケーション目標にわたって共通のハードウェアを展開できます。
- 3Dインスタレーション:メガネ不要の奥行き感、アナモルフィックコンテンツ、没入感のある演出は、エンターテインメントや体験型小売において優れたエンゲージメントを生み出すが、コンテンツコストと視聴ジオメトリは依然として導入における考慮事項である。
ディスプレイユニット
ディスプレイユニット市場は、2026年から2034年にかけて年平均成長率(CAGR)8.0~9.0%で拡大すると予測されています。LCDは安定した供給体制と標準化された屋内利用の恩恵を受けており、LEDはシームレスで高輝度、かつカスタムサイズの設置が可能という利点があります。調達は、視聴距離、周囲光、ベゼル許容範囲、サービスアクセス、エネルギー消費量、カメラとの互換性、および想定稼働時間によって左右されます。
- LCD: LCDは、競争力のある価格設定、成熟した取り付けシステム、馴染みのあるサービス、そして向上し続けるベゼル性能に支えられ、屋内用マルチパネルウォールにおいて最も幅広い導入実績を誇っています。
- LED:直視型LEDは、ロビー、スタジオ、指令センター、会場などにおいて、継ぎ目のない大型スクリーン、高輝度、柔軟なアスペクト比、前面からのメンテナンス性を実現するために戦略的に重要です。
- LPD:レーザー蛍光体ディスプレイは、画像の均一性、長い動作寿命、タイル状のアーキテクチャが重要なニッチな分野では依然として重要な役割を担っているが、供給業者の選択肢が限られているため、より広範な普及は阻害されている。
デプロイメントタイプ
導入形態は、2026年から2034年にかけて、単一ユーザーによるタッチ操作を超えてインタラクションが拡大するにつれて、年平均成長率(CAGR)9.0~10.0%で成長すると予測されています。導入形態の選択は、衛生面、アクセシビリティ、レイテンシー、同時ユーザーのニーズ、コンテンツデザイン、および環境耐久性を反映しています。タッチレスインターフェースは公共環境に適しており、マルチタッチシステムは、複雑な視覚情報の同時操作を必要とする共同分析、計画、および教育アプリケーションをサポートします。
- タッチ操作:従来のタッチ操作は、ユーザーの行動が馴染み深く、アプリケーションツールが成熟しているため、道案内、製品検索、販売支援、コラボレーションなどの分野で依然として広く採用されています。
- 非接触型:ジェスチャー、近接、音声、およびデバイスベースの制御により、表面との接触を減らし、アクセスしやすい公共の場でのインタラクションをサポートしますが、信頼性の高いセンシングと直感的なコンテンツデザインが不可欠です。
- マルチタッチ:マルチタッチは、複数のユーザーが同時に情報を注釈付け、比較、再編成する必要がある指揮、設計、教育、計画などの環境において、戦略的な価値を提供します。
エンドユーザー
エンドユーザー数は、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.5%で拡大すると予測されています。小売業界は顧客体験重視の導入を主導し、政府・防衛業界は堅牢なビジュアライゼーションを優先、通信業界はネットワークオペレーションセンターを活用し、メディア企業はバーチャルプロダクションや放送用バックドロップに投資しています。意思決定は、測定可能なワークフローの改善、視聴者のエンゲージメント、稼働時間、コンテンツの俊敏性といった要素にますます結びついています。
- 小売:小売分野での展開では、キャンペーンのストーリーテリング、デジタルマーチャンダイジング、販売支援、小売メディア在庫を組み合わせることで、コンテンツの鮮度と分析との統合が投資収益の中心となります。
- ITおよび電気通信:ネットワーク運用チームは、継続的なマルチソース監視、役割ベースのワークフロー、高可用性を必要とし、プロセッサの冗長性、安全なリモート管理、およびサービス契約をサポートする必要があります。
- 政府および防衛分野:ミッションクリティカルな部屋では、サイバーセキュリティ、冗長性、監査可能性、および長期サポートサイクルが優先されるため、検証済みのコンポーネント、アクセス制御、および迅速な保守対応に対する需要が生まれます。
- メディアおよびエンターテインメント:放送、ライブイベント、スタジオ、バーチャルプロダクション向けに、カメラ対応の色再現性、リフレッシュ同期、没入感のあるスケール、モジュール式LED表面全体にわたる柔軟なコンテンツマッピングといった価値を提供します。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドデー |
導入段階 |
|
小売り |
高い |
小売メディア |
スケーリング |
|
ITおよび電気通信 |
中くらい |
ネットワークの可視性 |
成熟した |
|
政府と国防 |
高い |
ミッションの可視化 |
成熟した |
|
メディアとエンターテインメント |
高い |
バーチャルプロダクション |
スケーリング |
|
その他 |
中くらい |
会場体験 |
新興 |
インタラクティブビデオウォール市場の成長要因と影響分析
体験型小売業および会場への投資
実店舗では、大型のインタラクティブなキャンバスを使用して、デジタルコンテンツと対面での意思決定の瞬間を結びつけています。小売業者は、什器を再構築することなく、キャンペーンをローテーションしたり、複雑な製品について説明したり、プロモーションを地域に合わせて調整したり、販売支援を提供したりできます。スタジアム、美術館、ホテル、交通ターミナルでも同様に、動的な壁面をナビゲーション、スポンサーシップ、エンターテイメント、群衆とのコミュニケーションに使用しています。市場への影響はパネルの販売にとどまらず、すべての設置にはコンテンツ作成、プロセッサ、マウント、接続、分析、および継続的なサポートが必要となるためです。測定可能なエンゲージメントと運用上の柔軟性を実証できるサプライヤーは、パイロットプロジェクトを複数拠点での標準へと移行できます。最も優れたプロジェクトは、ディスプレイコンテンツを在庫、イベントスケジュール、オーディエンスの状況、またはロイヤルティシステムとリンクさせ、壁面を装飾的な表面ではなく運用インターフェースとして活用しています。
管制室の近代化とデータ集約型運用
公益事業会社、通信事業者、公共安全機関、防衛組織、輸送ネットワークは、より多くのライブフィードを共有意思決定環境に統合しています。インタラクティブウォールは、チームがマップ、アラーム、ビデオ、ダッシュボード、インシデント記録を関連付け、共通の運用状況図を維持するのに役立ちます。老朽化したキューブや狭額縁LCDアレイの維持コストが高くなったり、新しい解像度やソースをサポートできなくなったりすると、交換需要が高まります。そのため、高可用性プロセッサ、冗長信号経路、セキュアなデバイス管理、フロントサービスモジュールは価値が高くなります。この要因により調達サイクルは長くなりますが、試運転、トレーニング、スペアパーツ、校正、サービスレベルの保証を含むライフサイクル契約も大きくなります。サイバーセキュリティの資格と現地対応能力を備えたベンダーは、ミッションクリティカルなプロジェクトを獲得するのに有利です。
モジュール式LED導入の複雑性の低下
直視型LEDの採用は、キャビネットの標準化、ピクセルピッチの微細化、パッケージングの改善、自動キャリブレーション、前面アクセスによる保守性の向上により、統合リスクが低減されるにつれて拡大しています。シームレスな表面によりベゼルの途切れがなくなり、設計者は固定のパネル比率ではなく、建築様式に合わせた寸法を選択できるようになります。輝度制御と画像処理の改善により、企業のロビー、スタジオ、指令センター、高級小売店など、複合用途の空間にも対応できます。市場への影響としては、プロジェクトの価値が汎用フラットパネルから、モジュール、コントローラー、マウント、電源、ソフトウェアを組み合わせたエンジニアリングシステムへと徐々に移行していることが挙げられます。設置品質は依然として重要であるため、メーカーは認証と診断機能の拡充に取り組んでいます。保守性が向上するにつれて、購入者は長寿命、モジュール式修理、設計の柔軟性といった点でLEDの導入を正当化できるようになります。
インタラクティブビデオウォール市場の将来動向
コンテキスト認識型コンテンツオーケストレーション
インタラクティブビデオウォール市場のトレンドは、プライバシーとガバナンスを維持しながらコンテンツをコンテキストに合わせて調整するソフトウェアにますます焦点を当てるようになるだろう。エッジアナリティクスは、すべてのデータストリームをクラウドに移動することなく、占有状況、スケジュール、運用イベント、コンテンツパフォーマンスを解釈できる。生成ツールはレイアウトの作成とローカライズを加速し、承認ワークフローはブランドの一貫性を保護する。制御室では、AIはアラームの優先順位付けとビューの推奨が可能であり、小売店では、関連する製品ストーリーを選択できる。導入は、説明可能性、オプトインデータ処理、サイバーセキュリティ、および人間の介入に依存する。オープンAPI、デバイステレメトリ、監査可能なコンテンツロジックを組み合わせたベンダーは、ディスプレイサプライヤーからワークフローパートナーへと移行するだろう。
実用的で低エネルギーな視覚インフラ
調達においては、輝度や解像度に加え、エネルギー使用量、交換サイクル、修理の容易性、材料回収といった要素もますます重視されるようになるでしょう。自動輝度制御、高効率電源、スケジュール運転、遠隔故障検出といった機能は、大規模な機器群全体の運用コスト削減に貢献します。モジュール式のLED設計では交換可能な部品とフロントサービスが重視される一方、LCDの購入者はより長いサポート期間と標準化されたスペアパーツを求めるようになるでしょう。サステナビリティ報告は、デバイスレベルの電力データとライフサイクル文書への需要を生み出します。こうした変化は、コスト削減効果を定量化し、修理を考慮した設計を行い、再生または回収の道筋を提供するサプライヤーに報いるでしょう。エネルギー性能は、二次的な環境上の主張ではなく、商業的な仕様として位置づけられるようになるでしょう。
インタラクティブビデオウォールの市場機会
サービスとしてのマネージドビジュアライゼーション
インテグレーターは、設計、資金調達、コンテンツ運用、リモート監視、予防保守、パフォーマンスレポートをパッケージ化することで、継続的な収益を構築できます。この機会は、専門のAVスタッフが不足しているものの、安定した稼働時間とキャンペーンを必要とする複数拠点を持つ小売業者、大学キャンパス、公共施設で最も顕著です。標準的なデバイスプロファイルとクラウドオーケストレーションにより、中央チームが多様なディスプレイ環境を管理し、現地のパートナーが物理的な介入を担当できます。契約は、ハードウェアだけでなく、可用性、コンテンツの納期、サイトの成果に基づいて構成できます。このモデルは、初期障壁を低減し、更新計画を改善し、プロバイダーがライフサイクルニーズを把握できるようにします。成功には、透明性の高いサービスレベル、サイバーセキュリティ責任、予測可能なスペアパーツのロジスティクスが必要です。
急速に成長する都市市場向けの地域密着型プラットフォーム
アジア、中東、ラテンアメリカ、アフリカのティア2都市では、ショッピングモール、交通拠点、病院、大学、政府施設の近代化に伴い、投資の可能性が広がっています。グローバル製品は、言語、気候、接続性、電力品質、サポート範囲などへの適応が必要となることがよくあります。ベンダーは、地域組立、認定ローカルインテグレーター、オフライン対応コンテンツ管理、リモート診断、資金調達パートナーシップを通じて、このギャップを解消できます。段階的な拡張に対応したモジュール式システムは、限られた予算内でアップグレードパスを維持しながら導入できます。機会の獲得は、技術者のトレーニング、地域スペアパーツの維持、ローカルユースケース向けのコンテンツテンプレートの設計にかかっています。建築家やインフラ請負業者とのパートナーシップにより、プロジェクト仕様のより早い段階でビジュアライゼーションを導入できます。
最近の動向
- 2025年11月:サムスン電子は、チップオンボード(COB)方式の大判LED製品群を拡充する「The Wall MPFシリーズ」を発表しました。この製品は、1,000nitの輝度、AIアップスケーリング、43,000:1のコントラスト比、筐体奥行き35%削減、重量18%削減を実現し、企業、官公庁、小売店、ホテル、医療機関などの環境をターゲットとしています。
- 2025年9月:LGエレクトロニクスUSAは、メガピクセルのHELIOS処理プラットフォームを搭載したLG MAGNIT ProAVシリーズのマイクロLEDディスプレイを発表し、163インチと136インチのオールインワン4Kモデルを追加しました。このプラットフォームは、リアルタイムマッピング、マルチユーザー制御、シーム補正、モニタリング、診断をサポートし、複雑なプロフェッショナル向けビジュアライゼーション設置における使いやすさを強化します。
- 2026年8月:Qtenboardは、商業施設、小売店、教育機関、およびプロフェッショナルな環境向けに、シームレスでインパクトのあるビジュアル体験を提供するよう設計された、2026年フラッグシップのゼロベゼルLCDビデオウォールシリーズを発表しました。この新しいビデオウォールシリーズは、高解像度の映像と、すっきりとしたほぼシームレスな外観を兼ね備えた大型ディスプレイソリューションを求める組織を対象としています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -