
Mercado de videowalls interactivos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de videowalls interactivos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (instalación 3D, horizontal y vertical, diseño personalizado, otros); aplicaciones (TI y telecomunicaciones, BFSI, medios y entretenimiento, viajes y transporte, comercio minorista, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00003469
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
13.580 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
28.970 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
8,78 %
Índice de crecimiento
Mercado potencial
190.590 millones de dólares estadounidenses
(2026-2034)
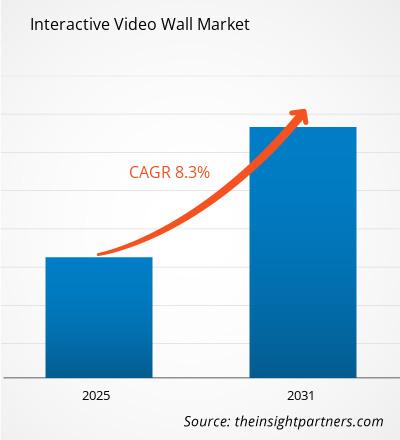
El mercado de videowalls interactivos alcanzó un valor de 13.580 millones de dólares en 2025 y se prevé que llegue a los 28.970 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 8,78% durante el período 2026-2034. Esta expansión se atribuye a la creciente necesidad de entornos visuales en red de gran formato que incluyan pantallas de alta resolución, tecnología interactiva, gestión de contenido, análisis y servicios de integración para aplicaciones como espacios comerciales, salas de control, infraestructura, oficinas y producción multimedia.
Se prevé que el mercado norteamericano de videowalls interactivos crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,5 % hasta 2034, impulsado por la instalación de nuevas pantallas LED de visión directa y la sustitución de las pantallas LCD de bisel estrecho en centros de control, comercios minoristas e instalaciones experienciales. Las capacidades de orquestación de contenido en la nube y la monitorización remota a nivel empresarial mejoran la eficiencia de los sistemas.
Análisis y perspectivas del mercado de videowalls interactivos
- América del Norte: Representó entre el 32 % y el 34 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,5 % durante el período 2026-2034, gracias a la modernización de las salas de control, las mejoras en la experiencia de venta minorista y los canales de integración consolidados.
- EE. UU.: Representó entre el 78 % y el 82 % de los ingresos de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,6 % al 8,6 % hasta 2034.
- Europa: Mantendría una cuota de mercado del 25-27% en 2025 y se estima un crecimiento anual compuesto del 7,0-8,0%, con Alemania, el Reino Unido y Francia a la cabeza en el despliegue empresarial, de transporte y de medios de comunicación.
- Asia Pacífico: Capturó una cuota de mercado del 27-29% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 10,0-11,0%, liderada por China, Japón, Corea del Sur e India.
- Segmento más grande: Las pantallas LCD representaron entre el 49 % y el 53 % de la cuota de mercado en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,5 % hasta 2034.
- Segmento de alto crecimiento: La instalación 3D representó entre el 8 % y el 10 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa compuesta anual del 12,0 % al 13,0 % hasta 2034.
- Empresas clave analizadas en detalle: ADFLOW Networks, una empresa de Daktronics; AUO Corporation; LG Display Co., Ltd.; Sharp NEC Display Solutions, Ltd.; Omnivex Corporation; Panasonic Holdings Corporation; Koninklijke Philips NV; Samsung Electronics Co., Ltd.; Sony Group Corporation; Toshiba Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde sistemas LCD modulares con sistemas de procesamiento externo, las arquitecturas de producto han evolucionado hacia pantallas LED de mayor resolución, controladores de sistema en chip, composición multicanal y gestión de contenido en la nube. Las mejoras en la economía de fabricación se verán impulsadas por la estandarización de gabinetes, el acceso frontal para servicio, la calibración automática y los controladores de plataforma común, lo que reducirá los costos de instalación. Mientras tanto, la elección del paso de píxel, la gestión térmica, la redundancia y la calibración del color seguirán influyendo en los costos a largo plazo. Estas tendencias son consistentes con la evidencia de la industria audiovisual profesional, que sugiere que la tecnología de pantallas LED de visión directa, la gestión de contenido y los servicios gestionados están influyendo en las decisiones de implementación.
Hasta 2034, surgirán nuevas oportunidades no solo en las principales ubicaciones urbanas, sino también en ciudades secundarias, centros de transporte, complejos industriales y centros de servicios públicos. Las nuevas fuentes de financiación priorizarán las soluciones que incorporen métricas de interacción, capacidades de gestión remota, mayor ciberseguridad y menor consumo energético. Las normativas sobre accesibilidad, privacidad y seguridad de datos, y eficiencia de los dispositivos influirán cada vez más en los criterios de especificación. Los proveedores que ofrezcan pantallas, aplicaciones, servicios de instalación, mantenimiento y métricas de rendimiento deberían obtener contratos de mayor duración.
Alcance del informe de mercado de videowalls interactivos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.580 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 28.970 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 8,78% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de videowalls interactivos
El crecimiento del mercado de videowalls interactivos depende de la necesidad de mostrar cantidades cada vez mayores de información operativa, promocional y colaborativa sin que el usuario tenga que dividir su atención entre múltiples pantallas. Los minoristas utilizan estos videowalls para adaptar sus campañas de marketing y ventas a las necesidades locales, mientras que los gobiernos y las empresas de telecomunicaciones se centran en la visualización simultánea de alarmas, mapas y transmisiones de video en directo. El mercado incluye fabricantes de paneles y módulos LED, proveedores de superposiciones táctiles, procesadores, proveedores de sistemas de montaje en pared, empresas de software, integradores y proveedores de servicios gestionados.
La modularidad en la cadena de suministro está en auge, ya que los gabinetes estándar, el mantenimiento con acceso frontal, la calibración automatizada y los reproductores multimedia integrados reducen el trabajo de campo; sin embargo, persisten problemas como la disponibilidad de semiconductores, la calidad de la clasificación de LED y la experiencia en instalación. Los compradores ahora consideran todos los aspectos, desde los costos de electricidad hasta el desarrollo de contenido, la monitorización, los módulos de repuesto y los niveles de servicio.
El informe de mercado de videowalls interactivos revela la competencia entre empresas de electrónica y proveedores de software. Samsung Electronics Co., Ltd., LG Display Co., Ltd., AUO Corporation y Sony Group Corporation influyen en la funcionalidad de las pantallas y los costos de fabricación. Omnivex Corporation y ADFLOW Networks complementan las áreas de orquestación y gestión de redes. Sharp NEC Display Solutions, Panasonic Holdings Corporation, Philips y Toshiba aportan la credibilidad de su red de distribución y aplicaciones empresariales.
Las áreas clave para la inversión son: tecnología microLED; paquetes COB de paso fino; procesamiento de imágenes basado en IA; seguridad de dispositivos gestionados en la nube; análisis de datos. El posicionamiento estratégico se centrará en las API abiertas, la compatibilidad con entornos de salas de control de oficina/producción y los servicios recurrentes. Los proveedores que certifiquen a los integradores asociados y almacenen piezas en las regiones mantendrán sus márgenes; las soluciones de software generarán ingresos recurrentes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de videowalls interactivos: Perspectivas estratégicas

Perspectivas regionales
Mercado de videowalls interactivos de Norteamérica
En 2025, esta área representó entre el 32 % y el 34 % de la cuota de mercado de videowalls interactivos, y se prevé que experimente una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,5 % hasta 2034. La renovación de la base instalada, la adquisición de soluciones audiovisuales empresariales avanzadas y su uso en salas de control impulsan la demanda. Las tiendas minoristas insignia, los estudios de radiodifusión, las universidades, los aeropuertos y los servicios de seguridad pública optan por pantallas LCD de bisel estrecho o LED de paso fino con gestión centralizada de contenido y dispositivos.
La diferencia radica en los servicios de ciclo de vida, que incluyen calibración multiplay, configuración de procesos, ciberseguridad y tiempo de actividad, donde surge la necesidad de experiencia local. El LED de visión directa será la opción ideal cuando se requiera una imagen impecable y flexibilidad, mientras que el LCD será competitivo en instalaciones estándar de rejilla para interiores.
Mercado estadounidense de videowalls interactivos
En 2025, los ingresos en Norteamérica representaron entre el 78 % y el 82 % del total en Estados Unidos, con una previsión de crecimiento anual compuesto (CAGR) del 7,6 % al 8,6 %. La elevada demanda de los sectores corporativo, minorista, de entretenimiento, militar y de transporte impulsa el despliegue masivo de sistemas. Los centros de experiencia de marca aprovechan el contenido interactivo para facilitar el descubrimiento de productos, mientras que las empresas de servicios públicos y las agencias gubernamentales requieren una visualización constante de múltiples fuentes con procesadores redundantes y un servicio de asistencia técnica rápido.
Los principales proveedores ofrecen fuerza de ventas directa, integradores certificados y organizaciones de soporte local, lo que reduce los ciclos de diseño y reemplazo. Las tendencias apuntan hacia pantallas LED de alta resolución en centros de experiencia de marca y centros de mando, y pantallas LCD multitáctiles en salas de colaboración. Las compras empresariales se inclinan cada vez más hacia la gestión segura en la nube, la integración de API, las interfaces compatibles con la ADA y la medición del rendimiento del contenido.
Mercado europeo de videowalls interactivos
En 2025, la cuota de mercado en Europa se situó entre el 25 % y el 27 %, con una previsión de crecimiento anual compuesto (CAGR) del 7,0 % al 8,0 %. Alemania es el líder del mercado europeo, gracias a su sólida gestión industrial, la modernización de sus negocios y sus instalaciones para exposiciones. Entre las ventajas del Reino Unido destacan los medios de comunicación minoristas, las salas de negociación financiera, el transporte y las instalaciones de radiodifusión, donde la disponibilidad y la conectividad con los espacios de oficina son factores clave.
En Francia, se aprovecha la combinación de comercio minorista de alta gama, museos, instalaciones públicas y modernización del transporte. En Italia, el sector de la hostelería, el comercio minorista de lujo y la industria cultural generan oportunidades para proyectos experienciales, mientras que España se beneficia de sus instalaciones turísticas, programas de ciudades inteligentes e infraestructuras de transporte modernas. Los estándares de eficiencia energética y las políticas de contratación circular otorgan importancia a los servicios y la durabilidad.
Mercado de videowalls interactivos en la región Asia-Pacífico
En 2025, la región Asia-Pacífico ostenta una cuota de mercado del 27-29%, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10,0-11,0%. China lidera el mercado gracias a su fabricación de LED, su infraestructura inteligente y la expansión de sus operaciones minoristas. Japón y Corea del Sur se centran en la tecnología de pantallas avanzadas, mientras que India desarrolla infraestructura digital en espacios públicos y comercio minorista organizado.
Australia cuenta con la ventaja de tener aplicaciones consolidadas en transporte, educación y empresas. La capacidad de fabricación local permite obtener componentes rentables y desarrollar soluciones innovadoras de precisión. Las políticas de ciudades inteligentes, gobierno digital, fabricación avanzada e infraestructura turística han ampliado el mercado objetivo, a pesar de las variaciones en el rendimiento de los canales de distribución.
Mercado de videowalls interactivos de Oriente Medio y África
La tasa de crecimiento anual compuesta (CAGR) para la expansión en Oriente Medio y África se sitúa entre el 8,5 % y el 9,5 %. El principal mercado de Arabia Saudita está impulsado por megaproyectos, transporte, turismo y centros de mando, mientras que los Emiratos Árabes Unidos se centran en el comercio minorista de alta gama, aeropuertos, hostelería y eventos. El mercado sudafricano presenta una fuerte demanda por parte de los sectores corporativo, de radiodifusión y de seguridad.
En el resto de Oriente Medio y África, el despliegue es selectivo y se limita principalmente a capitales, instalaciones energéticas, emplazamientos de telecomunicaciones y espacios públicos. La demanda está impulsada por el gasto en infraestructuras y las iniciativas de diversificación, pero la dependencia de las importaciones y la disponibilidad de servicios especializados determinan la planificación de los proyectos.
Análisis de segmentación
Tipos
El mercado de videowalls interactivos, según su tipo, abarca desde rejillas estandarizadas hasta pantallas de arquitectura compleja, con un crecimiento anual compuesto (CAGR) del 8,3 % al 9,3 % para el segmento principal durante el período 2026-2034. La demanda se orienta hacia formatos adaptables que se ajustan a superficies irregulares, salas inmersivas y espacios experienciales, a la vez que reducen la complejidad estructural. Los sistemas estandarizados conservan ventajas en cuanto a costes y servicio para salas de control y aplicaciones corporativas.
- Diseño personalizado: La demanda se centra en tiendas insignia, museos, estudios y entornos de marca donde las dimensiones irregulares, las curvas o la integración arquitectónica diferencian la experiencia y justifican un diseño especializado.
- Diseño estándar: Las rejillas estándar siguen siendo importantes en salas de control, aulas y espacios de reuniones porque el montaje predecible, las piezas de repuesto, la calibración y la puesta en marcha simplifican la adquisición y el soporte durante todo el ciclo de vida.
- Horizontal y vertical: la flexibilidad de orientación permite reutilizar campañas, facilitar la señalización, visualizar productos y crear contenido para redes sociales, lo que ayuda a los operadores a implementar hardware común en diferentes tipos de recintos y objetivos de comunicación.
- Instalación 3D: La profundidad sin gafas, el contenido anamórfico y la puesta en escena inmersiva crean una experiencia de alta calidad en el entretenimiento y el comercio minorista experiencial, pero el coste del contenido y la geometría de visualización siguen siendo factores a tener en cuenta para su adopción.
Unidad de visualización
Se prevé que Display Unit crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 9,0 % durante el período 2026-2034. Las pantallas LCD se benefician de una oferta consolidada y un uso estandarizado en interiores, mientras que las LED ofrecen ventajas en instalaciones sin fisuras, con alto brillo y adaptadas a las necesidades específicas. La elección del equipo depende de la distancia de visualización, la luz ambiental, la tolerancia del bisel, el acceso para el mantenimiento, el consumo energético, la compatibilidad con la cámara y las horas de funcionamiento previstas.
- LCD: La tecnología LCD cuenta con la mayor base instalada para pantallas multipanel en interiores, gracias a sus precios competitivos, ecosistemas de montaje consolidados, un servicio técnico conocido y un rendimiento cada vez mejor de los marcos.
- LED: La tecnología LED de visión directa es estratégicamente importante para pantallas grandes sin fisuras, alto brillo, relaciones de aspecto flexibles y facilidad de mantenimiento frontal en vestíbulos, estudios, centros de mando y recintos.
- LPD: Las pantallas de fósforo láser conservan relevancia en nichos de mercado donde la uniformidad de la imagen, la larga vida útil y la arquitectura modular son importantes, aunque la menor disponibilidad de proveedores limita su adopción generalizada.
Tipo de despliegue
Se prevé que el tipo de implementación crezca entre un 9,0 % y un 10,0 % de CAGR durante el periodo 2026-2034, a medida que la interacción se expanda más allá del simple contacto por parte de un solo usuario. La selección refleja la higiene, la accesibilidad, la latencia, las necesidades de usuarios concurrentes, el diseño del contenido y la durabilidad ambiental. Las interfaces sin contacto son idóneas para entornos públicos, mientras que los sistemas multitáctiles permiten el análisis colaborativo, la planificación y las aplicaciones educativas que requieren la manipulación simultánea de información visual compleja.
- Basado en el tacto: El tacto convencional sigue siendo ampliamente utilizado para la orientación, el descubrimiento de productos, la venta asistida y la colaboración, debido a que el comportamiento del usuario es familiar y las herramientas de la aplicación están maduras.
- Sin contacto físico: El control mediante gestos, proximidad, voz y dispositivos reduce el contacto con las superficies y facilita la interacción pública accesible, pero la detección fiable y el diseño de contenido intuitivo son esenciales.
- Multitáctil: La tecnología multitáctil aporta un valor estratégico en entornos de mando, diseño, educación y planificación donde varios usuarios deben anotar, comparar y reorganizar la información simultáneamente.
Usuarios finales
Se prevé que el número de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 9,5 % entre 2026 y 2034. El sector minorista lidera la adopción de soluciones centradas en la experiencia del usuario, el gobierno y la defensa priorizan la visualización resiliente, las telecomunicaciones utilizan centros de operaciones de red y las empresas de medios invierten en entornos virtuales de producción y transmisión. Las decisiones están cada vez más vinculadas a la mejora cuantificable del flujo de trabajo, la participación de la audiencia, el tiempo de actividad y la agilidad del contenido.
- Comercio minorista: Las implementaciones en el sector minorista combinan la narración de historias de la campaña, la comercialización digital, la venta asistida y el inventario de medios minoristas, lo que hace que la actualización del contenido y la integración con el análisis sean fundamentales para el retorno de la inversión.
- Informática y telecomunicaciones: Los equipos de operaciones de red requieren una monitorización persistente de múltiples fuentes, flujos de trabajo basados en roles y alta disponibilidad, que admita la redundancia de procesadores, la gestión remota segura y los contratos de servicio.
- Gobierno y Defensa: Las salas de misión crítica priorizan la ciberseguridad, la redundancia, la auditabilidad y los ciclos de soporte prolongados, lo que genera demanda de componentes validados, acceso controlado y respuesta de mantenimiento rápida.
- Medios de comunicación y entretenimiento: Transmisión, eventos en vivo, estudios y producción virtual con color listo para cámara, sincronización de actualización, escala inmersiva y mapeo de contenido flexible en superficies LED modulares.
Resumen de la oportunidad
|
Usuarios finales |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Minorista |
Alto |
Medios de comunicación minoristas |
Escalada |
|
Tecnologías de la Información y las Telecomunicaciones |
Medio |
Visibilidad de la red |
Maduro |
|
Gobierno y Defensa |
Alto |
Visualización de la misión |
Maduro |
|
Medios de comunicación y entretenimiento |
Alto |
Producción virtual |
Escalada |
|
Otros |
Medio |
Experiencia en el lugar |
Emergente |
Factores de crecimiento del mercado de videowalls interactivos y análisis de su impacto
Inversión en espacios comerciales y locales basada en la experiencia
Los espacios físicos utilizan grandes pantallas interactivas para conectar el contenido digital con los momentos clave de decisión en persona. Los minoristas pueden rotar campañas, explicar productos complejos, adaptar promociones y facilitar la venta asistida sin necesidad de modificar sus instalaciones. Estadios, museos, hoteles y terminales de transporte también utilizan pantallas dinámicas para la navegación, el patrocinio, el entretenimiento y la comunicación con el público. El impacto en el mercado va más allá de la venta de paneles, ya que cada instalación requiere la creación de contenido, procesadores, soportes, conectividad, análisis y soporte continuo. Los proveedores que demuestran una participación medible y flexibilidad operativa pueden convertir los proyectos piloto en estándares para múltiples ubicaciones. Los proyectos más exitosos vinculan el contenido de las pantallas con el inventario, los horarios de eventos, el contexto de la audiencia o los sistemas de fidelización, convirtiendo la pantalla en una interfaz operativa en lugar de una superficie decorativa.
Modernización de la sala de control y operaciones con gran volumen de datos.
Las empresas de servicios públicos, los operadores de telecomunicaciones, las agencias de seguridad pública, las organizaciones de defensa y las redes de transporte están consolidando más flujos de datos en tiempo real en entornos de toma de decisiones compartidas. Las pantallas interactivas ayudan a los equipos a correlacionar mapas, alarmas, vídeo, paneles de control y registros de incidentes, manteniendo una visión operativa común. La demanda de reemplazo aumenta cuando los cubos antiguos o las matrices LCD de bisel estrecho se vuelven costosos de mantener o no pueden admitir resoluciones y fuentes más recientes. Por lo tanto, los procesadores de alta disponibilidad, las rutas de señal redundantes, la gestión segura de dispositivos y los módulos de servicio frontal adquieren valor. Este factor impulsa ciclos de adquisición más largos, pero también genera contratos de ciclo de vida más amplios, que incluyen puesta en marcha, capacitación, repuestos, calibración y cobertura de nivel de servicio. Los proveedores con credenciales en ciberseguridad y capacidad de respuesta local están mejor posicionados para ganar proyectos de misión crítica.
Disminución de la complejidad del despliegue modular de LED
La adopción de pantallas LED de visión directa se está extendiendo gracias a la estandarización de los gabinetes, la menor resolución de píxeles, el mejor empaquetado, la calibración automatizada y el acceso frontal al mantenimiento, lo que reduce el riesgo de integración. Las superficies sin juntas eliminan la interrupción del marco y permiten a los diseñadores elegir dimensiones que se ajusten a la arquitectura en lugar de proporciones de panel fijas. El control de brillo y el procesamiento de imagen mejorados también son compatibles con espacios de uso mixto, como vestíbulos corporativos, estudios, centros de mando y tiendas de alta gama. El impacto en el mercado se traduce en un cambio gradual en el valor de los proyectos, pasando de paneles planos convencionales a sistemas de ingeniería que combinan módulos, controladores, montaje, alimentación y software. La calidad de la instalación sigue siendo fundamental, por lo que los fabricantes están ampliando la certificación y el diagnóstico. A medida que mejora la facilidad de mantenimiento, los compradores pueden justificar la elección de LED gracias a su mayor vida útil, la reparación modular y la flexibilidad de diseño.
Tendencias futuras del mercado de videowalls interactivos
Orquestación de contenido sensible al contexto
Las tendencias del mercado de videowalls interactivos se centrarán cada vez más en software que adapte el contenido al contexto, preservando la privacidad y la gobernanza. El análisis en el borde puede interpretar la ocupación, los horarios, los eventos operativos y el rendimiento del contenido sin necesidad de transferir todos los flujos de datos a la nube. Las herramientas generativas acelerarán la creación y localización de diseños, mientras que los flujos de trabajo de aprobación protegerán la coherencia de la marca. En las salas de control, la IA puede priorizar las alarmas y recomendar vistas; en el sector minorista, puede seleccionar historias de productos relevantes. La adopción dependerá de la explicabilidad, las prácticas de datos con consentimiento explícito, la ciberseguridad y la intervención humana. Los proveedores que combinen API abiertas, telemetría de dispositivos y lógica de contenido auditable pasarán de ser proveedores de pantallas a socios de flujo de trabajo.
Infraestructura visual funcional y de bajo consumo energético.
La gestión de compras comparará cada vez más el consumo energético, los ciclos de reemplazo, el acceso para reparaciones y la recuperación de materiales, junto con el brillo y la resolución. El control automático de la luminancia, las fuentes de alimentación eficientes, el funcionamiento programado y la detección remota de fallos pueden reducir los costes operativos en grandes flotas. Los diseños modulares de LED favorecerán los componentes reemplazables y el servicio frontal, mientras que los compradores de LCD buscarán ventanas de soporte más amplias y repuestos estandarizados. Los informes de sostenibilidad generarán demanda de datos de consumo energético a nivel de dispositivo y documentación del ciclo de vida. Este cambio premiará a los proveedores que cuantifiquen los ahorros, diseñen pensando en la reparación y ofrezcan opciones de reacondicionamiento o devolución. El rendimiento energético se convertirá en una especificación comercial, en lugar de una declaración medioambiental secundaria.
Oportunidades de mercado para videowalls interactivos
Visualización gestionada como servicio
Los integradores pueden generar ingresos recurrentes al combinar diseño, financiación, gestión de contenido, monitorización remota, mantenimiento preventivo e informes de rendimiento. La oportunidad es mayor entre minoristas con múltiples ubicaciones, campus universitarios y espacios públicos que carecen de personal especializado en audiovisuales, pero necesitan un funcionamiento continuo y campañas consistentes. Los perfiles de dispositivos estándar y la orquestación en la nube permiten a los equipos centralizados gestionar entornos de visualización mixtos, mientras que los socios locales se encargan de la intervención física. Los contratos pueden estructurarse en función de la disponibilidad, la rapidez de entrega del contenido o los resultados del sitio, en lugar de centrarse únicamente en el hardware. Este modelo reduce las barreras iniciales, mejora la planificación de actualizaciones y proporciona a los proveedores visibilidad sobre las necesidades del ciclo de vida. El éxito requiere niveles de servicio transparentes, responsabilidades en ciberseguridad y una logística de repuestos predecible.
Plataformas localizadas para mercados urbanos de rápido crecimiento.
Las ciudades de segundo nivel en Asia, Oriente Medio, Latinoamérica y África ofrecen un gran potencial de inversión gracias a la modernización de centros comerciales, nodos de transporte, hospitales, universidades e instalaciones gubernamentales. Los productos globales suelen requerir adaptaciones en cuanto a idioma, clima, conectividad, calidad de la energía y cobertura de soporte. Los proveedores pueden solucionar este problema mediante el ensamblaje regional, integradores locales certificados, gestión de contenido con capacidad offline, diagnóstico remoto y alianzas financieras. Los sistemas modulares, diseñados para una expansión gradual, se ajustan a presupuestos limitados y permiten futuras actualizaciones. El aprovechamiento de las oportunidades dependerá de la formación de técnicos, el mantenimiento de repuestos regionales y el diseño de plantillas de contenido para casos de uso locales. Las alianzas con arquitectos y contratistas de infraestructura pueden incorporar la visualización en las especificaciones del proyecto desde una etapa temprana.
Novedades recientes
- Noviembre de 2025: Samsung Electronics Co., Ltd. presentó la serie The Wall MPF, ampliando así su catálogo de pantallas LED de gran formato con tecnología Chip on Board. Este producto ofrece un brillo de 1000 nits, escalado de imagen mediante IA, un contraste de 43 000:1, una reducción del 35 % en la profundidad del gabinete y una reducción del 18 % en el peso, y está dirigido a entornos corporativos, gubernamentales, comerciales, hoteleros y sanitarios.
- Septiembre de 2025: LG Electronics USA, Inc. lanzó la serie de pantallas MicroLED LG MAGNIT ProAV con la plataforma de procesamiento HELIOS de Megapixel y añadió modelos 4K todo en uno de 163 y 136 pulgadas. La plataforma admite mapeo en tiempo real, control multiusuario, corrección de uniones, monitorización y diagnóstico, lo que mejora la usabilidad para instalaciones de visualización profesionales complejas.
- Agosto de 2026: Qtenboard ha presentado su serie insignia de videowalls LCD sin bisel para 2026, diseñada para ofrecer experiencias visuales fluidas y de alto impacto en entornos comerciales, minoristas, educativos y profesionales. La nueva gama de videowalls está dirigida a organizaciones que buscan soluciones de visualización de gran formato que combinen imágenes de alta resolución con una apariencia elegante y prácticamente sin fisuras.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -