
Mercato del videowalls interactivi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei videowall interattivi (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (installazione 3D, orizzontale e verticale, layout personalizzato, altro); applicazioni (IT e telecomunicazioni, BFSI, media e intrattenimento, viaggi e trasporti, vendita al dettaglio, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003469
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
13,58 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
28,97 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,78 %
Tasso di crescita
Mercato di riferimento
190,59 miliardi di dollari USA
(2026-2034)
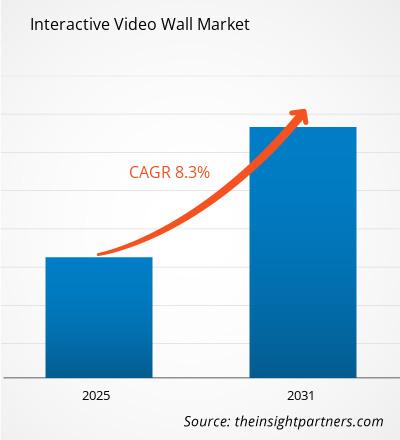
Il mercato dei videowall interattivi valeva 13,58 miliardi di dollari nel 2025 e si prevede che raggiungerà i 28,97 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,78% nel periodo 2026-2034. Questa espansione è attribuibile alla crescente necessità di ambienti visivi di grandi dimensioni e interconnessi, che comprendono display ad alta risoluzione, tecnologia interattiva, gestione dei contenuti, analisi e servizi di integrazione per applicazioni quali spazi commerciali, sale di controllo, infrastrutture, uffici e produzione multimediale.
Si prevede che il mercato nordamericano dei videowall interattivi crescerà a un tasso annuo composto (CAGR) compreso tra il 7,5% e l'8,5% fino al 2034, grazie all'installazione di nuovi schermi LED a visione diretta e alla sostituzione degli schermi LCD a cornice sottile in centri di controllo, punti vendita e strutture esperienziali. Le funzionalità di orchestrazione dei contenuti basate sul cloud e il monitoraggio remoto a livello aziendale migliorano l'efficienza degli impianti.
Analisi e approfondimenti sul mercato dei videowall interattivi
- Nord America: ha rappresentato una quota di mercato del 32-34% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% nel periodo 2026-2034, grazie alla modernizzazione delle sale di controllo, al miglioramento dell'esperienza di vendita al dettaglio e alla maturità dei canali di integrazione.
- USA: Nel 2025 ha rappresentato il 78-82% del fatturato nordamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,6-8,6% fino al 2034.
- Europa: nel 2025 deteneva una quota di mercato del 25-27% e si prevede una crescita annua composta (CAGR) del 7,0-8,0%, con Germania, Regno Unito e Francia in testa per le implementazioni nei settori aziendale, dei trasporti e dei media.
- Asia-Pacifico: ha conquistato una quota di mercato del 27-29% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 10-11%, trainato da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: nel 2025 gli schermi LCD detenevano una quota di mercato compresa tra il 49% e il 53% e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,5-7,5% fino al 2034.
- Segmento ad alta crescita: l'installazione 3D ha rappresentato una quota di mercato dell'8-10% nel 2025 e si prevede un tasso di crescita annuo composto (CAGR) del 12,0-13,0% fino al 2034.
- Aziende chiave analizzate nel dettaglio: ADFLOW Networks, una società di Daktronics; AUO Corporation; LG Display Co., Ltd.; Sharp NEC Display Solutions, Ltd.; Omnivex Corporation; Panasonic Holdings Corporation; Koninklijke Philips NV; Samsung Electronics Co., Ltd.; Sony Group Corporation; Toshiba Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai sistemi LCD a riquadri che utilizzavano sistemi di elaborazione esterni, le architetture di prodotto si sono evolute verso schermi LED ad alta risoluzione, controller system-on-chip, composizione multi-stream e gestione dei contenuti basata su cloud. I miglioramenti in termini di economicità di produzione saranno guidati dalla standardizzazione dei cabinet, dall'accesso frontale per la manutenzione, dalla calibrazione automatica e dai controller di piattaforma comuni, che ridurranno i costi di installazione. Nel frattempo, la scelta del pixel pitch, la gestione termica, la ridondanza e la calibrazione del colore continueranno a incidere sui costi a lungo termine. Tali tendenze sono coerenti con i dati del settore AV professionale che suggeriscono come la tecnologia dei display LED a visione diretta, la gestione dei contenuti e i servizi gestiti stiano influenzando le decisioni di implementazione.
Entro il 2034, si presenteranno nuove opportunità non solo nelle principali aree urbane, ma anche nelle città di medie dimensioni, nei nodi di trasporto, nei complessi industriali e nei siti dei servizi pubblici. Le nuove fonti di finanziamento privilegeranno soluzioni che integrino metriche di coinvolgimento, funzionalità di gestione remota, maggiore sicurezza informatica e riduzione del consumo energetico. Le normative in materia di accessibilità, privacy e sicurezza dei dati ed efficienza dei dispositivi influenzeranno sempre più i criteri di specifica. I fornitori in grado di offrire display, applicazioni, servizi di installazione, manutenzione e metriche di prestazione si aggiudicheranno contratti di maggiore entità e di lunga durata.
Ambito del rapporto di mercato sui videowall interattivi
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,58 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 28,97 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei videowall interattivi
La crescita del mercato dei videowall interattivi si basa sulla necessità di visualizzare quantità sempre maggiori di informazioni operative, promozionali e collaborative senza dividere l'attenzione dell'utente tra più schermi. I rivenditori utilizzano i videowall per localizzare campagne di marketing e vendite, mentre i governi e le aziende di telecomunicazioni si concentrano sulla visualizzazione simultanea di allarmi, mappe e flussi video in diretta. Il mercato coinvolge produttori di pannelli e moduli LED, fornitori di overlay touch, processori, fornitori di sistemi di montaggio a parete, aziende di software, integratori e fornitori di servizi gestiti.
La modularità nella catena di fornitura è in crescita, grazie ad armadi standard, manutenzione con accesso frontale, calibrazione automatizzata e lettori multimediali integrati che riducono il lavoro sul campo; tuttavia, permangono problematiche come la disponibilità di semiconduttori, la qualità del binning dei LED e la competenza nell'installazione. Gli acquirenti ora considerano il quadro generale, dai costi dell'energia elettrica allo sviluppo dei contenuti, al monitoraggio, ai moduli di ricambio e ai livelli di assistenza.
Il rapporto sul mercato dei videowall interattivi rivela la concorrenza tra aziende di elettronica e operatori basati sul software. L'impatto sulla funzionalità dei display e sui costi di produzione deriva da Samsung Electronics Co., Ltd., LG Display Co., Ltd., AUO Corporation e Sony Group Corporation. I settori dell'orchestrazione e della gestione di rete sono rafforzati da Omnivex Corporation e ADFLOW Networks. Sharp NEC Display Solutions, Panasonic Holdings Corporation, Philips e Toshiba apportano credibilità consolidata nella distribuzione aziendale e nelle applicazioni.
Le aree chiave per gli investimenti sono: tecnologia microLED; package COB a passo fine; elaborazione delle immagini basata sull'intelligenza artificiale; sicurezza dei dispositivi gestiti in cloud; analisi dei dati. Il posizionamento strategico si concentrerà su API aperte, compatibilità con gli ambienti di ufficio/sala di controllo della produzione e servizi ricorrenti. I fornitori che certificheranno gli integratori partner e che manterranno i componenti a magazzino nelle diverse regioni sosterranno i propri margini; le soluzioni software genereranno ricavi ricorrenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei videowall interattivi: spunti strategici

Approfondimenti regionali
Mercato dei videowall interattivi in Nord America
Nel 2025, questo settore rappresentava il 32-34% della quota di mercato dei videowall interattivi e si prevede che registrerà un CAGR del 7,5-8,5% fino al 2034. L'aggiornamento delle installazioni esistenti, l'approvvigionamento di soluzioni AV aziendali avanzate e l'utilizzo nelle sale di controllo alimentano la domanda. Negozi di punta, studi di trasmissione, università, aeroporti e servizi di pubblica sicurezza scelgono schermi LCD con cornice sottile o LED a passo fine con gestione centralizzata di contenuti e dispositivi.
La differenza risiede nei servizi del ciclo di vita, che comprendono la calibrazione multispetta, la configurazione dei processi, la sicurezza informatica e la disponibilità operativa, ambiti in cui emerge la necessità di competenze locali. La tecnologia LED a visione diretta sarà la scelta ideale quando si richiede un'immagine nitida e flessibile, mentre la tecnologia LCD risulterà competitiva per le installazioni standard in ambienti interni con griglia.
Mercato statunitense dei videowall interattivi
Nel 2025, il fatturato nordamericano ha rappresentato il 78-82% di quello statunitense, con una crescita annua composta (CAGR) prevista tra il 7,6% e l'8,6%. L'elevata domanda da parte di aziende, negozi al dettaglio, intrattenimento, settore militare e trasporti favorisce l'implementazione massiccia di questi sistemi. I centri di esperienza del marchio sfruttano i contenuti interattivi per facilitare la scoperta dei prodotti, mentre le aziende di servizi pubblici e le agenzie governative necessitano di una visualizzazione costante da più fonti con processori ridondanti e un servizio sul campo rapido.
I principali fornitori offrono una forza vendita diretta, integratori certificati e organizzazioni di supporto locali, riducendo così i cicli di progettazione e sostituzione. Le tendenze si stanno orientando verso i LED a passo fine nei centri esperienziali e nei centri di comando, e verso gli LCD multi-touch nelle sale collaborative. Gli acquisti aziendali sono sempre più orientati verso la gestione sicura del cloud, l'integrazione API, le interfacce conformi agli standard ADA e la misurazione delle prestazioni dei contenuti.
Mercato europeo dei videowall interattivi
Nel 2025, le quote di mercato in Europa si attestavano tra il 25% e il 27%, con un tasso di crescita annuo composto (CAGR) previsto tra il 7% e l'8%. La Germania, leader di mercato in Europa, si distingue per la solida gestione industriale, la modernizzazione delle imprese e le infrastrutture fieristiche. Il Regno Unito, invece, beneficia di diversi fattori, tra cui la presenza di media al dettaglio, sale operative finanziarie, infrastrutture di trasporto e strutture di trasmissione, dove la disponibilità e la connettività degli spazi per uffici sono elementi cruciali.
In Francia, la combinazione vincente è rappresentata da negozi di lusso, musei, strutture pubbliche e modernizzazione dei trasporti. In Italia, il settore dell'ospitalità, il commercio al dettaglio di lusso e l'industria culturale creano opportunità per progetti esperienziali, mentre la Spagna beneficia di strutture turistiche, programmi per le città intelligenti e moderne infrastrutture di trasporto. Gli standard di efficienza energetica e le politiche di approvvigionamento circolare rendono importanti i servizi e la durabilità.
Mercato dei videowall interattivi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 27% e il 29%, con un tasso di crescita annuo composto (CAGR) previsto tra il 10% e l'11%. La Cina domina il mercato grazie alla produzione di LED, alle infrastrutture intelligenti e all'espansione delle attività di vendita al dettaglio. Giappone e Corea del Sud si concentrano sulle tecnologie di visualizzazione avanzate, mentre l'India sta sviluppando infrastrutture digitali negli spazi pubblici e nella vendita al dettaglio organizzata.
L'Australia vanta un'esperienza consolidata nei settori dei trasporti, dell'istruzione e delle imprese. La capacità produttiva locale si traduce in componenti economicamente vantaggiosi e nello sviluppo di tecnologie innovative a passo fine. Le politiche relative alle città intelligenti, alla pubblica amministrazione digitale, alla produzione avanzata e alle infrastrutture turistiche hanno ampliato il mercato di riferimento, nonostante le variazioni nelle prestazioni dei diversi canali di distribuzione.
Mercato dei videowall interattivi in Medio Oriente e Africa
Il CAGR per l'espansione in Medio Oriente e Africa è fissato tra l'8,5% e il 9,5%. Il mercato principale dell'Arabia Saudita è trainato da mega-progetti, trasporti, turismo e centri di comando, mentre gli Emirati Arabi Uniti si concentrano su vendita al dettaglio di lusso, aeroporti, settore alberghiero ed eventi. Il mercato sudafricano presenta una forte domanda da parte dei settori aziendale, radiotelevisivo e della sicurezza.
Nel resto del Medio Oriente e dell'Africa, l'implementazione è selettiva e perlopiù limitata alle capitali, agli impianti energetici, ai siti di telecomunicazione e ai luoghi pubblici. La domanda è trainata dalla spesa per le infrastrutture e dalle iniziative di diversificazione, ma la dipendenza dalle importazioni e la disponibilità di servizi specializzati determinano la tempistica dei progetti.
Analisi di segmentazione
Dimensioni
Il mercato dei videowall interattivi, per tipologia, spazia dalle griglie standardizzate alle superfici architettonicamente complesse, con il segmento principale che dovrebbe registrare un CAGR dell'8,3-9,3% nel periodo 2026-2034. La domanda si sta orientando verso formati adattabili a superfici irregolari, ambienti immersivi e spazi esperienziali, riducendo al contempo la complessità strutturale. I sistemi standardizzati mantengono i vantaggi in termini di costi e assistenza per sale di controllo e applicazioni aziendali.
- Layout personalizzato: la domanda si concentra su negozi di punta, musei, studi e ambienti brandizzati, dove dimensioni irregolari, curve o integrazione architettonica differenziano l'esperienza e giustificano una progettazione specialistica.
- Layout standard: le griglie standard rimangono importanti nelle sale di controllo, nelle aule e negli spazi per riunioni perché il montaggio, i pezzi di ricambio, la calibrazione e la messa in servizio prevedibili semplificano l'approvvigionamento e il supporto durante tutto il ciclo di vita.
- Orizzontale e verticale: la flessibilità di orientamento favorisce il riutilizzo delle campagne, l'orientamento, la visualizzazione dei prodotti e i contenuti per i social media, aiutando gli operatori a implementare hardware comune in diverse tipologie di location e per vari obiettivi di comunicazione.
- Installazione 3D: la profondità senza occhiali, i contenuti anamorfici e l'allestimento immersivo creano un coinvolgimento di alto livello nell'intrattenimento e nel retail esperienziale, ma il costo dei contenuti e la geometria di visualizzazione rimangono fattori da considerare per l'adozione.
Unità espositiva
Si prevede che il mercato dei display crescerà a un tasso annuo composto (CAGR) dell'8,0-9,0% nel periodo 2026-2034. La tecnologia LCD beneficia di un'offerta consolidata e di un utilizzo standardizzato in ambienti interni, mentre la tecnologia LED si distingue per installazioni senza soluzione di continuità, luminose e di dimensioni personalizzate. La scelta del display dipende da fattori quali distanza di visualizzazione, luce ambientale, tolleranza della cornice, accessibilità per l'assistenza, consumo energetico, compatibilità con le telecamere e ore di funzionamento previste.
- LCD: La tecnologia LCD vanta la più ampia base installata per le pareti multipannello per interni, supportata da prezzi competitivi, ecosistemi di montaggio consolidati, assistenza consolidata e prestazioni della cornice in continuo miglioramento.
- LED: La tecnologia LED a visione diretta è strategicamente importante per ottenere grandi schermi senza soluzione di continuità, elevata luminosità, rapporti d'aspetto flessibili e facilità di manutenzione frontale in hall, studi, centri di controllo e sale per eventi.
- LPD: I display a fosfori laser mantengono una rilevanza di nicchia laddove l'uniformità dell'immagine, la lunga durata operativa e l'architettura modulare sono importanti, sebbene la disponibilità limitata di fornitori ne limiti un'adozione più ampia.
Tipo di implementazione
Si prevede che la tipologia di implementazione crescerà con un CAGR del 9,0-10,0% nel periodo 2026-2034, man mano che l'interazione si espanderà oltre il tocco di un singolo utente. La scelta riflette fattori quali igiene, accessibilità, latenza, esigenze di utenti simultanei, progettazione dei contenuti e resistenza ambientale. Le interfacce senza contatto sono adatte agli ambienti pubblici, mentre i sistemi multi-touch supportano analisi collaborative, pianificazione e applicazioni didattiche che richiedono la manipolazione simultanea di informazioni visive complesse.
- Interazione tattile: l'interazione tattile tradizionale rimane ampiamente utilizzata per l'orientamento, la scoperta di prodotti, la vendita assistita e la collaborazione, poiché il comportamento dell'utente è familiare e gli strumenti applicativi sono maturi.
- Meno contatto: gesti, prossimità, voce e controllo tramite dispositivi riducono il contatto con le superfici e favoriscono l'interazione accessibile in pubblico, ma sono essenziali sensori affidabili e una progettazione intuitiva dei contenuti.
- Multi-touch: Il multi-touch offre un valore strategico in contesti di comando, progettazione, formazione e pianificazione, dove più utenti devono annotare, confrontare e riorganizzare le informazioni contemporaneamente.
Utenti finali
Si prevede che il numero di utenti finali aumenterà a un tasso di crescita annuo composto (CAGR) dell'8,5-9,5% nel periodo 2026-2034. Il settore della vendita al dettaglio è all'avanguardia nell'adozione di soluzioni incentrate sull'esperienza utente, il settore pubblico e quello della difesa danno priorità alla visualizzazione resiliente, le telecomunicazioni utilizzano centri operativi di rete e le aziende mediatiche investono in scenari virtuali per la produzione e la trasmissione. Le decisioni sono sempre più legate a miglioramenti misurabili dei flussi di lavoro, al coinvolgimento del pubblico, alla disponibilità e all'agilità dei contenuti.
- Vendita al dettaglio: le implementazioni nel settore retail combinano lo storytelling delle campagne, il merchandising digitale, la vendita assistita e l'inventario dei media retail, rendendo l'attualità dei contenuti e l'integrazione con gli strumenti di analisi elementi centrali per il ritorno sull'investimento.
- IT e telecomunicazioni: i team addetti alla gestione delle reti necessitano di un monitoraggio continuo da più fonti, flussi di lavoro basati sui ruoli e alta disponibilità, a supporto della ridondanza dei processori, della gestione remota sicura e dei contratti di servizio.
- Settore governativo e della difesa: le sale server ad alta criticità danno priorità alla sicurezza informatica, alla ridondanza, alla tracciabilità e a cicli di supporto prolungati, creando una domanda di componenti validati, accesso controllato e interventi di manutenzione rapidi.
- Media e intrattenimento: trasmissioni, eventi dal vivo, studi e produzioni virtuali con colori pronti per la ripresa, sincronizzazione dell'aggiornamento, scala immersiva e mappatura flessibile dei contenuti su superfici LED modulari.
Panoramica dell'opportunità
|
Utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Vedere al dettaglio |
Alto |
Media al dettaglio |
Scalatura |
|
Informatica e telecomunicazioni |
Mezzo |
Visibilità della rete |
Maturo |
|
Governo e Difesa |
Alto |
Visualizzazione della missione |
Maturo |
|
Media e intrattenimento |
Alto |
Produzione virtuale |
Scalatura |
|
Altri |
Mezzo |
Esperienza della sede |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei videowall interattivi
Investimenti in punti vendita e location incentrati sull'esperienza del cliente.
Gli spazi fisici utilizzano grandi schermi interattivi per collegare i contenuti digitali ai momenti decisionali in presenza. I rivenditori possono alternare campagne, spiegare prodotti complessi, localizzare promozioni e supportare la vendita assistita senza dover riprogettare gli allestimenti. Allo stesso modo, stadi, musei, hotel e terminal dei trasporti utilizzano pareti interattive per la navigazione, le sponsorizzazioni, l'intrattenimento e la comunicazione con il pubblico. L'impatto sul mercato va oltre la semplice vendita di pannelli, poiché ogni installazione richiede la creazione di contenuti, processori, supporti, connettività, analisi e assistenza continua. I fornitori che dimostrano un coinvolgimento misurabile e una flessibilità operativa possono trasformare i progetti pilota in standard multi-sito. I progetti di maggior successo collegano i contenuti visualizzati all'inventario, ai programmi degli eventi, al contesto del pubblico o ai sistemi di fidelizzazione, trasformando la parete in un'interfaccia operativa piuttosto che in una semplice superficie decorativa.
Ammodernamento della sala di controllo e operazioni ad alta intensità di dati.
Aziende di servizi pubblici, operatori di telecomunicazioni, agenzie di pubblica sicurezza, organizzazioni di difesa e reti di trasporto stanno consolidando un numero sempre maggiore di flussi video in tempo reale in ambienti decisionali condivisi. I pannelli interattivi aiutano i team a correlare mappe, allarmi, video, dashboard e registri degli incidenti, preservando al contempo un quadro operativo comune. La domanda di sostituzione aumenta quando i vecchi monitor a cubo o gli array LCD a cornice sottile diventano costosi da mantenere o non sono in grado di supportare risoluzioni e sorgenti più recenti. Processori ad alta disponibilità, percorsi di segnale ridondanti, gestione sicura dei dispositivi e moduli front-end per i servizi sono quindi elementi di valore. Questo fattore determinante supporta cicli di approvvigionamento più lunghi, ma genera anche contratti di ciclo di vita più ampi, che includono messa in servizio, formazione, ricambi, calibrazione e copertura del livello di servizio. I fornitori con credenziali di sicurezza informatica e capacità di risposta locale sono in una posizione migliore per aggiudicarsi progetti di importanza critica.
Diminuzione della complessità dell'implementazione modulare dei LED
L'adozione dei LED a visione diretta si sta diffondendo grazie a cabinet standardizzati, pixel pitch più fini, packaging migliorato, calibrazione automatizzata e manutenzione con accesso frontale che riducono i rischi di integrazione. Le superfici senza giunture eliminano le interruzioni della cornice e consentono ai progettisti di scegliere dimensioni che si adattano all'architettura anziché a rapporti di pannello fissi. Il miglioramento del controllo della luminosità e dell'elaborazione delle immagini supporta anche gli spazi a uso misto, tra cui hall aziendali, studi, centri di controllo e negozi di lusso. L'impatto sul mercato è un graduale spostamento del valore dei progetti dai pannelli piatti standard verso sistemi ingegnerizzati che combinano moduli, controller, montaggio, alimentazione e software. La qualità dell'installazione rimane fondamentale, quindi i produttori stanno ampliando la certificazione e la diagnostica. Con il miglioramento della manutenibilità, gli acquirenti possono giustificare la scelta dei LED grazie a una maggiore durata operativa, alla riparazione modulare e alla flessibilità di progettazione.
Tendenze future del mercato dei videowall interattivi
Orchestrazione di contenuti sensibile al contesto
Le tendenze del mercato dei videowall interattivi si concentreranno sempre più su software in grado di adattare i contenuti al contesto, preservando al contempo la privacy e la governance. L'analisi edge può interpretare l'occupazione, gli orari, gli eventi operativi e le prestazioni dei contenuti senza dover spostare ogni flusso di dati sul cloud. Gli strumenti generativi accelereranno la creazione e la localizzazione dei layout, mentre i flussi di lavoro di approvazione proteggeranno la coerenza del marchio. Nelle sale di controllo, l'intelligenza artificiale può dare priorità agli allarmi e consigliare visualizzazioni; nel settore della vendita al dettaglio, può selezionare le storie di prodotto pertinenti. L'adozione dipenderà dalla spiegabilità, dalle pratiche di consenso esplicito dei dati, dalla sicurezza informatica e dalla possibilità di intervento umano. I fornitori che combinano API aperte, telemetria dei dispositivi e logica dei contenuti verificabile si trasformeranno da semplici fornitori di display a partner per i flussi di lavoro.
Infrastruttura visiva funzionale e a basso consumo energetico.
In ambito di approvvigionamento, oltre alla luminosità e alla risoluzione, verranno sempre più confrontati il consumo energetico, i cicli di sostituzione, l'accessibilità per le riparazioni e il recupero dei materiali. Il controllo automatico della luminanza, gli alimentatori efficienti, il funzionamento programmato e il rilevamento remoto dei guasti possono ridurre i costi operativi di grandi flotte. I design modulari a LED privilegeranno i componenti sostituibili e l'assistenza frontale, mentre gli acquirenti di LCD cercheranno finestre di supporto più lunghe e ricambi standardizzati. La rendicontazione sulla sostenibilità creerà una domanda di dati sul consumo energetico a livello di dispositivo e di documentazione del ciclo di vita. Questo cambiamento premierà i fornitori che quantificano i risparmi, progettano per la riparazione e offrono percorsi di ricondizionamento o ritiro. Le prestazioni energetiche diventeranno una specifica commerciale piuttosto che un requisito ambientale secondario.
Opportunità di mercato per i videowall interattivi
Visualizzazione gestita come servizio
Gli integratori possono generare entrate ricorrenti offrendo pacchetti che includono progettazione, finanziamento, gestione dei contenuti, monitoraggio remoto, manutenzione preventiva e reportistica sulle prestazioni. Questa opportunità è particolarmente interessante per rivenditori multi-sede, campus universitari e spazi pubblici che non dispongono di personale specializzato in ambito AV, ma necessitano di un funzionamento costante e di campagne efficaci. Profili standard per i dispositivi e orchestrazione cloud consentono a team centralizzati di gestire infrastrutture di visualizzazione eterogenee, mentre i partner locali si occupano degli interventi fisici. I contratti possono essere strutturati in base alla disponibilità, alla velocità di aggiornamento dei contenuti o ai risultati ottenuti in loco, anziché al solo hardware. Questo modello riduce le barriere iniziali, migliora la pianificazione degli aggiornamenti e offre ai fornitori visibilità sulle esigenze del ciclo di vita. Il successo richiede livelli di servizio trasparenti, responsabilità in materia di sicurezza informatica e una logistica prevedibile per i pezzi di ricambio.
Piattaforme localizzate per i mercati urbani in rapida crescita
Le città di secondo livello in Asia, Medio Oriente, America Latina e Africa offrono un potenziale di investimento grazie alla modernizzazione di centri commerciali, nodi di trasporto, ospedali, università e strutture governative. I prodotti globali spesso richiedono adattamenti in base a lingua, clima, connettività, qualità dell'energia e copertura dell'assistenza. I fornitori possono colmare questa lacuna attraverso l'assemblaggio regionale, integratori locali certificati, gestione dei contenuti offline, diagnostica remota e partnership finanziarie. I sistemi modulari dimensionati per un'espansione graduale possono adattarsi a budget limitati, preservando al contempo i percorsi di aggiornamento. La capacità di cogliere le opportunità dipenderà dalla formazione dei tecnici, dal mantenimento di scorte regionali e dalla progettazione di modelli di contenuto per casi d'uso locali. Le partnership con architetti e appaltatori di infrastrutture possono consentire di integrare la visualizzazione fin dalle prime fasi delle specifiche di progetto.
Sviluppi recenti
- Novembre 2025: Samsung Electronics Co., Ltd. ha presentato la serie The Wall MPF, ampliando il proprio portfolio di LED di grande formato Chip on Board. Il prodotto offre una luminosità di 1.000 nit, upscaling basato sull'intelligenza artificiale, un contrasto di 43.000:1, una profondità del cabinet ridotta del 35% e un peso ridotto del 18%, ed è destinato ad ambienti aziendali, governativi, commerciali, alberghieri e sanitari.
- Settembre 2025: LG Electronics USA, Inc. ha lanciato i display MicroLED della serie LG MAGNIT ProAV con la piattaforma di elaborazione HELIOS di Megapixel e ha aggiunto i modelli all-in-one 4K da 163 e 136 pollici. La piattaforma supporta la mappatura in tempo reale, il controllo multiutente, la correzione delle giunture, il monitoraggio e la diagnostica, migliorando l'usabilità per installazioni di visualizzazione professionali complesse.
- Agosto 2026: Qtenboard ha presentato la sua serie di punta di videowall LCD senza cornice per il 2026, progettata per offrire esperienze visive fluide e di grande impatto in ambienti commerciali, retail, didattici e professionali. La nuova gamma di videowall si rivolge alle organizzazioni che cercano soluzioni di visualizzazione di grande formato che combinino immagini ad alta risoluzione con un aspetto elegante e quasi senza soluzione di continuità.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -