
Markt für interaktiv Video Wand: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für interaktive Videowände (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (3D-Installation, Quer- und Hochformat, kundenspezifisches Layout, Sonstige); Anwendungen (IT und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Medien und Unterhaltung, Reise und Transport, Einzelhandel, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003469
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
13,58 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
28,97 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
8,78 %
Wachstumsrate
Adressierbarer Markt
190,59 Mrd. US-Dollar
(2026–2034)
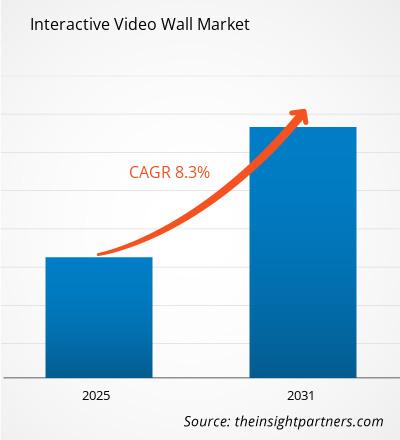
Der Markt für interaktive Videowände wurde 2025 auf 13,58 Milliarden US-Dollar geschätzt und soll bis 2034 auf 28,97 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,78 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf den steigenden Bedarf an großflächigen, vernetzten visuellen Umgebungen zurückzuführen, die hochauflösende Displays, interaktive Technologien, Content-Management, Analysen und Integrationsdienste für Anwendungen wie Einzelhandelsflächen, Kontrollräume, Infrastruktur, Büros und Medienproduktion umfassen.
Der nordamerikanische Markt für interaktive Videowände wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5 % bis 8,5 % wachsen. Treiber dieses Wachstums sind die Installation neuer LED-Bildschirme mit Direktansicht und der Austausch von LCD-Bildschirmen mit schmalem Rahmen in Kommandozentralen, im Einzelhandel und in Erlebniseinrichtungen. Cloudbasierte Funktionen zur Inhaltssteuerung und die Fernüberwachung auf Unternehmensebene steigern die Effizienz der Videowände.
Marktanalyse und Einblicke zum interaktiven Videowandmarkt
- Nordamerika: Der Marktanteil lag 2025 bei 32–34 % und soll laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen. Unterstützt wird dies durch die Modernisierung der Kontrollräume, Verbesserungen des Kundenerlebnisses im Einzelhandel und ausgereifte Integrationskanäle.
- USA: Erwirtschaftete 2025 78–82 % des nordamerikanischen Umsatzes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,6 % wachsen.
- Europa: Hält im Jahr 2025 einen Marktanteil von 25–27 % und wird mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–8,0 % prognostiziert, wobei Deutschland, Großbritannien und Frankreich führend bei der Implementierung in den Bereichen Unternehmen, Transport und Medien sind.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 27–29 % und wird voraussichtlich ein jährliches Wachstum von 10,0–11,0 % verzeichnen, angeführt von China, Japan, Südkorea und Indien.
- Größtes Segment: LCD hielt 2025 einen Marktanteil von 49–53 % und soll bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,5 % wachsen.
- Segment mit hohem Wachstumspotenzial: Die 3D-Installation erreichte 2025 einen Marktanteil von 8–10 % und wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 12,0–13,0 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: ADFLOW Networks, ein Unternehmen von Daktronics; AUO Corporation; LG Display Co., Ltd.; Sharp NEC Display Solutions, Ltd.; Omnivex Corporation; Panasonic Holdings Corporation; Koninklijke Philips NV; Samsung Electronics Co., Ltd.; Sony Group Corporation; Toshiba Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von LCD-Systemen mit externen Prozessoren haben sich Produktarchitekturen hin zu hochauflösenden LED-Bildschirmen, System-on-Chip-Controllern, Multi-Stream-Compositing und cloudbasiertem Content-Management entwickelt. Verbesserungen der Wirtschaftlichkeit in der Fertigung werden durch die Standardisierung von Gehäusen, den Wartungszugang von vorne, die automatische Kalibrierung und gängige Plattform-Controller erzielt, wodurch die Installationskosten sinken. Gleichzeitig werden die Wahl des Pixelabstands, das Wärmemanagement, die Redundanz und die Farbkalibrierung weiterhin die langfristigen Kosten bestimmen. Diese Trends decken sich mit Erkenntnissen aus der AV-Branche, die darauf hindeuten, dass Direct-View-LED-Display-Technologie, Content-Management und Managed Services die Einsatzentscheidungen beeinflussen.
Bis 2034 werden sich neue Chancen nicht nur an zentralen Standorten in Städten, sondern auch in kleineren Städten, Verkehrsknotenpunkten, Industriegebieten und Einrichtungen des öffentlichen Dienstes ergeben. Neue Finanzierungsquellen werden Lösungen bevorzugen, die Kennzahlen zur Nutzerbindung, Fernverwaltungsfunktionen, verbesserte Cybersicherheit und reduzierten Energieverbrauch integrieren. Vorschriften zu Barrierefreiheit, Datenschutz und Datensicherheit sowie Geräteeffizienz werden die Spezifikationskriterien zunehmend bestimmen. Anbieter, die Displays, Anwendungen, Installationsservices, Wartung und Leistungskennzahlen liefern können, dürften langfristige Verträge gewinnen.
Umfang des Marktberichts zu interaktiven Videowänden
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,58 Milliarden US-Dollar |
| Marktgröße bis 2034 | 28,97 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 8,78 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für interaktive Videowände
Das Wachstum des Marktes für interaktive Videowände basiert auf dem Bedarf, immer größere Mengen an betrieblichen, werblichen und kollaborativen Informationen anzuzeigen, ohne die Aufmerksamkeit auf mehrere Bildschirme zu verteilen. Einzelhändler nutzen die Wände für lokalisierte Marketingkampagnen und den Verkauf, während Regierungen und Telekommunikationsunternehmen den Fokus auf die gleichzeitige Anzeige von Alarmen, Karten und Live-Videoübertragungen legen. Der Markt umfasst Hersteller von Panels und LED-Modulen, Anbieter von Touch-Overlays, Prozessoren, Anbieter von Wandhalterungen, Softwareunternehmen, Systemintegratoren und Managed-Services-Anbieter.
Die Modularität in der Lieferkette nimmt zu, da standardisierte Gehäuse, Wartungsfreundlichkeit von vorne, automatisierte Kalibrierung und integrierte Mediaplayer den Aufwand vor Ort reduzieren. Dennoch bestehen weiterhin Herausforderungen wie die Verfügbarkeit von Halbleitern, die Qualität der LED-Sortierung und das Installations-Know-how. Käufer betrachten heute das Gesamtbild – von den Stromkosten über die Content-Entwicklung und Überwachung bis hin zu Ersatzmodulen und Serviceleistungen.
Der Marktbericht für interaktive Videowände zeigt den Wettbewerb zwischen Elektronikunternehmen und Softwareanbietern auf. Samsung Electronics Co., Ltd., LG Display Co., Ltd., AUO Corporation und Sony Group Corporation beeinflussen die Display-Funktionalität und die Herstellungskosten. Omnivex Corporation und ADFLOW Networks ergänzen die Bereiche Orchestrierung und Netzwerkmanagement. Sharp NEC Display Solutions, Panasonic Holdings Corporation, Philips und Toshiba bringen ihre etablierte Vertriebs- und Anwendungskompetenz ein.
Wichtige Investitionsbereiche sind: MicroLED-Technologie, COB-Gehäuse mit feiner Rasterteilung, KI-basierte Bildverarbeitung, Sicherheit cloudbasierter Geräte und Analytik. Die strategische Positionierung konzentriert sich auf offene APIs, Kompatibilität mit Büro- und Produktionsleitsystemen sowie wiederkehrende Dienstleistungen. Anbieter, die Partnerintegratoren zertifizieren und Ersatzteile in den Regionen lagern, sichern ihre Margen; Softwarelösungen generieren wiederkehrende Einnahmen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für interaktive Videowände: Strategische Einblicke

Regionale Einblicke
Markt für interaktive Videowände in Nordamerika
Der Bereich erreichte 2025 einen Marktanteil von 32–34 % im Bereich interaktiver Videowände und wird voraussichtlich bis 2034 ein jährliches Wachstum von 7,5–8,5 % verzeichnen. Die Nachfrage wird durch die Modernisierung bestehender Systeme, die Beschaffung fortschrittlicher AV-Lösungen für Unternehmen und den Einsatz in Kontrollräumen angetrieben. Flagship-Stores, Rundfunkstudios, Universitäten, Flughäfen und Einrichtungen der öffentlichen Sicherheit setzen auf LCD-Bildschirme mit schmalem Rahmen oder LED-Bildschirme mit feinem Pixelabstand und zentralisierter Inhalts- und Geräteverwaltung.
Der Unterschied liegt in den Lifecycle-Services für Multisplay-Kalibrierung, Prozesseinrichtung, Cybersicherheit und Verfügbarkeit, wo lokales Fachwissen gefragt ist. Direkt-LED-Bildschirme sind die erste Wahl, wenn nahtlose Bildgebung und Flexibilität gefragt sind, während LCD-Bildschirme bei standardmäßigen Indoor-Grid-Installationen wettbewerbsfähig sind.
US-Markt für interaktive Videowände
Nordamerika trug 2025 mit 78–82 % zum US-Umsatz bei und soll ein jährliches Wachstum von 7,6–8,6 % verzeichnen. Die hohe Nachfrage aus den Bereichen Unternehmen, Einzelhandel, Unterhaltung, Militär und Transportwesen ermöglicht den massiven Einsatz von Systemen. Markenerlebniszentren nutzen interaktive Inhalte zur Produktfindung, während Versorgungsunternehmen und Behörden eine kontinuierliche Visualisierung aus verschiedenen Quellen mit redundanten Prozessoren und schnellem Außendienst benötigen.
Führende Anbieter verfügen über einen eigenen Vertrieb, zertifizierte Systemintegratoren und lokale Supportorganisationen, wodurch sich Design- und Austauschzyklen verkürzen. Der Trend geht hin zu LED-Displays mit feinem Pixelabstand in Marken-Erlebniszentren und Kommandozentralen sowie zu Multi-Touch-LCDs in Besprechungsräumen. Bei Unternehmenskäufen legen Unternehmen zunehmend Wert auf sicheres Cloud-Management, API-Integration, barrierefreie Benutzeroberflächen und die Messung der Inhaltsleistung.
Europäischer Markt für interaktive Videowände
Die Marktanteile in Europa lagen 2025 zwischen 25 % und 27 %, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0 % bis 8,0 %. Marktführer in Europa ist Deutschland mit seinem starken Industriemanagement, der Modernisierung der Geschäftswelt und seinen Messeanlagen. Zu den Vorteilen Großbritanniens zählen Einzelhandel, Medien, Finanzdienstleistungen, Transportwesen und Rundfunkanstalten, wo Verfügbarkeit und Anbindung an Büroflächen eine wichtige Rolle spielen.
In Frankreich setzt man auf die Kombination aus erstklassigem Einzelhandel, Museen, öffentlichen Einrichtungen und modernisiertem Verkehrswesen. In Italien schaffen das Gastgewerbe, der Luxuseinzelhandel und die Kulturbranche Möglichkeiten für Erlebnisprojekte, während Spanien von touristischen Einrichtungen, Smart-City-Programmen und einer modernen Verkehrsinfrastruktur profitiert. Energieeffizienzstandards und Kreislaufwirtschaftspolitiken machen Service und Langlebigkeit wichtig.
Markt für interaktive Videowände im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird 2025 einen Marktanteil von 27–29 % halten und voraussichtlich ein jährliches Wachstum von 10,0–11,0 % verzeichnen. China dominiert den Markt dank seiner LED-Produktion, intelligenten Infrastruktur und dem Ausbau des Einzelhandels. Japan und Südkorea konzentrieren sich auf fortschrittliche Displaytechnologien, während Indien die digitale Infrastruktur im öffentlichen Raum und im organisierten Einzelhandel weiterentwickelt.
Australien profitiert von ausgereiften Anwendungsbereichen in den Bereichen Transport, Bildung und Unternehmen. Die lokale Fertigungskompetenz ermöglicht kostengünstige Komponenten und innovative Feinstrasterentwicklung. Smart-City-, Digitalisierungs-, Fertigungs- und Tourismusinfrastrukturprogramme haben den Zielmarkt trotz Schwankungen in der Vertriebskanalperformance erweitert.
Markt für interaktive Videowände im Nahen Osten und Afrika
Die durchschnittliche jährliche Wachstumsrate (CAGR) für die Expansion im Nahen Osten und Afrika (MEA) liegt voraussichtlich zwischen 8,5 % und 9,5 %. Saudi-Arabien ist der wichtigste Markt und wird von Großprojekten, Transport, Tourismus und Kommandozentralen getragen, während die Vereinigten Arabischen Emirate (VAE) ihren Fokus auf Premium-Einzelhandel, Flughäfen, Gastgewerbe und Veranstaltungen legen. Der südafrikanische Markt zeichnet sich durch eine starke Nachfrage aus den Bereichen Wirtschaft, Rundfunk und Sicherheit aus.
Im übrigen Nahen Osten und Afrika erfolgt der Ausbau selektiv und beschränkt sich größtenteils auf Hauptstädte, Energieanlagen, Telekommunikationsstandorte und öffentliche Plätze. Die Nachfrage wird durch Infrastrukturausgaben und Diversifizierungsinitiativen getrieben, die Projektplanung hängt jedoch von der Importabhängigkeit und der Verfügbarkeit spezialisierter Dienstleistungen ab.
Segmentierungsanalyse
Typen
Der Markt für interaktive Videowände umfasst standardisierte Rasterlösungen und architektonisch komplexe Leinwände. Für das Hauptsegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,3–9,3 % prognostiziert. Die Nachfrage verlagert sich hin zu anpassungsfähigen Formaten, die sich für unregelmäßige Oberflächen, immersive Räume und Erlebniswelten eignen und gleichzeitig die strukturelle Komplexität reduzieren. Standardisierte Systeme bieten weiterhin Kosten- und Servicevorteile für Kontrollräume und Unternehmensanwendungen.
- Individuelle Raumgestaltung: Die Nachfrage konzentriert sich auf Flagship-Stores, Museen, Studios und Markenwelten, wo unregelmäßige Abmessungen, Kurven oder architektonische Integration das Erlebnis differenzieren und ein spezialisiertes Design rechtfertigen.
- Standardlayout: Standardisierte Raster bleiben in Kontrollräumen, Klassenzimmern und Besprechungsräumen wichtig, da die vorhersehbare Montage, Ersatzteile, Kalibrierung und Inbetriebnahme die Beschaffung und den Support über den gesamten Lebenszyklus vereinfachen.
- Quer- und Hochformat: Die flexible Ausrichtung unterstützt die Wiederverwendung von Kampagnen, die Wegeleitung, die Produktvisualisierung und Inhalte im Social-Media-Format und hilft Betreibern so, einheitliche Hardware für verschiedene Veranstaltungsorte und Kommunikationsziele einzusetzen.
- 3D-Installation: Brillenlose Tiefenwahrnehmung, anamorphotische Inhalte und immersive Inszenierung schaffen ein erstklassiges Erlebnis im Unterhaltungsbereich und im Erlebnis-Einzelhandel, doch die Kosten der Inhalte und die Betrachtungsgeometrie bleiben wichtige Faktoren für die Akzeptanz.
Ausstellungseinheit
Für den Markt für Display-Technologie wird ein jährliches Wachstum von 8,0–9,0 % im Zeitraum 2026–2034 prognostiziert. LCD-Displays profitieren von einer etablierten Lieferkette und der standardisierten Nutzung in Innenräumen, während LED-Displays durch nahtlose, helle und individuell anpassbare Installationen punkten. Die Beschaffung hängt von verschiedenen Faktoren ab: Betrachtungsabstand, Umgebungslicht, Rahmentoleranz, Wartungszugang, Energieverbrauch, Kamerakompatibilität und erwartete Betriebsdauer.
- LCD: LCD verfügt über die größte installierte Basis für mehrteilige Innenwände, unterstützt durch wettbewerbsfähige Preise, ausgereifte Montagesysteme, vertraute Wartung und eine sich verbessernde Rahmenleistung.
- LED: Direkt-LED ist strategisch wichtig für nahtlose, großflächige Projektionen, hohe Helligkeit, flexible Seitenverhältnisse und Wartungsfreundlichkeit von vorne in Lobbys, Studios, Kommandozentralen und Veranstaltungsorten.
- LPD: Laser-Phosphor-Displays behalten ihre Nischenrelevanz dort, wo Bildhomogenität, lange Lebensdauer und Kachelarchitektur wichtig sind, obwohl die eingeschränkte Verfügbarkeit von Anbietern eine breitere Akzeptanz behindert.
Bereitstellungstyp
Die Verbreitung des Bereitstellungstyps wird im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,0 % prognostiziert, da die Interaktion über die Einzelbenutzer-Touch-Bedienung hinausgeht. Die Auswahlkriterien umfassen Hygiene, Barrierefreiheit, Latenz, Anforderungen gleichzeitiger Nutzer, Inhaltsgestaltung und Umweltverträglichkeit. Berührungslose Schnittstellen eignen sich für öffentliche Umgebungen, während Multi-Touch-Systeme kollaborative Analysen, Planungen und Bildungsanwendungen unterstützen, die die gleichzeitige Bearbeitung komplexer visueller Informationen erfordern.
- Touchbasiert: Die herkömmliche Touch-Bedienung ist nach wie vor weit verbreitet für die Wegfindung, die Produktsuche, den unterstützten Verkauf und die Zusammenarbeit, da das Nutzerverhalten vertraut und die Anwendungswerkzeuge ausgereift sind.
- Berührungslos: Gesten-, Näherungs-, Sprach- und gerätebasierte Steuerung reduzieren den Oberflächenkontakt und unterstützen eine barrierefreie Interaktion im öffentlichen Raum, aber zuverlässige Sensorik und intuitive Inhaltsgestaltung sind unerlässlich.
- Multi-Touch: Multi-Touch bietet einen strategischen Mehrwert in Kommando-, Design-, Bildungs- und Planungsumgebungen, in denen mehrere Benutzer gleichzeitig Informationen kommentieren, vergleichen und neu organisieren müssen.
Endbenutzer
Die Endnutzerzahlen werden laut Prognosen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % steigen. Der Einzelhandel treibt die erlebnisorientierte Nutzung voran, Regierung und Verteidigung priorisieren robuste Visualisierung, die Telekommunikationsbranche nutzt Netzwerkbetriebszentren und Medienunternehmen investieren in virtuelle Produktions- und Sendeumgebungen. Entscheidungen orientieren sich zunehmend an messbaren Workflow-Verbesserungen, Publikumsbindung, Verfügbarkeit und Content-Agilität.
- Einzelhandel: Bei Einzelhandelskampagnen werden Storytelling, digitales Merchandising, Verkaufsunterstützung und Einzelhandelsmedieninventar miteinander kombiniert. Dadurch werden die Aktualität der Inhalte und die Integration mit Analysetools zu zentralen Faktoren für den Return on Investment.
- IT und Telekommunikation: Netzwerkbetriebsteams benötigen eine kontinuierliche Überwachung aus mehreren Quellen, rollenbasierte Arbeitsabläufe und hohe Verfügbarkeit, die Prozessorredundanz, sichere Fernverwaltung und Serviceverträge unterstützen.
- Regierung und Verteidigung: Bei missionskritischen Räumen stehen Cybersicherheit, Redundanz, Überprüfbarkeit und lange Supportzyklen im Vordergrund, was einen Bedarf an validierten Komponenten, kontrolliertem Zugriff und schneller Wartungsreaktion schafft.
- Medien und Unterhaltung: Rundfunk, Live-Events, Studios und virtuelle Produktionen mit kameratauglicher Farbwiedergabe, Bildwiederholfrequenzsynchronisation, immersiver Skalierung und flexibler Inhaltsdarstellung auf modularen LED-Oberflächen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Einzelhandel |
Hoch |
Einzelhandelsmedien |
Skalierung |
|
IT und Telekommunikation |
Medium |
Netzwerksichtbarkeit |
Reifen |
|
Regierung und Verteidigung |
Hoch |
Missionsvisualisierung |
Reifen |
|
Medien und Unterhaltung |
Hoch |
Virtuelle Produktion |
Skalierung |
|
Andere |
Medium |
Veranstaltungsort-Erlebnis |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für interaktive Videowände
Erlebnisorientierte Investitionen in Einzelhandel und Veranstaltungsorte
Physische Veranstaltungsorte nutzen großflächige interaktive Leinwände, um digitale Inhalte mit Kaufentscheidungen vor Ort zu verknüpfen. Einzelhändler können Kampagnen rotieren lassen, komplexe Produkte erklären, Werbeaktionen lokal anpassen und den Verkauf unterstützen, ohne die Ladeneinrichtung umbauen zu müssen. Stadien, Museen, Hotels und Verkehrsknotenpunkte setzen dynamische Wände ebenfalls für Navigation, Sponsoring, Unterhaltung und Publikumskommunikation ein. Die Marktauswirkungen reichen weit über den Verkauf von Displays hinaus, da jede Installation Content-Erstellung, Prozessoren, Halterungen, Konnektivität, Analysen und regelmäßigen Support erfordert. Anbieter, die messbare Kundenbindung und operative Flexibilität nachweisen können, können Pilotprojekte zu standortübergreifenden Standards ausbauen. Die erfolgreichsten Projekte verknüpfen Display-Inhalte mit Warenbeständen, Veranstaltungsplänen, Zielgruppenkontext oder Kundenbindungsprogrammen und machen die Wand so von einer rein dekorativen Fläche zu einer operativen Schnittstelle.
Modernisierung des Kontrollraums und datenintensiver Betrieb
Energieversorger, Telekommunikationsunternehmen, Behörden für öffentliche Sicherheit, Verteidigungsorganisationen und Verkehrsnetze konsolidieren immer mehr Live-Daten in gemeinsamen Entscheidungsumgebungen. Interaktive Bildschirmwände unterstützen Teams bei der Korrelation von Karten, Alarmen, Videos, Dashboards und Einsatzberichten und gewährleisten gleichzeitig ein einheitliches Lagebild. Der Bedarf an Ersatzgeräten steigt, wenn die Wartung veralteter Cube- oder LCD-Bildschirme mit schmalem Rahmen zu kostspielig wird oder neuere Auflösungen und Quellen nicht mehr unterstützen. Hochverfügbare Prozessoren, redundante Signalwege, sicheres Gerätemanagement und Front-Service-Module sind daher von entscheidender Bedeutung. Diese Entwicklung bedingt längere Beschaffungszyklen, führt aber auch zu umfassenderen Lebenszyklusverträgen, die Inbetriebnahme, Schulungen, Ersatzteile, Kalibrierung und Serviceleistungen umfassen. Anbieter mit Expertise im Bereich Cybersicherheit und lokaler Reaktionskapazität sind besser positioniert, um geschäftskritische Projekte zu gewinnen.
Sinkende Komplexität modularer LED-Installationen
Die Nutzung von Direct-View-LEDs nimmt zu, da standardisierte Gehäuse, feinere Pixelabstände, verbesserte Gehäuse, automatische Kalibrierung und Wartungszugang von vorne das Integrationsrisiko reduzieren. Nahtlose Oberflächen eliminieren Unterbrechungen durch Rahmen und ermöglichen es Designern, Abmessungen zu wählen, die zur Architektur passen, anstatt feste Panelverhältnisse zu verwenden. Verbesserte Helligkeitssteuerung und Bildverarbeitung unterstützen zudem gemischt genutzte Räume wie Unternehmenslobbys, Studios, Kommandozentralen und Premium-Einzelhandelsflächen. Der Markteinfluss besteht in einer allmählichen Verlagerung des Projektwerts von Standard-Flachbildschirmen hin zu komplexen Systemen, die Module, Controller, Montage, Stromversorgung und Software kombinieren. Die Installationsqualität bleibt entscheidend, daher erweitern die Hersteller Zertifizierung und Diagnose. Mit verbesserter Wartungsfreundlichkeit können Käufer LEDs durch längere Lebensdauer, modulare Reparatur und Designflexibilität rechtfertigen.
Markt für interaktive Videowände: Zukunftstrends
Kontextsensitive Inhaltsorchestrierung
Die Trends im Markt für interaktive Videowände werden sich zunehmend auf Software konzentrieren, die Inhalte kontextbezogen anpasst und gleichzeitig Datenschutz und Governance gewährleistet. Edge-Analytics kann Auslastung, Zeitpläne, Betriebsereignisse und die Performance von Inhalten analysieren, ohne jeden Datenstrom in die Cloud zu übertragen. Generative Tools beschleunigen die Layout-Erstellung und Lokalisierung, während Genehmigungsworkflows die Markenkonsistenz sichern. In Kontrollräumen kann KI Alarme priorisieren und Ansichten empfehlen; im Einzelhandel kann sie relevante Produktpräsentationen auswählen. Die Akzeptanz hängt von Erklärbarkeit, Opt-in-Datenpraktiken, Cybersicherheit und der Möglichkeit menschlicher Eingriffe ab. Anbieter, die offene APIs, Gerätetelemetrie und nachvollziehbare Inhaltslogik kombinieren, entwickeln sich vom Display-Lieferanten zum Workflow-Partner.
Funktionsfähige, energieeffizientere visuelle Infrastruktur
Bei der Beschaffung werden zunehmend Energieverbrauch, Austauschzyklen, Reparaturzugänglichkeit und Materialrückgewinnung neben Helligkeit und Auflösung verglichen. Automatische Helligkeitsregelung, effiziente Netzteile, zeitgesteuerter Betrieb und Fernfehlererkennung können die Betriebskosten großer Geräteflotten senken. Modulare LED-Designs begünstigen austauschbare Komponenten und die Wartung von vorne, während LCD-Käufer längere Supportzeiträume und standardisierte Ersatzteile fordern. Nachhaltigkeitsberichte schaffen Nachfrage nach Leistungsdaten auf Geräteebene und Lebenszyklusdokumentation. Diese Entwicklung belohnt Anbieter, die Einsparungen quantifizieren, reparaturfreundliche Designs entwickeln und Aufarbeitungs- oder Rücknahmeoptionen anbieten. Die Energieeffizienz wird zu einer kommerziellen Spezifikation und nicht mehr nur ein sekundäres Umweltmerkmal sein.
Marktchancen für interaktive Videowände
Managed Visualization as a Service
Integratoren können wiederkehrende Einnahmen generieren, indem sie Design, Finanzierung, Content-Management, Fernüberwachung, vorbeugende Wartung und Leistungsberichte bündeln. Das größte Potenzial bietet sich für Einzelhändler mit mehreren Standorten, Campusgelände und öffentliche Einrichtungen, denen spezialisiertes AV-Personal fehlt, die aber auf zuverlässige Verfügbarkeit und Kampagnen angewiesen sind. Standardisierte Geräteprofile und Cloud-Orchestrierung ermöglichen es zentralen Teams, heterogene Display-Landschaften zu verwalten, während lokale Partner die Installation vor Ort übernehmen. Verträge können sich an Verfügbarkeit, Content-Releases oder Standortergebnissen orientieren, anstatt sich nur auf die Hardware zu konzentrieren. Dieses Modell senkt die Einstiegshürden, verbessert die Planung von Aktualisierungen und verschafft Anbietern Einblick in die Anforderungen des gesamten Produktlebenszyklus. Erfolg erfordert transparente Service-Levels, klare Verantwortlichkeiten im Bereich Cybersicherheit und eine planbare Ersatzteilversorgung.
Lokalisierte Plattformen für schnell wachsende urbane Märkte
Städte der zweiten Kategorie in Asien, dem Nahen Osten, Lateinamerika und Afrika bieten Investitionspotenzial durch die Modernisierung von Einkaufszentren, Verkehrsknotenpunkten, Krankenhäusern, Universitäten und Regierungsgebäuden. Globale Produkte müssen häufig an Sprache, Klima, Konnektivität, Stromqualität und Supportabdeckung angepasst werden. Anbieter können diese Lücke durch regionale Montage, zertifizierte lokale Integratoren, offlinefähiges Content-Management, Ferndiagnose und Finanzierungspartnerschaften schließen. Modulare Systeme, die für eine schrittweise Erweiterung ausgelegt sind, eignen sich für begrenzte Budgets und ermöglichen gleichzeitig zukünftige Upgrades. Die Nutzung dieser Chancen hängt von der Schulung von Technikern, der Bereitstellung regionaler Ersatzteile und der Entwicklung von Content-Vorlagen für lokale Anwendungsfälle ab. Partnerschaften mit Architekten und Infrastrukturunternehmen können die Visualisierung frühzeitig in die Projektspezifikationen integrieren.
Aktuelle Entwicklungen
- November 2025: Samsung Electronics Co., Ltd. – stellte die The Wall MPF-Serie vor und erweiterte damit sein Portfolio an großformatigen Chip-on-Board-LEDs. Das Produkt bietet eine Helligkeit von 1.000 cd/m², KI-Upscaling, einen Kontrast von 43.000:1, eine um 35 % reduzierte Gehäusetiefe und ein um 18 % geringeres Gewicht. Es richtet sich an Unternehmen, Behörden, Einzelhandel, Gastgewerbe und das Gesundheitswesen.
- September 2025: LG Electronics USA, Inc. brachte die LG MAGNIT ProAV-Serie mit MicroLED-Displays und der HELIOS-Prozessorplattform von Megapixel auf den Markt und ergänzte das Angebot um 163-Zoll- und 136-Zoll-All-in-One-4K-Modelle. Die Plattform unterstützt Echtzeit-Mapping, Mehrbenutzersteuerung, Nahtkorrektur, Überwachung und Diagnose und verbessert so die Benutzerfreundlichkeit komplexer professioneller Visualisierungsinstallationen.
- August 2026: Qtenboard hat seine neue Flaggschiff-Serie rahmenloser LCD-Videowände für 2026 vorgestellt. Sie bietet nahtlose, eindrucksvolle visuelle Erlebnisse für Unternehmen, Einzelhandel, Bildungseinrichtungen und professionelle Umgebungen. Die neue Videowand-Serie richtet sich an Organisationen, die großformatige Displaylösungen suchen, die hochauflösende Bilder mit einem schlanken, nahezu nahtlosen Design kombinieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -