
インテリジェント照明制御市場:規模・成長・予測 2034
インテリジェント照明制御市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(センサー、バラストおよびLEDドライバー、マイクロコントローラー、調光器およびスイッチアクチュエーター、送信機および受信機、インテリジェント照明器具)、接続方式別(有線、無線)、エンドユーザー別(住宅用、商業用、産業用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010117
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 22, 2026


2025年の市場規模
116億7000 万米ドル
基準年値
2034年の予測
322億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
11.95 %
成長率
対象市場
1926億3000 万米ドル
(2026年~2034年)
インテリジェント照明制御市場の規模は、2025年には116億7,000万米ドルと評価され、2034年には322億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)11.95%を記録する見込みです。この拡大は、コネクテッドビルディングシステムの普及、エネルギー効率要件、LED照明の近代化、在室状況に基づく自動化、およびより広範なビル管理プラットフォームと運用データを交換できる照明インフラへの需要の高まりによって支えられています。
北米市場は持続的な拡大が見込まれており、2034年までの年平均成長率(CAGR)は10.8~11.6%と予測されています。商業ビルの近代化とエネルギー性能に関するより厳格な要件が、コネクテッドコントロールへの需要を高めています。ワイヤレスセンサー、デジタルビルディングプラットフォーム、そして既存建物への後付けが容易な制御アーキテクチャの導入拡大も、オフィス、小売施設、ホテル、公共施設など、あらゆる分野における市場規模を拡大させています。
インテリジェント照明制御市場の評価と洞察
- 北米: 北米は2025年にインテリジェント照明制御市場の28~31%のシェアを占め、商業施設の改修、ビルディングオートメーション、ワイヤレス制御、エネルギー性能要件に支えられ、2026年から2034年にかけて年平均成長率(CAGR)10.8~11.6%で成長すると予測されています。
- 米国: 2025年には北米の需要の78~82%を米国が占め、商業施設の近代化とコネクテッドビルディングへの投資に支えられ、2026~2034年には年平均成長率(CAGR)10.9~11.7%で成長すると予測されている。
- ヨーロッパ: ヨーロッパは2025年には24~27%のシェアを占め、2034年まで年平均成長率(CAGR)10.2~11.0%で拡大すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、改修、脱炭素化、ビルディングオートメーションの恩恵を受けている。
- アジア太平洋地域: アジア太平洋地域は2025年には30~33%のシェアを占め、2026~2034年には年平均成長率(CAGR)12.6~13.5%を記録すると予測されている。中国、日本、韓国、インドは、建設、産業のデジタル化、スマートビルディングプログラムを通じて主導的な役割を果たしている。
- 最大のセグメント: 商用エンドユーザー向けアプリケーションは、2025年には市場シェアの45~49%を占め、改修および自動化プロジェクトに支えられ、2026~2034年には年平均成長率(CAGR)12.0~12.6%で成長すると予測されています。
- 高成長分野: 無線接続は2025年に43~47%の市場シェアを占め、既存設備への後付けの柔軟性を背景に、2026~2034年には年平均成長率(CAGR)13.2~14.0%で拡大すると予測されている。
- 詳細に分析された主要企業: イートン・コーポレーション、エンライトド(シーメンス)、ハネウェル・インターナショナル、ハッベル、ロイヤル・フィリップス、ルグラン、ルートロン・エレクトロニクス、オスラム、シュナイダーエレクトリック、ウィプロ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
インテリジェント照明制御市場は、タイマー、スイッチ、モーションセンサーといった単一コンポーネントのソリューションから、センサー、調光、通信、ソフトウェアといったコンポーネントを統合したシステムへと進化を遂げてきました。この進化は、LEDの登場によってさらに加速されました。デジタル制御可能な照明器具は、人の存在、自然光、スケジュール設定、シーン設定などに応じて点灯・消灯できるようになったからです。現在では、マイクロコントローラー、無線通信機能、インテリジェントドライバー、クラウドやエッジ環境への接続といった要素がシステムに組み込まれ、照明は受動的な電気負荷から、ビル管理における能動的なコンポーネントへと変貌を遂げています。
今後10年間で、新たな都市中心部や改修された建物において、無線システムの導入が拡大すると予想されます。エネルギー効率の高い建物、スマートシティ、コネクテッドファシリティへの投資が導入を促進する一方、標準化や建物性能に関する政策は、空調システム、アクセス制御、エネルギー管理システムとの統合を促進します。配線工事が費用的に困難な場所では無線システムが特に好まれるでしょう。一方、大規模な新築施設では、有線システムも引き続き活用されると考えられます。
インテリジェント照明制御市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 116億7000万米ドル |
| 2034年までの市場規模 | 322億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 11.95% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インテリジェント照明制御市場分析
インテリジェント照明制御システムの需要は、エネルギー効率の向上と在室検知の必要性によって促進されています。この市場の成長は、改修工事、スマートオフィススペース、ホテルの改装、小売店の自動化、および産業施設の改善によって牽引されています。バリューチェーンの参加者には、センサーメーカー、LEDドライバーメーカー、制御プラットフォームサプライヤー、照明器具メーカー、電気卸売業者、システムインテグレーター、請負業者、および施設運営者が含まれます。
供給に影響を与える要因としては、半導体、センサー、無線通信モジュール、パワーエレクトロニクス、LED部品、ソフトウェアエンジニアリングの入手可能性などが挙げられます。部品統合により設置が簡素化され、オープンな通信プロトコルの使用により複数のベンダーによる制御システムの共存が可能になります。メーカー各社は、容易な試運転、相互運用性、サイバーセキュリティ、分析、ライフサイクルサポートサービスといった点で差別化を図り始めています。無線システムは、建設工事の中断が問題となるような既存設備への後付け用途において特に有効です。
インテリジェント照明制御市場におけるポジショニングは、製品ラインナップ、統合機能、設置業者ネットワーク、およびソフトウェア機能に基づいています。インテリジェント照明制御市場の分析によると、Eaton Corporation plc、Honeywell International Inc.、Schneider Electric SE、およびLegrand SAは、幅広いビル電気製品ラインナップによって自社製品を位置づけています。Enlighted, Inc. (Siemens)は、センサー対応のコネクテッド環境機能によって製品を位置づけており、Lutron Electronics Co., Inc.は、住宅用および商業用プロフェッショナル制御システムによって競争力のある地位を確立しています。
Philips NVとOSRAM GmbHは、豊富な照明に関する知識基盤を強みとしており、一方Hubbell IncorporatedとWipro Limitedは、ビル照明とコネクテッド照明の両分野で製品を提供しています。今後は、ワイヤレスコミッショニング、分析、相互運用性を実現するプラットフォーム、調光可能な照明、ビル制御システムの統合といった分野への投資がさらに増加するでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インテリジェント照明制御市場:戦略的洞察
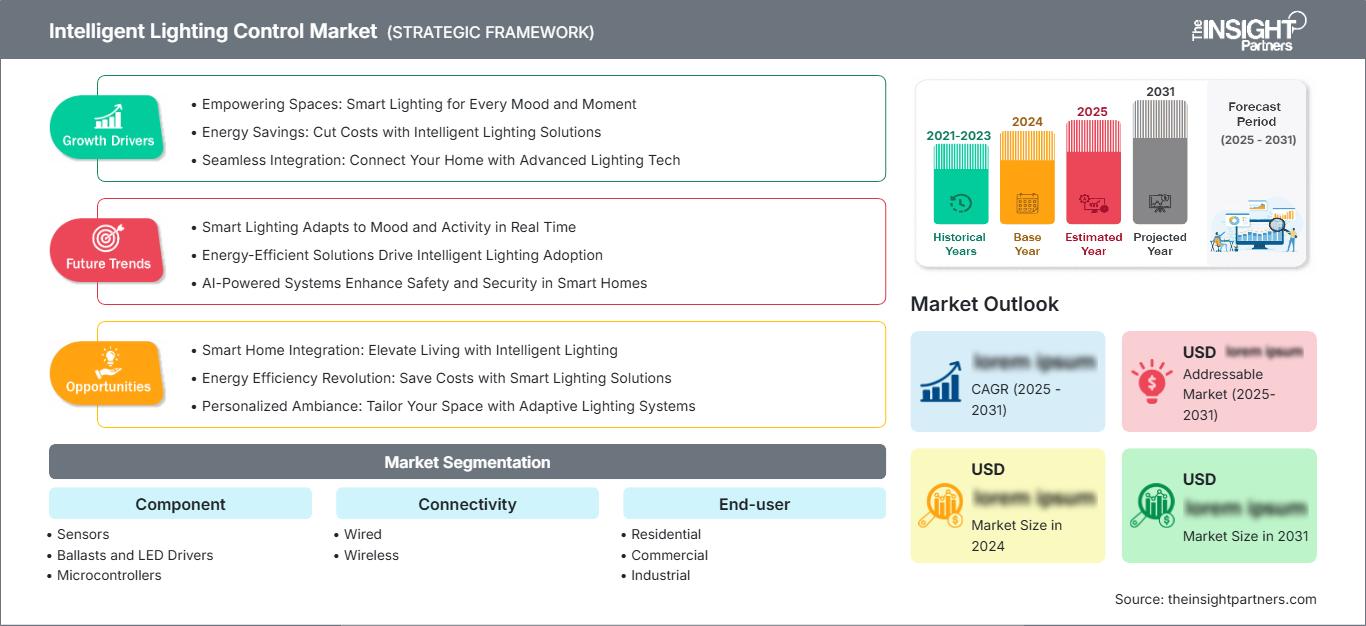
地域別分析
北米インテリジェント照明制御市場
北米は2025年には28~31%のシェアを占め、2034年まで年平均成長率(CAGR)10.8~11.6%で拡大すると予測されている。地域需要の主要因は米国であり、カナダとメキシコは商業施設、工業施設、小売店、公共施設の改修などを通じて貢献している。オフィスビルや改修工事では、大規模な配線工事を必要とせずにエネルギー効率を向上させるために使用できる制御機器に対する需要が断続的に発生する。
地域別インテリジェント照明制御市場は、建物の性能基準の引き上げと、施設管理における接続性への関心の高まりによっても牽引されています。無線センサーの実装、デジタルコミッショニング、在室検知、昼光に基づく調光は、改修工事においてますます重要になっています。商業市場では自動化システムと統合できる制御システムが求められている一方、産業市場ではゾーン管理において信頼性が高く拡張性のある制御システムが求められています。
米国インテリジェント照明制御市場
2025年には北米全体の需要の78~82%を米国が占め、2034年まで年平均成長率(CAGR)10.9~11.7%で成長すると予測されている。商業ビル、ホテル、医療施設、教育機関、小売業などが強い需要を生み出している。この市場で事業を展開する主要企業には、イートン・コーポレーション、ハネウェル・インターナショナル、ハベル、ルートロン・エレクトロニクス、シュナイダーエレクトリックなどがある。
米国における技術導入は、改修、無線設置、在室検知、自然光利用、集中管理機能といったコスト面を重視する傾向にある。建物の所有者は、システムがスイッチ機能に加えて運用データを提供できる場合、制御システムの導入を正当化しやすくなるだろう。新築の建物では有線システムが導入される傾向にある一方、古い建物ではケーブル配線を減らすために無線システムが好ましいとされる。
欧州インテリジェント照明制御市場
欧州は2025年に24~27%のシェアを占め、2034年まで年平均成長率(CAGR)10.2~11.0%で成長すると予測されており、ドイツが地域を牽引しています。ドイツは産業および商業オートメーションによって成長が促進される一方、英国はオフィス、小売、ホスピタリティ、公共施設などの分野で大規模な改修市場の潜在力を持っています。フランスは建物の効率化対策によって成長が促進され、イタリアとスペインは改修とスマートビルディングのトレンドによって機会を得ています。欧州の顧客は、相互運用性、エネルギー計測、ライフサイクルコスト、試運転ニーズなどの要素に対する意識を高めています。有線アーキテクチャは新築工事で重要であり、無線アプローチは改修プロジェクトで重要になります。
アジア太平洋地域におけるインテリジェント照明制御市場
アジア太平洋地域は2025年には30~33%のシェアを占め、2034年まで年平均成長率(CAGR)12.6~13.5%で拡大すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。需要を牽引しているのは中国で、次いで日本、韓国、インドが続きます。オーストラリアは、商業ビル、公共施設、エネルギー管理システムを通じて市場に貢献しています。
工業化、都市化、スマートビルディングプロジェクトの進展により、設置可能な市場規模は拡大している。中国は製造業と建設業、日本はビルディングオートメーションの強み、韓国はエレクトロニクスと商業インフラ、インドは急速な都市化によって、それぞれ恩恵を受けている。オーストラリアは建物の効率的な運用に注力している。エネルギー効率の高いインフラ整備政策は、センサーベースの技術の普及を促進するだろう。
中東・アフリカのインテリジェント照明制御市場
中東・アフリカ地域の需要は、サウジアラビアを筆頭に、2034年まで年平均成長率(CAGR)9.4~10.2%で成長すると予測されている。アラブ首長国連邦は、ホスピタリティ、商業用不動産、スマートシティ開発において、同地域における重要な拠点となっている一方、南アフリカには商業、工業、公共施設向けの不動産市場が存在する。中東・アフリカ地域のその他の地域は、プロジェクトごとの開発で構成されている。
エネルギー効率とインフラ整備は、市場需要を牽引する上で重要な役割を果たしています。サウジアラビアの大規模都市開発は統合制御システムの導入機会を提供し、アラブ首長国連邦の大規模開発は建物内通信の活用によってますます促進されるでしょう。南アフリカにおける商業施設や産業施設の改修も、新たな需要基盤を形成しています。現地での技術支援、無線通信ソリューション、制御システムを提供できるサプライヤーは、これらの需要を満たす上で有利な立場にあります。
セグメンテーション分析
成分
コンポーネントセグメントには、センサー、バラストおよびLEDドライバー、マイクロコントローラー、調光器およびスイッチ、アクチュエーター、トランスミッターおよびレシーバー、インテリジェント照明器具が含まれます。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)11.4~12.1%で成長すると予測されています。このセグメントは、センシング、制御エレクトロニクス、接続性、およびインテリジェンスを照明ハードウェアおよびインフラストラクチャに直接統合する動きの拡大によって恩恵を受けています。
- センサー: センサーは、在室状況、自然光、動き、環境への応答性において不可欠です。需要は、より豊富なデータを提供し、設置を簡素化し、自動照明制御を可能にする多機能デバイスへとシフトしています。
- バラストとLEDドライバー: LEDドライバーは電力制御に加え、調光機能や通信機能も提供するようになってきています。コネクテッド照明器具には精密な制御、診断機能、デジタルプロトコルとの互換性が求められるため、その戦略的重要性はますます高まっています。
- マイクロコントローラ: マイクロコントローラは、センシング、調光、スケジューリング、通信などのローカルなインテリジェンスを提供します。メーカーが制御機能を照明器具に近づけ、集中処理への依存度を低減するにつれて、マイクロコントローラの役割は拡大しています。
- 調光器とスイッチアクチュエータ: これらの部品は、制御ロジックと電気負荷間の重要なインターフェースであり続けています。需要は、複数の照明技術、遠隔操作、柔軟な設置をサポートするデジタル構成可能な製品へとシフトしています。
- 送信機と受信機: 接続コンポーネントは、無線コマンド、センシングデータ、試運転、およびシステム調整を可能にします。改修プロジェクトにおいて、設置作業の中断を最小限に抑え、拡張性の高い制御ネットワークを優先するようになるにつれ、これらのコンポーネントの重要性が高まっています。
- インテリジェント照明器具: インテリジェント照明器具は、照明、ドライバー、センシング、通信機能を統合した製品です。特に新規の商業施設や公共施設プロジェクトにおいて、設置の簡素化とデータ処理能力の向上を実現します。
接続性
接続性は有線と無線のアーキテクチャで構成され、この分野は2026年から2034年にかけて年平均成長率(CAGR)12.2~12.9%を記録すると予測されています。両アプローチのバランスは、プロジェクトの経過年数、配線状況、信頼性要件、拡張性、および設置コストによって異なります。無線ソリューションは、建設工事による混乱を最小限に抑える必要がある改修工事の多い環境で、戦略的に重要性を増しています。
- 有線システム: 有線システムは、予測可能な通信、集中制御、堅牢なインフラストラクチャを必要とする大規模な新築プロジェクトにおいて依然として重要です。特に、初期の電気設備工事の際に配線工事が組み込まれる場合に適しています。
- ワイヤレス: ワイヤレスシステムは、追加の配線作業を削減することで、改修工事の迅速化と柔軟なゾーニングを可能にします。その戦略的価値は、既存の建物、賃貸スペース、宿泊施設、および物理的な混乱を最小限に抑える必要があるプロジェクトにおいて最も高まります。
エンドユーザー
エンドユーザーセグメントは、住宅、商業、産業用途を網羅しており、2026年から2034年にかけて年平均成長率(CAGR)11.9~12.6%で拡大すると予測されています。商業ビルは最大の潜在顧客基盤を提供し、住宅分野ではスマートホームの普及が促進され、産業施設ではエネルギー管理や運用管理のためにコネクテッド照明の利用が拡大しています。
- 住宅向け: 住宅向けシステムは、利便性、パーソナライゼーション、スケジュール設定、音声インターフェース、エネルギー効率を重視しています。既存のシステムへの後付けが容易なワイヤレス製品により、大規模な電気工事を必要とせずにインテリジェンスを追加できるため、導入が促進されます。
- 商業施設: オフィス、小売店、宿泊施設、医療施設、教育施設などでは、複数の空間にわたる拡張可能なゾーニング、入居者管理、エネルギー最適化が求められるため、商業ビルは最も強い需要の中心となっています。
- 産業分野: 産業用途では、信頼性、作業照明、エネルギー管理、自動化が最優先事項となります。接続されたシステムは、稼働状況の可視化をサポートすると同時に、照明を在室状況、生産スケジュール、施設状況に応じて調整することを可能にします。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
居住の |
中くらい |
スマートホーム |
スケーリング |
|
コマーシャル |
高い |
ビルディングオートメーション |
成熟した |
|
工業 |
中くらい |
工場制御 |
スケーリング |
インテリジェント照明制御市場の成長要因と影響分析
建物のエネルギー最適化により、自動制御への需要が高まる
建物の所有者は、照明制御を単なる電気設備のツールとしてではなく、建物の運用効率を向上させる手段として認識するようになりました。人感センサー、自然光利用、スケジュール設定、調光といった機能は、空間内の実際の活動レベルに合わせて照明を調整し、無駄な照明活動を削減するのに役立ちます。これらの制御の利点は、複数のゾーンで異なる運用スケジュールを持つ大規模な建物において、商業環境において特に顕著です。照明制御は、保守計画や利用計画に利用できる運用情報も生成します。エネルギー管理システムの統合が進むにつれ、照明システムも空調システムやビル管理システムと連携することが多くなっています。つまり、個々の照明の制御から施設全体の最適化へとメリットが広がっているということです。相互運用可能なシステムにより、メーカーはビル管理システムの幅広いニーズに対応できるようになりました。
ワイヤレスアーキテクチャにより、既存設備への導入障壁が低減される
無線接続は、照明制御システムの設置における課題を解決します。無線センサー、スイッチ、コントローラー、照明器具はインフラの変更をほとんど必要としないため、新しいケーブルの設置に伴うコストを削減できます。これらの無線プラットフォームは、満室のオフィススペース、ホテル、ショッピングセンター、公共施設などに設置可能です。市場機会は賃貸ビルにも及び、システムは構成のために大規模なインフラ変更を必要としません。さらに、無線システムは、フロアのレイアウト変更があった場合でも柔軟なゾーニングを可能にします。市場で最高のベンダーを選択する際には、信頼性、サイバーセキュリティ、試運転、バッテリー、相互運用性も考慮する必要があります。これらの課題に取り組むベンダーは、これまで設置が非常に複雑だと考えていた接続制御システムの設置を施設管理者にとって容易にします。
スマートビルディングの統合により、照明データの価値が高まる
当該ネットワークは、建物の管理に役立つ可能性のある、占有状況、エネルギー、環境、および運用状況に関する豊富な情報も提供します。照明ネットワークインフラストラクチャは、他のシステムと連携して、利用されていないスペースを特定し、環境を調和させ、施設管理者にとって有益な施設の運用状況に関するより深い洞察を得るのに役立ちます。これは、インテリジェント制御のもう一つの経済的動機となります。なぜなら、この技術は照明分野以外にもメリットをもたらす可能性があるからです。情報共有は、相互運用性とアプリケーションプログラミング機能を促進します。建物の所有者は、システム全体を交換するのではなく、既に提供されている機能に基づいて構築することができます。ビジネス上の成果は、ハードウェアとソフトウェアを統合したプラットフォームへの移行です。オープンスタンダードと安全なデータ伝送をサポートすることでこの移行を可能にするサプライヤーは、より大規模な建物関連プロジェクトに入札する可能性が高いでしょう。
インテリジェント照明制御市場の将来動向
照明制御は、自律的なビルインテリジェンスへと進化している。
将来のインテリジェント照明制御市場における主要なトレンドは、人間の介入なしに在室状況、日照、スケジュール、環境条件を理解できる完全自律型ソリューションの開発に焦点を当てています。エッジコンピューティングにより、照明に関する決定をローカルで実行することが可能になり、システムがクラウド接続に依存する度合いが軽減されます。機械学習アルゴリズムは、繰り返し発生する在室パターンや照明のスケジュールを自動的に認識し、ユーザーが決定を上書きできるようにするのに役立ちます。さらに、照明は窓のブラインド、HVACシステム、その他のエネルギー管理機器と連携して、よりスマートな環境を実現することもできます。これらのトレンドはすべて、より包括的なデータを生成できるセンサーと、それを処理できるコントローラーに対する需要の高まりにつながります。相互接続されたデバイスによって収集されるデータ量の増加に伴い、サイバーセキュリティとプライバシーの問題はさらに重要になります。
人間中心で適応型の照明が機能要件を拡大する
インテリジェント照明制御市場のトレンドを見ると、照明ソリューションは明るさ制御から、色温度、時間帯、居住者の好み、活動などを考慮したインテリジェントで適応性の高い環境へと進化していくことがわかります。調光可能な白色光ソリューションは、オフィス、リラクゼーション、店舗、ホテル、医療施設など、さまざまな環境に合わせて異なる照明シーンを提供できます。将来のプラットフォームは、これらの機能に加え、在室状況や自然光に関する情報も取り込み、手動調整なしで動的な照明プロファイルを構築できるようになるでしょう。適応型照明ソリューションは、商業ビルで異なる空間を区別しつつ、制御を一元化するのに役立ちます。ホームソリューションは、カスタマイズとホームオートメーションシステムへの幅広い統合に重点を置くことができます。工場では、実施される作業の種類やスケジュールに応じて照明プロファイルを設定できます。この場合、制御アーキテクチャは、より正確な調光、追加のソフトウェア構成、およびさまざまな照明器具との互換性を提供する必要があります。
インテリジェント照明制御市場の機会
改修プラットフォームは、老朽化した建物全体に拡張可能な機会を生み出す。
最も有望な投資機会は、無線接続、センサー、インテリジェントドライバー、簡素化された試運転を組み合わせた改修プラットフォームにあります。既存の建物の多くは依然として従来型のスイッチングまたは限定的な自動化で運用されており、幅広い交換機会が生まれています。インテリジェント照明制御市場の予測では、所有者が電気設備の全面的な改修を行わずに、測定可能なエネルギーと運用の改善を求めているため、持続的な拡大が見込まれています。サプライヤーは、個々の部屋から始めて建物全体に拡張できるモジュール式アーキテクチャを優先すべきです。設置業者のトレーニング、リモート試運転、サイバーセキュリティ、既存の照明器具との互換性は、大きな差別化要因となります。施設管理会社や電気工事業者とのパートナーシップは、制御ソリューションを定期的な改修プログラムに組み込むことで、導入を加速させることができます。コネクテッド照明は、最初のハードウェア設置後も監視、分析、メンテナンス、最適化の機会をますます生み出すため、投資家はソフトウェアまたはサービスによる継続的な収益のある企業を優先すべきです。
接続された商業施設は、高付加価値のシステム統合機会を提供する。
商業ビルは、照明制御がより広範なビルオートメーションへの入り口となり得るため、インテリジェント照明制御市場において魅力的な機会を提供します。オフィス、ホテル、病院、小売施設、キャンパスなどでは、照明、占有状況、空調、アクセス、エネルギーシステムの統合的な管理が求められます。サプライヤーは、照明データを施設管理アプリケーションに組み込めるオープンインターフェースを提供することで、付加価値を生み出すことができます。ビル管理ソフトウェアプロバイダーとの戦略的パートナーシップは、対象とするプロジェクト規模を拡大し、ハードウェアマージンへの依存度を低減します。複雑な設置には設計、試運転、ライフサイクルサポートが必要となるため、システムインテグレーターも重要な市場参入経路となります。企業は、複数のビルの築年数や通信環境に対応できるソリューションを優先的に検討すべきです。その結果として生まれるビジネスモデルは、機器販売とソフトウェア、分析、メンテナンス、専門サービスを組み合わせることで、より幅広い収益基盤とより強固な顧客関係を構築できます。
最近の動向
- 2026年2月: ルートロン・エレクトロニクスは、Integrated Systems Europe(ISE)において、新しいインテリジェント照明ポートフォリオを発表しました。このポートフォリオは、高級住宅向けに自然光、人工照明、ワイヤレス制御を統合した、完全アドレス指定可能な照明エコシステムを提供します。このポートフォリオは、ダウンライト、ランプ、リニア照明器具、テープライト、シリンダー、アップライト、フロアウォッシュ照明器具など、KetraおよびOrluna製品ファミリーを補完する製品群で展開されます。
- 2026年8月: エネルギー効率サービス株式会社(EESL)は、アンドラプラデーシュ州の地方自治体行政長官兼局長(CDMA)と提携し、州内123の都市地方自治体(ULB)すべてに統合型スマートLED街路灯プロジェクトを展開する計画を発表しました。このプロジェクトでは、約105万個の従来型街路灯を、個別照明監視(ILM)機能を備えたスマートLEDに置き換え、中央監視プラットフォームに接続します。初期段階では75万個の街路灯が対象となり、拡大対象ではさらに30万個が対象となります。
- 2025年10月: Casambiは、ニューヨーク都市圏を拠点とするメーカー代理店であるThea Enterprisesと提携し、よりスマートで柔軟な照明制御ソリューションへのアクセスを拡大しました。この提携により、CasambiのLightingOS™ワイヤレス照明制御技術と、Theaが30年以上にわたり培ってきた試運転およびプロジェクト遂行の専門知識が融合し、同地域の請負業者、設計者、建物所有者を支援します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -