
Mercato del controllo intelligente di Illuminazione: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del controllo intelligente dell'illuminazione (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (sensori, ballast e driver LED, microcontrollori, attuatori dimmer e interruttori, trasmettitori e ricevitori, apparecchi di illuminazione intelligenti); connettività (cablata, wireless); utente finale (residenziale, commerciale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00010117
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 22, 2026


Dimensioni del mercato nel 2025
11,67 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
32,23 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
11,95 %
Tasso di crescita
Mercato di riferimento
192,63 miliardi di dollari USA
(2026-2034)
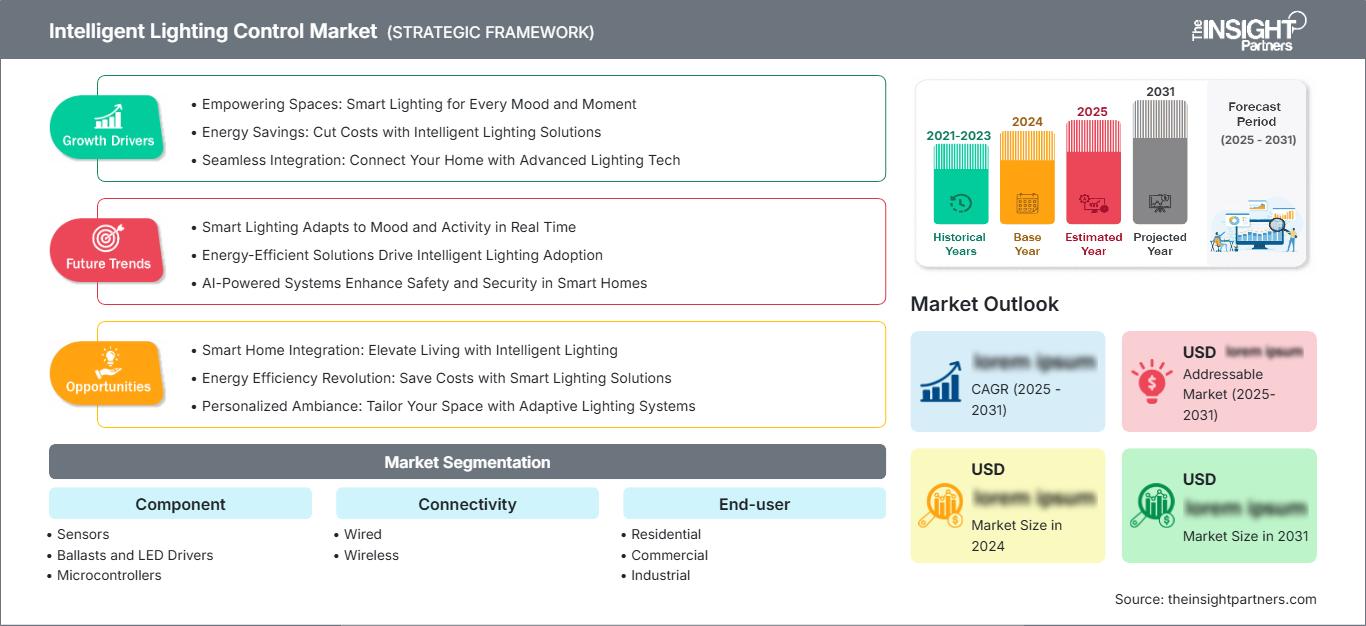
Il mercato dei sistemi di controllo dell'illuminazione intelligente ha un valore di 11,67 miliardi di dollari nel 2025 e si prevede che raggiungerà i 32,23 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'11,95% nel periodo 2026-2034. L'espansione è supportata dalla crescente adozione di sistemi per edifici connessi, dai requisiti di efficienza energetica, dalla modernizzazione della tecnologia LED, dall'automazione basata sulla presenza e dalla domanda di infrastrutture di illuminazione in grado di scambiare dati operativi con piattaforme di gestione degli edifici più ampie.
Il Nord America è pronto per una crescita sostenuta, con un tasso di crescita annuo composto (CAGR) stimato tra il 10,8% e l'11,6% fino al 2034. La modernizzazione degli edifici commerciali e i requisiti più stringenti in materia di prestazioni energetiche stanno rafforzando la domanda di sistemi di controllo connessi. La crescente diffusione di sensori wireless, piattaforme digitali per edifici e architetture di controllo adatte all'ammodernamento sta inoltre ampliando il mercato potenziale in diversi settori, tra cui uffici, negozi, strutture ricettive e istituzioni.
Analisi e approfondimenti sul mercato dei sistemi di controllo dell'illuminazione intelligenti
- Nord America: Nel 2025, il Nord America rappresentava una quota di mercato del 28-31% nel settore dei sistemi di controllo dell'illuminazione intelligente e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,6% tra il 2026 e il 2034, grazie agli interventi di ammodernamento degli edifici commerciali, all'automazione degli edifici, ai controlli wireless e ai requisiti di efficienza energetica.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,9-11,7% nel periodo 2026-2034, grazie alla modernizzazione degli edifici commerciali e agli investimenti negli edifici connessi.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,0% fino al 2034. Germania, Regno Unito, Francia, Italia e Spagna beneficiano della ristrutturazione, della decarbonizzazione e dell'automazione degli edifici.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 30-33% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,6-13,5% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India sono leader grazie ai programmi di costruzione, digitalizzazione industriale e sviluppo di edifici intelligenti.
- Segmento più ampio: le applicazioni commerciali per utenti finali rappresentavano una quota di mercato del 45-49% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 12,0-12,6% nel periodo 2026-2034, grazie ai progetti di ammodernamento e automazione.
- Segmento ad alta crescita: la connettività wireless deteneva una quota di mercato del 43-47% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,2-14,0% nel periodo 2026-2034, grazie alla flessibilità degli interventi di retrofit.
- Aziende chiave analizzate nel dettaglio: Eaton Corporation plc, Enlighted, Inc. (Siemens), Honeywell International Inc., Hubbell Incorporated, Koninklijke Philips NV, Legrand SA, Lutron Electronics Co., Inc., OSRAM GmbH, Schneider Electric SE e Wipro Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato del controllo intelligente dell'illuminazione si è evoluto da soluzioni a componente singolo come timer, interruttori e rilevatori di movimento a sistemi che integrano sensori, regolatori di luminosità, comunicazione e software. Questa evoluzione è stata accelerata dall'avvento dei LED, poiché gli apparecchi di illuminazione controllabili digitalmente possono reagire alla presenza, alla luce naturale, alla programmazione e alle impostazioni delle scene. Le architetture ora incorporano elementi come microcontrollori, funzionalità di comunicazione wireless, driver intelligenti e connettività con ambienti cloud o edge computing, trasformando l'illuminazione da un carico elettrico passivo a una componente attiva della gestione degli edifici.
Nei prossimi dieci anni, l'adozione di queste tecnologie si diffonderà nei nuovi centri urbani e negli edifici riqualificati. Si prevede che gli investimenti in edifici a basso consumo energetico, smart city e infrastrutture connesse stimoleranno l'adozione, mentre la standardizzazione e le politiche di prestazione degli edifici promuoveranno l'integrazione con i sistemi HVAC, il controllo degli accessi e i sistemi di gestione energetica. I sistemi wireless saranno particolarmente apprezzati laddove il ricablaggio risulterebbe eccessivamente costoso, mentre i sistemi cablati continueranno ad essere applicabili in grandi edifici di nuova costruzione.
Ambito del rapporto sul mercato del controllo intelligente dell'illuminazione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 11,67 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 32,23 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 11,95% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di controllo dell'illuminazione intelligenti
La domanda di sistemi di controllo dell'illuminazione intelligenti è trainata dalla necessità di efficienza energetica e rilevamento della presenza. Questa crescita del mercato è alimentata da interventi di ammodernamento, uffici intelligenti, ristrutturazioni alberghiere, automazione nei punti vendita al dettaglio e miglioramenti negli impianti industriali. I partecipanti alla catena del valore includono: produttori di sensori, produttori di driver LED, fornitori di piattaforme di controllo, produttori di apparecchi di illuminazione, distributori all'ingrosso di materiale elettrico, integratori di sistemi, appaltatori e gestori di impianti.
I fattori che influenzano l'offerta includono la disponibilità di semiconduttori, sensori, moduli di comunicazione wireless, elettronica di potenza, componenti LED e ingegneria del software. L'integrazione dei componenti contribuisce a semplificare le installazioni e l'utilizzo di protocolli di comunicazione aperti consente la coesistenza di sistemi di controllo di diversi fornitori. I produttori stanno iniziando a differenziarsi in termini di facilità di messa in servizio, interoperabilità, sicurezza informatica, analisi e servizi di supporto per l'intero ciclo di vita. I sistemi wireless traggono vantaggio dalle applicazioni di retrofit laddove l'interruzione dei lavori di costruzione rappresenta un problema.
Il posizionamento nel mercato dei sistemi di controllo dell'illuminazione intelligente si basa su gamma di prodotti, capacità di integrazione, rete di installatori e funzionalità software. Secondo l'analisi del mercato, Eaton Corporation plc, Honeywell International Inc., Schneider Electric SE e Legrand SA posizionano i propri prodotti grazie a un'ampia gamma di prodotti elettrici per edifici. Enlighted, Inc. (Siemens) posiziona i propri prodotti grazie alle funzionalità di connessione ambientale basate su sensori, mentre Lutron Electronics Co., Inc. si distingue per la sua posizione competitiva grazie ai sistemi di controllo professionali per il settore residenziale e commerciale.
Philips NV e OSRAM GmbH si affidano alla loro vasta conoscenza nel settore dell'illuminazione, mentre Hubbell Incorporated e Wipro Limited offrono i loro prodotti sia nel campo degli edifici che in quello dell'illuminazione connessa. Maggiori investimenti saranno destinati alla messa in servizio wireless, all'analisi dei dati, alle piattaforme che garantiscono l'interoperabilità, all'illuminazione regolabile e all'integrazione con i sistemi di controllo degli edifici.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di controllo dell'illuminazione intelligenti: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei sistemi di controllo dell'illuminazione intelligente
Nel 2025 il Nord America rappresentava una quota del 28-31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,8-11,6% fino al 2034. Gli Stati Uniti sono la principale fonte di domanda regionale, con Canada e Messico che contribuiscono attraverso l'edilizia commerciale, gli impianti industriali, la vendita al dettaglio e la ristrutturazione di edifici istituzionali. Gli edifici per uffici e gli interventi di ammodernamento generano una domanda intermittente di sistemi di controllo che possono essere utilizzati per migliorare le prestazioni energetiche senza la necessità di cablaggi complessi.
Il mercato regionale dei sistemi di controllo intelligente dell'illuminazione è trainato anche dagli standard di prestazione degli edifici e dal crescente interesse per la connettività nella gestione degli impianti. L'implementazione di sensori wireless, la messa in servizio digitale, il rilevamento di presenza e la regolazione dell'intensità luminosa in base alla luce naturale stanno diventando sempre più rilevanti negli interventi di ammodernamento. Il mercato commerciale ricerca sistemi di controllo integrabili con i sistemi di automazione, mentre il mercato industriale desidera sistemi di controllo affidabili e scalabili per la gestione a zone.
Mercato statunitense dei sistemi di controllo dell'illuminazione intelligente
Nel 2025 gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 10,9-11,7% fino al 2034. Edifici commerciali, hotel, strutture sanitarie, istituti scolastici e negozi al dettaglio generano una forte domanda. Tra i principali operatori di questo mercato figurano Eaton Corporation plc, Honeywell International Inc., Hubbell Incorporated, Lutron Electronics Co., Inc. e Schneider Electric SE.
Negli Stati Uniti, l'adozione di nuove tecnologie si concentra su considerazioni di costo per gli interventi di ammodernamento, l'installazione wireless, il rilevamento di presenza, l'illuminazione naturale e le funzionalità di gestione centralizzata. I proprietari degli edifici troveranno più facile giustificare l'installazione di sistemi di controllo se questi sono in grado di fornire dati operativi oltre alle funzionalità di commutazione. Nei nuovi edifici si tenderà a installare sistemi cablati, mentre negli edifici più vecchi si privilegeranno le installazioni wireless per ridurre la posa dei cavi.
Mercato europeo dei sistemi di controllo dell'illuminazione intelligente
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,0% fino al 2034, con la Germania in testa alla regione. La Germania beneficia dell'automazione industriale e commerciale, mentre il Regno Unito presenta un notevole potenziale di mercato per gli interventi di ammodernamento nei settori uffici, retail, alberghiero e istituzionale. La Francia trae vantaggio dalle misure di efficienza energetica degli edifici, mentre le opportunità per Italia e Spagna derivano dalle tendenze in materia di ristrutturazioni e smart building. I clienti in Europa sono sempre più consapevoli di fattori quali l'interoperabilità, la misurazione dell'energia, il costo del ciclo di vita e le esigenze di collaudo. L'architettura cablata è fondamentale nelle nuove costruzioni, mentre l'approccio wireless diventa rilevante nei progetti di ammodernamento.
Mercato dei sistemi di controllo dell'illuminazione intelligente nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 30-33% e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,6-13,5% fino al 2034, diventando così la regione principale a più rapida crescita. La domanda è trainata dalla Cina, seguita da Giappone, Corea del Sud e India. L'Australia contribuisce al mercato attraverso edifici commerciali, edifici istituzionali e sistemi di gestione energetica.
L'aumento dell'industrializzazione, dell'urbanizzazione e dei progetti di edifici intelligenti ha ampliato il mercato potenziale per l'installazione di tali tecnologie. La Cina beneficia del settore manifatturiero e delle costruzioni, il Giappone della sua forza nell'automazione degli edifici, la Corea del Sud del suo settore elettronico e delle infrastrutture commerciali, e l'India della sua rapida urbanizzazione. L'Australia si concentra sull'efficienza energetica degli edifici. Le politiche per infrastrutture a basso consumo energetico faciliterebbero l'adozione di tecnologie basate su sensori.
Mercato dei sistemi di controllo dell'illuminazione intelligente in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 9,4-10,2% fino al 2034, trainata dall'Arabia Saudita. Gli Emirati Arabi Uniti rappresentano una posizione chiave nella regione per lo sviluppo di strutture ricettive, immobili commerciali e città intelligenti, mentre il Sudafrica vanta mercati immobiliari commerciali, industriali e istituzionali. Il resto del mercato del Medio Oriente e dell'Africa è costituito da progetti specifici.
L'efficienza energetica e le infrastrutture svolgono un ruolo importante nel guidare la domanda del mercato. I grandi progetti di sviluppo urbano in Arabia Saudita offrono l'opportunità di implementare sistemi di controllo integrati, mentre i grandi progetti negli Emirati Arabi Uniti saranno sempre più agevolati dalle infrastrutture di comunicazione degli edifici. Anche gli interventi di riqualificazione di edifici commerciali e industriali in Sudafrica costituiscono un'ulteriore base di domanda. I fornitori in grado di offrire assistenza tecnica locale, soluzioni di comunicazione wireless e sistemi di controllo sono ben posizionati per soddisfare queste esigenze.
Analisi di segmentazione
Componente
Il segmento Componenti comprende sensori, ballast e driver LED, microcontrollori, dimmer e interruttori, attuatori, trasmettitori e ricevitori e apparecchi di illuminazione intelligenti. Si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,4-12,1% nel periodo 2026-2034. Il segmento beneficia della crescente integrazione di sensori, elettronica di controllo, connettività e intelligenza direttamente nell'hardware e nell'infrastruttura di illuminazione.
- Sensori: I sensori sono fondamentali per il rilevamento di presenza, la gestione della luce naturale, il rilevamento del movimento e la risposta alle condizioni ambientali. La domanda si sta orientando verso dispositivi multifunzione che forniscono dati più completi, semplificando al contempo l'installazione e consentendo decisioni di illuminazione automatizzate.
- Reattori e driver LED: i driver LED regolano la potenza e, sempre più spesso, offrono funzioni di regolazione dell'intensità luminosa e di comunicazione. La loro importanza strategica è in costante crescita, poiché gli apparecchi di illuminazione connessi richiedono un controllo preciso, funzionalità diagnostiche e compatibilità con i protocolli digitali.
- Microcontrollori: I microcontrollori forniscono intelligenza locale per il rilevamento, la regolazione dell'intensità luminosa, la programmazione e la comunicazione. Il loro ruolo si espande man mano che i produttori avvicinano le funzioni di controllo agli apparecchi di illuminazione e riducono la dipendenza dall'elaborazione centralizzata.
- Attuatori per dimmer e interruttori: questi componenti rimangono interfacce essenziali tra la logica di controllo e i carichi elettrici. La domanda privilegia prodotti configurabili digitalmente che supportino molteplici tecnologie di illuminazione, il funzionamento a distanza e un'installazione flessibile.
- Trasmettitori e ricevitori: i componenti di connettività consentono comandi wireless, dati di rilevamento, messa in servizio e coordinamento del sistema. La loro importanza aumenta man mano che i progetti di ammodernamento danno priorità all'installazione a basso impatto e a reti di controllo scalabili.
- Apparecchi di illuminazione intelligenti: gli apparecchi di illuminazione intelligenti integrano illuminazione, driver, sensori e comunicazione in prodotti unificati. Offrono un'installazione semplificata e maggiori capacità di gestione dei dati, in particolare nei nuovi progetti commerciali e istituzionali.
Connettività
La connettività comprende architetture cablate e wireless, e si prevede che questo segmento registrerà un tasso di crescita annuo composto (CAGR) del 12,2-12,9% nel periodo 2026-2034. L'equilibrio tra i due approcci dipende dall'età del progetto, dalle condizioni del cablaggio, dai requisiti di affidabilità, dalla scalabilità e dai costi di installazione. Le soluzioni wireless stanno acquisendo rilevanza strategica negli ambienti caratterizzati da numerosi interventi di ammodernamento, dove è fondamentale ridurre al minimo le interruzioni dei lavori di costruzione.
- Cablati: I sistemi cablati rimangono importanti per i grandi progetti di nuova costruzione che richiedono comunicazioni prevedibili, controllo centralizzato e infrastrutture robuste. Sono particolarmente adatti laddove il cablaggio viene integrato durante l'installazione elettrica iniziale.
- Sistemi wireless: i sistemi wireless consentono interventi di ammodernamento più rapidi e una zonizzazione flessibile, riducendo la necessità di cablaggi aggiuntivi. Il loro valore strategico è massimo negli edifici esistenti, negli spazi in affitto, nelle strutture ricettive e nei progetti che richiedono un impatto fisico minimo.
utente finale
Il segmento degli utenti finali comprende applicazioni residenziali, commerciali e industriali e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11,9-12,6% nel periodo 2026-2034. Gli edifici commerciali rappresentano la base di utenti potenziale più ampia, mentre l'adozione in ambito residenziale beneficia della diffusione delle case intelligenti e gli impianti industriali utilizzano sempre più l'illuminazione connessa per la gestione energetica e operativa.
- Residenziale: I sistemi residenziali puntano su praticità, personalizzazione, programmazione, interfacce vocali e consapevolezza energetica. L'adozione è favorita da prodotti wireless facili da installare anche in edifici preesistenti, in grado di aggiungere funzionalità intelligenti senza la necessità di modifiche elettriche complesse.
- Settore commerciale: Gli edifici commerciali rappresentano il principale bacino di domanda, poiché uffici, negozi, strutture ricettive, sanitarie e scolastiche richiedono una zonizzazione scalabile, una gestione dell'occupazione e un'ottimizzazione energetica su più spazi.
- Settore industriale: le applicazioni industriali privilegiano l'affidabilità, l'illuminazione mirata, la gestione energetica e l'automazione. I sistemi connessi possono supportare la visibilità operativa, consentendo al contempo all'illuminazione di adattarsi all'occupazione degli spazi, ai programmi di produzione e alle condizioni dell'impianto.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Residenziale |
Mezzo |
Case intelligenti |
Scalatura |
|
Commerciale |
Alto |
Automazione degli edifici |
Maturo |
|
Industriale |
Mezzo |
Comandi di fabbrica |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dei sistemi di controllo dell'illuminazione intelligente
L'ottimizzazione energetica degli edifici rafforza la domanda di sistemi di controllo automatizzati.
I proprietari di edifici hanno ormai riconosciuto i sistemi di controllo dell'illuminazione come un modo per migliorare l'efficienza operativa degli edifici, e non solo come uno strumento nell'ambito degli impianti elettrici. I sensori di presenza, il recupero della luce naturale, la programmazione e la regolazione dell'intensità luminosa contribuiscono ad adattare l'illuminazione ai livelli di attività reali in un ambiente, riducendo gli sprechi di energia. I vantaggi di questi sistemi di controllo in ambito commerciale sono particolarmente evidenti negli edifici di grandi dimensioni, dove diverse zone hanno orari di funzionamento differenti. I sistemi di controllo dell'illuminazione generano inoltre informazioni operative utilizzabili per la pianificazione della manutenzione e la gestione degli spazi. Con la crescente integrazione dei sistemi di gestione energetica, gli impianti di illuminazione sono ora spesso collegati ai sistemi HVAC e di gestione degli edifici. Ciò significa che i vantaggi si estendono dal controllo delle singole luci all'ottimizzazione dell'intera struttura. Grazie ai sistemi interoperabili, i produttori sono ora in grado di rispondere alle esigenze più ampie dei sistemi di gestione degli edifici.
L'architettura wireless riduce gli ostacoli all'adozione di soluzioni di retrofit.
La connessione wireless risolve la sfida dell'installazione di sistemi di controllo dell'illuminazione eliminando i costi derivanti dalla posa di nuovi cavi, poiché sensori, interruttori, controller e apparecchi di illuminazione wireless richiedono meno modifiche infrastrutturali. Queste piattaforme wireless possono essere installate in uffici, hotel, centri commerciali e istituzioni completamente occupati. L'opportunità di mercato comprende anche gli edifici in affitto, poiché i sistemi non necessitano di modifiche infrastrutturali sostanziali per la configurazione. Inoltre, i sistemi wireless consentono una zonizzazione flessibile in caso di modifiche alla disposizione dei piani. Affidabilità, sicurezza informatica, messa in servizio, durata della batteria e interoperabilità devono comunque essere considerati nella scelta del fornitore migliore sul mercato. I fornitori che affrontano queste problematiche semplificheranno l'installazione di sistemi di controllo connessi, che in precedenza risultavano molto complessi per i facility manager.
L'integrazione degli edifici intelligenti aumenta il valore dei dati di illuminazione
Le reti in questione offrono anche una vasta gamma di informazioni relative all'occupazione, al consumo energetico, alle condizioni ambientali e operative, che possono facilitare la gestione degli edifici. Insieme ad altri sistemi, l'infrastruttura di rete per l'illuminazione contribuirà a individuare gli spazi sottoutilizzati, ad armonizzare l'ambiente e a ottenere maggiori informazioni sul funzionamento della struttura, a vantaggio dei facility manager. Questo rappresenta un ulteriore incentivo economico per i sistemi di controllo intelligenti, poiché la tecnologia può offrire vantaggi che vanno oltre il settore dell'illuminazione. La condivisione delle informazioni promuoverà l'interoperabilità e le capacità di programmazione delle applicazioni. I proprietari degli edifici potranno sfruttare le funzionalità già presenti anziché sostituire interi sistemi. Il risultato per il business è una transizione verso piattaforme che integrano hardware e software. I fornitori che consentiranno questa transizione, supportando standard aperti e una trasmissione dati sicura, saranno probabilmente più propensi a partecipare alle gare d'appalto per progetti edilizi di maggiore entità.
Mercato dei sistemi di controllo dell'illuminazione intelligenti: tendenze future
I sistemi di controllo dell'illuminazione si evolvono verso un'intelligenza autonoma degli edifici.
Le principali tendenze del futuro mercato del controllo intelligente dell'illuminazione si concentreranno sullo sviluppo di soluzioni completamente autonome, in grado di comprendere l'occupazione degli spazi, la luce solare, la programmazione e le condizioni ambientali senza intervento umano. L'edge computing consentirà di implementare le decisioni relative all'illuminazione localmente, rendendo i sistemi meno dipendenti dalla connettività cloud. Gli algoritmi di machine learning potranno aiutare a riconoscere schemi di occupazione ripetitivi e a programmare automaticamente le luci, consentendo al contempo agli utenti di modificare le proprie decisioni. Inoltre, l'illuminazione potrà interagire con tende, sistemi HVAC e altre apparecchiature per la gestione energetica al fine di creare un ambiente più intelligente. Tutte queste tendenze porteranno a una crescente domanda di sensori in grado di generare dati più completi e di controller in grado di elaborarli. La questione della sicurezza informatica e della privacy diventerà ancora più rilevante a causa della crescente quantità di dati raccolti dai dispositivi interconnessi.
L'illuminazione adattiva e incentrata sull'uomo amplia i requisiti funzionali
Le tendenze del mercato dei sistemi di controllo dell'illuminazione intelligenti mostrano che le soluzioni di illuminazione si evolveranno dal semplice controllo della luminosità verso ambienti intelligenti e adattivi che tengono conto della temperatura del colore, dell'ora del giorno, delle preferenze degli occupanti e delle loro attività. Le soluzioni a luce bianca regolabile potrebbero offrire diverse scene di illuminazione per uffici, aree relax, negozi, strutture ricettive e sanitarie. Le piattaforme future potrebbero includere tutte queste funzionalità, nonché informazioni sull'occupazione e sulla luce naturale, e creare profili di illuminazione dinamici senza necessità di regolazioni manuali. Le soluzioni di illuminazione adattiva possono aiutare gli edifici commerciali a distinguere tra i diversi spazi, mantenendo al contempo un controllo centralizzato. Le soluzioni per la casa potrebbero concentrarsi sulla personalizzazione e su una maggiore integrazione con i sistemi di domotica. Gli stabilimenti produttivi potrebbero avere profili di illuminazione diversi a seconda del tipo di attività da svolgere e dei relativi orari. In questo caso, l'architettura di controllo dovrebbe fornire una regolazione più precisa dell'intensità luminosa, una configurazione software aggiuntiva e la compatibilità con diversi apparecchi di illuminazione.
Opportunità di mercato per il controllo intelligente dell'illuminazione
Le piattaforme di riqualificazione creano opportunità scalabili per gli edifici vetusti.
La maggiore opportunità di investimento risiede nelle piattaforme di retrofit che combinano connettività wireless, sensori, driver intelligenti e messa in servizio semplificata. Un gran numero di edifici esistenti utilizza ancora sistemi di commutazione convenzionali o un'automazione limitata, creando un'ampia opportunità di sostituzione. Le previsioni del mercato del controllo intelligente dell'illuminazione indicano una crescita sostenuta, poiché i proprietari cercano miglioramenti misurabili in termini di energia e operatività senza dover intraprendere una completa ristrutturazione elettrica. I fornitori dovrebbero dare priorità alle architetture modulari che possono essere implementate partendo da singole stanze e scalando fino a interi immobili. La formazione degli installatori, la messa in servizio da remoto, la sicurezza informatica e la compatibilità con gli apparecchi di illuminazione esistenti possono fornire un significativo vantaggio competitivo. Le partnership con società di facility management e installatori elettrici possono accelerare l'adozione integrando le soluzioni di controllo nei programmi di ristrutturazione ricorrenti. Gli investitori dovrebbero privilegiare le aziende con ricavi ricorrenti da software o servizi, poiché l'illuminazione connessa crea sempre più opportunità di monitoraggio, analisi, manutenzione e ottimizzazione dopo l'installazione iniziale dell'hardware.
Gli immobili commerciali connessi offrono opportunità di integrazione di sistema di alto valore
Gli edifici commerciali rappresentano un'interessante opportunità nel mercato del controllo intelligente dell'illuminazione, poiché i sistemi di controllo dell'illuminazione possono diventare un punto di partenza per un'automazione degli edifici più ampia. Uffici, hotel, ospedali, negozi e campus universitari richiedono una gestione coordinata di illuminazione, occupazione, climatizzazione, controllo accessi e sistemi energetici. I fornitori possono creare valore offrendo interfacce aperte che consentono l'integrazione dei dati di illuminazione nelle applicazioni di facility management. Partnership strategiche con fornitori di software per la gestione degli edifici possono ampliare la portata dei progetti e ridurre la dipendenza dai margini di profitto dell'hardware. Anche gli integratori di sistemi rappresentano un importante canale di accesso al mercato, poiché le installazioni complesse richiedono progettazione, collaudo e supporto per l'intero ciclo di vita. Le aziende dovrebbero dare priorità alle soluzioni compatibili con diverse tipologie di edifici e ambienti di comunicazione. Il modello di business risultante può combinare la vendita di apparecchiature con software, analisi, manutenzione e servizi professionali, creando una base di ricavi più ampia e relazioni più solide con i clienti.
Sviluppi recenti
- Febbraio 2026: Lutron Electronics ha presentato il suo nuovo portfolio di illuminazione intelligente all'Integrated Systems Europe (ISE), introducendo un ecosistema di illuminazione completamente indirizzabile che integra luce naturale, luce artificiale e controllo wireless per applicazioni residenziali di lusso. Il portfolio viene lanciato con le famiglie di prodotti complementari Ketra e Orluna, che comprendono faretti, lampade, apparecchi lineari, strisce LED, cilindri, proiettori e apparecchi per illuminazione a pavimento.
- Agosto 2026: Energy Efficiency Services Limited (EESL), in collaborazione con il Commissario e Direttore dell'Amministrazione Municipale (CDMA) dell'Andhra Pradesh, ha annunciato l'intenzione di implementare un progetto integrato di illuminazione stradale a LED intelligente in tutti i 123 enti locali urbani (ULB) dello stato. Il progetto prevede la sostituzione di circa 10,5 lakh di lampioni convenzionali con LED intelligenti dotati di sistema di monitoraggio individuale (ILM) e collegati a una piattaforma di monitoraggio centralizzata, con 7,5 lakh di lampioni interessati nella fase iniziale e altri 3 lakh nell'ambito della fase di ampliamento.
- Ottobre 2025: Casambi ha stretto una partnership con Thea Enterprises, un'agenzia di rappresentanza di produttori che opera nell'area metropolitana di New York, per ampliare l'accesso a soluzioni di controllo dell'illuminazione più intelligenti e flessibili. La partnership combina la tecnologia di controllo dell'illuminazione wireless LightingOS™ di Casambi con gli oltre 30 anni di esperienza di Thea nella messa in servizio e nella realizzazione di progetti, a supporto di appaltatori, progettisti e proprietari di edifici in tutta la regione.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -