
Mercado de control inteligente de iluminación: tamaño, crecimiento y previsiones 2034
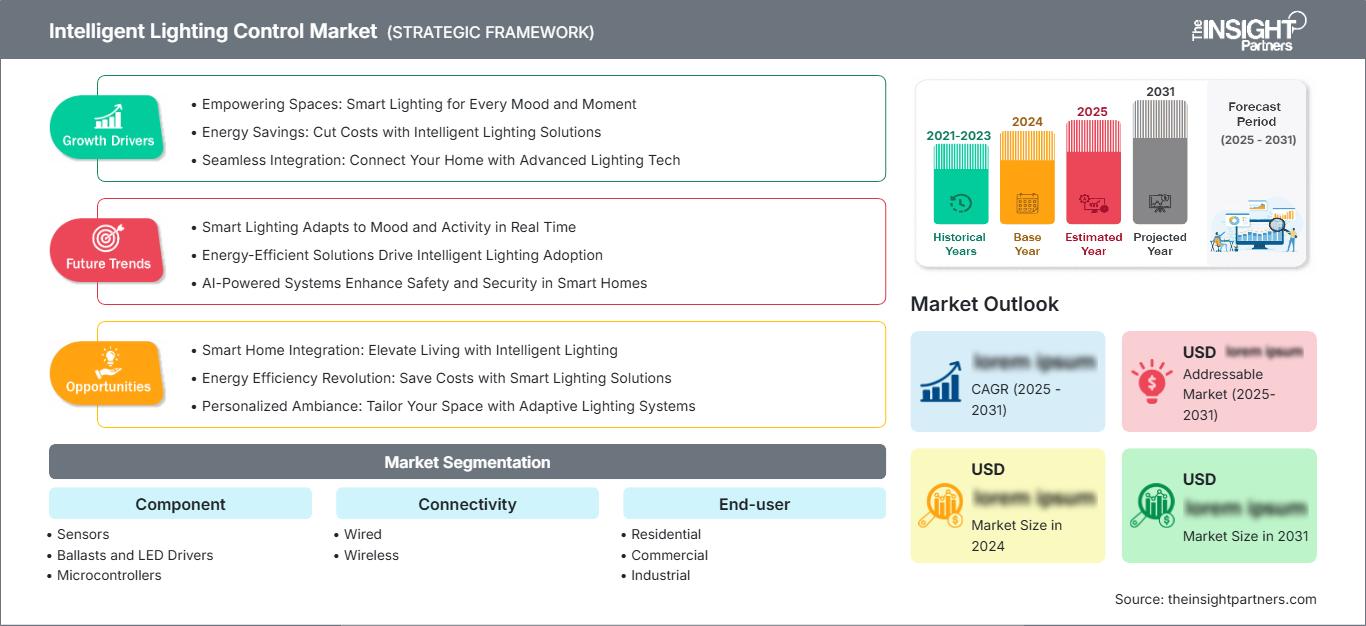
Tamaño del mercado y pronósticos del control de iluminación inteligente (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (sensores, balastos y controladores LED, microcontroladores, atenuadores y actuadores de interruptores, transmisores y receptores, luminarias inteligentes); conectividad (cableada, inalámbrica); usuario final (residencial, comercial, industrial) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010117
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 22, 2026


Tamaño del mercado en 2025
11.670 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
32.230 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
11,95 %
Índice de crecimiento
Mercado potencial
192.630 millones de dólares estadounidenses
(2026-2034)
El mercado de control de iluminación inteligente alcanzó un valor de 11.670 millones de dólares en 2025 y se prevé que alcance los 32.230 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 11,95 % entre 2026 y 2034. Esta expansión se ve impulsada por la creciente adopción de sistemas de edificios conectados, los requisitos de eficiencia energética, la modernización con tecnología LED, la automatización basada en la ocupación y la demanda de infraestructuras de iluminación capaces de intercambiar datos operativos con plataformas de gestión de edificios más amplias.
América del Norte está preparada para una expansión sostenida, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 10,8 % y el 11,6 % hasta 2034. La modernización de los edificios comerciales y los requisitos más estrictos de eficiencia energética están impulsando la demanda de sistemas de control conectados. El creciente despliegue de sensores inalámbricos, plataformas digitales para edificios y arquitecturas de control adaptables a la modernización también está ampliando el mercado potencial en oficinas, locales comerciales, hoteles e instituciones.
Evaluación y perspectivas del mercado de sistemas de control de iluminación inteligente
- América del Norte: América del Norte representó una cuota de mercado del 28-31% en el sector del control de iluminación inteligente en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,8-11,6% entre 2026 y 2034, impulsada por las modernizaciones comerciales, la automatización de edificios, los controles inalámbricos y los requisitos de eficiencia energética.
- EE. UU.: Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,9 % al 11,7 % durante el período 2026-2034, impulsado por la modernización comercial y la inversión en edificios conectados.
- Europa: Europa representó entre el 24 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,0 % hasta 2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de la renovación, la descarbonización y la automatización de edificios.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 30-33% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 12,6-13,5% durante el período 2026-2034. China, Japón, Corea del Sur e India lideran el sector gracias a los programas de construcción, digitalización industrial y edificios inteligentes.
- Segmento más importante: Las aplicaciones comerciales para usuarios finales representaron una cuota de mercado del 45-49% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12,0-12,6% durante el período 2026-2034, impulsadas por proyectos de modernización y automatización.
- Segmento de alto crecimiento: La conectividad inalámbrica representó una cuota de mercado del 43-47% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 13,2-14,0% durante el período 2026-2034, impulsada por la flexibilidad de las adaptaciones.
- Empresas clave analizadas en detalle: Eaton Corporation plc, Enlighted, Inc. (Siemens), Honeywell International Inc., Hubbell Incorporated, Koninklijke Philips NV, Legrand SA, Lutron Electronics Co., Inc., OSRAM GmbH, Schneider Electric SE y Wipro Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado del control inteligente de la iluminación ha evolucionado desde soluciones de un solo componente, como temporizadores, interruptores y detectores de movimiento, hasta sistemas que incorporan sensores, atenuación, comunicación y software. Este progreso se ha acelerado con la llegada de los LED, ya que las luminarias controlables digitalmente pueden reaccionar a la presencia, la luz natural, la programación y la configuración de escenas. Las arquitecturas actuales incorporan elementos como microcontroladores, capacidades de comunicación inalámbrica, controladores inteligentes y conectividad a la nube o entornos periféricos, transformando la iluminación de una carga eléctrica pasiva a un componente activo de la gestión de edificios.
Durante los próximos diez años, su adopción se extenderá a los nuevos centros urbanos y a los edificios rehabilitados. Se prevé que la inversión en edificios energéticamente eficientes, ciudades inteligentes e instalaciones conectadas impulse esta adopción, mientras que la estandarización y las políticas de rendimiento de los edificios promueven la integración con sistemas de climatización, control de acceso y gestión energética. Los sistemas inalámbricos gozarán de especial popularidad donde el recableado resulte prohibitivo, mientras que los sistemas cableados seguirán siendo aplicables en grandes edificios de nueva construcción.
Alcance del informe de mercado sobre control de iluminación inteligente
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 11.670 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 32.230 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 11,95% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de control de iluminación inteligente
La demanda de sistemas de control de iluminación inteligentes se debe a la necesidad de eficiencia energética y detección de presencia. Este crecimiento del mercado se impulsa por las modernizaciones, los espacios de oficina inteligentes, las renovaciones de hoteles, la automatización en establecimientos comerciales y las mejoras en instalaciones industriales. Entre los participantes de la cadena de valor se incluyen: fabricantes de sensores, fabricantes de controladores LED, proveedores de plataformas de control, fabricantes de luminarias, distribuidores mayoristas de material eléctrico, integradores de sistemas, contratistas y operadores de instalaciones.
Entre los factores que influyen en el suministro se incluyen la disponibilidad de semiconductores, sensores, módulos de comunicación inalámbrica, electrónica de potencia, componentes LED e ingeniería de software. La integración de componentes simplifica las instalaciones, y el uso de protocolos de comunicación abiertos permite la coexistencia de controles de múltiples proveedores. Los fabricantes están empezando a diferenciarse en términos de facilidad de puesta en marcha, interoperabilidad, ciberseguridad, análisis y servicios de soporte durante todo el ciclo de vida. Los sistemas inalámbricos se benefician de las aplicaciones de modernización donde la interrupción de la construcción representa un problema.
El posicionamiento en el mercado de control de iluminación inteligente se basa en la gama de productos, la capacidad de integración, la red de instaladores y las funcionalidades del software. Según el análisis de este mercado, Eaton Corporation plc, Honeywell International Inc., Schneider Electric SE y Legrand SA posicionan sus productos gracias a su amplia gama de productos eléctricos para edificios. Enlighted, Inc. (Siemens) posiciona sus productos gracias a sus capacidades de conectividad con sensores, mientras que Lutron Electronics Co., Inc. destaca por su posicionamiento competitivo a través de sistemas de control profesionales para uso residencial y comercial.
Philips NV y OSRAM GmbH se basan en su vasta experiencia en iluminación, mientras que Hubbell Incorporated y Wipro Limited ofrecen sus productos tanto para edificios como para iluminación conectada. Se invertirá más en la puesta en marcha inalámbrica, el análisis de datos, las plataformas que permiten la interoperabilidad, la iluminación regulable y la integración de sistemas de control de edificios.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de control de iluminación inteligente: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de control de iluminación inteligente
América del Norte representó una participación del 28-31% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 10,8-11,6% hasta 2034. Estados Unidos es la principal fuente de demanda regional, con Canadá y México contribuyendo a través de la construcción comercial, las instalaciones industriales, el comercio minorista y la renovación institucional. Los edificios de oficinas y las remodelaciones generan una demanda intermitente de sistemas de control que pueden utilizarse para mejorar el rendimiento energético sin necesidad de un cableado extenso.
El mercado regional de sistemas de control de iluminación inteligente también se ve impulsado por los estándares de rendimiento de los edificios y el creciente interés en la conectividad en la gestión de instalaciones. La implementación de sensores inalámbricos, la puesta en marcha digital, la detección de presencia y la regulación de la intensidad lumínica en función de la luz natural son cada vez más relevantes en las reformas. El mercado comercial busca sistemas de control que se integren con los sistemas de automatización, mientras que el mercado industrial requiere sistemas de control fiables y escalables para la gestión de zonas.
Mercado estadounidense de sistemas de control de iluminación inteligente
En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,9 % al 11,7 % hasta 2034. Los edificios comerciales, hoteles, el sector sanitario, la educación y el comercio minorista generan una fuerte demanda. Entre los principales actores de este mercado se encuentran Eaton Corporation plc, Honeywell International Inc., Hubbell Incorporated, Lutron Electronics Co., Inc. y Schneider Electric SE.
La adopción de tecnología en EE. UU. se centra en consideraciones de costos para modernizaciones, instalación inalámbrica, detección de presencia, iluminación natural y capacidades de gestión centralizada. A los propietarios de edificios les resultará más fácil justificar los controles si el sistema puede proporcionar datos operativos además de funciones de conmutación. Los edificios nuevos tenderán a instalar sistemas cableados, mientras que los edificios más antiguos preferirán las instalaciones inalámbricas para reducir la cantidad de cableado.
Mercado europeo de control de iluminación inteligente
Europa representó entre el 24 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,2 % al 11,0 % hasta 2034, con Alemania a la cabeza de la región. Alemania se ve impulsada por la automatización industrial y comercial, mientras que el Reino Unido cuenta con un importante potencial de mercado en el sector de la modernización de edificios, oficinas, comercio minorista, hostelería e instituciones. Francia se beneficia de las medidas de eficiencia energética en la construcción, mientras que las oportunidades para Italia y España provienen de las tendencias en renovación y edificios inteligentes. Los clientes en Europa son cada vez más conscientes de factores como la interoperabilidad, la medición de energía, el coste del ciclo de vida y las necesidades de puesta en marcha. La arquitectura cableada es fundamental en las nuevas construcciones, mientras que el enfoque inalámbrico cobra relevancia en los proyectos de modernización.
Mercado de control de iluminación inteligente en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 30 % y el 33 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,6 % al 13,5 % hasta 2034, lo que la convierte en la principal región de mayor crecimiento. China impulsa la demanda, seguida de Japón, Corea del Sur e India. Australia contribuye al mercado a través de la construcción comercial, la construcción institucional y los sistemas de gestión energética.
El aumento de la industrialización, la urbanización y los proyectos de edificios inteligentes han ampliado el mercado potencial. China se beneficia de la manufactura y la construcción, Japón de su fortaleza en la automatización de edificios, Corea del Sur de la electrónica y la infraestructura comercial, e India de su rápida urbanización. Australia se centra en lograr que los edificios funcionen de manera eficiente. Las políticas para una infraestructura energéticamente eficiente facilitarían la adopción de tecnologías basadas en sensores.
Mercado de control de iluminación inteligente de Oriente Medio y África
Se estima que la demanda en Oriente Medio y África crecerá entre un 9,4 % y un 10,2 % de forma anual compuesta hasta 2034, liderada por Arabia Saudita. Los Emiratos Árabes Unidos representan una ubicación clave en la región para el sector hotelero, el mercado inmobiliario comercial y el desarrollo de ciudades inteligentes, mientras que Sudáfrica cuenta con mercados inmobiliarios comerciales, industriales e institucionales. El resto del mercado de Oriente Medio y África se compone de proyectos de desarrollo específicos.
La eficiencia energética y la infraestructura desempeñan un papel fundamental en la demanda del mercado. Los grandes desarrollos urbanos en Arabia Saudita ofrecen la oportunidad de implementar sistemas de control integrados, mientras que los grandes proyectos en los Emiratos Árabes Unidos se verán cada vez más facilitados por las comunicaciones en los edificios. Las modernizaciones comerciales e industriales en Sudáfrica constituyen otra base de demanda. Los proveedores que pueden ofrecer asistencia técnica local, soluciones de comunicación inalámbrica y sistemas de control están bien posicionados para satisfacer estas necesidades.
Análisis de segmentación
Componente
El segmento de componentes incluye sensores, balastos y controladores LED, microcontroladores, atenuadores e interruptores, actuadores, transmisores y receptores, y luminarias inteligentes. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,4 % al 12,1 % durante el período 2026-2034. Este segmento se beneficia de la creciente integración de sensores, electrónica de control, conectividad e inteligencia directamente en el hardware y la infraestructura de iluminación.
- Sensores: Los sensores son fundamentales para la detección de presencia, luz natural, movimiento y respuesta ambiental. La demanda se inclina hacia dispositivos multifuncionales que proporcionan datos más completos, simplifican la instalación y permiten la automatización de las decisiones de iluminación.
- Balastos y controladores LED: Los controladores LED regulan la potencia y, cada vez más, ofrecen funciones de atenuación y comunicación. Su importancia estratégica aumenta a medida que las luminarias conectadas requieren un control preciso, diagnósticos y compatibilidad con protocolos digitales.
- Microcontroladores: Los microcontroladores proporcionan inteligencia local para la detección, la regulación de la intensidad luminosa, la programación y la comunicación. Su función se amplía a medida que los fabricantes acercan las funciones de control a las luminarias y reducen la dependencia del procesamiento centralizado.
- Actuadores de reguladores e interruptores: Estos componentes siguen siendo interfaces esenciales entre la lógica de control y las cargas eléctricas. La demanda favorece los productos configurables digitalmente que admiten múltiples tecnologías de iluminación, operación remota e instalación flexible.
- Transmisores y receptores: Los componentes de conectividad permiten el envío de comandos inalámbricos, la adquisición de datos de detección, la puesta en marcha y la coordinación del sistema. Su importancia aumenta a medida que los proyectos de modernización priorizan la instalación con mínimas interrupciones y las redes de control escalables.
- Luminarias inteligentes: Las luminarias inteligentes integran iluminación, controladores, sensores y comunicación en productos unificados. Ofrecen una instalación simplificada y mayores capacidades de datos, especialmente en nuevos proyectos comerciales e institucionales.
Conectividad
La conectividad comprende arquitecturas cableadas e inalámbricas, y se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 12,2 % al 12,9 % durante el periodo 2026-2034. El equilibrio entre ambos enfoques depende de la antigüedad del proyecto, las condiciones del cableado, los requisitos de fiabilidad, la escalabilidad y la rentabilidad de la instalación. Las soluciones inalámbricas están adquiriendo relevancia estratégica en entornos con un alto grado de modernización, donde es fundamental minimizar las interrupciones durante la construcción.
- Cableado: Los sistemas cableados siguen siendo importantes para grandes proyectos de nueva construcción que requieren comunicación predecible, control centralizado e infraestructura robusta. Son especialmente adecuados cuando el cableado se incorpora durante la instalación eléctrica inicial.
- Sistemas inalámbricos: Los sistemas inalámbricos permiten modernizaciones más rápidas y una zonificación flexible al reducir la necesidad de cableado adicional. Su valor estratégico es mayor en edificios existentes, espacios alquilados, establecimientos hoteleros y proyectos que requieren una mínima intervención física.
Usuario final
El segmento de usuarios finales abarca aplicaciones residenciales, comerciales e industriales, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,9 % al 12,6 % durante el período 2026-2034. Los edificios comerciales constituyen la mayor base de clientes potenciales, mientras que la adopción en el sector residencial se beneficia de la penetración de los hogares inteligentes y las instalaciones industriales utilizan cada vez más la iluminación conectada para la gestión energética y operativa.
- Residencial: Los sistemas residenciales priorizan la comodidad, la personalización, la programación, las interfaces de voz y el ahorro energético. Su adopción se ve favorecida por productos inalámbricos compatibles con sistemas existentes que permiten incorporar funciones inteligentes sin necesidad de modificaciones eléctricas importantes.
- Comercial: Los edificios comerciales representan el principal foco de demanda, ya que las oficinas, los comercios minoristas, la hostelería, la sanidad y la educación requieren una zonificación escalable, una gestión de la ocupación y una optimización energética en múltiples espacios.
- Sector industrial: Las aplicaciones industriales priorizan la fiabilidad, la iluminación de trabajo, la gestión energética y la automatización. Los sistemas conectados permiten una mayor visibilidad operativa y, al mismo tiempo, adaptan la iluminación a la ocupación, los programas de producción y las condiciones de las instalaciones.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Residencial |
Medio |
Hogares inteligentes |
Escalada |
|
Comercial |
Alto |
Automatización de edificios |
Maduro |
|
Industrial |
Medio |
Controles de fábrica |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de sistemas de control de iluminación inteligente
La optimización energética de los edificios refuerza la demanda de controles automatizados.
Los propietarios de edificios han llegado a reconocer los sistemas de control de iluminación como una forma de mejorar la eficiencia operativa de los edificios, y no solo como una herramienta dentro de la categoría de instalación eléctrica. Los sensores de presencia, el aprovechamiento de la luz natural, la programación y la regulación de la intensidad luminosa ayudan a adaptar la iluminación a los niveles de actividad reales en un espacio, lo que reduce el desperdicio de energía lumínica. El beneficio de estos sistemas de control en un contexto comercial es más notable en grandes edificios donde varias zonas tienen diferentes horarios de funcionamiento. Los sistemas de control de iluminación también generan información operativa que puede utilizarse para la planificación del mantenimiento y la optimización del uso de los recursos. Con la creciente integración de los sistemas de gestión energética, los sistemas de iluminación ahora suelen estar vinculados a los sistemas de climatización y gestión de edificios. Esto significa que los beneficios ahora van más allá del control de luces individuales y se extienden a la optimización de toda la instalación. Gracias a los sistemas interoperables, los fabricantes pueden ahora responder a las necesidades más amplias de los sistemas de gestión de edificios.
La arquitectura inalámbrica reduce las barreras para la adopción de modernizaciones.
La conexión inalámbrica resuelve el desafío de la instalación de sistemas de control de iluminación al eliminar los costos asociados con la instalación de nuevos cables, ya que los sensores, interruptores, controladores y luminarias inalámbricos requieren menos modificaciones de infraestructura. Estas plataformas inalámbricas se pueden instalar en oficinas, hoteles, centros comerciales e instituciones con ocupación completa. El mercado también abarca edificios alquilados, ya que los sistemas no requieren modificaciones de infraestructura extensas para su configuración. Además, los sistemas inalámbricos permiten una zonificación flexible en caso de cambios en la distribución de las plantas. Al elegir el mejor proveedor del mercado, se deben considerar la fiabilidad, la ciberseguridad, la puesta en marcha, la batería y la interoperabilidad. Los proveedores que aborden estos problemas facilitarán a los administradores de instalaciones la instalación de controles conectados, que antes consideraban muy complicados.
La integración de edificios inteligentes aumenta el valor de los datos de iluminación.
Las redes en cuestión también ofrecen abundante información sobre ocupación, energía, condiciones ambientales y operativas que pueden facilitar la gestión de edificios. En conjunto con otros sistemas, la infraestructura de la red de iluminación ayudará a identificar espacios subutilizados, armonizar el entorno y obtener una mayor comprensión del funcionamiento de las instalaciones en beneficio de los administradores. Esto representa otro incentivo financiero para los controles inteligentes, ya que la tecnología puede generar beneficios que van más allá del ámbito de la iluminación. El intercambio de información fomentará la interoperabilidad y las capacidades de programación de aplicaciones. Los propietarios de edificios podrán aprovechar las funciones ya existentes en lugar de reemplazar sistemas completos. El resultado comercial es una transición hacia plataformas que integran hardware y software. Es probable que los proveedores que faciliten esta transición mediante su apoyo a estándares abiertos y la transmisión segura de datos participen en licitaciones de proyectos de construcción de mayor envergadura.
Tendencias futuras del mercado de sistemas de control de iluminación inteligente
Los sistemas de control de iluminación evolucionan hacia la inteligencia autónoma en los edificios.
Las principales tendencias en el mercado futuro del control inteligente de la iluminación se centrarán en el desarrollo de soluciones totalmente autónomas capaces de comprender la ocupación, la luz solar, la programación y las condiciones ambientales sin intervención humana. La computación perimetral permite implementar decisiones sobre la iluminación localmente, reduciendo así la dependencia de los sistemas de la conectividad en la nube. Los algoritmos de aprendizaje automático ayudan a reconocer patrones de ocupación repetitivos y a programar las luces automáticamente, permitiendo a los usuarios modificar sus decisiones. Además, la iluminación puede colaborar con persianas, sistemas de climatización y otros equipos de gestión energética para lograr un entorno más inteligente. Todas estas tendencias impulsarán una creciente demanda de sensores que generen datos más completos y de controladores que los procesen. La ciberseguridad y la privacidad cobrarán aún mayor relevancia debido a la creciente cantidad de datos recopilados por los dispositivos interconectados.
La iluminación adaptativa y centrada en el ser humano amplía los requisitos funcionales.
Las tendencias del mercado de control de iluminación inteligente muestran que las soluciones de iluminación evolucionarán desde el control del brillo hasta entornos inteligentes y adaptativos que consideren la temperatura del color, la hora del día, las preferencias de los ocupantes y sus actividades. Las soluciones de luz blanca ajustable pueden ofrecer diferentes escenas de iluminación para oficinas, zonas de descanso, tiendas, hostelería y centros sanitarios. Las plataformas futuras podrían incluir todas estas características, así como información sobre la luz natural, y crear perfiles de iluminación dinámicos sin necesidad de ajustes manuales. Las soluciones de iluminación adaptativa pueden ayudar a los edificios comerciales a diferenciar entre distintos espacios, manteniendo el control centralizado. Las soluciones para el hogar pueden centrarse en la personalización y una mayor integración en los sistemas de domótica. Las fábricas pueden tener perfiles de iluminación según el tipo de actividades que se vayan a realizar y sus horarios. En este caso, la arquitectura de control debería proporcionar una atenuación más precisa, configuración de software adicional y compatibilidad con diferentes luminarias.
Oportunidades de mercado para el control inteligente de la iluminación
Las plataformas de modernización crean oportunidades escalables en edificios antiguos.
La mejor oportunidad de inversión reside en las plataformas de modernización que combinan conectividad inalámbrica, sensores, controladores inteligentes y una puesta en marcha simplificada. Un gran número de edificios existentes aún utilizan sistemas de conmutación convencionales o automatización limitada, lo que genera una amplia oportunidad de reemplazo. Las previsiones del mercado de control de iluminación inteligente apuntan a una expansión sostenida, ya que los propietarios buscan mejoras cuantificables en eficiencia energética y operativa sin necesidad de una reconstrucción eléctrica completa. Los proveedores deben priorizar las arquitecturas modulares que permitan comenzar con habitaciones individuales y escalar a propiedades enteras. La capacitación de los instaladores, la puesta en marcha remota, la ciberseguridad y la compatibilidad con las luminarias existentes pueden ofrecer una diferenciación significativa. Las alianzas con empresas de gestión de instalaciones y contratistas eléctricos pueden acelerar la adopción al integrar soluciones de control en programas de renovación recurrentes. Los inversores deben favorecer a las empresas con ingresos recurrentes por software o servicios, ya que la iluminación conectada crea cada vez más oportunidades para la monitorización, el análisis, el mantenimiento y la optimización tras la instalación inicial del hardware.
Los inmuebles comerciales conectados ofrecen oportunidades de integración de sistemas de alto valor.
Los edificios comerciales ofrecen una atractiva oportunidad en el mercado del control inteligente de iluminación, ya que los sistemas de control de iluminación pueden convertirse en un punto de partida para la automatización integral de edificios. Oficinas, hoteles, hospitales, locales comerciales y campus universitarios requieren una gestión coordinada de la iluminación, la ocupación, la climatización, el acceso y los sistemas energéticos. Los proveedores pueden generar valor ofreciendo interfaces abiertas que permitan integrar los datos de iluminación en las aplicaciones de gestión de instalaciones. Las alianzas estratégicas con proveedores de software de gestión de edificios pueden ampliar el alcance de los proyectos y reducir la dependencia de los márgenes de hardware. Los integradores de sistemas también representan una vía importante de acceso al mercado, dado que las instalaciones complejas requieren diseño, puesta en marcha y soporte durante todo su ciclo de vida. Las empresas deben priorizar las soluciones que puedan operar en edificios de diferentes épocas y entornos de comunicación. El modelo de negocio resultante puede combinar la venta de equipos con software, análisis, mantenimiento y servicios profesionales, lo que genera una base de ingresos más amplia y relaciones más sólidas con los clientes.
Novedades recientes
- Febrero de 2026: Lutron Electronics presentó su nueva gama de iluminación inteligente en Integrated Systems Europe (ISE), introduciendo un ecosistema de iluminación totalmente direccionable que integra luz natural, luz eléctrica y control inalámbrico para aplicaciones residenciales de lujo. La gama se lanza con las familias de productos complementarias Ketra y Orluna, que abarcan downlights, lámparas, luminarias lineales, tiras, cilindros, focos ascendentes y luminarias para iluminación de suelo.
- Agosto de 2026: Energy Efficiency Services Limited (EESL), en colaboración con el Comisionado y Director de Administración Municipal de Andhra Pradesh (CDMA), anunció planes para implementar un proyecto integrado de alumbrado público LED inteligente en los 123 organismos locales urbanos (ULB) del estado. El proyecto reemplazará cerca de 10,5 lakh de farolas convencionales con LED inteligentes con monitoreo individual de iluminación (ILM) conectados a una plataforma de monitoreo centralizada. La fase inicial abarcará 7,5 lakh de farolas y la fase posterior, 3 lakh más.
- Octubre de 2025: Casambi se asoció con Thea Enterprises, representante de fabricantes que opera en el área metropolitana de Nueva York, para ampliar el acceso a soluciones de control de iluminación más inteligentes y flexibles. Esta alianza combina la tecnología de control de iluminación inalámbrica LightingOS™ de Casambi con los más de 30 años de experiencia de Thea en la puesta en marcha y la ejecución de proyectos, brindando apoyo a contratistas, especificadores y propietarios de edificios en toda la región.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -