
Marché du contrôle intelligent de l’éclairage : taille et croissance 2034
Taille et prévisions du marché des systèmes de contrôle d'éclairage intelligent (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : composants (capteurs, ballasts et drivers LED, microcontrôleurs, variateurs et actionneurs, émetteurs et récepteurs, luminaires intelligents) ; connectivité (filaire, sans fil) ; utilisateur final (résidentiel, commercial, industriel) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010117
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 22, 2026


Taille du marché en 2025
11,67 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
32,23 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
11,95 %
taux de croissance
Marché adressable
192,63 milliards de dollars américains
(2026-2034)
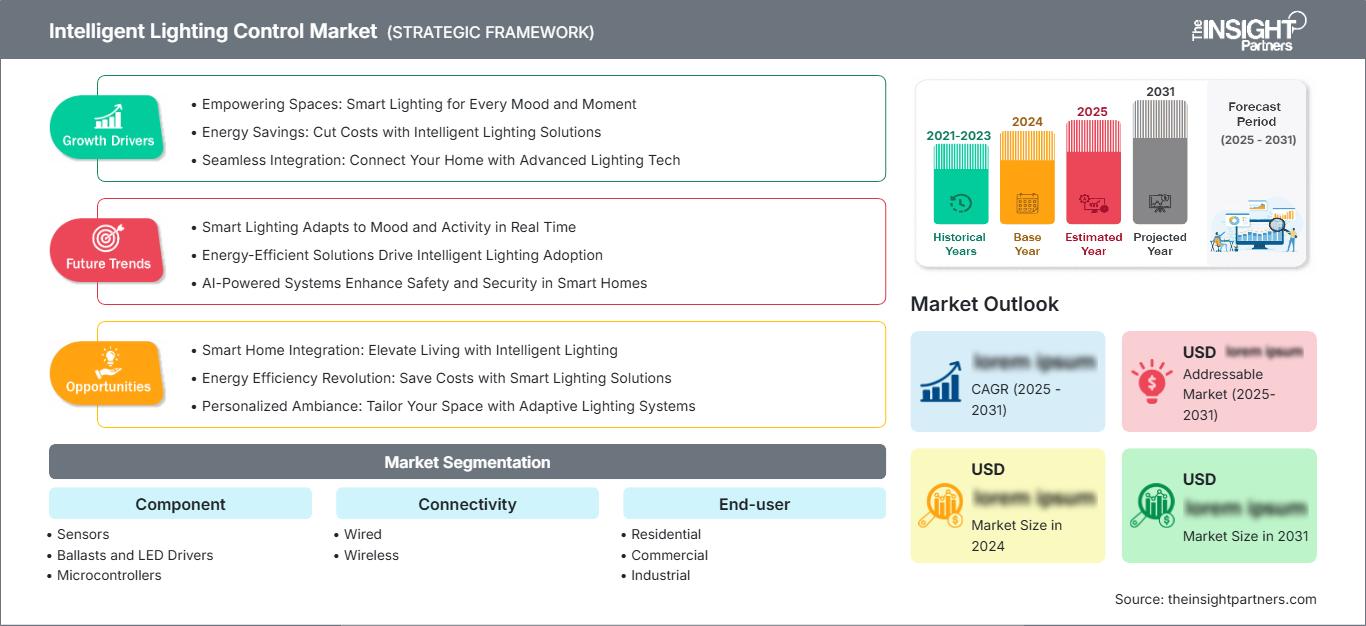
Le marché des systèmes de contrôle intelligent de l'éclairage était évalué à 11,67 milliards de dollars américains en 2025 et devrait atteindre 32,23 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 11,95 % entre 2026 et 2034. Cette expansion est soutenue par l'adoption croissante des systèmes de bâtiments connectés, les exigences en matière d'efficacité énergétique, la modernisation des éclairages par LED, l'automatisation basée sur l'occupation et la demande d'infrastructures d'éclairage capables d'échanger des données opérationnelles avec des plateformes de gestion de bâtiments plus larges.
L'Amérique du Nord est bien positionnée pour une croissance soutenue, avec un TCAC estimé entre 10,8 % et 11,6 % jusqu'en 2034. La modernisation des bâtiments commerciaux et les exigences plus strictes en matière de performance énergétique renforcent la demande de systèmes de contrôle connectés. Le déploiement croissant de capteurs sans fil, de plateformes numériques pour bâtiments et d'architectures de contrôle adaptables contribue également à l'élargissement du marché potentiel, notamment pour les bureaux, les commerces, l'hôtellerie et les établissements institutionnels.
Analyse et perspectives du marché des systèmes de contrôle d'éclairage intelligent
- Amérique du Nord : L'Amérique du Nord représentait une part de marché de 28 à 31 % pour le contrôle intelligent de l'éclairage en 2025 et devrait croître à un TCAC de 10,8 à 11,6 % entre 2026 et 2034, soutenue par les rénovations commerciales, l'automatisation des bâtiments, les commandes sans fil et les exigences en matière de performance énergétique.
- États-Unis : Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 10,9 à 11,7 % entre 2026 et 2034, soutenue par la modernisation commerciale et les investissements dans les bâtiments connectés.
- Europe : L'Europe détenait une part de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 10,2 à 11 % jusqu'en 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficient de la rénovation, de la décarbonation et de l'automatisation des bâtiments.
- Asie-Pacifique : L'Asie-Pacifique représentait une part de 30 à 33 % en 2025 et devrait enregistrer un TCAC de 12,6 à 13,5 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde sont en tête grâce à leurs programmes de construction, de numérisation industrielle et de bâtiments intelligents.
- Segment le plus important : Les applications commerciales destinées aux utilisateurs finaux représentaient une part de marché de 45 à 49 % en 2025 et devraient croître à un TCAC de 12,0 à 12,6 % entre 2026 et 2034, soutenues par les projets de modernisation et d'automatisation.
- Segment à forte croissance : La connectivité sans fil détenait une part de marché de 43 à 47 % en 2025 et devrait connaître une croissance annuelle composée de 13,2 à 14,0 % entre 2026 et 2034, grâce à la flexibilité de modernisation.
- Principales entreprises analysées en détail : Eaton Corporation plc, Enlighted, Inc. (Siemens), Honeywell International Inc., Hubbell Incorporated, Koninklijke Philips NV, Legrand SA, Lutron Electronics Co., Inc., OSRAM GmbH, Schneider Electric SE et Wipro Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des systèmes de contrôle intelligent de l'éclairage a évolué, passant de solutions à composants uniques (minuteries, interrupteurs, détecteurs de mouvement) à des systèmes intégrant capteurs, variateurs, dispositifs de communication et logiciels. Cette évolution a été accélérée par l'avènement des LED, car les luminaires à commande numérique peuvent réagir à la présence, à la lumière naturelle, à la programmation et aux ambiances lumineuses. Les architectures intègrent désormais des éléments tels que des microcontrôleurs, des capacités de communication sans fil, des drivers intelligents et une connectivité au cloud ou à l'edge computing, transformant ainsi l'éclairage d'une charge électrique passive en un élément actif de la gestion des bâtiments.
Au cours des dix prochaines années, l'adoption de ces technologies se généralisera dans les nouveaux centres urbains et les bâtiments rénovés. Les investissements dans les bâtiments à haute performance énergétique, les villes intelligentes et les infrastructures connectées devraient stimuler cette adoption, tandis que la normalisation et les politiques de performance énergétique des bâtiments favoriseront l'intégration avec les systèmes de chauffage, de ventilation et de climatisation (CVC), le contrôle d'accès et les systèmes de gestion de l'énergie. Les systèmes sans fil seront particulièrement prisés là où le recâblage est prohibitif, tandis que les systèmes filaires resteront pertinents pour les grands bâtiments neufs.
Rapport sur le marché des systèmes de contrôle d'éclairage intelligents
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 11,67 milliards de dollars américains |
| Taille du marché d'ici 2034 | 32,23 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 11,95% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes de contrôle d'éclairage intelligent
La demande en systèmes de contrôle d'éclairage intelligents est motivée par le besoin d'efficacité énergétique et de détection de présence. Cette croissance du marché est alimentée par les rénovations, les espaces de bureaux intelligents, les rénovations hôtelières, l'automatisation des points de vente et l'amélioration des installations industrielles. Les acteurs de la chaîne de valeur comprennent : les fabricants de capteurs, les fabricants de drivers LED, les fournisseurs de plateformes de contrôle, les fabricants de luminaires, les grossistes en matériel électrique, les intégrateurs de systèmes, les entreprises de construction et les exploitants d'installations.
L'offre est influencée par la disponibilité de semi-conducteurs, de capteurs, de modules de communication sans fil, d'électronique de puissance, de composants LED et de logiciels. L'intégration des composants simplifie les installations, et l'utilisation d'un protocole de communication ouvert permet la coexistence de systèmes de contrôle de différents fournisseurs. Les fabricants se différencient désormais par la facilité de mise en service, l'interopérabilité, la cybersécurité, l'analyse et les services d'assistance tout au long du cycle de vie. Les systèmes sans fil sont particulièrement adaptés aux applications de rénovation, notamment lorsque les travaux de construction sont susceptibles de poser problème.
Le positionnement sur le marché des systèmes de contrôle d'éclairage intelligent repose sur la gamme de produits, les capacités d'intégration, le réseau d'installateurs et les fonctionnalités logicielles. Selon l'analyse de ce marché, Eaton Corporation plc, Honeywell International Inc., Schneider Electric SE et Legrand SA positionnent leurs produits grâce à une large gamme de solutions électriques pour le bâtiment. Enlighted, Inc. (Siemens) positionne ses produits grâce à leurs capacités de connexion environnementale via des capteurs, tandis que Lutron Electronics Co., Inc. tire sa compétitivité de ses systèmes de contrôle professionnels pour les secteurs résidentiel et commercial.
Philips NV et OSRAM GmbH s'appuient sur leur vaste expertise en éclairage, tandis que Hubbell Incorporated et Wipro Limited proposent leurs produits aussi bien pour le bâtiment que pour l'éclairage connecté. Des investissements accrus seront consacrés à la mise en service sans fil, à l'analyse de données, aux plateformes d'interopérabilité, à l'éclairage modulable et à l'intégration des systèmes de gestion technique du bâtiment.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes de contrôle d'éclairage intelligents : Perspectives stratégiques
Perspectives régionales
Marché nord-américain des systèmes de contrôle d'éclairage intelligent
L'Amérique du Nord représentait entre 28 et 31 % du marché en 2025 et devrait connaître une croissance annuelle composée de 10,8 à 11,6 % jusqu'en 2034. Les États-Unis constituent la principale source de demande régionale, le Canada et le Mexique y contribuant par le biais de la construction commerciale, des installations industrielles, du commerce de détail et de la rénovation d'établissements institutionnels. Les immeubles de bureaux et les rénovations génèrent une demande intermittente pour les systèmes de contrôle permettant d'améliorer la performance énergétique sans nécessiter de travaux de câblage importants.
Le marché régional des systèmes de contrôle d'éclairage intelligents est également stimulé par les normes de performance énergétique des bâtiments et l'intérêt croissant pour la connectivité dans la gestion des installations. L'intégration de capteurs sans fil, la mise en service numérique, la détection de présence et la variation d'intensité lumineuse en fonction de la lumière naturelle sont des éléments de plus en plus importants dans le cadre des rénovations. Le marché commercial recherche des systèmes de contrôle intégrables aux systèmes d'automatisation, tandis que le marché industriel privilégie des systèmes fiables et évolutifs pour la gestion de zones.
Marché américain des systèmes de contrôle d'éclairage intelligent
Les États-Unis représentaient 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 10,9 à 11,7 % jusqu'en 2034. Les bâtiments commerciaux, les hôtels, les établissements de santé, les établissements d'enseignement et le commerce de détail sont les principaux moteurs de cette demande. Parmi les acteurs majeurs de ce marché figurent Eaton Corporation plc, Honeywell International Inc., Hubbell Incorporated, Lutron Electronics Co., Inc. et Schneider Electric SE.
Aux États-Unis, l'adoption des technologies se concentre sur les coûts des rénovations, des installations sans fil, de la détection de présence, de l'éclairage naturel et des capacités de gestion centralisée. Les propriétaires d'immeubles justifieront plus facilement l'investissement dans des systèmes de contrôle si ceux-ci peuvent fournir des données opérationnelles en plus des fonctions de commutation. Les nouveaux bâtiments auront tendance à privilégier les systèmes câblés, tandis que les bâtiments plus anciens privilégieront les installations sans fil afin de réduire le nombre de câbles à installer.
Marché européen des systèmes de contrôle d'éclairage intelligent
L'Europe détenait une part de marché de 24 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 10,2 à 11 % jusqu'en 2034, l'Allemagne étant le principal moteur de la région. L'Allemagne bénéficie de l'automatisation industrielle et commerciale, tandis que le Royaume-Uni dispose d'un important potentiel de rénovation dans les secteurs des bureaux, du commerce de détail, de l'hôtellerie et des institutions. La France est dynamisée par les mesures d'efficacité énergétique des bâtiments, tandis que les opportunités pour l'Italie et l'Espagne proviennent des tendances en matière de rénovation et de bâtiments intelligents. Les clients européens sont de plus en plus sensibles à des facteurs tels que l'interopérabilité, le comptage de l'énergie, le coût du cycle de vie et les besoins de mise en service. L'architecture câblée est essentielle dans les nouvelles constructions, tandis que l'approche sans fil devient pertinente dans les projets de rénovation.
Marché des systèmes de contrôle d'éclairage intelligents de la région Asie-Pacifique
La région Asie-Pacifique représentait 30 à 33 % du marché en 2025 et devrait connaître une croissance annuelle composée de 12,6 à 13,5 % jusqu'en 2034, ce qui en fait la région majeure affichant la croissance la plus rapide. La Chine est le principal moteur de la demande, suivie du Japon, de la Corée du Sud et de l'Inde. L'Australie contribue au marché grâce à ses activités dans les secteurs de la construction commerciale et institutionnelle, ainsi que dans celui des systèmes de gestion de l'énergie.
L'industrialisation, l'urbanisation et les projets de bâtiments intelligents croissants ont élargi le marché potentiel des solutions installables. La Chine bénéficie de son secteur manufacturier et de la construction, le Japon de son expertise en automatisation des bâtiments, la Corée du Sud de son secteur de l'électronique et de ses infrastructures commerciales, et l'Inde de son urbanisation rapide. L'Australie, quant à elle, privilégie l'efficacité énergétique des bâtiments. Des politiques en faveur d'infrastructures économes en énergie faciliteraient le développement des technologies basées sur des capteurs.
Marché des systèmes de contrôle d'éclairage intelligents au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un TCAC de 9,4 % à 10,2 % jusqu'en 2034, tirée par l'Arabie saoudite. Les Émirats arabes unis constituent un emplacement stratégique dans la région pour l'hôtellerie, l'immobilier commercial et le développement de villes intelligentes, tandis que l'Afrique du Sud se distingue par ses marchés immobiliers commerciaux, industriels et institutionnels. Le reste du marché MENA est composé de projets spécifiques.
L'efficacité énergétique et les infrastructures jouent un rôle déterminant dans la stimulation de la demande sur le marché. Les grands projets d'aménagement urbain en Arabie saoudite offrent la possibilité de mettre en œuvre des systèmes de contrôle intégrés, tandis que les grands projets aux Émirats arabes unis seront de plus en plus facilités par les infrastructures de communication. Les rénovations commerciales et industrielles en Afrique du Sud constituent un autre segment de marché. Les fournisseurs capables d'assurer une assistance technique locale, des solutions de communication sans fil et des systèmes de contrôle sont idéalement placés pour répondre à ces besoins.
Analyse de segmentation
Composant
Le segment des composants comprend les capteurs, les ballasts et les drivers LED, les microcontrôleurs, les variateurs et les actionneurs, les émetteurs et les récepteurs, ainsi que les luminaires intelligents. Il devrait connaître une croissance annuelle composée (TCAC) de 11,4 % à 12,1 % entre 2026 et 2034. Ce segment bénéficie de l'intégration croissante de la détection, de l'électronique de commande, de la connectivité et de l'intelligence directement dans les équipements et infrastructures d'éclairage.
- Capteurs : Les capteurs sont essentiels pour la détection de présence, la gestion de la lumière naturelle, la détection de mouvement et la réactivité environnementale. La demande évolue vers des dispositifs multifonctions qui fournissent des données plus complètes, tout en simplifiant l’installation et en permettant l’automatisation des décisions d’éclairage.
- Ballasts et drivers LED : les drivers LED régulent la puissance et offrent de plus en plus de fonctions de gradation et de communication. Leur importance stratégique s’accroît à mesure que les luminaires connectés exigent un contrôle précis, des diagnostics et une compatibilité avec les protocoles numériques.
- Microcontrôleurs : Les microcontrôleurs assurent l’intelligence locale pour la détection, la variation d’intensité, la planification et la communication. Leur rôle s’étend à mesure que les fabricants rapprochent les fonctions de contrôle des luminaires et réduisent leur dépendance au traitement centralisé.
- Variateurs et actionneurs d'interrupteurs : ces composants demeurent des interfaces essentielles entre la logique de commande et les charges électriques. La demande privilégie les produits configurables numériquement, compatibles avec plusieurs technologies d'éclairage, la commande à distance et une installation flexible.
- Émetteurs et récepteurs : les composants de connectivité permettent la transmission de commandes sans fil, la collecte de données, la mise en service et la coordination du système. Leur importance s’accroît à mesure que les projets de modernisation privilégient une installation à faible perturbation et des réseaux de contrôle évolutifs.
- Luminaires intelligents : Les luminaires intelligents intègrent l’éclairage, les systèmes de pilotage, la détection et la communication dans des produits unifiés. Ils offrent un déploiement simplifié et des capacités de traitement des données renforcées, notamment pour les nouveaux projets commerciaux et institutionnels.
Connectivité
La connectivité comprend les architectures filaires et sans fil, et ce segment devrait enregistrer un TCAC de 12,2 % à 12,9 % entre 2026 et 2034. Le choix entre ces deux approches dépend de l'ancienneté du projet, de l'état du câblage, des exigences de fiabilité, de l'évolutivité et du coût d'installation. Les solutions sans fil prennent une importance stratégique croissante dans les environnements nécessitant d'importantes rénovations, où les perturbations liées aux travaux doivent être minimisées.
- Systèmes câblés : Les systèmes câblés demeurent essentiels pour les grands projets de construction neuve qui nécessitent une communication fiable, un contrôle centralisé et une infrastructure robuste. Ils sont particulièrement adaptés lorsque le câblage est intégré dès l’installation électrique initiale.
- Sans fil : Les systèmes sans fil permettent des rénovations plus rapides et un zonage flexible en réduisant les besoins en câblage supplémentaire. Leur intérêt stratégique est particulièrement marqué dans les bâtiments existants, les espaces loués, les établissements hôteliers et les projets nécessitant un minimum de perturbations physiques.
Utilisateur final
Le segment des utilisateurs finaux couvre les applications résidentielles, commerciales et industrielles et devrait connaître une croissance annuelle composée de 11,9 à 12,6 % entre 2026 et 2034. Les bâtiments commerciaux constituent la plus grande base adressable, tandis que l'adoption résidentielle bénéficie de la pénétration des maisons intelligentes et que les installations industrielles utilisent de plus en plus l'éclairage connecté pour la gestion de l'énergie et des opérations.
- Résidentiel : Les systèmes résidentiels privilégient la commodité, la personnalisation, la programmation, les interfaces vocales et la gestion de la consommation d’énergie. Leur adoption est facilitée par des produits sans fil compatibles avec les installations existantes, qui permettent d’ajouter des fonctionnalités intelligentes sans modifications électriques importantes.
- Secteur commercial : Les bâtiments commerciaux représentent le principal centre de demande, car les bureaux, les commerces de détail, l’hôtellerie, les établissements de santé et d’enseignement nécessitent un zonage modulable, une gestion de l’occupation et une optimisation énergétique sur de multiples espaces.
- Industrie : Les applications industrielles privilégient la fiabilité, l’éclairage ciblé, la gestion de l’énergie et l’automatisation. Les systèmes connectés assurent une visibilité opérationnelle optimale tout en permettant à l’éclairage de s’adapter à l’occupation des locaux, aux plannings de production et aux conditions des installations.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Résidentiel |
Moyen |
Maisons intelligentes |
Mise à l'échelle |
|
Commercial |
Haut |
Automatisation des bâtiments |
Mature |
|
Industriel |
Moyen |
Contrôles d'usine |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des systèmes de contrôle d'éclairage intelligent
L'optimisation énergétique des bâtiments renforce la demande en matière de systèmes de contrôle automatisés.
Les propriétaires d'immeubles considèrent désormais les systèmes de contrôle d'éclairage comme un moyen d'améliorer l'efficacité opérationnelle des bâtiments, et non plus comme un simple outil d'installation électrique. Les détecteurs de présence, la gestion de la lumière naturelle, la programmation et la variation d'intensité permettent d'adapter l'éclairage aux niveaux d'activité réels, réduisant ainsi le gaspillage. L'intérêt de ces systèmes est particulièrement marqué dans les grands bâtiments commerciaux où plusieurs zones ont des horaires de fonctionnement différents. Les systèmes de contrôle d'éclairage génèrent également des informations opérationnelles utiles pour la planification de la maintenance et l'optimisation de l'utilisation des espaces. Avec l'intégration croissante des systèmes de gestion de l'énergie, les systèmes d'éclairage sont désormais souvent connectés aux systèmes de chauffage, ventilation et climatisation (CVC) et aux systèmes de gestion technique du bâtiment (GTB). Les avantages ne se limitent donc plus au contrôle individuel des luminaires, mais concernent l'optimisation globale de l'installation. Grâce à l'interopérabilité des systèmes, les fabricants peuvent désormais répondre aux besoins plus larges des systèmes de GTB.
L'architecture sans fil réduit les obstacles à l'adoption des mises à niveau
La connexion sans fil simplifie l'installation des systèmes de contrôle d'éclairage en éliminant les coûts liés au câblage, car les capteurs, interrupteurs, contrôleurs et luminaires sans fil nécessitent moins de modifications d'infrastructure. Ces plateformes sans fil peuvent être installées dans des bureaux, hôtels, centres commerciaux et institutions entièrement occupés. Le marché s'étend également aux bâtiments loués, car les systèmes ne requièrent aucune modification d'infrastructure importante pour leur configuration. De plus, les systèmes sans fil permettent un zonage flexible en cas de modification de l'agencement des étages. La fiabilité, la cybersécurité, la mise en service, l'autonomie et l'interopérabilité restent des critères essentiels pour choisir le meilleur fournisseur. Les fournisseurs qui prennent en compte ces aspects faciliteront l'installation de systèmes de contrôle connectés, auparavant considérés comme très complexes, pour les gestionnaires d'installations.
L'intégration des bâtiments intelligents accroît la valeur des données d'éclairage
Les réseaux en question offrent également une mine d'informations sur l'occupation, la consommation d'énergie, l'environnement et les conditions opérationnelles, facilitant ainsi la gestion des bâtiments. Associée à d'autres systèmes, l'infrastructure du réseau d'éclairage permettra d'identifier les espaces sous-utilisés, d'harmoniser l'environnement et d'obtenir une meilleure compréhension du fonctionnement des installations, au bénéfice des gestionnaires. Ceci représente un autre argument financier en faveur des systèmes de contrôle intelligents, car cette technologie peut générer des avantages qui dépassent le simple cadre de l'éclairage. Le partage d'informations favorisera l'interopérabilité et le développement d'applications. Les propriétaires pourront ainsi s'appuyer sur les fonctionnalités existantes plutôt que de remplacer l'intégralité des systèmes. Il en résultera une transition vers des plateformes intégrant matériel et logiciel. Les fournisseurs qui faciliteront cette transition grâce à leur soutien aux normes ouvertes et à la transmission sécurisée des données seront probablement enclins à soumissionner pour des projets d'envergure dans le secteur du bâtiment.
Tendances futures du marché des systèmes de contrôle d'éclairage intelligent
Les systèmes de contrôle d'éclairage évoluent vers une intelligence artificielle autonome pour les bâtiments.
Les principales tendances du marché futur du contrôle intelligent de l'éclairage seront axées sur le développement de solutions entièrement autonomes, capables d'analyser l'occupation des lieux, l'ensoleillement, la programmation et les conditions environnementales sans intervention humaine. L'informatique de périphérie permettra de prendre des décisions concernant l'éclairage localement, réduisant ainsi la dépendance des systèmes au cloud. Les algorithmes d'apprentissage automatique contribueront à la reconnaissance des schémas d'occupation répétitifs et à la programmation automatique de l'éclairage, tout en laissant aux utilisateurs la possibilité de modifier leurs choix. De plus, l'éclairage pourra interagir avec les stores, le système de chauffage, de ventilation et de climatisation (CVC) et d'autres équipements de gestion de l'énergie pour un environnement plus intelligent. Toutes ces tendances engendreront une demande croissante de capteurs capables de générer des données plus complètes et de contrôleurs pour les traiter. Les enjeux de cybersécurité et de protection de la vie privée seront encore plus cruciaux compte tenu du volume croissant de données collectées par les appareils interconnectés.
Un éclairage adaptatif et centré sur l'humain élargit les exigences fonctionnelles
Les tendances du marché des systèmes de contrôle d'éclairage intelligents montrent que les solutions d'éclairage évolueront du simple contrôle de la luminosité vers des environnements intelligents et adaptatifs prenant en compte la température de couleur, l'heure de la journée, les préférences des occupants et leurs activités. Les solutions à lumière blanche variable pourront proposer différents scénarios lumineux pour les bureaux, les espaces de détente, les commerces, l'hôtellerie et les établissements de santé. Les plateformes futures intégreront probablement toutes ces fonctionnalités, la gestion de l'occupation, ainsi que des informations sur la lumière naturelle, et permettront de créer des profils d'éclairage dynamiques sans intervention manuelle. Les solutions d'éclairage adaptatif aideront les bâtiments commerciaux à différencier les espaces tout en conservant un contrôle centralisé. Les solutions résidentielles privilégieront la personnalisation et une intégration plus poussée aux systèmes domotiques. Les usines pourront disposer de profils d'éclairage adaptés aux activités prévues et à leur calendrier. Dans ce cas, l'architecture de contrôle devra offrir une gradation plus précise, des options de configuration logicielle supplémentaires et la compatibilité avec différents luminaires.
Opportunités du marché des systèmes de contrôle d'éclairage intelligent
Les plateformes de rénovation créent des opportunités évolutives pour les bâtiments vieillissants.
La meilleure opportunité d'investissement réside dans les plateformes de rénovation combinant connectivité sans fil, capteurs, contrôleurs intelligents et mise en service simplifiée. De nombreux bâtiments existants fonctionnent encore avec des systèmes d'éclairage conventionnels ou une automatisation limitée, offrant ainsi un vaste marché du remplacement. Les prévisions du marché des systèmes de contrôle d'éclairage intelligents indiquent une croissance soutenue, les propriétaires recherchant des gains d'efficacité énergétique et opérationnelle mesurables sans entreprendre une rénovation électrique complète. Les fournisseurs devraient privilégier les architectures modulaires, adaptables à des pièces individuelles et pouvant être déployées dans des bâtiments entiers. La formation des installateurs, la mise en service à distance, la cybersécurité et la compatibilité avec les luminaires existants constituent des atouts majeurs. Les partenariats avec les sociétés de gestion d'installations et les entreprises d'électricité peuvent accélérer l'adoption en intégrant les solutions de contrôle dans les programmes de rénovation. Les investisseurs devraient privilégier les entreprises générant des revenus récurrents grâce à leurs logiciels ou services, car l'éclairage connecté offre de plus en plus d'opportunités de surveillance, d'analyse, de maintenance et d'optimisation après l'installation initiale du matériel.
Les propriétés commerciales connectées offrent des opportunités d'intégration de systèmes à forte valeur ajoutée.
Les bâtiments commerciaux offrent une opportunité intéressante sur le marché des systèmes de contrôle intelligent de l'éclairage, car ces systèmes peuvent constituer un point d'entrée vers une automatisation plus globale du bâtiment. Bureaux, hôtels, hôpitaux, commerces et campus nécessitent une gestion coordonnée de l'éclairage, de l'occupation, du CVC, du contrôle d'accès et des systèmes énergétiques. Les fournisseurs peuvent créer de la valeur en proposant des interfaces ouvertes permettant d'intégrer les données d'éclairage aux applications de gestion des installations. Des partenariats stratégiques avec des éditeurs de logiciels de gestion de bâtiments peuvent étendre la taille des projets potentiels et réduire la dépendance aux marges sur le matériel. Les intégrateurs de systèmes représentent également une voie d'accès importante au marché, car les installations complexes requièrent conception, mise en service et assistance tout au long du cycle de vie. Les entreprises devraient privilégier les solutions compatibles avec différents types de bâtiments et environnements de communication. Le modèle économique qui en résulte peut combiner la vente d'équipements avec les logiciels, l'analyse de données, la maintenance et les services professionnels, générant ainsi une base de revenus plus large et des relations clients plus solides.
Développements récents
- Février 2026 : Lutron Electronics a dévoilé sa nouvelle gamme d’éclairage intelligent lors du salon Integrated Systems Europe (ISE), présentant un écosystème d’éclairage entièrement personnalisable qui intègre lumière naturelle, éclairage artificiel et commande sans fil pour les applications résidentielles haut de gamme. Cette gamme est lancée avec les gammes de produits complémentaires Ketra et Orluna, comprenant des downlights, des lampes, des luminaires linéaires, des rubans LED, des cylindres, des projecteurs et des éclairages de sol.
- Août 2026 : Energy Efficiency Services Limited (EESL), en partenariat avec le Commissaire et Directeur de l’Administration Municipale (CDMA) de l’Andhra Pradesh, a annoncé le déploiement d’un projet intégré d’éclairage public intelligent à LED dans les 123 collectivités locales urbaines de l’État. Ce projet prévoit le remplacement de près de 1,05 million de lampadaires conventionnels par des LED intelligentes dotées du système de surveillance individuelle (ILM) et connectées à une plateforme de supervision centralisée. Dans un premier temps, 750 000 lampadaires seront équipés, et 300 000 autres lors de l’extension du projet.
- Octobre 2025 : Casambi s’est associé à Thea Enterprises, représentant de fabricants desservant la région métropolitaine de New York, afin d’élargir l’accès à des solutions de contrôle d’éclairage plus intelligentes et plus flexibles. Ce partenariat associe la technologie de contrôle d’éclairage sans fil LightingOS™ de Casambi à l’expertise de Thea, forte de plus de 30 ans d’expérience en matière de mise en service et de réalisation de projets, et accompagne les entrepreneurs, les prescripteurs et les propriétaires d’immeubles de toute la région.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -