
統合グラフィックスプロセッサ市場:動向・需要・予測 2034
統合グラフィックスプロセッサ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:アプリケーション別(ゲーム、クラウドコンピューティング、ワークステーション、人工知能、自動運転車)、エンドユーザー別(自動車、メディアおよびエンターテイメント、航空宇宙および防衛、家電製品、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011667
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


2025年の市場規模
280 億米ドル
基準年値
2034年の予測
555億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.91 %
成長率
対象市場
3,758億9,000 万米ドル
(2026年~2034年)
統合グラフィックスプロセッサ市場の規模は、2025年には280億米ドルと評価され、2034年には555億7000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.91%を記録する見込みです。この拡大は、小型コンピューティングプラットフォーム、AI対応パーソナルデバイス、車載システム、およびプロフェッショナルワークロードにおけるグラフィックスアクセラレーションへの需要の高まりを反映しており、これらの分野では、電力効率、メモリ帯域幅、および統合コンピューティング機能が、プロセッサアーキテクチャとシステム設計の決定にますます影響を与えています。
北米は、2034年まで年平均成長率(CAGR)7.5~8.0%を維持し、引き続き堅調な地位を保つと予想されます。この成長は、AI搭載PCの普及加速と、車載コンピューティングにおけるグラフィックス対応プロセッサの導入拡大によって支えられています。クラウドインフラ、ワークステーションのアップグレード、ゲームシステム、そして高度な半導体設計エコシステムからの需要も、地域的な拡大をさらに後押しするでしょう。
統合グラフィックスプロセッサ市場の評価と洞察
- 北米: 北米は2025年に統合グラフィックスプロセッサ市場の27~30%のシェアを占め、AI PC、車載コンピューティング、クラウドインフラストラクチャ、半導体投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.5~8.0%で拡大すると予測されています。
- 米国: 米国は2025年には北米の需要の79~83%を占め、AIを活用したコンピューティングとデータ集約型アプリケーションに牽引され、2034年まで年平均成長率(CAGR)7.6~8.1%で成長すると予測されている。
- 欧州: 欧州は2025年には19~22%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.9~7.5%を記録すると予測されている。ドイツ、英国、フランス、イタリア、スペインは、自動車エレクトロニクスと産業デジタル化の恩恵を受けている。
- アジア太平洋地域: アジア太平洋地域は2025年には37~40%のシェアを占め、2034年まで年平均成長率(CAGR)8.7~9.3%で成長すると予測されている。中国、日本、韓国、インドが、同地域の半導体、家電製品、自動車の需要を牽引している。
- 最大のセグメント: ゲームは2025年には市場シェアの28~32%を占め、パフォーマンス重視の消費者向けプロセッサに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。
- 高成長分野: 人工知能は2025年に17~21%の市場シェアを占め、デバイス上での推論に牽引され、2026~2034年の間に年平均成長率(CAGR)9.8~10.5%で拡大すると予測されている。
- 詳細に分析された主要企業: Advanced Micro Devices, Inc.、ASUSTeK Computer Inc.、EVGA Corporation、GIGA-BYTE Technology Co., Ltd.、Imagination Technologies Limited、Intel Corporation、NVIDIA Corporation、SAPPHIRE Technology Limited、VIA Technologies, Inc.、およびZOTAC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
プロセッサの統合は、単なるディスプレイ技術を超え、より高度なグラフィックスおよび並列コンピューティングアーキテクチャへと進化を遂げています。最新のプロセッサアーキテクチャは、CPU、グラフィックス処理ユニット、メモリコントローラ、AIアクセラレータをより小型のフォームファクタに統合しています。インテルのXeアーキテクチャ、AMDのRadeon統合ソリューション、そしてグラフィックス処理ユニットを提供する専門企業各社の知的財産などは、こうした異種混在コンピューティングへの流れを象徴するものです。
統合グラフィックスプロセッサ市場の今後の成長は、AIノートブック、自動車コックピット、ミニワークステーション、エッジコンピューティングデバイスによって牽引されるでしょう。半導体技術の国産化、高度なパッケージ設計への投資、そして車両安全要件の強化といった政策により、サプライヤーはワットあたりの性能と信頼性に重点を置くようになっています。PCI-SIGとJEDECの規格も、相互運用性とメモリ帯域幅の面でアーキテクチャ設計に影響を与えています。
統合グラフィックスプロセッサ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 280億米ドル |
| 2034年までの市場規模 | 555億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.91% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
統合グラフィックスプロセッサ市場分析
グラフィックス、メディア、AI関連のタスクを、別途グラフィックカードを使用せずに実行できるプロセッサへの需要がますます高まっています。このような統合グラフィックスプロセッサ市場の成長要因としては、薄型軽量ノートパソコン、携帯ゲーム機、小型デスクトップPC、デジタルディスプレイ、車載インフォテインメントなどが挙げられます。この市場には、CPU/GPUメーカー、半導体ファウンドリ、メモリベンダー、OEM、OS開発企業、ボードベンダー、ソフトウェアツールベンダーなどが含まれます。
統合グラフィックスプロセッサ市場における供給要因は、プロセス技術、メモリインターフェース、パッケージング能力、およびソフトウェアに大きく依存します。統合製品は、追加のグラフィックスカードが不要になるため、部品表の複雑さを軽減するのに役立ちますが、共通メモリの使用は、リソース集約型の処理においてパフォーマンスを制限します。そのため、メーカーは、アーキテクチャの効率性、ドライバの成熟度、メディアブロック、熱性能、およびメモリ管理によって差別化を図っています。
統合グラフィックスプロセッサ市場における競争力は、プロセッサアーキテクチャ、グラフィックスIP、ソフトウェアエコシステム、およびOEMとの関係をいかに組み合わせるかにかかっています。インテルとアドバンスト・マイクロ・デバイセズは、ますます高度化するグラフィックス機能を搭載したプロセッサプラットフォームで確固たる地位を築いており、イマジネーション・テクノロジーズは、特殊な組み込みソリューションや車載ソリューション向けにライセンス可能なGPU IPを提供しています。NVIDIAは、関連するコンピューティング分野におけるパフォーマンスへの期待値に影響を与えるグラフィックスおよびAIエコシステムを有しているため、重要な存在です。
ASUSTeK Computer Inc.、GIGA-BYTE Technology Co., Ltd.、SAPPHIRE Technology Limited、およびZOTACは、主にシステムおよびグラフィックス製品を通じてハードウェアエコシステムに貢献しており、VIA Technologies, Inc.は組み込みおよび特殊コンピューティングアプリケーションを扱っています。EVGA Corporationは、グラフィックスハードウェア市場における歴史的重要性から引き続き存続しています。投資の優先順位は、AI対応アーキテクチャ、ヘテロジニアスコンピューティング、高度なパッケージング、ソフトウェアの移植性、および電力効率の高いパフォーマンスへとシフトしています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
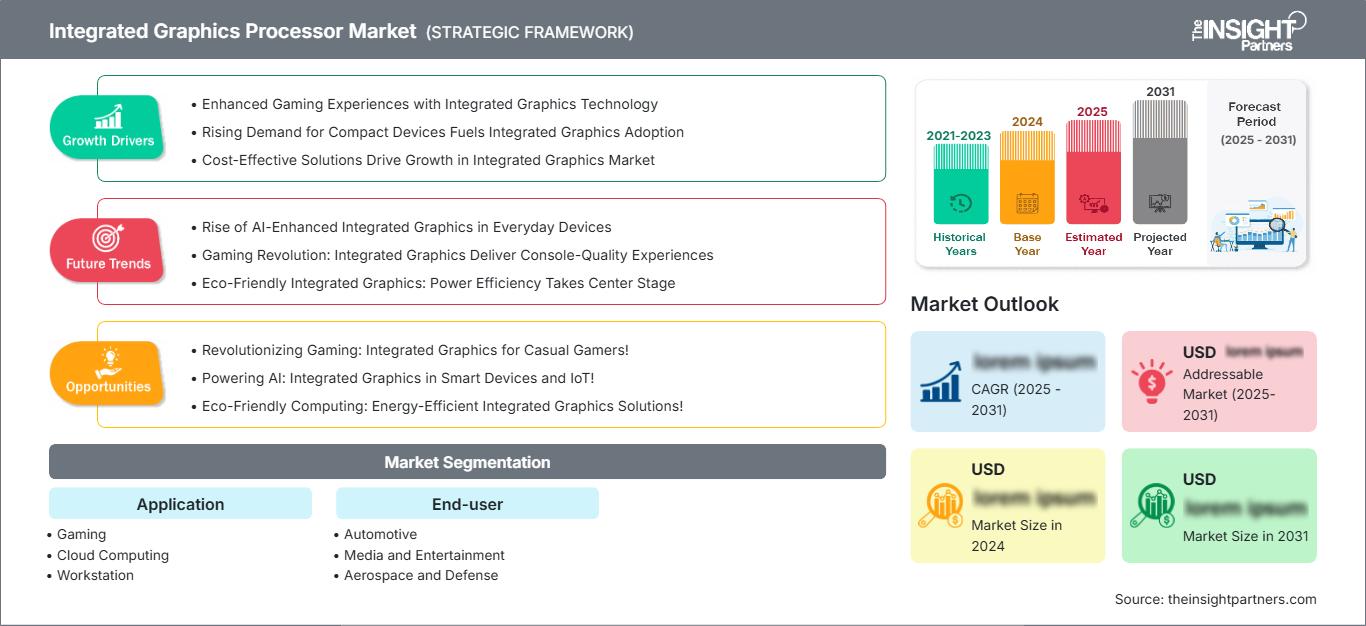
統合グラフィックスプロセッサ市場:戦略的洞察
地域別分析
北米統合グラフィックスプロセッサ市場
北米は2025年には27~30%のシェアを占め、2034年まで年平均成長率(CAGR)7.5~8.0%で拡大すると予測されている。米国は半導体設計、クラウドコンピューティング、ゲーム、ワークステーション開発、自動車技術によって地域消費を牽引している。カナダは技術サービスと自動車製造で貢献しており、メキシコは電子機器と自動車製造で恩恵を受けている。
この地域では、電力制約のあるプラットフォーム上でグラフィックスとAIアクセラレータの両方を搭載したプロセッサへの需要が高まっています。AI PC、小型ワークステーション、エッジデバイス、車載コンピューティングといった分野は、従来のデスクトップグラフィックスアプリケーションにとどまらず、プロセッサの応用領域を拡大しています。この地域には、半導体設計会社、ソフトウェア企業、ハイパースケーラー、OEMなど、エコシステムを支える多くの企業や企業が存在しています。
米国統合グラフィックスプロセッサ市場
2025年には北米全体の需要の79~83%を米国が占め、2026~2034年には年平均成長率(CAGR)7.6~8.1%で成長すると予測されている。需要を牽引しているのは、AI対応PC、ゲーム、クラウドコンピューティング、ワークステーション、自動車ソフトウェアエンジニアリングなどである。インテル、アドバンスト・マイクロ・デバイセズ、NVIDIAなどのコンピューターメーカーは、それぞれのアプリケーション分野において非常に高度に発達したエコシステムを構築している。
統合グラフィックスプロセッサ市場レポートによると、アプリケーションの焦点は、ローカルAI機能、高品質メディア、ゲーム、プロフェッショナル向けビジュアライゼーション、コネクテッドカーアプリケーションへとシフトしている。クラウドプロバイダーもアーキテクチャのニーズに影響を与えており、適切なグラフィックス仮想化とヘテロジニアスコンピューティングによってインフラストラクチャの利用効率が向上する可能性がある。半導体およびコンピューティング技術の開発は米国の地位を強化する一方、調達における考慮事項には、ソフトウェアの入手可能性、エネルギー効率、システム寿命、AIフレームワークとの互換性などが含まれる。
欧州統合グラフィックスプロセッサ市場
欧州は2025年には19~22%のシェアを占め、2034年まで年平均成長率(CAGR)6.9~7.5%で成長すると予測されており、地域別需要を牽引するのはドイツである。ドイツは自動車エレクトロニクスと産業用コンピューティングの分野で優位性を持ち、英国は半導体設計、ソフトウェア、クラウドアプリケーションの分野で専門知識を有している。フランス、イタリア、スペインは、自動車、航空宇宙、家電、産業デジタル化の分野で強みを持っている。
ドイツは自動車産業に重点を置いており、デジタルコックピット、運転支援システム、集中型車両コンピューティングなどの用途から、グラフィックス対応プロセッサの重要性が高まっている。英国はチップ設計とソフトウェアに強みがあり、フランスは航空宇宙、自動車、テクノロジーの分野で専門性を持ち、イタリアとスペインは産業オートメーション、コネクテッドモビリティ、家電製品、マルチメディアシステムにおいて優位性を持っている。
アジア太平洋地域における統合グラフィックスプロセッサ市場
アジア太平洋地域は2025年には37~40%のシェアを占め、2034年まで年平均成長率(CAGR)8.7~9.3%で成長すると予測されており、地域市場を牽引する存在となる見込みです。中国がその先頭に立ち、日本、韓国、インド、オーストラリアがそれに続いています。需要を牽引しているのは、家電製品、半導体、車載エレクトロニクス、ゲーム機器の製造です。
中国は大規模な電子機器製造産業を有し、国内のコンピューティング需要も拡大している。日本と韓国は先進的な電子機器産業と自動車産業に注力している一方、インドは半導体とデジタルインフラに多額の投資を行っている。オーストラリアは企業向けコンピューティングとアプリケーションを通じて貢献している。統合コンピューティングのための政策措置とインセンティブを導入すべきである。
中東・アフリカ統合グラフィックスプロセッサ市場
中東・アフリカ地域の需要は、サウジアラビアを筆頭に、2034年まで年平均成長率(CAGR)7.0~7.7%で推移すると予測されている。アラブ首長国連邦(UAE)は、クラウドインフラ、スマートシティインフラ、ハイエンド電子機器にとって戦略的に重要な市場であり、南アフリカはエンタープライズコンピューティング、メディア、産業用電子機器を通じて貢献している。中東・アフリカ地域のその他の地域は、用途別に特化している。
この地域におけるビジネスチャンスは、引き続きデジタルインフラ、エンターテインメントインフラ、車載エレクトロニクス、そしてローカルコンピューティングに集中しています。サウジアラビアとUAEはテクノロジーエコシステムの構築に多額の投資を行っており、データセンターやコネクテッド環境における効率的なコンピューティングの必要性が高まっています。南アフリカでは、引き続き企業向けおよび消費者向けアプリケーションが市場を牽引しています。流通能力、熱設計に優れた製品、そして長寿命製品を提供するサプライヤーは、有利な立場にあります。
セグメンテーション分析
応用
アプリケーションセグメントは、ゲーム、クラウドコンピューティング、ワークステーション、人工知能、自動運転車を対象としています。このセグメントは、2026年から2034年の間に8.0~8.6%のCAGRを記録すると予測されています。統合グラフィックスプロセッサ市場の範囲は、グラフィックスエンジンがコンシューマー、プロフェッショナル、組み込みプラットフォーム全体で並列コンピューティング、メディア処理、視覚化、および特定のAIワークロードを実行するようになるにつれて拡大しています。
- ゲーム: 統合グラフィックスはノートパソコン、携帯ゲーム機、小型デスクトップなどにおいてますます高性能化しているため、ゲームは依然として主要な用途となっています。需要は、効率的なアーキテクチャ、高速なメモリアクセス、改良されたドライバ、そして高度なレンダリング技術を求めています。
- クラウドコンピューティング: クラウドプラットフォームは、仮想デスクトップ、メディアサービス、ゲーム、視覚化、および一部のAIワークロードにグラフィックスアクセラレーションを利用します。統合アーキテクチャは、グラフィックス機能と汎用コンピューティングが共存する必要がある、コスト重視の導入環境をサポートできます。
- ワークステーション: ワークステーションアプリケーションでは、エンジニアリング、設計、メディア制作、および技術系ソフトウェアにおいて、信頼性の高いビジュアライゼーションが求められます。統合グラフィックスは、効率性、携帯性、およびシステムのシンプルさが重要なエントリーレベルおよびモバイルワークステーションにおいて、ますます重要な役割を果たすようになっています。
- 人工知能: AIアプリケーションは、ローカル推論、コンピュータビジョン、並列ワークロードにおいてグラフィックスエンジンの役割を拡大させています。ワークロードがデバイスのメモリ制約内に収まる場合、統合処理によってレイテンシと消費電力を削減できます。
- 自動運転車: 自律走行車および半自律走行車は、視覚化、センサー処理、およびヒューマンマシンインターフェースのために、グラフィックスおよびコンピューティングリソースを必要とします。統合アーキテクチャは、車両コンピューティングの統合をサポートすると同時に、スペース、電力、および熱に関する制約の管理にも役立ちます。
エンドユーザー
エンドユーザーセグメントは、自動車、メディア・エンターテインメント、航空宇宙・防衛、および家電製品で構成されています。2026年から2034年にかけて、年平均成長率(CAGR)8.3~8.9%で成長すると予測されています。普及の度合いは、グラフィックス処理能力、消費電力、安全要件、デバイスサイズ、そして複数のコンピューティング機能を少数のチップに統合する必要性によって異なります。
- 自動車分野: 自動車用途では、デジタルコックピット、インフォテインメント、ディスプレイ、ドライバーモニタリング、ビジュアライゼーションなどにグラフィックスがますます必要とされています。機能安全、仮想化、長い製品ライフサイクル、そして決定論的な性能は、サプライヤーの選定に大きな影響を与えます。
- メディアとエンターテインメント: メディアおよびエンターテインメントシステムには、効率的なレンダリング、ビデオのデコードとエンコード、コンテンツ作成、および表示処理が求められます。統合グラフィックスは、小型デバイスを簡素化しながら、ますます高度化するマルチメディア体験をサポートします。
- 航空宇宙・防衛分野: 航空宇宙・防衛システムでは、信頼性、熱効率、ライフサイクル安定性、および決定論的処理が最優先事項となります。グラフィックスアクセラレーションは、ミッションディスプレイ、シミュレーション、可視化、トレーニングシステム、および一部の組み込みコンピューティングワークロードをサポートします。
- 家電製品: 家電製品は、ノートパソコン、デスクトップパソコン、タブレット、携帯端末、コンパクトシステムなど、幅広い製品群を擁しています。消費者は、グラフィック性能、バッテリー効率、AI機能、統合プラットフォーム機能をますます重視するようになっています。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
ゲーム |
高い |
モバイルゲーム |
成熟した |
|
クラウドコンピューティング |
中くらい |
GPU仮想化 |
スケーリング |
|
ワークステーション |
中くらい |
ローカルレンダリング |
スケーリング |
|
人工知能 |
高い |
エッジ推論 |
新興 |
|
自動運転車 |
中くらい |
車両コンピューティング |
新興 |
統合グラフィックスプロセッサ市場の成長要因と影響分析
AI搭載PCの普及により、異種プロセッサアーキテクチャへの需要が高まる。
AI機能を搭載したパーソナルコンピュータの普及に伴い、限られた電力予算内でCPU、GPU、NPUの協調的なコンピューティング能力が求められるようになっています。グラフィックスエンジンは、画像処理、ビデオ処理、推論、コンテンツ作成などの並列計算を支援し、特定の計算に必要な追加のアクセラレータへの依存度を低減します。OEMはCPU単体の性能ではなくプラットフォーム全体の性能を考慮するようになったため、これは購入決定に影響を与えます。この技術は、ノートブック、ミニPC、ビジネスデスクトップ、モバイルワークステーションといった分野で商業的に重要な意味を持ちます。さらに、統合アーキテクチャは、タスクを効率的に割り当てることで、基板の複雑さを軽減し、バッテリー電力効率を高めることができます。OSやフレームワークは今後も異種混在型のコンピューティング能力を提供し続けるため、ドライバや開発キットが十分に開発されたプロセッサは、プラットフォームをより強力に制御できるようになるでしょう。
自動車コンピューティングはグラフィックスと制御ワークロードを統合する
車載エレクトロニクスの現在のトレンドは、集中型でゾーン分けされたアーキテクチャへと向かっており、より少数の高性能なシステムで複数のコンピューティングタスクが実行されます。グラフィックスプロセッサは、コックピットディスプレイの生成、インフォテインメント、サラウンドビューの生成、ドライバーモニターのインターフェース、および特定の知覚アプリケーションに関与しています。このようなトレンドにより、電力、温度、および機能安全に関する厳しい制約の中で、決定論的なパフォーマンスを保証する統合製品の必要性が生じています。自動車ソリューションのサプライヤーにとってのもう1つの要因は、これらのプログラムの認定期間が長いため、ソフトウェアサポートと製品の長寿命が重要な商業的要件となることです。ISO 26262などの機能安全規格は、コンピューティングプロセスの障害検出、分離、および信頼性の高い動作の重要性を高めています。グラフィックス、コンピューティング、仮想化、および安全機能を提供するプロバイダーは、より幅広い自動車アプリケーションに対応できます。
高度なグラフィックス技術により、小型コンピュータの経済性が向上する
プロセッサのグラフィックス機能の向上により、主流のノートPC、デスクトップPC、携帯端末、コンパクトシステムにおいて、エントリーレベルのグラフィックスハードウェアを別途搭載する必要性が軽減されます。これにより、基板の複雑さが軽減され、冷却システムが簡素化され、消費電力が削減され、より柔軟な工業デザインが可能になります。OEMは、節約できたスペースをバッテリー、ストレージ、接続性、または追加の熱容量に振り向けることができます。この経済的効果は、ディスクリートグラフィックスが継続的に必要とされないにもかかわらず、コストが大幅に増加する製品において最も顕著です。同時に、統合グラフィックスの性能向上は、カジュアルゲーム、メディア制作、ビジュアライゼーション、AI支援アプリケーションといった分野における対象市場を拡大します。そのため、プロセッサベンダーは、ワットあたりの性能とメモリ効率の向上に注力するインセンティブを持ちます。結果として生じる競争は、統合プラットフォームと高性能ディスクリートアクセラレータとの差別化を維持しながら、より高性能なアーキテクチャの開発を促進します。
統合グラフィックスプロセッサ市場の将来動向
グラフィックスエンジンがプログラマブルなAIリソースになる
将来のプロセッサ設計では、統合グラフィックスは独立したレンダリングエンジンとしてではなく、グラフィックス、メディア、シミュレーション、AIワークロードのためのプログラマブルなリソースとして扱われるようになるだろう。この統合グラフィックスプロセッサ市場のトレンドの変化は、グラフィックススコア、メモリコントローラ、ニューラルアクセラレータ、ソフトウェアランタイム間のより深い統合を促進するはずだ。開発者は、レイテンシ、電力、スループットの要件に応じてワークロードを動的に分散させるようになるだろう。統一されたプログラミングモデルと移植性の高いAPIは、プロセッサファミリー間でのソフトウェアの断片化を軽減できる。1つのグラフィックスエンジンが複数のアプリケーションや独立したワークロードに対応するようになるにつれて、ハードウェア仮想化の重要性も高まる可能性がある。自動車および産業環境では、サービス品質制御によって、安全性が重要なタスクやレイテンシに敏感なタスクの優先順位付けが可能になる。商業的な意味合いとしては、グラフィックス性能は依然として重要であるものの、プログラマビリティとワークロードの柔軟性が同等に重要な購入基準となる、多目的コンピューティングアーキテクチャへの緩やかな移行が挙げられる。
メモリ効率が主要な競争パラメータとなる
統合グラフィックスは共有システムメモリへの依存度が高まっており、帯域幅、レイテンシ、キャッシュアーキテクチャ、メモリ管理効率が実世界でのパフォーマンスにとって極めて重要になっています。将来のプラットフォームでは、より大きなキャッシュ、圧縮率の向上、より高速なメモリ規格、CPU、GPU、AIワークロード間のより高度な割り当てが重視されるでしょう。これにより、システム消費電力を比例的に増加させることなくボトルネックを軽減できます。プロセッサ設計者は、特定のメモリフットプリントに合わせてグラフィックスアーキテクチャを最適化することで、OEMがパフォーマンスとバッテリー容量、デバイスコストのバランスを取れるようにすることも可能です。ノートブックや小型デスクトップでは、効率的なメモリ使用により、ゲームやコンテンツ制作における統合グラフィックスの有効範囲を拡大できます。自動車システムも同様に恩恵を受ける可能性があります。集中型コンピューティングプラットフォームは、厳格な熱設計制約内で動作しながら、複数のディスプレイとコンピューティングワークロードをサポートする必要があるためです。したがって、メモリアーキテクチャはグラフィックスの競争力をますます左右するようになるでしょう。
統合グラフィックスプロセッサ市場の機会
AI対応エッジデバイスにより、対応可能なワークロードが拡大
グラフィックスおよびAIワークロードが厳しい電力およびレイテンシの制約下でローカルに動作する必要がある分野で、最も強力な戦略的機会が生まれています。自動車システム、産業用ビジョン機器、スマートディスプレイ、小型ワークステーション、およびプレミアムモバイルデバイスは、グラフィックスアクセラレーションとAI機能を組み合わせたプロセッサの恩恵を受けることができます。投資家とサプライヤーは、スケーラブルなアーキテクチャ、成熟したソフトウェアサポート、およびワークロードの移植性への明確な道筋を備えたプラットフォームを優先すべきです。OEMとのパートナーシップにより、生産プログラムの置き換えが困難になる前に設計採用を確保できます。アプリケーションの互換性により、複数のハードウェア世代にわたる採用を加速できるため、この機会は開発者エコシステムにも及びます。基板面積と冷却要件を削減する統合ソリューションは、さらなる経済的価値をもたらす可能性があります。したがって、企業はアーキテクチャをグラフィックスベンチマークだけでなく、システム全体の効率、メモリ使用率、ソフトウェアエコシステムの深さ、および持続的なローカル推論への適合性に基づいて評価する必要があります。
自動車およびエッジデザイン分野での受注は、長期的な収益機会を生み出す。
自動車および組み込み市場は、プロセッサの認定により複数年にわたる供給関係と継続的な生産需要が生まれるため、魅力的な機会を提供します。サプライヤーは、グラフィックス機能と演算機能がますます融合するデジタルコックピット、先進ディスプレイ、運転支援システム、自律走行プラットフォーム、ロボット工学、産業制御システムなどをターゲットにすることができます。統合グラフィックスプロセッサ市場の予測によると、アプリケーションの多様化により、時間の経過とともに従来のPC需要への依存度が低下するはずです。戦略的な投資は、機能安全、仮想化、決定論的動作、熱効率、およびソフトウェア開発サポートに重点を置くべきです。ライセンスモデルは、大規模製造能力を持たないGPU IPスペシャリストにも機会を提供します。半導体ファウンドリ、ティア1サプライヤー、システムインテグレーターとの連携により、商業化を加速できます。複数の動作環境で予測可能なパフォーマンスを実証できる企業は、長期的な組み込み設計の受注を獲得する上で有利な立場に立つことができます。
最近の動向
- 2026年8月: インテルは、将来の提携の一環として、NVIDIAの統合GPU(iGPU)を搭載したプロセッサを計画していると報じられており、最初の製品は2028年頃に登場する可能性がある。この動きは、インテルが自社開発の統合グラフィックス技術に依存してきた戦略からの大きな転換となり、インテルのCPUアーキテクチャとNVIDIAのグラフィックスを組み合わせることで、大幅に強化された統合グラフィックス性能を実現できる可能性がある。
- 2026年3月: インテルは、インテルの先進的な18Aプロセス技術に基づいて構築され、企業、教育機関、政府機関、中小企業向けに設計された次世代Core Ultra Series 3 with Intel vPro商用PCプラットフォームを発表しました。このプラットフォームは125種類以上の商用PC設計をサポートし、パフォーマンス、電力効率、統合グラフィックス、AIアクセラレーションの向上を組み合わせ、インテルは、4年前のビジネスPCと比較して、シングルスレッドおよびマルチスレッドのパフォーマンスが30%以上高速化、生産性が最大30%向上、グラフィックス性能が最大80%向上、AIパフォーマンスが最大4倍向上したと主張しています。
- 2025年9月: NVIDIAとIntelは、NVIDIAのAIおよび高速コンピューティング技術とIntelのx86 CPUアーキテクチャおよびエコシステムを組み合わせ、データセンターおよびPC向けカスタム製品を複数世代にわたって共同開発するための戦略的提携を発表しました。データセンター向けには、IntelがNVIDIA独自のx86 CPUを設計・製造し、NVIDIAがそれをAIインフラストラクチャプラットフォームに統合します。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -