
Markt für Integriert Graphics Prozessor: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für integrierte Grafikprozessoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Anwendung (Gaming, Cloud Computing, Workstation, Künstliche Intelligenz, Autonome Fahrzeuge); Endnutzer (Automobilindustrie, Medien und Unterhaltung, Luft- und Raumfahrt, Unterhaltungselektronik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011667
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
28,00 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
55,57 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,91 %
Wachstumsrate
Adressierbarer Markt
375,89 Mrd. US-Dollar
(2026–2034)
Der Markt für integrierte Grafikprozessoren wird im Jahr 2025 auf 28,00 Milliarden US-Dollar geschätzt und soll bis 2034 auf 55,57 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,91 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt die steigende Nachfrage nach Grafikbeschleunigung in kompakten Computerplattformen, KI-fähigen Endgeräten, Automobilsystemen und professionellen Anwendungen wider, bei denen Energieeffizienz, Speicherbandbreite und integrierte Rechenleistung zunehmend Einfluss auf die Prozessorarchitektur und die Systemdesignentscheidungen haben.
Nordamerika dürfte seine starke Position beibehalten und bis 2034 ein geschätztes jährliches Wachstum von 7,5–8,0 % erzielen. Das Wachstum wird durch die beschleunigte Einführung von KI-PCs und den zunehmenden Einsatz grafikfähiger Prozessoren in der Automobilindustrie gestützt. Die Nachfrage nach Cloud-Infrastruktur, Workstation-Upgrades, Gaming-Systemen und fortschrittlichen Halbleiter-Design-Ökosystemen dürfte die regionale Expansion zusätzlich fördern.
Marktanalyse und Einblicke zu integrierten Grafikprozessoren
- Nordamerika: Nordamerika hielt im Jahr 2025 einen Marktanteil von 27–30 % bei integrierten Grafikprozessoren und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,5–8,0 % wachsen, unterstützt durch KI-PCs, Automotive Computing, Cloud-Infrastruktur und Investitionen in Halbleiter.
- USA: Die USA repräsentierten 2025 79–83 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,6–8,1 % wachsen, angeführt von KI-gestütztem Computing und datenintensiven Anwendungen.
- Europa: Europa hatte 2025 einen Anteil von 19–22 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,9–7,5 % verzeichnen. Deutschland, Großbritannien, Frankreich, Italien und Spanien profitieren von Automobilelektronik und industrieller Digitalisierung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 37–40 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen. China, Japan, Südkorea und Indien sind die führenden regionalen Märkte für Halbleiter, Unterhaltungselektronik und Automobile.
- Größtes Segment: Gaming machte 2025 einen Marktanteil von 28–32 % aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen, unterstützt durch leistungsorientierte Consumer-Prozessoren.
- Wachstumsstarkes Segment: Künstliche Intelligenz hielt 2025 einen Marktanteil von 17–21 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,5 % wachsen, angetrieben durch On-Device-Inferenz.
- Detaillierte Analyse der wichtigsten Unternehmen: Advanced Micro Devices, Inc., ASUSTeK Computer Inc., EVGA Corporation, GIGA-BYTE Technology Co., Ltd., Imagination Technologies Limited, Intel Corporation, NVIDIA Corporation, SAPPHIRE Technology Limited, VIA Technologies, Inc. und ZOTAC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Integration von Prozessoren hat sich über reine Displaytechnologie hinaus zu fortschrittlicheren Grafik- und Parallelrechnerarchitekturen entwickelt. Moderne Prozessorarchitekturen integrieren CPUs, Grafikprozessoren, Speichercontroller und KI-Beschleuniger in immer kleineren Formfaktoren. Architekturen wie die Xe-Architektur von Intel, die integrierten Radeon-Lösungen von AMD und die GPU-Technologie spezialisierter Unternehmen sind Teil dieses Trends hin zu heterogenem Computing.
Das zukünftige Wachstum des Marktes für integrierte Grafikprozessoren wird durch KI-Notebooks, Cockpits in Fahrzeugen, Mini-Workstations und Edge-Computing-Geräte getrieben. Maßnahmen zur Lokalisierung von Halbleitertechnologien, Investitionen in fortschrittliche Gehäusedesigns und höhere Sicherheitsanforderungen für Fahrzeuge veranlassen die Anbieter, sich verstärkt auf Leistung pro Watt und Zuverlässigkeit zu konzentrieren. Standards von PCI-SIG und JEDEC beeinflussen die Architektur hinsichtlich Interoperabilität und Speicherbandbreite.
Berichtsumfang zum Markt für integrierte Grafikprozessoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 28,00 Milliarden US-Dollar |
| Marktgröße bis 2034 | 55,57 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,91 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für integrierte Grafikprozessoren
Die Nachfrage konzentriert sich zunehmend auf Prozessoren, die Aufgaben in den Bereichen Grafik, Medien und KI ohne zusätzliche Grafikkarte bewältigen können. Zu den Wachstumsfaktoren des Marktes für integrierte Grafikprozessoren zählen dünne und leichte Laptops, Handheld-Spielkonsolen, kompakte Desktop-PCs, digitale Displays sowie Infotainmentsysteme für Fahrzeuge. Der Markt umfasst CPU/GPU-Hersteller, Halbleiterhersteller, Speicheranbieter, OEMs, Betriebssystementwickler, Board-Hersteller und Software-Tool-Anbieter.
Die Angebotsfaktoren im Markt für integrierte Grafikprozessoren hängen stark von Prozesstechnologie, Speicherschnittstellen, Gehäusekapazitäten und Software ab. Integrierte Produkte können die Stücklistenkomplexität durch den Wegfall zusätzlicher Grafikkarten reduzieren; die Verwendung gemeinsamen Speichers schränkt jedoch die Leistung bei ressourcenintensiven Anwendungen ein. Hersteller differenzieren sich daher durch Architektureffizienz, Treiberreife, Speichermodule, Wärmeableitung und Speichermanagement.
Die Wettbewerbspositionierung im Markt für integrierte Grafikprozessoren basiert auf der Fähigkeit, Prozessorarchitektur, Grafik-IP, Software-Ökosysteme und OEM-Beziehungen optimal zu kombinieren. Intel Corporation und Advanced Micro Devices, Inc. verfügen mit ihren Prozessorplattformen, die immer ausgefeiltere Grafikfunktionen bieten, über eine starke Marktposition. Imagination Technologies Limited bietet lizenzierbare GPU-IP für spezialisierte Embedded- und Automobillösungen an. NVIDIA Corporation ist aufgrund seiner Grafik- und KI-Ökosysteme, die die Leistungserwartungen in verwandten Computersegmenten prägen, von Bedeutung.
ASUSTeK Computer Inc., GIGA-BYTE Technology Co., Ltd., SAPPHIRE Technology Limited und ZOTAC tragen hauptsächlich zum Hardware-Ökosystem mit Systemen und Grafikprodukten bei, während VIA Technologies, Inc. sich mit eingebetteten und spezialisierten Computeranwendungen befasst. EVGA Corporation wird aufgrund seiner historischen Bedeutung im Markt für Grafikhardware weiterhin beibehalten. Die Investitionsschwerpunkte verlagern sich hin zu KI-fähigen Architekturen, heterogenem Computing, fortschrittlichen Packaging-Technologien, Softwareportabilität und energieeffizienter Leistung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für integrierte Grafikprozessoren: Strategische Einblicke
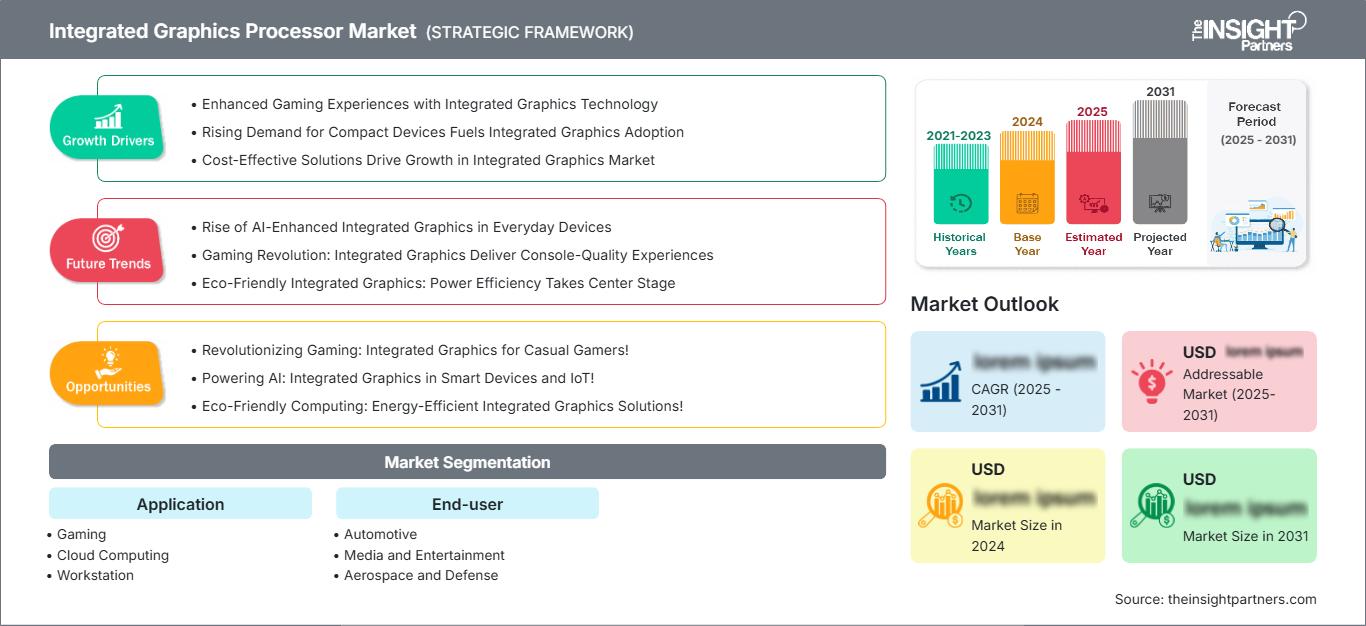
Regionale Einblicke
Markt für integrierte Grafikprozessoren in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 27–30 % und soll laut Prognosen bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,0 % wachsen. Die USA treiben den regionalen Konsum an, ermöglicht durch Halbleiterdesign, Cloud Computing, Gaming, Workstation-Entwicklung und Automobiltechnologien. Kanada trägt durch Technologiedienstleistungen und die Automobilproduktion zum Wachstum bei, während Mexiko von der Elektronik- und Fahrzeugherstellung profitiert.
Die Nachfrage in der Region verlagert sich hin zu Prozessoren mit integrierten Grafik- und KI-Beschleunigern für energieeffiziente Plattformen. KI-PCs, kleine Workstations, Edge-Geräte und Fahrzeugcomputer erweitern die Anwendungsbereiche von Prozessoren über typische Desktop-Grafikanwendungen hinaus. Zahlreiche Halbleiterhersteller, Softwareunternehmen, Hyperscaler und OEMs in der Region bilden das Grundlage für ein entsprechendes Ökosystem.
US-Markt für integrierte Grafikprozessoren
Die USA repräsentierten 2025 79–83 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,6–8,1 % wachsen. Die Nachfrage wird durch KI-fähige PCs, Gaming, Cloud Computing, Workstations und Softwareentwicklung für die Automobilindustrie getrieben. Unternehmen wie Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation und andere Computerhersteller verfügen über hochentwickelte Ökosysteme für jede Anwendungskategorie.
Laut dem Bericht zum Markt für integrierte Grafikprozessoren verlagert sich der Anwendungsschwerpunkt hin zu lokalen KI-Funktionen, hochwertigen Medien, Spielen, professioneller Visualisierung und Anwendungen für vernetzte Fahrzeuge. Cloud-Anbieter beeinflussen die Architekturanforderungen ebenfalls, da eine geeignete Grafikvirtualisierung und heterogenes Computing zu einer besseren Infrastrukturnutzung beitragen können. Die Entwicklung von Halbleitern und Computertechnologien stärkt die Position der USA, während Beschaffungskriterien Softwareverfügbarkeit, Energieeffizienz, Systemlebensdauer und Kompatibilität mit KI-Frameworks umfassen.
Europäischer Markt für integrierte Grafikprozessoren
Europa erreichte 2025 einen Marktanteil von 19–22 % und wird voraussichtlich bis 2034 ein jährliches Wachstum von 6,9–7,5 % verzeichnen, wobei Deutschland die regionale Nachfrage anführt. Deutschland verfügt über Stärken in der Automobilelektronik und im industriellen Computing, während Großbritannien Expertise in Halbleiterdesign, Software und Cloud-Anwendungen besitzt. Frankreich, Italien und Spanien haben Vorteile in den Bereichen Automobilindustrie, Luft- und Raumfahrt, Unterhaltungselektronik und industrielle Digitalisierung.
Deutschland legt großen Wert auf den Automobilsektor, weshalb grafikfähige Prozessoren aufgrund digitaler Cockpits, Fahrerassistenzsysteme und zentralisierter Fahrzeugrechner immer wichtiger werden. Großbritannien ist führend im Chipdesign und in der Softwareentwicklung, Frankreich gilt als Experte für Luft- und Raumfahrt, Automobilindustrie und Technologie, und Italien und Spanien haben Vorteile in den Bereichen Industrieautomation, vernetzte Mobilität, Unterhaltungselektronik und Multimediasysteme.
Markt für integrierte Grafikprozessoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 37–40 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,3 % wachsen, womit er zum führenden regionalen Markt wird. China ist Vorreiter, dicht gefolgt von Japan, Südkorea, Indien und Australien. Die Nachfrage wird durch die Herstellung von Unterhaltungselektronik, Halbleitern, Automobilelektronik und Spielkonsolen angetrieben.
China verfügt über eine große Elektronikindustrie und einen wachsenden Inlandsbedarf an Computertechnologie. Japan und Südkorea konzentrieren sich auf ihre fortschrittlichen Elektronik- und Automobilindustrien, während Indien massiv in Halbleiter und digitale Infrastruktur investiert. Australien leistet seinen Beitrag durch Unternehmens-IT und -Anwendungen. Es sollten politische Maßnahmen und Anreize für integriertes Computing eingeführt werden.
Markt für integrierte Grafikprozessoren im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 7,0–7,7 % jährlich wachsen, angeführt von Saudi-Arabien. Die VAE stellen einen strategischen Markt für Cloud-Infrastruktur, Smart-City-Infrastruktur und High-End-Elektronik dar, während Südafrika durch Enterprise Computing, Medien und Industrieelektronik einen Beitrag leistet. Der übrige Nahe Osten und Afrika ist anwendungsspezifisch.
Die Chancen in der Region konzentrieren sich weiterhin auf digitale Infrastruktur, Unterhaltungsinfrastruktur, Automobilelektronik und lokales Computing. Saudi-Arabien und die VAE investieren massiv in den Aufbau von Technologie-Ökosystemen, wodurch ein Bedarf an effizientem Computing in Rechenzentren und vernetzten Umgebungen besteht. Südafrika wird weiterhin von Unternehmens- und Verbraucheranwendungen getrieben. Anbieter mit Vertriebskapazitäten, thermisch optimierten Produkten und Produkten mit langer Lebensdauer sind gut positioniert.
Segmentierungsanalyse
Anwendung
Das Anwendungssegment umfasst Gaming, Cloud Computing, Workstations, Künstliche Intelligenz und autonomes Fahren. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,6 % prognostiziert. Der Markt für integrierte Grafikprozessoren erweitert sich, da Grafikprozessoren zunehmend parallele Berechnungen, Medienverarbeitung, Visualisierung und ausgewählte KI-Workloads auf Consumer-, professionellen und Embedded-Plattformen durchführen.
- Gaming: Gaming bleibt ein wichtiger Anwendungsbereich, da integrierte Grafikkarten in Notebooks, Handheld-Systemen und kompakten Desktop-PCs immer leistungsfähigere Grafiklösungen bieten. Die Nachfrage begünstigt effiziente Architekturen, schnelleren Speicherzugriff, verbesserte Treiber und fortschrittliche Rendering-Technologien.
- Cloud Computing: Cloud-Plattformen nutzen Grafikbeschleunigung für virtuelle Desktops, Mediendienste, Spiele, Visualisierung und ausgewählte KI-Workloads. Integrierte Architekturen unterstützen kostensensible Implementierungen, bei denen Grafikleistung und allgemeine Rechenleistung parallel verfügbar sein müssen.
- Workstation: Workstation-Anwendungen benötigen zuverlässige Visualisierung für Engineering, Design, Medienproduktion und technische Software. Integrierte Grafiklösungen kommen zunehmend in Einsteiger- und mobilen Workstations zum Einsatz, wo Effizienz, Mobilität und Systemeinfachheit entscheidend sind.
- Künstliche Intelligenz: KI-Anwendungen erweitern die Rolle von Grafik-Engines in den Bereichen lokale Inferenz, Computer Vision und parallele Arbeitslasten. Integrierte Verarbeitung kann Latenz und Stromverbrauch reduzieren, solange die Arbeitslasten die Speicherkapazität des Geräts nicht überschreiten.
- Fahrerlose Fahrzeuge: Autonome und teilautonome Fahrzeuge benötigen Grafik- und Rechenressourcen für Visualisierung, Sensorverarbeitung und Mensch-Maschine-Schnittstellen. Integrierte Architekturen unterstützen die konsolidierte Fahrzeugberechnung und tragen gleichzeitig zur Bewältigung von Platz-, Energie- und Wärmebeschränkungen bei.
Endbenutzer
Das Endkundensegment umfasst die Bereiche Automobilindustrie, Medien und Unterhaltung, Luft- und Raumfahrt sowie Verteidigung und Unterhaltungselektronik. Es wird ein jährliches Wachstum von 8,3–8,9 % im Zeitraum 2026–2034 erwartet. Die Marktdurchdringung hängt von der Grafikintensität, dem Energiebedarf, den Sicherheitsanforderungen, der Gerätegröße und dem Bedarf an der Konsolidierung mehrerer Rechenfunktionen auf weniger Chips ab.
- Automobilindustrie: Anwendungen in der Automobilindustrie erfordern zunehmend Grafiken für digitale Cockpits, Infotainmentsysteme, Displays, Fahrerüberwachung und Visualisierung. Funktionale Sicherheit, Virtualisierung, lange Produktlebenszyklen und deterministische Leistung beeinflussen die Lieferantenqualifizierung maßgeblich.
- Medien und Unterhaltung: Medien- und Unterhaltungssysteme erfordern effizientes Rendering, Video-Decodierung und -Codierung, Inhaltserstellung und Anzeigeverarbeitung. Integrierte Grafiklösungen vereinfachen kompakte Geräte und unterstützen gleichzeitig immer anspruchsvollere Multimedia-Erlebnisse.
- Luft- und Raumfahrt sowie Verteidigung: Systeme in der Luft- und Raumfahrt sowie der Verteidigung legen Wert auf Zuverlässigkeit, thermische Effizienz, Stabilität über den gesamten Lebenszyklus und deterministische Verarbeitung. Grafikbeschleunigung unterstützt Missionsanzeigen, Simulationen, Visualisierungen, Trainingssysteme und ausgewählte eingebettete Rechenlasten.
- Unterhaltungselektronik: Die Unterhaltungselektronik umfasst eine breite Nutzerbasis mit Notebooks, Desktop-PCs, Tablets, Mobilgeräten und Kompaktsystemen. Käufer legen zunehmend Wert auf Grafikleistung, Akkulaufzeit, KI-Funktionen und integrierte Plattformfunktionalität.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Gaming |
Hoch |
Mobile Gaming |
Reifen |
|
Cloud Computing |
Medium |
GPU-Virtualisierung |
Skalierung |
|
Arbeitsplatz |
Medium |
Lokales Rendering |
Skalierung |
|
Künstliche Intelligenz |
Hoch |
Kanteninferenz |
Aufkommen |
|
Fahrerlose Fahrzeuge |
Medium |
Fahrzeugrechner |
Aufkommen |
Markt für integrierte Grafikprozessoren: Wachstumstreiber und Wirkungsanalyse
KI-PCs erhöhen die Nachfrage nach heterogenen Prozessorarchitekturen
Personalcomputer mit KI-Funktionen erfordern koordinierte Rechenleistung von CPU, GPU und NPU bei begrenztem Energiebudget. Die Grafik-Engine unterstützt parallele Berechnungen für Bild- und Videoverarbeitung, Inferenz und Content-Erstellung und reduziert so die Abhängigkeit von zusätzlichen Beschleunigern für spezifische Berechnungen. Dies beeinflusst Kaufentscheidungen, da OEMs die Leistung nun auf Plattformebene und nicht mehr nur auf CPU-Ebene betrachten. Diese Technologie ist kommerziell relevant für Notebooks, Mini-PCs, Business-Desktop-PCs und mobile Workstations. Integrierte Architekturen ermöglichen zudem eine geringere Komplexität der Platinen und einen effizienteren Akkuverbrauch bei effizienter Aufgabenverteilung. Da Betriebssysteme und Frameworks weiterhin heterogene Rechenkapazitäten bereitstellen, werden Prozessoren mit ausgereiften Treibern und Entwicklungskits voraussichtlich mehr Kontrolle über die Plattform erlangen.
Die Fahrzeugelektronik konsolidiert Grafik- und Steuerungs-Workloads.
Der aktuelle Trend in der Fahrzeugelektronik geht hin zu zentralisierter und zonierter Architektur, bei der mehrere Rechenaufgaben von weniger, aber leistungsstärkeren Systemen ausgeführt werden. Grafikprozessoren sind an der Cockpit-Anzeige, dem Infotainment, der 360°-Ansicht, den Benutzeroberflächen des Fahrermonitors und bestimmten Wahrnehmungsanwendungen beteiligt. Diese Entwicklung erfordert integrierte Produkte, die unter anspruchsvollen Bedingungen hinsichtlich Leistung, Temperatur und funktionaler Sicherheit deterministische Leistung gewährleisten. Ein weiterer Faktor für Anbieter von Automobillösungen sind die langen Qualifizierungszeiten solcher Programme, wodurch Software-Support und eine lange Produktlebensdauer zu wichtigen kommerziellen Anforderungen werden. Normen für funktionale Sicherheit wie ISO 26262 unterstreichen die Bedeutung von Fehlererkennung, -isolierung und zuverlässigem Betrieb von Rechenprozessen. Anbieter von Grafik-, Rechen-, Virtualisierungs- und Sicherheitsfunktionen können ein breiteres Spektrum an Automobilanwendungen abdecken.
Fortschrittliche Grafik verbessert die Wirtschaftlichkeit kompakter Computer.
Höhere Grafikleistung in Prozessoren kann den Bedarf an separater Einsteiger-Grafikhardware in gängigen Notebooks, Desktop-PCs, Mobilgeräten und Kompaktsystemen reduzieren. Dies senkt die Komplexität der Platinen, vereinfacht die Kühlung, reduziert den Stromverbrauch und ermöglicht flexiblere Industriedesigns. OEMs können den eingesparten Platz für Akkus, Speicher, Konnektivität oder zusätzliche Kühlkapazität nutzen. Die wirtschaftlichen Auswirkungen sind am größten bei Produkten, bei denen eine dedizierte Grafikkarte die Kosten erheblich erhöhen würde, ohne ständig benötigt zu werden. Gleichzeitig erweitert eine verbesserte integrierte Grafik den potenziellen Markt für Gelegenheitsspiele, Medienerstellung, Visualisierung und KI-gestützte Anwendungen. Prozessorhersteller haben daher einen Anreiz, die Leistung pro Watt und die Speichereffizienz zu verbessern. Der daraus resultierende Wettbewerb fördert leistungsfähigere Architekturen und erhält gleichzeitig die Unterschiede zwischen integrierten Plattformen und leistungsstarken dedizierten Beschleunigern aufrecht.
Markt für integrierte Grafikprozessoren: Zukunftstrends
Grafik-Engines werden zu programmierbaren KI-Ressourcen
Zukünftige Prozessordesigns werden integrierte Grafik wahrscheinlich als programmierbare Ressource für Grafik-, Medien-, Simulations- und KI-Workloads nutzen, anstatt als isolierte Rendering-Engines. Diese Trendverschiebung im Markt für integrierte Grafikprozessoren dürfte eine tiefere Integration von Grafikkernen, Speichercontrollern, neuronalen Beschleunigern und Software-Laufzeitumgebungen fördern. Entwickler werden Workloads zunehmend dynamisch nach Latenz-, Leistungs- und Durchsatzanforderungen verteilen. Einheitliche Programmiermodelle und portable APIs können die Softwarefragmentierung über verschiedene Prozessorfamilien hinweg reduzieren. Hardwarevirtualisierung gewinnt ebenfalls an Bedeutung, da eine Grafik-Engine mehrere Anwendungen oder isolierte Workloads bedient. In der Automobilindustrie und in industriellen Umgebungen helfen QoS-Kontrollen (Quality of Service) dabei, sicherheitskritische oder latenzempfindliche Aufgaben zu priorisieren. Die kommerzielle Konsequenz ist eine schrittweise Entwicklung hin zu Mehrzweck-Rechenarchitekturen, bei denen die Grafikleistung weiterhin wichtig ist, Programmierbarkeit und Workload-Flexibilität jedoch zu ebenso wichtigen Kaufkriterien werden.
Speichereffizienz wird zu einem zentralen Wettbewerbsparameter
Integrierte Grafiklösungen sind zunehmend auf gemeinsam genutzten Systemspeicher angewiesen, wodurch Bandbreite, Latenz, Cache-Architektur und effizientes Speichermanagement entscheidend für die Leistung im praktischen Einsatz werden. Zukünftige Plattformen werden voraussichtlich größere Caches, verbesserte Komprimierung, schnellere Speicherstandards und eine ausgefeiltere Verteilung der Ressourcen zwischen CPU, GPU und KI-Workloads in den Vordergrund stellen. Dies kann Engpässe reduzieren, ohne den Stromverbrauch des Systems proportional zu erhöhen. Prozessorhersteller können Grafikarchitekturen zudem für spezifische Speicheranforderungen optimieren, sodass OEMs ein ausgewogenes Verhältnis zwischen Leistung, Akkukapazität und Gerätekosten erzielen können. In Notebooks und kompakten Desktop-PCs kann eine effiziente Speichernutzung den Einsatzbereich integrierter Grafiklösungen für Spiele und Content-Erstellung erweitern. Auch Automobilsysteme können davon profitieren, da zentrale Rechenplattformen mehrere Displays und Rechenlasten innerhalb strenger thermischer Vorgaben unterstützen müssen. Folglich wird die Speicherarchitektur die Wettbewerbsfähigkeit von Grafiklösungen zunehmend prägen.
Marktchancen für integrierte Grafikprozessoren
KI-fähige Edge-Geräte erweitern die adressierbaren Workloads.
Die größten strategischen Chancen ergeben sich dort, wo Grafik- und KI-Workloads lokal unter strengen Leistungs- und Latenzbeschränkungen ausgeführt werden müssen. Automobilsysteme, industrielle Bildverarbeitungssysteme, intelligente Displays, kompakte Workstations und Premium-Mobilgeräte profitieren von Prozessoren, die Grafikbeschleunigung mit KI-Funktionen kombinieren. Investoren und Zulieferer sollten Plattformen mit skalierbaren Architekturen, ausgereifter Softwareunterstützung und klaren Möglichkeiten zur Workload-Portierung priorisieren. Partnerschaften mit OEMs können Design-Wins sichern, bevor Produktionsprogramme schwer zu ersetzen sind. Auch Entwickler-Ökosysteme profitieren, da Anwendungskompatibilität die Akzeptanz über mehrere Hardware-Generationen hinweg beschleunigen kann. Integrierte Lösungen, die die Platinenfläche und den Kühlbedarf reduzieren, bieten zusätzlichen wirtschaftlichen Nutzen. Unternehmen sollten Architekturen daher nicht nur anhand von Grafik-Benchmarks, sondern auch hinsichtlich der Gesamtsystemeffizienz, der Speichernutzung, der Tiefe des Software-Ökosystems und der Eignung für dauerhafte lokale Inferenz bewerten.
Erfolge im Automobil- und Edge-Design schaffen langfristige Umsatzchancen
Die Märkte für Automobile und eingebettete Systeme bieten attraktive Chancen, da die Qualifizierung von Prozessoren mehrjährige Lieferbeziehungen und eine wiederkehrende Produktionsnachfrage ermöglichen kann. Anbieter können sich auf digitale Cockpits, fortschrittliche Displays, Fahrerassistenzsysteme, autonome Plattformen, Robotik und industrielle Steuerungssysteme konzentrieren, wo Grafik- und Rechenfunktionen zunehmend konvergieren. Prognosen für den Markt für integrierte Grafikprozessoren (GPUs) deuten darauf hin, dass die Anwendungsdiversifizierung die Abhängigkeit von der traditionellen PC-Nachfrage im Laufe der Zeit verringern dürfte. Strategische Investitionen sollten sich auf funktionale Sicherheit, Virtualisierung, deterministisches Verhalten, thermische Effizienz und Softwareentwicklungsunterstützung konzentrieren. Lizenzmodelle können auch Chancen für GPU-IP-Spezialisten bieten, denen die Kapazitäten für die Massenproduktion fehlen. Die Zusammenarbeit mit Halbleiterherstellern, Tier-1-Zulieferern und Systemintegratoren kann die Kommerzialisierung beschleunigen. Unternehmen, die eine vorhersehbare Leistung in verschiedenen Betriebsumgebungen nachweisen können, sind besser positioniert, um langfristige Aufträge im Bereich eingebetteter Systeme zu sichern.
Aktuelle Entwicklungen
- August 2026: Intel plant Berichten zufolge Prozessoren mit integrierten NVIDIA-Grafikprozessoren (iGPUs) im Rahmen einer zukünftigen Kooperation. Die ersten Produkte könnten voraussichtlich um 2028 auf den Markt kommen. Dieser Schritt würde eine deutliche Abkehr von Intels Strategie bedeuten, sich auf die eigene integrierte Grafiktechnologie zu verlassen, und könnte Intel-CPU-Architekturen mit NVIDIA-Grafik kombinieren, um eine deutlich höhere Leistung der integrierten Grafik zu erzielen.
- März 2026: Intel präsentierte seine Core Ultra Series 3 mit Intel vPro, eine kommerzielle PC-Plattform der nächsten Generation. Sie basiert auf Intels fortschrittlicher 18A-Prozesstechnologie und ist für Unternehmen, Bildungseinrichtungen, Behörden und kleine Betriebe konzipiert. Die Plattform unterstützt über 125 kommerzielle PC-Designs und kombiniert verbesserte Leistung, Energieeffizienz, integrierte Grafik und KI-Beschleunigung. Intel verspricht über 30 % schnellere Single- und Multi-Thread-Leistung, bis zu 30 % höhere Produktivität, bis zu 80 % bessere Grafik und bis zu viermal höhere KI-Leistung im Vergleich zu vier Jahre alten Business-PCs.
- September 2025: NVIDIA und Intel kündigten eine strategische Zusammenarbeit zur gemeinsamen Entwicklung mehrerer Generationen kundenspezifischer Rechenzentrums- und PC-Produkte an. Dabei werden NVIDIAs KI- und Accelerated-Computing-Technologien mit Intels x86-CPU-Architektur und -Ökosystem kombiniert. Für Rechenzentren wird Intel kundenspezifische NVIDIA x86-CPUs entwickeln und fertigen, die NVIDIA in seine KI-Infrastrukturplattformen integrieren wird.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -