
Mercado de procesadores gráficos integrados: tamaño, tendencias y previsiones 2034
Tamaño del mercado de procesadores gráficos integrados y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (juegos, computación en la nube, estaciones de trabajo, inteligencia artificial, vehículos autónomos); usuario final (automoción, medios de comunicación y entretenimiento, aeroespacial y defensa, electrónica de consumo, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011667
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


Tamaño del mercado en 2025
28.000 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
55.570 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,91 %
Índice de crecimiento
Mercado potencial
375.890 millones de dólares estadounidenses
(2026-2034)
El mercado de procesadores gráficos integrados (GTP) alcanzó un valor de 28.000 millones de dólares en 2025 y se prevé que alcance los 55.570 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,91% durante el período 2026-2034. Esta expansión refleja la creciente demanda de aceleración gráfica en plataformas informáticas compactas, dispositivos personales con inteligencia artificial, sistemas automotrices y cargas de trabajo profesionales, donde la eficiencia energética, el ancho de banda de la memoria y las capacidades de computación integradas influyen cada vez más en la arquitectura del procesador y las decisiones de diseño del sistema.
Se prevé que Norteamérica mantenga una posición sólida, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 7,5 % y el 8,0 % hasta 2034. Este crecimiento se ve impulsado por la acelerada adopción de la IA en los PC y el creciente despliegue de procesadores con capacidad gráfica en la informática automotriz. La demanda derivada de la infraestructura en la nube, las actualizaciones de estaciones de trabajo, los sistemas de videojuegos y los ecosistemas avanzados de diseño de semiconductores deberían seguir impulsando la expansión regional.
Análisis y perspectivas del mercado de procesadores gráficos integrados
- América del Norte: América del Norte representó entre el 27 % y el 30 % de la cuota de mercado de procesadores gráficos integrados en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,0 % entre 2026 y 2034, impulsada por los ordenadores con inteligencia artificial, la informática automotriz, la infraestructura en la nube y la inversión en semiconductores.
- EE. UU.: En 2025, Estados Unidos representó entre el 79 % y el 83 % de la demanda norteamericana y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,1 % hasta 2034, impulsada por la computación con inteligencia artificial y las aplicaciones con uso intensivo de datos.
- Europa: Europa representó entre el 19 % y el 22 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el período 2026-2034. Alemania, el Reino Unido, Francia, Italia y España se benefician de la electrónica automotriz y la digitalización industrial.
- Asia Pacífico: La región de Asia Pacífico representó una participación del 37-40% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,7-9,3% hasta 2034. China, Japón, Corea del Sur e India lideran la demanda regional de semiconductores, electrónica de consumo y automoción.
- Segmento más importante: El sector de los videojuegos representó una cuota de mercado del 28-32% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,4% durante el periodo 2026-2034, impulsado por los procesadores de consumo centrados en el rendimiento.
- Segmento de alto crecimiento: La inteligencia artificial representó una cuota de mercado del 17-21% en 2025 y se espera que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 9,8-10,5% durante el período 2026-2034, impulsada por la inferencia en los dispositivos.
- Empresas clave analizadas en detalle: Advanced Micro Devices, Inc., ASUSTeK Computer Inc., EVGA Corporation, GIGA-BYTE Technology Co., Ltd., Imagination Technologies Limited, Intel Corporation, NVIDIA Corporation, SAPPHIRE Technology Limited, VIA Technologies, Inc. y ZOTAC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La integración de procesadores ha trascendido la mera tecnología de visualización, adentrándose en arquitecturas de computación paralela y gráficos más avanzados. Las arquitecturas de procesadores modernas integran las CPU, las unidades de procesamiento gráfico, los controladores de memoria y los aceleradores de IA en formatos más compactos. Arquitecturas como la Xe de Intel, las soluciones integradas Radeon de AMD y la propiedad intelectual de las unidades de procesamiento gráfico de empresas especializadas forman parte de esta tendencia hacia la computación heterogénea.
El crecimiento futuro del mercado de procesadores gráficos integrados estará impulsado por las computadoras portátiles con IA, los sistemas de infoentretenimiento para automóviles, las miniestaciones de trabajo y los dispositivos de computación perimetral. Las políticas centradas en la localización de tecnologías de semiconductores, las inversiones en diseño de encapsulados avanzados y los mayores requisitos de seguridad vehicular están impulsando a los proveedores a priorizar el rendimiento por vatio y la fiabilidad. Los estándares de PCI-SIG y JEDEC también influyen en el diseño de la arquitectura en términos de interoperabilidad y ancho de banda de memoria.
Alcance del informe de mercado de procesadores gráficos integrados
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 28.000 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 55.570 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,91% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de procesadores gráficos integrados
La demanda se orienta cada vez más hacia procesadores capaces de realizar tareas relacionadas con gráficos, multimedia e inteligencia artificial sin necesidad de una tarjeta gráfica adicional. Entre los factores de crecimiento del mercado de procesadores gráficos integrados se incluyen portátiles ultraligeros, consolas portátiles, ordenadores de sobremesa compactos, pantallas digitales y sistemas de infoentretenimiento para automóviles. El mercado abarca fabricantes de CPU/GPU, fundiciones de semiconductores, proveedores de memoria, fabricantes de equipos originales (OEM), desarrolladores de sistemas operativos, fabricantes de placas base y proveedores de software.
Los factores de suministro en el mercado de procesadores gráficos integrados dependen en gran medida de la tecnología de proceso, las interfaces de memoria, las capacidades de empaquetado y el software. Los productos integrados pueden contribuir a reducir la complejidad de la lista de materiales (BOM) debido a la ausencia de tarjetas gráficas adicionales; sin embargo, el uso de memoria común limita el rendimiento en operaciones que requieren muchos recursos. Por lo tanto, los fabricantes se diferencian a través de la eficiencia arquitectónica, la madurez de los controladores, los bloques de medios, el rendimiento térmico y la gestión de la memoria.
El posicionamiento competitivo en el mercado de procesadores gráficos integrados se basa en la capacidad de combinar arquitecturas de procesadores, propiedad intelectual gráfica, ecosistemas de software y relaciones con fabricantes de equipos originales (OEM). Intel Corporation y Advanced Micro Devices, Inc. gozan de una sólida posición con plataformas de procesadores que incorporan gráficos cada vez más sofisticados, mientras que Imagination Technologies Limited ofrece propiedad intelectual de GPU con licencia para soluciones integradas y automotrices especializadas. NVIDIA Corporation es importante debido a sus ecosistemas de gráficos e inteligencia artificial, que influyen en las expectativas de rendimiento en segmentos informáticos relacionados.
ASUSTeK Computer Inc., GIGA-BYTE Technology Co., Ltd., SAPPHIRE Technology Limited y ZOTAC contribuyen principalmente al ecosistema de hardware mediante sistemas y productos gráficos, mientras que VIA Technologies, Inc. se dedica a aplicaciones informáticas especializadas y embebidas. EVGA Corporation se mantiene debido a su importancia histórica en el mercado del hardware gráfico. Las prioridades de inversión se orientan hacia arquitecturas con IA, computación heterogénea, empaquetado avanzado, portabilidad de software y rendimiento con bajo consumo energético.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
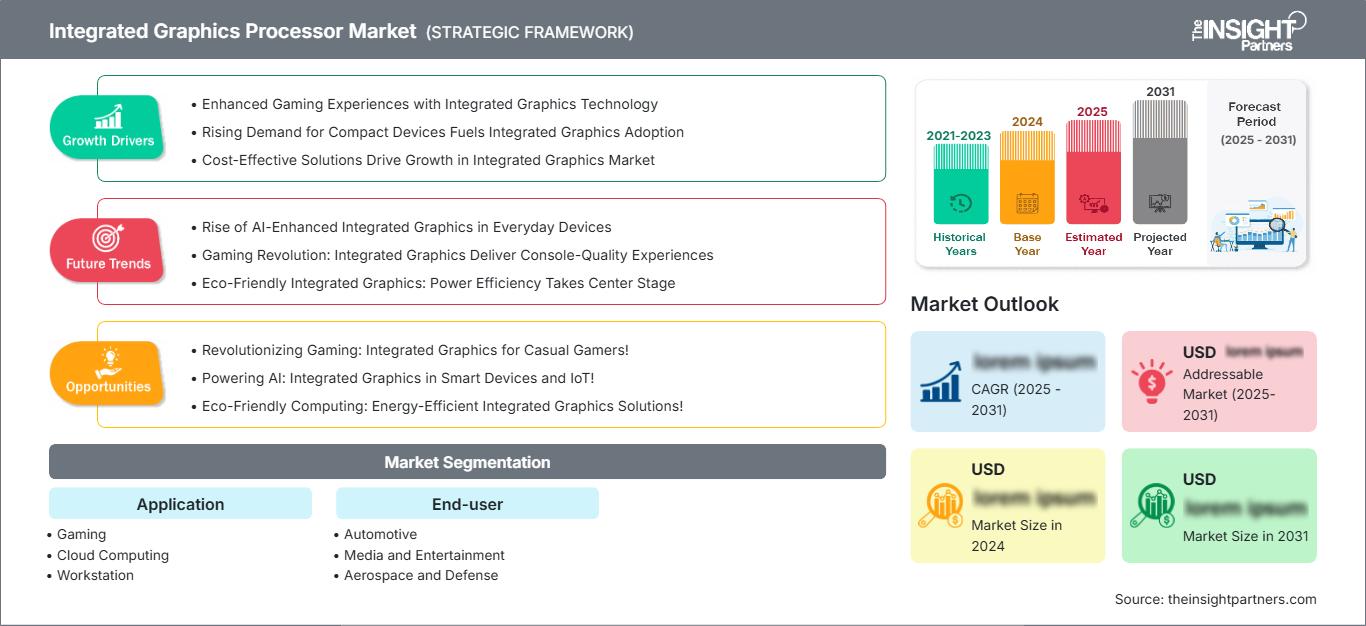
Mercado de procesadores gráficos integrados: Perspectivas estratégicas
Perspectivas regionales
Mercado de procesadores gráficos integrados en Norteamérica
América del Norte representó entre el 27 % y el 30 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,0 % hasta 2034. Estados Unidos impulsa el consumo regional, gracias al diseño de semiconductores, la computación en la nube, los videojuegos, el desarrollo de estaciones de trabajo y las tecnologías automotrices. Canadá contribuye a través de los servicios tecnológicos y la fabricación de automóviles, mientras que México se beneficia de la fabricación de productos electrónicos y vehículos.
La demanda en la región se está orientando hacia procesadores con aceleradores gráficos y de IA en plataformas con recursos energéticos limitados. Los PC con IA, las estaciones de trabajo compactas, los dispositivos periféricos y la informática vehicular están ampliando los ámbitos de aplicación de los procesadores más allá de las aplicaciones gráficas típicas de escritorio. En la región existen numerosos diseñadores de semiconductores, empresas de software, proveedores de servicios en la nube y fabricantes de equipos originales que conforman un ecosistema dinámico.
Mercado estadounidense de procesadores gráficos integrados
En 2025, Estados Unidos representó entre el 79 % y el 83 % de la demanda norteamericana, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,6 % al 8,1 % entre 2026 y 2034. La demanda está impulsada por ordenadores con inteligencia artificial, videojuegos, computación en la nube, estaciones de trabajo e ingeniería de software para el sector automotriz. Empresas como Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation y otros fabricantes de ordenadores cuentan con ecosistemas muy desarrollados para cada categoría de aplicación.
Según el informe del mercado de procesadores gráficos integrados, las aplicaciones se centran cada vez más en capacidades de IA locales, contenido multimedia de alta calidad, videojuegos, visualización profesional y aplicaciones para vehículos conectados. Los proveedores de servicios en la nube también influyen en las necesidades arquitectónicas, ya que una virtualización gráfica adecuada y la computación heterogénea podrían optimizar el uso de la infraestructura. El desarrollo de semiconductores y tecnologías informáticas fortalece la posición de Estados Unidos, mientras que las consideraciones de adquisición incluyen la disponibilidad de software, la eficiencia energética, la vida útil del sistema y la compatibilidad con marcos de IA.
Mercado europeo de procesadores gráficos integrados
Europa representó una cuota del 19-22% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,9-7,5% hasta 2034, con Alemania a la cabeza de la demanda regional. Alemania cuenta con ventajas en electrónica automotriz e informática industrial, mientras que el Reino Unido posee experiencia en diseño de semiconductores, software y aplicaciones en la nube. Francia, Italia y España destacan en los sectores automotriz, aeroespacial, de electrónica de consumo y de digitalización industrial.
Alemania se centra en gran medida en el sector automovilístico, por lo que los procesadores con capacidad gráfica cobran cada vez más importancia debido a las cabinas digitales, los sistemas de asistencia al conductor y la informática centralizada de los vehículos. El Reino Unido destaca en el diseño de chips y software, Francia es experta en el sector aeroespacial, automovilístico y tecnológico, e Italia y España tienen ventajas en automatización industrial, movilidad conectada, electrónica de consumo y sistemas multimedia.
Mercado de procesadores gráficos integrados en la región Asia-Pacífico
La región APAC representó entre el 37 % y el 40 % del mercado en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,3 % hasta 2034, lo que la convierte en el mercado regional líder. China encabeza la lista, seguida de cerca por Japón, Corea del Sur, India y Australia. La fabricación de productos electrónicos de consumo, semiconductores, electrónica automotriz y dispositivos para videojuegos impulsa la demanda.
China cuenta con una importante industria de fabricación de productos electrónicos y una creciente demanda interna de informática. Japón y Corea del Sur se centran en sus industrias de electrónica avanzada y automoción, mientras que India invierte fuertemente en semiconductores e infraestructura digital. Australia aporta su contribución a través de la informática empresarial y sus aplicaciones. Es necesario adoptar medidas políticas e incentivos para la informática integrada.
Mercado de procesadores gráficos integrados de Oriente Medio y África
Se estima que la demanda en Oriente Medio y África crecerá entre un 7,0 % y un 7,7 % anual hasta 2034, liderada por Arabia Saudita. Los Emiratos Árabes Unidos representan un mercado estratégico para la infraestructura en la nube, la infraestructura de ciudades inteligentes y la electrónica de alta gama, mientras que Sudáfrica contribuye a través de la informática empresarial, los medios de comunicación y la electrónica industrial. El resto de Oriente Medio y África presenta necesidades específicas de aplicación.
Las oportunidades en la región siguen centrándose en la infraestructura digital, la infraestructura de entretenimiento, la electrónica automotriz y la informática local. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo grandes sumas en el desarrollo de ecosistemas tecnológicos, por lo que existe una necesidad de computación eficiente en centros de datos y entornos conectados. Sudáfrica continúa impulsada por las aplicaciones empresariales y de consumo. Los proveedores con capacidad de distribución, productos con diseño térmico y productos de larga vida útil se encuentran en una posición ventajosa.
Análisis de segmentación
Solicitud
El segmento de aplicaciones abarca juegos, computación en la nube, estaciones de trabajo, inteligencia artificial y vehículos autónomos. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 % durante el período 2026-2034. El alcance del mercado de procesadores gráficos integrados se está ampliando a medida que los motores gráficos realizan cada vez más computación paralela, procesamiento multimedia, visualización y ciertas cargas de trabajo de IA en plataformas de consumo, profesionales e integradas.
- Videojuegos: Los videojuegos siguen siendo una aplicación importante, ya que las tarjetas gráficas integradas ofrecen un rendimiento cada vez mayor en portátiles, sistemas portátiles y ordenadores de sobremesa compactos. La demanda favorece arquitecturas eficientes, un acceso a la memoria más rápido, controladores mejorados y tecnologías de renderizado avanzadas.
- Computación en la nube: Las plataformas en la nube utilizan la aceleración gráfica para escritorios virtuales, servicios multimedia, juegos, visualización y determinadas cargas de trabajo de IA. Las arquitecturas integradas permiten implementaciones con presupuestos ajustados donde la capacidad gráfica y la capacidad de procesamiento general deben coexistir.
- Estación de trabajo: Las aplicaciones de estación de trabajo requieren una visualización fiable para ingeniería, diseño, producción multimedia y software técnico. Los gráficos integrados se utilizan cada vez más en estaciones de trabajo básicas y móviles, donde la eficiencia, la portabilidad y la simplicidad del sistema son fundamentales.
- Inteligencia Artificial: Las aplicaciones de IA están ampliando el papel de los motores gráficos en la inferencia local, la visión artificial y las cargas de trabajo paralelas. El procesamiento integrado puede reducir la latencia y el consumo de energía cuando las cargas de trabajo se mantienen dentro de las limitaciones de la memoria del dispositivo.
- Vehículos sin conductor: Los vehículos autónomos y semiautónomos requieren recursos gráficos y de computación para la visualización, el procesamiento de sensores y las interfaces hombre-máquina. Las arquitecturas integradas permiten la computación consolidada del vehículo, a la vez que ayudan a gestionar las limitaciones de espacio, energía y temperatura.
Usuario final
El segmento de usuarios finales comprende los sectores de automoción, medios de comunicación y entretenimiento, aeroespacial y defensa, y electrónica de consumo. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,3 % al 8,9 % durante el periodo 2026-2034. La adopción depende de la intensidad gráfica, el consumo energético, los requisitos de seguridad, el tamaño del dispositivo y la necesidad de integrar múltiples funciones informáticas en un menor número de chips.
- Automoción: Las aplicaciones automotrices requieren cada vez más gráficos para cabinas digitales, sistemas de infoentretenimiento, pantallas, monitorización del conductor y visualización. La seguridad funcional, la virtualización, los largos ciclos de vida de los productos y el rendimiento determinista influyen notablemente en la cualificación de los proveedores.
- Medios y entretenimiento: Los sistemas de medios y entretenimiento requieren renderizado, decodificación y codificación de video, creación de contenido y procesamiento de visualización eficientes. Los gráficos integrados pueden simplificar los dispositivos compactos a la vez que admiten experiencias multimedia cada vez más exigentes.
- Aeroespacial y Defensa: Los sistemas aeroespaciales y de defensa priorizan la fiabilidad, la eficiencia térmica, la estabilidad del ciclo de vida y el procesamiento determinista. La aceleración gráfica admite pantallas de misión, simulación, visualización, sistemas de entrenamiento y determinadas cargas de trabajo de computación integrada.
- Electrónica de consumo: El sector de la electrónica de consumo abarca una amplia base instalada de portátiles, ordenadores de sobremesa, tabletas, dispositivos portátiles y sistemas compactos. Los compradores valoran cada vez más el rendimiento gráfico, la eficiencia de la batería, la capacidad de inteligencia artificial y la funcionalidad integrada de la plataforma.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Juego de azar |
Alto |
Juegos para móviles |
Maduro |
|
Computación en la nube |
Medio |
Virtualización de GPU |
Escalada |
|
Puesto de trabajo |
Medio |
Renderizado local |
Escalada |
|
Inteligencia artificial |
Alto |
Inferencia de bordes |
Emergente |
|
Vehículos sin conductor |
Medio |
Computadora del vehículo |
Emergente |
Factores de crecimiento del mercado de procesadores gráficos integrados y análisis de su impacto
Los ordenadores con IA aumentan la demanda de arquitecturas de procesadores heterogéneas.
Los ordenadores personales con capacidades de IA están generando la necesidad de capacidades de computación coordinadas de CPU, GPU y NPU dentro de un presupuesto energético limitado. El motor gráfico puede ayudar en los cálculos paralelos para el procesamiento de imágenes, procesamiento de vídeo, inferencia y creación de contenido, reduciendo así la dependencia de aceleradores adicionales para cálculos específicos. Esto influye en las decisiones de compra, ya que los fabricantes de equipos originales (OEM) ahora consideran el rendimiento a nivel de plataforma en lugar del rendimiento de las CPU por sí solo. Esta tecnología tiene relevancia comercial para los segmentos de portátiles, mini PC, ordenadores de sobremesa empresariales y estaciones de trabajo móviles. Además, las arquitecturas integradas pueden conducir a una menor complejidad de la placa y a una mayor eficiencia energética de la batería cuando las tareas se asignan de manera eficiente. Dado que los sistemas operativos y los marcos de trabajo seguirán exponiendo capacidades de computación heterogéneas, es probable que los procesadores con controladores y kits de desarrollo bien desarrollados obtengan un mayor control sobre la plataforma.
La informática automotriz consolida las cargas de trabajo de gráficos y control.
La tendencia actual en la electrónica automotriz apunta hacia una arquitectura centralizada y por zonas, donde varias tareas de computación son realizadas por sistemas más potentes y en menor cantidad. Los procesadores gráficos participan en la generación de la pantalla del habitáculo, el sistema de infoentretenimiento, la generación de la visión periférica, las interfaces del monitor del conductor y ciertas aplicaciones de percepción. Estas tendencias generan la necesidad de productos integrados que garanticen un rendimiento determinista dentro de las exigentes limitaciones de potencia, temperatura y seguridad funcional. Otro factor para los proveedores de soluciones automotrices son los largos periodos de cualificación de estos programas, lo que convierte el soporte de software y la larga vida útil del producto en un requisito comercial importante. Las normas de seguridad funcional, como la ISO 26262, resaltan la importancia de la detección, el aislamiento y el funcionamiento fiable de los procesos de computación. Los proveedores de capacidades gráficas, de computación, de virtualización y de seguridad pueden abarcar una gama más amplia de aplicaciones automotrices.
Los gráficos avanzados mejoran la economía de la computación compacta.
Una mayor capacidad gráfica integrada en los procesadores puede reducir la necesidad de hardware gráfico independiente de gama básica en portátiles, ordenadores de sobremesa, dispositivos portátiles y sistemas compactos convencionales. Esto puede disminuir la complejidad de la placa base, simplificar los sistemas de refrigeración, reducir el consumo energético y crear diseños industriales más flexibles. Los fabricantes de equipos originales (OEM) pueden destinar el espacio ahorrado a baterías, almacenamiento, conectividad o capacidad térmica adicional. El impacto económico es mayor en productos donde los gráficos dedicados supondrían un coste significativo sin ser necesarios de forma continua. Al mismo tiempo, la mejora de los gráficos integrados puede ampliar el mercado potencial para juegos casuales, creación multimedia, visualización y aplicaciones con inteligencia artificial. Por lo tanto, los fabricantes de procesadores tienen un incentivo para mejorar el rendimiento por vatio y la eficiencia de la memoria. La competencia resultante fomenta arquitecturas más potentes, a la vez que preserva la diferenciación entre las plataformas integradas y los aceleradores discretos de alto rendimiento.
Tendencias futuras del mercado de procesadores gráficos integrados
Los motores gráficos se convierten en recursos de IA programables.
Es probable que los futuros diseños de procesadores traten los gráficos integrados como recursos programables para cargas de trabajo de gráficos, multimedia, simulación e IA, en lugar de motores de renderizado aislados. Este cambio en las tendencias del mercado de procesadores de gráficos integrados debería fomentar una mayor integración entre los núcleos gráficos, los controladores de memoria, los aceleradores neuronales y los entornos de ejecución de software. Los desarrolladores distribuirán cada vez más las cargas de trabajo de forma dinámica según los requisitos de latencia, potencia y rendimiento. Los modelos de programación unificados y las API portátiles pueden reducir la fragmentación del software entre las familias de procesadores. La virtualización de hardware también podría adquirir mayor importancia a medida que un motor gráfico dé servicio a múltiples aplicaciones o cargas de trabajo aisladas. En entornos automotrices e industriales, los controles de calidad de servicio ayudarán a priorizar las tareas críticas para la seguridad o sensibles a la latencia. La implicación comercial es un movimiento gradual hacia arquitecturas de computación multipropósito donde el rendimiento gráfico sigue siendo importante, pero la programabilidad y la flexibilidad de la carga de trabajo se convierten en criterios de compra igualmente significativos.
La eficiencia de la memoria se convierte en un parámetro competitivo central.
Los gráficos integrados dependen cada vez más de la memoria compartida del sistema, lo que hace que el ancho de banda, la latencia, la arquitectura de caché y la eficiencia de la gestión de memoria sean cruciales para el rendimiento en el mundo real. Es probable que las plataformas futuras hagan hincapié en cachés más grandes, una compresión mejorada, estándares de memoria más rápidos y una asignación más sofisticada entre la CPU, la GPU y las cargas de trabajo de IA. Esto puede reducir los cuellos de botella sin aumentar proporcionalmente el consumo de energía del sistema. Los diseñadores de procesadores también pueden optimizar las arquitecturas gráficas para huellas de memoria específicas, lo que permite a los fabricantes de equipos originales (OEM) equilibrar el rendimiento con la capacidad de la batería y el coste del dispositivo. En portátiles y ordenadores de sobremesa compactos, el uso eficiente de la memoria puede ampliar el rango útil de los gráficos integrados para juegos y creación de contenido. Los sistemas automotrices también pueden beneficiarse, ya que las plataformas de computación centralizadas deben admitir múltiples pantallas y cargas de trabajo de computación operando dentro de límites térmicos estrictos. En consecuencia, la arquitectura de memoria determinará cada vez más la competitividad de los gráficos.
Oportunidades de mercado para procesadores gráficos integrados
Los dispositivos periféricos con IA amplían las cargas de trabajo direccionables.
Las oportunidades estratégicas más sólidas surgen donde las cargas de trabajo de gráficos e IA deben operar localmente bajo estrictas restricciones de potencia y latencia. Los sistemas automotrices, los equipos de visión industrial, las pantallas inteligentes, las estaciones de trabajo compactas y los dispositivos móviles de alta gama pueden beneficiarse de procesadores que combinan la aceleración gráfica con capacidades de IA. Los inversores y proveedores deben priorizar plataformas con arquitecturas escalables, soporte de software maduro y rutas claras para la portabilidad de las cargas de trabajo. Las alianzas con los fabricantes de equipos originales (OEM) pueden asegurar victorias en el diseño antes de que los programas de producción sean difíciles de reemplazar. La oportunidad también se extiende a los ecosistemas de desarrolladores, ya que la compatibilidad de las aplicaciones puede acelerar la adopción en múltiples generaciones de hardware. Las soluciones integradas que reducen el área de la placa y los requisitos de refrigeración pueden proporcionar un valor económico adicional. Por lo tanto, las empresas deben evaluar las arquitecturas no solo por sus resultados en pruebas de rendimiento gráfico, sino también por su eficiencia total del sistema, la utilización de la memoria, la profundidad del ecosistema de software y su idoneidad para la inferencia local sostenida.
Los éxitos en el diseño automotriz y de vanguardia generan oportunidades de ingresos a largo plazo.
Los mercados automotriz y de sistemas embebidos ofrecen oportunidades atractivas, ya que la cualificación de procesadores puede generar relaciones de suministro plurianuales y una demanda de producción recurrente. Los proveedores pueden centrarse en cabinas digitales, pantallas avanzadas, sistemas de asistencia al conductor, plataformas autónomas, robótica y sistemas de control industrial, donde las funciones gráficas y de computación convergen cada vez más. Las previsiones del mercado de procesadores gráficos integrados indican que la diversificación de aplicaciones debería reducir la dependencia de la demanda de PC tradicionales con el tiempo. La inversión estratégica debe centrarse en la seguridad funcional, la virtualización, el comportamiento determinista, la eficiencia térmica y el soporte para el desarrollo de software. Los modelos de licenciamiento también pueden brindar oportunidades a los especialistas en propiedad intelectual de GPU que carecen de capacidades de fabricación a gran escala. La colaboración con fundiciones de semiconductores, proveedores de primer nivel e integradores de sistemas puede acelerar la comercialización. Las empresas capaces de demostrar un rendimiento predecible en múltiples entornos operativos estarán mejor posicionadas para asegurar contratos de diseño embebido a largo plazo.
Novedades recientes
- Agosto de 2026: Según informes, Intel planea lanzar procesadores con GPU integradas (iGPU) de NVIDIA como parte de una futura colaboración, y los primeros productos podrían llegar alrededor de 2028. Esta iniciativa supondría un cambio significativo con respecto a la estrategia de Intel de depender de su propia tecnología gráfica integrada y podría combinar las arquitecturas de CPU de Intel con los gráficos de NVIDIA para ofrecer un rendimiento gráfico integrado sustancialmente superior.
- Marzo de 2026: Intel presentó su plataforma de PC comerciales Core Ultra Series 3 de próxima generación con Intel vPro, basada en la avanzada tecnología de proceso 18A de Intel y diseñada para entornos empresariales, educativos, gubernamentales y de pequeñas empresas. La plataforma admite más de 125 diseños de PC comerciales y combina un rendimiento mejorado, eficiencia energética, gráficos integrados y aceleración de IA. Intel afirma que ofrece un rendimiento de un solo hilo y multihilo más de un 30 % superior, hasta un 30 % más de productividad, hasta un 80 % mejores gráficos y hasta cuatro veces mayor rendimiento de IA en comparación con las PC empresariales de hace cuatro años.
- Septiembre de 2025: NVIDIA e Intel anunciaron una colaboración estratégica para desarrollar conjuntamente varias generaciones de productos personalizados para centros de datos y PC, combinando las tecnologías de IA y computación acelerada de NVIDIA con la arquitectura y el ecosistema de CPU x86 de Intel. Para los centros de datos, Intel diseñará y fabricará CPU x86 personalizadas de NVIDIA que esta integrará en sus plataformas de infraestructura de IA.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -