
Mercato dei processori grafici integrati: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei processori grafici integrati (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per applicazione (giochi, cloud computing, workstation, intelligenza artificiale, veicoli a guida autonoma); utente finale (automotive, media e intrattenimento, aerospaziale e difesa, elettronica di consumo, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011667
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 16, 2026


Dimensioni del mercato nel 2025
28 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
55,57 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,91 %
Tasso di crescita
Mercato di riferimento
375,89 miliardi di dollari USA
(2026-2034)
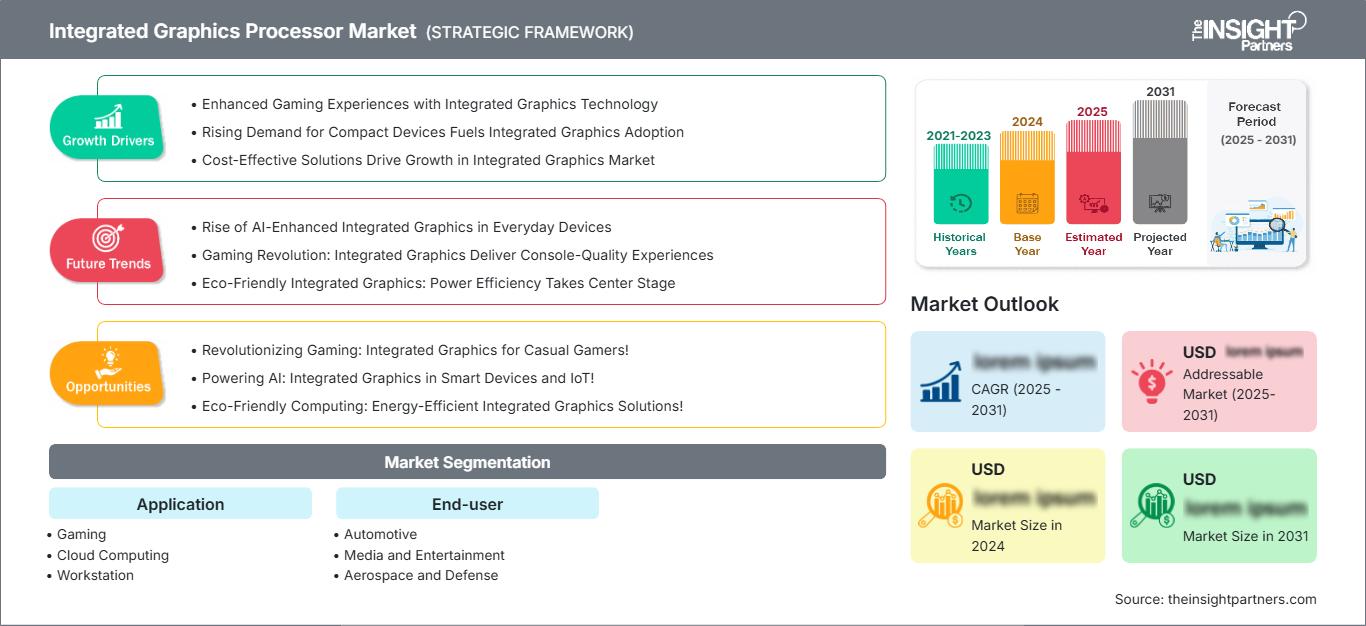
Il mercato dei processori grafici integrati (IGP) ha un valore di 28 miliardi di dollari nel 2025 e si prevede che raggiungerà i 55,57 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,91% nel periodo 2026-2034. Questa espansione riflette la crescente domanda di accelerazione grafica all'interno di piattaforme informatiche compatte, dispositivi personali con intelligenza artificiale, sistemi automobilistici e carichi di lavoro professionali, dove l'efficienza energetica, la larghezza di banda della memoria e le capacità di elaborazione integrate influenzano sempre più le decisioni relative all'architettura del processore e alla progettazione del sistema.
Si prevede che il Nord America manterrà una posizione di rilievo, con un tasso di crescita annuo composto (CAGR) stimato tra il 7,5% e l'8,0% fino al 2034. La crescita è sostenuta dall'accelerazione dell'adozione di PC con intelligenza artificiale e dalla crescente diffusione di processori con capacità grafiche avanzate nel settore automobilistico. La domanda proveniente dalle infrastrutture cloud, dagli aggiornamenti delle workstation, dai sistemi di gioco e dagli ecosistemi di progettazione di semiconduttori avanzati dovrebbe ulteriormente supportare l'espansione regionale.
Analisi e approfondimenti sul mercato dei processori grafici integrati
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato dei processori grafici integrati (IGP) pari al 27-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,0% tra il 2026 e il 2034, grazie ai PC con intelligenza artificiale, all'informatica per il settore automobilistico, alle infrastrutture cloud e agli investimenti nel settore dei semiconduttori.
- USA: Nel 2025 gli Stati Uniti rappresentavano il 79-83% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,6-8,1% fino al 2034, trainati dall'informatica basata sull'intelligenza artificiale e dalle applicazioni ad alta intensità di dati.
- Europa: Nel 2025 l'Europa rappresentava una quota del 19-22% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,9-7,5% nel periodo 2026-2034. Germania, Regno Unito, Francia, Italia e Spagna beneficiano dell'elettronica automobilistica e della digitalizzazione industriale.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota del 37-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,3% fino al 2034. Cina, Giappone, Corea del Sud e India sono i principali paesi leader nella domanda regionale di semiconduttori, elettronica di consumo e settore automobilistico.
- Segmento più ampio: il settore dei videogiochi rappresentava una quota di mercato del 28-32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,4% nel periodo 2026-2034, grazie ai processori per il mercato consumer orientati alle prestazioni.
- Segmento ad alta crescita: l'intelligenza artificiale deteneva una quota di mercato del 17-21% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,8-10,5% nel periodo 2026-2034, trainata dall'inferenza on-device.
- Aziende chiave analizzate nel dettaglio: Advanced Micro Devices, Inc., ASUSTeK Computer Inc., EVGA Corporation, GIGA-BYTE Technology Co., Ltd., Imagination Technologies Limited, Intel Corporation, NVIDIA Corporation, SAPPHIRE Technology Limited, VIA Technologies, Inc. e ZOTAC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'integrazione dei processori si è evoluta, passando dalla semplice tecnologia di visualizzazione ad architetture grafiche e di calcolo parallelo più avanzate. Le moderne architetture dei processori integrano CPU, unità di elaborazione grafica, controller di memoria e acceleratori AI in fattori di forma più compatti. Architetture come l'architettura Xe di Intel, le soluzioni integrate Radeon di AMD e la proprietà intellettuale delle unità di elaborazione grafica di aziende specializzate nella loro fornitura rientrano in questa tendenza verso il calcolo eterogeneo.
La crescita futura del mercato dei processori grafici integrati (IGP) sarà trainata da notebook con intelligenza artificiale, abitacoli automobilistici, mini-workstation e dispositivi di edge computing. Le politiche incentrate sulla localizzazione delle tecnologie dei semiconduttori, gli investimenti nella progettazione avanzata dei package e i requisiti di sicurezza veicolare più stringenti stanno spingendo i fornitori a concentrarsi maggiormente sulle prestazioni per watt e sull'affidabilità. Anche gli standard PCI-SIG e JEDEC influenzano la progettazione dell'architettura in termini di interoperabilità e larghezza di banda della memoria.
Ambito del rapporto di mercato sui processori grafici integrati
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 28 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 55,57 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,91% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei processori grafici integrati
La domanda si sta orientando sempre più verso processori in grado di svolgere attività relative a grafica, contenuti multimediali e intelligenza artificiale senza l'utilizzo di una scheda grafica dedicata. Tra i fattori di crescita del mercato dei processori grafici integrati (GPU) si annoverano laptop sottili e leggeri, dispositivi di gioco portatili, desktop di piccole dimensioni, display digitali e sistemi di infotainment per autoveicoli. Il mercato comprende produttori di CPU/GPU, fonderie di semiconduttori, fornitori di memorie, OEM, sviluppatori di sistemi operativi, produttori di schede e fornitori di software.
I fattori che influenzano l'offerta nel mercato dei processori grafici integrati dipendono fortemente dalla tecnologia di processo, dalle interfacce di memoria, dalle capacità di packaging e dal software. I prodotti integrati possono contribuire a ridurre la complessità della distinta base (BOM) grazie all'assenza di schede grafiche aggiuntive; tuttavia, l'utilizzo di memoria comune limita le prestazioni in caso di operazioni che richiedono un elevato utilizzo di risorse. I produttori si differenziano quindi in base all'efficienza architetturale, alla maturità dei driver, ai blocchi di memoria, alle prestazioni termiche e alla gestione della memoria.
Il posizionamento competitivo nel mercato dei processori grafici integrati si basa sulla capacità di combinare architettura dei processori, IP grafici, ecosistemi software e relazioni con gli OEM. Intel Corporation e Advanced Micro Devices, Inc. detengono una posizione di rilievo grazie a piattaforme di processori dotate di grafica sempre più sofisticata, mentre Imagination Technologies Limited offre IP GPU concessi in licenza per soluzioni embedded e automotive specializzate. NVIDIA Corporation riveste un ruolo importante grazie ai suoi ecosistemi grafici e di intelligenza artificiale che influenzano le aspettative prestazionali nei segmenti di elaborazione correlati.
ASUSTeK Computer Inc., GIGA-BYTE Technology Co., Ltd., SAPPHIRE Technology Limited e ZOTAC contribuiscono principalmente all'ecosistema hardware attraverso sistemi e prodotti grafici, mentre VIA Technologies, Inc. si occupa di applicazioni di elaborazione embedded e specializzate. EVGA Corporation è ancora presente per la sua importanza storica nel mercato dell'hardware grafico. Le priorità di investimento si stanno spostando verso architetture basate sull'intelligenza artificiale, elaborazione eterogenea, packaging avanzato, portabilità del software e prestazioni a basso consumo energetico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei processori grafici integrati: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei processori grafici integrati
Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 27% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,0% fino al 2034. Gli Stati Uniti trainano i consumi regionali, grazie alla progettazione di semiconduttori, al cloud computing, al settore dei videogiochi, allo sviluppo di workstation e alle tecnologie automobilistiche. Il contributo del Canada proviene dai servizi tecnologici e dalla produzione automobilistica, mentre il Messico trae vantaggio dalla produzione di componenti elettronici e veicoli.
La domanda nella regione si sta spostando verso processori che integrano acceleratori grafici e per l'intelligenza artificiale in piattaforme a basso consumo energetico. I PC con intelligenza artificiale, le workstation compatte, i dispositivi edge e l'informatica veicolare stanno ampliando i campi di applicazione dei processori oltre la tipica grafica desktop. Nella regione sono presenti numerosi progettisti di semiconduttori, aziende di software, hyperscaler e OEM che favoriscono la creazione di un ecosistema.
Mercato statunitense dei processori grafici integrati
Nel 2025 gli Stati Uniti rappresentavano il 79-83% della domanda nordamericana e si prevede una crescita annua composta (CAGR) del 7,6-8,1% nel periodo 2026-2034. La domanda è trainata da PC con funzionalità di intelligenza artificiale, gaming, cloud computing, workstation e ingegneria del software per il settore automobilistico. Aziende come Intel Corporation, Advanced Micro Devices, Inc., NVIDIA Corporation e altri produttori di computer dispongono di ecosistemi ben sviluppati per ciascuna categoria di applicazione.
Secondo il rapporto sul mercato dei processori grafici integrati, l'attenzione delle applicazioni si sta spostando verso funzionalità di intelligenza artificiale locali, contenuti multimediali di alta qualità, giochi, visualizzazione professionale e applicazioni per auto connesse. Anche i fornitori di servizi cloud hanno un impatto sulle esigenze architetturali, poiché una corretta virtualizzazione grafica e il calcolo eterogeneo potrebbero contribuire a un migliore utilizzo dell'infrastruttura. Lo sviluppo di tecnologie per semiconduttori e di calcolo rafforza la posizione degli Stati Uniti, mentre le considerazioni in materia di approvvigionamento includono la disponibilità del software, l'efficienza energetica, la durata del sistema e la compatibilità con i framework di intelligenza artificiale.
Mercato europeo dei processori grafici integrati
Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 19% e il 22% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,9-7,5% fino al 2034, con la Germania in testa alla domanda regionale. La Germania vanta vantaggi nei settori dell'elettronica automobilistica e dell'informatica industriale, mentre il Regno Unito possiede competenze nella progettazione di semiconduttori, nel software e nelle applicazioni cloud. Francia, Italia e Spagna hanno un vantaggio nei settori automobilistico, aerospaziale, dell'elettronica di consumo e della digitalizzazione industriale.
La Germania si concentra molto sul settore automobilistico e, di conseguenza, i processori con capacità grafiche assumono un'importanza crescente a causa degli abitacoli digitali, dei sistemi di assistenza alla guida e dell'informatica centralizzata dei veicoli. Il Regno Unito ha un vantaggio nella progettazione di chip e software, la Francia è esperta nei settori aerospaziale, automobilistico e tecnologico, mentre Italia e Spagna vantano vantaggi nell'automazione industriale, nella mobilità connessa, nell'elettronica di consumo e nei sistemi multimediali.
Mercato dei processori grafici integrati nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 37% e il 40% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,7-9,3% fino al 2034, affermandosi come il principale mercato regionale. La Cina è in testa, seguita da vicino da Giappone, Corea del Sud, India e Australia. La domanda è trainata dalla produzione di elettronica di consumo, semiconduttori, elettronica per autoveicoli e dispositivi per videogiochi.
La Cina possiede un'importante industria manifatturiera di elettronica, oltre a un crescente fabbisogno interno di sistemi informatici. Giappone e Corea del Sud si concentrano sulle loro industrie di elettronica avanzata e automobilistica, mentre l'India sta investendo massicciamente nei semiconduttori e nelle infrastrutture digitali. L'Australia contribuisce con il settore dell'informatica aziendale e delle relative applicazioni. È necessario adottare politiche e incentivi per promuovere l'informatica integrata.
Mercato dei processori grafici integrati in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,7% fino al 2034, trainata dall'Arabia Saudita. Gli Emirati Arabi Uniti rappresentano un mercato strategico per le infrastrutture cloud, le infrastrutture per le smart city e l'elettronica di fascia alta, mentre il Sudafrica contribuisce con i settori dell'informatica aziendale, dei media e dell'elettronica industriale. Il resto del Medio Oriente e dell'Africa è caratterizzato da applicazioni specifiche.
Le opportunità nella regione continuano a concentrarsi su infrastrutture digitali, infrastrutture per l'intrattenimento, elettronica automobilistica e informatica locale. Arabia Saudita ed Emirati Arabi Uniti stanno investendo ingenti somme nella creazione di ecosistemi tecnologici, pertanto vi è la necessità di un'elaborazione efficiente nei data center e negli ambienti connessi. Il Sudafrica continua a essere trainato dalle applicazioni aziendali e per i consumatori. I fornitori che dispongono di capacità distributive, prodotti progettati termicamente e prodotti con un lungo ciclo di vita sono ben posizionati.
Analisi di segmentazione
Applicazione
Il segmento Applicazioni comprende Gaming, Cloud Computing, Workstation, Intelligenza Artificiale e Veicoli a Guida Autonoma. Si prevede che questo segmento registrerà un CAGR dell'8,0-8,6% nel periodo 2026-2034. Il mercato dei processori grafici integrati (IGP) si sta ampliando, poiché i motori grafici eseguono sempre più spesso calcoli paralleli, elaborazione multimediale, visualizzazione e carichi di lavoro di intelligenza artificiale selezionati su piattaforme consumer, professionali e embedded.
- Videogiochi: Il gaming rimane un'applicazione fondamentale perché la grafica integrata offre prestazioni sempre più elevate in notebook, sistemi palmari e desktop compatti. La domanda privilegia architetture efficienti, accesso alla memoria più rapido, driver migliorati e tecnologie di rendering avanzate.
- Cloud computing: le piattaforme cloud utilizzano l'accelerazione grafica per desktop virtuali, servizi multimediali, giochi, visualizzazione e carichi di lavoro di intelligenza artificiale selezionati. Le architetture integrate possono supportare implementazioni sensibili ai costi in cui capacità grafiche e di calcolo generiche devono coesistere.
- Workstation: Le applicazioni per workstation richiedono una visualizzazione affidabile per software di ingegneria, progettazione, produzione multimediale e applicazioni tecniche. La grafica integrata è sempre più diffusa nelle workstation entry-level e mobili, dove efficienza, portabilità e semplicità del sistema sono fondamentali.
- Intelligenza artificiale: le applicazioni di IA stanno ampliando il ruolo dei motori grafici nell'inferenza locale, nella visione artificiale e nei carichi di lavoro paralleli. L'elaborazione integrata può ridurre la latenza e il consumo energetico quando i carichi di lavoro rimangono entro i limiti della memoria del dispositivo.
- Veicoli senza conducente: i veicoli autonomi e semi-autonomi richiedono risorse grafiche e di calcolo per la visualizzazione, l'elaborazione dei sensori e le interfacce uomo-macchina. Le architetture integrate supportano l'elaborazione centralizzata a livello di veicolo, contribuendo al contempo a gestire i vincoli di spazio, alimentazione e termici.
utente finale
Il segmento degli utenti finali comprende i settori automobilistico, dei media e dell'intrattenimento, aerospaziale e della difesa, e dell'elettronica di consumo. Si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-8,9% nel periodo 2026-2034. L'adozione dipende dall'intensità grafica, dai limiti di consumo energetico, dai requisiti di sicurezza, dalle dimensioni del dispositivo e dalla necessità di consolidare molteplici funzioni di elaborazione in un numero inferiore di chip.
- Settore automobilistico: le applicazioni automobilistiche richiedono sempre più spesso la grafica per abitacoli digitali, sistemi di infotainment, display, monitoraggio del conducente e visualizzazione. La sicurezza funzionale, la virtualizzazione, i lunghi cicli di vita dei prodotti e le prestazioni deterministiche influenzano fortemente la qualificazione dei fornitori.
- Media e intrattenimento: i sistemi multimediali e di intrattenimento richiedono rendering, decodifica e codifica video, creazione di contenuti ed elaborazione della visualizzazione efficienti. La grafica integrata può semplificare i dispositivi compatti, supportando al contempo esperienze multimediali sempre più complesse.
- Settore aerospaziale e della difesa: i sistemi aerospaziali e di difesa privilegiano l'affidabilità, l'efficienza termica, la stabilità del ciclo di vita e l'elaborazione deterministica. L'accelerazione grafica supporta la visualizzazione delle missioni, la simulazione, la visualizzazione, i sistemi di addestramento e specifici carichi di lavoro di calcolo embedded.
- Elettronica di consumo: l'elettronica di consumo rappresenta un'ampia base installata che comprende notebook, computer desktop, tablet, dispositivi palmari e sistemi compatti. Gli acquirenti apprezzano sempre più le prestazioni grafiche, l'efficienza della batteria, le capacità di intelligenza artificiale e le funzionalità integrate della piattaforma.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Salva |
Alto |
Giochi per dispositivi mobili |
Maturo |
|
Cloud computing |
Mezzo |
Virtualizzazione GPU |
Scalatura |
|
Postazione di lavoro |
Mezzo |
Rendering locale |
Scalatura |
|
Intelligenza artificiale |
Alto |
Inferenza del bordo |
Emergenti |
|
veicoli senza conducente |
Mezzo |
Computer di bordo |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei processori grafici integrati (IGP)
I PC con intelligenza artificiale aumentano la domanda di architetture di processori eterogenee.
I personal computer con funzionalità di intelligenza artificiale stanno generando la necessità di capacità di calcolo coordinate tra CPU, GPU e NPU entro un budget energetico limitato. Il motore grafico può supportare i calcoli paralleli per l'elaborazione di immagini, l'elaborazione video, l'inferenza e la creazione di contenuti, riducendo così la dipendenza da acceleratori aggiuntivi per calcoli specifici. Ciò ha un impatto sulle decisioni di acquisto, poiché gli OEM ora considerano le prestazioni a livello di piattaforma piuttosto che le sole prestazioni delle CPU. Questa tecnologia ha rilevanza commerciale per notebook, mini PC, desktop aziendali e workstation mobili. Inoltre, le architetture integrate possono portare a una minore complessità della scheda e a un consumo energetico della batteria più efficiente quando i compiti sono allocati in modo efficiente. Poiché i sistemi operativi e i framework continueranno a esporre capacità di calcolo eterogenee, i processori con driver e kit di sviluppo ben sviluppati probabilmente acquisiranno un maggiore controllo sulla piattaforma.
L'informatica automobilistica consolida i carichi di lavoro relativi alla grafica e al controllo.
La tendenza attuale nell'elettronica automobilistica è verso un'architettura centralizzata e a zone, in cui diverse attività di elaborazione vengono svolte da un numero inferiore di sistemi più potenti. I processori grafici partecipano alla generazione del display dell'abitacolo, all'infotainment, alla generazione della visuale a 360°, alle interfacce del monitor del conducente e ad alcune applicazioni di percezione. Tali tendenze comportano la necessità di prodotti integrati che garantiscano prestazioni deterministiche entro i rigorosi vincoli di potenza, temperatura e sicurezza funzionale. Un altro fattore per i fornitori di soluzioni automotive è rappresentato dai lunghi periodi di qualificazione di tali programmi, che rendono il supporto software e la lunga durata del prodotto requisiti commerciali fondamentali. Gli standard di sicurezza funzionale come ISO 26262 sottolineano l'importanza del rilevamento dei guasti, dell'isolamento e del funzionamento affidabile dei processi di elaborazione. I fornitori di funzionalità grafiche, di elaborazione, di virtualizzazione e di sicurezza possono coprire una gamma più ampia di applicazioni automotive.
La grafica avanzata migliora l'economicità dei computer compatti.
Una maggiore capacità grafica integrata nei processori può ridurre la necessità di hardware grafico dedicato di fascia bassa nei notebook, desktop, dispositivi palmari e sistemi compatti di uso comune. Ciò può semplificare la complessità delle schede, ridurre i sistemi di raffreddamento, diminuire il consumo energetico e consentire una maggiore flessibilità nella progettazione industriale. I produttori di apparecchiature originali (OEM) possono reinvestire lo spazio risparmiato in batterie, storage, connettività o ulteriore capacità termica. L'impatto economico è maggiore per i prodotti in cui la grafica dedicata comporterebbe un costo significativo senza essere costantemente necessaria. Allo stesso tempo, una grafica integrata migliorata può ampliare il mercato di riferimento per il gaming occasionale, la creazione di contenuti multimediali, la visualizzazione e le applicazioni basate sull'intelligenza artificiale. I produttori di processori sono quindi incentivati a migliorare le prestazioni per watt e l'efficienza della memoria. La conseguente concorrenza incoraggia architetture più performanti, preservando al contempo la differenziazione tra piattaforme integrate e acceleratori dedicati ad alte prestazioni.
Tendenze future del mercato dei processori grafici integrati
I motori grafici diventano risorse di intelligenza artificiale programmabili
È probabile che le future architetture di processori considerino la grafica integrata come una risorsa programmabile per carichi di lavoro grafici, multimediali, di simulazione e di intelligenza artificiale, piuttosto che come un motore di rendering isolato. Questo cambiamento nelle tendenze del mercato dei processori grafici integrati dovrebbe favorire una maggiore integrazione tra core grafici, controller di memoria, acceleratori neurali e runtime software. Gli sviluppatori distribuiranno sempre più i carichi di lavoro in modo dinamico in base ai requisiti di latenza, consumo energetico e throughput. Modelli di programmazione unificati e API portatili possono ridurre la frammentazione del software tra le diverse famiglie di processori. Anche la virtualizzazione hardware potrebbe acquisire maggiore importanza, poiché un singolo motore grafico serve più applicazioni o carichi di lavoro isolati. Negli ambienti automobilistici e industriali, i controlli di qualità del servizio contribuiranno a dare priorità alle attività critiche per la sicurezza o sensibili alla latenza. L'implicazione commerciale è un graduale spostamento verso architetture di calcolo multiuso in cui le prestazioni grafiche rimangono importanti, ma la programmabilità e la flessibilità dei carichi di lavoro diventano criteri di acquisto altrettanto significativi.
L'efficienza della memoria diventa un parametro competitivo centrale
Le schede grafiche integrate dipendono sempre più dalla memoria di sistema condivisa, rendendo la larghezza di banda, la latenza, l'architettura della cache e l'efficienza della gestione della memoria fattori critici per le prestazioni nel mondo reale. Le piattaforme future probabilmente punteranno su cache più grandi, una compressione migliorata, standard di memoria più veloci e un'allocazione più sofisticata tra CPU, GPU e carichi di lavoro di intelligenza artificiale. Ciò può ridurre i colli di bottiglia senza aumentare proporzionalmente il consumo energetico del sistema. I progettisti di processori potrebbero anche ottimizzare le architetture grafiche per specifiche configurazioni di memoria, consentendo agli OEM di bilanciare prestazioni, capacità della batteria e costo del dispositivo. Nei notebook e nei desktop compatti, un uso efficiente della memoria può estendere la gamma utile delle schede grafiche integrate per il gaming e la creazione di contenuti. Anche i sistemi automotive potrebbero trarne vantaggio, poiché le piattaforme di elaborazione centralizzate devono supportare più display e carichi di lavoro di calcolo operando entro limiti termici stringenti. Di conseguenza, l'architettura della memoria influenzerà sempre più la competitività delle schede grafiche.
Opportunità di mercato per i processori grafici integrati
I dispositivi edge basati sull'intelligenza artificiale ampliano i carichi di lavoro gestibili.
Le maggiori opportunità strategiche emergono laddove i carichi di lavoro grafici e di intelligenza artificiale devono operare localmente con rigidi vincoli di potenza e latenza. Sistemi automobilistici, apparecchiature di visione industriale, display intelligenti, workstation compatte e dispositivi mobili di fascia alta possono trarre vantaggio da processori che combinano l'accelerazione grafica con funzionalità di intelligenza artificiale. Investitori e fornitori dovrebbero dare priorità alle piattaforme con architetture scalabili, supporto software maturo e percorsi chiari per la portabilità dei carichi di lavoro. Le partnership con gli OEM possono garantire successi di progettazione prima che i programmi di produzione diventino difficili da sostituire. L'opportunità si estende anche agli ecosistemi di sviluppatori, poiché la compatibilità delle applicazioni può accelerare l'adozione su più generazioni hardware. Soluzioni integrate che riducono l'ingombro sulla scheda e i requisiti di raffreddamento possono fornire un ulteriore valore economico. Le aziende dovrebbero quindi valutare le architetture non solo in base ai benchmark grafici, ma anche in base all'efficienza complessiva del sistema, all'utilizzo della memoria, alla profondità dell'ecosistema software e all'idoneità per l'inferenza locale continuativa.
Le vittorie nel settore automobilistico e nella progettazione all'avanguardia creano opportunità di ricavi a lungo termine.
I mercati automobilistico e dei sistemi embedded offrono interessanti opportunità, poiché la qualificazione dei processori può creare rapporti di fornitura pluriennali e una domanda di produzione ricorrente. I fornitori possono puntare a cruscotti digitali, display avanzati, sistemi di assistenza alla guida, piattaforme autonome, robotica e sistemi di controllo industriale, dove le funzioni grafiche e di calcolo convergono sempre più. Le previsioni di mercato sui processori grafici integrati indicano che la diversificazione delle applicazioni dovrebbe ridurre nel tempo la dipendenza dalla domanda di PC tradizionali. Gli investimenti strategici dovrebbero concentrarsi su sicurezza funzionale, virtualizzazione, comportamento deterministico, efficienza termica e supporto allo sviluppo software. I modelli di licenza possono anche offrire opportunità agli specialisti di IP per GPU che non dispongono di capacità produttive su larga scala. La collaborazione con fonderie di semiconduttori, fornitori di primo livello e integratori di sistemi può accelerare la commercializzazione. Le aziende in grado di dimostrare prestazioni prevedibili in diversi ambienti operativi dovrebbero essere in una posizione migliore per assicurarsi contratti di progettazione embedded a lungo termine.
Sviluppi recenti
- Agosto 2026: Secondo alcune indiscrezioni, Intel starebbe pianificando processori con GPU integrate NVIDIA (iGPU) nell'ambito di una futura collaborazione, con i primi prodotti potenzialmente disponibili intorno al 2028. Questa mossa rappresenterebbe un cambiamento significativo rispetto alla strategia di Intel, finora basata sulla propria tecnologia grafica integrata, e potrebbe combinare le architetture CPU Intel con la grafica NVIDIA per offrire prestazioni grafiche integrate nettamente superiori.
- March 2026: Intel unveiled its next-generation Core Ultra Series 3 with Intel vPro commercial PC platform, built on Intel’s advanced 18A process technology and designed for enterprise, education, government and small-business environments. The platform supports more than 125 commercial PC designs and combines improved performance, power efficiency, integrated graphics and AI acceleration, with Intel claiming over 30% faster single- and multi-thread performance, up to 30% higher productivity, up to 80% better graphics and up to 4× higher AI performance versus four-year-old business PCs.
- September 2025: NVIDIA and Intel announced a strategic collaboration to jointly develop multiple generations of custom data-center and PC products, combining NVIDIA’s AI and accelerated-computing technologies with Intel’s x86 CPU architecture and ecosystem. For data centers, Intel will design and manufacture custom NVIDIA x86 CPUs that NVIDIA will integrate into its AI infrastructure platforms.
Frequently Asked Questions

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -