
産業5.0市場:規模・成長・予測 2034
インダストリー5.0市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(デジタルツイン、産業用3Dプリンティング、製造業におけるAI、AR/VR、産業用センサー、ロボット)、用途別(製造業、ヘルスケア、エネルギー、運輸、農業、小売・物流)、導入モデル別(オンプレミス、クラウド)、エンドユーザー別(大企業、中小企業、政府機関)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039478
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 16, 2026


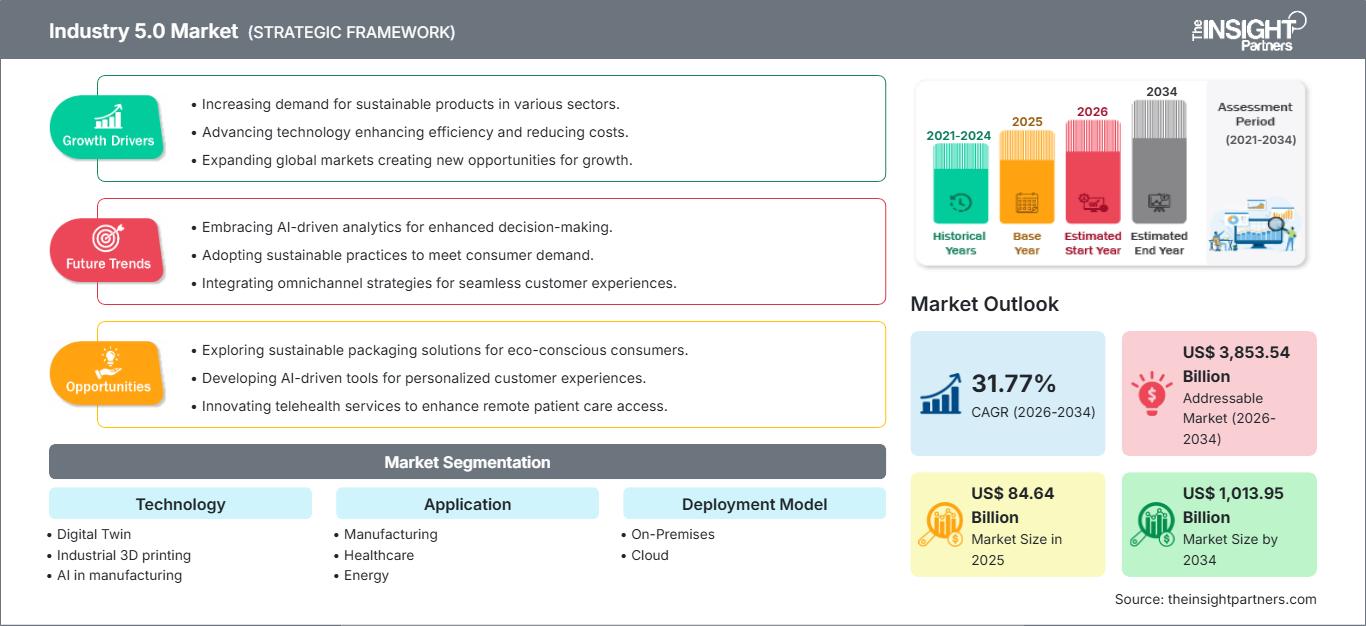
2025年の市場規模
846億4000 万米ドル
基準年値
2034年の予測
1兆139億5000万 米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
31.77 %
成長率
対象市場
3兆8535億4000万 米ドル
(2026年~2034年)
インダストリー5.0市場は、2025年には846億4,000万米ドルと評価され、2034年には1兆139億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)31.77%で拡大すると見込まれています。この市場は、人工知能、ロボット工学、デジタルツイン、高度なセンシング、没入型技術、積層造形技術と人間中心の産業モデルとの融合を反映しています。その発展は、より適応性の高い生産、持続可能な資源利用、労働力増強、そして相互接続された産業エコシステム全体におけるレジリエンスとますます密接に関連しています。
北米のインダストリー5.0市場規模は、2026年から2034年にかけて年平均成長率(CAGR)29.5~32.5%で拡大すると予測されています。産業用AIへの投資、高度なロボット技術の導入、大規模なクラウドインフラストラクチャが構造的な支えとなる一方、製造業者はインテリジェントシステムを従業員研修、予測運用、柔軟な生産アーキテクチャにますます統合しています。また、この地域の確立された技術エコシステムは、新たな産業アプリケーションの迅速な商業化を促進します。
インダストリー5.0市場の評価と洞察
- 北米は 、産業用AI、ロボット工学、クラウドインフラ、および先進製造業への投資に支えられ、2025年には28~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)29.5~32.5%で成長すると予測されている。
- 米国は 、AIインフラと自動化への投資に支えられ、2025年には北米市場の84~88%を占め、2026~2034年には年平均成長率(CAGR)30.0~33.0%で拡大すると予測されている。
- 欧州は 2025年には25~28%のシェアを占めると推定され、ドイツ、フランス、英国、イタリア、オランダが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)28.5~31.5%で成長すると予測されている。
- アジア太平洋地域 は2025年には34~37%のシェアを占めると推定され、中国、日本、韓国、インドが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)33.0~36.0%で成長すると予測されている。
- 最大のセグメントは 製造業におけるAIであり、2025年には市場シェアの30~34%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)34.0~37.0%で成長すると予測されている。
- 高成長分野は クラウド導入であり、2025年には市場シェアの61~65%を占めると推定され、2026~2034年には年平均成長率(CAGR)33.0~36.0%で成長すると予測されている。
- 詳細に分析された主要企業: Universal Robots A/S、Rockwell Automation, Inc.、Nexus Integra、Schneider Electric SE、Yaskawa Electric Corporation、ABB Ltd、KUKA AG、Cisco Systems, Inc.、Siemens AG、FANUC CORPORATION。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
インダストリー5.0市場は、断片的な自動化から、人工知能、ロボット工学、シミュレーション、センシング、ヒューマンマシンインターフェースが連携する統合的なアプローチへと移行しつつあります。欧州委員会によると、このアプローチは、人間中心主義、持続可能性、レジリエンスという3つの優先事項を中心に構築される予定です。欧州委員会は、2024年の産業技術ロードマップにおいて、AIと仮想世界を、ユーザーによる開発と実装が必要な技術として挙げています。
将来的には、需要は高度な製造業にとどまらず、医療、物流、農業、エネルギー、運輸といった分野にも拡大するだろう。欧州のイニシアチブがインダストリー5.0をデジタルスキル、循環型経済目標、信頼できるAI、そして強靭な産業バリューチェーンと結びつけていることから、政策課題はますます重要になるだろう。欧州委員会の実践共同体の第2回全体会議は2026年3月に開催された。
インダストリー5.0市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 846億4000万米ドル |
| 2034年までの市場規模 | 1兆139億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 31.77% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
インダストリー5.0市場分析
インダストリー5.0の市場を牽引する要因としては、生産性、品質、持続可能性、労働投入量を損なうことなく柔軟性を維持することを目指す製造業者が挙げられます。産業用AIは運用データを分析し、デジタルツインはプロセス変更のシミュレーションを実行し、ロボットは人間の意思決定と連携しながら反復作業や危険な作業を実行します。これらの組み合わせにより、個別の自動化イニシアチブの実施から、需要変動、制約、労働ニーズに合わせて調整可能な適応型製造システムの構築へと、価値提案が大きく変化します。
このエコシステムには、自動化機器サプライヤー、ロボットサプライヤー、産業用ソフトウェア企業、クラウドプロバイダー、センサーメーカー、システムインテグレーター、エンジニアリング企業、そしてエンドユーザーが含まれます。高度なソリューションには、安全なデータ収集、コンピューティング機能、接続性、分析機能が必要となるため、デジタルインフラストラクチャは不可欠なレイヤーの一つとなります。ハードウェアの供給は、半導体業界、センサー、アクチュエーター、産業用ネットワークソリューション、および特殊用途コンピューティングによって牽引されます。
インダストリー5.0の市場分析によると、さまざまな自動化企業と、ロボット、ソフトウェア、接続性、産業デジタル化を専門とする企業との間で激しい競争が繰り広げられている。例えば、シーメンスAGは自動化、シミュレーション、デジタルツイン、AIなどの技術を産業向けに組み合わせている一方、ABB Ltd.、ファナック株式会社、安川電機株式会社、KUKA AG、Universal Robots A/Sはロボットを専門としている。自動化、制御、ソフトウェア、コネクテッド産業アーキテクチャの分野では、ロックウェル・オートメーション社とシュナイダーエレクトリック社が競合しており、シスコシステムズ社はネットワークとサイバーセキュリティを専門としている。
戦略的な投資は、AI、仮想コミッショニング、シミュレーション、物理AI、ソフトウェア定義型オートメーションを基盤としたエンジニアリング分野に集中する傾向があります。シーメンスは2025年3月にアルテア・エンジニアリングの買収を完了し、約100億米ドルを投じて、シミュレーション、高性能コンピューティング、データサイエンス、産業用AIの能力を強化しました。さらに、シーメンスとNVIDIAは2025年6月に提携関係を拡大し、シーメンスのXceleratorプラットフォームに高速コンピューティングを接続しました。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
インダストリー5.0市場:戦略的洞察
地域別分析
北米インダストリー5.0市場
北米は、2025年のインダストリー5.0市場シェアの28~31%を占め、2034年まで年平均成長率(CAGR)29.5~32.5%で成長すると予測されています。この地域は、ソフトウェアに関するノウハウ、産業オートメーション、クラウド投資、ロボット技術の進歩といった強みを持っています。この地域では、米国が需要を牽引していますが、カナダとメキシコも製造業、エネルギー産業、物流産業、自動車産業を通じて貢献しています。
現在、トレンドはAI支援製造、協働ロボット、デジタルツイン、コネクテッド産業インフラへと移行しつつあります。大企業は複数の施設に複雑なシステムを導入する機会を得ていますが、中小企業はクラウドベースのソフトウェアやロボットソリューションの恩恵を受けています。労働力の確保、製造業の国内回帰、資産活用の必要性も投資を後押ししています。自動化が人間の労働力を補完する必要がある場合、人間とロボットの協働は特に重要になります。
米国インダストリー5.0市場
北米市場は米国が代表しており、2025年には市場シェアの約84~88%を占め、2034年まで年平均成長率(CAGR)30.0~33.0%で成長すると予測されています。導入を促進する要因としては、産業用AIソリューション、ロボット工学、クラウドインフラ、半導体投資、先進製造プログラムなどが挙げられます。大手テクノロジープロバイダーや自動化ベンダーが、包括的なエコシステムの構築に貢献しています。
ユースケースとしては、製造、輸送、医療、エネルギー、農業、物流などが挙げられます。ロックウェル・オートメーション、シスコシステムズ、ユニバーサルロボット、ファナックは、自動化、ネットワーク、ロボット工学、スマート生産設備の分野で積極的に活動しています。米国市場は国内製造業への投資によって好影響を受けており、自動化とデジタルエンジニアリングのニーズに対する柔軟性が高まっています。企業は現在、ソリューションを自動化機能だけでなく、生産性、回復力、作業員の能力向上、ライフサイクル価値といった観点からも評価しています。
欧州インダストリー5.0市場
欧州における市場シェアは2025年には25~28%と予測されており、2034年までの成長率は年平均28.5~31.5%と見込まれています。欧州諸国の中ではドイツが首位で、フランス、英国、イタリア、オランダがそれに続きます。欧州の政策では、インダストリー5.0イニシアチブにおいて人間中心主義、持続可能性、レジリエンスに特に重点が置かれており、これが技術導入の基盤となっています。
英国では、先進製造業、航空宇宙産業、ヘルスケア、物流分野における応用、そしてAIによる生産性向上への関心の高まりが特筆すべき点です。ドイツでは、機械、自動車、化学、産業機器産業において、ロボット工学、デジタルツイン、産業用ソフトウェアの幅広い導入が可能です。フランスは、航空宇宙、エネルギー、運輸分野から恩恵を受けることができます。イタリアでは、機械および製造業に関連する機会が存在します。オランダの貢献は、物流、半導体関連のエコシステム、農業、ハイテク製造業に及びます。
アジア太平洋地域におけるインダストリー5.0市場
アジア太平洋地域は2025年の市場全体の約34~37%を占め、年平均成長率(CAGR)は33.0~36.0%と予測されている。この地域におけるインダストリー5.0の需要を牽引しているのは中国で、次いで日本、韓国、インドが続く。オーストラリアは鉱業、エネルギー、物流、インフラ開発を通じて成長の可能性を秘めている。
中国の大規模製造業は、ロボット工学、人工知能、センサー、デジタルツインの導入のための強固な基盤を提供している。日本と韓国は精密製造と高度なロボット工学に注力している一方、インドはデジタル化と産業発展を通じて急速に成長している。アジア太平洋地域は、高度な製造業と半導体を支援する政策の面で成長を遂げている。
中東・アフリカのインダストリー5.0市場
中東・アフリカ地域は新たなビジネスチャンスを秘めており、サウジアラビアが地域における導入をリードし、アラブ首長国連邦と南アフリカがそれに続く。需要はエネルギーの多様化、スマートインフラ、物流、ヘルスケア、産業開発に関連している。導入は2034年まで年平均成長率(CAGR)27.0~30.0%で推移すると予測されている。
サウジアラビア国内における多角化戦略は、スマート製造とITインフラの必要性を生み出している。アラブ首長国連邦ではスマート物流、エネルギー、インフラの導入が進められており、南アフリカでは鉱業、製造業、公益事業分野で機会が存在する。中東・アフリカのその他の地域は比較的プロジェクト中心であり、導入は接続インフラの整備状況と産業の近代化によって左右される。クラウドを通じた展開は、これらの地域における技術スキルやインフラの不足による障害を軽減できる可能性がある。
セグメンテーション分析
テクノロジー
インダストリー5.0市場におけるテクノロジー 分野は、2026年から2034年にかけて年平均成長率(CAGR)33.0~36.0%で拡大すると予測されています。製造業におけるAIは、インテリジェントな意思決定によって機械、プロセス、および従業員の活動がますます連携するため、最大のテクノロジー分野となっています。デジタルツインと産業用センサーは運用状況に関する情報を提供し、ロボット、AR/VR、および産業用3Dプリンティングは、インダストリー5.0を柔軟な生産、トレーニング、シミュレーション、およびカスタマイズされた製造へと拡張します。
- デジタルツイン: デジタルツインは、製造業者が製品、設備、プロセスを実際に実行する前にシミュレーションすることを可能にします。仮想試運転、予測最適化、ライフサイクル全体の可視化、エンジニアリングリスクの低減などを求める組織が増えるにつれ、その戦略的価値は高まっています。
- 産業用3Dプリンティング: 産業用3Dプリンティングは、カスタマイズ生産、ラピッドプロトタイピング、分散型製造、複雑な形状の造形を可能にします。開発期間の短縮や材料廃棄物の削減が代替生産方法の妥当性となる場合に、その重要性は特に高まります。
- 製造業におけるAI: 製造業におけるAIは、アルゴリズムによって品質、保守、スケジュール管理、検査、プロセス制御を最適化できるため、主要な技術分野となっています。しかし、責任ある導入には人間の監視が依然として不可欠です。
- AR/VR: AR/VR技術は、没入型トレーニング、遠隔支援、エンジニアリングの可視化、保守ガイダンスなどをサポートします。複雑な手順、専門知識、あるいは地理的に分散した専門知識を必要とする産業業務においては、その戦略的重要性が高まります。
- 産業用センサー: 産業用センサーは、機器、環境、プロセス、作業者に関する情報を収集することで、インテリジェントシステムのデータ基盤を提供します。センサー密度を高めることで可視性が向上し、より迅速な分析が可能になります。
- ロボット: ロボットは、反復作業、危険を伴う作業、または高い精度が求められる作業を物理的に実行します。協働型で適応性の高いプラットフォームの登場により、自動化は作業員との直接的なやり取りや、多様な生産条件を必要とする用途へと拡大しています。
応用
インダストリー5.0市場におけるアプリケーション分野は、2034年まで年平均成長率(CAGR)31.0~34.0%で成長すると予測されています。製造業が依然として主要な導入環境ですが、ヘルスケア、エネルギー、運輸、農業、小売・物流といった分野も対象市場を拡大しています。これらの分野では、適応性とサービス継続性を向上させるため、自動化とAI、センシング、クラウドインフラ、ヒューマンマシンインターフェースの組み合わせがますます進んでいます。
- 製造業: 製造業は主要な応用分野です。工場では、AI、ロボット工学、デジタルツイン、センサー、積層造形技術を単一の運用環境に統合できるためです。柔軟な自動化により、カスタマイズや生産切り替えの迅速化が実現します。
- 医療分野: 医療分野における応用例としては、インテリジェントラボ、自動搬送システム、ロボット工学、シミュレーション、デジタルワークフローなどが挙げられます。技術導入は、精度、人員制約、患者の安全性、および業務の一貫性向上へのニーズによって左右されます。
- エネルギー: エネルギー事業者は、発電、送電、保守、資産点検に、デジタルツイン、AI分析、センサー、ロボット技術を応用できます。地理的に分散したインフラにおいては、回復力と予測能力が重要です。
- 輸送: 輸送分野における応用例としては、インテリジェントロジスティクス、自律システム、予知保全、デジタルシミュレーションによるインフラストラクチャなどが挙げられます。コネクテッドテクノロジーを活用することで、車両稼働率、運用安全性、需要変動への対応力を向上させることができます。
- 農業: 農業分野では、ロボット工学、センシング技術、AI、自律型機器を応用することで、精密栽培、作物モニタリング、収穫、資源最適化などを実現できる。労働力不足と資源の効率的な利用の必要性が、これらの技術の導入を後押ししている。
- 小売・物流: 小売および物流分野では、ロボット工学、AI、デジタルツイン、センサーを活用し、フルフィルメント、倉庫最適化、在庫管理、パーソナライズされたオペレーションを実現しています。柔軟なシステムは、ますます多様化する注文プロファイルと配送要件に対応します。
展開モデル
インダストリー5.0市場における導入モデル セグメントは、2026年から2034年にかけて年平均成長率(CAGR)32.0~35.0%で成長すると予測されています。クラウド導入は、組織が各拠点にインフラストラクチャを複製することなく、AI、アナリティクス、デジタルツイン、コラボレーション機能を拡張できるため、戦略的に重要性を増しています。オンプレミス環境は、低遅延、セキュリティ重視、運用上重要なアプリケーションにとって依然として重要です。
- オンプレミス: オンプレミス展開は、製造業者が確定的な応答、ローカル処理、厳格なデータガバナンス、または接続制約に関わらず継続的な運用を必要とする場合に依然として有効です。特に、ミッションクリティカルな制御環境に適しています。
- クラウド: クラウド導入により、スケーラブルなコンピューティング、集中型分析、複数拠点間でのベンチマーク、迅速なソフトウェアアップデートが可能になります。企業が複数の施設でAIやデジタルツインを採用するにつれ、その戦略的価値は高まっています。
エンドユーザー
インダストリー5.0市場のエンドユーザー セグメントは、2034年まで年平均成長率(CAGR)30.5~33.5%で成長すると予測されています。大企業は、より潤沢な技術予算、複数の施設、確立されたデジタルインフラを有しているため、引き続き主要な導入企業となります。中小企業はクラウドサービスやモジュール型ロボットを通じて参加を拡大しており、政府機関はインフラ、公共サービス、防衛、産業レジリエンスといった分野で技術を採用しています。
- 大企業: 大企業は、複数拠点にわたる変革プログラムに資金を提供し、企業アーキテクチャ全体にわたってテクノロジーを統合できるため、最も強力な導入能力を備えています。その規模は、デジタルツイン、AI、ロボット工学、コネクテッドシステムの幅広い活用を可能にします。
- 中小企業: 中小企業は、クラウドプラットフォーム、モジュール型ロボット、マネージドサービス、ローコード産業技術などを通じて、これらの技術へのアクセスをますます拡大しています。これらのモデルは、初期インフラ要件を削減し、段階的な自動化をサポートします。
- 政府機関: 政府機関は、インフラ、医療、運輸、防衛、公共部門の製造業にインダストリー5.0技術を適用できます。調達における優先事項には、回復力、サイバーセキュリティ、人材育成能力、長期的な持続可能性がますます含まれるようになっています。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|---|---|---|---|
|
製造業 |
高い |
AIファクトリー |
スケーリング |
|
健康管理 |
中くらい |
ラボロボティクス |
新興 |
|
エネルギー |
中くらい |
アセットツインズ |
スケーリング |
|
交通機関 |
中くらい |
自動運転モビリティ |
スケーリング |
|
農業 |
中くらい |
精密ロボット |
新興 |
|
小売・物流 |
高い |
スマート倉庫 |
スケーリング |
インダストリー5.0市場の成長要因と影響分析
人間中心の自動化と人材増強
人間中心の自動化への移行は、製造業者が単に労働力を置き換えるのではなく、労働者の専門知識を補完する技術をますます求めるようになるため、決定的な商業的推進力となっています。協働ロボット、AIアシスタント、拡張現実インターフェース、インテリジェントな意思決定支援システムは、人間の判断を維持しながら、反復的または肉体的に負担の大きい作業を再分配することができます。欧州委員会は、労働者の幸福、スキル、およびエンパワーメントをインダストリー5.0コンセプトの中心に明確に位置付けています。これにより、従来の生産性指標にユーザビリティ、安全性、トレーニング、および労働者の受容性を加えることで、調達の優先順位が変わります。インダストリー5.0市場の組織は、労働力不足への対応、人間工学の改善、または経験豊富な従業員によるより複雑な作業の監督を可能にする技術への投資を正当化できます。直感的なインターフェースと自動化性能を組み合わせたサプライヤーは、高度に標準化された工場環境を超えて、柔軟な生産およびサービス指向の環境に展開が拡大するにつれて、恩恵を受ける可能性が高いでしょう。
産業用AIとリアルタイム意思決定インテリジェンス
産業用AIは、機械、プロセス、エンジニアリング情報を推奨事項や自動化されたアクションに変換することで、運用データの価値を拡大しています。製造業者は、品質検査、メンテナンス、スケジューリング、エネルギー最適化、エンジニアリング支援、プロセス制御にAIを活用できます。シーメンスは、エッジに展開された産業用AI機能と、AI、デジタルツイン、ソフトウェア定義オートメーションの統合を通じて、2025年にこの方向性を示しました。AIは、すべての資産を交換する必要なく、既存のセンサーと自動化インフラストラクチャの有用性を高めるため、市場への影響は大きいと言えます。また、データプラットフォーム、エッジコンピューティング、産業ネットワーク、サイバーセキュリティへの投資も促進します。AIモデルが産業環境向けに特化するにつれて、組織は個別のパイロットプロジェクトから、工場全体で再現可能なアプリケーションへと移行できるようになり、統合されたテクノロジースタックとドメイン固有の実装専門知識への需要が高まります。
回復力と持続可能な産業変革
レジリエンスとサステナビリティは、二次的な目標から産業投資の中核的な基準へと移行しつつあります。インダストリー5.0は、技術開発と資源効率、環境責任、そして産業システムが混乱に耐える能力を明確に結びつけています。デジタルツインは、物理的な実装前に生産の変化を評価でき、センサーは資源消費を明らかにし、AIはエネルギー集約型のプロセスを最適化できます。これらの機能は、環境目標をサポートしながら、運用上の不確実性を低減できます。エネルギー、運輸、医療、農業、物流といった分野はすべて、資源利用を管理しながら事業継続性を維持するというプレッシャーに直面しているため、商業的な影響はあらゆるセクターに及びます。そのため、テクノロジーベンダーは、デジタル化だけではなく、測定可能なレジリエンス、ライフサイクル効率、適応性を中心にインダストリー5.0ソリューションを位置づけることができます。これにより、高度な自動化を備えた工場だけでなく、インフラ事業者や公共機関など、対象顧客層が拡大します。
インダストリー5.0市場の将来動向
物理AIとシミュレーションから実世界の産業システムへ
インダストリー5.0の市場動向は、環境を認識し、タスクについて推論し、リアルタイムで行動を適応できる物理AIシステムへと向かっています。シミュレーションの進歩により、ロボットは展開前に合成シナリオでトレーニングできるようになり、物理的なテストに伴うエンジニアリング作業が削減されます。2026年3月、ABB Ltdは、物理的に正確なシミュレーションと物理AIをサポートするために、NVIDIA OmniverseライブラリをRobotStudioに統合すると発表しました。また、FANUC CORPORATIONは、ロボット工学とAIコンピューティングおよびシミュレーションを組み合わせるためにNVIDIAとの協業を発表しました。これらの開発は、デジタルモデルが物理マシンに継続的に情報を提供する生産システムへと向かっています。今後の導入は、シミュレーションの忠実度、安全性の検証、コンピューティングの経済性、そして学習した動作を変化する産業環境に確実に適用できる能力にかかっています。
自律的、適応的、かつマルチモーダルな産業ワークフロー
AIが視覚認識、自然言語による対話、センサー融合、ロボット操作を組み合わせることで、産業ワークフローはより自律的になる可能性が高い。固定されたシーケンスですべてのタスクをプログラミングするのではなく、オペレーターは目標を指定するようになり、インテリジェントシステムが適切なアクションを決定し、結果を検証し、変化に適応するようになるだろう。ABBの2026年ロボティクスロードマップでは、AIビジョン、精度、人間とロボットのインタラクション、モビリティ、自律型多用途ロボティクスがこの進化の構成要素として強調されている。この傾向は、インダストリー5.0を固定的な自動化から、複数のタスクにわたって動作可能な柔軟なシステムへと拡張するだろう。安全性の検証、説明可能性、従業員のトレーニング、相互運用性が、導入の必須条件となる。制御可能な自律性、明確な人間の監視、信頼性の高いフォールバックメカニズムを提供するベンダーは、顧客がデモンストレーションから生産規模の展開へと移行するにつれて優位に立つだろう。
インダストリー5.0の市場機会
AIを活用した新規製造プラットフォーム
インダストリー5.0の市場予測によると、デジタルインフラ、ロボット工学、AI、シミュレーション、および人材システムを最初から一体的に設計できるグリーンフィールド施設には大きなビジネスチャンスがあります。新しい工場では、建設前にデジタルツインを組み込み、共通のデータアーキテクチャを介して機器を接続し、既存の制約に縛られることなくクラウドまたはエッジAIを展開できます。投資家やテクノロジープロバイダーは、生産の柔軟性が戦略的に重要な半導体、エレクトロニクス、自動車、バッテリー、航空宇宙、および高度な機械プロジェクトをターゲットにすることができます。エンジニアリング会社やシステムインテグレーターとのパートナーシップにより、複数の拠点にわたる標準化を加速できます。グリーンフィールドプロジェクトでは、持続可能性測定、作業者中心のインターフェース、サイバーセキュリティ、ライフサイクルモニタリングをプラントアーキテクチャに組み込む機会も得られます。したがって、最も強力な商業提案は、個々のテクノロジーを個別に販売するのではなく、自動化機器とシミュレーション、ソフトウェア、データインフラストラクチャ、トレーニング、ライフサイクルサービスを組み合わせたものになるでしょう。
中小企業および新興国向けインダストリー5.0ソリューション
中小企業や新興工業国は、クラウドコンピューティング、モジュール型ロボット、サブスクリプション型ソフトウェアによって高度な変革に必要な資本を削減できるため、重要な機会となります。テクノロジープロバイダーは、AI、デジタルツイン、ロボット工学、産業用センシングを、1つのプロセスから始まり施設全体に拡張可能なスケーラブルなソリューションとしてパッケージ化できます。このモデルは、ガイド付きプログラミング、リモートアシスタンス、自動診断を組み込むことで、人材不足に対応できます。新興経済国は、農業、物流、ヘルスケア、エネルギー、インフラストラクチャにおいても機会を提供しており、これらの分野では、既存の制約に縛られることなく新しいシステムを導入できます。シーメンスがインドで行っている2026年の取り組みは、産業用AI、デジタルツイン、自動化機能の開発において、地域エンジニアリングエコシステムの役割が拡大していることを示しています。トレーニング、サービス、資金調達、統合機能を地域に合わせて最適化するプロバイダーは、導入を促進し、再現可能な地域展開モデルを構築できます。
最近の動向
- 2026年5月: IQSは、700万ユーロの投資を受け、インダストリー5.0とサステナビリティに焦点を当てた戦略的イノベーションハブを開設しました。これにより、IQSとバルセロナは欧州における産業イノベーションの中心地としての地位を確立しました。このハブは、高度な産業能力と人間中心のアプローチ、サステナビリティ、レジリエンスを組み合わせた技術の開発と移転を加速させることを目的としています。研究、技術開発、そして産業界との連携を結集し、グリーン移行とデジタル移行に伴う課題に取り組み、企業がより持続可能で競争力があり、将来を見据えた産業プロセスを開発できるよう支援します。
- 2025年11月: EFFRAは、18か国にまたがる43のパートナーが参加するイニシアチブであるAI REDGIO 5.0プロジェクトに注目しました。このプロジェクトは、インダストリー5.0製造業の中小企業向けに、エッジAI技術の導入を加速させるものです。以前のAI REGIOおよびI4MSイニシアチブを基盤として、このプロジェクトはデジタルイノベーションハブ、AIプロバイダー、地域、製造業者を結びつけ、中小企業主導の実験、教育工場、公募を通じてAIソリューションを開発および検証します。
- 2025年5月: シーメンスは、産業設計、計画、エンジニアリング、運用、保守といった複雑なワークフローを自律的に実行するように設計された、新しい産業用エージェントAIシステムを発表しました。これは、従来のインダストリー4.0の自動化からインダストリー5.0への移行を示すものです。このシステムは、生成型AIを搭載した産業用コパイロットによって調整される特殊なAIエージェントを使用し、産業バリューチェーン全体にわたって推論、協働、タスクの独立実行を可能にします。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -