
Marché de l’industrie 5.0 : taille, part de marché et prévisions 2034
Taille et prévisions du marché de l'Industrie 5.0 (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par technologie (jumeau numérique, impression 3D industrielle, IA dans la production, RA/RV, capteurs industriels, robots), application (production, santé, énergie, transport, agriculture, commerce de détail et logistique), modèle de déploiement (sur site, cloud), utilisateur final (grandes entreprises, PME, organismes gouvernementaux)
- Statut : Données publiées
- Code du rapport : TIPRE00039478
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 16, 2026


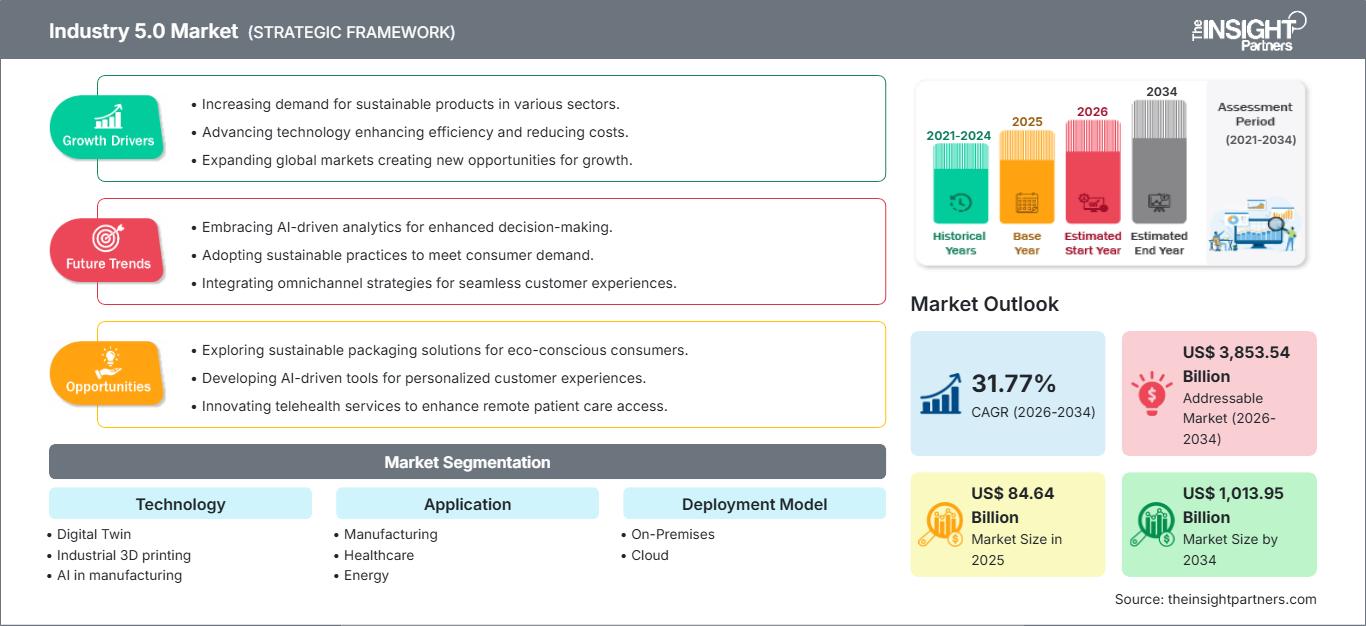
Taille du marché en 2025
84,64 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
1 013,95 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
31,77 %
taux de croissance
Marché adressable
3 853,54 milliards de dollars américains
(2026-2034)
Le marché de l'Industrie 5.0 était évalué à 84,64 milliards de dollars américains en 2025 et devrait atteindre 1 013,95 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 31,77 % sur la période 2026-2034. Ce marché reflète la convergence de l'intelligence artificielle, de la robotique, des jumeaux numériques, des capteurs avancés, des technologies immersives et de la fabrication additive avec des modèles industriels centrés sur l'humain. Son développement est de plus en plus associé à une production plus adaptative, à une utilisation durable des ressources, à l'augmentation des effectifs et à la résilience des écosystèmes industriels interconnectés.
Le marché de l'Industrie 5.0 en Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) de 29,5 % à 32,5 % entre 2026 et 2034. Les investissements dans l'IA industrielle, l'adoption de la robotique avancée et les infrastructures cloud à grande échelle constituent un soutien structurel, tandis que les fabricants intègrent de plus en plus les systèmes intelligents à la formation de leurs employés, aux opérations prédictives et aux architectures de production flexibles. L'écosystème technologique établi de la région facilite également la commercialisation rapide des nouvelles applications industrielles.
Analyse et perspectives du marché de l'Industrie 5.0
- On estime que l'Amérique du Nord détiendra une part de marché de 28 à 31 % en 2025 et connaîtra une croissance annuelle composée de 29,5 à 32,5 % entre 2026 et 2034, grâce à l'IA industrielle, la robotique, l'infrastructure cloud et les investissements dans la fabrication avancée.
- On estime que les États-Unis représenteront 84 à 88 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 30,0 à 33,0 % entre 2026 et 2034, grâce aux investissements dans les infrastructures d'IA et l'automatisation.
- La part de l'Europe devrait se situer entre 25 et 28 % en 2025 et devrait croître à un TCAC de 28,5 à 31,5 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, de la France, du Royaume-Uni, de l'Italie et des Pays-Bas.
- La région Asie-Pacifique devrait représenter une part de 34 à 37 % en 2025 et devrait connaître une croissance annuelle composée de 33,0 à 36,0 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud et de l'Inde.
- Le segment le plus important est celui de l'IA dans le secteur manufacturier, estimé à une part de marché de 30 à 34 % en 2025 et qui devrait croître à un TCAC de 34,0 à 37,0 % entre 2026 et 2034.
- Le segment à forte croissance est le déploiement dans le cloud, estimé à une part de marché de 61 à 65 % en 2025 et qui devrait croître à un TCAC de 33,0 à 36,0 % entre 2026 et 2034.
- Principales entreprises analysées en détail : Universal Robots A/S, Rockwell Automation, Inc., Nexus Integra, Schneider Electric SE, Yaskawa Electric Corporation, ABB Ltd, KUKA AG, Cisco Systems, Inc., Siemens AG, FANUC CORPORATION.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de l'Industrie 5.0 évolue d'une automatisation cloisonnée vers une approche intégrée où l'intelligence artificielle, la robotique, la simulation, la détection et l'interface homme-machine fonctionnent de concert au sein d'un système cohérent. Selon la Commission européenne, cette approche s'articulera autour de trois priorités : l'humain au cœur du système, la durabilité et la résilience. Dans sa feuille de route 2024 relative aux technologies industrielles, la Commission européenne mentionne également l'IA et les mondes virtuels parmi les technologies nécessitant un développement et une mise en œuvre par les utilisateurs.
À l'avenir, la demande s'étendra au-delà de la fabrication de pointe pour toucher des secteurs tels que la santé, la logistique, l'agriculture, l'énergie et les transports. Les enjeux politiques prendront une importance croissante, car les initiatives européennes associent désormais l'Industrie 5.0 aux compétences numériques, aux objectifs de l'économie circulaire, à une intelligence artificielle fiable et à des chaînes de valeur industrielles résilientes. La deuxième session plénière de la Communauté de pratique de la Commission européenne s'est tenue en mars 2026.
Portée du rapport sur le marché de l'Industrie 5.0
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 84,64 milliards de dollars américains |
| Taille du marché d'ici 2034 | 1 013,95 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 31,77% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'industrie 5.0
Les moteurs du marché de l'Industrie 5.0 incluent les fabricants qui visent à maintenir leur flexibilité sans compromettre la productivité, la qualité, la durabilité ni l'implication de la main-d'œuvre. L'IA industrielle analyserait les données opérationnelles, les jumeaux numériques simuleraient les changements de processus et la robotique prendrait en charge les tâches répétitives ou dangereuses tout en restant connectée à la prise de décision humaine. Cette combinaison transforme la proposition de valeur : il ne s'agit plus de mettre en œuvre des initiatives d'automatisation isolées, mais de créer un système de production adaptatif capable de s'ajuster aux fluctuations de la demande, aux contraintes et aux besoins en main-d'œuvre.
L'écosystème comprend des fournisseurs de solutions d'automatisation et de robotique, des éditeurs de logiciels industriels, des fournisseurs de services cloud, des fabricants de capteurs, des intégrateurs de systèmes, des sociétés d'ingénierie et des utilisateurs finaux. L'infrastructure numérique constitue un élément essentiel, car les solutions avancées nécessitent une collecte de données sécurisée, des capacités de calcul, de connectivité et d'analyse. L'offre de matériel sera assurée par l'industrie des semi-conducteurs, les capteurs, les actionneurs, les solutions de réseaux industriels et le calcul spécialisé.
L'analyse du marché de l'Industrie 5.0 révèle une concurrence intense entre les différentes entreprises d'automatisation et les spécialistes des robots, des logiciels, de la connectivité et de la numérisation industrielle. Par exemple, Siemens AG combine des technologies telles que l'automatisation, la simulation, le jumeau numérique et l'IA pour l'industrie, tandis qu'ABB Ltd., FANUC CORPORATION, Yaskawa Electric Corporation, KUKA AG et Universal Robots A/S sont spécialisés dans les robots. La concurrence dans les domaines de l'automatisation, du contrôle, des logiciels et de l'architecture industrielle connectée est menée par Rockwell Automation, Inc. et Schneider Electric SE, tandis que Cisco Systems, Inc. est spécialisé dans les réseaux et la cybersécurité.
Les investissements stratégiques se concentrent généralement sur l'ingénierie basée sur l'IA, la mise en service virtuelle, la simulation, l'IA physique et l'automatisation logicielle. Siemens a finalisé l'acquisition d'Altair Engineering en mars 2025, un investissement d'environ 10 milliards de dollars américains qui a permis d'améliorer ses capacités en matière de simulation, de calcul haute performance, de science des données et d'IA industrielle. Par ailleurs, Siemens et NVIDIA ont étendu leur partenariat en juin 2025 en intégrant le calcul accéléré à la plateforme Siemens Xcelerator.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'Industrie 5.0 : Perspectives stratégiques
Perspectives régionales
Marché de l'industrie 5.0 en Amérique du Nord
L'Amérique du Nord devrait représenter entre 28 et 31 % du marché de l'Industrie 5.0 en 2025 et connaître une croissance annuelle composée de 29,5 % à 32,5 % jusqu'en 2034. Cette région bénéficie d'une expertise pointue en logiciels, en automatisation industrielle, d'investissements importants dans le cloud et de progrès significatifs en robotique. Si les États-Unis sont le principal moteur de la demande, le Canada et le Mexique y contribuent également grâce à leurs secteurs de la fabrication, de l'énergie, de la logistique et de l'automobile.
La tendance actuelle s'oriente vers la fabrication assistée par l'IA, la robotique collaborative, les jumeaux numériques et les infrastructures industrielles connectées. Les grandes entreprises ont la possibilité d'installer des systèmes complexes sur plusieurs sites, tandis que les PME bénéficient de solutions logicielles et robotiques basées sur le cloud. La disponibilité de la main-d'œuvre, la relocalisation de la production et la nécessité d'optimiser l'utilisation des actifs stimulent également les investissements. La collaboration homme-robot prend tout son sens lorsque l'automatisation doit compléter le travail humain.
Marché américain de l'industrie 5.0
L'Amérique du Nord est représentée par les États-Unis, qui détiennent environ 84 à 88 % du marché en 2025 et devraient connaître un taux de croissance annuel composé (TCAC) de 30 à 33 % jusqu'en 2034. L'adoption de ces technologies est facilitée par les solutions d'IA industrielle, la robotique, l'infrastructure cloud, les investissements dans les semi-conducteurs et les programmes de fabrication avancée. Les grands fournisseurs de technologies et les entreprises d'automatisation contribuent à un écosystème complet.
Les cas d'utilisation incluent la production, les transports, la santé, l'énergie, l'agriculture et la logistique. Rockwell Automation, Inc., Cisco Systems, Inc., Universal Robots A/S et FANUC CORPORATION sont des acteurs majeurs de l'automatisation, des réseaux, de la robotique et des installations de production intelligentes. Le marché américain bénéficie des investissements dans le secteur manufacturier national, ce qui accroît la flexibilité nécessaire pour répondre aux besoins en automatisation et en ingénierie numérique. Les entreprises évaluent désormais les solutions non seulement en fonction de leurs capacités d'automatisation, mais aussi de leur productivité, de leur résilience, de l'assistance qu'elles apportent aux opérateurs et de leur valeur sur l'ensemble du cycle de vie.
Marché européen de l'industrie 5.0
La part de marché en Europe devrait se situer entre 25 et 28 % en 2025, et le taux de croissance annuel composé (TCAC) devrait atteindre 28,5 à 31,5 % jusqu'en 2034. L'Allemagne occupe la première place parmi les pays européens, suivie de la France, du Royaume-Uni, de l'Italie et des Pays-Bas. La politique européenne, dans le cadre de ses initiatives Industrie 5.0, met l'accent sur l'humain, la durabilité et la résilience, jetant ainsi les bases de la mise en œuvre de ces technologies.
Au Royaume-Uni, on peut souligner les applications dans les secteurs de la fabrication de pointe, de l'aérospatiale, de la santé et de la logistique, ainsi que l'intérêt croissant pour l'amélioration de la productivité grâce à l'IA. En Allemagne, les industries de la mécanique, de l'automobile, de la chimie et des équipements industriels permettent une large diffusion de la robotique, des jumeaux numériques et des logiciels industriels. La France peut tirer parti des secteurs de l'aérospatiale, de l'énergie et des transports. En Italie, des opportunités existent dans les secteurs de la mécanique et de la fabrication. La contribution des Pays-Bas se manifeste dans la logistique, les écosystèmes liés aux semi-conducteurs, l'agriculture et la fabrication de haute technologie.
Marché de l'industrie 5.0 en Asie-Pacifique
La région Asie-Pacifique représente environ 34 à 37 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 33 à 36 %. La Chine est le principal moteur de la demande régionale en matière d'Industrie 5.0, suivie du Japon, de la Corée du Sud et de l'Inde. L'Australie offre un fort potentiel de croissance grâce à ses secteurs minier, énergétique, logistique et infrastructurel.
La production de masse en Chine offre un socle solide au déploiement de la robotique, de l'intelligence artificielle, des capteurs et des jumeaux numériques. Le Japon et la Corée du Sud privilégient la fabrication de précision et la robotique avancée, tandis que l'Inde connaît une croissance rapide grâce à la numérisation et au développement industriel. La région Asie-Pacifique se développe en matière de politiques de soutien à la fabrication de pointe et aux semi-conducteurs.
Marché de l'industrie 5.0 au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une opportunité émergente, l'Arabie saoudite étant en tête de l'adoption régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. La demande est liée à la diversification énergétique, aux infrastructures intelligentes, à la logistique, à la santé et au développement industriel. L'adoption devrait connaître une croissance annuelle composée de 27,0 à 30,0 % jusqu'en 2034.
Les stratégies de diversification en Arabie saoudite engendrent un besoin en infrastructures informatiques et de production intelligente. Aux Émirats arabes unis, des projets de logistique intelligente, d'énergie et d'infrastructures sont en cours de déploiement, tandis qu'en Afrique du Sud, des opportunités existent dans les secteurs minier, manufacturier et des services publics. Dans le reste de la région MENA, l'approche est davantage axée sur les projets, et leur mise en œuvre est conditionnée par la disponibilité d'infrastructures connectées et la modernisation industrielle. Le déploiement via le cloud peut atténuer les obstacles liés au manque de compétences techniques et d'infrastructures dans ces régions.
Analyse de segmentation
Technologie
Le segment technologique du marché de l'Industrie 5.0 devrait connaître une croissance annuelle composée (TCAC) de 33,0 à 36,0 % entre 2026 et 2034. L'intelligence artificielle (IA) dans le secteur manufacturier représente la principale catégorie technologique, car la prise de décision intelligente connecte de plus en plus les machines, les processus et les activités des employés. Les jumeaux numériques et les capteurs industriels fournissent un contexte opérationnel, tandis que les robots, la réalité augmentée/virtuelle (RA/RV) et l'impression 3D industrielle étendent l'Industrie 5.0 à la production flexible, à la formation, à la simulation et à la fabrication sur mesure.
- Jumeau numérique : Les jumeaux numériques permettent aux fabricants de simuler les produits, les installations et les processus avant leur mise en œuvre physique. Leur valeur stratégique s’accroît à mesure que les entreprises recherchent la mise en service virtuelle, l’optimisation prédictive, la visibilité du cycle de vie et la réduction des risques d’ingénierie.
- Impression 3D industrielle : L’impression 3D industrielle permet la production sur mesure, le prototypage rapide, la fabrication distribuée et la réalisation de géométries complexes. Son importance est maximale lorsque des cycles de développement plus courts et une réduction des déchets de matériaux justifient des méthodes de production alternatives.
- L'IA dans le secteur manufacturier : L'IA dans le secteur manufacturier est le principal segment technologique car les algorithmes permettent d'optimiser la qualité, la maintenance, la planification, l'inspection et le contrôle des processus. La supervision humaine demeure essentielle à un déploiement responsable.
- Réalité augmentée/réalité virtuelle : les technologies de réalité augmentée et de réalité virtuelle facilitent la formation immersive, l’assistance à distance, la visualisation technique et le guidage de la maintenance. Leur importance stratégique s’accroît lorsque les tâches industrielles requièrent des procédures complexes, des connaissances spécialisées ou une expertise répartie géographiquement.
- Capteurs industriels : Les capteurs industriels constituent la base de données des systèmes intelligents en recueillant des informations relatives aux équipements, à l’environnement, aux processus et aux opérateurs. L’augmentation de la densité des capteurs améliore la visibilité et permet des analyses plus réactives.
- Robots : Les robots assurent l’exécution physique des tâches répétitives, dangereuses ou exigeant une grande précision. Les plateformes collaboratives et de plus en plus adaptatives étendent l’automatisation aux applications nécessitant une interaction directe avec les opérateurs et des conditions de production variables.
Application
Le segment des applications du marché de l'industrie 5.0 devrait connaître une croissance annuelle composée de 31,0 % à 34,0 % jusqu'en 2034. Le secteur manufacturier demeure le principal environnement de déploiement, mais la santé, l'énergie, les transports, l'agriculture, ainsi que le commerce de détail et la logistique élargissent le marché potentiel. Ces secteurs combinent de plus en plus l'automatisation avec l'IA, les capteurs, l'infrastructure cloud et les interfaces homme-machine afin d'améliorer l'adaptabilité et la continuité de service.
- Production : La production est la principale application, car les usines peuvent intégrer l’IA, la robotique, les jumeaux numériques, les capteurs et les technologies de fabrication additive au sein d’un même environnement opérationnel. L’automatisation flexible favorise la personnalisation et des changements de production plus rapides.
- Santé : Les applications dans le domaine de la santé comprennent les laboratoires intelligents, la manipulation automatisée, la robotique, la simulation et les flux de travail numériques. L’adoption de ces technologies est influencée par la précision, les contraintes liées à la main-d’œuvre, la sécurité des patients et la nécessité d’améliorer la cohérence opérationnelle.
- Énergie : Les opérateurs énergétiques peuvent utiliser les jumeaux numériques, l’analyse par intelligence artificielle, les capteurs et la robotique pour la production, le transport, la maintenance et l’inspection des actifs. La résilience et les capacités de prédiction sont essentielles pour les infrastructures géographiquement distribuées.
- Transports : Les applications dans le domaine des transports comprennent la logistique intelligente, les systèmes autonomes, la maintenance prédictive et les infrastructures simulées numériquement. Les technologies connectées peuvent améliorer l’utilisation des flottes, la sécurité opérationnelle et la réactivité face à l’évolution de la demande.
- Agriculture : L’agriculture peut tirer parti de la robotique, des capteurs, de l’IA et des équipements autonomes pour une culture de précision, la surveillance des cultures, la récolte et l’optimisation des ressources. L’adoption de ces technologies est favorisée par la pénurie de main-d’œuvre et le besoin d’une utilisation plus efficiente des ressources.
- Commerce de détail et logistique : Les applications du commerce de détail et de la logistique utilisent la robotique, l’IA, les jumeaux numériques et les capteurs pour l’exécution des commandes, l’optimisation des entrepôts, la gestion des stocks et les opérations personnalisées. Des systèmes flexibles prennent en charge des profils de commandes et des exigences de livraison de plus en plus variables.
Modèle de déploiement
Le segment des modèles de déploiement du marché de l'Industrie 5.0 devrait connaître une croissance annuelle composée de 32 % à 35 % entre 2026 et 2034. Le déploiement dans le cloud acquiert une importance stratégique croissante, car il permet aux entreprises de faire évoluer leurs capacités d'IA, d'analyse de données, de jumeaux numériques et de collaboration sans avoir à dupliquer leur infrastructure sur chaque site. Les environnements sur site restent essentiels pour les applications critiques à faible latence, sensibles à la sécurité et opérationnelles.
- Sur site : Le déploiement sur site reste pertinent lorsque les fabricants exigent une réponse déterministe, un traitement local, une gouvernance des données rigoureuse ou un fonctionnement continu malgré des contraintes de connectivité. Il est particulièrement adapté aux environnements de contrôle critiques.
- Le cloud permet une puissance de calcul évolutive, des analyses centralisées, des comparaisons intersites et des mises à jour logicielles rapides. Sa valeur stratégique s'accroît à mesure que les entreprises adoptent l'IA et les jumeaux numériques sur plusieurs sites.
Utilisateur final
Le segment des utilisateurs finaux du marché de l'Industrie 5.0 devrait connaître une croissance annuelle composée de 30,5 % à 33,5 % jusqu'en 2034. Les grandes entreprises demeurent les principaux acteurs, grâce à leurs budgets technologiques plus importants, leurs nombreux sites et leur infrastructure numérique bien établie. Les PME peuvent de plus en plus participer grâce aux services cloud et à la robotique modulaire, tandis que les organismes gouvernementaux adoptent ces technologies pour leurs infrastructures, leurs services publics, leur défense et leur résilience industrielle.
- Grandes entreprises : Les grandes entreprises disposent de la plus grande capacité de déploiement car elles peuvent financer des programmes de transformation multisites et intégrer les technologies à l’échelle de leur architecture d’entreprise. Leur envergure favorise une utilisation plus large des jumeaux numériques, de l’IA, de la robotique et des systèmes connectés.
- Petites entreprises : Les petites entreprises accèdent de plus en plus aux plateformes cloud, à la robotique modulaire, aux services gérés et aux technologies industrielles à faible code. Ces modèles réduisent les besoins initiaux en infrastructure et favorisent une automatisation progressive.
- Organismes gouvernementaux : Les organismes gouvernementaux peuvent appliquer les technologies de l’Industrie 5.0 aux infrastructures, à la santé, aux transports, à la défense et à la production du secteur public. Leurs priorités en matière d’approvisionnement incluent de plus en plus la résilience, la cybersécurité, les compétences de la main-d’œuvre et la durabilité à long terme.
Aperçu des opportunités
|
Application |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|---|---|---|---|
|
Fabrication |
Haut |
Usines d'IA |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Robotique de laboratoire |
Émergent |
|
Énergie |
Moyen |
Jumeaux d'actifs |
Mise à l'échelle |
|
Transport |
Moyen |
mobilité autonome |
Mise à l'échelle |
|
Agriculture |
Moyen |
Robotique de précision |
Émergent |
|
Commerce de détail et logistique |
Haut |
Entrepôts intelligents |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'Industrie 5.0
Automatisation centrée sur l'humain et renforcement des effectifs
L'évolution vers une automatisation centrée sur l'humain est un facteur commercial déterminant, car les industriels recherchent de plus en plus des technologies qui complètent l'expertise des travailleurs plutôt que de simplement remplacer la main-d'œuvre. Les robots collaboratifs, les assistants IA, les interfaces de réalité augmentée et les systèmes intelligents d'aide à la décision peuvent redistribuer les tâches répétitives ou physiquement exigeantes tout en préservant le jugement humain. La Commission européenne place explicitement le bien-être, les compétences et l'autonomisation des travailleurs au cœur du concept d'Industrie 5.0. Cela modifie les priorités en matière d'achats en intégrant la facilité d'utilisation, la sécurité, la formation et l'acceptation par les travailleurs aux indicateurs de productivité traditionnels. Les entreprises du marché de l'Industrie 5.0 peuvent justifier leurs investissements lorsque la technologie pallie les pénuries de main-d'œuvre, améliore l'ergonomie ou permet aux employés expérimentés de superviser des opérations plus complexes. Les fournisseurs qui combinent interfaces intuitives et performances d'automatisation sont susceptibles de tirer profit de l'expansion du déploiement au-delà des environnements d'usine hautement standardisés, vers des contextes de production flexibles et orientés services.
Intelligence artificielle industrielle et intelligence décisionnelle en temps réel
L'IA industrielle valorise les données opérationnelles en transformant les informations relatives aux machines, aux processus et à l'ingénierie en recommandations et actions automatisées. Les fabricants peuvent utiliser l'IA pour le contrôle qualité, la maintenance, la planification, l'optimisation énergétique, l'assistance technique et la maîtrise des processus. Siemens a illustré cette tendance en 2025 grâce à des solutions d'IA industrielle déployées en périphérie de réseau et à l'intégration de l'IA, des jumeaux numériques et de l'automatisation logicielle. L'impact sur le marché est considérable car l'IA accroît l'utilité des capteurs et des infrastructures d'automatisation existants sans nécessiter le remplacement de tous les équipements. Elle encourage également l'investissement dans les plateformes de données, l'informatique de périphérie, les réseaux industriels et la cybersécurité. À mesure que les modèles d'IA se spécialisent pour les environnements industriels, les entreprises peuvent passer de projets pilotes isolés à des applications reproductibles à l'échelle de leurs usines, ce qui stimule la demande en solutions technologiques intégrées et en expertise de mise en œuvre spécifique au domaine.
Résilience et transformation industrielle durable
La résilience et la durabilité, autrefois secondaires, deviennent des critères d'investissement industriels fondamentaux. L'Industrie 5.0 associe explicitement le développement technologique à l'efficacité des ressources, à la responsabilité environnementale et à la capacité des systèmes industriels à résister aux perturbations. Les jumeaux numériques permettent d'évaluer les modifications de production avant leur mise en œuvre physique, les capteurs révèlent la consommation de ressources et l'IA optimise les processus énergivores. Ces capacités réduisent l'incertitude opérationnelle tout en contribuant aux objectifs environnementaux. L'impact commercial est transversal, car l'énergie, les transports, la santé, l'agriculture et la logistique sont tous confrontés à la nécessité d'assurer la continuité de leurs activités tout en maîtrisant leur consommation de ressources. Les fournisseurs de technologies peuvent ainsi positionner leurs solutions Industrie 5.0 autour de la résilience mesurable, de l'efficacité du cycle de vie et de l'adaptabilité, plutôt que sur la seule numérisation. Le marché potentiel s'étend ainsi des usines dotées d'une automatisation avancée aux gestionnaires d'infrastructures et aux organismes publics.
Tendances futures du marché de l'industrie 5.0
IA physique et systèmes industriels de simulation à réalité
Les tendances du marché de l'Industrie 5.0 s'orientent vers des systèmes d'IA physique capables de percevoir leur environnement, de raisonner sur les tâches à accomplir et d'adapter leurs actions en temps réel. Les progrès de la simulation permettront de plus en plus aux robots de s'entraîner sur des scénarios synthétiques avant leur déploiement, réduisant ainsi les efforts d'ingénierie liés aux tests physiques. En mars 2026, ABB Ltd a annoncé l'intégration des bibliothèques NVIDIA Omniverse à RobotStudio afin de prendre en charge la simulation physiquement précise et l'IA physique, tandis que FANUC CORPORATION a annoncé une collaboration avec NVIDIA pour combiner la robotique avec le calcul et la simulation d'IA. Ces développements annoncent des systèmes de production où les modèles numériques alimentent en continu les machines physiques. L'adoption future dépendra de la fidélité de la simulation, de la validation de la sécurité, de la rentabilité du calcul et de la capacité à transférer de manière fiable les comportements acquis dans des environnements industriels en constante évolution.
Flux de travail industriels autonomes, adaptatifs et multimodaux
Les flux de travail industriels deviendront probablement plus autonomes grâce à l'intelligence artificielle (IA) qui combinera perception visuelle, interaction en langage naturel, fusion de capteurs et manipulation robotique. Au lieu de programmer chaque tâche selon des séquences fixes, les opérateurs pourront de plus en plus spécifier des objectifs, tandis que les systèmes intelligents détermineront les actions appropriées, vérifieront les résultats et s'adapteront aux variations. La feuille de route robotique d'ABB pour 2026 met en avant la vision par IA, la précision, l'interaction homme-robot, la mobilité et la robotique polyvalente autonome comme composantes de cette évolution. Cette tendance étendra l'Industrie 5.0 au-delà de l'automatisation fixe vers des systèmes flexibles capables de gérer de multiples tâches. La validation de la sécurité, l'explicabilité, la formation du personnel et l'interopérabilité deviendront des conditions essentielles à l'adoption. Les fournisseurs qui proposent une autonomie contrôlable, une supervision humaine claire et des mécanismes de repli fiables devraient bénéficier d'un avantage concurrentiel lorsque les clients passeront des démonstrations au déploiement à l'échelle de la production.
Opportunités du marché de l'Industrie 5.0
Plateformes de fabrication Greenfield basées sur l'IA
Les prévisions du marché de l'Industrie 5.0 indiquent un potentiel considérable pour les nouvelles installations où l'infrastructure numérique, la robotique, l'IA, la simulation et les systèmes de gestion des effectifs peuvent être conçus conjointement dès le départ. Les nouvelles usines peuvent intégrer des jumeaux numériques avant même leur construction, connecter les équipements via des architectures de données communes et déployer l'IA dans le cloud ou en périphérie sans contraintes majeures liées aux systèmes existants. Les investisseurs et les fournisseurs de technologies peuvent cibler les projets des secteurs des semi-conducteurs, de l'électronique, de l'automobile, des batteries, de l'aérospatiale et des machines de pointe, où la flexibilité de production est stratégique. Les partenariats avec des sociétés d'ingénierie et des intégrateurs de systèmes peuvent accélérer la standardisation sur plusieurs sites. Les projets de nouvelles installations offrent également la possibilité d'intégrer la mesure de la durabilité, des interfaces centrées sur l'opérateur, la cybersécurité et le suivi du cycle de vie dans l'architecture de l'usine. Les propositions commerciales les plus performantes combineront donc les équipements d'automatisation avec la simulation, les logiciels, l'infrastructure de données, la formation et les services liés au cycle de vie, plutôt que de vendre des technologies individuelles de manière indépendante.
Solutions Industrie 5.0 pour les PME et les économies émergentes
Les PME et les économies industrielles émergentes représentent une opportunité majeure, car le cloud computing, la robotique modulaire et les logiciels par abonnement permettent de réduire les investissements nécessaires à une transformation avancée. Les fournisseurs de technologies peuvent intégrer l'IA, les jumeaux numériques, la robotique et la détection industrielle dans des offres évolutives, déployables dès le premier processus et s'étendant à l'ensemble des installations. Ce modèle peut pallier la pénurie de compétences grâce à l'intégration de la programmation guidée, de l'assistance à distance et des diagnostics automatisés. Les économies émergentes offrent également des opportunités dans l'agriculture, la logistique, la santé, l'énergie et les infrastructures, où de nouveaux systèmes peuvent être déployés sans contraintes importantes liées aux systèmes existants. Le projet 2026 de Siemens en Inde illustre le rôle croissant des écosystèmes d'ingénierie régionaux dans le développement de l'IA industrielle, des jumeaux numériques et des capacités d'automatisation. Les fournisseurs qui adaptent leurs services de formation, de maintenance, de financement et d'intégration aux spécificités locales peuvent favoriser l'adoption de ces solutions tout en créant des modèles de déploiement régionaux reproductibles.
Développements récents
- Mai 2026 : IQS inaugure un pôle d’innovation stratégique axé sur l’Industrie 5.0 et le développement durable, grâce à un investissement de 7 millions d’euros. Cette initiative positionne IQS et Barcelone comme un centre européen d’innovation industrielle. Le pôle vise à accélérer le développement et le transfert de technologies alliant capacités industrielles de pointe, approches centrées sur l’humain, durabilité et résilience. Il fédère la recherche, le développement technologique et la collaboration avec l’industrie afin de relever les défis liés aux transitions écologique et numérique, et d’accompagner les entreprises dans le développement de processus industriels plus durables, compétitifs et adaptés aux enjeux de demain.
- Novembre 2025 : L’EFFRA a mis en lumière le projet AI REDGIO 5.0, une initiative regroupant 43 partenaires dans 18 pays et visant à accélérer l’adoption des technologies d’IA embarquée par les PME manufacturières de l’Industrie 5.0. S’appuyant sur les initiatives précédentes AI REGIO et I4MS, ce projet met en relation des pôles d’innovation numérique, des fournisseurs d’IA, des régions et des fabricants afin de développer et de valider des solutions d’IA grâce à des expérimentations menées par les PME, des ateliers didactiques et des appels à projets.
- Mai 2025 : Siemens a dévoilé un nouveau système d’IA industrielle conçu pour exécuter de manière autonome des flux de travail complexes couvrant la conception, la planification, l’ingénierie, l’exploitation et la maintenance industrielles, marquant ainsi une transition de l’automatisation conventionnelle de l’Industrie 4.0 vers l’Industrie 5.0. Le système utilise des agents d’IA spécialisés, coordonnés par des copilotes industriels alimentés par une IA générative, leur permettant de raisonner, de collaborer et d’exécuter de manière indépendante des tâches tout au long de la chaîne de valeur industrielle.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -