
Mercado de Industria 5.0: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y previsiones de la Industria 5.0 (2021-2034), cuota global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (gemelo digital, impresión 3D industrial, IA en la fabricación, RA/RV, sensores industriales, robótica), aplicación (fabricación, sanidad, energía, transporte, agricultura, comercio minorista y logística), modelo de implementación (local, en la nube), usuario final (grandes empresas, pequeñas empresas, organizaciones gubernamentales).
- Estado : Datos publicados
- Código de informe : TIPRE00039478
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 16, 2026


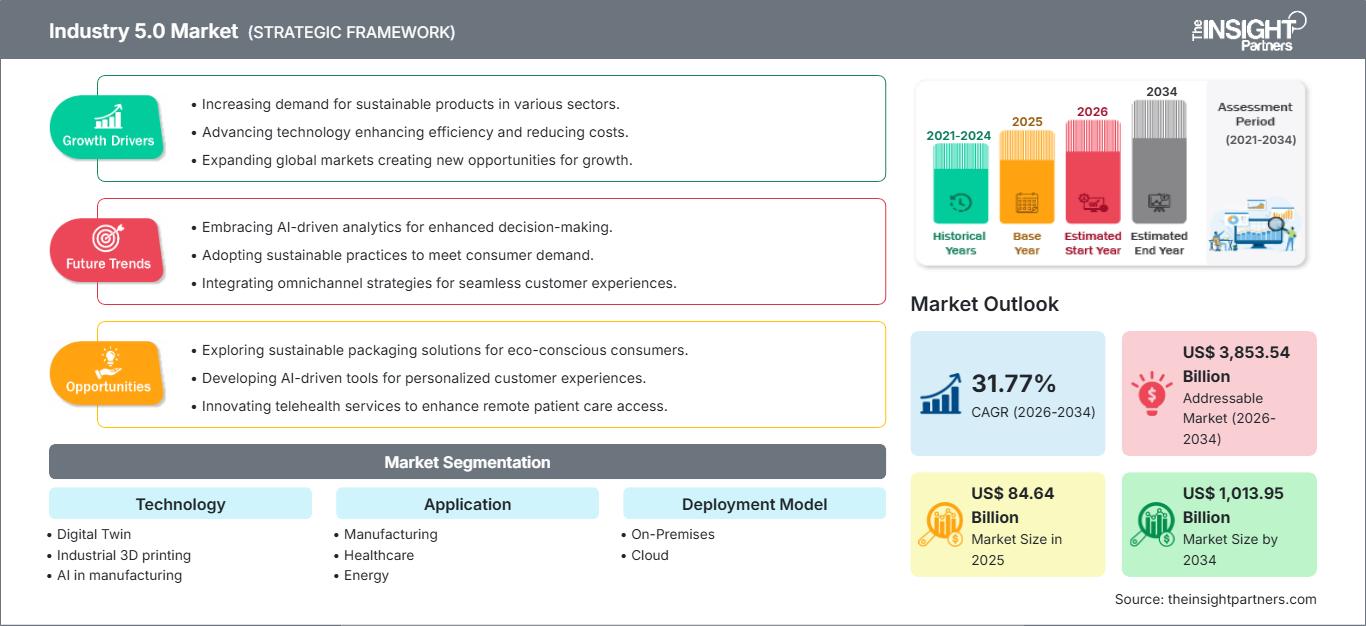
Tamaño del mercado en 2025
84.640 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
1.013,95 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
31,77 %
Índice de crecimiento
Mercado potencial
3.853,54 mil millones de dólares estadounidenses
(2026-2034)
El mercado de la Industria 5.0 alcanzó un valor de 84.640 millones de dólares en 2025 y se prevé que llegue a 1.013.950 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 31,77% entre 2026 y 2034. Este mercado refleja la convergencia de la inteligencia artificial, la robótica, los gemelos digitales, la detección avanzada, las tecnologías inmersivas y la fabricación aditiva con modelos industriales centrados en el ser humano. Su desarrollo se asocia cada vez más con una producción más adaptable, un uso sostenible de los recursos, el aumento de la fuerza laboral y la resiliencia en ecosistemas industriales interconectados.
Se prevé que el mercado de la Industria 5.0 en Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) del 29,5 % al 32,5 % entre 2026 y 2034. La inversión en IA industrial, la adopción de robótica avanzada y la infraestructura en la nube a gran escala proporcionan un soporte estructural, mientras que los fabricantes integran cada vez más sistemas inteligentes con la capacitación de la fuerza laboral, las operaciones predictivas y las arquitecturas de producción flexibles. El ecosistema tecnológico consolidado de la región también facilita la rápida comercialización de aplicaciones industriales emergentes.
Evaluación y perspectivas del mercado de la Industria 5.0
- Se estima que Norteamérica tendrá una cuota de mercado del 28-31% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 29,5-32,5% entre 2026 y 2034, impulsada por la IA industrial, la robótica, la infraestructura en la nube y la inversión en fabricación avanzada.
- Se estima que Estados Unidos representará entre el 84 % y el 88 % del mercado de Norteamérica en 2025 y experimentará un crecimiento anual compuesto del 30,0 % al 33,0 % durante el período 2026-2034, impulsado por la inversión en infraestructura de IA y automatización.
- Se estima que Europa tendrá una cuota de mercado del 25-28% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 28,5-31,5% durante el período 2026-2034, liderada por Alemania, Francia, el Reino Unido, Italia y los Países Bajos.
- Se estima que la región de Asia-Pacífico tendrá una participación del 34-37% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 33,0-36,0% durante el período 2026-2034, liderada por China, Japón, Corea del Sur e India.
- El segmento más importante es la IA en la fabricación, con una cuota de mercado estimada del 30-34% en 2025 y que se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 34,0-37,0% durante el período 2026-2034.
- El segmento de mayor crecimiento es el de la implementación en la nube, con una cuota de mercado estimada del 61-65% en 2025 y que se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 33,0-36,0% durante el período 2026-2034.
- Empresas clave analizadas en detalle: Universal Robots A/S, Rockwell Automation, Inc., Nexus Integra, Schneider Electric SE, Yaskawa Electric Corporation, ABB Ltd, KUKA AG, Cisco Systems, Inc., Siemens AG, FANUC CORPORATION.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la Industria 5.0 está pasando de la automatización fragmentada a un enfoque integrado en el que la inteligencia artificial, la robótica, la simulación, la detección y la interfaz hombre-máquina trabajan conjuntamente en un sistema coherente. Según la Comisión Europea, este enfoque se estructurará en torno a tres prioridades: la centralidad en el ser humano, la sostenibilidad y la resiliencia. En su hoja de ruta de 2024 sobre tecnologías industriales, la Comisión Europea también incluye la IA y los mundos virtuales como tecnologías que requieren desarrollo e implementación por parte de los usuarios.
En el futuro, la demanda se extenderá más allá de la manufactura avanzada a sectores como la sanidad, la logística, la agricultura, la energía y el transporte. Las cuestiones políticas adquirirán cada vez mayor relevancia, dado que las iniciativas europeas vinculan ahora la Industria 5.0 con las competencias digitales, los objetivos de la economía circular, la IA fiable y las cadenas de valor industriales resilientes. La segunda sesión plenaria de la Comunidad de Práctica de la Comisión Europea tuvo lugar en marzo de 2026.
Alcance del informe de mercado de la Industria 5.0
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 84.640 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 1.013,95 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 31,77% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis de mercado de la Industria 5.0
Los impulsores del mercado de la Industria 5.0 incluyen a los fabricantes que buscan mantener la flexibilidad sin comprometer la productividad, la calidad, la sostenibilidad ni la participación de los trabajadores. La IA industrial analizaría los datos operativos, los gemelos digitales simularían los cambios en los procesos y la robótica realizaría tareas repetitivas o peligrosas, manteniendo la coordinación con la toma de decisiones humana. Esta combinación transforma la propuesta de valor, pasando de la implementación de iniciativas de automatización aisladas a la creación de un sistema de fabricación adaptable capaz de ajustarse a las fluctuaciones de la demanda, las limitaciones y las necesidades de mano de obra.
El ecosistema incluye proveedores de automatización, robótica, software industrial, servicios en la nube, sensores, integradores de sistemas, empresas de ingeniería y usuarios finales. La infraestructura digital se convierte en una capa esencial, ya que las soluciones avanzadas requieren recopilación segura de datos, capacidad de procesamiento, conectividad y análisis. El suministro de hardware estará impulsado por la industria de semiconductores, sensores, actuadores, soluciones de redes industriales y computación especializada.
El análisis de mercado de la Industria 5.0 revela una intensa competencia entre las distintas empresas de automatización y los especialistas en robótica, software, conectividad y digitalización industrial. Por ejemplo, Siemens AG integra tecnologías como la automatización, la simulación, el gemelo digital y la IA para la industria, mientras que ABB Ltd., FANUC CORPORATION, Yaskawa Electric Corporation, KUKA AG y Universal Robots A/S se especializan en robótica. La competencia en automatización, control, software y arquitectura industrial conectada proviene de Rockwell Automation, Inc. y Schneider Electric SE, mientras que Cisco Systems, Inc. se especializa en redes y ciberseguridad.
Las inversiones estratégicas suelen centrarse en ingeniería basada en IA, puesta en marcha virtual, simulación, IA física y automatización definida por software. Siemens completó la adquisición de Altair Engineering en marzo de 2025, invirtiendo aproximadamente 10.000 millones de dólares y mejorando sus capacidades de simulación, computación de alto rendimiento, ciencia de datos e IA industrial. Además, Siemens y NVIDIA ampliaron su colaboración en junio de 2025 mediante la integración de la computación acelerada en la plataforma Siemens Xcelerator.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de la Industria 5.0: Perspectivas estratégicas
Perspectivas regionales
Mercado de la Industria 5.0 en Norteamérica
Se prevé que Norteamérica represente entre el 28 % y el 31 % de la cuota de mercado de la Industria 5.0 en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 29,5 % al 32,5 % hasta 2034. La región cuenta con conocimientos especializados en software, automatización industrial, inversión en la nube y avances en robótica. En la región, Estados Unidos lidera la demanda, pero Canadá y México también contribuyen a través de los sectores de manufactura, energía, logística y automoción.
La tendencia actual apunta hacia la fabricación asistida por IA, la robótica colaborativa, los gemelos digitales y la infraestructura industrial conectada. Las grandes organizaciones tienen la oportunidad de instalar sistemas complejos en múltiples instalaciones, mientras que las pequeñas empresas se benefician del software basado en la nube y las soluciones robóticas. La disponibilidad de mano de obra, la relocalización de la producción y la necesidad de optimizar el uso de los activos también impulsan las inversiones. La colaboración entre humanos y robots cobra especial relevancia cuando la automatización debe complementar el trabajo humano.
Mercado de la Industria 5.0 de EE. UU.
Estados Unidos representa a Norteamérica, con una cuota de mercado de entre el 84 % y el 88 % en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 30 % al 33 % hasta 2034. La adopción se ve facilitada por soluciones de IA industrial, robótica, infraestructura en la nube, inversión en semiconductores y programas de fabricación avanzada. Los grandes proveedores de tecnología y de automatización contribuyen a un ecosistema integral.
Entre los casos de uso se incluyen la fabricación, el transporte, la atención médica, la energía, la agricultura y la logística. Rockwell Automation, Inc., Cisco Systems, Inc., Universal Robots A/S y FANUC CORPORATION participan activamente en la automatización, las redes, la robótica y las instalaciones de producción inteligentes. El mercado estadounidense se ve beneficiado por la inversión en la fabricación nacional, lo que genera una mayor flexibilidad en las necesidades de automatización e ingeniería digital. Actualmente, las empresas evalúan las soluciones no solo en función de sus capacidades de automatización, sino también de la productividad, la resiliencia, la mejora de la productividad laboral y el valor del ciclo de vida.
Mercado de la Industria 5.0 en Europa
Se prevé que la cuota de mercado en Europa alcance entre el 25 % y el 28 % en 2025, y se espera una tasa de crecimiento anual compuesta (TCAC) del 28,5 % al 31,5 % hasta 2034. Alemania lidera el mercado europeo, seguida de Francia, Reino Unido, Italia y Países Bajos. La política europea se centra especialmente en la orientación al ser humano, la sostenibilidad y la resiliencia en sus iniciativas de Industria 5.0, sentando las bases para la implementación de tecnologías.
En el Reino Unido, destacan las aplicaciones en manufactura avanzada, aeroespacial, sanitaria y logística, así como el creciente interés por la mejora de la productividad mediante la IA. En Alemania, los sectores de maquinaria, automoción, química y equipos industriales permiten la amplia implementación de robótica, gemelos digitales y software industrial. Francia puede beneficiarse de los sectores aeroespacial, energético y de transporte. En Italia, existen oportunidades relacionadas con los sectores de maquinaria y manufactura. La contribución de los Países Bajos se centra en la logística, los ecosistemas relacionados con los semiconductores, la agricultura y la manufactura de alta tecnología.
Mercado de la Industria 5.0 en la región Asia-Pacífico
La región de Asia-Pacífico representa aproximadamente entre el 34 % y el 37 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 33 % al 36 %. China lidera la demanda regional de la Industria 5.0, seguida de Japón, Corea del Sur e India. Australia ofrece potencial de crecimiento gracias a la minería, la energía, la logística y el desarrollo de infraestructuras.
La producción masiva en China proporciona una base sólida para el despliegue de robótica, inteligencia artificial, sensores y gemelos digitales. Japón y Corea del Sur se centran en la fabricación de precisión y la robótica avanzada, mientras que India experimenta un rápido crecimiento gracias a la digitalización y el desarrollo industrial. La región de Asia-Pacífico está creciendo en lo que respecta a políticas de apoyo a la fabricación avanzada y los semiconductores.
Mercado de la Industria 5.0 en Oriente Medio y África
Oriente Medio y África representan una oportunidad emergente, con Arabia Saudita a la cabeza de la adopción regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La demanda está vinculada a la diversificación energética, la infraestructura inteligente, la logística, la atención médica y el desarrollo industrial. Se proyecta una tasa de crecimiento anual compuesta (TCAC) de entre el 27,0 % y el 30,0 % hasta 2034.
Los planes de diversificación en Arabia Saudita generan la necesidad de infraestructura de TI y fabricación inteligente. En los Emiratos Árabes Unidos se están implementando soluciones inteligentes de logística, energía e infraestructura, mientras que en Sudáfrica existen oportunidades en los sectores de minería, manufactura y servicios públicos. El resto de Oriente Medio y África se centra principalmente en proyectos, y la implementación se ve influenciada por la disponibilidad de infraestructura conectada y la modernización industrial. El despliegue a través de la nube puede reducir los obstáculos derivados de la falta de habilidades técnicas e infraestructura en esas regiones.
Análisis de segmentación
Tecnología
Se prevé que el segmento tecnológico del mercado de la Industria 5.0 crezca a una tasa de crecimiento anual compuesta (TCAC) del 33,0 % al 36,0 % durante el periodo 2026-2034. La IA en la fabricación representa la mayor categoría tecnológica, ya que la toma de decisiones inteligente conecta cada vez más máquinas, procesos y actividades laborales. Los gemelos digitales y los sensores industriales proporcionan contexto operativo, mientras que los robots, la realidad aumentada/virtual y la impresión 3D industrial extienden la Industria 5.0 hacia la producción flexible, la formación, la simulación y la fabricación personalizada.
- Gemelo digital: Los gemelos digitales permiten a los fabricantes simular productos, instalaciones y procesos antes de su ejecución física. Su valor estratégico aumenta a medida que las organizaciones buscan la puesta en marcha virtual, la optimización predictiva, la visibilidad del ciclo de vida y la reducción del riesgo de ingeniería.
- Impresión 3D industrial: La impresión 3D industrial permite la producción personalizada, la creación rápida de prototipos, la fabricación distribuida y la creación de geometrías complejas. Su importancia radica en aquellos casos donde los ciclos de desarrollo más cortos y la menor cantidad de residuos justifican la adopción de métodos de producción alternativos.
- Inteligencia artificial en la fabricación: La IA en la fabricación es el segmento tecnológico líder, ya que los algoritmos pueden optimizar la calidad, el mantenimiento, la planificación, la inspección y el control de procesos. La supervisión humana sigue siendo fundamental para una implementación responsable.
- Realidad aumentada/realidad virtual: Las tecnologías de realidad aumentada/realidad virtual permiten la formación inmersiva, la asistencia remota, la visualización de ingeniería y la orientación para el mantenimiento. Su importancia estratégica aumenta cuando las tareas industriales requieren procedimientos complejos, conocimientos especializados o experiencia distribuida geográficamente.
- Sensores industriales: Los sensores industriales proporcionan la base de datos para los sistemas inteligentes al capturar información relacionada con equipos, el entorno, los procesos y los trabajadores. El aumento de la densidad de sensores mejora la visibilidad y permite un análisis más eficaz.
- Robots: Los robots realizan tareas repetitivas, peligrosas o que requieren gran precisión. Las plataformas colaborativas y cada vez más adaptables extienden la automatización a aplicaciones que requieren interacción directa con los trabajadores y condiciones de producción variables.
Solicitud
Se prevé que el segmento de aplicaciones en el mercado de la Industria 5.0 crezca a una tasa de crecimiento anual compuesta (TCAC) del 31,0 % al 34,0 % hasta 2034. Si bien la manufactura sigue siendo el principal entorno de implementación, los sectores de salud, energía, transporte, agricultura, comercio minorista y logística están ampliando el mercado potencial. Estos sectores combinan cada vez más la automatización con la IA, la detección, la infraestructura en la nube y las interfaces hombre-máquina para mejorar la adaptabilidad y la continuidad del servicio.
- Fabricación: La fabricación es la principal aplicación, ya que las fábricas pueden integrar IA, robótica, gemelos digitales, sensores y tecnologías de fabricación aditiva en un mismo entorno operativo. La automatización flexible permite la personalización y cambios de producción más rápidos.
- Atención médica: Las aplicaciones en el sector sanitario incluyen laboratorios inteligentes, manipulación automatizada, robótica, simulación y flujos de trabajo digitales. La adopción de tecnología está influenciada por la precisión, las limitaciones de personal, la seguridad del paciente y la necesidad de mejorar la coherencia operativa.
- Energía: Los operadores energéticos pueden aplicar gemelos digitales, análisis de IA, sensores y robótica a la generación, transmisión, mantenimiento e inspección de activos. La resiliencia y las capacidades predictivas son importantes en infraestructuras distribuidas geográficamente.
- Transporte: Las aplicaciones en el sector del transporte incluyen logística inteligente, sistemas autónomos, mantenimiento predictivo e infraestructura simulada digitalmente. Las tecnologías conectadas pueden mejorar la utilización de la flota, la seguridad operativa y la capacidad de respuesta ante la demanda cambiante.
- Agricultura: La agricultura puede aplicar robótica, sensores, inteligencia artificial y equipos autónomos al cultivo de precisión, el monitoreo de cultivos, la cosecha y la optimización de recursos. La adopción de estas tecnologías se ve favorecida por la escasez de mano de obra y la necesidad de un uso más eficiente de los recursos.
- Comercio minorista y logística: Las aplicaciones de comercio minorista y logística utilizan robótica, IA, gemelos digitales y sensores para la gestión de pedidos, la optimización de almacenes, la administración de inventarios y las operaciones personalizadas. Los sistemas flexibles admiten perfiles de pedidos y requisitos de entrega cada vez más variables.
Modelo de despliegue
Se prevé que el segmento de modelos de despliegue en el mercado de la Industria 5.0 crezca a una tasa de crecimiento anual compuesta (TCAC) del 32,0 % al 35,0 % durante el período 2026-2034. El despliegue en la nube está adquiriendo importancia estratégica, ya que las organizaciones pueden escalar las capacidades de IA, análisis, gemelos digitales y colaboración sin replicar la infraestructura en cada ubicación. Los entornos locales siguen siendo importantes para aplicaciones de baja latencia, sensibles a la seguridad y de importancia operativa.
- Implementación local: La implementación local sigue siendo relevante cuando los fabricantes requieren una respuesta determinista, procesamiento local, una estricta gobernanza de datos o un funcionamiento continuo a pesar de las limitaciones de conectividad. Es especialmente adecuada para entornos de control de misión crítica.
- Nube: La implementación en la nube permite la computación escalable, el análisis centralizado, la evaluación comparativa entre diferentes ubicaciones y las actualizaciones rápidas de software. Su valor estratégico aumenta a medida que las empresas adoptan la IA y los gemelos digitales en múltiples instalaciones.
Usuario final
Se prevé que el segmento de usuarios finales en el mercado de la Industria 5.0 crezca a una tasa de crecimiento anual compuesta (TCAC) del 30,5 % al 33,5 % hasta 2034. Las grandes empresas siguen siendo las principales adoptantes, ya que cuentan con mayores presupuestos tecnológicos, múltiples instalaciones e infraestructura digital consolidada. Las pequeñas empresas pueden participar cada vez más a través de servicios en la nube y robótica modular, mientras que las organizaciones gubernamentales están adoptando tecnologías para infraestructura, servicios públicos, defensa y resiliencia industrial.
- Grandes empresas: Las grandes empresas poseen la mayor capacidad de implementación, ya que pueden financiar programas de transformación en múltiples ubicaciones e integrar tecnologías en toda la arquitectura empresarial. Su envergadura permite un uso más amplio de gemelos digitales, IA, robótica y sistemas conectados.
- Pequeñas empresas: Las pequeñas empresas acceden cada vez más a plataformas en la nube, robótica modular, servicios gestionados y tecnologías industriales de bajo código. Estos modelos reducen los requisitos iniciales de infraestructura y permiten la automatización gradual.
- Organizaciones gubernamentales: Las organizaciones gubernamentales pueden aplicar las tecnologías de la Industria 5.0 a la infraestructura, la atención médica, el transporte, la defensa y la manufactura del sector público. Las prioridades de adquisición incluyen cada vez más la resiliencia, la ciberseguridad, la capacitación de la fuerza laboral y la sostenibilidad a largo plazo.
Resumen de la oportunidad
|
Solicitud |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|---|---|---|---|
|
Fabricación |
Alto |
Fábricas de IA |
Escalada |
|
Cuidado de la salud |
Medio |
Robótica de laboratorio |
Emergente |
|
Energía |
Medio |
Gemelos de activos |
Escalada |
|
Transporte |
Medio |
Movilidad autónoma |
Escalada |
|
Agricultura |
Medio |
Robótica de precisión |
Emergente |
|
Comercio minorista y logística |
Alto |
Almacenamiento inteligente |
Escalada |
Factores impulsores del crecimiento del mercado de la Industria 5.0 y análisis de su impacto
Automatización centrada en el ser humano y aumento de la fuerza laboral
El cambio hacia la automatización centrada en el ser humano es un factor comercial determinante, ya que los fabricantes buscan cada vez más tecnología que complemente la experiencia de los trabajadores en lugar de simplemente reemplazar la mano de obra. Los robots colaborativos, los asistentes de IA, las interfaces de realidad aumentada y los sistemas inteligentes de apoyo a la toma de decisiones pueden redistribuir las actividades repetitivas o físicamente exigentes, preservando al mismo tiempo el criterio humano. La Comisión Europea sitúa explícitamente el bienestar, las habilidades y el empoderamiento de los trabajadores en el centro del concepto de Industria 5.0. Esto modifica las prioridades de adquisición al añadir la usabilidad, la seguridad, la formación y la aceptación de los trabajadores a las métricas de productividad convencionales. Las organizaciones que operan bajo el Mercado de la Industria 5.0 pueden justificar las inversiones cuando la tecnología aborda la escasez de mano de obra, mejora la ergonomía o permite a los empleados experimentados supervisar operaciones más complejas. Es probable que los proveedores que combinen interfaces intuitivas con el rendimiento de la automatización se beneficien a medida que la implementación se extienda más allá de los entornos de fábrica altamente estandarizados hacia entornos de producción flexibles y orientados a los servicios.
Inteligencia artificial industrial e inteligencia para la toma de decisiones en tiempo real.
La IA industrial está ampliando el valor de los datos operativos al transformar la información de máquinas, procesos e ingeniería en recomendaciones y acciones automatizadas. Los fabricantes pueden utilizar la IA para la inspección de calidad, el mantenimiento, la planificación, la optimización energética, la asistencia en ingeniería y el control de procesos. Siemens demostró esta tendencia en 2025 mediante capacidades de IA industrial implementadas en el borde de la red y la integración de IA, gemelos digitales y automatización definida por software. El impacto en el mercado es sustancial, ya que la IA aumenta la utilidad de los sensores y la infraestructura de automatización existentes sin necesidad de reemplazar todos los activos. Además, fomenta la inversión en plataformas de datos, computación perimetral, redes industriales y ciberseguridad. A medida que los modelos de IA se especializan más para entornos industriales, las organizaciones pueden pasar de proyectos piloto aislados a aplicaciones repetibles en todas las plantas, lo que aumenta la demanda de pilas tecnológicas integradas y experiencia en implementación específica del dominio.
Resiliencia y transformación industrial sostenible
La resiliencia y la sostenibilidad están pasando de ser objetivos secundarios a criterios fundamentales de inversión industrial. La Industria 5.0 vincula explícitamente el desarrollo tecnológico con la eficiencia de los recursos, la responsabilidad ambiental y la capacidad de los sistemas industriales para resistir interrupciones. Los gemelos digitales permiten evaluar los cambios en la producción antes de su implementación física, los sensores permiten detectar el consumo de recursos y la IA permite optimizar los procesos de alto consumo energético. Estas capacidades pueden reducir la incertidumbre operativa al tiempo que apoyan los objetivos ambientales. El impacto comercial se extiende a todos los sectores, ya que la energía, el transporte, la sanidad, la agricultura y la logística se enfrentan a la presión de mantener la continuidad controlando el uso de los recursos. Por lo tanto, los proveedores de tecnología pueden posicionar las soluciones de la Industria 5.0 en torno a la resiliencia medible, la eficiencia del ciclo de vida y la adaptabilidad, en lugar de centrarse únicamente en la digitalización. Esto amplía la base de clientes potenciales más allá de las fábricas con automatización avanzada, abarcando a operadores de infraestructuras y organizaciones públicas.
Tendencias futuras del mercado de la Industria 5.0
IA física y sistemas industriales de simulación a realidad
Las tendencias del mercado de la Industria 5.0 apuntan hacia sistemas de IA física capaces de percibir entornos, razonar sobre tareas y adaptar acciones en tiempo real. Los avances en simulación permitirán cada vez más que los robots se entrenen con escenarios sintéticos antes de su implementación, reduciendo así el esfuerzo de ingeniería asociado a las pruebas físicas. En marzo de 2026, ABB Ltd. anunció la integración de las bibliotecas NVIDIA Omniverse en RobotStudio para dar soporte a la simulación físicamente precisa y a la IA física, mientras que FANUC CORPORATION anunció su colaboración con NVIDIA para combinar la robótica con la computación y la simulación de IA. Estos avances apuntan hacia sistemas de producción donde los modelos digitales informan continuamente a las máquinas físicas. La adopción futura dependerá de la fidelidad de la simulación, la validación de la seguridad, la economía computacional y la capacidad de transferir de forma fiable los comportamientos aprendidos a entornos industriales cambiantes.
Flujos de trabajo industriales autónomos, adaptativos y multimodales
Es probable que los flujos de trabajo industriales se vuelvan más autónomos a medida que la IA combine la percepción visual, la interacción en lenguaje natural, la fusión de sensores y la manipulación robótica. En lugar de programar cada tarea mediante secuencias fijas, los operadores podrán especificar cada vez más los objetivos, mientras que los sistemas inteligentes determinarán las acciones adecuadas, verificarán los resultados y se adaptarán a las variaciones. La hoja de ruta de robótica de ABB para 2026 destaca la visión artificial, la precisión, la interacción humano-robot, la movilidad y la robótica versátil autónoma como componentes de esta evolución. Esta tendencia extenderá la Industria 5.0 más allá de la automatización fija hacia sistemas flexibles capaces de operar en múltiples tareas. La validación de la seguridad, la explicabilidad, la capacitación de la fuerza laboral y la interoperabilidad se convertirán en condiciones esenciales para la adopción. Los proveedores que ofrezcan autonomía controlable, supervisión humana clara y mecanismos de respaldo confiables obtendrán una ventaja a medida que los clientes pasen de las demostraciones a la implementación a escala de producción.
Oportunidades de mercado de la Industria 5.0
Plataformas de fabricación de nueva construcción habilitadas por IA
Las previsiones del mercado de la Industria 5.0 indican una importante oportunidad en instalaciones de nueva construcción donde la infraestructura digital, la robótica, la IA, la simulación y los sistemas de gestión de personal pueden diseñarse conjuntamente desde el principio. Las nuevas fábricas pueden incorporar gemelos digitales antes de la construcción, conectar equipos mediante arquitecturas de datos comunes e implementar IA en la nube o en el borde sin las limitaciones de los sistemas heredados. Los inversores y proveedores de tecnología pueden centrarse en proyectos de semiconductores, electrónica, automoción, baterías, aeroespacial y maquinaria avanzada, donde la flexibilidad de la producción es estratégicamente importante. Las alianzas con empresas de ingeniería e integradores de sistemas pueden acelerar la estandarización en múltiples emplazamientos. Los proyectos de nueva construcción también ofrecen oportunidades para integrar la medición de la sostenibilidad, las interfaces centradas en el trabajador, la ciberseguridad y la monitorización del ciclo de vida en la arquitectura de la planta. Por lo tanto, las propuestas comerciales más sólidas combinarán equipos de automatización con simulación, software, infraestructura de datos, formación y servicios de ciclo de vida, en lugar de vender tecnologías individuales de forma independiente.
Soluciones de la Industria 5.0 para pymes y economías emergentes
Las pequeñas empresas y las economías industriales emergentes representan una importante oportunidad, ya que la computación en la nube, la robótica modular y el software por suscripción pueden reducir el capital necesario para la transformación digital avanzada. Los proveedores de tecnología pueden integrar IA, gemelos digitales, robótica y sensores industriales en ofertas escalables que comienzan con un proceso y se extienden a través de diversas instalaciones. Este modelo puede paliar la escasez de personal cualificado mediante la incorporación de programación guiada, asistencia remota y diagnósticos automatizados. Las economías emergentes también ofrecen oportunidades en agricultura, logística, sanidad, energía e infraestructuras, donde se pueden implementar nuevos sistemas sin las limitaciones de los sistemas heredados. El proyecto de Siemens en India para 2026 ilustra el creciente papel de los ecosistemas de ingeniería regionales en el desarrollo de capacidades de IA industrial, gemelos digitales y automatización. Los proveedores que adaptan la formación, el servicio, la financiación y la integración a las necesidades locales pueden mejorar la adopción y, al mismo tiempo, crear modelos de implementación regional replicables.
Novedades recientes
- Mayo de 2026: IQS inauguró un centro estratégico de innovación centrado en la Industria 5.0 y la sostenibilidad, respaldado por una inversión de 7 millones de euros, posicionando a IQS y a Barcelona como un centro europeo de innovación industrial. El centro está diseñado para acelerar el desarrollo y la transferencia de tecnologías que combinan capacidades industriales avanzadas con enfoques centrados en el ser humano, la sostenibilidad y la resiliencia. Reunirá la investigación, el desarrollo tecnológico y la colaboración con la industria para abordar los retos vinculados a las transiciones verde y digital, apoyando a las empresas en el desarrollo de procesos industriales más sostenibles, competitivos y preparados para el futuro.
- Noviembre de 2025: EFFRA destacó el proyecto AI REDGIO 5.0, una iniciativa con 43 socios en 18 países que acelera la adopción de tecnologías de IA en el borde para las pymes manufactureras de la Industria 5.0. Partiendo de las iniciativas anteriores AI REGIO e I4MS, el proyecto conecta centros de innovación digital, proveedores de IA, regiones y fabricantes para desarrollar y validar soluciones de IA mediante experimentos impulsados por las pymes, fábricas didácticas y convocatorias abiertas.
- Mayo de 2025: Siemens presentó un nuevo sistema de IA industrial con agentes, diseñado para ejecutar de forma autónoma flujos de trabajo complejos en las áreas de diseño, planificación, ingeniería, operaciones y mantenimiento industriales, lo que supone un cambio de la automatización convencional de la Industria 4.0 hacia la Industria 5.0. El sistema utiliza agentes de IA especializados, coordinados mediante copilotos industriales con IA generativa, lo que les permite razonar, colaborar y ejecutar tareas de forma independiente a lo largo de toda la cadena de valor industrial.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -