
Markt für Industrie 5.0: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Industrie 5.0 (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (Digitaler Zwilling, industrieller 3D-Druck, KI in der Fertigung, AR/VR, Industriesensoren, Roboter), Anwendung (Fertigung, Gesundheitswesen, Energie, Transport, Landwirtschaft, Einzelhandel & Logistik), Bereitstellungsmodell (On-Premises, Cloud), Endnutzer (Großunternehmen, Kleinunternehmen, Regierungsorganisationen)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039478
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 16, 2026


Marktgröße 2025
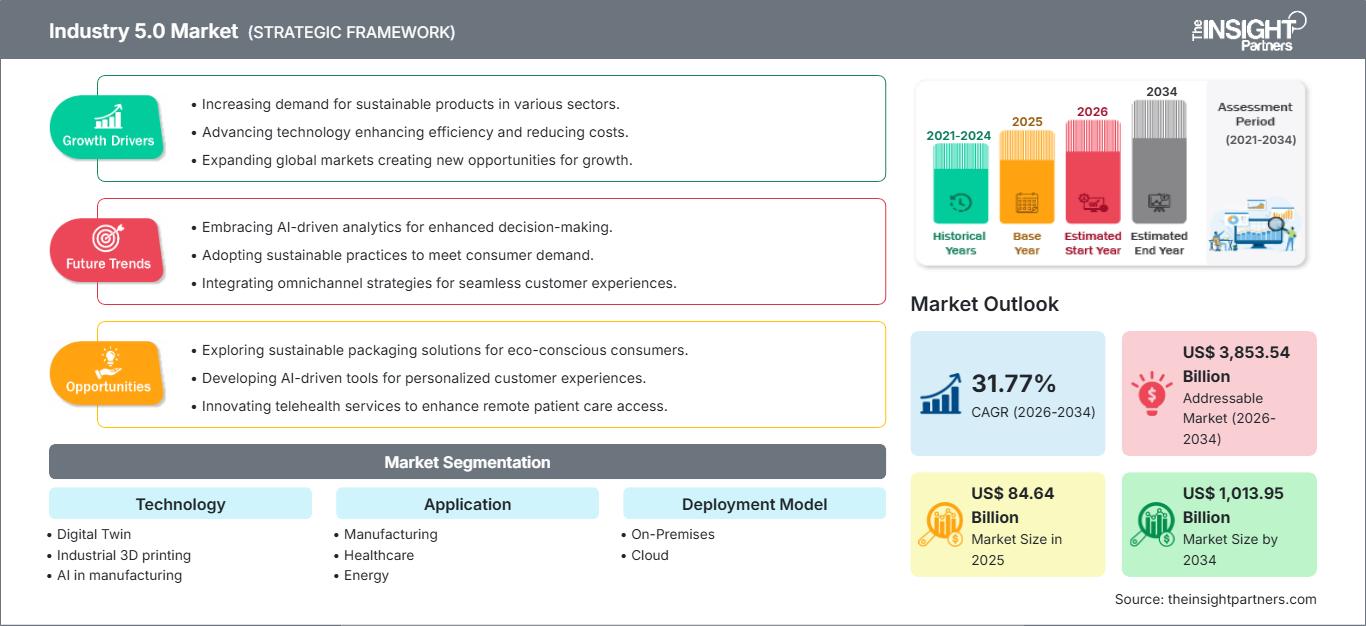
84,64 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
1.013,95 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
31,77 %
Wachstumsrate
Adressierbarer Markt
3.853,54 Mrd. US-Dollar
(2026–2034)
Der Markt für Industrie 5.0 wird im Jahr 2025 auf 84,64 Milliarden US-Dollar geschätzt und soll bis 2034 auf 1.013,95 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,77 % im Zeitraum 2026–2034 entspricht. Der Markt spiegelt die Konvergenz von künstlicher Intelligenz, Robotik, digitalen Zwillingen, fortschrittlicher Sensorik, immersiven Technologien und additiver Fertigung mit menschenzentrierten Industriemodellen wider. Seine Entwicklung ist zunehmend mit adaptiverer Produktion, nachhaltiger Ressourcennutzung, Erweiterung der Belegschaft und Resilienz in vernetzten industriellen Ökosystemen verbunden.
Der nordamerikanische Markt für Industrie 5.0 wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,5–32,5 % wachsen. Investitionen in industrielle KI, die zunehmende Verbreitung fortschrittlicher Robotik und großflächige Cloud-Infrastrukturen bilden die strukturelle Grundlage. Gleichzeitig integrieren Hersteller intelligente Systeme verstärkt in Mitarbeiterschulungen, vorausschauende Betriebsabläufe und flexible Produktionsarchitekturen. Das etablierte Technologie-Ökosystem der Region begünstigt zudem die rasche Kommerzialisierung neuer industrieller Anwendungen.
Marktanalyse und Einblicke in Industrie 5.0
- Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 28–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,5–32,5 % wachsen, unterstützt durch Investitionen in industrielle KI, Robotik, Cloud-Infrastruktur und fortschrittliche Fertigung.
- Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 84–88 % am nordamerikanischen Markt haben und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30,0–33,0 % wachsen werden, unterstützt durch Investitionen in KI-Infrastruktur und Automatisierung.
- Europa wird im Jahr 2025 voraussichtlich einen Anteil von 25–28 % haben und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28,5–31,5 % wachsen, angeführt von Deutschland, Frankreich, Großbritannien, Italien und den Niederlanden.
- Der Anteil des asiatisch-pazifischen Raums wird im Jahr 2025 auf 34–37 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,0–36,0 % wachsen, angeführt von China, Japan, Südkorea und Indien.
- Das größte Segment ist KI in der Fertigung, deren Marktanteil im Jahr 2025 auf 30–34 % geschätzt wird und für den ein jährliches Wachstum von 34,0–37,0 % im Zeitraum 2026–2034 prognostiziert wird.
- Das Segment mit dem höchsten Wachstumspotenzial ist die Cloud-Bereitstellung, deren Marktanteil im Jahr 2025 auf 61–65 % geschätzt wird und für den Zeitraum 2026–2034 ein jährliches Wachstum von 33,0–36,0 % prognostiziert wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Universal Robots A/S, Rockwell Automation, Inc., Nexus Integra, Schneider Electric SE, Yaskawa Electric Corporation, ABB Ltd, KUKA AG, Cisco Systems, Inc., Siemens AG, FANUC CORPORATION.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Industrie 5.0 wandelt sich von fragmentierter Automatisierung hin zu einem integrierten Ansatz, bei dem künstliche Intelligenz, Robotik, Simulation, Sensorik und Mensch-Maschine-Schnittstellen in einem zusammenhängenden System zusammenarbeiten. Laut Europäischer Kommission orientiert sich dieser Ansatz an drei Prioritäten: Menschzentrierung, Nachhaltigkeit und Resilienz. In ihrem Fahrplan für Industrietechnologien 2024 führt die Europäische Kommission KI und virtuelle Welten ebenfalls als Technologien auf, deren Entwicklung und Implementierung durch die Anwender erforderlich ist.
Zukünftig wird der Bedarf über die Hightech-Fertigung hinaus auf Bereiche wie Gesundheitswesen, Logistik, Landwirtschaft, Energie und Transport ausgeweitet. Politische Fragestellungen gewinnen zunehmend an Bedeutung, da europäische Initiativen Industrie 5.0 mit digitalen Kompetenzen, Zielen der Kreislaufwirtschaft, vertrauenswürdiger KI und resilienten industriellen Wertschöpfungsketten verknüpfen. Die zweite Plenarsitzung der Praxisgemeinschaft der Europäischen Kommission fand im März 2026 statt.
Umfang des Marktberichts zu Industrie 5.0
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 84,64 Milliarden US-Dollar |
| Marktgröße bis 2034 | 1.013,95 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 31,77 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Industrie 5.0
Zu den Markttreibern von Industrie 5.0 gehören Hersteller, die Flexibilität wahren wollen, ohne Kompromisse bei Produktivität, Qualität, Nachhaltigkeit oder Personaleinsatz einzugehen. Industrielle KI analysiert Betriebsdaten, digitale Zwillinge simulieren Prozessänderungen, und Roboter übernehmen repetitive oder gefährliche Aufgaben, wobei die Entscheidungsfindung weiterhin mit menschlichen Experten verknüpft bleibt. Diese Kombination verschiebt den Fokus von der Umsetzung einzelner Automatisierungsinitiativen hin zur Schaffung eines adaptiven Fertigungssystems, das sich an Nachfrageschwankungen, Einschränkungen und den Personalbedarf anpassen kann.
Das Ökosystem umfasst Anbieter von Automatisierungslösungen, Robotik, Industriesoftware, Cloud-Lösungen, Sensoren, Systemintegratoren, Ingenieurbüros und Endanwender. Die digitale Infrastruktur wird zu einer der wichtigsten Komponenten, da fortschrittliche Lösungen sichere Datenerfassung, Rechenleistung, Konnektivität und Analysefunktionen benötigen. Die Hardwareversorgung wird von der Halbleiterindustrie, Sensoren, Aktoren, industriellen Netzwerklösungen und Spezialrechnern bestimmt.
Die Marktanalyse für Industrie 5.0 zeigt einen intensiven Wettbewerb zwischen verschiedenen Automatisierungsunternehmen und Spezialisten für Roboter, Software, Vernetzung und industrielle Digitalisierung. So kombiniert beispielsweise die Siemens AG Technologien wie Automatisierung, Simulation, digitalen Zwilling und KI für die Industrie, während sich ABB Ltd., FANUC CORPORATION, Yaskawa Electric Corporation, KUKA AG und Universal Robots A/S auf Roboter spezialisiert haben. Im Bereich Automatisierung, Steuerung, Software und vernetzter Industriearchitektur konkurrieren Rockwell Automation, Inc. und Schneider Electric SE, während Cisco Systems, Inc. auf Netzwerktechnik und Cybersicherheit spezialisiert ist.
Strategische Investitionen fließen vorwiegend in die Bereiche Engineering mit KI-Unterstützung, virtuelle Inbetriebnahme, Simulation, physikalische KI und softwaredefinierte Automatisierung. Siemens schloss die Übernahme von Altair Engineering im März 2025 ab und investierte dafür rund 10 Milliarden US-Dollar. Dadurch verbesserte das Unternehmen seine Kapazitäten in den Bereichen Simulation, Hochleistungsrechnen, Data Science und industrielle KI. Darüber hinaus erweiterten Siemens und NVIDIA im Juni 2025 ihre Partnerschaft durch die Anbindung von beschleunigtem Rechnen an die Siemens Xcelerator-Plattform.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Industrie 5.0: Strategische Einblicke
Regionale Einblicke
Markt für Industrie 5.0 in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 28–31 % im Bereich Industrie 5.0 erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,5–32,5 % wachsen. Die Region profitiert von Software-Know-how, industrieller Automatisierung, hohen Investitionen in Cloud-Lösungen und Fortschritten in der Robotik. Die USA treiben die Nachfrage in der Region an, aber auch Kanada und Mexiko tragen über die Fertigungs-, Energie-, Logistik- und Automobilindustrie dazu bei.
Der Trend geht nun hin zu KI-gestützter Fertigung, kollaborativer Robotik, digitalen Zwillingen und vernetzter industrieller Infrastruktur. Größere Unternehmen haben die Möglichkeit, komplexe Systeme an mehreren Standorten zu installieren, während kleinere Betriebe von cloudbasierter Software und Roboterlösungen profitieren. Auch die Verfügbarkeit von Arbeitskräften, die Rückverlagerung der Produktion und der Bedarf an optimaler Anlagenauslastung treiben die Investitionen an. Die Mensch-Roboter-Kollaboration gewinnt insbesondere dann an Bedeutung, wenn die Automatisierung die menschliche Arbeit ergänzen soll.
US-Markt für Industrie 5.0
Nordamerika wird durch die USA repräsentiert, die 2025 einen Marktanteil von rund 84–88 % halten und bis 2034 ein jährliches Wachstum von 30,0–33,0 % verzeichnen werden. Die Einführung wird durch industrielle KI-Lösungen, Robotik, Cloud-Infrastruktur, Investitionen in Halbleiter und fortschrittliche Fertigungsprogramme begünstigt. Große Technologieanbieter und Automatisierungshersteller tragen zu einem umfassenden Ökosystem bei.
Anwendungsfälle umfassen Fertigung, Transport, Gesundheitswesen, Energie, Landwirtschaft und Logistik. Rockwell Automation, Inc., Cisco Systems, Inc., Universal Robots A/S und FANUC CORPORATION sind aktive Akteure in den Bereichen Automatisierung, Vernetzung, Robotik und intelligente Produktionsanlagen. Der US-amerikanische Markt profitiert von Investitionen in die heimische Fertigung, was zu einer größeren Flexibilität bei Automatisierungs- und Digital-Engineering-Anforderungen führt. Unternehmen bewerten Lösungen heute nicht nur hinsichtlich ihrer Automatisierungsfähigkeiten, sondern auch hinsichtlich Produktivität, Ausfallsicherheit, Mitarbeiterunterstützung und Lebenszykluswert.
Markt für Industrie 5.0 in Europa
Der Marktanteil in Europa wird Prognosen zufolge 2025 bei 25–28 % liegen, und bis 2034 wird mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 28,5–31,5 % gerechnet. Deutschland ist führend unter den europäischen Ländern, gefolgt von Frankreich, Großbritannien, Italien und den Niederlanden. Die europäische Politik legt in ihren Industrie-5.0-Initiativen einen besonderen Fokus auf Menschzentrierung, Nachhaltigkeit und Resilienz und schafft damit die Grundlage für die Implementierung der Technologien.
In Großbritannien sind die Bereiche fortschrittliche Fertigung, Luft- und Raumfahrt, Gesundheitswesen und Logistik sowie das wachsende Interesse an Produktivitätssteigerungen durch KI hervorzuheben. In Deutschland ermöglichen die Maschinenbau-, Automobil-, Chemie- und Industrieanlagenindustrie den breiten Einsatz von Robotik, digitalen Zwillingen und Industriesoftware. Frankreich kann von den Sektoren Luft- und Raumfahrt, Energie und Transport profitieren. Italien bietet Chancen im Maschinenbau und der Fertigungsindustrie. Die Niederlande tragen mit Logistik, Halbleiter-Ökosystemen, Landwirtschaft und Hightech-Fertigung zum Erfolg bei.
APAC Industrie 5.0 Markt
Die APAC-Region macht 2025 etwa 34–37 % des Marktes aus und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,0–36,0 % wachsen. China ist führend in der regionalen Nachfrage nach Industrie 5.0, gefolgt von Japan, Südkorea und Indien. Australien bietet Wachstumspotenzial durch Bergbau, Energie, Logistik und Infrastrukturentwicklung.
Chinas Massenproduktion bildet eine solide Grundlage für den Einsatz von Robotik, künstlicher Intelligenz, Sensoren und digitalen Zwillingen. Japan und Südkorea konzentrieren sich auf Präzisionsfertigung und fortschrittliche Robotik, während Indien durch Digitalisierung und industrielle Entwicklung ein rasantes Wachstum verzeichnet. Die APAC-Region entwickelt sich im Hinblick auf politische Maßnahmen zur Förderung fortschrittlicher Fertigungstechnologien und der Halbleiterindustrie stetig weiter.
Markt für Industrie 5.0 im Nahen Osten und Afrika
Der Nahe Osten und Afrika bieten ein vielversprechendes Potenzial, wobei Saudi-Arabien die regionale Vorreiterrolle einnimmt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die Nachfrage ist mit Energiediversifizierung, intelligenter Infrastruktur, Logistik, Gesundheitswesen und industrieller Entwicklung verknüpft. Bis 2034 wird ein jährliches Wachstum von 27,0–30,0 % prognostiziert.
Die Diversifizierungsbestrebungen in Saudi-Arabien schaffen Bedarf an intelligenter Fertigungs- und IT-Infrastruktur. In den VAE werden intelligente Logistik-, Energie- und Infrastrukturlösungen implementiert, während sich in Südafrika Chancen im Bergbau, der Fertigungsindustrie und der Versorgungswirtschaft bieten. Der Rest des Nahen Ostens und Afrikas ist relativ projektorientiert, und die Implementierung hängt von der Verfügbarkeit vernetzter Infrastruktur und der industriellen Modernisierung ab. Der Einsatz von Cloud-Lösungen kann Hindernisse aufgrund fehlender technischer Kompetenzen und Infrastruktur in diesen Regionen verringern.
Segmentierungsanalyse
Technologie
Das Technologiesegment im Markt für Industrie 5.0 wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,0–36,0 % wachsen. Künstliche Intelligenz (KI) in der Fertigung stellt die größte Technologiekategorie dar, da intelligente Entscheidungsfindung zunehmend Maschinen, Prozesse und Arbeitsabläufe miteinander vernetzt. Digitale Zwillinge und industrielle Sensoren liefern den operativen Kontext, während Roboter, AR/VR und industrieller 3D-Druck Industrie 5.0 auf flexible Produktion, Schulung, Simulation und kundenspezifische Fertigung ausweiten.
- Digitaler Zwilling: Digitale Zwillinge ermöglichen es Herstellern, Produkte, Anlagen und Prozesse vor der physischen Umsetzung zu simulieren. Ihr strategischer Wert steigt, da Unternehmen virtuelle Inbetriebnahme, vorausschauende Optimierung, Transparenz über den gesamten Lebenszyklus und ein geringeres Engineering-Risiko anstreben.
- Industrieller 3D-Druck: Der industrielle 3D-Druck unterstützt kundenspezifische Fertigung, schnelles Prototyping, dezentrale Produktion und komplexe Geometrien. Seine Bedeutung ist besonders dort groß, wo kürzere Entwicklungszyklen und geringerer Materialverbrauch alternative Produktionsmethoden rechtfertigen.
- KI in der Fertigung: KI in der Fertigung ist das führende Technologiesegment, da Algorithmen Qualität, Wartung, Planung, Inspektion und Prozesssteuerung optimieren können. Die menschliche Aufsicht bleibt für einen verantwortungsvollen Einsatz unerlässlich.
- AR/VR: AR/VR-Technologien unterstützen immersive Schulungen, Fernwartung, technische Visualisierung und Wartungsanleitungen. Ihre strategische Bedeutung steigt dort, wo industrielle Aufgaben komplexe Verfahren, Spezialwissen oder geografisch verteilte Expertise erfordern.
- Industriesensoren: Industriesensoren bilden die Datengrundlage für intelligente Systeme, indem sie Informationen zu Anlagen, Umgebung, Prozessen und Mitarbeitern erfassen. Eine höhere Sensordichte verbessert die Transparenz und ermöglicht reaktionsschnellere Analysen.
- Roboter: Roboter übernehmen die physische Ausführung von sich wiederholenden, gefährlichen oder präzisionsintensiven Aufgaben. Kollaborative und zunehmend adaptive Plattformen erweitern die Automatisierung auf Anwendungen, die eine direkte Interaktion mit Mitarbeitern und variable Produktionsbedingungen erfordern.
Anwendung
Der Anwendungsbereich im Markt für Industrie 5.0 wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31,0–34,0 % wachsen. Die Fertigungsindustrie bleibt der wichtigste Einsatzbereich, doch Gesundheitswesen, Energie, Transport, Landwirtschaft sowie Einzelhandel und Logistik erweitern den adressierbaren Markt. Diese Sektoren kombinieren zunehmend Automatisierung mit KI, Sensorik, Cloud-Infrastruktur und Mensch-Maschine-Schnittstellen, um Anpassungsfähigkeit und Servicekontinuität zu verbessern.
- Fertigung: Die Fertigung ist der Hauptanwendungsbereich, da Fabriken KI, Robotik, digitale Zwillinge, Sensoren und additive Fertigungstechnologien in einer einzigen Betriebsumgebung integrieren können. Flexible Automatisierung unterstützt die individuelle Anpassung und schnellere Produktionsumstellungen.
- Gesundheitswesen: Zu den Anwendungen im Gesundheitswesen zählen intelligente Labore, automatisierte Handhabung, Robotik, Simulation und digitale Arbeitsabläufe. Die Technologieeinführung wird von Faktoren wie Genauigkeit, Personalmangel, Patientensicherheit und dem Bedarf an verbesserter betrieblicher Konsistenz beeinflusst.
- Energie: Energieversorger können digitale Zwillinge, KI-Analysen, Sensoren und Robotik für die Erzeugung, Übertragung, Instandhaltung und Anlageninspektion einsetzen. Ausfallsicherheit und Prognosefähigkeiten sind in geografisch verteilten Infrastrukturen von großer Bedeutung.
- Transportwesen: Zu den Anwendungsbereichen im Transportwesen zählen intelligente Logistik, autonome Systeme, vorausschauende Wartung und digital simulierte Infrastruktur. Vernetzte Technologien können die Flottenauslastung, die Betriebssicherheit und die Reaktionsfähigkeit auf sich ändernde Nachfrage verbessern.
- Landwirtschaft: In der Landwirtschaft können Robotik, Sensorik, KI und autonome Geräte für Präzisionsanbau, Pflanzenüberwachung, Ernte und Ressourcenoptimierung eingesetzt werden. Die Einführung dieser Technologien wird durch Arbeitskräftemangel und den Bedarf an effizienterer Ressourcennutzung begünstigt.
- Einzelhandel & Logistik: Anwendungen im Einzelhandel und in der Logistik nutzen Robotik, KI, digitale Zwillinge und Sensoren für Auftragsabwicklung, Lageroptimierung, Bestandsmanagement und personalisierte Prozesse. Flexible Systeme unterstützen zunehmend variable Auftragsprofile und Lieferanforderungen.
Bereitstellungsmodell
Das Segment „Bereitstellungsmodelle“ im Markt für Industrie 5.0 wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32,0–35,0 % wachsen. Cloud-Bereitstellungen gewinnen strategisch an Bedeutung, da Unternehmen KI, Analysen, digitale Zwillinge und Kollaborationsfunktionen skalieren können, ohne die Infrastruktur an jedem Standort replizieren zu müssen. On-Premises-Umgebungen bleiben für latenzarme, sicherheitskritische und betriebskritische Anwendungen weiterhin wichtig.
- On-Premises: Die On-Premises-Bereitstellung bleibt relevant, wenn Hersteller deterministische Reaktionszeiten, lokale Verarbeitung, strenge Datenverwaltung oder einen kontinuierlichen Betrieb trotz eingeschränkter Konnektivität benötigen. Sie eignet sich besonders für unternehmenskritische Steuerungsumgebungen.
- Cloud: Der Einsatz von Cloud-Lösungen ermöglicht skalierbares Computing, zentralisierte Analysen, standortübergreifende Benchmarks und schnelle Software-Updates. Ihr strategischer Wert steigt, da Unternehmen KI und digitale Zwillinge an mehreren Standorten einsetzen.
Endbenutzer
Das Endkundensegment im Markt für Industrie 5.0 wird Prognosen zufolge bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 30,5–33,5 % wachsen. Große Unternehmen bleiben die Hauptanwender, da sie über größere Technologiebudgets, mehrere Standorte und eine etablierte digitale Infrastruktur verfügen. Kleine Unternehmen können sich zunehmend durch Cloud-Dienste und modulare Robotik beteiligen, während staatliche Organisationen Technologien für Infrastruktur, öffentliche Dienstleistungen, Verteidigung und industrielle Resilienz einsetzen.
- Großunternehmen: Großunternehmen verfügen über die größte Implementierungskapazität, da sie standortübergreifende Transformationsprogramme finanzieren und Technologien in die Unternehmensarchitektur integrieren können. Ihre Größe ermöglicht einen breiteren Einsatz von digitalen Zwillingen, KI, Robotik und vernetzten Systemen.
- Kleine Unternehmen: Kleine Unternehmen erhalten zunehmend Zugang durch Cloud-Plattformen, modulare Robotik, Managed Services und Low-Code-Industrietechnologien. Diese Modelle reduzieren den anfänglichen Infrastrukturbedarf und unterstützen die schrittweise Automatisierung.
- Öffentliche Organisationen: Öffentliche Organisationen können Technologien der Industrie 5.0 in den Bereichen Infrastruktur, Gesundheitswesen, Transportwesen, Verteidigung und öffentliche Fertigung einsetzen. Zu den Beschaffungsprioritäten gehören zunehmend Resilienz, Cybersicherheit, Qualifikation der Arbeitskräfte und langfristige Nachhaltigkeit.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|---|---|---|---|
|
Herstellung |
Hoch |
KI-Fabriken |
Skalierung |
|
Gesundheitspflege |
Medium |
Laborrobotik |
Aufkommen |
|
Energie |
Medium |
Asset Twins |
Skalierung |
|
Transport |
Medium |
Autonome Mobilität |
Skalierung |
|
Landwirtschaft |
Medium |
Präzisionsrobotik |
Aufkommen |
|
Einzelhandel & Logistik |
Hoch |
Intelligente Lagerhaltung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Industrie 5.0
Menschzentrierte Automatisierung und Personalaufstockung
Der Wandel hin zu einer nutzerzentrierten Automatisierung ist ein entscheidender Wirtschaftsfaktor, da Hersteller zunehmend Technologien suchen, die das Fachwissen der Mitarbeiter ergänzen, anstatt sie lediglich zu ersetzen. Kollaborative Roboter, KI-Assistenten, Augmented-Reality-Schnittstellen und intelligente Entscheidungsunterstützungssysteme können repetitive oder körperlich anstrengende Tätigkeiten verteilen und gleichzeitig das menschliche Urteilsvermögen erhalten. Die Europäische Kommission stellt das Wohlbefinden, die Qualifikation und die Selbstbestimmung der Beschäftigten explizit in den Mittelpunkt des Industrie-5.0-Konzepts. Dies verändert die Prioritäten bei der Beschaffung, indem Benutzerfreundlichkeit, Sicherheit, Schulung und Akzeptanz der Beschäftigten zu den herkömmlichen Produktivitätskennzahlen hinzukommen. Unternehmen im Rahmen des Industrie-5.0-Marktes können Investitionen dort rechtfertigen, wo Technologien den Arbeitskräftemangel beheben, die Ergonomie verbessern oder erfahrenen Mitarbeitern die Leitung komplexerer Abläufe ermöglichen. Anbieter, die intuitive Schnittstellen mit hoher Automatisierungsleistung kombinieren, dürften profitieren, wenn der Einsatz über hochstandardisierte Fabrikumgebungen hinaus auf flexible Produktions- und serviceorientierte Umgebungen ausgeweitet wird.
Industrielle KI und Echtzeit-Entscheidungsintelligenz
Industrielle KI steigert den Wert von Betriebsdaten, indem sie Maschinen-, Prozess- und Engineering-Informationen in Empfehlungen und automatisierte Aktionen umwandelt. Hersteller können KI für Qualitätsprüfung, Wartung, Planung, Energieoptimierung, Engineering-Unterstützung und Prozesssteuerung einsetzen. Siemens demonstrierte diese Richtung im Jahr 2025 durch industrielle KI-Funktionen am Netzwerkrand und die Integration von KI, digitalen Zwillingen und softwaredefinierter Automatisierung. Die Marktauswirkungen sind erheblich, da KI die Nützlichkeit bestehender Sensoren und Automatisierungsinfrastrukturen erhöht, ohne dass alle Anlagen ersetzt werden müssen. Sie fördert zudem Investitionen in Datenplattformen, Edge Computing, industrielle Netzwerke und Cybersicherheit. Mit zunehmender Spezialisierung von KI-Modellen auf industrielle Umgebungen können Unternehmen von isolierten Pilotprojekten zu wiederholbaren Anwendungen in ihren Werken übergehen, was die Nachfrage nach integrierten Technologie-Stacks und domänenspezifischem Implementierungs-Know-how erhöht.
Resilienz und nachhaltige industrielle Transformation
Resilienz und Nachhaltigkeit rücken von sekundären Zielen zu zentralen Kriterien industrieller Investitionen. Industrie 5.0 verknüpft technologische Entwicklung explizit mit Ressourceneffizienz, Umweltverantwortung und der Fähigkeit industrieller Systeme, Störungen zu widerstehen. Digitale Zwillinge können Produktionsänderungen vor der physischen Umsetzung bewerten, Sensoren den Ressourcenverbrauch aufdecken und KI energieintensive Prozesse optimieren. Diese Fähigkeiten reduzieren die betriebliche Unsicherheit und unterstützen gleichzeitig Umweltziele. Die wirtschaftlichen Auswirkungen erstrecken sich über verschiedene Sektoren, da Energie, Transport, Gesundheitswesen, Landwirtschaft und Logistik unter Druck stehen, die Kontinuität zu gewährleisten und gleichzeitig den Ressourcenverbrauch zu kontrollieren. Technologieanbieter können Industrie-5.0-Lösungen daher auf messbare Resilienz, Lebenszykluseffizienz und Anpassungsfähigkeit anstatt auf reine Digitalisierung ausrichten. Dies erweitert den potenziellen Kundenstamm über Fabriken mit fortschrittlicher Automatisierung hinaus auf Infrastrukturbetreiber und öffentliche Einrichtungen.
Zukunftstrends des Industrie-5.0-Marktes
Physikalische KI und Simulation-zu-Real-Industriesysteme
Die Markttrends im Bereich Industrie 5.0 gehen hin zu physikalischen KI-Systemen, die Umgebungen wahrnehmen, Aufgaben analysieren und Aktionen in Echtzeit anpassen können. Fortschritte in der Simulation ermöglichen es Robotern zunehmend, vor ihrem Einsatz anhand synthetischer Szenarien zu trainieren und so den Entwicklungsaufwand für physische Tests zu reduzieren. Im März 2026 kündigte ABB Ltd. die Integration der NVIDIA Omniverse-Bibliotheken in RobotStudio an, um physikalisch präzise Simulationen und physikalische KI zu unterstützen. Gleichzeitig gab FANUC CORPORATION die Zusammenarbeit mit NVIDIA bekannt, um Robotik mit KI-Computing und Simulation zu kombinieren. Diese Entwicklungen deuten auf Produktionssysteme hin, in denen digitale Modelle physische Maschinen kontinuierlich informieren. Die zukünftige Verbreitung hängt von der Simulationsgenauigkeit, der Sicherheitsvalidierung, der Wirtschaftlichkeit der Rechenleistung und der Fähigkeit ab, erlernte Verhaltensweisen zuverlässig auf sich verändernde industrielle Umgebungen zu übertragen.
Autonome, adaptive und multimodale industrielle Arbeitsabläufe
Industrielle Arbeitsabläufe werden voraussichtlich zunehmend autonomer, da KI visuelle Wahrnehmung, natürliche Sprachverarbeitung, Sensorfusion und Robotermanipulation kombiniert. Anstatt jede Aufgabe über feste Abläufe zu programmieren, können Bediener vermehrt Ziele festlegen, während intelligente Systeme geeignete Aktionen bestimmen, Ergebnisse überprüfen und sich an Abweichungen anpassen. Die Robotik-Roadmap von ABB für 2026 hebt KI-Vision, Präzision, Mensch-Roboter-Interaktion, Mobilität und autonome, vielseitige Robotik als Komponenten dieser Entwicklung hervor. Dieser Trend erweitert Industrie 5.0 über die starre Automatisierung hinaus hin zu flexiblen Systemen, die mehrere Aufgaben gleichzeitig bewältigen können. Sicherheitsvalidierung, Nachvollziehbarkeit, Mitarbeiterschulung und Interoperabilität werden zu essenziellen Voraussetzungen für die Einführung. Anbieter, die kontrollierbare Autonomie, klare menschliche Überwachung und zuverlässige Ausweichmechanismen gewährleisten, dürften sich einen Wettbewerbsvorteil verschaffen, wenn Kunden von Demonstrationen zur Serienproduktion übergehen.
Marktchancen für Industrie 5.0
KI-gestützte Greenfield-Fertigungsplattformen
Prognosen für den Industrie-5.0-Markt deuten auf erhebliches Potenzial bei Neubauprojekten hin, in denen digitale Infrastruktur, Robotik, KI, Simulation und Arbeitssysteme von Anfang an gemeinsam geplant werden können. Neue Fabriken können digitale Zwillinge bereits vor Baubeginn integrieren, Anlagen über gemeinsame Datenarchitekturen vernetzen und Cloud- oder Edge-KI ohne umfangreiche Altlasten einsetzen. Investoren und Technologieanbieter können sich auf Projekte in den Bereichen Halbleiter, Elektronik, Automobil, Batterien, Luft- und Raumfahrt sowie fortschrittliche Maschinenbau konzentrieren, bei denen Produktionsflexibilität strategisch wichtig ist. Partnerschaften mit Ingenieurbüros und Systemintegratoren können die Standardisierung an mehreren Standorten beschleunigen. Neubauprojekte bieten zudem die Möglichkeit, Nachhaltigkeitsmessungen, mitarbeiterorientierte Schnittstellen, Cybersicherheit und Lebenszyklusüberwachung in die Anlagenarchitektur zu integrieren. Die überzeugendsten Angebote kombinieren daher Automatisierungstechnik mit Simulation, Software, Dateninfrastruktur, Schulungen und Lebenszyklusdienstleistungen, anstatt einzelne Technologien separat zu verkaufen.
Industrie 5.0-Lösungen für KMU und Schwellenländer
Kleine Unternehmen und aufstrebende Industrienationen bieten ein großes Potenzial, da Cloud Computing, modulare Robotik und Abonnementsoftware den Kapitalbedarf für fortschrittliche Transformationen reduzieren können. Technologieanbieter können KI, digitale Zwillinge, Robotik und industrielle Sensorik zu skalierbaren Angeboten bündeln, die mit einem Prozess beginnen und sich auf mehrere Standorte ausweiten lassen. Dieses Modell kann Fachkräftemangel durch geführte Programmierung, Fernwartung und automatisierte Diagnose beheben. Aufstrebende Volkswirtschaften bieten zudem Chancen in den Bereichen Landwirtschaft, Logistik, Gesundheitswesen, Energie und Infrastruktur, wo neue Systeme ohne umfangreiche Altlasten eingeführt werden können. Siemens‘ Projekt „2026“ in Indien verdeutlicht die wachsende Bedeutung regionaler Engineering-Ökosysteme für die Entwicklung von industrieller KI, digitalen Zwillingen und Automatisierungslösungen. Anbieter, die Schulungen, Service, Finanzierung und Integrationsmöglichkeiten lokal anbieten, können die Akzeptanz verbessern und gleichzeitig wiederholbare regionale Implementierungsmodelle schaffen.
Aktuelle Entwicklungen
- Mai 2026: IQS eröffnete mit einer Investition von 7 Millionen Euro ein strategisches Innovationszentrum mit Fokus auf Industrie 5.0 und Nachhaltigkeit. Damit positioniert sich IQS und Barcelona als europäisches Zentrum für industrielle Innovation. Das Zentrum soll die Entwicklung und den Transfer von Technologien beschleunigen, die fortschrittliche industrielle Kompetenzen mit menschenzentrierten Ansätzen, Nachhaltigkeit und Resilienz verbinden. Es bündelt Forschung, Technologieentwicklung und die Zusammenarbeit mit der Industrie, um Herausforderungen des grünen und digitalen Wandels zu begegnen und Unternehmen bei der Entwicklung nachhaltigerer, wettbewerbsfähigerer und zukunftsfähiger Industrieprozesse zu unterstützen.
- November 2025: EFFRA hob das Projekt AI REDGIO 5.0 hervor, eine Initiative mit 43 Partnern aus 18 Ländern, die die Einführung von KI-Technologien am Netzwerkrand für KMU im Fertigungssektor der Industrie 5.0 beschleunigt. Aufbauend auf den Vorgängerinitiativen AI REGIO und I4MS vernetzt das Projekt digitale Innovationszentren, KI-Anbieter, Regionen und Hersteller, um KI-Lösungen durch KMU-gesteuerte Experimente, Didaktische Fabriken und offene Ausschreibungen zu entwickeln und zu validieren.
- Mai 2025: Siemens stellte ein neues industrielles agentenbasiertes KI-System vor, das komplexe Arbeitsabläufe in den Bereichen Industriedesign, Planung, Entwicklung, Betrieb und Instandhaltung autonom ausführen soll und damit einen Übergang von der herkömmlichen Industrie-4.0-Automatisierung hin zu Industrie 5.0 markiert. Das System nutzt spezialisierte KI-Agenten, die durch generative KI-gestützte industrielle Copiloten koordiniert werden und es ihnen ermöglichen, entlang der industriellen Wertschöpfungskette zu argumentieren, zusammenzuarbeiten und Aufgaben selbstständig auszuführen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -