
産業オートメーションおよび制御システム市場:2034年までの予測
産業オートメーションおよび制御システム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:制御システム別(DCS、PLC、SCADA、その他)、コンポーネント別(HMI、産業用ロボット、制御弁、センサー、その他)、エンドユーザー産業別(自動車、化学、エネルギーおよび公益事業、食品および飲料、ヘルスケア、製造業、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011666
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 22, 2026


2025年の市場規模
2324億3000 万米ドル
基準年値
2034年の予測
5169億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.29 %
成長率
対象市場
3兆3481億1000万 米ドル
(2026年~2034年)
世界の産業オートメーションおよび制御システム市場は、2025年には2,324億3,000万米ドルと評価され、2034年までに5,169億9,000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)9.29%を記録すると推定されています。
産業オートメーションおよび制御システム市場の評価と洞察
- 北米:北米は2025年に産業オートメーションおよび制御システム市場の27~31%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.5%で拡大すると予測されています。製造業の国内回帰、半導体投資、プロセスの近代化、および産業サイバーセキュリティ要件が、持続的なオートメーション導入を支えています。
- 米国:米国は2025年には世界の需要の21~24%を占め、先進的な製造業、ロボット工学、インフラの近代化に支えられ、2034年まで年平均成長率(CAGR)8.7~9.7%で成長すると予測されている。
- 欧州:欧州は2025年に23~27%のシェアを占め、年平均成長率(CAGR)は8.8~9.8%と予測されている。ドイツ、英国、フランス、イタリア、スペインは、自動車生産、プロセス産業、エネルギー転換、インダストリー4.0の導入といった要因から、引き続き重要な市場となる。
- アジア太平洋地域:アジア太平洋地域は2025年に38~42%のシェアを占め、年平均成長率(CAGR)は11.0~12.0%になると予測されています。中国、日本、韓国、インドは、製造業の拡大、電子機器生産、ロボット工学、産業のデジタル化を通じて、この地域における展開を牽引しています。
- 最大のセグメントである制御システムは、2025年には42~46%の市場シェアを占め、PLC、DCS、SCADAの近代化に支えられ、年平均成長率(CAGR)9.8~10.8%で成長すると予測されています。
- 高成長分野:産業用ロボットは2025年には市場シェアの12~16%を占め、労働力最適化と柔軟な製造に牽引され、年平均成長率(CAGR)12.0~13.0%で拡大すると予測されている。
- 詳細に分析された主要企業: ABB Ltd.、Delta Electronics, Inc.、Honeywell International Inc.、川崎重工業株式会社、三菱電機株式会社、Rockwell Automation, Inc.、Rohmann-Automation GmbH、Schneider Electric、Siemens AG、横河電機株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業オートメーションおよび制御システム市場における生産設備は、スタンドアロンのプログラマブルコントローラから、PLC、DCSシステム、SCADA、HMI、センサー、ロボット、産業ネットワークを含むネットワークへと進化を遂げてきました。産業オートメーションおよび制御システム市場は、ソフトウェア制御、エッジコンピューティング、マシンビジョン、予知保全、そして統合データ環境へと移行しつつあります。ハードウェアにおいては、企業はコントローラの性能だけでなく、相互運用性、セキュリティ、分析機能、ライフサイクルサービスといった能力によって、ますます差別化を図っていくでしょう。
今後数年間で、各国の政策が地域密着型の製造、効率化、インフラ開発を推進するにつれ、導入は発展途上の製造拠点へと拡大していくでしょう。半導体工場、電気自動車組立ライン、バッテリー工場、製薬施設、食品加工工場などでは、さらなる自動化技術が求められています。また、職場の安全、エネルギー使用量、排出ガス、セキュリティに関する政府規制も、旧式の制御技術をネットワークアーキテクチャに置き換える動きを後押ししています。
産業オートメーションおよび制御システム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 2324億3000万米ドル |
| 2034年までの市場規模 | 5169億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.29% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業オートメーションおよび制御システム市場分析
産業オートメーションおよび制御システム市場の需要は、労働力、エネルギー、品質、ダウンタイムを考慮しながら、生産量を管理された方法で増加させる必要性によってますます形成されています。したがって、産業オートメーションおよび制御システム市場の成長は、製造設備のアップグレードプロセスと製造資産の接続性への投資に直接関係しています。このバリューチェーンには、制御システムサプライヤー、オートメーションコンポーネントサプライヤー、システムインテグレーター、ロボットサプライヤー、ソフトウェアプロバイダー、エンジニアリング会社、産業エンドユーザーなど、さまざまなカテゴリーのプレーヤーが含まれます。
バリューチェーンにおける重要な変化は、運用技術とエンタープライズソフトウェアの統合です。センサーとコントローラーは、エッジコンピューティング、製造実行システム、クラウド、および分析ソリューションへの構造化データ伝送を提供します。これにより、クローズドループ最適化、状態監視、および生産トレーサビリティの機会が生まれます。もう1つの重要な点は、サプライヤーがモジュール式システムを設計していることです。これにより、顧客は制御環境全体を交換することなく、特定の生産ラインをアップグレードできます。
多様な電気・自動化機器メーカーと、制御技術やロボット技術分野に特化したソリューションを提供する企業の間で競争が繰り広げられています。「産業オートメーションおよび制御システム市場分析」レポートによると、将来の競争優位性は、製品の多様性、既存の設置ベースとの互換性、エンジニアリング知識、サイバーセキュリティ、エコシステム連携にかかっています。プロセスオートメーションおよびディスクリートオートメーション分野の主要な競合企業には、ABB Ltd.、Honeywell International Inc.、Schneider Electric、Siemens AG、Yokogawa Ltd.などがあり、一方、Mitsubishi Electric Corporation、Rockwell Automation, Inc.、Delta Electronics, Inc.は工場オートメーションおよび制御に注力しています。
産業オートメーションおよび制御システム市場における戦略策定の焦点は、ソフトウェアおよびAIベースのソリューションへとますますシフトしている。川崎重工業はロボット技術を競争の軸に据え、ローマン・オートメーションは専門的なオートメーションソリューションに注力している。投資対象として注目されている分野は、産業用人工知能、デジタルツイン、エッジコンピューティング、自律型ロボット、オープン制御アーキテクチャなどである。顧客がオートメーションプラットフォームをより大規模なデジタルインフラにシームレスに統合することを求める傾向が強まっているため、クラウド、半導体、ネットワーク、ソフトウェアソリューションのベンダーとの連携が重要性を増している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
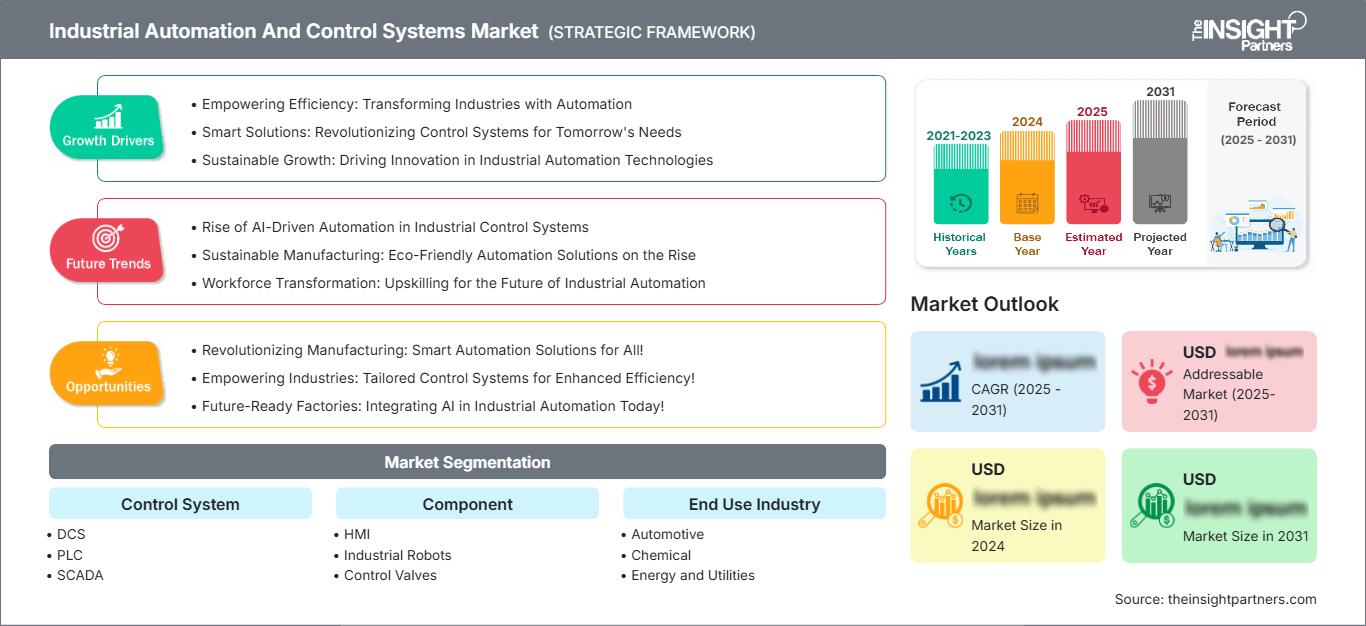
産業オートメーションおよび制御システム市場:戦略的洞察
地域別分析
北米産業オートメーションおよび制御システム市場
北米は2025年の産業オートメーションおよび制御システム市場において27~31%のシェアを占め、2034年まで年平均成長率(CAGR)8.5~9.5%で拡大すると予測されています。この地域の需要を牽引しているのは米国であり、製造施設の復活、半導体、電気自動車(EV)生産、航空宇宙製造、制御システムのアップデートなどが需要を後押ししています。カナダからの需要は、食品製造、エネルギー、鉱業、および先端製造業での利用など多岐にわたります。現在の需要成長は、接続性、コントローラー、ロボット工学、および産業用ソフトウェアの分野で顕著です。
この地域には多くの旧式設備が存在し、新規導入プロジェクトと既存設備の交換プロジェクトの両方に機会を提供しています。産業サイバーセキュリティの要件と労働力不足により、制御アーキテクチャの統合と反復作業の自動化が求められています。米国の製造業者は、ロボット、ビジョンシステム、PLC、および分析技術を統合しています。一方、エネルギーおよび公益事業会社は、遠隔監視および予知保全ソリューションに関心を示しています。
米国産業オートメーションおよび制御システム市場
2025年時点で、世界の需要の21~24%を米国が占め、年平均成長率(CAGR)は8.7~9.7%と予測されている。北米における需要シェアは77~81%と推定されており、これは米国の製造基盤の規模の大きさと技術投資の集中度を反映している。自動車、エレクトロニクス、医薬品、航空宇宙、食品加工、公益事業は、引き続き自動化導入の主要な応用分野となる。
ABB Ltd.、Honeywell International Inc.、Rockwell Automation Inc.、Schneider Electric、およびSiemens AGは、米国の様々な産業分野で大きな事業展開を行っています。このトレンドには、PLC、SCADA、ロボット、センサー、ネットワーク接続されたHMIの活用が含まれます。さらに、産業用AIは、保守および品質管理機能において重要な検討事項として浮上しています。国内回帰の取り組みと製造業務への多額の投資により、予測期間を通じて強い需要が確保されるでしょう。
欧州産業オートメーションおよび制御システム市場
欧州は2025年時点で23~27%のシェアを占め、年平均成長率(CAGR)は8.8~9.8%と予測されており、ドイツが引き続き地域市場を牽引する。高い産業エネルギーコスト、脱炭素化の必要性、労働力不足、そして高度な製造設備が、自動化投資を促進している。同地域の顧客は、エネルギー管理、生産プロセスの柔軟性、機械間の接続性、そして業界におけるサイバーセキュリティを重視している。
英国は、医薬品、食品製造、航空宇宙、インフラ分野における需要が特徴であり、自動化は生産性と労働供給との関連性がますます高まっている。ドイツ市場は、自動車、機械、化学、電子機器メーカーにおける自動化プロセスの存在により、依然として最も活発である。フランスは、航空宇宙、自動車、食品、原子力産業に依存している。イタリアは、機械、包装、食品、自動車生産において自動化に対する高い需要を示している。スペインは、自動車生産、物流、食品加工、再生可能エネルギー産業によって牽引されている。
アジア太平洋地域の産業オートメーションおよび制御システム市場
アジア太平洋地域は2025年の需要の38~42%を占め、年平均成長率(CAGR)11.0~12.0%で成長すると予測されており、主要地域の中で最も急速に成長する地域となる。地域展開においては中国が他国をリードしており、次いで日本、韓国、インド、オーストラリアが続く。自動化需要の源泉としては、電子機器、自動車、機械、半導体、バッテリー生産が引き続き中心となっている。
産業の近代化、産業のデジタル化、製造業の地域化に関する政策は、自動化のさらなる強化につながっている。中国は巨大な生産能力を活用している一方、日本と韓国はロボット工学と精密製造に重点を置いている。
中東・アフリカの産業オートメーションおよび制御システム市場
中東・アフリカ地域は年平均成長率(CAGR)7.0~8.0%で拡大すると予想されており、サウジアラビアが地域需要を牽引する見込みです。サウジアラビアとアラブ首長国連邦は、自動化された産業施設、エネルギーインフラ、物流、下流工程への投資を進めており、一方、南アフリカは鉱業、製造業、公益事業において引き続き需要を維持しています。
中東・アフリカ地域全体は、水インフラ、石油・ガス、発電、鉱業、スマート産業施設といった分野でビジネスチャンスを提供しています。自動化の導入は、遠隔操作、安全性、エネルギー最適化、資産監視といった分野とますます密接に結びついています。大規模なインフラ整備計画や産業多角化への取り組みは、長期的な制御システム近代化の基盤となります。
セグメンテーション分析
制御システム
制御システム市場は、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.8%で拡大すると予測されています。PLCは個別生産において依然として中心的な役割を担い、DCSプラットフォームは連続生産において重要な位置を占めています。SCADAの導入は、遠隔監視のニーズと分散インフラストラクチャの恩恵を受けています。産業オートメーションおよび制御システム市場の範囲は、これらのシステムが分析、サイバーセキュリティ、エッジコンピューティング、エンタープライズアプリケーションをますます統合するにつれて拡大しています。
- DCS: DCSプラットフォームは、化学、エネルギー、公益事業、その他のプロセス集約型環境において、協調制御、アラーム管理、および高い稼働可用性を必要とする連続プロセスにとって、戦略的に依然として重要な役割を担っています。
- PLC: PLCは、柔軟なプログラミング、コンパクトなアーキテクチャ、決定論的な制御、ロボット、ドライブ、センサー、および機械レベルの自動化との互換性により、個別生産において依然として高い需要を維持しています。
- SCADA: SCADAシステムは、集中型の可視化、遠隔監視、警報管理、履歴データ収集を通じて、地理的に分散した資産をサポートするため、公益事業、エネルギー、インフラ、水道などの分野で重要な役割を果たしています。
成分
部品需要は2034年まで年平均成長率(CAGR)10.2~11.2%で成長すると予測されています。HMIデバイス、産業用ロボット、制御弁、センサーは、統合アーキテクチャ内でますます接続されるようになっています。老朽化した既存設備の交換需要が高まる一方、新規工場では、センシング、モーション、ビジュアライゼーション、自動制御技術のより高度な組み合わせが求められています。
- HMI: HMIは、オペレーターに状況に応じた生産情報、診断、アラーム、パフォーマンスの可視化を提供するとともに、PLC、SCADAプラットフォーム、エッジデバイス、製造ソフトウェアとの統合をサポートするようになっています。
- 産業用ロボット:製造業者が再現性のあるプロセス、柔軟な生産、労働力不足への対応を求める中で、産業用ロボットは溶接、組み立て、マテリアルハンドリング、包装、検査、機械操作など、幅広い分野で活用が拡大している。
- 制御弁:制御弁は、流量、圧力、温度を正確に制御することがプラントの安定性、エネルギー使用量、安全性、製品の一貫性に直接影響するため、プロセス自動化において依然として不可欠な要素です。
- センサー:センサーは自動生産における計測層を提供し、状態監視、品質検査、プロセス最適化、安全機能、および産業制御システムへのリアルタイムフィードバックを可能にします。
最終用途産業
最終用途産業における需要は、年平均成長率(CAGR)10.0~11.0%で増加すると予測されています。自動車産業と製造業は引き続き主要なユーザーであり、化学、エネルギー・公益事業、食品・飲料、ヘルスケア分野では、より高精度で追跡可能かつネットワーク接続されたオペレーションが求められています。各分野特有の安全性、品質、エネルギー、生産に関する要件が、自動化アーキテクチャの選定に影響を与えます。
- 自動車:自動車工場では、車体組立、塗装、パワートレイン、バッテリー生産、検査、マテリアルハンドリングなど、あらゆる工程でロボット、PLC、マシンビジョン、センサー、コネクテッド制御システムが幅広く導入されている。
- 化学:化学プラントでは、継続的なプロセス管理、安全監視、品質の一貫性、複雑な運転条件の精密な処理のために、DCS、SCADA、センサー、制御弁などが活用されています。
- エネルギーおよび公益事業:公益事業会社やエネルギー事業者は、遠隔資産管理、送電網運用、発電、配電、水道システム、インフラの信頼性確保のために、SCADA、センサー、制御システムを使用しています。
- 食品・飲料業界:食品メーカーは、一貫性、衛生状態、トレーサビリティ、生産速度、および厳格な品質要件への準拠を向上させるため、加工、包装、検査、および資材取り扱いの自動化をますます進めている。
- 医療分野:医療製造では、医薬品、医療機器、検査プロセス、包装、無菌製造などに自動化技術が活用されており、再現性、トレーサビリティ、検証、汚染管理が極めて重要となる。
- 製造業:一般製造業は依然として自動化を幅広く導入しており、生産性、柔軟性、資産活用、品質管理を向上させるために、PLC、HMI、ロボット、センサー、分析技術を組み合わせて活用している。
機会の概要
|
最終用途産業 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
スマートアセンブリ |
スケーリング |
|
化学薬品 |
高い |
プロセス制御 |
成熟した |
|
エネルギー・公益事業 |
高い |
リモートオペレーション |
スケーリング |
|
食品・飲料 |
中くらい |
衛生的な自動化 |
スケーリング |
|
健康管理 |
中くらい |
検証済みの本番環境 |
スケーリング |
|
製造業 |
高い |
フレキシブルファクトリー |
成熟した |
産業オートメーションおよび制御システム市場の成長要因と影響分析
工場近代化と製造業の国内回帰
製造業者は、生産性の向上、ダウンタイムの最小化、国内サプライチェーンの管理強化のために、生産設備のアップグレードを進めています。リショアリングとローカライゼーション戦略はいずれも自動化にプラスの影響を与え、新工場は開発段階から接続コントローラー、ロボット、ビジョンシステム、その他のデジタル技術を導入できるようになります。さらに、既存工場では、信頼性やサイバーセキュリティの問題から、旧式のPLC、HMIユニット、センサー、SCADAシステムを更新しています。近代化プロジェクトにはエンジニアリング、ネットワーク構築、ソフトウェアのインストール、オペレーターのトレーニングが必要となるため、投資効果は単なる機器の交換にとどまりません。こうした対策は、自動化セクターに継続的なビジネス機会を提供するとともに、接続機器の設置数を拡大します。特に、自動車、エレクトロニクス、医薬品、機械、食品加工業界では、生産の柔軟性とトレーサビリティが資本予算決定プロセスにおいて重要となるため、その効果は顕著です。
産業エネルギー効率および持続可能性に関する要件
エネルギーコストの上昇と脱炭素化目標の達成により、自動化の経済的メリットが高まっています。電力、熱、蒸気、圧縮空気などのエネルギーの精密な計測とプロセス効率の把握は、無駄を最小限に抑え、効率を高めようとする業界にとって不可欠となっています。センサー、コントローラー、HMI、監視システムは、プロセスのリアルタイム追跡と自動化に必要なデータを提供します。化学、金属、公益事業、食品加工など、エネルギー集約型の業界は、制御システムを活用して機械を統合し、無駄をなくすことができます。持続可能性報告の必要性も、企業が内部目標の設定や報告書の作成にデータを必要とするため、正確な運用データの重要性を高めています。自動化企業は現在、プロセス制御とエネルギー管理および最適化機能を統合しています。
労働力制約と柔軟な自動化への需要
産業界における熟練労働者不足という問題が続く中、企業は反復的で危険かつ変動の大きい作業に対処するため、自動化へと目を向けています。ロボット工学、マシンビジョン、自律型マテリアルハンドリング、インテリジェント制御システムは、これらの問題を解決すると同時に、従業員が監督やメンテナンス作業、その他の高付加価値業務に集中できるようにします。特に、複数の製品を扱う企業にとって、柔軟な自動化は、大幅な再構成なしにレシピ、プロセス、機械プログラミングを調整できるため、非常に重要です。また、小型ロボットシステムやコントローラーの入手が容易になったことで、中小企業も自動化への関心を高めています。さらに、ハードウェアとソフトウェアソリューションの統合の必要性も、市場に影響を与えています。
産業オートメーションおよび制御システム市場の将来動向
ソフトウェア定義型およびAIネイティブな産業制御
産業オートメーションおよび制御システム市場のトレンドは、将来的にオートメーションのアーキテクチャがハードウェアへの依存度を下げ、一部の制御機能をソフトウェア定義領域に移行させることを示しています。AI を使用するエージェントは、対話インターフェースのみに限定されるのではなく、エンジニアリング、構成、診断、スケジューリング、最適化タスクを支援し始める可能性があります。産業オートメーションおよび制御システム市場のトレンドに関しては、これらの変化は、安全性が重要なプロセス制御にシステムによる決定を適用する前に、検証、サイバーセキュリティ、決定性、および人間の監視を強化することによってのみ可能になります。さまざまなベンダーのオートメーションハードウェアと独自の分析および AI アプリケーションの統合の必要性が高まるにつれて、オープンアーキテクチャへのトレンドが拡大します。エッジコンピューティングは、レイテンシ、信頼性、およびデータ主権の問題によりすべてをクラウドに移行できない場合に、引き続き重要になると予想されます。
ロボット工学、ビジョン、自律運用の融合
Automation in manufacturing is shifting towards fully integrated robot systems that are able to sense their environment, analyze production situations, and adapt themselves accordingly. In the future, there will be more and more integration of robots with vision technology, force sensors, autonomous mobility, and coordinating software. Rather than programming individual machines separately, coordination of whole fleets will be possible via higher-level production targets. Such a system could be beneficial for quick changeovers and higher utilization of production facilities in cases where different products need to be manufactured. Digital twins will play an ever increasing role in providing simulation prior to actual implementation, thus accelerating the commissioning of new technologies and detecting process limitations sooner. Standards for connectivity will become even more relevant since autonomous equipment requires reliable communication of orders, status, and safety information.
Industrial Automation And Control Systems Market Opportunities
Automation Modernization in Emerging Manufacturing Hubs
There is potential in emerging manufacturing markets as much of the construction of plants will not be restricted by legacy architecture that is embedded in the manufacturing process. There are opportunities to invest in automotive, electronic, pharmaceutical, food, and machine-building projects with integrated PLC, SCADA, robotics, sensors, and industrial software in green fields. India, Southeast Asia, Eastern Europe, and some selected economies from the Middle East have relevance as manufacturers look to expand their production capabilities. Industrial Automation and Control Systems Market Forecasts must thus factor replacement budgets in mature economies and automation density in emerging manufacturing centers. Local engineering, training, security, and spare parts availability can make a material difference to adoption. Suppliers who build regional integration ecosystems can accelerate implementation processes and alleviate customer fears of lifecycle support and workforce training.
Lifecycle Services and Brownfield Digital Transformation
もう一つの重要な機会は、既存設備の近代化という概念にあります。製造業者は生産環境全体を一度に変更する能力がないため、サプライヤーは、機能している設備を維持しつつ、接続されたセンサー、新しいHMI、エッジゲートウェイ、セキュリティ要素、分析機能、コントローラーなどを段階的に導入する移行パッケージを作成できます。この方法により、操業への支障を最小限に抑え、投資アプローチを保守サイクルと連携させることができます。また、設備の設置後に、評価、エンジニアリング、試運転、リモート管理、セキュリティ、最適化サービスを提供する機会もあります。この機会は、生産の継続性が不可欠な化学、公益事業、食品加工、金属、成熟した製造施設に特に当てはまります。
最近の動向
- 2026年4月:シーメンスAGは、産業オートメーションエンジニアリング専用のAIソリューションであるEigen Engineering Agentを発表しました。同社によると、このエージェントは一般提供開始に先立ち、19か国100社以上の顧客でパイロット運用が行われていました。このシステムはTIA Portalと直接接続し、推論機能と自己修正機能を備え、複数ステップのエンジニアリングタスクを実行するように設計されています。
- 2026年3月:シーメンスAGは、北京で開催されたRXDサミットにおいて、26種類の新たなエッジコンピューティング、オートメーション、制御技術を発表し、アリババとの産業シミュレーションソフトウェアに関する協業を拡大した。また、高密度データセンターやAIインフラストラクチャを対象としたAI搭載の冷却・電化技術も発表し、オートメーション、産業用AI、デジタルインフラストラクチャの交わりが拡大していることを示した。
- 2025年5月:シュナイダーエレクトリックは、インドでオープンオートメーションムーブメントを開始しました。これは、既存技術のサイロ化を解消するために設計された、相互運用可能なソフトウェア定義型オートメーションを重視するものです。このイニシアチブは、ベンダーに依存しない統合、プラグアンドプレイ機能、エンジニアリング効率の向上、拡張性の高い産業アーキテクチャに焦点を当てています。この発表は、産業顧客がオートメーション技術をより広範なデジタルシステムと統合できるようにする、オープンオートメーションモデルへの業界のシフトを反映しています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -