
Mercado de sistemas de automatización y control industrial: Tamaño en 2034
Tamaño del mercado y pronósticos de sistemas de automatización y control industrial (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por sistema de control (DCS, PLC, SCADA, otros); componente (HMI, robots industriales, válvulas de control, sensores, otros); industria de uso final (automotriz, química, energía y servicios públicos, alimentos y bebidas, atención médica, manufactura, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00011666
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 22, 2026


Tamaño del mercado en 2025
232.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
516.99 mil millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
9,29 %
Índice de crecimiento
Mercado potencial
3.348,11 mil millones de dólares estadounidenses
(2026-2034)
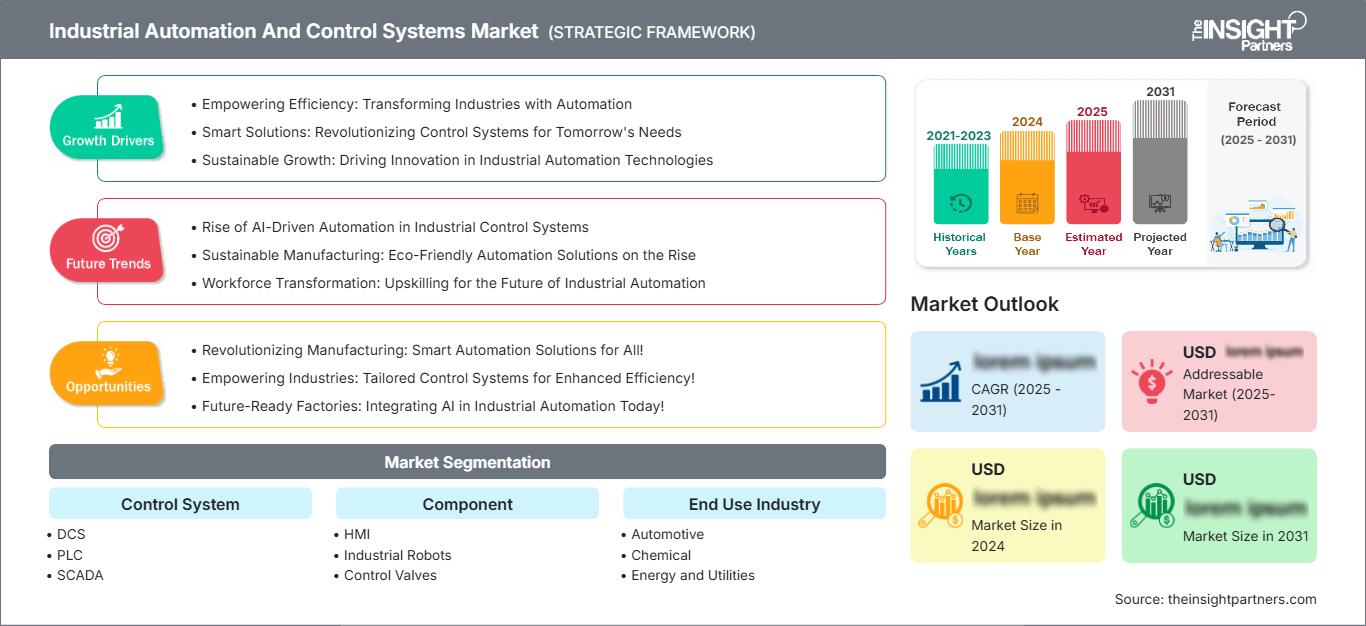
El mercado global de sistemas de automatización y control industrial estaba valorado en 232.430 millones de dólares estadounidenses en 2025 y se espera que alcance los 516.990 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 9,29% durante el período 2026-2034.
Evaluación y perspectivas del mercado de sistemas de automatización y control industrial.
- América del Norte: América del Norte representó una cuota de mercado del 27-31% en el sector de sistemas de automatización y control industrial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5-9,5% entre 2026 y 2034. La relocalización de la producción, las inversiones en semiconductores, la modernización de procesos y los requisitos de ciberseguridad industrial impulsan el despliegue sostenido de la automatización.
- EE. UU.: Estados Unidos representó entre el 21 % y el 24 % de la demanda mundial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,7 % hasta 2034, impulsado por la fabricación avanzada, la robótica y la modernización de la infraestructura.
- Europa: Europa representó entre el 23 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,8 %. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a la producción automotriz, las industrias de procesos, la transición energética y la adopción de la Industria 4.0.
- Asia Pacífico: La región de Asia Pacífico representó entre el 38 % y el 42 % del mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 11,0 % al 12,0 %. China, Japón, Corea del Sur e India lideran el desarrollo regional mediante la expansión de la manufactura, la producción electrónica, la robótica y la digitalización industrial.
- Segmento más grande: El sistema de control representó entre el 42 % y el 46 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,8 % al 10,8 %, impulsado por la modernización de los sistemas PLC, DCS y SCADA.
- Segmento de alto crecimiento: Los robots industriales representaron una cuota de mercado del 12-16% en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 12,0-13,0%, impulsados por la optimización de la mano de obra y la fabricación flexible.
- Empresas clave analizadas en detalle: ABB Ltd., Delta Electronics, Inc., Honeywell International Inc., Kawasaki Heavy Industries, Ltd., Mitsubishi Electric Corporation, Rockwell Automation, Inc., Rohmann-Automation GmbH, Schneider Electric, Siemens AG, Yokogawa Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las instalaciones de producción en el mercado de sistemas de automatización y control industrial han evolucionado desde controladores programables independientes hasta redes que incluyen PLC, sistemas DCS, SCADA, HMI, sensores, robótica y redes industriales. El mercado de sistemas de automatización y control industrial se ha orientado hacia el control por software, la computación perimetral, la visión artificial, el mantenimiento predictivo y un entorno de datos integrado. En cuanto al hardware, las empresas se distinguirán cada vez más por su capacidad de interoperabilidad, seguridad, análisis y servicios de ciclo de vida, en lugar de centrarse únicamente en el rendimiento del controlador.
En los próximos años, la implementación se extenderá a los centros de fabricación emergentes, a medida que las políticas nacionales impulsen la producción local, la eficiencia y el desarrollo de infraestructuras. Las plantas de semiconductores, las líneas de ensamblaje de vehículos eléctricos, las fábricas de baterías, las instalaciones farmacéuticas y las plantas procesadoras de alimentos requieren tecnología de automatización adicional. La normativa gubernamental en materia de seguridad laboral, consumo energético, emisiones y protección también ha impulsado la sustitución de las tecnologías de control obsoletas por arquitecturas en red.
Alcance del informe de mercado de sistemas de automatización y control industrial
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 232.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 516.99 mil millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 9,29% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de automatización y control industrial
La demanda en el mercado de sistemas de automatización y control industrial está cada vez más condicionada por la necesidad de aumentar la productividad de forma controlada, optimizando el uso de mano de obra, energía, calidad y minimizando los tiempos de inactividad. Por consiguiente, el crecimiento de este mercado está directamente relacionado con la modernización de las instalaciones de fabricación y las inversiones en la conectividad de los activos productivos. Esta cadena de valor incluye a actores de diversas categorías, como proveedores de sistemas de control, proveedores de componentes de automatización, integradores de sistemas, proveedores de robótica, proveedores de software, empresas de ingeniería y usuarios finales industriales.
El cambio fundamental en la cadena de valor reside en la integración de la tecnología operativa y el software empresarial. Los sensores y controladores proporcionan transmisión de datos estructurados a la computación perimetral, el sistema de ejecución de fabricación, la nube y las soluciones analíticas. Esto genera oportunidades para la optimización en bucle cerrado, la monitorización de condiciones y la trazabilidad de la producción. Otro aspecto importante es que los proveedores están diseñando sistemas modulares, lo que permite a sus clientes actualizar líneas de producción específicas sin necesidad de reemplazar todo el entorno de control.
Existe competencia entre las empresas diversificadas de electricidad y automatización y aquellas centradas en ofrecer soluciones especializadas en tecnología de control o robótica. Según el informe "Análisis del mercado de sistemas de automatización y control industrial", la ventaja competitiva en el futuro radicará en la diversidad de productos, la compatibilidad con la base instalada existente, el conocimiento de ingeniería, la ciberseguridad y la colaboración en el ecosistema. Los principales competidores en el campo de la automatización de procesos y discreta incluyen a ABB Ltd., Honeywell International Inc., Schneider Electric, Siemens AG y Yokogawa Ltd., mientras que Mitsubishi Electric Corporation, Rockwell Automation, Inc. y Delta Electronics, Inc. se centran en la automatización y el control de fábricas.
El enfoque del desarrollo estratégico en el mercado de sistemas de automatización y control industrial se está desplazando cada vez más hacia las ofertas basadas en software e inteligencia artificial. Kawasaki Heavy Industries, Ltd. incorpora la robótica a la competencia, mientras que Rohmann-Automation GmbH se concentra en soluciones de automatización especializadas. Las áreas de interés para la inversión son la inteligencia artificial industrial, los gemelos digitales, la computación perimetral, la robótica autónoma y las arquitecturas de control abiertas. La cooperación con proveedores de soluciones en la nube, semiconductores, redes y software está cobrando relevancia debido a la creciente expectativa de los clientes de una integración perfecta de la plataforma de automatización en la infraestructura digital general.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de automatización y control industrial: perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de sistemas de automatización y control industrial.
América del Norte representó entre el 27 % y el 31 % del mercado de sistemas de automatización y control industrial en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 9,5 % hasta 2034. Los principales impulsores de la demanda en la región son Estados Unidos, gracias al regreso de las plantas de fabricación, los semiconductores, la producción de vehículos eléctricos, la industria aeroespacial y la actualización de los sistemas de control. La demanda en Canadá abarca la industria alimentaria, la energía, la minería y la fabricación avanzada. El crecimiento actual de la demanda se centra en la conectividad, los controladores, la robótica y el software industrial.
En la región existe una gran cantidad de equipos heredados, lo que ofrece oportunidades tanto para proyectos nuevos como para la sustitución de equipos. Las exigencias de ciberseguridad industrial y la escasez de mano de obra impulsan la necesidad de consolidar la arquitectura de control y automatizar las tareas repetitivas. Los fabricantes estadounidenses están integrando robots, visión artificial, PLC y análisis de datos. Por otro lado, el sector energético y de servicios públicos está interesado en soluciones de monitorización remota y mantenimiento predictivo.
Mercado estadounidense de sistemas de automatización y control industrial
En 2025, Estados Unidos representó entre el 21 % y el 24 % de la demanda mundial y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,7 % al 9,7 %. Su participación en la demanda norteamericana se estima entre el 77 % y el 81 %, lo que refleja la mayor base manufacturera del país y la concentración de la inversión en tecnología. Los sectores automotriz, electrónico, farmacéutico, aeroespacial, de procesamiento de alimentos y de servicios públicos siguen siendo áreas de aplicación clave para la automatización.
ABB Ltd., Honeywell International Inc., Rockwell Automation Inc., Schneider Electric y Siemens AG cuentan con una importante presencia comercial en diversos sectores industriales de EE. UU. La tendencia actual se centra en la utilización de PLC, SCADA, robótica, sensores e interfaces hombre-máquina (HMI) en red; además, la IA industrial se perfila como un factor clave para las funciones de mantenimiento y control de calidad. Las iniciativas de relocalización de la producción y las fuertes inversiones en operaciones de fabricación garantizarán una sólida demanda durante todo el periodo previsto.
Mercado europeo de sistemas de automatización y control industrial
Europa representó entre el 23 % y el 27 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,8 % al 9,8 %, siendo Alemania el principal mercado regional. Los elevados costes energéticos industriales, la necesidad de descarbonización, las limitaciones de mano de obra y las avanzadas instalaciones de fabricación impulsan las inversiones en automatización. Los clientes de la región valoran la gestión energética, la flexibilidad en los procesos de producción, la conectividad de las máquinas y la ciberseguridad en el sector.
El Reino Unido se caracteriza por la demanda en los sectores farmacéutico, alimentario, aeroespacial y de infraestructuras, donde la automatización se asocia cada vez más con la productividad y la oferta de mano de obra. El mercado alemán sigue siendo el más activo debido a la presencia de procesos automatizados en la fabricación de automóviles, maquinaria, productos químicos y electrónica. Francia depende de las industrias aeroespacial, automotriz, alimentaria y nuclear. Italia muestra una alta demanda de automatización en la producción de maquinaria, embalaje, alimentos y automóviles. España se ve impulsada por la producción de automóviles, la logística, el procesamiento de alimentos y las energías renovables.
Mercado de sistemas de automatización y control industrial en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 38 % y el 42 % de la demanda en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11 % al 12 %, lo que la convierte en la principal región de mayor crecimiento. China lidera el despliegue regional, seguida de Japón, Corea del Sur, India y Australia. Los sectores de electrónica, automoción, maquinaria, semiconductores y baterías siguen siendo los principales generadores de demanda de automatización.
Policies on industrial modernization, digitalization of industries, and manufacturing localization are leading to greater intensification of automation. China takes advantage of its massive production capabilities, whereas Japan and South Korea focus on robotics and precision manufacturing.
Middle East & Africa Industrial Automation and Control Systems Market
Middle East and Africa is expected to expand at a CAGR of 7.0–8.0%, with Saudi Arabia leading regional demand. Saudi Arabia and the UAE are investing in automated industrial facilities, energy infrastructure, logistics, and downstream processing, while South Africa maintains demand across mining, manufacturing, and utilities.
The wider MEA region offers opportunities in water infrastructure, oil and gas, power generation, mining, and smart industrial facilities. Automation adoption is increasingly linked with remote operations, safety, energy optimization, and asset monitoring. Large infrastructure programs and industrial diversification initiatives provide a foundation for longer-term control-system modernization.
Segmentation Analysis
Control System
Control System is expected to expand at a CAGR of 9.8–10.8% during 2026–2034. PLCs remain central to discrete manufacturing, while DCS platforms retain importance in continuous processes. SCADA adoption benefits from remote monitoring requirements and distributed infrastructure. The Industrial Automation and Control Systems Market scope is broadening as these systems increasingly integrate analytics, cybersecurity, edge computing, and enterprise applications.
- DCS: DCS platforms remain strategically important for continuous processes requiring coordinated control, alarm management, and high operational availability across chemicals, energy, utilities, and other process-intensive environments.
- PLC: PLCs maintain strong demand in discrete manufacturing because of flexible programming, compact architectures, deterministic control, and compatibility with robotics, drives, sensors, and machine-level automation.
- SCADA: SCADA systems support geographically distributed assets through centralized visualization, remote monitoring, alarm management, and historical data collection, making them important for utilities, energy, infrastructure, and water applications.
Component
Component demand is projected to grow at a CAGR of 10.2–11.2% through 2034. HMI devices, industrial robots, control valves, and sensors are increasingly connected within integrated architectures. Replacement demand is reinforced by aging installed equipment, while greenfield factories require larger combinations of sensing, motion, visualization, and automated control technologies.
- Interfaz hombre-máquina (HMI): Las HMI proporcionan cada vez más a los operadores información contextual sobre la producción, diagnósticos, alarmas y visualización del rendimiento, al tiempo que permiten la integración con PLC, plataformas SCADA, dispositivos periféricos y software de fabricación.
- Robots industriales: Los robots industriales se están extendiendo a la soldadura, el ensamblaje, la manipulación de materiales, el embalaje, la inspección y el manejo de máquinas, a medida que los fabricantes buscan procesos repetibles, una producción flexible y una menor exposición a las limitaciones de mano de obra.
- Válvulas de control: Las válvulas de control siguen siendo fundamentales para la automatización de procesos, ya que la regulación precisa del caudal, la presión y la temperatura afecta directamente a la estabilidad de la planta, el consumo de energía, la seguridad y la uniformidad del producto.
- Sensores: Los sensores proporcionan la capa de medición para la producción automatizada, lo que permite la monitorización del estado, la inspección de calidad, la optimización de procesos, las funciones de seguridad y la retroalimentación en tiempo real a los sistemas de control industrial.
Industria de uso final
Se prevé que la demanda de la industria de uso final aumente a una tasa de crecimiento anual compuesta (TCAC) del 10,0 % al 11,0 %. Los sectores automotriz y manufacturero siguen siendo los principales usuarios, mientras que las aplicaciones en los sectores químico, energético y de servicios públicos, alimentario y de bebidas, y sanitario requieren operaciones cada vez más precisas, trazables y conectadas. Los requisitos específicos de seguridad, calidad, energía y producción de cada sector influyen en la selección de la arquitectura de automatización.
- Automoción: Las plantas de automoción utilizan ampliamente robótica, PLC, visión artificial, sensores y sistemas de control conectados en el montaje de carrocerías, la pintura, el tren motriz, la producción de baterías, la inspección y la manipulación de materiales.
- Industria química: Las instalaciones químicas dependen de sistemas DCS, SCADA, sensores y válvulas de control para la gestión continua de procesos, la supervisión de la seguridad, la uniformidad de la calidad y el manejo preciso de condiciones operativas complejas.
- Energía y servicios públicos: Las empresas de servicios públicos y los operadores de energía utilizan sistemas SCADA, sensores y sistemas de control para la gestión remota de activos, las operaciones de la red, la generación, la distribución, los sistemas de agua y la fiabilidad de la infraestructura.
- Alimentos y bebidas: Los fabricantes de alimentos automatizan cada vez más el procesamiento, el envasado, la inspección y la manipulación de materiales para mejorar la uniformidad, la higiene, la trazabilidad, la velocidad de producción y el cumplimiento de los estrictos requisitos de calidad.
- Sector sanitario: La fabricación en el sector sanitario utiliza la automatización para productos farmacéuticos, dispositivos médicos, procesos de laboratorio, envasado y producción estéril, donde la repetibilidad, la trazabilidad, la validación y el control de la contaminación son fundamentales.
- Fabricación: El sector manufacturero en general sigue siendo un amplio defensor de la automatización, combinando PLC, HMI, robótica, sensores y análisis para mejorar la productividad, la flexibilidad, la utilización de activos y la gestión de la calidad.
Resumen de la oportunidad
|
Industria de uso final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Automotor |
Alto |
Ensamblaje inteligente |
Escalada |
|
Químico |
Alto |
Control de procesos |
Maduro |
|
Energía y servicios públicos |
Alto |
Operaciones remotas |
Escalada |
|
Alimentos y bebidas |
Medio |
Automatización higiénica |
Escalada |
|
Cuidado de la salud |
Medio |
Producción validada |
Escalada |
|
Fabricación |
Alto |
Fábricas flexibles |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de sistemas de automatización y control industrial.
Modernización de fábricas y relocalización de la producción.
Los fabricantes están modernizando sus recursos de producción para aumentar la productividad, minimizar el tiempo de inactividad y obtener un mayor control sobre las cadenas de suministro nacionales. Tanto la relocalización como la localización de la producción tendrán un impacto positivo en la automatización, ya que las nuevas plantas podrán contar con controladores conectados, robótica, sistemas de visión y otras tecnologías digitales desde la fase de desarrollo. Además, las plantas existentes están actualizando sus PLC, unidades HMI, sensores y sistemas SCADA obsoletos debido a problemas de fiabilidad y ciberseguridad. El efecto de la inversión va más allá del simple reemplazo de equipos, puesto que el proyecto de modernización requiere ingeniería, redes, instalación de software y capacitación de operadores. Estas medidas generan actividad comercial continua para el sector de la automatización y, al mismo tiempo, amplían el número de dispositivos conectados instalados. El impacto es especialmente significativo en las industrias automotriz, electrónica, farmacéutica, de maquinaria y de procesamiento de alimentos, donde la flexibilidad de la producción y la trazabilidad se vuelven cruciales en el proceso de toma de decisiones de presupuesto de capital.
Requisitos de eficiencia energética y sostenibilidad industrial
El aumento de los costos energéticos y los objetivos de descarbonización han incrementado la justificación económica de la automatización. La necesidad de una medición precisa de la energía, como la electricidad, el calor, el vapor, el aire comprimido y la eficiencia de los procesos, se ha vuelto fundamental para las industrias que buscan minimizar el desperdicio y aumentar la eficiencia. Los sensores, controladores, HMI y sistemas de supervisión proporcionan los datos necesarios para permitir el seguimiento en tiempo real y la automatización de los procesos. Las industrias con alto consumo energético, como la química, la metalúrgica, la de servicios públicos y la de procesamiento de alimentos, pueden utilizar sistemas de control para integrar su maquinaria y evitar el desperdicio. La necesidad de informes de sostenibilidad también aumenta la importancia de contar con datos operativos precisos, ya que las empresas los requieren para establecer sus objetivos internos y elaborar informes. Las empresas de automatización están integrando el control de procesos con capacidades de gestión y optimización energética.
Restricciones laborales y demanda de automatización flexible
Ante la persistente escasez de mano de obra cualificada en la industria, las empresas recurren a la automatización para gestionar tareas repetitivas, peligrosas y altamente variables. La robótica, la visión artificial, la manipulación autónoma de materiales y los sistemas de control inteligentes pueden ayudar a resolver problemas, permitiendo a los empleados concentrarse en la supervisión, el mantenimiento y otras tareas de alto valor. La automatización flexible resulta especialmente relevante para las empresas que trabajan con múltiples productos, gracias a su capacidad para ajustar recetas, procesos y la programación de máquinas sin necesidad de reconfiguraciones significativas. Las pequeñas empresas también muestran un creciente interés en la automatización debido a la mayor accesibilidad de los sistemas robóticos y controladores más pequeños. Asimismo, existe un impacto en el mercado debido a la necesidad de integrar soluciones de hardware y software.
Tendencias futuras del mercado de sistemas de automatización y control industrial
Control industrial definido por software y nativo de IA
Las tendencias del mercado de sistemas de automatización y control industrial indican que, en el futuro, la arquitectura de automatización dependerá menos del hardware y algunas funciones de control se trasladarán al ámbito definido por software. Los agentes que utilizan IA podrían empezar a colaborar en tareas de ingeniería, configuración, diagnóstico, planificación y optimización, en lugar de limitarse a la interfaz de diálogo. En cuanto a las tendencias del mercado de sistemas de automatización y control industrial, estos cambios solo son posibles con una mayor validación, ciberseguridad, determinismo y supervisión humana antes de que las decisiones tomadas por dichos sistemas puedan aplicarse al control de procesos críticos para la seguridad. La tendencia hacia la arquitectura abierta crecerá a medida que aumente la necesidad de integrar hardware de automatización y aplicaciones de análisis e IA únicas de diversos proveedores. Se espera que la computación perimetral siga siendo relevante cuando la latencia, la fiabilidad y la soberanía de los datos no permitan trasladar todo a la nube.
Convergencia de robótica, visión y operaciones autónomas
La automatización en la fabricación está evolucionando hacia sistemas robóticos totalmente integrados, capaces de percibir su entorno, analizar las situaciones de producción y adaptarse en consecuencia. En el futuro, se observará una mayor integración de robots con tecnología de visión, sensores de fuerza, movilidad autónoma y software de coordinación. En lugar de programar cada máquina individualmente, será posible coordinar flotas completas mediante objetivos de producción de nivel superior. Este sistema podría resultar beneficioso para cambios rápidos de producción y una mayor utilización de las instalaciones cuando se requiera fabricar diferentes productos. Los gemelos digitales desempeñarán un papel cada vez más importante al proporcionar simulaciones previas a la implementación real, acelerando así la puesta en marcha de nuevas tecnologías y la detección temprana de limitaciones en los procesos. Los estándares de conectividad adquirirán aún mayor relevancia, ya que los equipos autónomos requieren una comunicación fiable de órdenes, estado e información de seguridad.
Oportunidades de mercado en sistemas de automatización y control industrial
Modernización de la automatización en centros de fabricación emergentes
Existe potencial en los mercados manufactureros emergentes, ya que gran parte de la construcción de plantas no estará limitada por la arquitectura heredada integrada en el proceso de fabricación. Hay oportunidades para invertir en proyectos de automoción, electrónica, farmacéutica, alimentaria y de construcción de maquinaria con PLC, SCADA, robótica, sensores y software industrial integrados en nuevos proyectos. India, el sudeste asiático, Europa del Este y algunas economías selectas de Oriente Medio son relevantes, ya que los fabricantes buscan expandir su capacidad de producción. Por lo tanto, las previsiones del mercado de sistemas de automatización y control industrial deben tener en cuenta los presupuestos de reemplazo en las economías maduras y la densidad de automatización en los centros manufactureros emergentes. La ingeniería local, la formación, la seguridad y la disponibilidad de repuestos pueden marcar una diferencia sustancial en la adopción. Los proveedores que desarrollan ecosistemas de integración regional pueden acelerar los procesos de implementación y mitigar los temores de los clientes respecto al soporte durante todo el ciclo de vida y la formación de la mano de obra.
Servicios de ciclo de vida y transformación digital de terrenos contaminados
Otra oportunidad importante reside en el concepto de modernización de instalaciones existentes, ya que los fabricantes no pueden transformar todo su entorno de producción de una sola vez. Los proveedores pueden crear paquetes de migración que conserven el equipo funcional, al tiempo que incorporan gradualmente sensores conectados, nuevas interfaces hombre-máquina (HMI), pasarelas de borde, elementos de seguridad, análisis y controladores. Este método minimiza las interrupciones en las operaciones y permite coordinar la inversión con los ciclos de mantenimiento. También existe la oportunidad de ofrecer servicios de evaluación, ingeniería, puesta en marcha, gestión remota, seguridad y optimización tras la instalación del equipo. Esta oportunidad es especialmente relevante para los sectores químico, de servicios públicos, procesamiento de alimentos, metalúrgico y de fabricación consolidada, donde la continuidad de la producción es fundamental.
Novedades recientes
- Abril de 2026: Siemens AG lanzó Eigen Engineering Agent, una solución de IA diseñada específicamente para la ingeniería de automatización industrial. La compañía afirmó que el agente se había probado con más de 100 clientes en 19 países antes de su lanzamiento general. El sistema se conecta directamente con TIA Portal y está diseñado para ejecutar tareas de ingeniería de varios pasos con capacidades de razonamiento y autocorrección.
- Marzo de 2026: Siemens AG presentó 26 nuevas tecnologías de computación perimetral, automatización y control en su cumbre RXD en Pekín, y amplió su colaboración con Alibaba en software de simulación industrial. El anuncio también destacó las tecnologías de refrigeración y electrificación basadas en IA, destinadas a centros de datos de alta densidad e infraestructura de IA, lo que demuestra la creciente convergencia entre la automatización, la IA industrial y la infraestructura digital.
- Mayo de 2025: Schneider Electric lanzó su Movimiento de Automatización Abierta en India, haciendo hincapié en la automatización interoperable definida por software, diseñada para reducir la fragmentación de las tecnologías heredadas. La iniciativa se centra en la integración independiente del proveedor, las capacidades plug-and-play, la mejora de la eficiencia de la ingeniería y las arquitecturas industriales escalables. Este anuncio refleja la transición del sector hacia modelos de automatización abierta que permiten a los clientes industriales integrar tecnologías de automatización con sistemas digitales más amplios.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -