
Marktumfang und Umsatz des Marktes für industrielle Automatisierungs- und Steuerungssysteme bis 2034
Marktgröße und Prognosen für industrielle Automatisierungs- und Steuerungssysteme (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Steuerungssystem (DCS, SPS, SCADA, Sonstige); Komponente (HMI, Industrieroboter, Steuerventile, Sensoren, Sonstige); Endverbrauchsbranche (Automobilindustrie, Chemie, Energie und Versorgung, Lebensmittel und Getränke, Gesundheitswesen, Fertigung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00011666
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 22, 2026


Marktgröße 2025
232,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
516,99 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,29 %
Wachstumsrate
Adressierbarer Markt
3.348,11 Mrd. US-Dollar
(2026–2034)
Der globale Markt für industrielle Automatisierungs- und Steuerungssysteme wurde im Jahr 2025 auf 232,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 516,99 Milliarden US-Dollar anwachsen; dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,29 % im Zeitraum 2026-2034.
Marktanalyse und Einblicke für industrielle Automatisierungs- und Steuerungssysteme
- Nordamerika: Nordamerika repräsentierte im Jahr 2025 einen Marktanteil von 27–31 % am Markt für industrielle Automatisierungs- und Steuerungssysteme und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen. Die Rückverlagerung der Produktion, Investitionen in die Halbleiterindustrie, die Modernisierung von Prozessen und die Anforderungen an die industrielle Cybersicherheit unterstützen den nachhaltigen Einsatz von Automatisierungslösungen.
- USA: Die USA machten im Jahr 2025 21–24 % der weltweiten Nachfrage aus und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,7 % wachsen, unterstützt durch fortschrittliche Fertigung, Robotik und die Modernisierung der Infrastruktur.
- Europa: Europa hielt 2025 einen Marktanteil von 23–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund der Automobilproduktion, der Prozessindustrie, der Energiewende und der Einführung von Industrie 4.0 wichtige Märkte.
- Asien-Pazifik: Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 38–42 % und wird voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 11,0–12,0 % verzeichnen. China, Japan, Südkorea und Indien führen die regionale Entwicklung durch Produktionsausbau, Elektronikfertigung, Robotik und industrielle Digitalisierung an.
- Größtes Segment: Das Segment Steuerungssysteme hielt im Jahr 2025 einen Marktanteil von 42–46 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,8 % wachsen, unterstützt durch die Modernisierung von SPS, DCS und SCADA.
- Wachstumsstarkes Segment: Industrieroboter erreichten im Jahr 2025 einen Marktanteil von 12–16 % und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,0–13,0 % wachsen, angetrieben durch Arbeitsoptimierung und flexible Fertigung.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd., Delta Electronics, Inc., Honeywell International Inc., Kawasaki Heavy Industries, Ltd., Mitsubishi Electric Corporation, Rockwell Automation, Inc., Rohmann-Automation GmbH, Schneider Electric, Siemens AG, Yokogawa Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Produktionsanlagen im Markt für industrielle Automatisierungs- und Steuerungssysteme haben sich von eigenständigen programmierbaren Steuerungen (SPS) zu Netzwerken entwickelt, die SPS, Prozessleitsysteme (DCS), SCADA-Systeme, HMIs, Sensoren, Robotik und industrielle Netzwerke umfassen. Der Markt für industrielle Automatisierungs- und Steuerungssysteme bewegt sich zunehmend in Richtung Softwaresteuerung, Edge Computing, Bildverarbeitung, vorausschauender Wartung und einer integrierten Datenumgebung. Im Hardwarebereich werden sich Unternehmen künftig stärker durch ihre Interoperabilität, Sicherheit, Analytik und Lifecycle-Services als durch die reine Controller-Performance auszeichnen.
In den kommenden Jahren wird der Einsatz von Automatisierungstechnik auf aufstrebende Produktionszentren ausgeweitet, da nationale Strategien auf lokale Fertigung, Effizienzsteigerung und Infrastrukturentwicklung abzielen. Halbleiterwerke, Montagelinien für Elektrofahrzeuge, Batteriefabriken, pharmazeutische Produktionsstätten und Lebensmittelverarbeitungsbetriebe benötigen zusätzliche Automatisierungstechnik. Staatliche Vorschriften zu Arbeitssicherheit, Energieverbrauch, Emissionen und Sicherheit haben zudem den Ersatz älterer Steuerungstechnik durch vernetzte Architekturen vorangetrieben.
Umfang des Marktberichts zu industriellen Automatisierungs- und Steuerungssystemen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 232,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 516,99 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,29 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für industrielle Automatisierungs- und Steuerungssysteme
Die Nachfrage im Markt für industrielle Automatisierungs- und Steuerungssysteme wird zunehmend durch den Bedarf an kontrollierter Durchsatzsteigerung im Verhältnis zu Arbeitsaufwand, Energie, Qualität und Ausfallzeiten geprägt. Daraus folgt, dass das Wachstum dieses Marktes direkt mit der Modernisierung von Produktionsanlagen und Investitionen in die Vernetzung von Produktionsressourcen zusammenhängt. Die Wertschöpfungskette umfasst Akteure verschiedener Kategorien, darunter Anbieter von Steuerungssystemen, Komponenten für die Automatisierung, Systemintegratoren, Robotikhersteller, Softwareanbieter, Ingenieurbüros und industrielle Endanwender.
Die wichtigste Veränderung in der Wertschöpfungskette ist die Integration von Betriebstechnologie und Unternehmenssoftware. Sensoren und Steuerungen ermöglichen die strukturierte Datenübertragung an Edge-Computing-Systeme, Manufacturing Execution Systems (MES), Cloud-Lösungen und Analyselösungen. Dies eröffnet Möglichkeiten für Regelkreisoptimierung, Zustandsüberwachung und Rückverfolgbarkeit in der Produktion. Ein weiterer wichtiger Punkt ist, dass die Anbieter modulare Systeme entwickeln, die es ihren Kunden ermöglichen, einzelne Produktionslinien zu modernisieren, ohne die gesamte Steuerungsumgebung austauschen zu müssen.
Es herrscht Wettbewerb zwischen diversifizierten Elektro- und Automatisierungsunternehmen und solchen, die sich auf spezialisierte Lösungen im Bereich der Steuerungs- oder Robotertechnik konzentrieren. Laut dem Bericht „Marktanalyse für industrielle Automatisierungs- und Steuerungssysteme“ liegt der Wettbewerbsvorteil zukünftig in der Produktvielfalt, der Kompatibilität mit der bestehenden installierten Basis, dem technischen Know-how, der Cybersicherheit und der Zusammenarbeit im Ökosystem. Zu den Hauptkonkurrenten im Bereich der Prozess- und Fertigungsautomatisierung zählen ABB Ltd., Honeywell International Inc., Schneider Electric, Siemens AG und Yokogawa Ltd., während Mitsubishi Electric Corporation, Rockwell Automation, Inc. und Delta Electronics, Inc. sich auf Fabrikautomation und -steuerung spezialisieren.
Der Fokus der Strategieentwicklung im Markt für industrielle Automatisierungs- und Steuerungssysteme verlagert sich zunehmend auf software- und KI-basierte Angebote. Kawasaki Heavy Industries, Ltd. erweitert den Wettbewerb um die Robotik, während sich die Rohmann-Automation GmbH auf spezialisierte Automatisierungslösungen konzentriert. Investitionsschwerpunkte sind industrielle künstliche Intelligenz, digitale Zwillinge, Edge Computing, autonome Robotik und offene Steuerungsarchitekturen. Die Zusammenarbeit mit Anbietern von Cloud-, Halbleiter-, Netzwerk- und Softwarelösungen gewinnt aufgrund der steigenden Kundenerwartung an die nahtlose Integration von Automatisierungsplattformen in größere digitale Infrastrukturen an Bedeutung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
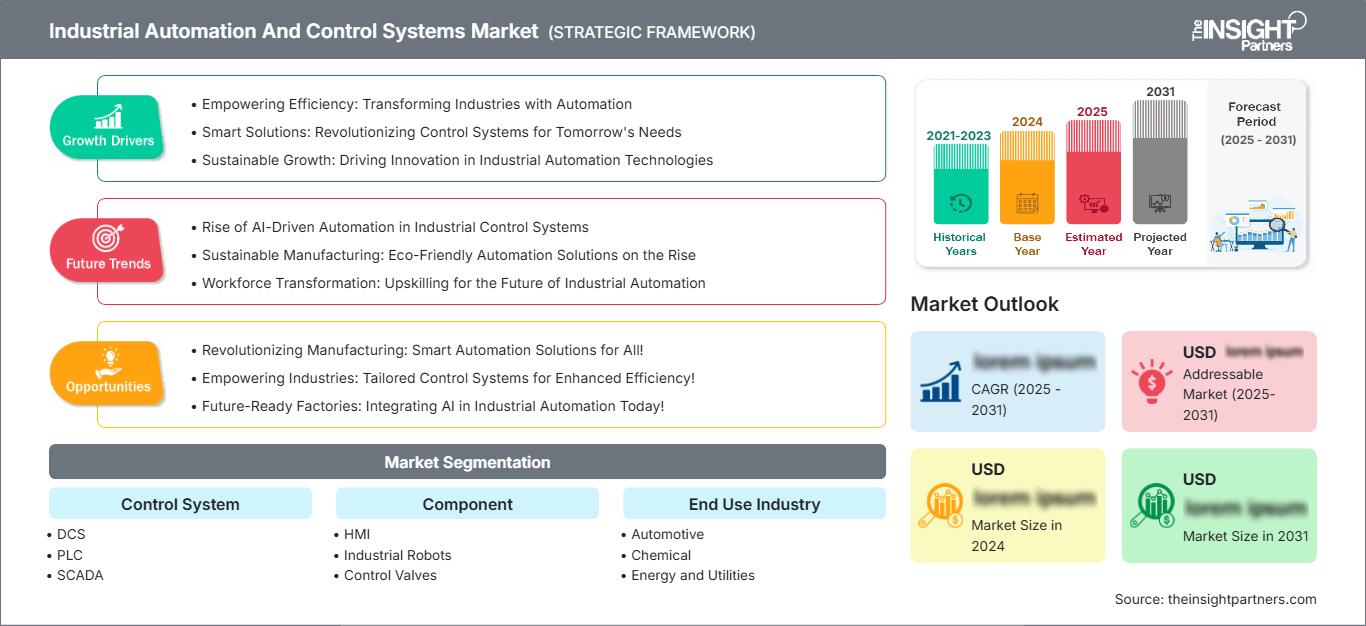
Markt für industrielle Automatisierungs- und Steuerungssysteme: Strategische Einblicke
Regionale Einblicke
Markt für industrielle Automatisierungs- und Steuerungssysteme in Nordamerika
Nordamerika machte 2025 27–31 % des Marktes für industrielle Automatisierungs- und Steuerungssysteme aus und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,5 % wachsen. Treiber der Nachfrage in der Region sind die USA, wo die Wiederaufnahme der Produktion, die Halbleiterindustrie, die Elektromobilität, die Luft- und Raumfahrtindustrie sowie die Modernisierung von Steuerungssystemen begünstigt werden. In Kanada treiben vor allem die Lebensmittelindustrie, die Energiebranche, der Bergbau und die Hightech-Fertigung die Nachfrage an. Aktuell verzeichnet die Nachfrage vor allem in den Bereichen Konnektivität, Steuerungstechnik, Robotik und Industriesoftware ein starkes Wachstum.
In der Region gibt es viele ältere Anlagen, die sowohl für Neubau- als auch für Ersatzprojekte Chancen bieten. Die Anforderungen an die industrielle Cybersicherheit und der Fachkräftemangel treiben die Notwendigkeit voran, die Steuerungsarchitektur zu konsolidieren und wiederkehrende Aufgaben zu automatisieren. US-amerikanische Hersteller integrieren Roboter, Bildverarbeitungssysteme, SPS und Analytik. Energieversorger hingegen interessieren sich für Lösungen zur Fernüberwachung und vorausschauenden Wartung.
US-Markt für industrielle Automatisierungs- und Steuerungssysteme
Die USA repräsentierten 2025 21–24 % der weltweiten Nachfrage und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,7–9,7 % wachsen. Ihr Anteil an der nordamerikanischen Nachfrage wird auf 77–81 % geschätzt, was die größere Produktionsbasis des Landes und die Konzentration von Technologieinvestitionen widerspiegelt. Automobilindustrie, Elektronik, Pharmaindustrie, Luft- und Raumfahrt, Lebensmittelverarbeitung und Energieversorgung bleiben wichtige Anwendungsbereiche für den Einsatz von Automatisierung.
ABB Ltd., Honeywell International Inc., Rockwell Automation Inc., Schneider Electric und Siemens AG sind in verschiedenen US-Branchen stark vertreten. Der Trend geht hin zum Einsatz von SPS-Systemen, SCADA-Systemen, Robotik, Sensoren und vernetzten HMIs. Zudem gewinnt industrielle KI zunehmend an Bedeutung für Instandhaltung und Qualitätskontrolle. Reshoring-Initiativen und hohe Investitionen in die Fertigung dürften die starke Nachfrage im gesamten Prognosezeitraum sichern.
Europäischer Markt für industrielle Automatisierungs- und Steuerungssysteme
Europa hielt 2025 einen Marktanteil von 23–27 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen, wobei Deutschland der führende regionale Markt bleibt. Hohe Energiekosten in der Industrie, der Bedarf an Dekarbonisierung, Arbeitskräftemangel und moderne Produktionsanlagen begünstigen Investitionen in die Automatisierung. Kunden in der Region legen Wert auf Energiemanagement, flexible Produktionsprozesse, Maschinenvernetzung und Cybersicherheit in der Industrie.
Der britische Markt zeichnet sich durch eine hohe Nachfrage in den Bereichen Pharmazeutika, Lebensmittelherstellung, Luft- und Raumfahrt sowie Infrastruktur aus, wobei Automatisierung zunehmend mit Produktivität und Arbeitskräfteangebot in Verbindung gebracht wird. Der deutsche Markt bleibt aufgrund der Präsenz automatisierter Prozesse in der Automobil-, Maschinenbau-, Chemie- und Elektronikindustrie der aktivste. Frankreich stützt sich auf die Luft- und Raumfahrt-, Automobil-, Lebensmittel- und Nuklearindustrie. Italien weist eine hohe Nachfrage nach Automatisierung in der Maschinenbau-, Verpackungs-, Lebensmittel- und Automobilproduktion auf. Spanien wird von der Automobilproduktion, der Logistik, der Lebensmittelverarbeitung und der Branche der erneuerbaren Energien angetrieben.
Markt für industrielle Automatisierungs- und Steuerungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 38–42 % der Nachfrage und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,0–12,0 % wachsen. Damit ist er die am schnellsten wachsende große Region. China liegt bei der regionalen Implementierung vor anderen Ländern, gefolgt von Japan, Südkorea, Indien und Australien. Elektronik, Automobilindustrie, Maschinenbau, Halbleiter- und Batterieproduktion sind weiterhin die wichtigsten Nachfragetreiber für Automatisierung.
Politische Maßnahmen zur Modernisierung der Industrie, zur Digitalisierung der Branchen und zur Lokalisierung der Produktion führen zu einer verstärkten Automatisierung. China nutzt seine enormen Produktionskapazitäten, während Japan und Südkorea sich auf Robotik und Präzisionsfertigung konzentrieren.
Markt für industrielle Automatisierungs- und Steuerungssysteme im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird ein jährliches Wachstum von 7,0–8,0 % erwartet, wobei Saudi-Arabien die regionale Nachfrage anführt. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in automatisierte Industrieanlagen, Energieinfrastruktur, Logistik und Weiterverarbeitung, während Südafrika die Nachfrage in den Bereichen Bergbau, Fertigung und Energieversorgung aufrechterhält.
Die MEA-Region bietet Chancen in den Bereichen Wasserinfrastruktur, Öl und Gas, Energieerzeugung, Bergbau und intelligente Industrieanlagen. Die Automatisierung wird zunehmend mit Fernsteuerung, Sicherheit, Energieoptimierung und Anlagenüberwachung verknüpft. Große Infrastrukturprogramme und Initiativen zur industriellen Diversifizierung bilden die Grundlage für eine langfristige Modernisierung der Steuerungssysteme.
Segmentierungsanalyse
Steuerungssystem
Der Markt für Steuerungssysteme wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,8 % wachsen. SPS-Systeme spielen weiterhin eine zentrale Rolle in der diskreten Fertigung, während DCS-Plattformen in kontinuierlichen Prozessen an Bedeutung gewinnen. Die Einführung von SCADA-Systemen profitiert von den Anforderungen an die Fernüberwachung und der verteilten Infrastruktur. Der Markt für industrielle Automatisierungs- und Steuerungssysteme erweitert sich, da diese Systeme zunehmend Analytik, Cybersicherheit, Edge Computing und Unternehmensanwendungen integrieren.
- DCS: DCS-Plattformen bleiben von strategischer Bedeutung für kontinuierliche Prozesse, die eine koordinierte Steuerung, ein Alarmmanagement und eine hohe Betriebsverfügbarkeit erfordern, in den Bereichen Chemie, Energie, Versorgung und anderen prozessintensiven Umgebungen.
- SPS: SPS erfreuen sich in der diskreten Fertigung weiterhin großer Beliebtheit aufgrund ihrer flexiblen Programmierung, kompakten Architektur, deterministischen Steuerung und Kompatibilität mit Robotik, Antrieben, Sensoren und Automatisierung auf Maschinenebene.
- SCADA: SCADA-Systeme unterstützen geografisch verteilte Anlagen durch zentrale Visualisierung, Fernüberwachung, Alarmmanagement und historische Datenerfassung und sind daher wichtig für Anwendungen in den Bereichen Versorgung, Energie, Infrastruktur und Wasserwirtschaft.
Komponente
Die Nachfrage nach Komponenten wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,2 % steigen. HMI-Geräte, Industrieroboter, Regelventile und Sensoren werden zunehmend in integrierten Architekturen vernetzt. Der Ersatzbedarf wird durch die Alterung der installierten Anlagen verstärkt, während neue Fabriken komplexere Kombinationen von Sensorik, Bewegungserkennung, Visualisierung und automatisierter Steuerungstechnik erfordern.
- HMI: HMIs bieten den Bedienern zunehmend kontextbezogene Produktionsinformationen, Diagnosefunktionen, Alarme und Leistungsvisualisierung und unterstützen gleichzeitig die Integration mit SPSen, SCADA-Plattformen, Edge-Geräten und Fertigungssoftware.
- Industrieroboter: Industrieroboter finden immer breitere Anwendung in den Bereichen Schweißen, Montage, Materialhandhabung, Verpackung, Inspektion und Maschinenbedienung, da die Hersteller nach wiederholbaren Prozessen, flexibler Produktion und einer geringeren Abhängigkeit von Arbeitskräftemangel streben.
- Regelventile: Regelventile sind nach wie vor von grundlegender Bedeutung für die Prozessautomatisierung, da eine genaue Durchfluss-, Druck- und Temperaturregelung direkten Einfluss auf die Anlagenstabilität, den Energieverbrauch, die Sicherheit und die Produktkonsistenz hat.
- Sensoren: Sensoren bilden die Messebene für die automatisierte Produktion und ermöglichen Zustandsüberwachung, Qualitätsprüfung, Prozessoptimierung, Sicherheitsfunktionen und Echtzeit-Rückmeldung an industrielle Steuerungssysteme.
Endverbrauchsbranche
Die Nachfrage der Endverbraucherbranchen dürfte mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % steigen. Die Automobil- und Fertigungsindustrie bleiben die Hauptabnehmer, während die Chemie-, Energie- und Versorgungs-, Lebensmittel- und Getränke- sowie Gesundheitsbranche zunehmend präzise, nachvollziehbare und vernetzte Abläufe benötigen. Branchenspezifische Anforderungen an Sicherheit, Qualität, Energie und Produktion prägen die Auswahl der Automatisierungsarchitektur.
- Automobilindustrie: In Automobilwerken werden Robotik, speicherprogrammierbare Steuerungen (SPS), Bildverarbeitungssysteme, Sensoren und vernetzte Steuerungssysteme in großem Umfang in den Bereichen Karosseriemontage, Lackierung, Antriebsstrang, Batterieproduktion, Inspektion und Materialhandhabung eingesetzt.
- Chemie: Chemische Anlagen sind auf DCS, SCADA, Sensoren und Regelventile angewiesen, um ein kontinuierliches Prozessmanagement, Sicherheitsüberwachung, gleichbleibende Qualität und die präzise Steuerung komplexer Betriebsbedingungen zu gewährleisten.
- Energie und Versorgung: Energieversorger und Energiebetreiber nutzen SCADA-Systeme, Sensoren und Steuerungssysteme für die Fernverwaltung von Anlagen, den Netzbetrieb, die Stromerzeugung, die Stromverteilung, Wassersysteme und die Zuverlässigkeit der Infrastruktur.
- Lebensmittel und Getränke: Lebensmittelhersteller automatisieren zunehmend Verarbeitung, Verpackung, Inspektion und Materialhandhabung, um Konsistenz, Hygiene, Rückverfolgbarkeit, Produktionsgeschwindigkeit und die Einhaltung strenger Qualitätsanforderungen zu verbessern.
- Gesundheitswesen: In der Herstellung von Gesundheitsprodukten wird Automatisierung für Arzneimittel, Medizinprodukte, Laborprozesse, Verpackungen und sterile Produktion eingesetzt, wobei Wiederholbarkeit, Rückverfolgbarkeit, Validierung und Kontaminationskontrolle von entscheidender Bedeutung sind.
- Fertigung: Die allgemeine Fertigung ist nach wie vor ein breit angelegter Anwender von Automatisierung und kombiniert SPS, HMIs, Robotik, Sensoren und Analytik, um Produktivität, Flexibilität, Anlagennutzung und Qualitätsmanagement zu verbessern.
Momentaufnahme der Chancen
|
Endverbrauchsbranche |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Automobil |
Hoch |
Intelligente Montage |
Skalierung |
|
Chemische |
Hoch |
Prozesssteuerung |
Reifen |
|
Energie und Versorgung |
Hoch |
Fernbetrieb |
Skalierung |
|
Speisen und Getränke |
Medium |
Hygienische Automatisierung |
Skalierung |
|
Gesundheitspflege |
Medium |
Validierte Produktion |
Skalierung |
|
Herstellung |
Hoch |
Flexible Fabriken |
Reifen |
Marktwachstumstreiber und Wirkungsanalyse für industrielle Automatisierungs- und Steuerungssysteme
Fabrikmodernisierung und Produktionsrückverlagerung
Hersteller modernisieren ihre Produktionsanlagen, um die Produktivität zu steigern, Ausfallzeiten zu minimieren und die Kontrolle über inländische Lieferketten zu stärken. Sowohl Reshoring- als auch Lokalisierungsstrategien wirken sich positiv auf die Automatisierung aus, da neue Werke bereits in der Entwicklungsphase vernetzte Steuerungen, Roboter, Bildverarbeitungssysteme und andere digitale Technologien integrieren können. Darüber hinaus modernisieren bestehende Werke ihre veralteten SPSen, HMI-Einheiten, Sensoren und SCADA-Systeme aufgrund von Zuverlässigkeits- und Cybersicherheitsproblemen. Die Investitionen gehen über den reinen Austausch von Anlagen hinaus, da Modernisierungsprojekte Engineering, Vernetzung, Softwareinstallation und Schulung der Bediener erfordern. Solche Maßnahmen sichern dem Automatisierungssektor kontinuierliche Aufträge und erhöhen die Anzahl installierter vernetzter Geräte. Besonders stark ist der Effekt in der Automobil-, Elektronik-, Pharma-, Maschinenbau- und Lebensmittelindustrie, wo Produktionsflexibilität und Rückverfolgbarkeit wichtige Faktoren für Investitionsentscheidungen darstellen.
Anforderungen an industrielle Energieeffizienz und Nachhaltigkeit
Höhere Energiekosten und Dekarbonisierungsziele haben die Wirtschaftlichkeit der Automatisierung erhöht. Die präzise Messung von Energie wie Strom, Wärme, Dampf, Druckluft und Prozesseffizienz ist für Branchen, die Verschwendung minimieren und die Effizienz steigern wollen, unerlässlich geworden. Sensoren, Steuerungen, Mensch-Maschine-Schnittstellen (HMI) und Überwachungssysteme liefern die notwendigen Daten für die Echtzeit-Überwachung und Automatisierung von Prozessen. Energieintensive Branchen wie die Chemie-, Metall-, Energie- und Lebensmittelindustrie können Steuerungssysteme nutzen, um ihre Maschinen zu integrieren und Verschwendung zu vermeiden. Auch die Notwendigkeit der Nachhaltigkeitsberichterstattung erhöht die Bedeutung genauer Betriebsdaten, da Unternehmen diese für die Festlegung interner Ziele und die Erstellung von Berichten benötigen. Automatisierungsunternehmen integrieren daher zunehmend Prozesssteuerung mit Energiemanagement- und Optimierungsfunktionen.
Arbeitskräftemangel und Nachfrage nach flexibler Automatisierung
Angesichts des anhaltenden Fachkräftemangels in der Industrie setzen Unternehmen verstärkt auf Automatisierung, um repetitive, gefährliche und stark schwankende Aufgaben zu bewältigen. Robotik, Bildverarbeitung, autonome Materialhandhabung und intelligente Steuerungssysteme tragen zur Problemlösung bei und ermöglichen es den Mitarbeitern, sich auf Überwachungs- und Wartungsarbeiten sowie andere wertschöpfende Tätigkeiten zu konzentrieren. Flexible Automatisierung ist besonders relevant für Unternehmen mit mehreren Produkten, da sie die Anpassung von Rezepturen, Prozessen und Maschinenprogrammen ohne aufwendige Umkonfigurationen ermöglicht. Auch kleine Unternehmen interessieren sich zunehmend für Automatisierung, da kleinere Robotersysteme und Steuerungen leichter zugänglich sind. Der Bedarf an Integration von Hardware- und Softwarelösungen wirkt sich ebenfalls auf den Markt aus.
Markt für industrielle Automatisierungs- und Steuerungssysteme: Zukunftstrends
Softwaredefinierte und KI-native industrielle Steuerung
Die Trends im Markt für industrielle Automatisierungs- und Steuerungssysteme deuten darauf hin, dass die Automatisierungsarchitektur künftig weniger hardwareabhängig sein und einige Steuerungsfunktionen in den softwaredefinierten Bereich verlagern wird. KI-gestützte Agenten könnten künftig Aufgaben wie Engineering, Konfiguration, Diagnose, Planung und Optimierung unterstützen, anstatt sich ausschließlich auf Dialogschnittstellen zu beschränken. Diese Veränderungen sind jedoch nur mit verstärkter Validierung, Cybersicherheit, Deterministik und menschlicher Überwachung möglich, bevor Entscheidungen solcher Systeme für sicherheitskritische Prozesse angewendet werden können. Der Trend zu offenen Architekturen wird mit dem wachsenden Bedarf an der Integration von Automatisierungshardware und einzigartigen Analyse- und KI-Anwendungen verschiedener Anbieter zunehmen. Edge Computing wird voraussichtlich relevant bleiben, solange Latenz, Zuverlässigkeit und Datensouveränität eine vollständige Verlagerung in die Cloud nicht zulassen.
Konvergenz von Robotik, Bildverarbeitung und autonomen Operationen
Die Automatisierung in der Fertigung schreitet hin zu vollintegrierten Robotersystemen voran, die ihre Umgebung erfassen, Produktionssituationen analysieren und sich entsprechend anpassen können. Zukünftig werden Roboter zunehmend mit Bildverarbeitungstechnologie, Kraftsensoren, autonomer Mobilität und Koordinierungssoftware integriert. Anstatt einzelne Maschinen separat zu programmieren, wird die Koordination ganzer Flotten über übergeordnete Produktionsziele möglich sein. Ein solches System kann bei der Fertigung unterschiedlicher Produkte schnelle Umrüstungen und eine höhere Auslastung der Produktionsanlagen ermöglichen. Digitale Zwillinge werden eine immer wichtigere Rolle bei der Simulation vor der eigentlichen Implementierung spielen und so die Inbetriebnahme neuer Technologien beschleunigen und Prozessgrenzen frühzeitig erkennen. Standards für die Konnektivität werden noch relevanter, da autonome Anlagen eine zuverlässige Kommunikation von Aufträgen, Status- und Sicherheitsinformationen benötigen.
Marktchancen für industrielle Automatisierungs- und Steuerungssysteme
Automatisierungsmodernisierung in aufstrebenden Produktionszentren
In aufstrebenden Fertigungsmärkten besteht Potenzial, da der Anlagenbau dort weitgehend unabhängig von veralteten, in den Fertigungsprozess integrierten Architekturen erfolgen kann. Es bieten sich Investitionsmöglichkeiten in Projekte der Automobil-, Elektronik-, Pharma-, Lebensmittel- und Maschinenbauindustrie mit integrierten SPS-, SCADA-, Roboter-, Sensor- und Industriesoftwaresystemen auf der grünen Wiese. Indien, Südostasien, Osteuropa und ausgewählte Volkswirtschaften des Nahen Ostens sind relevant, da Hersteller ihre Produktionskapazitäten erweitern möchten. Prognosen für den Markt für industrielle Automatisierungs- und Steuerungssysteme müssen daher die Ersatzbudgets in etablierten Volkswirtschaften und die Automatisierungsdichte in aufstrebenden Fertigungszentren berücksichtigen. Lokale Ingenieursleistungen, Schulungen, Sicherheitsvorkehrungen und die Verfügbarkeit von Ersatzteilen können die Akzeptanz maßgeblich beeinflussen. Anbieter, die regionale Integrationsökosysteme aufbauen, können Implementierungsprozesse beschleunigen und die Bedenken der Kunden hinsichtlich Lebenszyklus-Support und Mitarbeiterschulungen ausräumen.
Lebenszyklusdienstleistungen und digitale Transformation von Brownfield-Projekten
Eine weitere wichtige Chance liegt in der Brownfield-Modernisierung, da Hersteller nicht ihre gesamte Produktionsumgebung auf einmal umstellen können. Anbieter können Migrationspakete erstellen, die funktionsfähige Anlagen erhalten und gleichzeitig vernetzte Sensoren, neue HMIs, Edge-Gateways, Sicherheitselemente, Analysen und Steuerungen schrittweise einführen. Diese Methode minimiert Betriebsunterbrechungen und ermöglicht eine mit Wartungszyklen abgestimmte Investitionsstrategie. Darüber hinaus bietet sich die Möglichkeit, nach der Anlageninstallation Dienstleistungen in den Bereichen Bewertung, Engineering, Inbetriebnahme, Fernverwaltung, Sicherheit und Optimierung anzubieten. Diese Chance ist besonders relevant für die Chemie-, Energie-, Lebensmittel- und Metallindustrie sowie für etablierte Produktionsstätten, in denen die Produktionskontinuität unerlässlich ist.
Aktuelle Entwicklungen
- April 2026: Die Siemens AG brachte den Eigen Engineering Agent auf den Markt, eine speziell entwickelte KI-Lösung für die industrielle Automatisierungstechnik. Das Unternehmen gab bekannt, dass der Agent vor der allgemeinen Verfügbarkeit mit über 100 Kunden in 19 Ländern getestet wurde. Das System ist direkt mit dem TIA Portal verbunden und für die Ausführung mehrstufiger Engineering-Aufgaben mit logischem Denken und Selbstkorrekturfunktionen ausgelegt.
- März 2026: Die Siemens AG präsentierte auf ihrem RXD Summit in Peking 26 neue Edge-, Automatisierungs- und Steuerungstechnologien und baute ihre Zusammenarbeit mit Alibaba im Bereich industrieller Simulationssoftware aus. Die Ankündigung hob zudem KI-gestützte Kühl- und Elektrifizierungstechnologien für hochdichte Rechenzentren und KI-Infrastrukturen hervor und verdeutlichte damit die zunehmende Verzahnung von Automatisierung, industrieller KI und digitaler Infrastruktur.
- Mai 2025: Schneider Electric startete in Indien seine Initiative „Open Automation Movement“ mit dem Schwerpunkt auf interoperabler, softwaredefinierter Automatisierung, die die Trennung bestehender Technologien aufheben soll. Die Initiative konzentriert sich auf herstellerunabhängige Integration, Plug-and-Play-Funktionalität, verbesserte Engineering-Effizienz und skalierbare Industriearchitekturen. Die Ankündigung spiegelt den Branchenwandel hin zu offenen Automatisierungsmodellen wider, die es Industriekunden ermöglichen, Automatisierungstechnologien in umfassendere digitale Systeme zu integrieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -