
Croissance du marché des systèmes d'automatisation et de contrôle industriels d'ici 2034
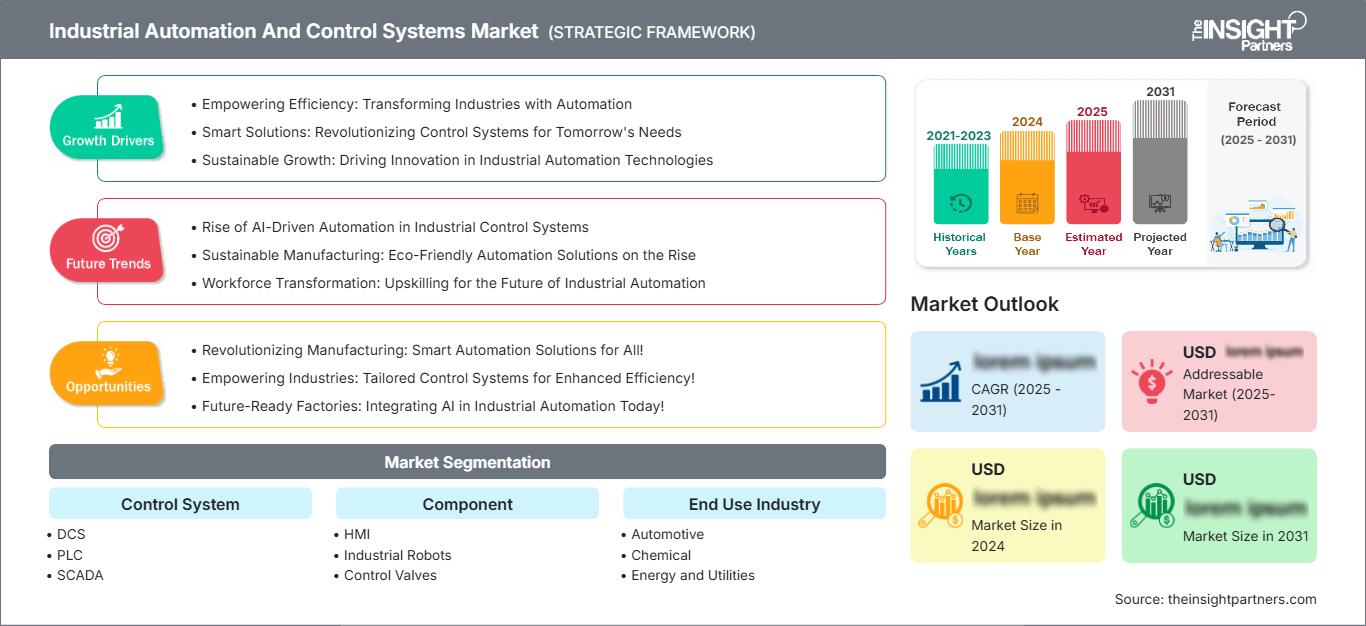
Rapport d'analyse du marché des systèmes d'automatisation et de contrôle industriels : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par système de contrôle (DCS, PLC, SCADA, autres) ; composant (IHM, robots industriels, vannes de régulation, capteurs, autres) ; secteur d'utilisation finale (automobile, chimie, énergie et services publics, agroalimentaire, santé, industrie manufacturière, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00011666
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 22, 2026


Taille du marché en 2025
232,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
516,99 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
9,29 %
taux de croissance
Marché adressable
3 348,11 milliards de dollars américains
(2026-2034)
Le marché mondial des systèmes d'automatisation et de contrôle industriels était évalué à 232,43 milliards de dollars américains en 2025 et devrait atteindre 516,99 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 9,29 % entre 2026 et 2034.
Analyse et perspectives du marché des systèmes d'automatisation et de contrôle industriels
- Amérique du Nord : L'Amérique du Nord représente 27 à 31 % du marché des systèmes d'automatisation et de contrôle industriels en 2025 et devrait connaître une croissance annuelle composée de 8,5 à 9,5 % entre 2026 et 2034. La relocalisation de la production, les investissements dans les semi-conducteurs, la modernisation des processus et les exigences en matière de cybersécurité industrielle soutiennent le déploiement durable de l'automatisation.
- États-Unis : Les États-Unis représentaient 21 à 24 % de la demande mondiale en 2025 et devraient connaître une croissance annuelle composée de 8,7 à 9,7 % jusqu'en 2034, grâce à la fabrication de pointe, à la robotique et à la modernisation des infrastructures.
- Europe : L'Europe détenait une part de marché de 23 à 27 % en 2025 et devrait connaître une croissance annuelle composée de 8,8 à 9,8 %. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne conservent des marchés importants grâce à la production automobile, aux industries de transformation, à la transition énergétique et à l'adoption de l'Industrie 4.0.
- Asie-Pacifique : La région Asie-Pacifique détenait une part de marché de 38 à 42 % en 2025 et devrait enregistrer un TCAC de 11,0 à 12,0 %. La Chine, le Japon, la Corée du Sud et l'Inde sont les moteurs du déploiement régional grâce à l'expansion du secteur manufacturier, la production électronique, la robotique et la numérisation industrielle.
- Segment le plus important : Le système de contrôle détenait une part de marché de 42 à 46 % en 2025 et devrait croître à un TCAC de 9,8 à 10,8 %, soutenu par la modernisation des PLC, DCS et SCADA.
- Segment à forte croissance : Les robots industriels représentaient une part de marché de 12 à 16 % en 2025 et devraient croître à un TCAC de 12,0 à 13,0 %, grâce à l'optimisation du travail et à la flexibilité de la production.
- Principales entreprises analysées en détail : ABB Ltd., Delta Electronics, Inc., Honeywell International Inc., Kawasaki Heavy Industries, Ltd., Mitsubishi Electric Corporation, Rockwell Automation, Inc., Rohmann-Automation GmbH, Schneider Electric, Siemens AG, Yokogawa Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les installations de production du marché des systèmes d'automatisation et de contrôle industriels ont évolué, passant de contrôleurs programmables autonomes à des réseaux intégrant des automates programmables, des systèmes de contrôle-commande distribués (DCS), des systèmes SCADA, des interfaces homme-machine (IHM), des capteurs, des robots et des réseaux industriels. Ce marché s'oriente vers le contrôle logiciel, l'informatique de périphérie, la vision industrielle, la maintenance prédictive et un environnement de données intégré. Côté matériel, les entreprises se distingueront de plus en plus par leur capacité d'interopérabilité, de sécurité, d'analyse et de gestion du cycle de vie, et non plus seulement par les performances de leurs contrôleurs.
Dans les années à venir, le déploiement de ces technologies s'étendra aux pôles de production en développement, les politiques nationales encourageant la production locale, l'efficacité et le développement des infrastructures. Les usines de semi-conducteurs, les chaînes d'assemblage de véhicules électriques, les usines de batteries, les sites pharmaceutiques et les usines agroalimentaires nécessitent des technologies d'automatisation supplémentaires. La réglementation gouvernementale relative à la sécurité au travail, à la consommation d'énergie, aux émissions et à la sûreté a également favorisé le remplacement des anciennes technologies de contrôle par une architecture en réseau.
Rapport sur le marché des systèmes d'automatisation et de contrôle industriels
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 232,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 516,99 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,29% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des systèmes d'automatisation et de contrôle industriels
La demande sur le marché des systèmes d'automatisation et de contrôle industriels est de plus en plus influencée par la nécessité d'accroître la productivité de manière maîtrisée, en optimisant la main-d'œuvre, l'énergie, la qualité et les temps d'arrêt. Par conséquent, la croissance de ce marché est directement liée à la modernisation des installations de production et aux investissements dans la connectivité des équipements. Cette chaîne de valeur regroupe des acteurs de différents secteurs : fournisseurs de systèmes de contrôle, fournisseurs de composants d'automatisation, intégrateurs de systèmes, fournisseurs de robots, éditeurs de logiciels, sociétés d'ingénierie et utilisateurs finaux industriels.
Le changement majeur au sein de la chaîne de valeur réside dans l'intégration des technologies opérationnelles et des logiciels d'entreprise. Les capteurs et les contrôleurs assurent la transmission structurée des données vers l'informatique de périphérie, les systèmes d'exécution de la production, le cloud et les solutions d'analyse. Ceci ouvre la voie à l'optimisation en boucle fermée, à la surveillance de l'état des équipements et à la traçabilité de la production. Autre point important : les fournisseurs conçoivent des systèmes modulaires, permettant ainsi à leurs clients de moderniser des lignes de production spécifiques sans avoir à remplacer l'ensemble du système de contrôle.
La concurrence est forte entre les entreprises diversifiées du secteur de l'électricité et de l'automatisation et celles spécialisées dans les solutions de contrôle ou de robotique. Selon le rapport « Analyse du marché des systèmes d'automatisation et de contrôle industriels », l'avantage concurrentiel futur reposera sur la diversité des produits, leur compatibilité avec les installations existantes, l'expertise en ingénierie, la cybersécurité et la collaboration au sein de l'écosystème. Parmi les principaux acteurs de l'automatisation des processus et de la production discrète figurent ABB Ltd., Honeywell International Inc., Schneider Electric, Siemens AG et Yokogawa Ltd., tandis que Mitsubishi Electric Corporation, Rockwell Automation, Inc. et Delta Electronics, Inc. se concentrent sur l'automatisation et le contrôle des usines.
Le développement stratégique du marché des systèmes d'automatisation et de contrôle industriels s'oriente de plus en plus vers les logiciels et les solutions basées sur l'IA. Kawasaki Heavy Industries, Ltd. intègre la robotique à la concurrence, tandis que Rohmann-Automation GmbH se concentre sur les solutions d'automatisation spécialisées. Les domaines d'investissement privilégiés sont l'intelligence artificielle industrielle, les jumeaux numériques, l'informatique de périphérie, la robotique autonome et les architectures de contrôle ouvertes. La coopération avec les fournisseurs de solutions cloud, de semi-conducteurs, de réseaux et de logiciels devient essentielle face aux attentes croissantes des clients quant à l'intégration fluide des plateformes d'automatisation dans leurs infrastructures numériques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des systèmes d'automatisation et de contrôle industriels : perspectives stratégiques
Perspectives régionales
Marché des systèmes d'automatisation et de contrôle industriels en Amérique du Nord
L'Amérique du Nord représentait 27 à 31 % du marché des systèmes d'automatisation et de contrôle industriels en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,5 à 9,5 % jusqu'en 2034. La demande dans la région est principalement tirée par les États-Unis, grâce à la reprise des activités de fabrication, notamment dans les secteurs des semi-conducteurs, des véhicules électriques, de l'aérospatiale et à la modernisation des systèmes de contrôle. Au Canada, la demande provient des secteurs de l'agroalimentaire, de l'énergie, des mines et de la fabrication de pointe. La croissance actuelle de la demande concerne la connectivité, les contrôleurs, la robotique et les logiciels industriels.
La région compte de nombreux équipements anciens, offrant des opportunités pour des projets de construction neuve et de remplacement. Les exigences en matière de cybersécurité industrielle et la pénurie de main-d'œuvre accentuent la nécessité de consolider l'architecture de contrôle et d'automatiser les tâches répétitives. Les fabricants américains intègrent des robots, des systèmes de vision, des automates programmables et des outils d'analyse de données. Parallèlement, les entreprises du secteur de l'énergie et des services publics s'intéressent aux solutions de surveillance à distance et de maintenance prédictive.
Marché américain des systèmes d'automatisation et de contrôle industriels
Les États-Unis représentaient 21 à 24 % de la demande mondiale en 2025 et devraient connaître une croissance annuelle composée de 8,7 à 9,7 %. Leur part de la demande nord-américaine est estimée entre 77 et 81 %, ce qui reflète l'importance de leur secteur manufacturier et la concentration de leurs investissements technologiques. L'automobile, l'électronique, l'industrie pharmaceutique, l'aérospatiale, l'agroalimentaire et les services publics demeurent des domaines d'application majeurs pour le déploiement de l'automatisation.
ABB Ltd., Honeywell International Inc., Rockwell Automation Inc., Schneider Electric et Siemens AG sont fortement implantés dans divers secteurs industriels américains. La tendance actuelle se caractérise par l'utilisation d'automates programmables, de systèmes SCADA, de robots, de capteurs et d'interfaces homme-machine (IHM) en réseau. Par ailleurs, l'intelligence artificielle industrielle s'impose comme un élément clé pour les fonctions de maintenance et de contrôle qualité. Les initiatives de relocalisation et les investissements massifs dans la production devraient garantir une forte demande tout au long de la période de prévision.
Marché européen des systèmes d'automatisation et de contrôle industriels
L'Europe détenait une part de marché de 23 à 27 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,8 à 9,8 %, l'Allemagne demeurant le principal marché régional. Les coûts élevés de l'énergie industrielle, les impératifs de décarbonation, la pénurie de main-d'œuvre et les installations de production de pointe favorisent les investissements dans l'automatisation. Les clients de la région accordent une grande importance à la gestion de l'énergie, à la flexibilité des processus de production, à la connectivité des machines et à la cybersécurité dans le secteur.
Le Royaume-Uni se caractérise par une forte demande dans les secteurs pharmaceutique, agroalimentaire, aérospatial et des infrastructures, l'automatisation étant de plus en plus associée à la productivité et à la main-d'œuvre. Le marché allemand demeure le plus dynamique grâce à la présence de processus automatisés chez les producteurs d'automobile, de machines, de produits chimiques et d'électronique. La France s'appuie sur les industries aérospatiale, automobile, agroalimentaire et nucléaire. L'Italie affiche une forte demande d'automatisation dans les secteurs de la production de machines, de l'emballage, de l'agroalimentaire et de l'automobile. L'Espagne est portée par les industries de la production automobile, de la logistique, de l'agroalimentaire et des énergies renouvelables.
Marché des systèmes d'automatisation et de contrôle industriels de la région Asie-Pacifique
La région Asie-Pacifique représentait 38 à 42 % de la demande en 2025 et devrait connaître une croissance annuelle composée de 11 à 12 %, ce qui en fait la région majeure affichant la croissance la plus rapide. La Chine devance les autres pays en matière de déploiement régional, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. Les secteurs de l'électronique, de l'automobile, des machines, des semi-conducteurs et des batteries demeurent les principaux moteurs de la demande en automatisation.
Les politiques de modernisation industrielle, de numérisation des industries et de relocalisation de la production entraînent une intensification de l'automatisation. La Chine tire parti de ses importantes capacités de production, tandis que le Japon et la Corée du Sud privilégient la robotique et la fabrication de précision.
Marché des systèmes d'automatisation et de contrôle industriels au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 7,0 à 8,0 %, l'Arabie saoudite étant le principal moteur de la demande régionale. L'Arabie saoudite et les Émirats arabes unis investissent dans les installations industrielles automatisées, les infrastructures énergétiques, la logistique et la transformation en aval, tandis que l'Afrique du Sud maintient sa demande dans les secteurs minier, manufacturier et des services publics.
La région MENA au sens large offre des opportunités dans les infrastructures hydrauliques, le pétrole et le gaz, la production d'énergie, l'exploitation minière et les installations industrielles intelligentes. L'adoption de l'automatisation est de plus en plus liée aux opérations à distance, à la sécurité, à l'optimisation énergétique et à la surveillance des actifs. Les grands programmes d'infrastructures et les initiatives de diversification industrielle constituent un socle pour la modernisation à long terme des systèmes de contrôle.
Analyse de segmentation
Système de contrôle
Le marché des systèmes de contrôle devrait connaître une croissance annuelle composée (TCAC) de 9,8 % à 10,8 % entre 2026 et 2034. Les automates programmables industriels (API) demeurent essentiels à la fabrication discrète, tandis que les plateformes de contrôle-commande distribuées (DCS) conservent leur importance dans les processus continus. L'adoption des systèmes SCADA bénéficie des exigences de surveillance à distance et d'infrastructure distribuée. Le marché de l'automatisation industrielle et des systèmes de contrôle s'élargit à mesure que ces systèmes intègrent de plus en plus l'analyse de données, la cybersécurité, l'informatique de périphérie et les applications d'entreprise.
- Systèmes de contrôle-commande distribués (DCS) : Les plateformes DCS restent stratégiquement importantes pour les processus continus nécessitant un contrôle coordonné, une gestion des alarmes et une disponibilité opérationnelle élevée dans les secteurs de la chimie, de l’énergie, des services publics et autres environnements à forte intensité de processus.
- Automates programmables industriels (API) : Les API restent très demandés dans le secteur de la fabrication discrète en raison de leur programmation flexible, de leurs architectures compactes, de leur contrôle déterministe et de leur compatibilité avec la robotique, les variateurs, les capteurs et l’automatisation au niveau de la machine.
- SCADA : Les systèmes SCADA prennent en charge les actifs géographiquement répartis grâce à une visualisation centralisée, une surveillance à distance, la gestion des alarmes et la collecte de données historiques, ce qui les rend importants pour les applications liées aux services publics, à l’énergie, aux infrastructures et à l’eau.
Composant
La demande de composants devrait croître à un TCAC de 10,2 % à 11,2 % jusqu'en 2034. Les interfaces homme-machine (IHM), les robots industriels, les vannes de régulation et les capteurs sont de plus en plus interconnectés au sein d'architectures intégrées. La demande de remplacement est accentuée par le vieillissement des équipements installés, tandis que les nouvelles usines nécessitent des combinaisons plus importantes de technologies de détection, de mouvement, de visualisation et de contrôle automatisé.
- IHM : Les IHM fournissent de plus en plus aux opérateurs des informations contextuelles sur la production, des diagnostics, des alarmes et une visualisation des performances, tout en prenant en charge l’intégration avec les automates programmables, les plateformes SCADA, les périphériques et les logiciels de fabrication.
- Robots industriels : Les robots industriels se développent dans les domaines du soudage, de l’assemblage, de la manutention, de l’emballage, de l’inspection et de l’alimentation des machines, car les fabricants recherchent des processus répétables, une production flexible et une moindre dépendance à la main-d’œuvre.
- Vannes de régulation : Les vannes de régulation demeurent fondamentales pour l’automatisation des processus, car une régulation précise du débit, de la pression et de la température influe directement sur la stabilité de l’installation, la consommation d’énergie, la sécurité et la constance du produit.
- Capteurs : Les capteurs constituent la couche de mesure pour la production automatisée, permettant la surveillance de l’état, le contrôle qualité, l’optimisation des processus, les fonctions de sécurité et le retour d’information en temps réel aux systèmes de contrôle industriels.
Industrie utilisatrice finale
La demande des industries utilisatrices finales devrait croître à un TCAC de 10,0 à 11,0 %. Les secteurs de l'automobile et de la fabrication demeurent les principaux utilisateurs, tandis que les applications dans les domaines de la chimie, de l'énergie et des services publics, de l'agroalimentaire et de la santé exigent des opérations toujours plus précises, traçables et connectées. Les exigences sectorielles en matière de sécurité, de qualité, d'énergie et de production déterminent le choix de l'architecture d'automatisation.
- Industrie automobile : Les usines automobiles déploient largement des systèmes robotisés, des automates programmables, des systèmes de vision industrielle, des capteurs et des systèmes de contrôle connectés dans les processus d’assemblage de la carrosserie, de peinture, de groupe motopropulseur, de production de batteries, d’inspection et de manutention des matériaux.
- Industrie chimique : Les installations chimiques s’appuient sur les systèmes DCS, SCADA, les capteurs et les vannes de régulation pour la gestion continue des processus, la surveillance de la sécurité, la constance de la qualité et la gestion précise des conditions de fonctionnement complexes.
- Énergie et services publics : Les entreprises de services publics et les exploitants énergétiques utilisent des systèmes SCADA, des capteurs et des systèmes de contrôle pour la gestion à distance des actifs, l’exploitation du réseau, la production, la distribution, les systèmes d’approvisionnement en eau et la fiabilité des infrastructures.
- Alimentation et boissons : Les fabricants de produits alimentaires automatisent de plus en plus la transformation, l’emballage, le contrôle et la manutention des matériaux afin d’améliorer la constance, l’hygiène, la traçabilité, la vitesse de production et la conformité aux exigences de qualité les plus strictes.
- Secteur de la santé : La fabrication de produits de santé utilise l’automatisation pour les produits pharmaceutiques, les dispositifs médicaux, les processus de laboratoire, l’emballage et la production stérile, où la répétabilité, la traçabilité, la validation et le contrôle de la contamination sont essentiels.
- Fabrication : Le secteur manufacturier général reste un grand utilisateur de l'automatisation, combinant automates programmables, interfaces homme-machine, robotique, capteurs et analyses pour améliorer la productivité, la flexibilité, l'utilisation des actifs et la gestion de la qualité.
Aperçu des opportunités
|
Industrie utilisatrice finale |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|---|---|---|---|
|
Automobile |
Haut |
Assemblage intelligent |
Mise à l'échelle |
|
Chimique |
Haut |
Contrôle des processus |
Mature |
|
Énergie et services publics |
Haut |
Opérations à distance |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Automatisation hygiénique |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Production validée |
Mise à l'échelle |
|
Fabrication |
Haut |
Usines flexibles |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des systèmes d'automatisation et de contrôle industriels
Modernisation des usines et relocalisation de la production
Les fabricants modernisent leurs ressources de production afin d'accroître leur productivité, de minimiser les temps d'arrêt et de maîtriser leurs chaînes d'approvisionnement nationales. Les stratégies de relocalisation et de relocalisation auront un impact positif sur l'automatisation, car les nouvelles usines pourront intégrer des contrôleurs connectés, des robots, des systèmes de vision et d'autres technologies numériques dès leur conception. Par ailleurs, les usines existantes modernisent leurs automates programmables, interfaces homme-machine, capteurs et systèmes SCADA obsolètes en raison de problèmes de fiabilité et de cybersécurité. L'impact de cet investissement dépasse le simple remplacement d'équipements, car le projet de modernisation nécessite de l'ingénierie, la mise en réseau, l'installation de logiciels et la formation des opérateurs. Ces mesures assurent la pérennité de l'activité du secteur de l'automatisation et contribuent à l'augmentation du nombre d'appareils connectés installés. Cet impact est particulièrement marqué pour les industries automobile, électronique, pharmaceutique, mécanique et agroalimentaire, où la flexibilité et la traçabilité de la production sont des critères essentiels pour les décisions d'investissement.
Exigences en matière d'efficacité énergétique et de durabilité industrielles
La hausse des coûts énergétiques et les objectifs de décarbonation ont renforcé la pertinence économique de l'automatisation. Le besoin d'un comptage précis des énergies telles que l'électricité, la chaleur, la vapeur, l'air comprimé et l'efficacité des processus est devenu crucial pour les industries cherchant à minimiser le gaspillage et à accroître leur productivité. Les capteurs, les contrôleurs, les interfaces homme-machine (IHM) et les systèmes de supervision fournissent les données nécessaires au suivi en temps réel et à l'automatisation des processus. Les industries énergivores, comme la chimie, la métallurgie, les services publics et l'agroalimentaire, peuvent utiliser des systèmes de contrôle pour intégrer leurs machines et éviter le gaspillage. L'exigence de rapports de développement durable accroît également l'importance de disposer de données d'exploitation précises, car les entreprises en ont besoin pour définir leurs objectifs internes et établir leurs rapports. Les entreprises d'automatisation intègrent désormais le contrôle des processus aux capacités de gestion et d'optimisation de l'énergie.
Contraintes de main-d'œuvre et demande d'automatisation flexible
Face à la pénurie persistante de main-d'œuvre qualifiée dans l'industrie, les entreprises se tournent vers l'automatisation pour gérer les tâches répétitives, dangereuses et très variables. La robotique, la vision industrielle, la manutention autonome et les systèmes de contrôle intelligents contribuent à résoudre ces problèmes tout en permettant aux employés de se concentrer sur la supervision, la maintenance et d'autres tâches à plus forte valeur ajoutée. L'automatisation flexible est particulièrement pertinente pour les entreprises multiproduits, car elle permet d'ajuster les recettes, les processus et la programmation des machines sans reconfiguration majeure. Les PME s'intéressent également de plus en plus à l'automatisation, grâce à une meilleure accessibilité des systèmes robotiques et des contrôleurs de petite taille. Enfin, la nécessité d'intégrer les solutions matérielles et logicielles a un impact sur le marché.
Tendances futures du marché des systèmes d'automatisation et de contrôle industriels
Contrôle industriel défini par logiciel et natif de l'IA
Les tendances du marché des systèmes d'automatisation et de contrôle industriels indiquent qu'à l'avenir, l'architecture de l'automatisation sera moins dépendante du matériel et transférera certaines fonctions de contrôle vers des solutions logicielles. Les agents utilisant l'IA pourraient contribuer aux tâches d'ingénierie, de configuration, de diagnostic, de planification et d'optimisation, au lieu de se limiter à une simple interface de dialogue. Ces évolutions ne seront possibles qu'avec un renforcement de la validation, de la cybersécurité, du déterminisme et de la supervision humaine avant que les décisions prises par ces systèmes puissent être appliquées au contrôle des processus critiques. La tendance à l'architecture ouverte se renforcera avec le besoin croissant d'intégration du matériel d'automatisation et des applications d'analyse et d'IA spécifiques à différents fournisseurs. L'informatique de périphérie devrait rester pertinente lorsque la latence, la fiabilité et la souveraineté des données ne permettent pas un transfert intégral vers le cloud.
Convergence de la robotique, de la vision et des opérations autonomes
L'automatisation industrielle évolue vers des systèmes robotiques entièrement intégrés, capables de percevoir leur environnement, d'analyser les situations de production et de s'y adapter. À l'avenir, l'intégration des robots avec la vision, les capteurs de force, la mobilité autonome et les logiciels de coordination sera de plus en plus poussée. Au lieu de programmer chaque machine individuellement, la coordination de parcs entiers sera possible grâce à des objectifs de production de haut niveau. Un tel système pourrait faciliter les changements de production rapides et optimiser l'utilisation des installations, notamment pour la fabrication de produits variés. Les jumeaux numériques joueront un rôle croissant en permettant la simulation avant la mise en œuvre, accélérant ainsi le déploiement des nouvelles technologies et la détection précoce des limitations des processus. Les normes de connectivité deviendront encore plus cruciales, car les équipements autonomes nécessitent une communication fiable des commandes, de l'état et des informations de sécurité.
Opportunités du marché des systèmes d'automatisation et de contrôle industriels
Modernisation de l'automatisation dans les pôles manufacturiers émergents
Les marchés manufacturiers émergents présentent un fort potentiel, car la construction d'usines ne sera plus entravée par les architectures traditionnelles intégrées aux processus de fabrication. Des opportunités d'investissement existent dans les secteurs de l'automobile, de l'électronique, de la pharmacie, de l'agroalimentaire et de la construction mécanique, avec des projets intégrant des systèmes PLC, SCADA, robotique, capteurs et logiciels industriels, même sur des sites vierges. L'Inde, l'Asie du Sud-Est, l'Europe de l'Est et certaines économies du Moyen-Orient sont des marchés pertinents, car les fabricants cherchent à accroître leurs capacités de production. Les prévisions du marché des systèmes d'automatisation et de contrôle industriels doivent donc prendre en compte les budgets de remplacement dans les économies matures et la densité d'automatisation dans les centres manufacturiers émergents. La disponibilité locale en ingénierie, en formation, en sécurité et en pièces détachées peut avoir un impact significatif sur l'adoption. Les fournisseurs qui développent des écosystèmes d'intégration régionaux peuvent accélérer les processus de mise en œuvre et rassurer les clients quant au support tout au long du cycle de vie et à la formation du personnel.
Services de cycle de vie et transformation numérique des friches industrielles
Une autre opportunité importante réside dans la modernisation des installations existantes, car les fabricants ne peuvent pas transformer l'intégralité de leur environnement de production d'un seul coup. Les fournisseurs peuvent concevoir des solutions de migration permettant de conserver les équipements fonctionnels tout en intégrant progressivement des capteurs connectés, de nouvelles interfaces homme-machine (IHM), des passerelles périphériques, des éléments de sécurité, des solutions d'analyse et des contrôleurs. Cette méthode minimise les interruptions d'exploitation et permet de coordonner les investissements avec les cycles de maintenance. Il est également possible de proposer des services d'évaluation, d'ingénierie, de mise en service, de gestion à distance, de sécurité et d'optimisation après l'installation des équipements. Cette opportunité est particulièrement pertinente pour les secteurs de la chimie, des services publics, de l'agroalimentaire, de la métallurgie et les sites de production matures où la continuité de la production est essentielle.
Développements récents
- Avril 2026 : Siemens AG lance Eigen Engineering Agent, une solution d’IA dédiée à l’ingénierie de l’automatisation industrielle. L’entreprise indique que l’agent a été testé auprès de plus de 100 clients dans 19 pays avant sa mise à disposition générale. Le système se connecte directement à TIA Portal et est conçu pour exécuter des tâches d’ingénierie complexes grâce à des capacités de raisonnement et d’autocorrection.
- Mars 2026 : Siemens AG a présenté 26 nouvelles technologies de périphérie, d’automatisation et de contrôle lors de son sommet RXD à Pékin et a étendu sa collaboration avec Alibaba sur les logiciels de simulation industrielle. L’annonce a également mis en lumière des technologies de refroidissement et d’électrification basées sur l’IA, destinées aux centres de données haute densité et aux infrastructures d’IA, illustrant ainsi la convergence croissante entre l’automatisation, l’IA industrielle et les infrastructures numériques.
- Mai 2025 : Schneider Electric a lancé son initiative Open Automation Movement en Inde, mettant l’accent sur une automatisation interopérable et pilotée par logiciel, conçue pour réduire les silos technologiques existants. Cette initiative privilégie l’intégration indépendante des fournisseurs, la simplicité d’utilisation (plug-and-play), l’amélioration de l’efficacité de l’ingénierie et l’évolutivité des architectures industrielles. Cette annonce témoigne de la transition du secteur vers des modèles d’automatisation ouverts, permettant aux clients industriels d’intégrer les technologies d’automatisation à des systèmes numériques plus vastes.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -