
歯科パリマーアゼイシャンランプ市場:規模・需要・予測 2034
歯科用重合ランプ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(LEDライト、ハロゲンライト、プラズマアーク硬化(PAC)ライト、レーザーライト)、エンドユーザー別(病院、歯科医院、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018034
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


2025年の市場規模
18 億米ドル
基準年値
2034年の予測
30億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.12 %
成長率
対象市場
220億6000 万米ドル
(2026年~2034年)
歯科用重合ランプ市場は、2025年に18億米ドルと評価され、2034年までに30億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.12%で拡大すると見込まれています。この市場は、修復材料の光重合プロセスに特化した歯科機器の中でも急速に成長している分野です。製品開発におけるイノベーションは、LEDのエネルギー効率の向上、照射強度の制御、人間工学に基づいた設計、放熱、および様々な種類の光重合修復材料の使用に重点を置いています。
北米は依然として需要の面で重要な地域です。北米の市場規模は、修復歯科の既存インフラ、機器の交換、チェアサイドでの高度な歯科技術の普及によって牽引されています。市場は2026年から2034年にかけて年平均成長率5.8~6.5%で成長すると予想されています。製品開発は、LEDの効率向上、照射レベルの調整、人間工学に基づいた設計、熱力学、そしてますます多様化する光重合修復への適応性に重点を置いています。北米は引き続き主要な需要地域であり、歯科用重合ランプ市場の規模は、歯科修復歯科のエコシステムの存在、機器の交換活動、および高度なチェアサイド技術の幅広い使用によって支えられています。
歯科用重合ランプ市場の評価と洞察
- 北米:この地域は2025年には35~39%の市場シェアを占めると推定されており、歯科用重合ランプ市場は2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%で成長すると予測されています。成熟した修復治療の実践と交換サイクルが需要を支えています。
- 米国:米国は北米の需要の約84~88%を占めており、確立された歯科インフラと技術志向のクリニックに支えられ、2026年から2034年にかけて年平均成長率(CAGR)は5.7~6.4%と予測されている。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には27~31%、2026~2034年の年平均成長率は5.5~6.2%と予測されています。ドイツ、英国、フランス、イタリア、スペインは、確立された歯科製造および臨床エコシステムを有しているため、引き続き重要な市場となります。
- アジア太平洋地域:歯科医療インフラの拡大に伴い、アジア太平洋地域は2025年には22~26%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。中国、日本、インド、韓国が市場を牽引する。
- 最大のセグメント: LED照明は、2025年には市場シェアの72~77%を占めると推定され、2026~2034年には効率性と臨床上の利便性を反映して、年平均成長率(CAGR)6.3~6.9%で拡大すると予測されている。
- 高成長セグメント:病院のエンドユーザーは、2025年には市場シェアの31~36%を占めると推定され、機関調達の近代化に伴い、2026~2034年には年平均成長率(CAGR)6.5~7.2%で成長すると予測されています。
- 詳細に分析された主要企業: Ivoclar Vivadent AG、TALLERES MESTRAITUA SL、3M Company、Bio-Art Equipamentos Odontológicos Ltd、Foshan Gladent Medical Instrument Co. Ltd、Den-Mat Holdings, LLC.、Mectron spa、Tecno-Gaz SpA、Flight Dental Systems、およびDENTSPLY SIRONA Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
形状、低消費電力、長時間動作、そして制御可能な光出力といった点において、技術基盤は明らかにLED技術プラットフォームへと移行しています。現代のデバイスは、均一なビームプロファイル、交換可能なチップ、バッテリー駆動、そして冷却システムに重点を置いています。こうした発展の結果、製造は従来の電球ベースの設計ではなく、集積電子機器、精密な光学システム、充電式電源、そしてモジュールを基盤とするようになりました。
予測期間においては、投資は多波長対応、人間工学、ワークフロー互換性に重点が置かれるでしょう。クリニックネットワークの拡大に伴い、低コストのLED技術は歯科市場の発展に役立つ可能性がありますが、既存の技術は実績のある光出力とメンテナンスに重点を置くでしょう。規制当局は、性能、感染管理、表示、電磁安全性、適切な操作者保護に引き続き注力していく方針です。
歯科用重合ランプ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 18億米ドル |
| 2034年までの市場規模 | 30億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.12% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
歯科用重合ランプ市場分析
需要は光重合型複合材料、接着剤、セメントなどの使用状況と関連していることを覚えておく必要があります。そのため、歯科用重合ランプ市場の成長は、重合を必要とする修復治療の数に左右されます。このエコシステムは、光開始剤対応製品、歯科用ランプ、光学部品サプライヤー、販売代理店、歯科医院、病院、サービスプロバイダーで構成されています。
サプライチェーンのトレンドは、LED、光学系、バッテリー、ヒートシンク、センサー、制御回路を小型のハンドヘルドパッケージに組み込んだランプを開発できる企業へと移行しています。購入決定は、安定した出力、波長、硬化時間、バッテリーの品質、チップの品質、滅菌の必要性によって左右されます。米国歯科医師会によると、硬化性能は波長、照射強度、照射時間、チップの距離、入射角によって影響を受けます。
歯科機器の専門サプライヤーと歯科技術を扱う多角化企業の両方において、競争は細分化されている。歯科用重合ランプ市場レポートによると、大手企業は硬化装置に加え、修復製品、デジタルワークフロー、および総合的な診療機器に重点を置いている。Ivoclar Vivadent AGはBluephaseに注力しており、DENTSPLY SIRONA Inc.は修復プロセス向けにSmartLite Proを提供している。
戦略的なポジショニングは、モジュール性、地理的範囲、サービス提供といった要素にも影響されます。3M社は幅広い修復製品群を強みとしており、TALLERES MESTRAITUA SL、Mectron spa、Tecno-Gaz SpAなどの専門企業は、それぞれの専門機器を競争優位性として活用しています。投資額の増加は、単なる光源の交換ではなく、製品の改良に向けられています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
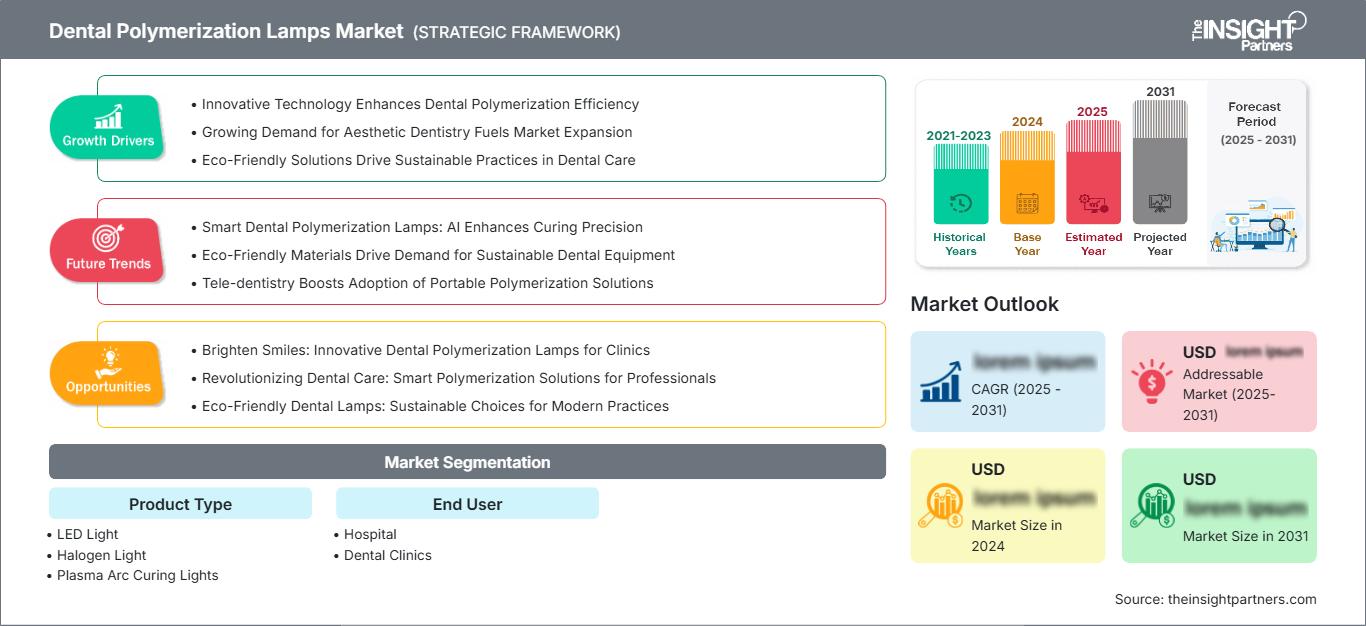
歯科用重合ランプ市場:戦略的洞察
地域別分析
北米歯科用重合ランプ市場
北米は、2025年には歯科用重合ランプ市場の35~39%を占め、2034年まで年平均成長率(CAGR)5.8~6.5%で成長すると予測されています。米国は、多数の歯科医院、高度な歯科修復プロセス、既存の設備インフラに支えられた主要な消費地域です。カナダは、民間の歯科医院、医療機関、設備のアップグレードを通じて需要を支えています。
LEDライトは、光強度が一定であること、充電式であること、人間工学に基づいた設計であること、感染管理が容易であることから、地域の購入者に好まれています。歯科医院の統合は、複数の場所からの機器購入を標準化する上でも有益です。また、老朽化した機器や損傷した光学システムは重合プロセスを妨げる可能性があるため、一貫性を求めるニーズも交換需要を促しています。
米国歯科用重合ランプ市場
米国は北米市場の約84~88%を占めており、2024年から2034年の間に年平均成長率(CAGR)5.7~6.4%を記録すると予測されています。これは、修復歯科治療の普及、機器の入手しやすさ、LED光重合器の採用などが要因と考えられます。サプライヤーは、独立系歯科医院、歯科サービス組織、病院、販売代理店とビジネスおよび臨床面での連携関係を築いています。
病院が機器の入手可能性と標準的な調達方法を検討する一方で、歯科医院は携帯性、効率性、バッテリー持続時間、ワークフローへの統合性を重視します。修復歯科治療をサポートする主要サプライヤーには、DENTSPLY SIRONA Inc.や3M Companyなどがあります。歯科用光重合器のFDA 510(k)承認は、米国のサプライヤーの商業化における検討事項に、規制文書作成という要素をさらに加えることになります。
欧州歯科用重合ランプ市場
欧州は2025年には27~31%の市場シェアを占め、2034年まで年平均成長率(CAGR)5.5~6.2%で成長すると予測されている。ドイツは、成熟した歯科製造業と確立されたラボおよび臨床ネットワークを背景に、地域市場をリードしている。英国、フランス、イタリア、スペインの修復歯科医療は、民間クリニックや機器の交換に加え、需要を支えるだろう。
英国市場では、ワークフローの最適化と機器の保守性が重視されるだろう。ドイツは国内の製造基盤と技術力を活かすだろう。イタリア、フランス、スペインでは、個人開業医やネットワーク型クリニックからの機器交換需要が安定している。ヨーロッパでは、価格だけでなく、エネルギー効率、堅牢性、清掃の容易さ、ライフサイクルコストといった要素も購買決定においてますます重視されるようになり、技術的に高度なLEDプラットフォームにとってチャンスが生まれるだろう。
アジア太平洋地域における歯科用重合ランプ市場
アジア太平洋地域は2025年の需要の22%~26%を占め、2025年から2034年にかけて7.0%~7.8%の成長率で拡大すると予測されています。同地域における主要市場は、中国、日本、インド、韓国、オーストラリアです。歯科医療インフラの整備と治療能力の向上により、これらの機器の導入が進んでいます。
工業化の進展は地域内の製造・流通能力を向上させる一方、公的医療への投資と民間クリニックの増加は最新の歯科医療機器の入手可能性を高めている。価格に敏感な市場では信頼性の高い基本的なLED照明が求められる一方、高度な設備を備えた施設では高輝度かつ多波長の照明器具がますます求められるようになっている。
中東・アフリカの歯科用重合ランプ市場
中東・アフリカ地域は、2034年まで年平均成長率(CAGR)5.2~6.0%で成長すると予測されている。サウジアラビアは医療サービスの向上を牽引する主要消費国となる一方、アラブ首長国連邦(UAE)は歯科医療や医療ツーリズムへの民間支出によって成長が促進される。サハラ以南アフリカでは南アフリカが引き続き成長をリードし、他の中東・アフリカ諸国はより緩やかな成長を遂げている。
エネルギーおよび医療インフラへの投資は、新たな歯科センターの開設や機器の更新を促進します。購入決定は、総所有コスト、サービス提供、信頼できる流通チャネルによって左右されます。信頼性の高いバッテリーソリューション、容易なメンテナンス、そして地域密着型の技術サポートを提供できるベンダーは、専門的なメンテナンスがまだ一般的ではない地域における調達上の障壁を克服することができます。
セグメンテーション分析
製品タイプ
LEDライトは依然として主流の技術ですが、歯科用重合ランプ市場は、従来の照明から高効率な固体照明システムへの移行をますます反映しています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.3~6.9%で成長すると予測されています。コンパクトな設計、メンテナンスの軽減、バッテリー駆動、そして高度化する光学制御が、LEDランプの普及を後押ししています。メーカー各社は、多様な光開始剤システムに対応するため、熱管理と波長範囲の改善にも取り組んでいます。
- LEDライト:エネルギー効率の高さ、コンパクトな構造、長い耐用年数、そして現代の修復ワークフローとの互換性から、最も広く採用されている主要な技術分野です。迅速かつ再現性の高い硬化が求められる分野で、依然として高い需要があります。
- ハロゲンランプ:主に既存の設備や交換時期が迫っている現場で使用されています。電球交換、発熱、比較的高いメンテナンス要件などが調達を制約しており、新規設備購入における戦略的な役割は限定的です。
- プラズマアーク硬化ライト:高強度硬化用途、特に迅速な照射が重視される用途に位置づけられます。この分野は依然として専門性が高く、購入決定は臨床ワークフロー、機器コスト、および材料適合性によって左右されます。
- レーザー光:制御された光エネルギーと精度を最優先とする特殊な技術分野です。その戦略的な重要性は、より広範な臨床応用、費用対効果、そして修復材料との適合性の実証にかかっています。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.8%で拡大すると予測されています。調達は、臨床規模、処置件数、予算、機器の標準化によって異なります。歯科医院は、設置台数が多いため、継続的な需要が大きくなります。一方、病院は、修復機器をより広範な技術アップグレードに組み込むことで、より価値の高い調達プログラムを生み出すことができます。
- 病院:医療機関の購買担当者は、機器の信頼性、標準化された調達、保守性、感染管理との互換性、および複数の治療環境における運用継続性を重視します。機器の交換サイクルは、多くの場合、より広範な近代化予算と連動しています。
- 歯科クリニック:クリニックでは、携帯性、使いやすさ、バッテリー性能、硬化の安定性、人間工学に基づいた操作性を重視します。個人開業医から複数拠点を持つ組織まで、購入パターンは多岐にわたり、コストパフォーマンス重視の交換用機器から、高機能なワークフローシステムまで様々です。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|---|---|---|---|
|
病院 |
中くらい |
中央調達 |
スケーリング |
|
歯科医院 |
高い |
診療室での効率性 |
成熟した |
歯科用重合ランプ市場の成長要因と影響分析
光重合型修復処置の拡大
樹脂系複合材料、接着剤、シーラント、光重合セメントの使用が増加するにつれ、重合装置の設置ベースが直接的に拡大します。歯科医療従事者は、適切な重合反応を達成するために制御された光エネルギーを必要とするため、重合装置はオプションの付属品ではなく、修復ワークフローに不可欠なものとなります。この関係により、クリニックが治療室を増設したり、老朽化した機器を交換したりする際に、継続的な需要が生まれます。商業的な影響は、ユニット販売にとどまらず、重合ランプと修復材料の互換性が購入決定に影響を与えるため、さらに広がります。材料の推奨と重合性能を連携させるサプライヤーは、顧客維持率を高めることができます。また、処置の増加は、重合品質を維持しながら照射時間を短縮する高出力装置への投資を促進します。組織化されたクリニックネットワーク全体で修復治療がより標準化されるにつれて、調達は個々の歯科医師の選択から、機器群全体の仕様へと移行する可能性があります。
より迅速で一貫性のある臨床ワークフローへの需要
歯科医院では、処置時間、再現性、人間工学、ワークフローへの統合といった観点から機器を評価する傾向が強まっています。光重合器はこれらの指標に直接影響を与えます。出力が不十分だと照射回数を増やす必要が生じる一方、照射量が一定であれば処理の予測可能性が高まります。患者数の増加は治療室の利用効率を高め、機器のアップグレードの経済的メリットを強化します。この影響は、複数の拠点を持つ歯科医院で、臨床医間で標準化された操作手順を求める場合に特に重要です。そのため、メーカーは、単に高い照射量に頼るのではなく、ビームの均一性、熱管理、バッテリー設計、交換可能なチップ、操作の簡素化といった点で競争しています。照射エネルギーは距離や角度によっても影響を受けるため、トレーニングも重要になります。信頼性の高い機器と明確な操作手順を組み合わせたサプライヤーは、性能のばらつきを減らし、設置された各機器の実用価値を高めることができます。
新興国における歯科医療インフラの近代化
新興経済国における民間歯科クリニック、都市部の医療インフラ、組織化された歯科サービスネットワークの拡大は、重合装置の顧客基盤を広げています。新規施設では、従来のハロゲン設備を拡張するのではなく、LEDシステムを採用することが多く、既存設備の交換と新規導入の機会が同時に生まれています。地元の販売代理店は、資金調達、デモンストレーション、技術サポート、メンテナンスを提供することで、購買にますます影響力を及ぼしています。歯科教育と専門医研修がインフラ整備と並行して拡大している地域では、波長や照射量などの性能パラメータに対する臨床医の理解が深まるため、市場への影響が最も大きくなっています。メーカーは、基本的なポータブルLEDユニットから高度な多波長システムまで、差別化された製品ラインナップを提供することで、多様な購買力に対応できます。組み立て、流通、サービスの現地化により、リードタイムと所有コストをさらに削減し、交換部品へのアクセスを向上させることができます。
歯科用重合ランプ市場の将来動向
多波長硬化構造
歯科用重合ランプ市場の将来の動向としては、単一波長での性能最適化ではなく、複数の光開始剤吸収範囲をサポートするデバイスがますます増えると考えられます。この進化により、修復材料との互換性が広がり、歯科医院が個別の硬化プラットフォームを維持する必要性が軽減されます。光学設計は修復表面全体への均一なエネルギー分布に重点を置き、組み込み制御により、臨床医は材料や手順に応じてプログラムを選択できるようになります。メーカーはまた、多波長エミッターに温度監視、バッテリー診断、自動露光制御を組み合わせる可能性が高いでしょう。これらの開発により、購入基準は公称電力定格から、検証済みのエネルギー供給と材料との互換性へと移行する可能性があります。時間の経過とともに、メーカー固有の修復エコシステムとの相互運用性が、特に複数の拠点や臨床チームで標準化された機器を求める組織化されたクリニックの間で、より強力な差別化要因となる可能性があります。
接続された監視と予知保全
接続型硬化装置は、稼働サイクル、バッテリーの状態、出力性能、サービス間隔などを追跡することで、機器メンテナンスへのより測定可能なアプローチをもたらす可能性があります。複数の拠点を管理する歯科医院は、機器の状態と交換要件を一元的に把握できることでメリットを得られるでしょう。統合診断機能により、臨床パフォーマンスに重大な影響が出る前に出力低下を特定できるため、事後的な交換ではなく予防保守が可能になります。将来のシステムでは、使用記録とトレーニングツールを連携させることで、組織が一貫性のない硬化方法を特定できるようになる可能性もあります。こうした機能は、品質保証と資産管理に関する二次的な価値提案を生み出すでしょう。しかし、導入には、シンプルなインターフェース、サイバーセキュリティ対策、妥当な接続コスト、そしてモニタリングが臨床的または運用上の成果を向上させるという明確な証拠が不可欠です。そのため、接続機能が広く標準化される前に、高機能なシステムが導入をリードする可能性が高いでしょう。
歯科用重合ランプの市場機会
アジア太平洋地域における現地生産および流通
歯科用重合ランプ市場の予測によると、需要が成熟市場よりも急速に拡大しているアジア太平洋地域では、メーカーがより強力な地域生産・流通モデルを確立する機会があります。現地での組み立てにより、サプライチェーンを短縮し、輸入リスクを軽減し、地域の価格帯に適した製品構成を実現できます。歯科販売代理店、教育機関、クリニックグループとのパートナーシップにより、製品デモンストレーションや臨床医のトレーニングを加速できます。サプライヤーは、技術的に高度な診療所向けにプレミアム製品を提供しつつ、耐久性の高いエントリーレベルのLEDプラットフォームを優先すべきです。現地化はアフターサービスの向上にもつながり、機器のダウンタイムが診療所の生産性に影響する重要な購入基準となります。投資機会は製造にとどまらず、バッテリーサービス、光学部品の供給、技術トレーニング、販売代理店ネットワークにも及びます。輸入完成品だけに頼るのではなく、地域のエコシステムを構築する企業は、対応力と市場カバレッジを向上させることができます。
ワークフローベースの製品バンドル
修復用ランプを単体で販売するのではなく、硬化装置と修復材料、接着剤、付属品、臨床トレーニングをセットにして販売することは、魅力的な戦略的機会となります。このアプローチにより、メーカーはワークフローのパフォーマンスで差別化を図りながら、修復処置全体を通して顧客エンゲージメントを高めることができます。歯科医院は、波長の互換性、硬化時間、取り扱い要件に関する不確実性を低減する、検証済みの組み合わせを高く評価するでしょう。病院も同様に、機器、消耗品、メンテナンス、スタッフ研修を網羅した標準化された調達パッケージから恩恵を受けることができます。ベンダーは、直接修復、間接セメント、小児歯科、高スループットの臨床環境向けに、用途別のセットを開発する必要があります。このアプローチは、交換用チップ、バッテリー、サービス契約、トレーニングプログラムを通じて、継続的な収益機会も生み出します。効果的なセット販売には、透明性のあるパフォーマンスの証拠と互換性情報が必要であり、それによって購入決定が臨床的に正当化されるようになります。
最近の動向
- 2026年8月:デントスプライ・シロナ社は、2026年第2四半期の業績を発表し、純売上高は8億9,800万米ドルに達したことを明らかにしました。また、メドライン・シンクレア社との提携関係を拡大し、同社の歯科医療向け製品ポートフォリオへのアクセスを拡大することも発表しました。この提携拡大は、同社の流通主導型販売戦略と、歯科医院全体における幅広いテクノロジーエコシステムを強化するものです。
- 2026年5月:デントスプライ・シロナ社は、CBCTスキャン画像における歯根尖透過像を識別するための、FDA承認済みのAI搭載診断支援ツール「Smart View - Detect」を発表しました。この製品は治療機器ではなく診断機器に重点を置いていますが、コネクテッドデンタルワークフローと統合テクノロジープラットフォームへの継続的な投資を示すものです。
- 2026年1月:イボクラール・ビバデント社は、光重合とデュアル重合の両方に対応する汎用接着剤「Adhese 2」を発表しました。この製品は、様々な重合方式に対応し、臨床ワークフローを簡素化するように設計されており、制御された重合性能に依存する修復システムの継続的な発展を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -