
Mercato del lampade di polimerizzazione dentale: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle lampade per polimerizzazione dentale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (luce LED, luce alogena, lampade a polimerizzazione ad arco plasma (PAC), luce laser); utente finale (ospedali, cliniche dentistiche, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018034
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
1,80 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
3,07 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,12 %
Tasso di crescita
Mercato di riferimento
22,06 miliardi di dollari USA
(2026-2034)
Il mercato delle lampade per la polimerizzazione dentale valeva 1,80 miliardi di dollari nel 2025 e si prevede che raggiungerà i 3,07 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,12% nel periodo 2026-2034. Questo mercato rappresenta un segmento in rapida crescita di dispositivi dentali dedicati al processo di polimerizzazione fotoindotta di materiali da restauro. L'innovazione nello sviluppo dei prodotti si concentra sull'aumento dell'efficienza energetica dei LED, sul controllo dell'irradianza, sull'ergonomia del design, sulla dissipazione del calore e sull'utilizzo di vari tipi di materiali da restauro fotopolimerizzabili.
Il Nord America rimane una regione importante in termini di domanda; le dimensioni del mercato in Nord America sono trainate dall'infrastruttura esistente per l'odontoiatria restaurativa, dalla sostituzione delle apparecchiature e dall'ampia adozione di tecnologie dentali avanzate alla poltrona. Si prevede che il mercato crescerà a un CAGR del 5,8-6,5% nel periodo 2026-2034. Lo sviluppo dei prodotti è orientato ad aumentare l'efficienza dei LED, a regolare i livelli di irradiazione, a migliorare il design ergonomico, la termodinamica e l'adattabilità a restauri fotopolimerizzabili sempre più diversificati. Il Nord America continua a essere un'area chiave per la domanda, mentre le dimensioni del mercato delle lampade per polimerizzazione dentale sono sostenute dalla presenza dell'ecosistema dell'odontoiatria restaurativa, dalle attività di sostituzione delle apparecchiature e dall'ampio utilizzo di tecnologie avanzate alla poltrona.
Analisi e approfondimenti sul mercato delle lampade per polimerizzazione dentale
- Nord America: si stima che la regione deterrà una quota di mercato del 35-39% nel 2025, con un mercato delle lampade per polimerizzazione dentale in crescita a un CAGR del 5,8-6,5% tra il 2026 e il 2034. La consolidata pratica odontoiatrica restaurativa e i cicli di sostituzione supportano la domanda.
- USA: Gli Stati Uniti rappresentano circa l'84-88% della domanda nordamericana, con un tasso di crescita annuo composto (CAGR) del 5,7-6,4% tra il 2026 e il 2034, grazie a un'infrastruttura odontoiatrica consolidata e a cliniche all'avanguardia dal punto di vista tecnologico.
- Europa: si stima che l'Europa deterrà una quota di mercato del 27-31% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 5,5-6,2% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna rimangono mercati importanti grazie a consolidati ecosistemi di produzione e clinici nel settore dentale.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota di mercato del 22-26% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) del 7,0-7,8% tra il 2026 e il 2034, trainata da Cina, Giappone, India e Corea del Sud grazie all'espansione delle infrastrutture odontoiatriche.
- Segmento più ampio: si stima che l'illuminazione a LED deterrà una quota di mercato del 72-77% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034, a testimonianza della sua efficienza e praticità clinica.
- Segmento ad alta crescita: si stima che gli utenti finali ospedalieri rappresenteranno una quota di mercato del 31-36% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034, grazie alla modernizzazione degli acquisti istituzionali.
- Aziende chiave analizzate nel dettaglio: Ivoclar Vivadent AG, TALLERES MESTRAITUA SL, 3M Company, Bio-Art Equipamentos Odontológicos Ltd, Foshan Gladent Medical Instrument Co. Ltd, Den-Mat Holdings, LLC., Mectron spa, Tecno-Gaz SpA, Flight Dental Systems e DENTSPLY SIRONA Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Per quanto riguarda il fattore di forma, il basso consumo energetico, l'elevata autonomia e la possibilità di controllare l'emissione luminosa, la tecnologia di base si è chiaramente orientata verso le piattaforme LED. I dispositivi moderni hanno iniziato a concentrarsi su un profilo del fascio luminoso uniforme, punte sostituibili, alimentazione a batteria e sistemi di raffreddamento. Come risultato di questi sviluppi, la produzione si è basata su elettronica integrata, sistemi ottici di precisione, fonti di alimentazione ricaricabili e moduli, piuttosto che sui tradizionali design basati su lampadine.
Per quanto riguarda il periodo di previsione, gli investimenti si concentreranno su capacità multi-lunghezza d'onda, ergonomia e compatibilità con i flussi di lavoro. Le tecnologie LED a basso costo potrebbero rivelarsi utili per lo sviluppo del mercato dentale con la crescita della rete di cliniche, mentre quelle già esistenti si concentreranno su una comprovata emissione luminosa e sulla manutenzione. L'attenzione degli enti regolatori rimarrà focalizzata su prestazioni, controllo delle infezioni, etichettatura, sicurezza elettromagnetica e adeguata protezione dell'operatore.
Ambito del rapporto di mercato sulle lampade per polimerizzazione dentale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,80 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 3,07 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,12% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle lampade per polimerizzazione dentale
Occorre ricordare che la domanda è legata all'utilizzo di compositi, adesivi, cementi fotopolimerizzabili, ecc. Pertanto, la crescita del mercato delle lampade per polimerizzazione dentale dipenderà dal numero di trattamenti restaurativi che richiedono la polimerizzazione. L'ecosistema è composto da prodotti compatibili con i fotoiniziatori, lampade dentali, fornitori di componenti ottici, distributori, cliniche dentistiche, ospedali e fornitori di servizi.
La tendenza della catena di fornitura si sta orientando verso aziende in grado di sviluppare lampade che integrano LED, ottiche, batterie, dissipatori di calore, sensori e circuiti di controllo in un piccolo dispositivo portatile. Le decisioni di acquisto sono influenzate da parametri quali la costanza della potenza erogata, la lunghezza d'onda, il tempo di polimerizzazione, la qualità della batteria, la qualità della punta e le esigenze di sterilizzazione. Secondo l'American Dental Association, le prestazioni di polimerizzazione sono influenzate da lunghezza d'onda, irradianza, durata dell'esposizione, distanza della punta e angolo di incidenza.
Si osserva una frammentazione della concorrenza sia tra i fornitori specializzati di apparecchiature dentali sia tra le aziende diversificate che operano nel settore della tecnologia dentale. Secondo il rapporto sul mercato delle lampade per polimerizzazione dentale, le aziende più grandi si stanno concentrando su apparecchiature di polimerizzazione, prodotti per la restaurazione, flussi di lavoro digitali e attrezzature complete per lo studio dentistico. Ivoclar Vivadent AG si focalizza su Bluephase, mentre DENTSPLY SIRONA Inc. offre SmartLite Pro per i processi di restaurazione.
Il posizionamento strategico è influenzato anche dalla modularità, dalla copertura geografica e dall'erogazione dei servizi. 3M Company sfrutta la sua vasta gamma di prodotti per la chirurgia ricostruttiva, mentre TALLERES MESTRAITUA SL, Mectron spa, Tecno-Gaz SpA e altri specialisti utilizzano le proprie apparecchiature specializzate come vantaggio competitivo. I maggiori investimenti vengono indirizzati verso il miglioramento dei prodotti anziché verso la semplice sostituzione delle sorgenti luminose.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle lampade per polimerizzazione dentale: approfondimenti strategici
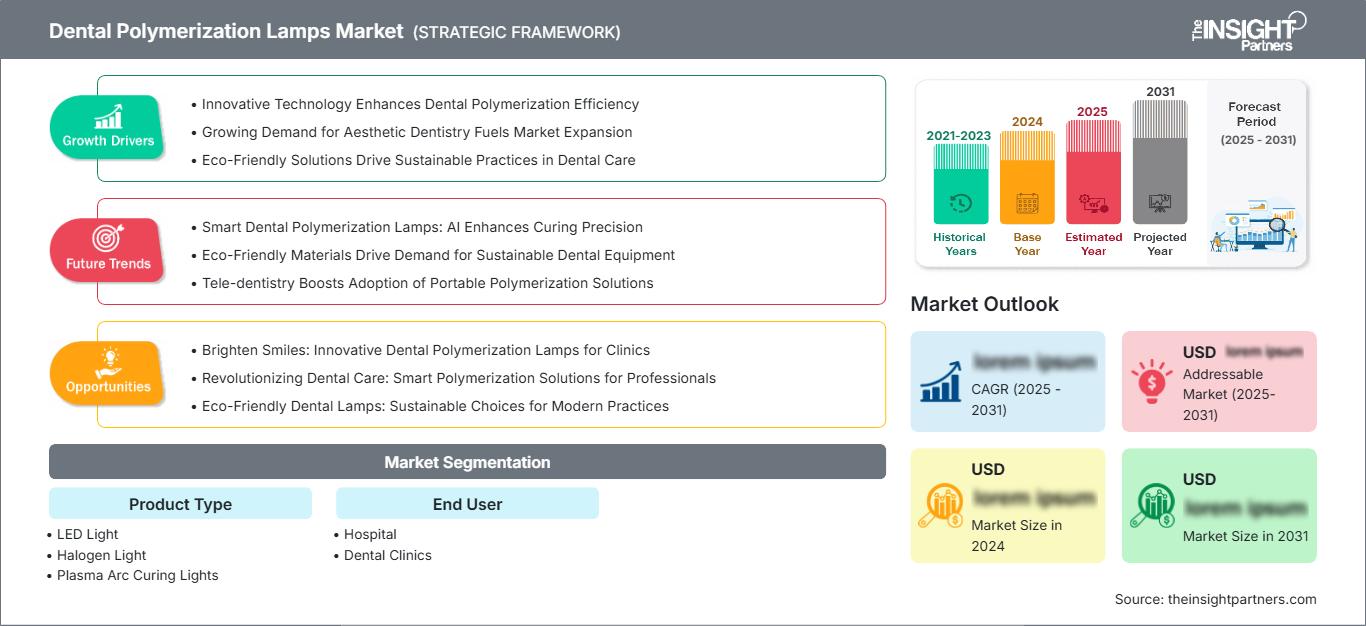
Approfondimenti regionali
Mercato nordamericano delle lampade per polimerizzazione dentale
Si prevede che il Nord America rappresenterà il 35%-39% della quota di mercato delle lampade per polimerizzazione dentale nel 2025 e crescerà a un CAGR del 5,8%-6,5% fino al 2034. Gli Stati Uniti sono la principale regione di consumo, grazie all'elevato numero di studi dentistici, ai processi di restauro dentale avanzati e all'infrastruttura di attrezzature già esistente. Il Canada contribuisce alla domanda attraverso gli studi dentistici privati, le istituzioni e gli ammodernamenti.
Le luci a LED sono preferite dagli acquirenti regionali per la loro intensità luminosa costante, la ricaricabilità, l'ergonomia e la facilità nel processo di controllo delle infezioni. Il consolidamento degli studi dentistici è inoltre vantaggioso per la standardizzazione degli acquisti di apparecchiature provenienti da diverse sedi. La domanda di sostituzione è anche guidata dall'esigenza di uniformità, poiché le apparecchiature obsolete e i sistemi ottici danneggiati possono ostacolare il processo di polimerizzazione.
Mercato statunitense delle lampade per polimerizzazione dentale
Gli Stati Uniti rappresentano circa l'84-88% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 5,7-6,4% tra il 2024 e il 2034. Ciò è attribuibile alla diffusione dei trattamenti odontoiatrici restaurativi, all'elevata disponibilità di apparecchiature e all'adozione di lampade polimerizzatrici a LED. I fornitori intrattengono rapporti commerciali e clinici con studi dentistici indipendenti, organizzazioni di servizi odontoiatrici, ospedali e distributori.
Mentre gli ospedali valutano la disponibilità delle apparecchiature e gli acquisti standard, le cliniche dentistiche si concentrano su portabilità, efficienza, durata della batteria e integrazione nel flusso di lavoro. Tra i principali fornitori che supportano i trattamenti di odontoiatria restaurativa figurano DENTSPLY SIRONA Inc. e 3M Company. L'approvazione FDA 510(k) delle lampade polimerizzatrici dentali aggiunge ulteriormente l'elemento della documentazione normativa alle considerazioni di commercializzazione per i fornitori statunitensi.
Mercato europeo delle lampade per polimerizzazione dentale
Si prevede che l'Europa deterrà una quota di mercato del 27-31% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,5-6,2% fino al 2034. La Germania è leader nei mercati regionali, grazie al suo settore manifatturiero dentale consolidato e alle reti di laboratori e cliniche ben sviluppate. L'odontoiatria restaurativa proveniente da Regno Unito, Francia, Italia e Spagna, insieme alle cliniche private e alla sostituzione delle attrezzature, contribuirà a sostenere la domanda.
Il mercato britannico si concentrerà sull'ottimizzazione dei flussi di lavoro e sulla facilità di manutenzione delle apparecchiature. La Germania potrà contare sulla propria base produttiva nazionale e sulle proprie capacità tecnologiche. Italia, Francia e Spagna registrano una domanda stabile di sostituzione delle apparecchiature da parte di studi medici indipendenti e cliniche collegate in rete. Gli acquisti in Europa includeranno sempre più fattori come l'efficienza energetica, la robustezza, la facilità di pulizia e i costi del ciclo di vita, oltre al prezzo, offrendo opportunità per piattaforme LED tecnologicamente avanzate.
Mercato delle lampade per polimerizzazione dentale nella regione Asia-Pacifico
La regione Asia-Pacifico (APAC) rappresenta dal 22% al 26% della domanda nel 2025 e crescerà a un tasso compreso tra il 7,0% e il 7,8% nel periodo 2025-2034. I mercati più importanti della regione sono Cina, Giappone, India, Corea del Sud e Australia. La crescita delle infrastrutture odontoiatriche e l'aumento delle capacità di trattamento favoriscono l'adozione di queste apparecchiature.
La crescente industrializzazione migliora le capacità produttive e distributive nella regione, mentre gli investimenti nella sanità pubblica e la crescita delle cliniche private aumentano la disponibilità di moderne apparecchiature dentistiche. Il mercato, sensibile al prezzo, richiede lampade a LED di base affidabili, mentre le strutture più sofisticate ricercano sempre più dispositivi ad alta intensità e multispettrali.
Mercato delle lampade per polimerizzazione dentale in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 5,2-6,0% fino al 2034. L'Arabia Saudita sarà il principale consumatore, trainata dal miglioramento delle infrastrutture sanitarie, mentre gli Emirati Arabi Uniti saranno spinti dalla spesa privata per l'odontoiatria e il turismo medico. Il Sudafrica continua a essere il paese leader nell'Africa subsahariana, seguito da altri paesi del Medio Oriente e dell'Africa che si sviluppano più lentamente.
Gli investimenti nelle infrastrutture energetiche e sanitarie alimentano la creazione di nuovi centri odontoiatrici e il rinnovo delle attrezzature. Le decisioni di acquisto sono influenzate dal costo totale di proprietà, dall'offerta di servizi e da canali di distribuzione affidabili. I fornitori in grado di offrire soluzioni di batterie affidabili, una manutenzione semplice e assistenza tecnica locale possono superare gli ostacoli all'approvvigionamento nelle regioni in cui la manutenzione specialistica non è ancora diffusa.
Analisi di segmentazione
Tipo di prodotto
La tecnologia LED rimane dominante, mentre il mercato delle lampade per polimerizzazione dentale riflette sempre più la transizione dall'illuminazione convenzionale verso efficienti sistemi a stato solido. Si stima che il segmento crescerà a un CAGR del 6,3-6,9% nel periodo 2026-2034. L'adozione è favorita dal design compatto, dalla manutenzione ridotta, dal funzionamento a batteria e da un controllo ottico sempre più sofisticato. I produttori stanno inoltre migliorando la gestione del calore e la copertura delle lunghezze d'onda per adattarsi a diversi sistemi di fotoiniziatori.
- Illuminazione a LED: la principale categoria tecnologica, apprezzata per l'efficienza energetica, la compattezza, la lunga durata e la compatibilità con i moderni flussi di lavoro restaurativi. La domanda rimane elevata soprattutto nei settori in cui è fondamentale una polimerizzazione rapida e ripetibile.
- Illuminazione alogena: utilizzata principalmente in impianti preesistenti e in studi medici in cui la sostituzione è fondamentale. L'acquisto è limitato dalla necessità di sostituire le lampadine, dalla generazione di calore e da esigenze di manutenzione relativamente più elevate, il che ne limita il ruolo strategico negli acquisti di nuove apparecchiature.
- Lampade polimerizzatrici ad arco plasma: Posizionate in applicazioni di polimerizzazione ad alta intensità dove la rapidità di esposizione è fondamentale. La categoria rimane specializzata e le decisioni di acquisto sono influenzate dal flusso di lavoro clinico, dal costo delle apparecchiature e dalla compatibilità dei materiali.
- Luce laser: rappresenta un percorso tecnologico specializzato in cui l'energia ottica controllata e la precisione sono prioritarie. La sua rilevanza strategica dipende da una più ampia integrazione clinica, dalla giustificazione dei costi e dalla comprovata compatibilità con i materiali da restauro.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 6,1-6,8% nel periodo 2026-2034. Le modalità di approvvigionamento variano in base alla scala clinica, al volume delle procedure, al budget e alla standardizzazione delle apparecchiature. Le cliniche dentistiche rappresentano una domanda ricorrente considerevole grazie alla loro ampia base installata, mentre gli ospedali possono generare programmi di approvvigionamento di maggior valore quando le apparecchiature per la chirurgia restaurativa vengono integrate in aggiornamenti tecnologici più ampi.
- Ospedale: Gli acquirenti istituzionali pongono l'accento sull'affidabilità delle apparecchiature, sulla standardizzazione degli acquisti, sulla facilità di manutenzione, sulla compatibilità con i protocolli di controllo delle infezioni e sulla continuità operativa in diversi ambienti di trattamento. I cicli di sostituzione sono spesso collegati a budget di modernizzazione più ampi.
- Studi dentistici: Gli studi dentistici danno priorità a portabilità, facilità d'uso, prestazioni della batteria, uniformità di polimerizzazione e maneggevolezza ergonomica. Gli studi indipendenti e le organizzazioni con più sedi adottano modelli di acquisto diversificati, che vanno dalla sostituzione di apparecchiature economiche a sistemi di flusso di lavoro di alta gamma.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|---|---|---|---|
|
Ospedale |
Mezzo |
Approvvigionamento centrale |
Scalatura |
|
Cliniche dentistiche |
Alto |
Efficienza al servizio di assistenza alla poltrona |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato delle lampade per polimerizzazione dentale.
Espansione delle procedure restaurative fotopolimerizzabili
L'uso sempre più diffuso di compositi a base di resina, adesivi, sigillanti e cementi fotopolimerizzabili amplia direttamente la base installata di apparecchiature per la polimerizzazione. I professionisti del settore dentale necessitano di energia luminosa controllata per ottenere un'adeguata conversione del polimero, rendendo i dispositivi di polimerizzazione parte integrante dei flussi di lavoro restaurativi, anziché semplici accessori opzionali. Questa relazione crea una domanda ricorrente quando le cliniche introducono nuove sale operatorie o sostituiscono le apparecchiature obsolete. L'impatto commerciale va oltre le vendite unitarie, poiché la compatibilità tra le lampade polimerizzatrici e i materiali restaurativi influenza le decisioni di acquisto. I fornitori che coordinano le raccomandazioni sui materiali con le prestazioni di polimerizzazione possono rafforzare la fidelizzazione dei clienti. La crescita delle procedure incoraggia inoltre gli investimenti in dispositivi ad alta potenza che riducono i tempi di esposizione mantenendo la qualità della polimerizzazione. Man mano che i trattamenti restaurativi diventano più standardizzati all'interno delle reti di cliniche organizzate, gli acquisti possono spostarsi dalle scelte dei singoli professionisti verso specifiche di apparecchiature a livello di parco macchine.
Richiesta di flussi di lavoro clinici più rapidi e coerenti
Gli studi dentistici valutano sempre più le apparecchiature in base a tempi di procedura, ripetibilità, ergonomia e integrazione nel flusso di lavoro. Le lampade polimerizzatrici influenzano direttamente questi parametri, poiché una potenza insufficiente può richiedere cicli di esposizione aggiuntivi, mentre un'irradianza costante garantisce un processo prevedibile. Un maggiore numero di pazienti trattati può migliorare l'utilizzo delle sale operatorie e rafforzare la convenienza economica di apparecchiature più moderne. L'impatto è particolarmente rilevante per le cliniche odontoiatriche con più sedi, che cercano di standardizzare le procedure operative tra i diversi professionisti. I produttori, pertanto, competono puntando sull'uniformità del fascio, sulla gestione termica, sulla progettazione delle batterie, sulle punte intercambiabili e sui comandi semplificati, piuttosto che affidarsi esclusivamente a una maggiore irradianza nominale. Anche la formazione diventa importante, poiché la distanza e l'angolazione influenzano l'energia erogata. I fornitori che combinano apparecchiature affidabili con protocolli operativi chiari possono ridurre la variabilità delle prestazioni e migliorare il valore pratico di ogni dispositivo installato.
Modernizzazione delle infrastrutture odontoiatriche nelle economie emergenti
L'espansione delle cliniche dentistiche private, delle infrastrutture sanitarie urbane e delle reti organizzate di servizi odontoiatrici nelle economie emergenti sta ampliando la base di clienti per le apparecchiature di polimerizzazione. Le nuove strutture adottano in genere sistemi a LED anziché estendere i vecchi impianti alogeni, creando contemporaneamente opportunità di sostituzione e di nuova costruzione. I distributori locali influenzano sempre più gli acquisti fornendo finanziamenti, dimostrazioni, supporto tecnico e manutenzione. L'impatto sul mercato è maggiore laddove la formazione odontoiatrica e la specializzazione si espandono di pari passo con le infrastrutture, perché i clinici acquisiscono maggiore familiarità con parametri prestazionali come la lunghezza d'onda e l'irradianza. I produttori possono rispondere all'eterogeneità del potere d'acquisto attraverso livelli di prodotto differenziati, dalle unità LED portatili di base ai sistemi multi-lunghezza d'onda avanzati. La localizzazione dell'assemblaggio, della distribuzione e dell'assistenza può ulteriormente ridurre i tempi di consegna e i costi di gestione, migliorando al contempo l'accesso ai pezzi di ricambio.
Tendenze future del mercato delle lampade per polimerizzazione dentale
Architetture di polimerizzazione a più lunghezze d'onda
Nel mercato delle lampade per polimerizzazione dentale, è probabile che i dispositivi futuri supportino sempre più intervalli di assorbimento del fotoiniziatore multipli, anziché ottimizzare le prestazioni attorno a una singola lunghezza d'onda. Questa evoluzione può ampliare la compatibilità con i materiali da restauro e ridurre la necessità per gli studi dentistici di mantenere piattaforme di polimerizzazione separate. L'ingegneria ottica si concentrerà sulla distribuzione uniforme dell'energia sulla superficie del restauro, mentre i controlli integrati potrebbero consentire ai clinici di selezionare i programmi in base al materiale o alla procedura. È probabile inoltre che i produttori abbinino emettitori multi-lunghezza d'onda a sistemi di monitoraggio termico, diagnostica della batteria e controlli automatici dell'esposizione. Questi sviluppi potrebbero spostare i criteri di acquisto dalle potenze nominali verso l'erogazione di energia validata e la compatibilità con i materiali. Nel tempo, l'interoperabilità con gli ecosistemi di restauro specifici del produttore potrebbe diventare un fattore di differenziazione più importante, in particolare per gli studi dentistici organizzati che cercano apparecchiature standardizzate per più sedi e team clinici.
Monitoraggio connesso e manutenzione predittiva
I dispositivi di polimerizzazione connessi potrebbero introdurre un approccio più misurabile alla manutenzione delle apparecchiature, monitorando i cicli operativi, lo stato della batteria, le prestazioni e gli intervalli di manutenzione. Gli studi dentistici con sedi multiple potrebbero trarre vantaggio da una visibilità centralizzata sullo stato delle apparecchiature e sulle esigenze di sostituzione. La diagnostica integrata potrebbe identificare un calo delle prestazioni prima che queste siano significativamente compromesse, favorendo la manutenzione preventiva anziché la sostituzione reattiva. I sistemi futuri potrebbero anche collegare i registri di utilizzo con strumenti di formazione, consentendo alle organizzazioni di identificare pratiche di polimerizzazione incoerenti. Tali funzionalità creerebbero un valore aggiunto secondario in termini di garanzia della qualità e gestione delle risorse. Tuttavia, l'adozione dipenderà da interfacce semplici, misure di sicurezza informatica, costi di connettività ragionevoli e prove concrete che il monitoraggio migliori i risultati clinici o operativi. Pertanto, è probabile che i sistemi di fascia alta siano i primi ad adottare le nuove funzionalità prima che la connettività diventi uno standard diffuso.
Opportunità di mercato per le lampade di polimerizzazione dentale
Produzione e distribuzione localizzate nella regione Asia-Pacifico
Le previsioni di mercato per le lampade per polimerizzazione dentale indicano un'opportunità per i produttori di consolidare modelli di produzione e distribuzione regionali più solidi nella regione Asia-Pacifico, dove la domanda è in crescita più rapida rispetto ai mercati maturi. L'assemblaggio locale può accorciare le catene di approvvigionamento, ridurre l'esposizione alle importazioni e consentire configurazioni di prodotto adatte ai prezzi regionali. Le partnership con distributori dentali, istituti di formazione e gruppi di cliniche possono accelerare le dimostrazioni dei prodotti e la formazione dei clinici. I fornitori dovrebbero dare priorità alle piattaforme LED di base, resistenti e durevoli, pur mantenendo offerte premium per gli studi dentistici tecnologicamente avanzati. La localizzazione può anche migliorare l'assistenza post-vendita, un criterio di acquisto importante in quanto i tempi di inattività delle apparecchiature influiscono sulla produttività della clinica. Le opportunità di investimento si estendono oltre la produzione e includono l'assistenza alle batterie, la fornitura di componenti ottici, la formazione tecnica e le reti di distribuzione. Le aziende che creano ecosistemi regionali anziché affidarsi esclusivamente a unità finite importate possono migliorare la reattività e la copertura del mercato.
Raggruppamento di prodotti basato sul flusso di lavoro
Un'interessante opportunità strategica risiede nell'offrire pacchetti completi di apparecchiature per la polimerizzazione, materiali da restauro, adesivi, accessori e formazione clinica, anziché vendere le lampade come dispositivi isolati. Questo approccio può aiutare i produttori a differenziarsi in termini di prestazioni del flusso di lavoro, aumentando al contempo il coinvolgimento del cliente durante l'intero processo di restauro. Gli studi dentistici potrebbero trarre vantaggio da combinazioni validate che riducono l'incertezza sulla compatibilità della lunghezza d'onda, sull'esposizione alla polimerizzazione e sulle modalità di manipolazione. Allo stesso modo, gli ospedali possono beneficiare di pacchetti di acquisto standardizzati che comprendano apparecchiature, materiali di consumo, manutenzione e formazione del personale. I fornitori dovrebbero sviluppare pacchetti specifici per applicazioni quali restauri diretti, cementazione indiretta, odontoiatria pediatrica e ambienti clinici ad alto volume di pazienti. Questo approccio crea anche opportunità di entrate ricorrenti attraverso la sostituzione di punte, batterie, contratti di assistenza e programmi di formazione. Un'offerta combinata efficace richiede dati trasparenti sulle prestazioni e informazioni sulla compatibilità, in modo che le decisioni di acquisto rimangano clinicamente giustificabili.
Sviluppi recenti
- Agosto 2026: DENTSPLY SIRONA Inc. ha pubblicato i risultati del secondo trimestre 2026, che includono un fatturato netto di 898 milioni di dollari, annunciando al contempo un ampliamento della collaborazione con Medline Sinclair per estendere l'accesso al suo portfolio di prodotti odontoiatrici professionali. Questo sviluppo rafforza la strategia commerciale dell'azienda, incentrata sulla distribuzione, e il suo più ampio ecosistema tecnologico a supporto degli studi dentistici.
- Maggio 2026: DENTSPLY SIRONA Inc. ha lanciato Smart View - Detect, un ausilio diagnostico basato sull'intelligenza artificiale e approvato dalla FDA per l'identificazione di denti con radiotrasparenze periapicali nelle scansioni CBCT. Sebbene focalizzato sulla diagnostica piuttosto che sulle apparecchiature di cura, il lancio dimostra il continuo investimento in flussi di lavoro odontoiatrici connessi e piattaforme tecnologiche integrate.
- Gennaio 2026: Ivoclar Vivadent AG ha presentato Adhese 2, un adesivo universale che supporta sia la fotopolimerizzazione che la doppia polimerizzazione. Il prodotto amplia la compatibilità tra le diverse modalità di polimerizzazione ed è progettato per semplificare i flussi di lavoro clinici, a dimostrazione del continuo sviluppo di sistemi restaurativi che si basano su prestazioni di polimerizzazione controllate.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -