
Markt für Dental Polymerization Lamps: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Dentalpolymerisationslampen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (LED-Licht, Halogenlicht, Plasma-Lichtbogen-Polymerisationslampen (PAC), Laserlicht); Endnutzer (Krankenhäuser, Zahnkliniken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018034
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 08, 2026


Marktgröße 2025
1,80 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,07 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,12 %
Wachstumsrate
Adressierbarer Markt
22,06 Mrd. US-Dollar
(2026–2034)
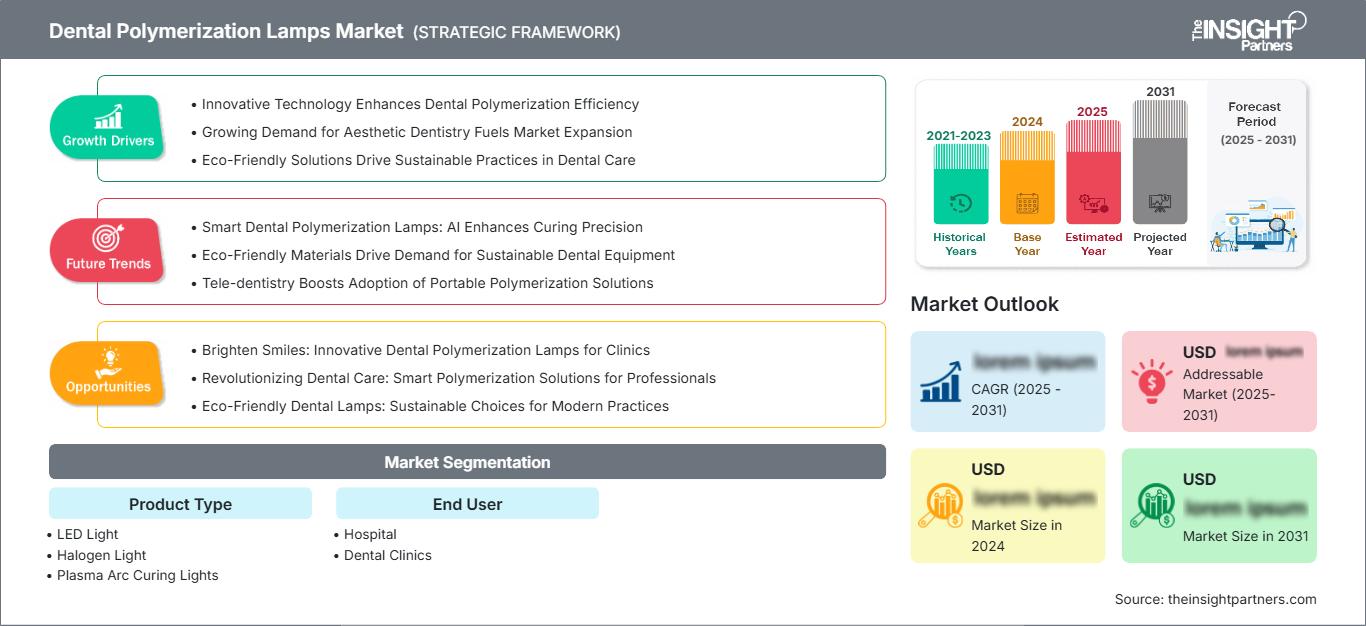
Der Markt für Polymerisationslampen in der Zahnmedizin wurde 2025 auf 1,80 Milliarden US-Dollar geschätzt und soll bis 2034 auf 3,07 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,12 % im Zeitraum 2026–2034 entspricht. Dieser Markt ist ein schnell wachsendes Segment zahnmedizinischer Geräte, die der lichtinduzierten Polymerisation von Füllungsmaterialien dienen. Innovationen in der Produktentwicklung konzentrieren sich auf die Steigerung der Energieeffizienz von LEDs, die Steuerung der Bestrahlungsstärke, die Ergonomie des Designs, die Wärmeableitung und die Verwendung verschiedener Arten von photopolymerisierbaren Füllungsmaterialien.
Nordamerika ist nach wie vor ein wichtiger Nachfragemarkt. Die Marktgröße in Nordamerika wird durch die bestehende Infrastruktur für restaurative Zahnheilkunde, den Austausch von Geräten und die weitverbreitete Anwendung fortschrittlicher Technologien direkt am Behandlungsstuhl angetrieben. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 5,8–6,5 % erwartet. Die Produktentwicklung konzentriert sich auf die Steigerung der LED-Effizienz, die Regulierung der Bestrahlungsstärke, ergonomische Designs, thermodynamische Verbesserungen und die Anpassungsfähigkeit an die zunehmende Vielfalt photopolymerisierter Restaurationen. Nordamerika bleibt ein wichtiger Nachfragemarkt, dessen Größe durch das bestehende Ökosystem der restaurativen Zahnheilkunde, den Geräteaustausch und die breite Anwendung fortschrittlicher Technologien direkt am Behandlungsstuhl gestützt wird.
Marktanalyse und Einblicke für zahnärztliche Polymerisationslampen
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 35–39 % halten wird, wobei der Markt für zahnärztliche Polymerisationslampen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen wird. Ausgereifte restaurative Verfahren und Austauschzyklen unterstützen die Nachfrage.
- USA: Die USA repräsentieren etwa 84–88 % der nordamerikanischen Nachfrage, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,4 % zwischen 2026 und 2034, unterstützt durch eine etablierte zahnärztliche Infrastruktur und technologieorientierte Kliniken.
- Europa: Der Marktanteil Europas wird für 2025 auf 27–31 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,2 % zwischen 2026 und 2034. Deutschland, Großbritannien, Frankreich, Italien und Spanien bleiben aufgrund etablierter Ökosysteme in der Dentalproduktion und -behandlung wichtige Märkte.
- Asien-Pazifik: Für Asien-Pazifik wird ein Marktanteil von 22–26 % im Jahr 2025 und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,0–7,8 % zwischen 2026 und 2034 erwartet, wobei China, Japan, Indien und Südkorea mit dem Ausbau der zahnärztlichen Infrastruktur eine führende Rolle spielen.
- Größtes Segment: Es wird geschätzt, dass LED-Licht im Jahr 2025 einen Marktanteil von 72–77 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % wachsen wird, was die Effizienz und den klinischen Komfort widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Es wird geschätzt, dass Krankenhaus-Endnutzer im Jahr 2025 einen Marktanteil von 31–36 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen werden, da die institutionelle Beschaffung modernisiert wird.
- Detaillierte Analyse der wichtigsten Unternehmen: Ivoclar Vivadent AG, TALLERES MESTRAITUA SL, 3M Company, Bio-Art Equipamentos Odontológicos Ltd, Foshan Gladent Medical Instrument Co. Ltd, Den-Mat Holdings, LLC., Mectron spa, Tecno-Gaz SpA, Flight Dental Systems und DENTSPLY SIRONA Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Hinsichtlich Bauform, geringem Energieverbrauch, langer Betriebsdauer und steuerbarer Lichtleistung hat sich die Technologiebasis eindeutig auf LED-Plattformen verlagert. Moderne Geräte konzentrieren sich zunehmend auf ein gleichmäßiges Lichtprofil, austauschbare Spitzen, Akkubetrieb und Kühlsysteme. Infolge dieser Entwicklungen basiert die Fertigung heute auf integrierter Elektronik, präzisen optischen Systemen, wiederaufladbaren Energiequellen und Modulen anstelle der traditionellen Glühlampenkonstruktionen.
Im Prognosezeitraum konzentrieren sich die Investitionen auf die Nutzung mehrerer Wellenlängen, Ergonomie und Workflow-Kompatibilität. Kostengünstigere LED-Technologien könnten sich im Zuge des wachsenden Kliniknetzwerks als hilfreich für den sich entwickelnden Dentalmarkt erweisen, während sich bereits etablierte Anbieter auf bewährte Lichtleistung und Wartung konzentrieren werden. Die Aufsichtsbehörden werden weiterhin Wert auf Leistung, Infektionsschutz, Kennzeichnung, elektromagnetische Sicherheit und angemessenen Schutz des Bedienpersonals legen.
Marktbericht über Polymerisationslampen in der Zahnmedizin – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,80 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,07 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,12 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für zahnärztliche Polymerisationslampen
Es ist zu beachten, dass die Nachfrage mit der Verwendung lichthärtender Komposite, Adhäsive, Zemente usw. zusammenhängt. Daher wird das Wachstum des Marktes für Polymerisationslampen in der Zahnmedizin von der Anzahl der restaurativen Behandlungen abhängen, die eine Polymerisation erfordern. Das Ökosystem umfasst Produkte, die mit Photoinitiatoren kompatibel sind, Dentallampen, Lieferanten optischer Komponenten, Distributoren, Zahnkliniken, Krankenhäuser und Dienstleister.
Der Trend in der Lieferkette geht hin zu Unternehmen, die Lampen mit LEDs, Optik, Akku, Kühlkörpern, Sensoren und Steuerschaltungen in einem kleinen, handlichen Gehäuse entwickeln können. Kaufentscheidungen werden von gleichbleibender Lichtleistung, Wellenlänge, Aushärtungszeit, Akkuqualität, Spitzenqualität und Sterilisationsanforderungen beeinflusst. Laut der American Dental Association wird die Aushärtungsleistung durch Wellenlänge, Bestrahlungsstärke, Belichtungsdauer, Spitzenabstand und Einfallswinkel beeinflusst.
Der Wettbewerb ist sowohl unter spezialisierten Anbietern von Dentalgeräten als auch unter diversifizierten Unternehmen der Dentaltechnologie fragmentiert. Laut dem Marktbericht für Polymerisationslampen in der Zahnmedizin konzentrieren sich die größeren Firmen auf Aushärtungsgeräte in Verbindung mit restaurativen Produkten, digitalen Arbeitsabläufen und der gesamten Praxisausstattung. Die Ivoclar Vivadent AG fokussiert sich auf Bluephase, während DENTSPLY SIRONA Inc. SmartLite Pro für restaurative Verfahren anbietet.
Die strategische Positionierung wird auch von Modularität, geografischer Reichweite und Servicequalität beeinflusst. 3M nutzt sein breites Sortiment an Restaurationsprodukten, während TALLERES MESTRAITUA SL, Mectron spa, Tecno-Gaz SpA und andere Spezialisten ihre Spezialausrüstung als Wettbewerbsvorteil einsetzen. Erhöhte Investitionen fließen in verbesserte Produkte anstatt in den bloßen Austausch von Lichtquellen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Polymerisationslampen in der Zahnmedizin: Strategische Einblicke
Regionale Einblicke
Markt für zahnärztliche Polymerisationslampen in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 35–39 % am Markt für zahnärztliche Polymerisationslampen ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,5 % wachsen. Die USA sind der wichtigste Absatzmarkt, was auf die hohe Anzahl an Zahnarztpraxen, fortschrittliche Verfahren der Zahnrestauration und die bestehende Geräteinfrastruktur zurückzuführen ist. Kanada generiert Nachfrage durch seine privaten Zahnarztpraxen, Institutionen und Modernisierungen.
LED-Leuchten werden von regionalen Einkäufern aufgrund ihrer gleichmäßigen Lichtintensität, des wiederaufladbaren Akkubetriebs, ihrer Ergonomie und der einfachen Infektionskontrolle bevorzugt. Die Zusammenlegung von Zahnarztpraxen ist ebenfalls vorteilhaft für die Standardisierung der Gerätebeschaffung an verschiedenen Standorten. Der Bedarf an Ersatzgeräten wird auch durch das Bedürfnis nach gleichbleibender Qualität bedingt, da veraltete Geräte und beschädigte optische Systeme den Polymerisationsprozess beeinträchtigen können.
US-Markt für zahnärztliche Polymerisationslampen
Die USA machen etwa 84–88 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2024 und 2034 ein jährliches Wachstum von 5,7–6,4 % verzeichnen. Dies ist auf die Verbreitung restaurativer Zahnbehandlungen, die hohe Verfügbarkeit von Geräten und die zunehmende Verwendung von LED-Polymerisationslampen zurückzuführen. Die Anbieter unterhalten Geschäfts- und klinische Beziehungen zu unabhängigen Zahnarztpraxen, zahnärztlichen Dienstleistungsorganisationen, Krankenhäusern und Vertriebshändlern.
Während Krankenhäuser auf Geräteverfügbarkeit und Standardbeschaffung achten, konzentrieren sich Zahnkliniken auf Mobilität, Effizienz, Akkulaufzeit und Workflow-Integration. Zu den wichtigsten Anbietern für restaurative Zahnbehandlungen zählen DENTSPLY SIRONA Inc. und 3M Company. Die FDA-Zulassung (510(k)) für Lichthärtungslampen erweitert die Anforderungen an die regulatorische Dokumentation für die Vermarktung durch US-amerikanische Anbieter.
Europäischer Markt für zahnärztliche Polymerisationslampen
Europa wird voraussichtlich 2025 einen Marktanteil von 27–31 % erreichen und bis 2034 jährlich um 5,5–6,2 % wachsen. Deutschland ist aufgrund seines ausgereiften Dentalindustriesektors und seiner etablierten Labor- und Kliniknetzwerke führend auf den regionalen Märkten. Die Nachfrage wird durch die restaurative Zahnheilkunde aus Großbritannien, Frankreich, Italien und Spanien sowie durch Privatkliniken und den Austausch von Geräten gedeckt.
Der britische Markt legt Wert auf optimierte Arbeitsabläufe und die Wartungsfreundlichkeit der Geräte. Deutschland profitiert von seiner heimischen Fertigungsbasis und seinen technologischen Kompetenzen. Italien, Frankreich und Spanien verzeichnen eine stabile Nachfrage nach Geräteersatz seitens Einzelpraxen und Klinikverbünden. Europäische Kaufentscheidungen werden neben dem Preis zunehmend auch Faktoren wie Energieeffizienz, Robustheit, Reinigungsfreundlichkeit und Lebenszykluskosten berücksichtigen und damit Chancen für technisch fortschrittliche LED-Plattformen eröffnen.
Markt für zahnärztliche Polymerisationslampen im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 22 % bis 26 % der Nachfrage ausmachen und im Zeitraum 2025–2034 um 7,0 % bis 7,8 % wachsen. Die größten Märkte in der Region sind China, Japan, Indien, Südkorea und Australien. Der Ausbau der zahnärztlichen Infrastruktur und die steigenden Behandlungskapazitäten fördern die Verbreitung der Geräte.
Die zunehmende Industrialisierung verbessert die Produktions- und Vertriebskapazitäten in der Region, während Investitionen in das öffentliche Gesundheitswesen und das Wachstum privater Kliniken die Verfügbarkeit moderner zahnmedizinischer Geräte erhöhen. Der preissensible Markt verlangt zuverlässige LED-Basisleuchten, während anspruchsvolle Einrichtungen vermehrt nach hochintensiven und multispektralen Geräten suchen.
Markt für zahnärztliche Polymerisationslampen im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird bis 2034 ein durchschnittliches jährliches Wachstum von 5,2–6,0 % erwartet. Saudi-Arabien wird aufgrund von Investitionen in die Gesundheitsversorgung der größte Abnehmer sein, während die Vereinigten Arabischen Emirate von privaten Ausgaben für Zahnmedizin und Medizintourismus profitieren werden. Südafrika bleibt das führende Land in Subsahara-Afrika, gefolgt von anderen Ländern der Region Naher Osten und Afrika, die sich langsamer entwickeln.
Investitionen in die Energie- und Gesundheitsinfrastruktur fördern neue Zahnzentren und die Erneuerung von Geräten. Kaufentscheidungen werden von den Gesamtbetriebskosten, dem Serviceangebot und zuverlässigen Vertriebskanälen beeinflusst. Anbieter, die zuverlässige Batterielösungen, einfache Wartung und lokalen technischen Support bieten, können die Beschaffungshürden in Regionen überwinden, in denen spezialisierte Wartung noch nicht üblich ist.
Segmentierungsanalyse
Produkttyp
LED-Licht ist nach wie vor die dominierende Technologie, während der Markt für Polymerisationslampen in der Zahnmedizin zunehmend den Übergang von konventioneller Beleuchtung hin zu effizienten Festkörpersystemen widerspiegelt. Für dieses Segment wird ein jährliches Wachstum von 6,3–6,9 % im Zeitraum 2026–2034 prognostiziert. Kompaktes Design, geringer Wartungsaufwand, Batteriebetrieb und eine immer ausgefeiltere optische Steuerung tragen zur zunehmenden Verbreitung bei. Hersteller optimieren zudem das Wärmemanagement und den Wellenlängenbereich, um verschiedene Photoinitiatorsysteme zu unterstützen.
- LED-Licht: Die wichtigste Technologiekategorie, bevorzugt aufgrund ihres effizienten Energieverbrauchs, ihrer kompakten Bauweise, ihrer langen Lebensdauer und ihrer Kompatibilität mit modernen Arbeitsabläufen in der restaurativen Zahnheilkunde. Die Nachfrage ist weiterhin am größten dort, wo eine schnelle und reproduzierbare Aushärtung wichtig ist.
- Halogenlampen werden hauptsächlich in bestehenden Anlagen und bei Bedarf aufgrund von Austauschproblemen eingesetzt. Die Beschaffung wird durch den Lampenwechsel, die Wärmeentwicklung und den vergleichsweise höheren Wartungsaufwand eingeschränkt, was ihre strategische Rolle bei Neuanschaffungen begrenzt.
- Plasma-Lichtbogenhärtungslampen: Sie werden für Anwendungen mit hoher Aushärtung eingesetzt, bei denen eine schnelle Belichtung wichtig ist. Diese Produktkategorie ist nach wie vor spezialisiert; Kaufentscheidungen werden vom klinischen Arbeitsablauf, den Gerätekosten und der Materialverträglichkeit beeinflusst.
- Laserlicht: Stellt einen spezialisierten Technologiezweig dar, bei dem kontrollierte optische Energie und Präzision im Vordergrund stehen. Seine strategische Relevanz hängt von einer breiteren klinischen Integration, der Kosten-Nutzen-Relation und der nachgewiesenen Kompatibilität mit restaurativen Materialien ab.
Endbenutzer
Das Endkundensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,8 % wachsen. Die Beschaffung variiert je nach Klinikgröße, Behandlungsvolumen, Budget und Standardisierung der Geräte. Zahnkliniken generieren aufgrund ihrer großen installierten Basis einen erheblichen wiederkehrenden Bedarf, während Krankenhäuser durch die Integration von restaurativen Geräten in umfassendere Technologiemodernisierungen höherwertige Beschaffungsprogramme generieren können.
- Krankenhäuser: Institutionelle Einkäufer legen Wert auf die Zuverlässigkeit der Geräte, standardisierte Beschaffung, Wartungsfreundlichkeit, Kompatibilität mit Infektionsschutzmaßnahmen und Betriebskontinuität in verschiedenen Behandlungsbereichen. Austauschzyklen sind häufig an umfassendere Modernisierungsbudgets gekoppelt.
- Zahnkliniken: Kliniken legen Wert auf Mobilität, Benutzerfreundlichkeit, Akkuleistung, gleichmäßige Aushärtung und ergonomische Handhabung. Einzelpraxen und Klinikverbünde haben unterschiedliche Kaufgewohnheiten, die von kostengünstigen Ersatzgeräten bis hin zu Premium-Workflow-Systemen reichen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|---|---|---|---|
|
Krankenhaus |
Medium |
Zentrale Beschaffung |
Skalierung |
|
Zahnkliniken |
Hoch |
Effizienz am Behandlungsstuhl |
Reifen |
Markt für Polymerisationslampen in der Zahnmedizin: Wachstumstreiber und Wirkungsanalyse
Erweiterung der lichthärtenden restaurativen Verfahren
Der zunehmende Einsatz von Kompositen, Adhäsiven, Versiegelungsmitteln und lichthärtenden Zementen auf Harzbasis erweitert den potenziellen Bedarf an Polymerisationsgeräten. Zahnärzte benötigen kontrollierte Lichtenergie für eine optimale Polymerisation, wodurch Aushärtungsgeräte zu einem integralen Bestandteil des restaurativen Behandlungsablaufs und nicht mehr nur zu optionalem Zubehör werden. Diese Abhängigkeit führt zu einer kontinuierlichen Nachfrage, wenn Kliniken zusätzliche Behandlungsräume einrichten oder veraltete Geräte ersetzen. Die wirtschaftlichen Auswirkungen reichen über den reinen Stückverkauf hinaus, da die Kompatibilität zwischen Aushärtungslampen und Füllungsmaterialien die Kaufentscheidung beeinflusst. Anbieter, die Materialempfehlungen mit der Aushärtungsleistung abstimmen, können die Kundenbindung stärken. Das Wachstum der Behandlungsmethoden fördert zudem Investitionen in leistungsstärkere Geräte, die die Belichtungszeiten verkürzen und gleichzeitig die Polymerisationsqualität erhalten. Mit der zunehmenden Standardisierung restaurativer Behandlungen in organisierten Kliniknetzwerken kann sich die Beschaffung von individuellen Präferenzen hin zu einheitlichen Gerätespezifikationen für ganze Klinikgruppen verlagern.
Nachfrage nach schnelleren und einheitlicheren klinischen Arbeitsabläufen
Zahnarztpraxen bewerten ihre Geräte zunehmend anhand von Behandlungsdauer, Reproduzierbarkeit, Ergonomie und Workflow-Integration. Lichthärtungsgeräte beeinflussen diese Kriterien direkt, da eine unzureichende Lichtleistung zusätzliche Belichtungszyklen erforderlich machen kann, während eine konstante Bestrahlungsstärke eine vorhersagbare Behandlung ermöglicht. Ein höherer Patientendurchsatz kann die Auslastung der Behandlungsräume verbessern und die Wirtschaftlichkeit von höherwertigen Geräten erhöhen. Dies ist besonders relevant für Zahnarztpraxen mit mehreren Standorten, die standardisierte Arbeitsabläufe für alle Behandler anstreben. Hersteller konkurrieren daher eher durch Strahlhomogenität, Wärmemanagement, Batteriedesign, austauschbare Spitzen und vereinfachte Bedienung als durch eine höhere beworbene Bestrahlungsstärke. Schulungen gewinnen ebenfalls an Bedeutung, da Abstand und Winkel die abgegebene Energie beeinflussen. Anbieter, die zuverlässige Geräte mit klaren Bedienungsanweisungen kombinieren, können Leistungsschwankungen reduzieren und den praktischen Nutzen jedes installierten Geräts steigern.
Modernisierung der zahnärztlichen Infrastruktur in Schwellenländern
Der Ausbau privater Zahnkliniken, der städtischen Gesundheitsinfrastruktur und organisierter zahnärztlicher Versorgungsnetze in Schwellenländern erweitert den Kundenstamm für Polymerisationsgeräte. Neue Einrichtungen setzen typischerweise auf LED-Systeme anstatt auf die Erweiterung bestehender Halogenanlagen, wodurch sich gleichzeitig neue Möglichkeiten für den Austausch und die Erweiterung neuer Anlagen ergeben. Lokale Händler beeinflussen den Kaufprozess zunehmend durch Finanzierung, Vorführungen, technischen Support und Wartung. Die Marktwirkung ist dort am stärksten, wo die zahnärztliche Ausbildung und die Weiterbildung von Spezialisten parallel zum Infrastrukturausbau wachsen, da Zahnärzte mit Leistungsparametern wie Wellenlänge und Bestrahlungsstärke vertrauter werden. Hersteller können der heterogenen Kaufkraft durch differenzierte Produktlinien – von einfachen tragbaren LED-Geräten bis hin zu fortschrittlichen Mehrwellenlängensystemen – gerecht werden. Die Lokalisierung von Montage, Vertrieb und Service kann Lieferzeiten und Betriebskosten weiter reduzieren und gleichzeitig die Verfügbarkeit von Ersatzteilen verbessern.
Markt für zahnärztliche Polymerisationslampen: Zukunftstrends
Architekturen zur Aushärtung mit mehreren Wellenlängen
Zukünftige Geräte im Markt für Polymerisationslampen für die Zahnheilkunde werden voraussichtlich zunehmend mehrere Absorptionsbereiche von Photoinitiatoren unterstützen, anstatt die Leistung auf eine einzelne Wellenlänge zu optimieren. Diese Entwicklung kann die Kompatibilität mit Restaurationsmaterialien erweitern und den Bedarf an separaten Aushärtungsplattformen in Praxen reduzieren. Die optische Entwicklung wird sich auf eine gleichmäßige Energieverteilung auf der Restaurationsoberfläche konzentrieren, während integrierte Steuerungen es Zahnärzten ermöglichen, Programme je nach Material oder Behandlung auszuwählen. Hersteller werden voraussichtlich auch Mehrwellenlängen-Emitter mit Temperaturüberwachung, Batteriediagnose und automatischer Belichtungssteuerung kombinieren. Diese Entwicklungen könnten die Kaufkriterien von Nennleistung hin zu validierter Energieabgabe und Materialverträglichkeit verschieben. Mit der Zeit könnte die Interoperabilität mit herstellerspezifischen Restaurationssystemen zu einem stärkeren Unterscheidungsmerkmal werden, insbesondere für organisierte Kliniken, die standardisierte Geräte für mehrere Standorte und Behandlungsteams suchen.
Vernetzte Überwachung und vorausschauende Wartung
Vernetzte Aushärtungsgeräte könnten die Gerätewartung durch die Erfassung von Betriebszyklen, Batteriezustand, Leistung und Wartungsintervallen messbarer gestalten. Zahnärztliche Einrichtungen mit mehreren Standorten profitieren von der zentralen Übersicht über Gerätestatus und Ersatzbedarf. Integrierte Diagnostik kann sinkende Leistung erkennen, bevor die klinische Leistung wesentlich beeinträchtigt wird, und so präventive Wartung anstelle von reaktivem Austausch ermöglichen. Zukünftige Systeme könnten zudem Nutzungsdaten mit Schulungsmaterialien verknüpfen, um inkonsistente Aushärtungspraktiken aufzudecken. Solche Funktionen schaffen einen zusätzlichen Mehrwert im Bereich Qualitätssicherung und Anlagenmanagement. Die Akzeptanz hängt jedoch von benutzerfreundlichen Oberflächen, Cybersicherheitsvorkehrungen, angemessenen Verbindungskosten und dem eindeutigen Nachweis ab, dass die Überwachung die klinischen oder betrieblichen Ergebnisse verbessert. Premium-Systeme werden daher voraussichtlich eine führende Rolle einnehmen, bevor vernetzte Funktionen flächendeckend standardisiert sind.
Marktchancen für zahnärztliche Polymerisationslampen
Lokale Fertigung und Vertrieb im asiatisch-pazifischen Raum
Die Marktprognosen für Polymerisationslampen in der Zahnmedizin bieten Herstellern die Chance, in Asien-Pazifik, wo die Nachfrage schneller wächst als in etablierten Märkten, stärkere regionale Produktions- und Vertriebsmodelle aufzubauen. Lokale Montage kann Lieferketten verkürzen, die Importabhängigkeit reduzieren und Produktkonfigurationen ermöglichen, die auf regionale Preisstrukturen zugeschnitten sind. Partnerschaften mit Dentalhändlern, Bildungseinrichtungen und Klinikverbünden können Produktdemonstrationen und Schulungen für Zahnärzte beschleunigen. Anbieter sollten langlebige LED-Einsteigerplattformen priorisieren und gleichzeitig Premiumprodukte für technologisch fortschrittliche Praxen anbieten. Die Lokalisierung kann auch den Kundendienst verbessern, ein wichtiges Kaufkriterium, da Geräteausfallzeiten die Produktivität der Klinik beeinträchtigen. Investitionsmöglichkeiten erstrecken sich über die Fertigung hinaus auf Batterieservice, die Lieferung optischer Komponenten, technische Schulungen und Vertriebsnetze. Unternehmen, die regionale Ökosysteme aufbauen, anstatt sich ausschließlich auf importierte Fertigprodukte zu verlassen, können ihre Reaktionsfähigkeit und Marktabdeckung verbessern.
Workflowbasierte Produktbündelung
Eine attraktive strategische Chance bietet die Bündelung von Aushärtungsgeräten mit Füllungsmaterialien, Adhäsiven, Zubehör und klinischen Schulungen, anstatt Lampen als Einzelprodukte zu verkaufen. Dieser Ansatz ermöglicht es Herstellern, sich durch optimierte Arbeitsabläufe zu differenzieren und gleichzeitig die Kundenbindung im gesamten restaurativen Behandlungsprozess zu stärken. Zahnkliniken schätzen validierte Kombinationen, die Unsicherheiten hinsichtlich Wellenlängenkompatibilität, Aushärtungszeit und Handhabungsanforderungen reduzieren. Auch Krankenhäuser profitieren von standardisierten Beschaffungspaketen, die Geräte, Verbrauchsmaterialien, Wartung und Mitarbeiterschulungen umfassen. Anbieter sollten anwendungsspezifische Pakete für direkte Restaurationen, indirekte Zementierung, Kinderzahnheilkunde und Kliniken mit hohem Patientendurchsatz entwickeln. Dieser Ansatz schafft zudem Möglichkeiten für wiederkehrende Einnahmen durch Ersatzspitzen, Batterien, Serviceverträge und Schulungsprogramme. Für eine effektive Bündelung sind transparente Leistungsnachweise und Kompatibilitätsinformationen erforderlich, um klinisch fundierte Kaufentscheidungen zu gewährleisten.
Aktuelle Entwicklungen
- August 2026: DENTSPLY SIRONA Inc. veröffentlichte die Ergebnisse des zweiten Quartals 2026 mit einem ausgewiesenen Nettoumsatz von 898 Millionen US-Dollar und gab gleichzeitig eine erweiterte Partnerschaft mit Medline Sinclair bekannt, um den Zugang zum professionellen Dentalportfolio zu verbessern. Diese Entwicklung stärkt die vertriebsorientierte Geschäftsstrategie und das umfassende Technologie-Ökosystem des Unternehmens für Zahnarztpraxen.
- Mai 2026: DENTSPLY SIRONA Inc. brachte Smart View – Detect auf den Markt, ein von der FDA zugelassenes, KI-gestütztes Diagnosegerät zur Identifizierung von Zähnen mit periapikalen Aufhellungen in CBCT-Aufnahmen. Obwohl der Fokus auf der Diagnostik und nicht auf der Herstellung von Aushärtungsgeräten liegt, unterstreicht die Markteinführung das kontinuierliche Engagement für vernetzte Arbeitsabläufe in der Zahnmedizin und integrierte Technologieplattformen.
- Januar 2026: Die Ivoclar Vivadent AG brachte Adhese 2 auf den Markt, einen universellen Klebstoff, der sowohl licht- als auch dualhärtend ist. Das Produkt erweitert die Kompatibilität mit verschiedenen Aushärtungsmethoden und vereinfacht klinische Arbeitsabläufe. Es unterstreicht die kontinuierliche Weiterentwicklung von Restaurationssystemen, die auf kontrollierter Polymerisation basieren.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -