
Marché des lampes de polymérisation dentaire : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des lampes de polymérisation dentaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type de produit (lampes LED, lampes halogènes, lampes à polymérisation par arc plasma (PAC), lampes laser) ; utilisateur final (hôpitaux, cliniques dentaires, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00018034
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 08, 2026


Taille du marché en 2025
1,80 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,07 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,12 %
taux de croissance
Marché adressable
22,06 milliards de dollars américains
(2026-2034)
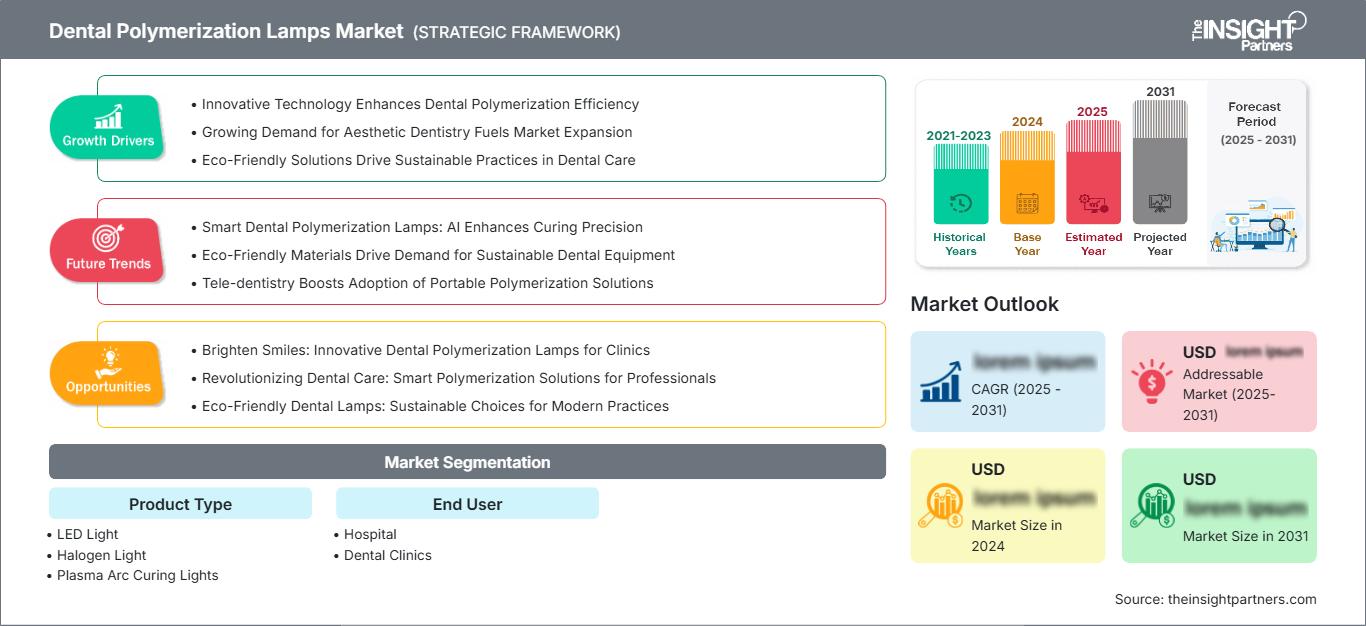
Le marché des lampes de polymérisation dentaire était évalué à 1,80 milliard de dollars américains en 2025 et devrait atteindre 3,07 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,12 % sur la période 2026-2034. Ce marché représente un segment en forte croissance des dispositifs dentaires dédiés à la polymérisation photochimique des matériaux de restauration. L'innovation dans le développement de ces produits se concentre sur l'amélioration de l'efficacité énergétique des LED, le contrôle de l'irradiance, l'ergonomie, la dissipation thermique et l'utilisation de divers types de matériaux de restauration photopolymérisables.
L'Amérique du Nord demeure une région importante en termes de demande. La taille du marché nord-américain est portée par l'infrastructure existante en dentisterie restauratrice, le renouvellement du matériel et l'adoption généralisée des technologies dentaires avancées au fauteuil. Le marché devrait croître à un TCAC de 5,8 % à 6,5 % entre 2026 et 2034. Le développement des produits vise à améliorer l'efficacité des LED, à réguler les niveaux d'irradiation, à optimiser l'ergonomie, la thermodynamique et l'adaptabilité à une diversité croissante de restaurations photopolymérisées. L'Amérique du Nord reste un moteur essentiel de la demande, tandis que la taille du marché des lampes de polymérisation dentaire est soutenue par l'écosystème de la dentisterie restauratrice, le renouvellement du matériel et l'utilisation généralisée des technologies avancées au fauteuil.
Analyse et perspectives du marché des lampes de polymérisation dentaire
- Amérique du Nord : La région devrait détenir une part de marché de 35 à 39 % en 2025, le marché des lampes de polymérisation dentaire connaissant une croissance annuelle composée de 5,8 à 6,5 % entre 2026 et 2034. La maturité des pratiques de restauration et les cycles de remplacement soutiennent la demande.
- États-Unis : Les États-Unis représentent environ 84 à 88 % de la demande nord-américaine, avec un TCAC de 5,7 à 6,4 % entre 2026 et 2034, soutenu par une infrastructure dentaire établie et des cliniques axées sur la technologie.
- Europe : La part de l'Europe est estimée entre 27 et 31 % en 2025 et son TCAC entre 2026 et 2034 devrait atteindre 5,5 à 6,2 %. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne restent des marchés importants grâce à leurs écosystèmes de fabrication et de soins dentaires bien établis.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 22 à 26 % en 2025 et un TCAC de 7,0 à 7,8 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde et de la Corée du Sud, grâce au développement de leurs infrastructures dentaires.
- Segment le plus important : On estime que la lumière LED représentera une part de marché de 72 à 77 % en 2025 et connaîtra une croissance annuelle composée de 6,3 à 6,9 % entre 2026 et 2034, reflétant son efficacité et sa commodité clinique.
- Segment à forte croissance : On estime que les utilisateurs finaux hospitaliers représenteront une part de marché de 31 à 36 % en 2025 et connaîtront une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034, à mesure que les achats institutionnels se modernisent.
- Principales sociétés analysées en détail : Ivoclar Vivadent AG, TALLERES MESTRAITUA SL, 3M Company, Bio-Art Equipamentos Odontológicos Ltd, Foshan Gladent Medical Instrument Co. Ltd, Den-Mat Holdings, LLC., Mectron spa, Tecno-Gaz SpA, Flight Dental Systems et DENTSPLY SIRONA Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
En matière de format, de faible consommation d'énergie, d'autonomie élevée et de flux lumineux contrôlable, la technologie LED a clairement pris le pas. Les dispositifs actuels privilégient un faisceau uniforme, des embouts interchangeables, une alimentation par batterie et un système de refroidissement. Grâce à ces évolutions, la fabrication repose désormais sur l'électronique intégrée, un système optique de précision, des sources d'alimentation rechargeables et des modules, délaissant les conceptions traditionnelles à ampoules.
Pour la période prévisionnelle, les investissements porteront sur la capacité à gérer plusieurs longueurs d'onde, l'ergonomie et la compatibilité avec les flux de travail. Les technologies LED à moindre coût pourraient faciliter le développement du marché dentaire à mesure que le réseau de cliniques s'étend, tandis que les acteurs déjà présents privilégieront un rendement lumineux éprouvé et une maintenance aisée. Les autorités réglementaires resteront attentives aux performances, à la prévention des infections, à l'étiquetage, à la sécurité électromagnétique et à la protection des opérateurs.
Rapport sur le marché des lampes à polymérisation dentaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,80 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,12% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des lampes de polymérisation dentaire
Il convient de rappeler que la demande est liée à l'utilisation de composites, d'adhésifs, de ciments, etc., photopolymérisables. De ce fait, la croissance du marché des lampes de polymérisation dentaire dépendra du nombre de traitements restaurateurs nécessitant une polymérisation. L'écosystème comprend des produits compatibles avec les photo-initiateurs, des lampes dentaires, des fournisseurs de composants optiques, des distributeurs, des cliniques dentaires, des hôpitaux et des prestataires de services.
La tendance actuelle en matière de chaîne d'approvisionnement s'oriente vers les entreprises capables de développer des lampes intégrant LED, optique, batterie, dissipateurs thermiques, capteurs et circuits de commande dans un format compact et portable. Les décisions d'achat sont influencées par la constance du rendement lumineux, la longueur d'onde, le temps de polymérisation, la qualité de la batterie et de l'embout, ainsi que par les exigences de stérilisation. Selon l'Association dentaire américaine, les performances de polymérisation dépendent de la longueur d'onde, de l'irradiance, de la durée d'exposition, de la distance entre l'embout et la lampe et de l'angle d'incidence.
On observe une fragmentation du marché concurrentiel, tant chez les fournisseurs spécialisés en équipements dentaires que chez les entreprises diversifiées du secteur des technologies dentaires. Selon le rapport sur le marché des lampes de polymérisation dentaire, les grandes entreprises privilégient les équipements de polymérisation, ainsi que les produits de restauration, les flux de travail numériques et l'équipement global pour cabinets dentaires. Ivoclar Vivadent AG se concentre sur Bluephase, tandis que DENTSPLY SIRONA Inc. propose SmartLite Pro pour les procédures de restauration.
Le positionnement stratégique est également influencé par la modularité, la couverture géographique et la prestation de services. 3M tire parti de sa vaste gamme de produits de restauration, tandis que TALLERES MESTRAITUA SL, Mectron spa, Tecno-Gaz SpA et d'autres spécialistes s'appuient sur leurs équipements spécialisés comme atouts concurrentiels. Les investissements accrus sont consacrés à l'amélioration des produits plutôt qu'au simple remplacement des sources lumineuses.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des lampes de polymérisation dentaire : Perspectives stratégiques
Perspectives régionales
Marché des lampes à polymérisation dentaire en Amérique du Nord
L'Amérique du Nord devrait représenter entre 35 % et 39 % du marché des lampes de polymérisation dentaire en 2025 et connaître une croissance annuelle composée de 5,8 % à 6,5 % jusqu'en 2034. Les États-Unis constituent la principale région consommatrice, grâce à un grand nombre de cabinets dentaires, des techniques de restauration dentaire avancées et une infrastructure d'équipements bien établie. Le Canada contribue également à la demande par le biais de ses cabinets dentaires privés, de ses institutions et des investissements réalisés dans ce domaine.
Les lampes LED sont privilégiées par les acheteurs régionaux en raison de leur intensité lumineuse constante, de leur recharge, de leur ergonomie et de leur facilité d'utilisation dans le cadre du contrôle des infections. Le regroupement des cabinets dentaires est également avantageux pour l'uniformisation des achats d'équipements auprès de différents fournisseurs. La demande de remplacement est également motivée par le besoin de constance, car un équipement ancien et des systèmes optiques endommagés peuvent entraver le processus de polymérisation.
Marché américain des lampes à polymérisation dentaire
Les États-Unis représentent environ 84 à 88 % du marché nord-américain et devraient enregistrer un taux de croissance annuel composé (TCAC) de 5,7 à 6,4 % entre 2024 et 2034. Cette croissance s'explique par la prévalence des traitements dentaires restaurateurs, la grande disponibilité des équipements et l'adoption des lampes à polymériser LED. Les fournisseurs entretiennent des relations commerciales et cliniques avec les cabinets dentaires indépendants, les organismes de services dentaires, les hôpitaux et les distributeurs.
Alors que les hôpitaux s'intéressent à la disponibilité du matériel et aux procédures d'approvisionnement standard, les cliniques dentaires privilégient la portabilité, l'efficacité, l'autonomie de la batterie et l'intégration au flux de travail. Parmi les principaux fournisseurs de solutions pour les traitements dentaires restaurateurs figurent DENTSPLY SIRONA Inc. et 3M Company. L'autorisation 510(k) de la FDA pour les lampes à polymériser dentaires complexifie encore la question de la documentation réglementaire pour les fournisseurs américains souhaitant commercialiser leurs produits.
Marché européen des lampes à polymérisation dentaire
L'Europe devrait représenter entre 27 et 31 % du marché en 2025, avec un taux de croissance annuel composé (TCAC) de 5,5 à 6,2 % jusqu'en 2034. L'Allemagne domine les marchés régionaux grâce à son secteur de la fabrication de produits dentaires bien établi et à ses réseaux de laboratoires et de cliniques bien développés. La dentisterie restauratrice en provenance du Royaume-Uni, de France, d'Italie et d'Espagne, ainsi que les cliniques privées et le renouvellement du matériel, soutiendront la demande.
Le marché britannique privilégiera l'optimisation des flux de travail et la facilité d'entretien des équipements. L'Allemagne s'appuiera sur son tissu industriel national et ses capacités technologiques. En Italie, en France et en Espagne, la demande de remplacement d'équipements reste stable, tant de la part des cabinets indépendants que des réseaux de cliniques. Les achats européens prendront de plus en plus en compte des critères tels que l'efficacité énergétique, la robustesse, la facilité de nettoyage et le coût total de possession, en plus du prix, ce qui favorisera l'essor des plateformes LED technologiquement avancées.
Marché des lampes à polymérisation dentaires en Asie-Pacifique
La région Asie-Pacifique représente entre 22 % et 26 % de la demande en 2025 et connaîtra une croissance annuelle de 7,0 % à 7,8 % entre 2025 et 2034. Les principaux marchés de la région sont la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie. Le développement des infrastructures dentaires et l'augmentation des capacités de traitement favorisent l'adoption de ces équipements.
L'industrialisation croissante améliore les capacités de production et de distribution dans la région, tandis que les investissements dans la santé publique et le développement des cliniques privées accroissent la disponibilité d'équipements dentaires modernes. Le marché sensible aux prix privilégie les éclairages LED de base fiables, tandis que les établissements les plus sophistiqués recherchent de plus en plus des appareils à haute intensité et multispectraux.
Marché des lampes à polymérisation dentaire au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 5,2 % à 6,0 % jusqu'en 2034. L'Arabie saoudite sera le principal pays consommateur, portée par la modernisation de son système de santé, tandis que les Émirats arabes unis bénéficieront des dépenses privées en soins dentaires et du tourisme médical. L'Afrique du Sud demeure le pays leader en Afrique subsaharienne, suivie par d'autres pays de la région MENA dont le développement est plus lent.
Les investissements dans les infrastructures énergétiques et de santé favorisent la création de nouveaux centres dentaires et le renouvellement des équipements. Les décisions d'achat sont influencées par le coût total de possession, la qualité des services et la fiabilité des circuits de distribution. Les fournisseurs capables d'offrir des solutions de batteries fiables, une maintenance aisée et une assistance technique locale peuvent lever les obstacles à l'approvisionnement dans les régions où la maintenance spécialisée est encore peu répandue.
Analyse de segmentation
Type de produit
L'éclairage LED demeure la technologie dominante, tandis que le marché des lampes de polymérisation dentaire reflète de plus en plus la transition de l'éclairage conventionnel vers des systèmes à semi-conducteurs performants. Ce segment devrait croître à un TCAC de 6,3 % à 6,9 % entre 2026 et 2034. Son adoption est favorisée par une conception compacte, une maintenance réduite, un fonctionnement sur batterie et un contrôle optique de plus en plus sophistiqué. Les fabricants améliorent également la gestion thermique et la couverture spectrale afin de s'adapter à divers systèmes de photo-initiation.
- Éclairage LED : principale technologie privilégiée pour son efficacité énergétique, sa conception compacte, sa longue durée de vie et sa compatibilité avec les flux de travail modernes en dentisterie restauratrice. La demande reste la plus forte là où un durcissement rapide et reproductible est essentiel.
- Éclairage halogène : principalement utilisé dans les installations existantes et pour les opérations nécessitant un remplacement fréquent. Son approvisionnement est limité par le remplacement des ampoules, la chaleur dégagée et des exigences de maintenance relativement élevées, ce qui restreint son rôle stratégique dans les nouveaux achats d’équipements.
- Lampes à polymériser à arc plasma : Destinées aux applications de polymérisation haute intensité où une exposition rapide est essentielle. Cette catégorie reste spécialisée, les décisions d’achat étant influencées par le flux de travail clinique, le coût de l’équipement et la compatibilité avec les matériaux.
- Lumière laser : Cette technologie spécialisée privilégie le contrôle précis de l’énergie optique. Son intérêt stratégique repose sur une intégration clinique plus large, une justification des coûts et une compatibilité démontrée avec les matériaux de restauration.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 6,1 % à 6,8 % entre 2026 et 2034. Les achats varient selon l'envergure clinique, le volume d'interventions, le budget et la standardisation des équipements. Les cliniques dentaires génèrent une demande récurrente importante en raison de leur parc installé conséquent, tandis que les hôpitaux peuvent mettre en place des programmes d'achat à plus forte valeur ajoutée lorsque les équipements de restauration sont intégrés à des mises à niveau technologiques plus globales.
- Dans les hôpitaux, les acheteurs institutionnels privilégient la fiabilité des équipements, la standardisation des achats, la facilité d'entretien, la compatibilité avec les protocoles de prévention des infections et la continuité des opérations dans différents environnements de soins. Les cycles de remplacement sont souvent liés à des budgets de modernisation plus vastes.
- Cliniques dentaires : Les cliniques privilégient la portabilité, la facilité d’utilisation, l’autonomie de la batterie, la régularité du polymérisation et l’ergonomie. Les cabinets indépendants et les organisations multisites adoptent des comportements d’achat variés, allant des solutions de remplacement économiques aux systèmes haut de gamme pour un flux de travail optimal.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|---|---|---|---|
|
Hôpital |
Moyen |
Achats centraux |
Mise à l'échelle |
|
Cliniques dentaires |
Haut |
Efficacité au fauteuil |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des lampes de polymérisation dentaire
Développement des procédures de restauration photopolymérisables
L'utilisation croissante des composites à base de résine, des adhésifs, des scellants et des ciments photopolymérisables élargit directement le marché potentiel des équipements de polymérisation. Les professionnels dentaires ont besoin d'une énergie lumineuse contrôlée pour obtenir une conversion optimale du polymère, ce qui fait des appareils de polymérisation des éléments essentiels des flux de travail en dentisterie restauratrice, et non de simples accessoires. Cette relation génère une demande récurrente lorsque les cliniques ouvrent de nouvelles salles de soins ou remplacent leur matériel vieillissant. L'impact commercial dépasse le simple cadre des ventes unitaires, car la compatibilité entre les lampes à polymériser et les matériaux de restauration influence les décisions d'achat. Les fournisseurs qui coordonnent leurs recommandations de matériaux avec les performances de polymérisation peuvent fidéliser leur clientèle. La croissance du nombre de procédures encourage également les investissements dans des appareils plus performants qui réduisent les temps d'exposition tout en maintenant la qualité de la polymérisation. À mesure que les traitements restaurateurs se standardisent au sein des réseaux de cliniques organisées, les achats peuvent évoluer des choix individuels des praticiens vers des spécifications d'équipements standardisées pour l'ensemble du parc de cliniques.
Demande de flux de travail cliniques plus rapides et plus cohérents
Les cabinets dentaires évaluent de plus en plus leurs équipements en fonction du temps d'intervention, de la reproductibilité, de l'ergonomie et de l'intégration au flux de travail. Les lampes à polymériser influencent directement ces critères, car une puissance insuffisante peut nécessiter des cycles d'exposition supplémentaires, tandis qu'une irradiance constante garantit un traitement prévisible. Un débit de patients plus élevé permet d'optimiser l'utilisation des salles de soins et de justifier économiquement l'acquisition d'équipements plus performants. Cet impact est particulièrement important pour les groupes dentaires multi-sites qui recherchent des procédures opératoires standardisées pour l'ensemble des praticiens. Les fabricants misent donc sur l'uniformité du faisceau, la gestion thermique, la conception des batteries, les embouts interchangeables et la simplification des commandes, plutôt que de se fier uniquement à une irradiance nominale plus élevée. La formation est également essentielle, car la distance et l'angulation influent sur l'énergie délivrée. Les fournisseurs qui associent des équipements fiables à des protocoles d'utilisation clairs peuvent réduire la variabilité des performances et améliorer la valeur pratique de chaque appareil installé.
Modernisation des infrastructures dentaires dans les économies émergentes
L'expansion des cliniques dentaires privées, des infrastructures de santé urbaines et des réseaux de services dentaires organisés dans les économies émergentes élargit la clientèle potentielle des équipements de polymérisation. Les nouveaux établissements privilégient généralement les systèmes LED plutôt que l'extension des installations halogènes existantes, créant ainsi simultanément des opportunités de remplacement et de développement. Les distributeurs locaux influencent de plus en plus les achats en proposant des solutions de financement, des démonstrations, une assistance technique et la maintenance. L'impact sur le marché est maximal là où la formation dentaire et la spécialisation se développent parallèlement à l'infrastructure, car les praticiens se familiarisent davantage avec les paramètres de performance tels que la longueur d'onde et l'irradiance. Les fabricants peuvent s'adapter à l'hétérogénéité des pouvoirs d'achat grâce à une gamme de produits différenciée, allant des unités LED portables de base aux systèmes multi-longueurs d'onde avancés. La localisation de l'assemblage, de la distribution et du service après-vente permet de réduire davantage les délais de livraison et les coûts d'exploitation, tout en facilitant l'accès aux pièces de rechange.
Tendances futures du marché des lampes de polymérisation dentaire
Architectures de polymérisation multi-longueurs d'onde
Les tendances futures du marché des lampes de polymérisation dentaire devraient privilégier la prise en charge de plusieurs plages d'absorption des photo-initiateurs plutôt que l'optimisation des performances autour d'une seule longueur d'onde. Cette évolution permettra d'élargir la compatibilité avec les matériaux de restauration et de réduire la nécessité pour les cabinets dentaires de maintenir des plateformes de polymérisation distinctes. L'ingénierie optique se concentrera sur une distribution uniforme de l'énergie sur la surface de la restauration, tandis que les commandes intégrées permettront aux praticiens de sélectionner les programmes en fonction du matériau ou de la procédure. Les fabricants devraient également associer les émetteurs multi-longueurs d'onde à une surveillance thermique, un diagnostic de la batterie et un contrôle automatique de l'exposition. Ces développements pourraient modifier les critères d'achat, passant de la puissance nominale à une puissance énergétique validée et à la compatibilité avec les matériaux. À terme, l'interopérabilité avec les écosystèmes de restauration spécifiques aux fabricants pourrait devenir un facteur de différenciation plus important, notamment pour les cliniques organisées recherchant un équipement standardisé pour leurs différents sites et équipes cliniques.
Surveillance connectée et maintenance prédictive
Les appareils de polymérisation connectés pourraient offrir une approche plus mesurable de la maintenance des équipements en suivant les cycles de fonctionnement, l'état des batteries, les performances et les intervalles d'entretien. Les cabinets dentaires multisites pourraient bénéficier d'une visibilité centralisée sur l'état des équipements et les besoins de remplacement. Des diagnostics intégrés permettraient d'identifier une baisse de rendement avant que les performances cliniques ne soient significativement affectées, favorisant ainsi la maintenance préventive plutôt que le remplacement réactif. Les futurs systèmes pourraient également relier les données d'utilisation à des outils de formation, permettant aux cabinets d'identifier les pratiques de polymérisation non uniformes. De telles fonctionnalités créeraient une valeur ajoutée supplémentaire en matière d'assurance qualité et de gestion des actifs. Cependant, l'adoption dépendra d'interfaces simples, de mesures de cybersécurité efficaces, de coûts de connectivité raisonnables et de preuves tangibles que le suivi améliore les résultats cliniques ou opérationnels. Les systèmes haut de gamme sont donc susceptibles de précéder l'adoption généralisée des systèmes connectés avant que ces derniers ne se standardisent.
Opportunités du marché des lampes de polymérisation dentaire
Production et distribution localisées en Asie-Pacifique
Les prévisions du marché des lampes de polymérisation dentaire indiquent une opportunité pour les fabricants de développer des modèles de production et de distribution régionaux plus performants en Asie-Pacifique, où la demande croît plus rapidement que sur les marchés matures. L'assemblage local permet de raccourcir les chaînes d'approvisionnement, de réduire la dépendance aux importations et de proposer des configurations de produits adaptées aux prix régionaux. Les partenariats avec les distributeurs de matériel dentaire, les établissements d'enseignement et les groupements de cliniques peuvent accélérer les démonstrations de produits et la formation des praticiens. Les fournisseurs devraient privilégier les plateformes LED d'entrée de gamme durables, tout en maintenant des offres haut de gamme pour les cabinets dentaires à la pointe de la technologie. La localisation peut également améliorer le service après-vente, un critère d'achat important lorsque les temps d'arrêt des équipements impactent la productivité des cliniques. Les opportunités d'investissement s'étendent au-delà de la fabrication et englobent la maintenance des batteries, la fourniture de composants optiques, la formation technique et les réseaux de distribution. Les entreprises qui développent des écosystèmes régionaux plutôt que de dépendre uniquement des importations de produits finis peuvent améliorer leur réactivité et leur couverture du marché.
Regroupement de produits basé sur les flux de travail
Une opportunité stratégique intéressante réside dans la vente groupée d'équipements de polymérisation avec des matériaux de restauration, des adhésifs, des accessoires et des formations cliniques, plutôt que de vendre les lampes séparément. Cette approche permet aux fabricants de se démarquer par la performance de leurs solutions tout en renforçant l'engagement des clients tout au long du processus de restauration. Les cabinets dentaires peuvent privilégier les combinaisons validées qui réduisent l'incertitude quant à la compatibilité des longueurs d'onde, l'exposition à la polymérisation et les exigences de manipulation. De même, les hôpitaux peuvent tirer profit de packs d'achat standardisés couvrant l'équipement, les consommables, la maintenance et la formation du personnel. Les fournisseurs devraient développer des packs spécifiques à chaque application : restaurations directes, scellement indirect, odontologie pédiatrique et environnements cliniques à haut débit. Cette approche génère également des revenus récurrents grâce aux embouts de rechange, aux batteries, aux contrats de service et aux programmes de formation. Pour être efficaces, ces packs nécessitent des données de performance transparentes et des informations sur la compatibilité afin que les décisions d'achat restent cliniquement justifiées.
Développements récents
- Août 2026 : DENTSPLY SIRONA Inc. a publié ses résultats du deuxième trimestre 2026, faisant état d’un chiffre d’affaires net de 898 millions de dollars américains, et a annoncé un partenariat renforcé avec Medline Sinclair afin d’élargir l’accès à son portefeuille de produits dentaires professionnels. Cette initiative conforte la stratégie commerciale de l’entreprise, axée sur la distribution, et son écosystème technologique étendu aux cabinets dentaires.
- Mai 2026 : DENTSPLY SIRONA Inc. lance Smart View - Detect, un outil de diagnostic basé sur l’IA et approuvé par la FDA, permettant d’identifier les dents présentant des radioclartés périapicales sur les images CBCT. Bien que ce lancement soit axé sur le diagnostic plutôt que sur les équipements de traitement, il témoigne de l’investissement continu de la société dans les flux de travail dentaires connectés et les plateformes technologiques intégrées.
- Janvier 2026 : Ivoclar Vivadent AG lance Adhese 2, un adhésif universel compatible avec la photopolymérisation et la polymérisation duale. Ce produit élargit la compatibilité avec les différentes modalités de polymérisation et est conçu pour simplifier les flux de travail cliniques, témoignant du développement continu des systèmes de restauration reposant sur une polymérisation maîtrisée.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -