
Mercado de lámparas de polimerización dental: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de lámparas de polimerización dental y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (luz LED, luz halógena, lámparas de curado por arco de plasma (PAC), luz láser); usuario final (hospitales, clínicas dentales, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018034
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 08, 2026


Tamaño del mercado en 2025
1.800 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.070 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,12 %
Índice de crecimiento
Mercado potencial
22.060 millones de dólares estadounidenses
(2026-2034)
El mercado de lámparas de polimerización dental alcanzó un valor de 1800 millones de dólares en 2025 y se prevé que llegue a los 3070 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 6,12 % entre 2026 y 2034. Este mercado representa un segmento de rápido crecimiento dentro del sector de dispositivos dentales dedicados a la polimerización fotoinducida de materiales restauradores. La innovación en el desarrollo de productos se centra en el aumento de la eficiencia energética de los LED, el control de la irradiancia, la ergonomía del diseño, la disipación del calor y el uso de diversos tipos de materiales restauradores fotopolimerizables.
América del Norte sigue siendo una región importante en términos de demanda. El tamaño del mercado en América del Norte está impulsado por la infraestructura existente para la odontología restauradora, la renovación de equipos y la adopción generalizada de tecnología dental avanzada en el consultorio. Se espera que el mercado crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,8 % al 6,5 % entre 2026 y 2034. El desarrollo de productos se orienta hacia el aumento de la eficiencia de los LED, la regulación de los niveles de irradiación, los diseños ergonómicos, la termodinámica y la adaptabilidad a restauraciones fotopolimerizables cada vez más diversas. América del Norte continúa siendo un área clave de demanda, mientras que el tamaño del mercado de lámparas de polimerización dental se mantiene gracias a la presencia del ecosistema de odontología restauradora, las actividades de renovación de equipos y el amplio uso de tecnologías avanzadas en el consultorio.
Evaluación y perspectivas del mercado de lámparas de polimerización dental
- América del Norte: Se estima que la región tendrá una participación del 35-39% en 2025, con un crecimiento anual compuesto del mercado de lámparas de polimerización dental del 5,8-6,5% entre 2026 y 2034. Las prácticas restauradoras consolidadas y los ciclos de reemplazo respaldan la demanda.
- EE. UU.: Estados Unidos representa aproximadamente entre el 84 % y el 88 % de la demanda norteamericana, con una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,4 % entre 2026 y 2034, respaldada por una infraestructura dental consolidada y clínicas orientadas a la tecnología.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,5-6,2% entre 2026 y 2034. Alemania, el Reino Unido, Francia, Italia y España siguen siendo mercados importantes debido a sus consolidados ecosistemas clínicos y de fabricación de productos dentales.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y tendrá una tasa de crecimiento anual compuesta (CAGR) del 7,0 % al 7,8 % entre 2026 y 2034, liderada por China, Japón, India y Corea del Sur a medida que se expanda la infraestructura dental.
- Segmento más importante: Se estima que la iluminación LED acaparará una cuota de mercado del 72-77% en 2025 y crecerá a una tasa compuesta anual del 6,3-6,9% durante el período 2026-2034, lo que refleja su eficiencia y conveniencia clínica.
- Segmento de alto crecimiento: Se estima que los usuarios finales hospitalarios representarán una cuota de mercado del 31-36% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 6,5-7,2% durante el período 2026-2034 a medida que se modernicen las adquisiciones institucionales.
- Empresas clave analizadas en detalle: Ivoclar Vivadent AG, TALLERES MESTRAITUA SL, 3M Company, Bio-Art Equipamentos Odontológicos Ltd, Foshan Gladent Medical Instrument Co. Ltd, Den-Mat Holdings, LLC., Mectron spa, Tecno-Gaz SpA, Flight Dental Systems y DENTSPLY SIRONA Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
En lo que respecta al formato, el bajo consumo energético, la larga duración de la batería y la emisión de luz controlable, la tecnología se ha orientado claramente hacia las plataformas LED. Los dispositivos actuales se centran en un perfil de haz uniforme, puntas reemplazables, alimentación por batería y sistemas de refrigeración. Como resultado de estos avances, la fabricación se basa ahora en la electrónica integrada, sistemas ópticos precisos, fuentes de alimentación recargables y módulos, en lugar de los diseños tradicionales con bombillas.
En cuanto al periodo previsto, las inversiones se centrarán en la capacidad de ofrecer múltiples longitudes de onda, la ergonomía y la compatibilidad con los flujos de trabajo. Las tecnologías LED de menor coste podrían resultar útiles para el desarrollo del mercado dental a medida que crece la red de clínicas, mientras que las ya existentes se centrarán en una salida de luz y un mantenimiento probados. La atención de los organismos reguladores seguirá centrada en el rendimiento, el control de infecciones, el etiquetado, la seguridad electromagnética y la protección adecuada del operador.
Alcance del informe de mercado de lámparas de polimerización dental
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.800 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.070 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,12% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de lámparas de polimerización dental
Cabe recordar que la demanda está ligada al uso de composites, adhesivos, cementos, etc., fotopolimerizables. Por lo tanto, el crecimiento del mercado de lámparas de polimerización dental dependerá del número de tratamientos restauradores que requieran polimerización. El ecosistema está compuesto por productos compatibles con fotoiniciadores, lámparas dentales, proveedores de componentes ópticos, distribuidores, clínicas dentales, hospitales y proveedores de servicios.
La tendencia en la cadena de suministro apunta hacia empresas que desarrollan lámparas que integran LED, óptica, batería, disipadores de calor, sensores y circuitos de control en un dispositivo portátil compacto. Las decisiones de compra se ven influenciadas por la consistencia del rendimiento, la longitud de onda, el tiempo de curado, la calidad de la batería, la calidad de la punta y los requisitos de esterilización. Según la Asociación Dental Americana, el rendimiento del curado se ve afectado por la longitud de onda, la irradiancia, la duración de la exposición, la distancia de la punta y el ángulo de incidencia.
Existe una fragmentación en la competencia entre los proveedores especializados en equipos dentales y las empresas diversificadas que se dedican a la tecnología dental. Según el informe del mercado de lámparas de polimerización dental, las empresas más grandes están haciendo hincapié en los equipos de fotopolimerización junto con los productos restauradores, los flujos de trabajo digitales y el equipamiento general para la clínica. Ivoclar Vivadent AG se centra en Bluephase, mientras que DENTSPLY SIRONA Inc. ofrece SmartLite Pro para procesos restauradores.
El posicionamiento estratégico también se ve influenciado por la modularidad, el alcance geográfico y la prestación de servicios. 3M Company aprovecha su amplia gama de productos restauradores, mientras que TALLERES MESTRAITUA SL, Mectron spa, Tecno-Gaz SpA y otros especialistas utilizan sus equipos especializados como ventajas competitivas. Las mayores inversiones se canalizan hacia la mejora de los productos en lugar de la simple sustitución de fuentes de luz.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de lámparas de polimerización dental: Perspectivas estratégicas
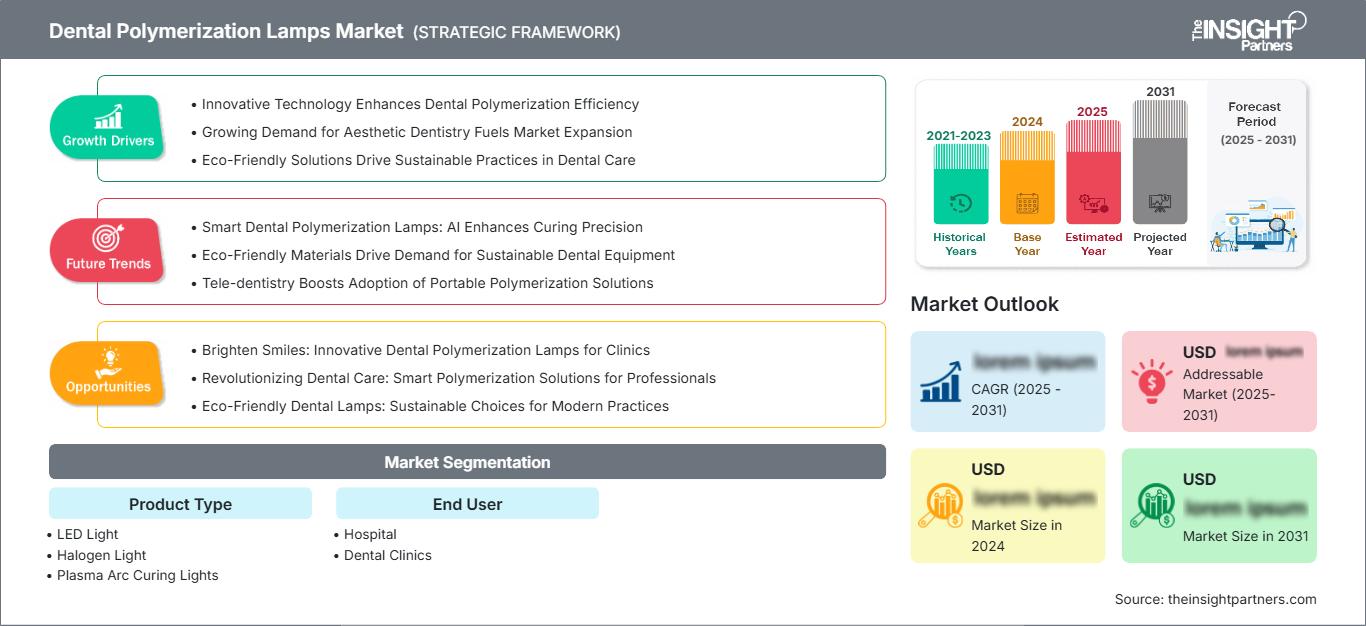
Perspectivas regionales
Mercado norteamericano de lámparas de polimerización dental
Se prevé que Norteamérica represente entre el 35 % y el 39 % de la cuota de mercado de lámparas de polimerización dental en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,5 % hasta 2034. Estados Unidos es la principal región consumidora, gracias a su elevado número de clínicas dentales, sus avanzados procesos de restauración dental y la infraestructura de equipos existente. Canadá también contribuye a la demanda mediante sus clínicas dentales privadas, instituciones y proyectos de modernización.
Las luces LED son las preferidas por los compradores regionales debido a su intensidad lumínica constante, su capacidad de recarga, su ergonomía y la facilidad que ofrecen para el control de infecciones. La consolidación de consultorios dentales también resulta beneficiosa para la estandarización de la compra de equipos en múltiples ubicaciones. La demanda de reemplazo también se debe a la necesidad de uniformidad, ya que los equipos antiguos y los sistemas ópticos dañados pueden obstaculizar el proceso de polimerización.
Mercado estadounidense de lámparas de polimerización dental
Estados Unidos representa aproximadamente entre el 84 % y el 88 % del mercado norteamericano y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,4 % entre 2024 y 2034. Esto se debe a la prevalencia de los tratamientos dentales restaurativos, la amplia disponibilidad de equipos y la adopción de lámparas de fotopolimerización LED. Los proveedores mantienen relaciones comerciales y clínicas con consultorios dentales independientes, organizaciones de servicios dentales, hospitales y distribuidores.
Mientras que los hospitales consideran la disponibilidad de equipos y la adquisición estandarizada, las clínicas dentales se centran en la portabilidad, la eficiencia, la duración de la batería y la integración en el flujo de trabajo. Algunos de los principales proveedores que respaldan los tratamientos dentales restaurativos son DENTSPLY SIRONA Inc. y 3M Company. La autorización 510(k) de la FDA para las lámparas de fotopolimerización dental añade un elemento más a las consideraciones de comercialización de los proveedores estadounidenses, que incluyen la documentación regulatoria.
Mercado europeo de lámparas de polimerización dental
Se prevé que Europa alcance una cuota de mercado del 27-31% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,5-6,2% hasta 2034. Alemania lidera los mercados regionales gracias a su consolidado sector de fabricación dental y a sus redes clínicas y de laboratorios establecidas. La odontología restauradora del Reino Unido, Francia, Italia y España impulsará la demanda, junto con las clínicas privadas y la renovación de equipos.
El mercado británico priorizará la optimización del flujo de trabajo y la facilidad de mantenimiento de los equipos. Alemania se beneficiará de su base manufacturera nacional y sus capacidades tecnológicas. Italia, Francia y España cuentan con una demanda estable de reemplazo de equipos por parte de consultorios independientes y clínicas en red. Las compras europeas incluirán cada vez más factores como la eficiencia energética, la robustez, la facilidad de limpieza y los costos totales de propiedad, además del precio, lo que ofrece oportunidades para plataformas LED tecnológicamente avanzadas.
Mercado de lámparas de polimerización dental en la región Asia-Pacífico
La región de Asia-Pacífico representa entre el 22 % y el 26 % de la demanda en 2025 y crecerá a un ritmo del 7,0 % al 7,8 % durante el periodo 2025-2034. Los principales mercados de la región son China, Japón, India, Corea del Sur y Australia. El crecimiento de la infraestructura dental y el aumento de la capacidad de tratamiento impulsan la adopción de estos equipos.
La creciente industrialización mejora las capacidades de fabricación y distribución en la región, mientras que las inversiones en sanidad pública y el auge de las clínicas privadas aumentan la disponibilidad de equipos dentales modernos. El mercado, sensible a los precios, demanda lámparas LED básicas y fiables, mientras que las clínicas más sofisticadas buscan cada vez más dispositivos de alta intensidad y multiespectrales.
Mercado de lámparas de polimerización dental en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2-6,0% hasta 2034. Arabia Saudita será el principal consumidor, impulsado por las mejoras en la atención médica, mientras que los Emiratos Árabes Unidos se verán beneficiados por el gasto privado en odontología y turismo médico. Sudáfrica continúa siendo el país líder en el África subsahariana, seguido por otros países de Oriente Medio y África con un desarrollo más lento.
La inversión en infraestructura energética y sanitaria impulsa la creación de nuevos centros dentales y la renovación de equipos. Las decisiones de compra se ven influenciadas por el coste total de propiedad, la prestación de servicios y la fiabilidad de los canales de distribución. Los proveedores que ofrecen soluciones de baterías fiables, fácil mantenimiento y asistencia técnica local pueden superar las barreras de adquisición en regiones donde el mantenimiento especializado aún no es habitual.
Análisis de segmentación
Tipo de producto
La iluminación LED sigue siendo la tecnología dominante, mientras que el mercado de lámparas de polimerización dental refleja cada vez más la transición de la iluminación convencional a sistemas de estado sólido eficientes. Se estima que este segmento crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 6,9 % durante el período 2026-2034. Su adopción se ve favorecida por un diseño compacto, un mantenimiento reducido, el funcionamiento con baterías y un control óptico cada vez más sofisticado. Los fabricantes también están mejorando la gestión térmica y la cobertura de longitud de onda para adaptarse a diversos sistemas fotoiniciadores.
- Iluminación LED: La principal categoría tecnológica, preferida por su eficiencia energética, diseño compacto, larga vida útil y compatibilidad con los flujos de trabajo restaurativos actuales. La demanda sigue siendo mayor en aquellos casos donde es importante un curado rápido y repetible.
- Iluminación halógena: Se utiliza principalmente en instalaciones existentes y en entornos donde la sustitución de equipos es un factor crítico. Su adquisición se ve limitada por la necesidad de reemplazar las bombillas, la generación de calor y los requisitos de mantenimiento relativamente altos, lo que restringe su papel estratégico en la compra de nuevos equipos.
- Lámparas de fotopolimerización por arco de plasma: Se utilizan en aplicaciones de fotopolimerización de alta intensidad donde se valora la exposición rápida. Esta categoría sigue siendo especializada, y las decisiones de compra están influenciadas por el flujo de trabajo clínico, el costo del equipo y la compatibilidad de los materiales.
- Luz láser: Representa una tecnología especializada donde se priorizan la energía óptica controlada y la precisión. Su relevancia estratégica depende de una mayor integración clínica, la justificación de costos y la compatibilidad demostrada con los materiales restauradores.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,8 % durante el período 2026-2034. Las adquisiciones varían según la escala clínica, el volumen de procedimientos, el presupuesto y la estandarización de los equipos. Las clínicas dentales representan una demanda recurrente sustancial debido a su amplia base instalada, mientras que los hospitales pueden generar programas de adquisición de mayor valor cuando los equipos de restauración se integran en actualizaciones tecnológicas más amplias.
- Hospital: Los compradores institucionales priorizan la fiabilidad de los equipos, la estandarización de las adquisiciones, la facilidad de mantenimiento, la compatibilidad con los controles de infección y la continuidad operativa en diversos entornos de tratamiento. Los ciclos de reemplazo suelen estar vinculados a presupuestos de modernización más amplios.
- Clínicas dentales: Las clínicas priorizan la portabilidad, la facilidad de uso, el rendimiento de la batería, la uniformidad del fotopolimerizado y el manejo ergonómico. Las consultas independientes y las organizaciones con múltiples sedes presentan diversos patrones de compra, que van desde reemplazos económicos hasta sistemas de flujo de trabajo de alta gama.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|---|---|---|---|
|
Hospital |
Medio |
Adquisiciones Centralizadas |
Escalada |
|
Clínicas dentales |
Alto |
Eficiencia en el sillón dental |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de lámparas de polimerización dental
Expansión de los procedimientos restauradores fotopolimerizables
El uso cada vez mayor de composites, adhesivos, selladores y cementos fotopolimerizables a base de resina amplía directamente la base instalada potencial para equipos de polimerización. Los profesionales dentales requieren energía lumínica controlada para lograr una conversión de polímero adecuada, lo que convierte a los dispositivos de fotopolimerización en parte integral de los flujos de trabajo restaurativos, en lugar de accesorios opcionales. Esta relación genera una demanda recurrente cuando las clínicas incorporan nuevas salas de tratamiento o reemplazan equipos obsoletos. El impacto comercial va más allá de las ventas unitarias, ya que la compatibilidad entre las lámparas de fotopolimerización y los materiales restaurativos influye en las decisiones de compra. Los proveedores que coordinan las recomendaciones de materiales con el rendimiento de la fotopolimerización pueden fortalecer la fidelización de clientes. El aumento de procedimientos también fomenta las inversiones en dispositivos de mayor rendimiento que reducen los tiempos de exposición manteniendo la calidad de la polimerización. A medida que el tratamiento restaurativo se estandariza en las redes de clínicas organizadas, la adquisición puede pasar de las decisiones individuales de los profesionales a las especificaciones de equipos a nivel de flota.
Demanda de flujos de trabajo clínicos más rápidos y consistentes
Las clínicas dentales evalúan cada vez más sus equipos en función del tiempo de procedimiento, la repetibilidad, la ergonomía y la integración en el flujo de trabajo. Las lámparas de fotopolimerización influyen directamente en estas métricas, ya que una potencia insuficiente puede requerir ciclos de exposición adicionales, mientras que una irradiancia constante permite un procesamiento predecible. Un mayor número de pacientes atendidos puede mejorar la utilización de las salas de tratamiento y justificar económicamente la inversión en equipos actualizados. Este impacto es especialmente relevante para las clínicas dentales con múltiples sedes que buscan procedimientos operativos estandarizados entre sus profesionales. Por lo tanto, los fabricantes compiten a través de la uniformidad del haz, la gestión térmica, el diseño de la batería, las puntas intercambiables y los controles simplificados, en lugar de basarse únicamente en una mayor irradiancia. La formación también cobra importancia, ya que la distancia y la angulación afectan a la energía suministrada. Los proveedores que combinan equipos fiables con protocolos operativos claros pueden reducir la variabilidad del rendimiento y mejorar el valor práctico de cada dispositivo instalado.
Modernización de la infraestructura dental en economías emergentes
La expansión de las clínicas dentales privadas, la infraestructura sanitaria urbana y las redes de servicios dentales organizados en las economías emergentes está ampliando la base de clientes para los equipos de polimerización. Las nuevas instalaciones suelen adoptar sistemas LED en lugar de extender las antiguas instalaciones halógenas, lo que crea simultáneamente una oportunidad de reemplazo y de desarrollo desde cero. Los distribuidores locales influyen cada vez más en las compras al proporcionar financiación, demostraciones, soporte técnico y mantenimiento. El impacto en el mercado es mayor donde la educación dental y la formación de especialistas se expanden junto con la infraestructura, ya que los clínicos se familiarizan más con parámetros de rendimiento como la longitud de onda y la irradiancia. Los fabricantes pueden abordar la heterogeneidad del poder adquisitivo mediante la diferenciación de sus productos, desde unidades LED portátiles básicas hasta sistemas avanzados de múltiples longitudes de onda. La localización del ensamblaje, la distribución y el servicio puede reducir aún más los plazos de entrega y los costes de propiedad, al tiempo que mejora el acceso a las piezas de repuesto.
Tendencias futuras del mercado de lámparas de polimerización dental
Arquitecturas de curado multilongitud de onda
Las tendencias futuras en el mercado de lámparas de polimerización dental apuntan a una mayor compatibilidad con múltiples rangos de absorción de fotoiniciadores, en lugar de optimizar el rendimiento en torno a una única longitud de onda. Esta evolución puede ampliar la compatibilidad con materiales restauradores y reducir la necesidad de que las clínicas mantengan plataformas de fotopolimerización independientes. La ingeniería óptica se centrará en una distribución uniforme de la energía en toda la superficie de la restauración, mientras que los controles integrados permitirán a los clínicos seleccionar programas según el material o el procedimiento. Es probable que los fabricantes también combinen emisores multilongitud de onda con monitorización térmica, diagnóstico de la batería y controles automáticos de exposición. Estos avances podrían modificar los criterios de compra, pasando de priorizar la potencia nominal sobre la entrega de energía validada y la compatibilidad con los materiales. Con el tiempo, la interoperabilidad con los ecosistemas restauradores específicos de cada fabricante podría convertirse en un factor diferenciador más importante, especialmente entre las clínicas organizadas que buscan equipos estandarizados en múltiples ubicaciones y equipos clínicos.
Monitorización conectada y mantenimiento predictivo
Los dispositivos de fotopolimerización conectados podrían ofrecer un enfoque más cuantificable para el mantenimiento de equipos, al permitir el seguimiento de los ciclos de operación, el estado de la batería, el rendimiento y los intervalos de servicio. Las clínicas dentales con múltiples sedes podrían beneficiarse de una visibilidad centralizada del estado de los equipos y las necesidades de reemplazo. Los diagnósticos integrados podrían identificar la disminución del rendimiento antes de que afecte significativamente la práctica clínica, lo que favorecería el mantenimiento preventivo en lugar del reemplazo reactivo. Los sistemas futuros también podrían conectar los registros de uso con herramientas de capacitación, lo que permitiría a las organizaciones identificar prácticas de fotopolimerización inconsistentes. Estas capacidades generarían una propuesta de valor adicional en torno al aseguramiento de la calidad y la gestión de activos. Sin embargo, su adopción dependerá de interfaces sencillas, medidas de ciberseguridad, costos de conectividad razonables y evidencia clara de que la monitorización mejora los resultados clínicos u operativos. Por lo tanto, es probable que los sistemas premium lideren la adopción antes de que la funcionalidad conectada se estandarice ampliamente.
Oportunidades de mercado para lámparas de polimerización dental
Fabricación y distribución localizadas en Asia Pacífico
Las previsiones del mercado de lámparas de polimerización dental indican una oportunidad para que los fabricantes establezcan modelos regionales de producción y distribución más sólidos en Asia Pacífico, donde la demanda crece más rápido que en los mercados maduros. El ensamblaje local puede acortar las cadenas de suministro, reducir la dependencia de las importaciones y permitir configuraciones de productos adaptadas a los precios regionales. Las alianzas con distribuidores dentales, instituciones educativas y grupos de clínicas pueden acelerar las demostraciones de productos y la formación de los profesionales. Los proveedores deben priorizar las plataformas LED de gama básica y duraderas, sin descuidar la oferta de productos de alta gama para las clínicas con tecnología avanzada. La localización también puede mejorar el servicio posventa, un criterio de compra importante, ya que el tiempo de inactividad de los equipos afecta a la productividad de la clínica. Las oportunidades de inversión van más allá de la fabricación e incluyen el mantenimiento de baterías, el suministro de componentes ópticos, la formación técnica y las redes de distribución. Las empresas que desarrollan ecosistemas regionales, en lugar de depender exclusivamente de unidades terminadas importadas, pueden mejorar su capacidad de respuesta y su cobertura de mercado.
Agrupación de productos basada en flujos de trabajo
Una atractiva oportunidad estratégica reside en combinar equipos de fotopolimerización con materiales restaurativos, adhesivos, accesorios y capacitación clínica, en lugar de vender las lámparas como dispositivos aislados. Este enfoque permite a los fabricantes diferenciarse en función del rendimiento del flujo de trabajo, a la vez que aumenta la participación del cliente durante todo el proceso restaurativo. Las clínicas dentales valoran las combinaciones validadas que reducen la incertidumbre sobre la compatibilidad de la longitud de onda, la exposición a la fotopolimerización y los requisitos de manipulación. Los hospitales también se benefician de paquetes de adquisición estandarizados que incluyen equipos, consumibles, mantenimiento y capacitación del personal. Los proveedores deben desarrollar paquetes específicos para restauraciones directas, cementación indirecta, odontología pediátrica y entornos clínicos de alto volumen de pacientes. Este enfoque también genera oportunidades de ingresos recurrentes mediante puntas de repuesto, baterías, contratos de servicio y programas de capacitación. Una agrupación eficaz requiere información transparente sobre el rendimiento y la compatibilidad para que las decisiones de compra sean clínicamente justificables.
Novedades recientes
- Agosto de 2026: DENTSPLY SIRONA Inc. presentó sus resultados del segundo trimestre de 2026, que incluyen ventas netas reportadas por US$898 millones, y anunció una ampliación de su colaboración con Medline Sinclair para facilitar el acceso a su cartera de productos dentales profesionales. Este avance refuerza la estrategia comercial de la compañía, centrada en la distribución, y su ecosistema tecnológico integral para consultorios dentales.
- Mayo de 2026: DENTSPLY SIRONA Inc. lanzó Smart View - Detect, una herramienta de diagnóstico con inteligencia artificial aprobada por la FDA para identificar radiolucencias periapicales en tomografías computarizadas de haz cónico (CBCT). Si bien se centra en el diagnóstico y no en el equipo de fotopolimerización, este lanzamiento demuestra la continua inversión en flujos de trabajo dentales conectados y plataformas tecnológicas integradas.
- Enero de 2026: Ivoclar Vivadent AG presentó Adhese 2, un adhesivo universal compatible con fotopolimerización y polimerización dual. Este producto amplía la compatibilidad con diferentes modalidades de polimerización y está diseñado para simplificar los flujos de trabajo clínicos, lo que demuestra el continuo desarrollo de sistemas restauradores que dependen de un control preciso de la polimerización.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -