
CAR-T細胞療法市場の収益、予測、規模の概要
CAR-T細胞療法市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:標的抗原(CD19およびBCMA)、適応症(リンパ腫、白血病、多発性骨髄腫)、エンドユーザー(病院および専門クリニック、外来手術センター、その他)、地域(北米、ヨーロッパ、アジア太平洋、その他の地域)別
- ステータス : 出版
- レポートコード : TIPRE00029935
- カテゴリー : ライフサイエンス
- ページ数 : 247
- 利用可能なレポート形式 :


- 最終更新日 : October 07, 2026


2025年の市場規模
44億8218 万米ドル
基準年値
2034年の予測
193億1455 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.6 %
成長率
対象市場
988億9063 万米ドル
(2026年~2034年)
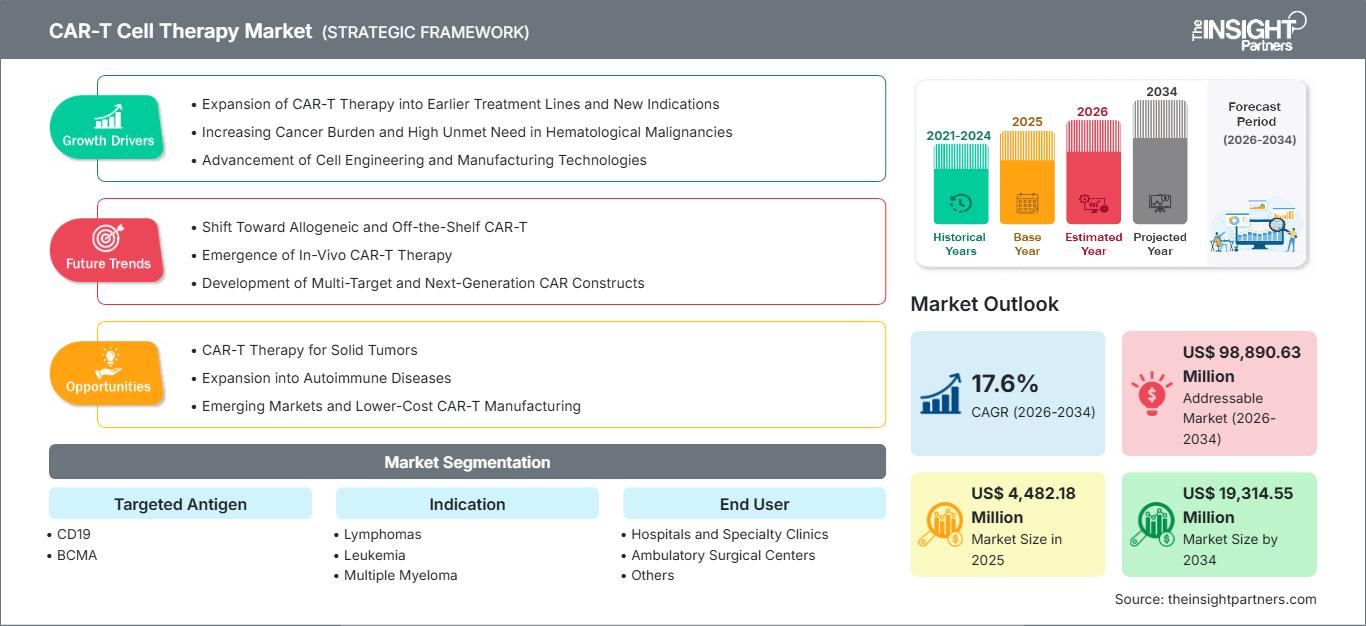
CAR-T細胞療法市場は、2025年には44億8,218万米ドルと評価され、2034年には193億1,455万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)17.6%を記録する見込みです。この市場は、臨床応用の拡大、治療対象範囲の拡大、細胞工学の進歩、主要ながん治療市場における製造および治療インフラへの投資増加によって形成されています。
北米は、高度に発達した癌治療部門、包括的な医療保障、経験豊富な血液内科および腫瘍内科チームの連携、そして既に承認されているものを含む幅広い薬剤の選択肢に支えられた、極めて重要な市場です。北米は、初期治療の利用拡大と細胞治療センターの拡大を主な要因として、2026年から2034年にかけて平均約16.8%~18.2%の成長率で拡大すると予測されています。
CAR-T細胞療法市場の評価と洞察
- 北米:この地域は2025年には44~48%のシェアを占めると推定されており、確立された治療インフラ、償還制度、適応症の拡大に支えられ、2026年から2034年にかけて年平均成長率(CAGR)16.8~18.2%で成長すると予想されている。
- 米国:米国は、広範な治療センターネットワークと規制の整備に支えられ、2025年には北米全体の収益の82~86%を占めると推定され、2026~2034年の年平均成長率は16.5~18.0%と予測されている。
- ヨーロッパ:ヨーロッパは2025年には23~27%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)17.0~18.5%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には18~22%のシェアを占めると推定されており、中国、日本、韓国、インドが牽引役となり、2026~2034年には19.0~21.0%という最も速い年平均成長率(CAGR)を記録すると予測されている。
- 最大のセグメント:リンパ腫は、承認されたCD19標的療法の広範さを反映して、2025年には47~51%の市場シェアを占め、2026~2034年には16.5~18.0%のCAGRで成長すると推定されている。
- 高成長分野:多発性骨髄腫は、BCMA標的治療の拡大に支えられ、2025年には28~32%のシェアを占め、2026~2034年には年平均成長率(CAGR)18.5~20.5%で成長すると予測されている。
- 詳細に分析された主要企業:ブリストル・マイヤーズ スクイブ社、ノバルティスAG、ギリアド・サイエンシズ社、ジョンソン・エンド・ジョンソン社、JW(ケイマン)セラピューティクス社、イノベント・バイオロジクス社、オートラス・セラピューティクス社、上海復星医薬(集団)社、イムノアポプティブ・セル・セラピー社、およびCARsgenセラピューティクス・ホールディングス社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
CAR-T細胞療法は、主に血液悪性腫瘍の後期治療として始まった新たな治療法であり、多様な抗原を用いた治療法へと発展し、より効果的な製造と組み合わせることで早期治療の可能性も広がっています。リンパ腫や血液がんの患者においては、CD19を標的としたCAR-T療法が依然として中心的な役割を担っていますが、BCMAを標的とした治療法は、多発性骨髄腫の患者に対する新たな治療選択肢を提供しています。製造面でも、静脈内投与から静脈内投与までの時間の短縮、プロセスの標準化、リリース試験の改善、そして大量生産の実現に向けて大きな進歩が見られています。
今後、新たな市場が次々と出現し、がん治療センターや細胞療法の設立も進んでいくでしょう。製造規模も最大規模を誇る中国が、この大きな変化を牽引していくと考えられます。インド以外にも、アジア諸国では、規制プロセスの簡素化や、必要な投資による分散型製造の開発を通じて、多発性骨髄腫に対する代替療法やより安価な選択肢が提供されることが期待されています。規制の簡素化、投資による分散型製造能力の開発、そして今後蓄積される毒性への対応経験は、治療へのアクセス性の向上とともに、この治療法の普及に大きく貢献すると見込まれています。
CAR-T細胞療法市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 44億8218万米ドル |
| 2034年までの市場規模 | 193億1455万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.6% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
CAR-T細胞療法市場分析
CAR-T細胞療法市場の発展は、治療後に再発した、あるいは治療に反応しなくなった(難治性)血液がん患者が持続的な効果を求める医学的根拠、および初期段階における有効性の証明の増加によって促進されています。治療プロセス全体は、患者の特定、白血球分離(細胞の採取)、細胞の輸送、遺伝子工学による改変、培養の増幅、品質保証、最終製品の検査、前処置薬の投与、治療の実施、および治療後のフォローアップを含みます。あらゆる段階で、新しい技術の導入や専門サービスプロバイダーの関与の可能性があります。
CAR-T細胞療法市場では、自家細胞療法は患者由来の初期材料に依存し、生産環境が厳しく規制されているため、生産は依然として供給の鍵を握っています。そのため、企業は生産の自動化を進め、流通チェーンにおける製品の流れを整理し、詳細な検査を実施し、生産プロセスを標準化することに注力しています。製造の所要時間を短縮することで、治療薬の供給量を増やし、運用上のボトルネックを緩和することができます。さらに、2025年に米国でREMS要件が撤廃されたことで、承認済みのCD19およびBCMA標的療法に関する行政上の負担も軽減されました。
CAR-T細胞療法市場の競合企業は、主に中国(中国)を拠点とする国際的な製薬会社、細胞療法専門企業、イノベーターなど多岐にわたります。商業的に成功し成熟した製品ラインを持つ大手製薬会社には、ブリストル・マイヤーズ スクイブ、ノバルティス、ギリアド・サイエンシズ、ジョンソン・エンド・ジョンソンなどがあります。地域的な競合企業としては、JW(ケイマン)セラピューティクス、イノベント・バイオロジクス、上海復星医薬(集団)などがあり、それぞれ異なる製品を提供しています。一方、オートラス・セラピューティクスとCARsgenセラピューティクス・ホールディングスは、競合他社とは異なる開発パイプラインを持っています。
市場におけるリーダーシップは、主に新たな適応症の開発、製造力、治療センターのネットワーク、臨床診療の差別化、およびコスト管理によって左右されます。また、開発投資の方向性も、より優れたT細胞(次世代構築物)や新しい細胞製造方法へと変化しています。例えば、CARsgen社は、2026年に胃または胃食道接合部のガストリン産生腫瘍(CLDN18.2陽性型)の治療薬としてsatricelを承認することで、T細胞療法が血液がんから固形がんへと応用できることを実証し、細胞療法開発企業にとって新たな競争の場を切り開きました。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
CAR-T細胞療法市場:戦略的洞察
地域別分析
北米CAR-T細胞療法市場
北米は2025年には44~48%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)16.8~18.2%で成長すると予測されている。米国は、広範な治療センターネットワーク、確立された償還制度、充実した臨床試験インフラ、そしてCAR-T細胞療法の製造業者が集中していることから、この地域における活動を牽引している。カナダは、血液疾患プログラムの拡大と細胞療法へのアクセス改善を通じて貢献している。
地域のエコシステムは、経験豊富な腫瘍専門医、確立された白血球分離能力、専門的な製造ネットワーク、および治療関連毒性を管理するための集中治療能力といった利点を享受しています。早期治療の導入も構造的な成長要因の一つであり、承認された治療法は、高度な前治療を受けた患者集団以外にも広がりつつあります。サイトカイン放出症候群(CRS)や神経毒性に関する規制上の経験も、事業の成熟を支えています。地域と連携した治療ネットワークへの拡大は、CAR-T細胞療法市場における専門的なモニタリング要件を維持しながら、地理的なアクセスを徐々に改善する可能性があります。
米国CAR-T細胞療法市場
米国は2025年には北米全体の収益の82~86%を占めると推定され、2026~2034年の年平均成長率(CAGR)は16.5~18.0%と予測されている。米国が市場をリードする要因は、広範な販売網、専門治療センター、良好な腫瘍学インフラ、そしてCD19およびBCMA標的療法における活発な臨床開発活動にある。
米国の主流の大規模企業は、リンパ腫、白血病、骨髄腫のさまざまな分野に深く関わっています。薬剤の使用は大きなトレンドとなっており、治療ラインが以前よりも早期に移行し、患者の適格要件がやや拡大していることを示しています。承認された自家CD19およびBCMA標的治療薬に対する2025年のREMS要件の撤廃は、参加病院にとって、シリズマブレベルからの認証と利用可能性の制限の緩和を意味し、これらの薬剤から恩恵を受ける患者の範囲が広がる可能性があります。市場と患者の両方から、できるだけ早期に投与できる薬剤に対する需要が高まっています。
欧州CAR-T細胞療法市場
欧州は2025年には23~27%の市場シェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)17.0~18.5%で拡大すると予測されている。ドイツは、高度な血液学インフラ、専門センター、確立された償還制度のおかげで、主要市場となっている。英国は、NHS(国民保健サービス)の専門センターを通じて細胞療法に関する専門知識を集約的に発展させており、フランスは、学術的な腫瘍学能力と国家的な医療連携を組み合わせている。
イタリアとスペインでは、認定センターが細胞療法能力を高めるにつれて、治療へのアクセスが拡大している。ヨーロッパ全体では、規制の調和、各国の償還決定、治療センターの認定、専門的な製造物流への投資などが需要に影響を与えている。また、この地域では承認された適応症の普及も進んでいる。しかし、償還制度や紹介制度の違いが、患者が市販のCAR-T細胞療法を受けられるようになるペースに影響を与え続けている。
アジア太平洋地域におけるCAR-T細胞療法市場
アジア太平洋地域は2025年には18~22%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)19.0~21.0%を記録すると予測されており、主要地域の中で最も急速に成長する地域となる見込みです。中国は、国内の細胞治療企業、広範な臨床研究、そして拡大する治療インフラに支えられ、地域開発をリードしています。日本と韓国は成熟した規制および腫瘍学のエコシステムを有しており、インドとオーストラリアは能力構築を進めています。
中国における規制の進展は特に重要である。なぜなら、サトリセルは2026年6月に固形腫瘍に対する世界初のCAR-T細胞療法として承認されたからである。この進展は、治療対象となる領域を拡大し、地域全体における抗原選択、製造、固形腫瘍標的化におけるさらなるイノベーションを促進する。
その他の地域におけるCAR-T細胞療法市場
その他の地域は、11.0~11.6%の新興市場として、今後も発展途上国にとどまるものの、高度ながん治療へのアクセス拡大、専門医療インフラの改善、細胞療法への関心の高まりに支えられ、重要性が増していくと予想されます。ラテンアメリカ諸国をはじめとする新興国では、複雑ながん治療への対応能力が徐々に強化されており、治療センターが必要な臨床専門知識と患者紹介ネットワークを構築することで、CAR-T療法の機会が生まれています。
成長を阻害する要因としては、高額な治療費、専門的な細胞療法センターの不足、規制の複雑さ、製造および物流上の要件などが挙げられます。しかしながら、三次がん医療インフラへの投資、国際協力、地域的な紹介ネットワークの構築により、アクセス性の向上が期待されます。グローバルな治療薬開発企業との提携、細胞採取および輸送能力の向上、そして臨床現場における認知度の向上は、世界各国の市場におけるCAR-T療法の普及を徐々に後押ししていくでしょう。
セグメンテーション分析
標的抗原
CD19とBCMAは主要な標的抗原カテゴリーであり、この分野は2026年から2034年にかけて年平均成長率(CAGR)17.0~19.0%で拡大すると予測されている。CD19はB細胞悪性腫瘍において依然として確固たる地位を築いている一方、BCMAは多発性骨髄腫において拡大しつつある。今後の競争では、抗原の持続性、奏効の持続性、安全性、そして併用療法や逐次療法の可能性が重視されるだろう。
- CD19:CD19を標的とした治療法は、B細胞リンパ腫や急性リンパ性白血病において確立された使用実績があり、複数の承認製品と豊富な臨床経験に裏付けられているため、強力な市場地位を占めている。
- BCMA:BCMAを標的とした治療法は多発性骨髄腫において戦略的に重要であり、早期治療段階での使用拡大と継続的な臨床開発が持続的な需要を支えている。
表示
適応症の需要は、2026年から2034年にかけて年平均成長率(CAGR)17.0~19.0%で増加すると予測されており、リンパ腫はCAR-T細胞療法市場において最大の適応症カテゴリーであり続けると見込まれています。承認範囲の拡大、医師の認知度向上、早期治療への移行などが、導入を後押ししています。多発性骨髄腫は、BCMA標的療法の利用が拡大するにつれて、力強い成長が見込まれます。
- リンパ腫:リンパ腫は主要な適応症であり、複数のCD19標的製品が大型B細胞リンパ腫および関連リンパ腫のサブタイプにわたって承認されているため、最も幅広い確立された治療基盤が構築されています。
- 白血病:CD19を標的とした治療法は、特定のB細胞前駆細胞性急性リンパ性白血病患者集団において持続的な奏効を示しているため、白血病は依然として戦略的に重要な疾患である。
- 多発性骨髄腫:BCMA標的療法によって再発性または難治性の疾患を持つ患者の治療選択肢が拡大し、より早期の治療段階へと移行するにつれて、多発性骨髄腫の重要性はますます高まっている。
エンドユーザー
エンドユーザーの需要は、2026年から2034年にかけて年平均成長率(CAGR)16.5~18.5%で増加すると予測されており、CAR-T細胞療法市場においては、病院や専門クリニックが引き続き主導的な地位を占める見込みです。細胞の採取、前処置、注入、毒性モニタリング、緊急時対応といった複雑な工程を経るため、多分野にわたる腫瘍学の専門知識と高度な支持療法インフラを備えた施設が有利となります。
- 病院および専門クリニック:これらの施設は、血液学の専門知識、細胞療法インフラ、集中的なモニタリング、複雑な治療を提供するために必要な多職種チームへのアクセスを提供するため、主要な治療環境となります。
- 外来手術センター:外来手術センターは、モニタリングプロトコルが成熟するにつれて、選択的に重要性を増す可能性があるが、専門医による監督と急性期医療サービスへの迅速なアクセスという要件によって、その導入は依然として制約されている。
- その他:その他の設定としては、専門的な治療ネットワークや、フォローアップ、患者間の連携、あるいはより広範な治療経路の特定の部分をサポートする可能性のある、新たに登場した分散型モデルなどが挙げられる。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
病院および専門クリニック |
高い |
専門センター |
成熟した |
|
外来手術センター |
低い |
外来患者担当シフト |
新興 |
|
その他 |
中くらい |
医療の分散化 |
スケーリング |
CAR-T細胞療法市場の成長要因と影響分析
より早期の治療段階への拡大
CAR-T細胞療法市場において、より早期の治療段階への移行は、対象となる患者プールを拡大し、臨床医が治療アルゴリズムの中で細胞療法をどのように位置づけるかを変えることで、商業的な機会を再構築しています。早期使用により、患者が広範囲にわたる疾患の進行やパフォーマンスステータスの悪化前に治療を受ける可能性が高まります。したがって、適応症全体にわたる規制の拡大は、基礎となる癌患者数の増加だけに頼ることなく治療量を増やすことができるため、戦略的に重要です。ジョンソン・エンド・ジョンソンのCARVYKTIが、少なくとも1回の先行治療を経た患者に拡大したことは、早期介入が利用を拡大できることを示しています。製造業者にとって、より早期の治療段階の採用は、比較エビデンス、治療の順序、紹介経路、償還交渉、および認可された治療センターでのキャパシティプランニングの重要性も高めます。
細胞工学および細胞製造における進歩
細胞工学の進歩により、開発者はT細胞を改変して抗原認識、持続性、および制御された活性を強化する能力を高めています。自家細胞療法では個別化された製造と厳格な品質管理が必要となるため、製造イノベーションも同様に重要です。プロセス自動化、閉鎖系処理、分析試験、および物流調整の改善により、運用上のばらつきを減らし、スループットを向上させることができます。拡張可能な製造ネットワークを持つ企業は、臨床効果だけでなく、治療の入手可能性と製造の信頼性においても競争することができます。静脈注射から静脈注射までの期間が短いことは、急速に進行する疾患の患者にとって特に価値があります。製造プラットフォームが成熟するにつれて、ウイルスベクター、試薬、分析アッセイ、凍結保存システム、および細胞処理装置の専門サプライヤーがCAR-T細胞療法市場のより広範なエコシステムに参加する機会が生まれています。
がんの負担増大と再発性疾患における満たされていないニーズ
世界的な癌患者の増加は、先進的な細胞療法にとって幅広い臨床的背景を提供している。国際がん研究機関(IARC)は、2024年には世界中で2060万人が新たに癌と診断され、980万人が癌で死亡すると推定しており、より効果的な治療戦略への継続的な需要が浮き彫りになっている。血液悪性腫瘍においては、複数の全身療法後に再発した患者は、持続的な治療選択肢が限られている場合があり、深い奏効をもたらすことができる治療法にとって大きな価値が生まれる。適格患者の継続的な特定、紹介経路の改善、血液専門医の意識向上は、治療の利用率を高めることができる。診断、償還、専門医の知識、治療センターの能力が同時に発展する場合、商業的な効果は最も大きくなる。
CAR-T細胞療法市場の将来動向
血液悪性腫瘍以外の分野への拡大
固形腫瘍への展開は、将来的に最も重要な方向性の1つとなる可能性が高い。2026年6月にCLDN18.2陽性、HER2陰性の進行胃癌または胃食道接合部腺癌に対するサトリセルが承認されたことで、血液癌以外のCAR-T療法における新たな商業的先例が確立された。今後の開発は、腫瘍特異的抗原、輸送、持続性、腫瘍微小環境耐性、および腫瘍外活性を抑制する戦略にますます重点が置かれるようになるだろう。固形腫瘍向け製品の成功は、対象患者数を大幅に拡大し、CAR-T細胞療法市場における新たな製造および治療センターの要件を生み出す可能性がある。
治療の利便性と製造スピードへの重点強化
細胞療法の普及が進むにつれ、治療の利便性がより重要な差別化要因になると予想されます。開発者は、処理時間の短縮、バッチの一貫性の向上、物流の複雑さの軽減を実現できる製造プラットフォームを優先するでしょう。自動化とデジタル追跡の強化により、採取、製造、出荷、投与に至るまで、リアルタイムでの身元管理と保管管理が可能になります。長期的な方向性としては、同種移植や既製製剤への関心が高まる可能性もありますが、臨床的持続性、免疫拒絶反応、安全性は依然として重要な開発上の考慮事項です。製造の迅速化と物流の予測可能性の向上は、病状が急速に進行する患者にとって治療へのアクセスを改善する可能性があります。
CAR-T細胞療法市場の機会
地域製造・治療ネットワークの発展
地域的な製造ネットワークは、北米やヨーロッパの既存の拠点を超えて事業拡大を目指す企業にとって重要な機会となります。治療現場に近い場所に生産・物流拠点を構築することで、輸送の複雑さを軽減し、迅速な対応を可能にし、患者ごとのサプライチェーンの回復力を向上させることができます。アジア太平洋地域は、中国、日本、韓国、インドがますます高度な細胞治療エコシステムを構築しているため、特に魅力的です。製薬会社、病院、医薬品受託開発製造機関(CDMO)、物流プロバイダー間のパートナーシップにより、統合された地域モデルを構築できる可能性があります。投資判断においては、強力な腫瘍学インフラ、熟練した細胞処理担当者、予測可能な規制経路、十分な患者数を備えた地域を優先すべきです。
コスト最適化されたCAR-T細胞療法提供モデル
コスト最適化は、特に従来の自家細胞製造ではアクセスが制限される新興市場において、もう一つの戦略的な機会を提供します。開発者は、低コストの生産ワークフロー、地域生産、標準化された臨床プロトコル、公的医療制度との提携などを追求できます。インドと中国は、患者数が多く、国内の細胞治療能力が拡大しているため、経済的に差別化されたモデルをテストするのに適した環境を提供します。企業はまた、固定費を削減するために、モジュール式製造、共有治療インフラ、技術移転協定を検討することもできます。コスト最適化を成功させるには、製品の品質、規制遵守、トレーサビリティ、患者の安全性を維持しながら、治療全体の負担を軽減する必要があります。このアプローチは、償還が依然として制限されている市場における普及拡大を支援する可能性があります。
最近の動向
- 2026年6月:CARsgen Therapeutics Holdings Limitedは、中国国家薬品監督管理局が、少なくとも2種類以上の前治療歴のあるCLDN18.2陽性、HER2陰性の進行胃癌または胃食道接合部腺癌に対する治療薬として、サトリカブタゲン・オートロイセル(サトリセル)を承認したと発表しました。この承認は、固形腫瘍に対する世界初のCAR-T療法であり、細胞療法開発の戦略的範囲を大幅に拡大するものです。
- 2026年2月:ギリアド・サイエンシズ社は、米国FDAがイエスカルタの処方情報改訂を承認し、再発性または難治性の原発性中枢神経系リンパ腫患者に対する従来の使用制限が撤廃されたと発表した。この決定により、CD19標的療法の適用対象患者層が拡大し、悪性リンパ腫における同剤の地位が強化された。
- 2025年6月:ブリストル・マイヤーズ スクイブ社は、米国FDAが、少なくとも2種類以上の全身療法を受けた後に再発または難治性の辺縁帯リンパ腫を発症した成人患者に対するBreyanziの承認を発表した。この承認により、Breyanziの適用対象癌種が5種類に拡大し、CD19を標的とした治療薬の幅広い用途における競争が激化した。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -